Author: Admin_Up

  • XRP Price Gains Amid Reported Clarity Act Progress; Technicals Signal Caution

    XRP Price Gains Amid Reported Clarity Act Progress; Technicals Signal Caution

    XRP saw a notable price increase late Monday, coinciding with reports that President Donald Trump has agreed to an ethics provision related to the Clarity Act. This development, if it leads to the act’s passage, could formally classify XRP as a digital commodity, potentially resolving long-standing regulatory ambiguity.

    Broader market sentiment also showed a risk-on tone, with Bitcoin climbing above $66,000 and five-day spot ETF inflows surpassing $700 million. XRP, however, experienced a more pronounced reaction, reaching an intraday high of $1.1511 and settling at $1.1485, a 3.5% intra-day gain. This performance positioned XRP among the top gainers in the top 50 digital assets, trailing only Ondo and Cardano.

    The Clarity Act holds particular significance for XRP due to its potential to classify the token as a digital commodity. Reports indicate that negotiations have focused on a provision proposed by Senate Democrats, which aims to prohibit the president and his family from directly benefiting from cryptocurrency ventures. Since January 2024, the Trump family has reportedly been engaged in various crypto-related businesses, with projections suggesting potential earnings exceeding $1.2 billion for 2025. On Sunday, the White House, Senator Cynthia Lummis, and Senator Bernie Moreno reportedly reached an agreement on the language for this provision.

    However, significant uncertainties persist. The exact wording of the provision has yet to be disclosed, and it remains an open question whether Democrats will ultimately endorse the proposed terms. Traders on Polymarket have adjusted their odds for the Clarity Act’s passage to 43%, an increase from a recent low of 32%. The Senate faces a narrow timeframe to vote on the legislation before its August recess.

    Despite the positive price action, technical indicators suggest a cautious outlook regarding XRP’s sustained upward momentum. The Average Directional Index (ADX), which measures trend strength, is currently at 12.3, well below the 25 threshold typically associated with a reported trend. This low reading indicates that neither bulls nor bears have established firm control over the price, suggesting the current bearish trend may be weakening.

    Further technical analysis shows that XRP’s 50-day average price remains below its 200-day average, a pattern known as a death cross, which generally signals a downward medium-term trajectory. While the current daily candle exhibits strength, a single day’s movement is unlikely to structurally alter this longer-term trend. A significant shift would require the 50-day exponential moving average (EMA50) to move back above the 200-day EMA.

    On a more positive note, the Relative Strength Index (RSI) stands at 58, a level considered bullish territory, indicating that buying pressure is currently outpacing selling pressure without reaching overbought conditions above 70. Additionally, the Squeeze Momentum Indicator fired two bars ago, signaling an expansion in volatility following a period of compression. This suggests that sharp price movements could occur in the upcoming sessions, making the next two to three trading periods crucial for determining the direction.

    Analysts outline a bullish scenario for XRP, which could involve a daily close above $1.1343, accompanied by a rising ADX, targeting $1.1563 and potentially $1.1843. Conversely, a bearish outlook suggests a rejection from current levels could pull the price back towards support at $1.1189 and subsequently $1.1035.

    The views and opinions expressed herein are for informational purposes only and do not constitute financial, investment, or other advice.

    Broader Context

    Source materials place the factual news in this context: Reports emerged late Monday that President Donald Trump agreed to the ethics provision that had been holding the Clarity Act hostage in the Senate—a major sticking point in months of negotiations.

  • All-Party Parliamentary Group Probes UK Banks’ Crypto Debanking Ahead of FCA Deadline

    All-Party Parliamentary Group Probes UK Banks’ Crypto Debanking Ahead of FCA Deadline

    UK Parliament Launches Inquiry into Crypto Banking Access

    London, UK – The UK Parliament’s Crypto and Digital Assets All-Party Parliamentary Group (APPG) has initiated a formal investigation into the persistent refusal by banks to open accounts and process payments for cryptocurrency businesses. The inquiry seeks written evidence until August 31, with the group aiming to release recommendations before the Financial Conduct Authority’s (FCA) mandatory crypto regime takes effect in October 2027. This move will test the viability of the UK’s ambition to become a global digital asset hub amidst significant banking restrictions.

    Scope of the Inquiry

    The inquiry, announced Tuesday by co-chairs Lord Vaizey of Didcot and Labour MP Gurinder Singh Josan CBE, will examine the difficulties crypto firms encounter in opening and maintaining business accounts, as well as issues related to transfer limits, payment blocks, and the proportionality of banking restrictions. It will also draw comparisons with the approaches taken by the United States, Hong Kong, Australia, and the European Union.

    The APPG articulated its concerns, stating that crypto and digital asset firms have consistently reported challenges in accessing UK banking services. The group emphasized that banking access is crucial for legitimate businesses, and that unnecessary barriers risk hindering investment, innovation, and long-term growth.

    Scale of the Problem

    The issue’s magnitude is considerable. Research published in January 2026 by the UK Cryptoasset Business Council revealed that approximately 40% of payments directed to crypto exchanges were blocked or delayed by UK banks. One platform reported nearly £1 billion in rejected transactions during 2025. Furthermore, 80% of exchanges experienced an increase in customer friction, and 70% described banking conditions as more hostile than the previous year.

    Government Stance vs.

    Reality

    These findings appear to contradict the government’s stated position. In March 2026, HM Treasury Economic Secretary Lucy Rigby informed Parliament that licensed crypto firms should not face restrictions solely due to their sector of operation. Consequently, the inquiry will investigate why FCA-registered businesses continue to encounter banking hurdles despite regulatory advancements.

    The inquiry also follows the finalization of the UK’s FCA crypto framework. The authorization window is set to open in September 2026, with full compliance becoming mandatory on October 25, 2027. If licensed firms continue to struggle with securing banking services, confidence in the new regulatory framework could be undermined.

    International Comparisons

    Comparisons with overseas markets are also being drawn. In the United States, crypto companies have likened banking restrictions to “Operation Chokepoint 2.0.” Kraken recently secured a $22 million settlement from an auditor it claimed abandoned the exchange during that period. In Australia, Coinbase has also voiced criticism against banks regarding restrictions on crypto-related services. The APPG will assess how other jurisdictions have managed similar challenges.

    Political Context and Industry Expectations

    The inquiry arrives amidst a period of political transition, with Andy Burnham having recently become Prime Minister and John Healey appointed Chancellor of the Exchequer. Legal experts suggest that global financial firms will be closely observing whether the new government establishes a stable regulatory environment for digital assets and financial services.

    Written submissions will be accepted from July 21 through August 31, encompassing the banking, payments, fintech, and crypto sectors. The APPG plans to publish its recommendations before the October 2027 deadline. Industry participants are expected to advocate for case-by-case risk assessments rather than blanket restrictions on FCA-registered crypto firms.

  • مقایسه کامل کیف پول‌های DCENT S و Tangem: طراحی، امنیت، کوین‌های پشتیبانی شده و اپلیکیشن موبایل

    مقایسه کامل کیف پول‌های DCENT S و Tangem: طراحی، امنیت، کوین‌های پشتیبانی شده و اپلیکیشن موبایل

    انقلاب آرام در بازار کیف پول‌های سخت‌افزاری: DCENT S در برابر Tangem

    بازار کیف پول‌های سخت‌افزاری در سال‌های اخیر شاهد یک انقلاب آرام بوده است. اگرچه دستگاه‌های سنتی شبیه USB مانند Ledger و Trezor همچنان در صدر بحث‌ها قرار دارند، اما دسته‌ای جدید از کیف پول‌های سرد به شکل کارت اعتباری ظهور کرده‌اند. این دستگاه‌ها ظاهری شبیه کارت‌های بانکی دارند، در کیف پول شما جا می‌شوند و از NFC برای امضای تراکنش‌ها استفاده می‌کنند. بدون نیاز به کابل، باتری یا جفت‌سازی بلوتوث؛ فقط کافی است کارت را نزدیک گوشی خود بگیرید.

    در این میان، دو نام برجسته به چشم می‌خورند: DCENT S و Tangem. هر دو از عناصر امنیتی با گواهی EAL6+ استفاده می‌کنند و نویدبخش تسهیل خود-سپرده‌گذاری (self-custody) بیش از هر زمان دیگری هستند. اما رویکردهای آن‌ها در یک حوزه حیاتی – پشتیبان‌گیری و بازیابی – کاملاً متفاوت است. این تفاوت اساسی، تمام جنبه‌های عملکرد این کیف پول‌ها و مخاطبان هدف آن‌ها را شکل می‌دهد.

    DCENT S در جولای ۲۰۲۶ به عنوان جدیدترین محصول IOTRUST، شرکتی کره‌ای با سال‌ها تجربه در مهندسی کیف پول سخت‌افزاری، عرضه شد. Tangem سابقه‌ای طولانی‌تر دارد و محصولی از سوئیس است که تمرکز قوی بر سادگی و دسترسی برای مبتدیان دارد. هر دو طرفداران وفادار خود را دارند، اما کاربران متفاوتی را هدف قرار می‌دهند.

    این مقایسه، تمام جنبه‌های مهم این دو کیف پول را بررسی می‌کند تا به شما در انتخاب مناسب‌ترین گزینه کمک کند. ما به طراحی، امنیت، سیستم‌های پشتیبان‌گیری، دارایی‌های پشتیبانی شده، سهولت استفاده روزمره، اپلیکیشن‌های موبایل و ارزش کلی آن‌ها خواهیم پرداخت.

    طراحی و کیفیت ساخت

    هر دو کیف پول ابعادی شبیه کارت اعتباری دارند. DCENT S با ابعاد ۸۵.۶ در ۵۴ میلی‌متر و ضخامت تنها ۰.۹ میلی‌متر، نازک‌تر از اکثر کارت‌های پرداخت استاندارد است. Tangem نیز ابعاد مشابهی دارد و به همان اندازه نازک و سبک احساس می‌شود. هر دو دستگاه به راحتی در هر شکاف کیف پول در کنار سایر کارت‌های شما قرار می‌گیرند.

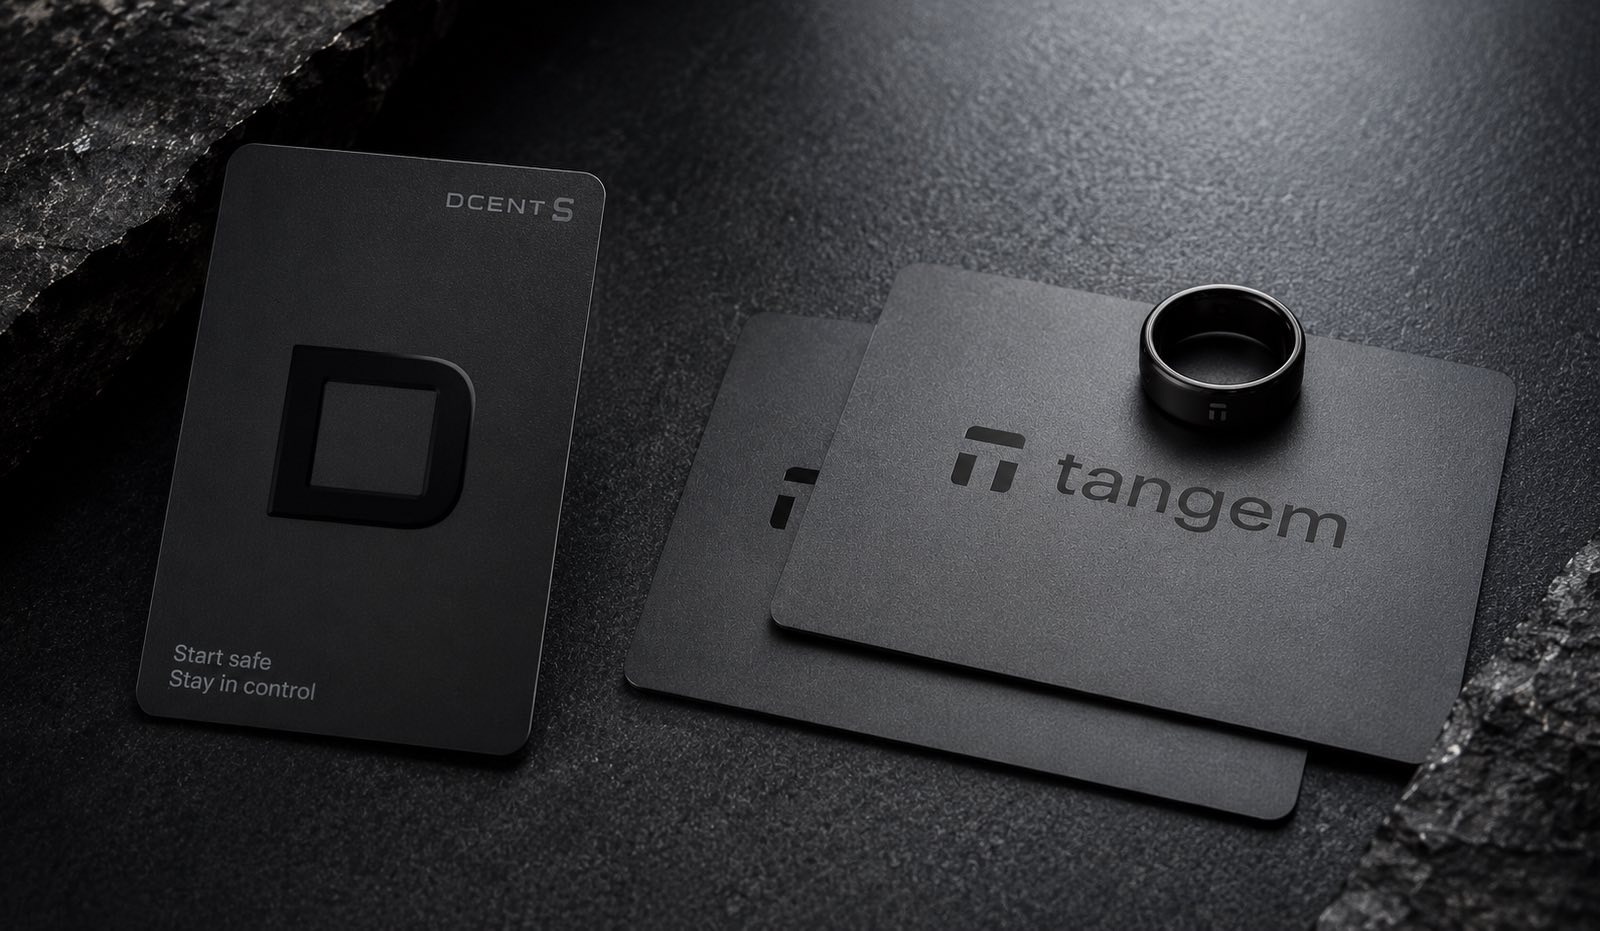
    Tangem علاوه بر فرم فاکتور کارت، یک گزینه اضافی نیز ارائه می‌دهد که D’CENT فاقد آن است: یک حلقه پوشیدنی. اگر چیزی راحت‌تر از کارت را ترجیح می‌دهید، حلقه Tangem به شما امکان می‌دهد کیف پول خود را روی انگشتتان حمل کنید. این یک گزینه جذاب برای افرادی است که نمی‌خواهند کارت دیگری حمل کنند یا صرفاً از تازگی یک حلقه ارز دیجیتال لذت می‌برند.

    کیفیت ساخت هر دو عالی است. DCENT S دارای درجه مقاومت در برابر گرد و غبار و آب IP69 است، در حالی که Tangem با IP69K کمی بالاتر عمل می‌کند. در عمل، هر دو می‌توانند از افتادن در آب، قرار گرفتن در معرض گرد و غبار و سایش روزمره جان سالم به در ببرند. Tangem همچنین مقاومت در برابر اشعه ایکس، تخلیه الکترواستاتیک و پالس‌های الکترومغناطیسی را تبلیغ می‌کند که لایه دیگری از دوام را برای افرادی که زیاد سفر می‌کنند یا در محیط‌هایی با چنین مواجهه‌هایی کار می‌کنند، اضافه می‌کند.

    تحمل دما نیز مشابه است. DCENT S در دمای ۳۰- تا ۵۰+ درجه سانتی‌گراد کار می‌کند، در حالی که Tangem در دمای تقریبی ۲۵- تا ۵۰+ درجه سانتی‌گراد عمل می‌کند. هر دو کیف پول در خودروهای داغ، زمستان‌های سرد یا اقلیم‌های گرمسیری کار خواهند کرد.

    تنها تفاوت قابل توجه این است که Tangem ۲۵ سال گارانتی برای سخت‌افزار خود ارائه می‌دهد، در حالی که DCENT S گارانتی محدود مادام‌العمر ارائه می‌کند. هر دو سخاوتمندانه هستند و هیچ شرکتی انتظار ندارد که کیف پول خود را به زودی تعویض کنید.

    امنیت

    اینجاست که هر دو کیف پول به طرز چشمگیری شبیه هم هستند – و این یک نکته مثبت است. هر دو از عناصر امنیتی با گواهی EAL6+ استفاده می‌کنند. این همان سطح گواهی امنیتی است که برای شناسنامه‌های دولتی، گذرنامه‌ها و کارت‌های پرداخت EMV استفاده می‌شود. این گواهی در برابر حملات فیزیکی تهاجمی و حملات کانال جانبی غیرتهاجمی محافظت می‌کند.

    فرآیند تولید کلید خصوصی از نظر مفهومی یکسان است. هنگام راه‌اندازی هر کیف پول، عنصر امن، کلید خصوصی شما را روی دستگاه تولید می‌کند. کلید تحت هیچ شرایطی تراشه را ترک نمی‌کند. هرگز با گوشی هوشمند شما تماس پیدا نمی‌کند، هرگز به فضای ابری نمی‌رود و هرگز روی سرورهای شرکت ذخیره نمی‌شود.

    هر دو کیف پول بدون باتری هستند و در طول جلسات امضای تراکنش، کاملاً از طریق میدان NFC گوشی شما تغذیه می‌شوند. این بدان معناست که هیچ منبع تغذیه همیشه روشن وجود ندارد که بتوان از آن سوءاستفاده کرد. کارت تا زمانی که آن را روی گوشی خود نگه ندارید، غیرفعال است، که سطح حمله را در مقایسه با کیف پول‌های مجهز به بلوتوث که قابل کشف باقی می‌مانند، به طور قابل توجهی کاهش می‌دهد.

    Tangem از طریق اپلیکیشن خود، احراز هویت ضد جعل را اضافه می‌کند که به شما امکان می‌دهد قبل از استفاده، اصالت کارت خود را تأیید کنید. DCENT S این ویژگی را در بازاریابی خود برجسته نمی‌کند، اگرچه عنصر امن خود محافظت قوی در برابر تلاش برای کلون کردن ارائه می‌دهد.

    امنیت سفت‌افزار نیز نکته دیگری است که Tangem در شفافیت برتری دارد. آن‌ها سفت‌افزار خود را به طور مستقل توسط Kudelski Security در سال ۲۰۱۸ و Riscure در سال ۲۰۲۳ ممیزی کرده‌اند. DCENT S جدیدتر به بازار آمده است و اگرچه عنصر امن آن گواهی‌نامه دارد، اما در این مرحله نتایج ممیزی شخص ثالث معادل را منتشر نکرده است.

    هر دو کیف پول پس از چندین بار ورود اشتباه پین، خود را قفل می‌کنند و هر دو شامل حفاظت در برابر دستکاری هستند که در صورت تلاش برای استخراج فیزیکی تراشه، کارت را قفل می‌کند.

    پشتیبان‌گیری و بازیابی

    اینجاست که دو کیف پول کاملاً از هم جدا می‌شوند و مهم‌ترین تفاوت بین آن‌هاست.

    DCENT S از چیزی به نام کارت R3covery استفاده می‌کند. هر جعبه شامل دو کارت است – کارت اصلی DCENT S برای تراکنش‌های روزمره و یک کارت بازیابی اختصاصی. کارت بازیابی نمی‌تواند تراکنش‌ها را امضا کند. تنها هدف آن بازیابی کیف پول شما در صورت گم کردن کارت اصلی است. پشتیبان در داخل یک تراشه امن EAL6+ دیگر ذخیره می‌شود، بنابراین داده‌های بازیابی شما هرگز به صورت کلمات نمایش داده نمی‌شوند، هرگز روی کاغذ نوشته نمی‌شوند و هرگز در جایی تایپ نمی‌شوند.

    اگر DCENT S خود را گم کنید، کارت R3covery را روی گوشی خود نگه می‌دارید، کیف پول را بازیابی می‌کنید و سپس همه چیز را به یک کارت DCENT S جدید منتقل می‌کنید. خود کارت بازیابی یک هدف با ارزش بالا باقی می‌ماند، زیرا هر کسی که آن را در اختیار داشته باشد می‌تواند کیف پول شما را بازیابی کند. این شرکت توصیه می‌کند که دو کارت را در مکان‌های فیزیکی مختلف نگهداری کنید.

    Tangem رویکرد متفاوتی را اتخاذ می‌کند. به جای یک کارت بازیابی اختصاصی، آن‌ها مجموعه‌های کیف پول را می‌فروشند که شامل دو یا سه کارت یکسان (یا ترکیبی از کارت‌ها و یک حلقه) است. در طول راه‌اندازی، کلید خصوصی به طور ایمن به تمام دستگاه‌های موجود در مجموعه کپی می‌شود. هر یک از این کارت‌های تکراری می‌تواند به عنوان کیف پول اصلی عمل کند. اگر یک کارت را گم کنید، به سادگی از کارت دیگری از مجموعه خود استفاده می‌کنید.

    رویکرد Tangem به این معنی است که شما برای بازیابی دسترسی نیازی به سفارش کارت جایگزین ندارید. شما از قبل یک پشتیبان آماده دارید. نقطه ضعف این است که هر کارت در مجموعه شما می‌تواند تراکنش‌ها را امضا کند. اگر کسی یکی از کارت‌های پشتیبان شما را به دست آورد و پین شما را بداند، به تمام وجوه شما دسترسی کامل دارد. در DCENT S، کارت بازیابی نمی‌تواند چیزی را امضا کند، بنابراین حتی اگر دزدیده شود، بدون کارت اصلی و پین بی‌فایده است.

    در اینجا یک مصالحه وجود دارد. Tangem افزونگی فوری را ارائه می‌دهد – شما از روز اول چندین کارت فعال دارید. DCENT S یک پشتیبان فقط برای بازیابی ارائه می‌دهد که نمی‌توان از آن برای تراکنش‌ها سوءاستفاده کرد، اما پس از گم شدن، شما را ملزم به تهیه یک کارت اصلی جدید می‌کند.

    دارایی‌های پشتیبانی شده

    DCENT S از بیش از ۱۰۰ شبکه بلاکچین و بیش از ۴۹۰۰ توکن پشتیبانی می‌کند. Tangem از بیش از ۹۰ شبکه بلاکچین و بیش از ۱۴۰۰۰ توکن پشتیبانی می‌کند.

    در عمل، هر دو کیف پول تمام دارایی‌های اصلی را که احتمالاً در اختیار دارید، پوشش می‌دهند. بیت‌کوین، اتریوم، XRP، سولانا، استلار، پالیگان و BNB Chain در هر دو پشتیبانی می‌شوند. زنجیره‌های جدید از طریق به‌روزرسانی‌های برنامه در هر دو پلتفرم اضافه می‌شوند، بنابراین نیازی به به‌روزرسانی سفت‌افزار کارت فیزیکی ندارید.

    جایی که DCENT S خود را متمایز می‌کند، در پشتیبانی از XRP است. این شرکت از سال ۲۰۱۸ با XRP Ledger کار کرده است و بر عملکرد کامل XRPL تأکید می‌کند. Trust Lines، برنامه‌های غیرمتمرکز، سواپ‌ها، ارسال، دریافت و نگهداری XRP همگی به طور کامل پشتیبانی می‌شوند. اگر در XRP Ledger فعال هستید، DCENT S احساس می‌کند که به طور خاص برای شما ساخته شده است.

    Tangem نیز از XRP پشتیبانی می‌کند، اما آن را بخش مرکزی بازاریابی خود قرار نمی‌دهد. برای اکثر کاربران، هر دو کیف پول تمام نیازهای آن‌ها را پوشش می‌دهند. تفاوت در تعداد توکن‌ها بیشتر به روش شمارش مربوط می‌شود تا سازگاری واقعی.

    سهولت استفاده روزمره و اپلیکیشن موبایل

    راه‌اندازی هر دو کیف پول فوق‌العاده آسان است. Tangem ادعا می‌کند زمان راه‌اندازی دو دقیقه است، در حالی که DCENT S سه دقیقه را تخمین می‌زند. در واقعیت، هر دو به اندازه‌ای سریع هستند که تفاوت ناچیز است. شما برنامه را دانلود می‌کنید، کارت را لمس می‌کنید، یک پین ایجاد می‌کنید و آماده ارسال و دریافت ارز دیجیتال هستید.

    استفاده روزمره جایی است که شباهت ادامه دارد. هر دو کیف پول به یک گوشی اندروید یا آیفون مجهز به NFC نیاز دارند. شما برنامه را باز می‌کنید، یک تراکنش ایجاد می‌کنید، کارت را روی گوشی خود نگه می‌دارید، حدود یک ثانیه صبر می‌کنید تا امضا کامل شود و تراکنش پخش می‌شود. بدون کابل، بدون جفت‌سازی، بدون شارژ.

    هیچ یک از کیف پول‌ها نمایشگر ندارند، به این معنی که نمی‌توانید جزئیات تراکنش را مستقیماً روی دستگاه تأیید کنید. شما برای نمایش جزئیات تراکنش قبل از امضا به برنامه متکی هستید. این یک مصالحه برای فرم فاکتور کارت است – کیف پول‌های سخت‌افزاری سنتی با صفحه نمایش، لایه اضافی تأیید را ارائه می‌دهند که این کیف پول‌های کارتی نمی‌توانند فراهم کنند.

    برای افرادی که به طور مکرر از ارز دیجیتال خود در دستگاه‌های موبایل استفاده می‌کنند، هر دو کیف پول طبیعی به نظر می‌رسند. گردش کار ضربه برای امضا تقریباً شبیه استفاده از کارت پرداخت بدون تماس است. این اصطکاک را از خود-سپرده‌گذاری حذف می‌کند و آن را به بخشی عادی از روال روزمره شما تبدیل می‌کند.

    اپلیکیشن DCENT و اپلیکیشن Tangem هر دو به عنوان رابط اصلی برای مدیریت دارایی‌های شما عمل می‌کنند. آن‌ها به شما امکان ارسال و دریافت ارز دیجیتال، مشاهده پرتفوی و پیگیری تاریخچه تراکنش‌ها را می‌دهند. هر دو اپلیکیشن برای اندروید و iOS در دسترس هستند.

    اپلیکیشن Tangem سابقه طولانی‌تری دارد و از توسعه ویژگی‌های بالغ‌تر بهره می‌برد. این برنامه شامل سواپ داخلی از طریق ارائه‌دهندگان یکپارچه، پشتیبانی از استیکینگ برای دارایی‌های خاص و قابلیت اتصال به برنامه‌های غیرمتمرکز است. ویژگی‌های پیگیری پرتفوی و قیمت بازار صیقلی و به طور منظم به‌روزرسانی می‌شوند.

    اپلیکیشن DCENT بخشی از یک اکوسیستم گسترده‌تر است که شامل سایر محصولات کیف پول سخت‌افزاری آن‌ها می‌شود. این برنامه تمیز، کاربردی است و کار را انجام می‌دهد. این برنامه از سواپ، پیگیری پرتفوی و تمام عملکردهای اساسی مورد نیاز شما پشتیبانی می‌کند. ممکن است به اندازه Tangem خدمات داخلی نداشته باشد، اما موارد ضروری را به خوبی پوشش می‌دهد.

    هر دو اپلیکیشن کاربرپسند هستند و فرض می‌کنند تجربه قبلی با ارز دیجیتال ندارید. اگر می‌توانید از یک اپلیکیشن بانکی پایه استفاده کنید، می‌توانید از هر یک از این‌ها استفاده کنید.

    قیمت‌گذاری و ارزش

    قیمت‌گذاری هر دو کیف پول به پیکربندی انتخابی شما بستگی دارد. Tangem مجموعه‌های دو و سه کارته ارائه می‌دهد، با قیمت‌های بالاتر برای مجموعه‌های بزرگتر. نسخه حلقه نیز گران‌تر از نسخه کارت است. DCENT S به صورت یک کارت اصلی به همراه کارت R3covery در هر جعبه عرضه می‌شود.

    DCENT S با ارسال رایگان به ایالات متحده، پرداخت عوارض گمرکی، ضمانت بازگشت وجه ۳۰ روزه و گارانتی محدود مادام‌العمر عرضه شد. Tangem معمولاً گزینه‌های حمل و نقل و پوشش گارانتی مشابهی را ارائه می‌دهد، اگرچه گارانتی استاندارد آن‌ها ۲۵ سال به جای مادام‌العمر است.

    هنگام مقایسه ارزش، روش پشتیبان‌گیری اهمیت دارد. با Tangem، شما برای چندین کارت فعال از قبل پول پرداخت می‌کنید. با DCENT S، شما یک کارت فعال و یک کارت فقط برای بازیابی دریافت می‌کنید. اگر کارت اصلی DCENT S خود را گم کنید، باید یک جایگزین بخرید. اگر یک کارت Tangem را گم کنید، از قبل یکی دیگر در مجموعه خود دارید.

    نتیجه‌گیری: کدام یک بهتر است؟

    Tangem و DCENT S رویکردهای متفاوتی را برای پشتیبان‌گیری اتخاذ می‌کنند. Tangem بر افزونگی فوری چند کارته تمرکز دارد، در حالی که DCENT S استفاده روزمره را از بازیابی با جفت کردن کارت اصلی با یک کارت R3covery اختصاصی جدا می‌کند.

    پس از صرف زمان با هر دو کیف پول و بررسی دقیق آنچه هر کدام ارائه می‌دهند، من به سمت DCENT S برای اکثر کاربران متمایل می‌شوم. عامل تعیین کننده سیستم پشتیبان‌گیری است.

    Tangem به شما چندین کارت یکسان می‌دهد که همگی به عنوان کیف پول اصلی کار می‌کنند. این راحت است، شکی در آن نیست. اگر یک کارت را گم کنید، کارت دیگری را از مجموعه خود برمی‌دارید و به کار ادامه می‌دهید. اما نکته اینجاست – هر یک از این کارت‌ها می‌تواند تراکنش‌ها را امضا کند. اگر کسی یکی از کارت‌های پشتیبان شما را بدزدد و پین شما را بفهمد، به تمام وجوه شما دسترسی کامل دارد. افزونگی خوب است، اما مدل امنیتی کمتر تقسیم‌بندی شده است.

    DCENT S رویکرد متفاوتی را اتخاذ می‌کند که من آن را متفکرانه‌تر می‌یابم. کارت R3covery نمی‌تواند تراکنش‌ها را امضا کند. تنها هدف آن بازیابی کیف پول شماست. این بدان معناست که حتی اگر کسی کارت پشتیبان شما را به دست آورد، نمی‌تواند حتی یک سکه را جابجا کند مگر اینکه کارت اصلی و پین شما را نیز داشته باشد. این جداسازی بین استفاده روزمره و بازیابی اضطراری یک طراحی امنیتی هوشمندانه‌تر است. شما دو کارت را در مکان‌های مختلف نگهداری می‌کنید و حفاظت داخلی در برابر یک نقطه شکست واحد دارید.

    پشتیبانی از XRP در DCENT S دلیل قوی دیگری برای انتخاب آن است. عملکرد کامل XRPL با Trust Lines، برنامه‌های غیرمتمرکز و سواپ‌ها، آن را به انتخابی واضح تبدیل می‌کند اگر XRP نگه می‌دارید یا با XRP Ledger تعامل دارید. Tangem نیز از XRP پشتیبانی می‌کند، اما DCENT S تأکید بیشتری بر گردش کارهای متمرکز بر XRP و موقعیت‌یابی متمرکز بر بازیابی دارد.

    همچنین چیزی برای گفتن در مورد شرکتی وجود دارد که از سال ۲۰۱۷ کیف پول‌های سخت‌افزاری می‌سازد و به کاربران در ۲۲۰ کشور خدمات ارائه می‌دهد. IOTRUST تجربه مهندسی دارد که پیش از بسیاری از رقبای خود است. DCENT S در کره جنوبی طراحی و مونتاژ می‌شود، که نشان‌دهنده کنترل کیفیت و استانداردهای تولیدی است که با محصول دریافت می‌کنید.

    در نهایت، هر دو کیف پول گامی بزرگ در جهت قابل دسترس کردن خود-سپرده‌گذاری هستند. اما DCENT S معماری پشتیبان‌گیری امن‌تر، پشتیبانی بهتر از XRP و آرامش خاطر ناشی از دانستن اینکه کارت بازیابی شما نمی‌تواند علیه شما استفاده شود را ارائه می‌دهد. به همین دلیل است که من آن را بر Tangem ترجیح می‌دهم.

  • فشار پارلمان بریتانیا بر بانک‌ها برای توقف حذف شرکت‌های رمزارز پیش از مهلت رگولاتور

    فشار پارلمان بریتانیا بر بانک‌ها برای توقف حذف شرکت‌های رمزارز پیش از مهلت رگولاتور

    پارلمان بریتانیا تحقیقاتی را درباره موانع بانکی برای کسب‌وکارهای رمزارزی آغاز کرد

    گروه پارلمانی فراحزبی بریتانیا در زمینه رمزارزها و دارایی‌های دیجیتال، تحقیقات رسمی خود را برای بررسی دلایل امتناع بانک‌ها از افتتاح حساب و مسدود کردن تراکنش‌های کسب‌وکارهای رمزارزی آغاز کرده است. شواهد کتبی تا ۳۱ اوت پذیرفته می‌شود و این گروه قصد دارد توصیه‌های خود را پیش از آغاز رژیم اجباری رمزارزی سازمان رفتار مالی (FCA) در اکتبر ۲۰۲۷ منتشر کند. این اقدام، توانایی جاه‌طلبی بریتانیا برای تبدیل شدن به یک مرکز جهانی دارایی‌های دیجیتال را در مواجهه با محدودیت‌های بانکی مورد سنجش قرار می‌دهد.

    این تحقیق روز سه‌شنبه توسط لرد وایزی از دیدکات و گوریندر سینگ جُسان، نماینده مجلس عوام و فرمانده امپراتوری بریتانیا (CBE) به عنوان روسای مشترک اعلام شد. این تحقیقات شامل بررسی مشکلات مربوط به افتتاح و نگهداری حساب‌های تجاری، محدودیت‌های انتقال وجه، مسدود کردن پرداخت‌ها و اینکه آیا بانک‌ها محدودیت‌ها را به طور متناسب اعمال می‌کنند، می‌شود. همچنین رویکرد بریتانیا با ایالات متحده، هنگ کنگ، استرالیا و اتحادیه اروپا مقایسه خواهد شد.

    گروه پارلمانی فراحزبی (APPG) نگرانی خود را به وضوح بیان کرده است. این گروه اعلام کرد که شرکت‌های رمزارز و دارایی‌های دیجیتال به طور مداوم با دشواری در دسترسی به خدمات بانکی در بریتانیا مواجه بوده‌اند. این گروه افزود که دسترسی بانکی برای کسب‌وکارهای قانونی ضروری است، در حالی که موانع غیرضروری خطر کند کردن سرمایه‌گذاری، نوآوری و رشد بلندمدت را به همراه دارد.

    مقیاس این مشکل همچنان قابل توجه است. تحقیقات شورای کسب‌وکارهای رمزارزی بریتانیا که در ژانویه ۲۰۲۶ منتشر شد، نشان داد که حدود ۴۰ درصد از پرداخت‌ها به صرافی‌های رمزارزی توسط بانک‌های بریتانیایی مسدود یا به تعویق افتاده است. یک پلتفرم گزارش داد که تقریباً ۱ میلیارد پوند تراکنش در سال ۲۰۲۵ رد شده است. در همین حال، ۸۰ درصد از صرافی‌ها افزایش اصطکاک با مشتریان را تجربه کردند، در حالی که ۷۰ درصد شرایط بانکی را خصمانه‌تر از سال قبل توصیف کردند.

    این یافته‌ها با موضع اعلام شده دولت مغایرت دارد. لوسی ریگبی، وزیر اقتصاد خزانه‌داری بریتانیا، در مارس ۲۰۲۶ به مجلس عوام گفت که شرکت‌های رمزارزی دارای مجوز نباید صرفاً به دلیل فعالیت در این بخش با محدودیت مواجه شوند. در نتیجه، این تحقیق بررسی خواهد کرد که چرا کسب‌وکارهای ثبت‌شده در FCA علیرغم پیشرفت‌های نظارتی همچنان با موانع بانکی روبرو هستند.

    این تحقیق همچنین پس از نهایی شدن چارچوب رمزارزی FCA در بریتانیا صورت می‌گیرد. پنجره صدور مجوز در سپتامبر ۲۰۲۶ باز می‌شود، در حالی که انطباق کامل در ۲۵ اکتبر ۲۰۲۷ اجباری خواهد شد. اگر شرکت‌های دارای مجوز همچنان در تأمین خدمات بانکی با مشکل مواجه شوند، اعتماد به چارچوب نظارتی جدید ممکن است آسیب ببیند.

    در همین حال، مقایسه‌ها با بازارهای خارجی ادامه دارد. در ایالات متحده، شرکت‌های رمزارزی محدودیت‌های بانکی را با “عملیات خفه‌کننده ۲.۰” (Operation Chokepoint 2.0) مقایسه کرده‌اند. کراکن اخیراً با یک حسابرس که ادعا کرد در آن دوره صرافی را رها کرده است، به توافق ۲۲ میلیون دلاری دست یافت. در استرالیا نیز، کوین‌بیس بانک‌ها را به دلیل محدودیت در خدمات مرتبط با رمزارز مورد انتقاد قرار داده است. گروه APPG نحوه رسیدگی حوزه‌های قضایی رقیب به چالش‌های مشابه را ارزیابی خواهد کرد.

    این تحقیق در دوران گذار سیاسی صورت می‌گیرد. اندی برنهام روز دوشنبه نخست‌وزیر شد، در حالی که جان هیلی به عنوان صدراعظم خزانه‌داری منصوب شد. کارشناسان حقوقی می‌گویند که شرکت‌های مالی جهانی از نزدیک نظاره‌گر خواهند بود که آیا دولت جدید یک محیط نظارتی باثبات برای دارایی‌های دیجیتال و خدمات مالی ارائه خواهد داد یا خیر.

    ارسال‌های کتبی از ۲۱ ژوئیه تا ۳۱ اوت در بخش‌های بانکی، پرداخت، فین‌تک و رمزارز پذیرفته خواهد شد. سپس گروه APPG توصیه‌های خود را قبل از مهلت اکتبر ۲۰۲۷ منتشر خواهد کرد. انتظار می‌رود فعالان صنعت به جای محدودیت‌های کلی برای شرکت‌های رمزارزی ثبت‌شده در FCA، از ارزیابی‌های ریسک موردی حمایت کنند.

  • امید به قانون شفافیت، ریپل را شکست؛ نمودارها همچنان محتاطند

    امید به قانون شفافیت، ریپل را شکست؛ نمودارها همچنان محتاطند

    روز خوب برای دارندگان ارزهای دیجیتال

    گزارش‌ها حاکی از آن است که دونالد ترامپ، رئیس‌جمهور سابق آمریکا، با بند اخلاقی که مانع تصویب قانون Clarity Act در سنا شده بود، موافقت کرده است. این بند، نقطه اختلاف اصلی در مذاکرات ماه‌ها بوده است.

    به دنبال انتشار این خبر، قیمت بیت‌کوین از مرز ۶۶ هزار دلار عبور کرد. همچنین، جریان ورودی به صندوق‌های قابل معامله در بورس (ETF) اسپات بیت‌کوین در پنج روز گذشته از ۷۰۰ میلیون دلار فراتر رفت و رشد سهام شرکت‌های هوش مصنوعی و نیمه‌هادی در آسیا نیز به افزایش تمایل سرمایه‌گذاران به دارایی‌های پرریسک کمک کرد و تقریباً تمامی دارایی‌های دیجیتال را تحت تاثیر قرار داد.

    XRP بیش از سایرین از این موج بهره‌مند شد. همانطور که پنج روز پیش در Decrypt گزارش شد، توکن مرتبط با ریپل (Ripple) از روند صعودی کلی بازار عقب مانده بود و زیر سطح مقاومت ۱.۱۳ دلاری که از اواخر ژوئن مانع رشد آن شده بود، گرفتار مانده بود. امروز این سقف شکسته شد.

    قیمت XRP به اوج روزانه ۱.۱۵۱۱ دلار رسید و با ارزش بازاری حدود ۶۸ میلیارد دلار، حدود ۲.۹۳ میلیون دلار از موقعیت‌های شورت اهرمی را ликвиید کرد. در نهایت با قیمت ۱.۱۴۸۵ دلار بسته شد که نشان‌دهنده رشد ۳.۵ درصدی در طول روز بود و XRP را در میان ۵۰ دارایی برتر، پس از Ondo و Cardano، در جایگاه سوم از نظر بیشترین رشد قرار داد.

    جنبه قانون Clarity Act به طور خاص برای XRP اهمیت دارد. این قانون، XRP را به طور رسمی به عنوان یک کالا دیجیتال طبقه‌بندی می‌کند و ابهام نظارتی را که سال‌ها تقاضای نهادی را تحت تاثیر قرار داده بود، از بین می‌برد. سیگنال مثبت امروز مبنی بر موافقت رئیس‌جمهور ترامپ با بند اخلاقی، راه را برای مذاکرات آسان‌تر هموار می‌کند.

    دموکرات‌های سنا ماه‌هاست که بر بندی در قانون Clarity Act اصرار دارند که رئیس‌جمهور و خانواده‌اش را از کسب منافع مستقیم از سرمایه‌گذاری در ارزهای دیجیتال منع می‌کند. خانواده ترامپ از زمان بازگشت به قدرت در ژانویه ۲۰۲۴، درگیر کسب‌وکارهای مختلف مرتبط با ارزهای دیجیتال بوده‌اند و تنها در سال ۲۰۲۵ بیش از ۱.۲ میلیارد دلار سود کسب کرده‌اند.

    گزارش‌ها حاکی از آن است که کاخ سفید، سناتور سینتیا لومیس و سناتور برنی مورنو روز یکشنبه بر سر این بند به توافق رسیده‌اند. جزئیات دقیق این بند هنوز فاش نشده است و اینکه آیا دموکرات‌ها با زبان پیشنهادی موافقت خواهند کرد یا خیر، همچنان یک سوال باز است.

    معامله‌گران Polymarket شانس تصویب قانون Clarity Act را به ۴۳ درصد افزایش داده‌اند که نسبت به پایین‌ترین رقم اخیر ۳۲ درصد، افزایش یافته است. سنا باید پیش از تعطیلات ماه اوت رای‌گیری کند، که این بدان معناست که پنجره زمانی باریک است.

    تحلیل فنی

    نمودار روزانه قوی به نظر می‌رسد، اما شاخص‌های فنی نیاز به صبر دارند.

    شاخص میانگین جهت‌دار (ADX) در سطح ۱۲.۳ قرار دارد که بسیار پایین‌تر از آستانه ۲۵ است که نشان‌دهنده یک روند تایید شده است. ADX قدرت روند را بدون توجه به جهت اندازه‌گیری می‌کند، بنابراین این رقم پایین نشان می‌دهد که نه خریداران و نه فروشندگان کنترل قیمت را در دست ندارند. در این مورد، این بدان معناست که روند نزولی فعلی به سرعت در حال تضعیف است.

    روند صعودی امروز انرژی لازم را دارد. شاخص‌های جهت‌دار (DI+ و DI-) به سمت مثبت متمایل شده‌اند که اندکی به نفع خریداران است، اما به تنهایی کافی نیست.

    میانگین قیمت ۵۰ روزه همچنان زیر میانگین ۲۰۰ روزه قرار دارد؛ پدیده‌ای که معامله‌گران آن را “تقاطع مرگ” می‌نامند. میانگین‌های متحرک نمایی، میانگین قیمت را در یک دوره زمانی مشخص هموار می‌کنند؛ هنگامی که میانگین کوتاه‌مدت زیر میانگین بلندمدت قرار می‌گیرد، نشان‌دهنده این است که روند میان‌مدت همچنان نزولی است.

    یک کندل روزانه به تنهایی نمی‌تواند تقاطع مرگ را معکوس کند. خریداران برای تغییر ساختاری این وضعیت، نیاز دارند که میانگین متحرک نمایی ۵۰ روزه (EMA50) را دوباره بالای میانگین متحرک نمایی ۲۰۰ روزه (EMA200) ببرند.

    شاخص قدرت نسبی (RSI) در سطح ۵۸ نقطه روشن‌تری است؛ این شاخص از نظر فنی در قلمرو صعودی قرار دارد و تایید می‌کند که فشار خرید در حال حاضر از فشار فروش پیشی گرفته است، بدون اینکه هنوز به سطوح اشباع خرید بالای ۷۰ رسیده باشد. شاخص Squeeze Momentum نیز ارزش تماشا کردن را دارد: دو کندل پیش فعال شد که نشانه‌ای از شروع گسترش نوسانات پس از یک دوره فشرده‌سازی است. فشردگی‌ها می‌توانند منجر به حرکات شدید در هر دو جهت شوند، بنابراین آنچه در دو یا سه جلسه آینده اتفاق می‌افتد، اهمیت زیادی خواهد داشت.

    سناریوی صعودی: بسته شدن روزانه بالای ۱.۱۳۴۳ دلار با شروع افزایش ADX، اهداف ۱.۱۵۶۳ دلار (سطح ۷۸.۶٪ فیبوناچی) و در نهایت بازیابی کامل روند صعودی در ۱.۱۸۴۳ دلار را نشان می‌دهد. سناریوی نزولی: رد شدن از شرایط فعلی کشیده شده، قیمت را به منطقه طلایی یا پایین‌تر باز می‌گرداند، با ۱.۱۱۸۹ دلار به عنوان اولین خط دفاعی و ۱.۱۰۳۵ دلار به عنوان حمایت قابل توجه بعدی در زیر آن.

  • Bitcoin Surges Past $66K on ETF Demand, LiquidChain Presale Nears $1M

    Bitcoin Surges Past $66K on ETF Demand, LiquidChain Presale Nears $1M

    Bitcoin Recovers Above $66,000 Amid Strong ETF Inflows

    July 21, 2026 – Institutional capital has demonstrated sustained momentum, propelling Bitcoin (BTC) back above the $66,000 mark on Tuesday. This recovery, bolstered by five consecutive days of net inflows into U.S. spot ETFs, has helped stabilize the market following a period of volatility near the $60,000 support level. As capital flows return to the primary digital asset, market attention is increasingly focusing on infrastructure projects designed to bridge Bitcoin’s liquidity with other major blockchain ecosystems.

    U.

    S. Spot Bitcoin ETFs See Significant Inflows

    On Monday, U.S. spot Bitcoin ETFs recorded a net inflow of approximately $227 million, reversing the net outflows observed in May and June. BlackRock’s IBIT was a leading contributor, with $116 million in net inflows, bringing the total net assets across all U.S. spot Bitcoin products to nearly $79 billion. This consistent buying pressure drove Bitcoin’s price past $66,000, with 24-hour trading volume exceeding $31 billion.

    Analyst Ted Pillows noted that clearing the $65,000 resistance level opens the door for a near-term target of $68,000, with potential for further upward movement.

    “BTC has reclaimed the $65,000 level. The next key resistance is $67,500-$68,000, which means Bitcoin has some room to pump. If BTC manages to reclaim the $68,000 resistance too, it could rally another 5%-6% very quickly,” Pillows stated.

    Focus Shifts to Bitcoin Infrastructure and Utility

    While spot exposure remains the primary avenue for institutional investment, Bitcoin’s price stabilization is also sparking interest in decentralized applications and infrastructure that aim to enhance the utility of dormant BTC.

    LiquidChain Aims to Bridge Blockchain Ecosystems

    To address capital fragmentation across major networks, LiquidChain (LIQUID) is developing a Layer 3 execution environment. The network intends to connect Bitcoin’s liquidity with Ethereum’s decentralized finance (DeFi) ecosystem and Solana’s high execution speeds. By employing a Solana-class virtual machine, trust-minimized state verification, and cross-chain proofs, the protocol facilitates atomic settlements without relying on traditional wrapped assets.

    LiquidChain Presale Nears $1 Million Milestone

    The native LIQUID token will serve as the network’s utility asset, powering transaction fees, staking, and governance. The total supply of LIQUID is capped at 11.8 billion tokens.

    The ongoing presale has successfully raised over $914,000, with the current token price set at $0.01482. The next price increase is scheduled in two days.

    Investors can participate in the presale by connecting a compatible Web3 wallet to the official LiquidChain website. The presale is also accessible through the Best Wallet mobile application, available on the Apple App Store and Google Play, under its “Upcoming Tokens” section.

    The presale accepts various payment methods, including BTC, ETH, SOL, BNB, USDT, USDC, and direct credit/debit card purchases. Participants have the option to immediately stake their acquired LIQUID tokens to earn a dynamic staking yield of 1,231% APY, which will be adjusted as the staking pool grows.

    For real-time development updates and presale milestones, interested parties can follow LiquidChain on X and join its Telegram community.

  • EU Crypto Market Shrinks Dramatically as MiCA Regulation Takes Full Effect

    EU Crypto Market Shrinks Dramatically as MiCA Regulation Takes Full Effect

    The European Union’s Markets in Crypto-Assets Regulation (MiCA), which fully took effect on July 1, 2026, has coincided with a significant contraction in the number of crypto-asset service providers (CASPs) legally operating within the bloc. Previously, over 3,000 companies were serving EU crypto clients. Today, fewer than 300 hold the necessary CASP authorization, forcing many to wind down operations, transfer clients, or relocate.

    The stringent requirements of MiCA mean that only companies holding a CASP authorization can legally serve EU clients. Firms that previously operated under national registrations had until the deadline to convert, and a substantial number failed to do so. Companies continuing to serve EU clients without authorization face severe penalties, including a minimum fine of €5 million per day for breaches under Article 111 of MiCA, and potential criminal liability in jurisdictions like France.

    Navigating the path to CASP authorization has proven to be a complex and varied undertaking across the EU. Ivan Nevzorov, an expert in the field, notes that the implementation of MiCA was not uniform, resulting in twenty-seven different versions of the process across member states, each with distinct speeds and appetites for granting authorization. This jurisdictional variance has created an uneven playing field.

    For instance, Germany’s regulator, BaFin, has stringent requirements, including a German entity, resident directors, and paid-up capital at the time of filing. In contrast, France’s AMF offered a more streamlined path for firms already registered under its national regime prior to MiCA. Major exchanges like Coinbase, Kraken, OKX, and Crypto.com secured authorizations through jurisdictions such as Luxembourg, Ireland, and Malta, respectively, indicating that the maturity of the regulatory process in a given member state was a critical factor.

    Nevzorov emphasizes that obtaining authorization requires more than just a technically correct application. Regulators assess a company’s understanding of its own risk model, accountability structures, and client base. A compliance policy copied from a template is insufficient. Furthermore, the choice of jurisdiction is paramount; companies must establish a real office, have staff on the ground, and present a credible plan for that specific market, rather than simply choosing a jurisdiction with the shortest queue.

    The EU’s MiCA regulation has also closed off traditional operational models seen in the payments sector, such as agent or white-label arrangements. Articles 59 and 60 of MiCA draw a clear line around who can provide crypto services, meaning unlicensed providers cannot operate under someone else’s license in their own name. However, supplying a licensed CASP with technology or marketing services is permissible. This has coincided with the emergence of ‘grey-label’ approaches, where the licensed partner holds all client transactions and financial infrastructure, while other companies provide the underlying technology or marketing.

    For firms unable to secure authorization, the options are an orderly wind-down or client transfer. An orderly wind-down, as outlined by ESMA, involves ceasing onboarding and marketing into the EU and restricting operations to settling existing trades. Transferring clients to an authorized CASP is another route, though it requires full AML and KYC re-verification for each client, a process that can be resource-intensive. Some authorized CASPs are banks offering crypto as a secondary service, not necessarily equipped to absorb large volumes of new clients.

    Staying licensed is presented as the true test for crypto firms. This requires continuous active risk assessment, ongoing AML monitoring, and timely reporting to regulators. Economic factors, such as marketing spend, partner bank compliance screening, and offered tariffs, can also critically impact a business’s survival, as demonstrated by a case where a company failed due to unstress-tested economics, despite having a solid compliance framework.

    AI is beginning to influence compliance monitoring, potentially reducing the need for large teams and making processes more efficient. However, this does not negate the fundamental requirement of maintaining regulatory compliance. The window for companies to execute their chosen strategy—whether it’s winding down, relocating, or restructuring—before the first wave of regulatory checks is shrinking. The Netherlands has already issued significant fines to Kraken, Crypto.com, and OKX under previous regimes, signaling the proactive enforcement stance that can be expected under MiCA.

    Uncertainties remain regarding the exact number of companies that have successfully relocated or are operating solely through reverse solicitation, the long-term impact of MiCA on innovation, and the extent to which regulators may continue to interpret or apply requirements beyond the explicit text of the regulation. The future capacity of EU regulators to manage the ongoing monitoring of licensed firms is also a point of consideration.

    Why This Matters

    The materials describe a narrow update: The EU’s Markets in Crypto-Assets Regulation (MiCA), effective July 1, 2026, requires companies serving EU crypto clients to hold a Crypto-Asset Service Provider (CASP) authorization. The exact number of companies that have successfully relocated or are operating solely through reverse solicitation.

    Broader Context

    Source materials place the factual news in this context: The Markets in Crypto-Assets Regulation (MiCA), which took full effect across the European Union on 1 July 2026: from that date, only a company holding Crypto-Asset Service Provider (CASP) authorisation — granted by a regulator in one EU member state and passported across the rest of the bloc — can serve EU clients.

  • سولانا: عرضه استیبل‌کوین به ۱۵ میلیارد دلار رسید، صادرکنندگان جدید ترکیب را تغییر می‌دهند

    سولانا: عرضه استیبل‌کوین به ۱۵ میلیارد دلار رسید، صادرکنندگان جدید ترکیب را تغییر می‌دهند

    سولانا از مرز ۱۵ میلیارد دلار در ارزش کل استیبل‌کوین‌ها عبور کرد؛ آیا این رشد پایدار است؟

    شبکه سولانا (Solana) با عبور ارزش کل استیبل‌کوین‌های خود از ۱۵ میلیارد دلار، به یک نقطه عطف تاریخی دست یافت. این دستاورد که بر اساس داده‌های Token Terminal منتشر شده، پرسشی اساسی را مطرح می‌کند: آیا این حجم از استیبل‌کوین‌ها نشان‌دهنده عمق ساختاری در اکوسیستم سولانا است یا صرفاً به جریان‌های خرده‌فروشی فصلی وابسته است؟

    سهم عمده USDC و رشد چشمگیر استیبل‌کوین‌های غیرمتمرکز

    طبق گزارش DeFiLlama، استیبل‌کوین USDC سهم قابل توجهی از عرضه استیبل‌کوین در سولانا را به خود اختصاص داده و ارزش آن به ۷.۰۹ میلیارد دلار می‌رسد، در حالی که کل استیبل‌کوین‌ها در این شبکه به ۱۵.۱۶ میلیارد دلار بالغ شده‌اند. ضرب شدن ۲۵۰ میلیون دلار USDC توسط Circle در سولانا، بخشی از الگوی رشد عرضه بوده که به این نقطه عطف ۱۵ میلیارد دلاری کمک کرده است.

    این جهش استیبل‌کوین‌ها در شبکه سولانا همزمان با افزایش ۳ درصدی قیمت SOL در برابر USD طی ۲۴ ساعت گذشته و رسیدن آن به بالای ۷۸ دلار، با حجم معاملات روزانه ۱.۹۴ میلیارد دلار رخ داده است.

    اما تحول ساختاری مهم‌تر، فراتر از دوقطبی USDC/USDT قرار دارد. بخش استیبل‌کوین‌های غیر از USDC/USDT در سولانا، طبق داده‌های SolanaFloor، با ثبت رکورد ۴.۸۱ میلیارد دلار، به بالاترین سطح خود رسیده است. این بخش اکنون تقریباً یک سوم از کل ارزش بازار استیبل‌کوین در سولانا را تشکیل می‌دهد.

    USD1، یک استیبل‌کوین با پشتوانه دلار که با World Liberty Financial مرتبط است، و USDG (Global Dollar) محرکان اصلی این رشد هستند. USDT با ۲.۹۱ میلیارد دلار در سولانا قرار دارد و ۴.۸۱ میلیارد دلار باقی‌مانده بین این بازیگران جدیدتر توزیع شده است. تنوع در میان صادرکنندگان استیبل‌کوین اهمیت دارد؛ این نشان می‌دهد که نقدینگی دلاری در سولانا دیگر به وابستگی دو طرفه محدود نمی‌شود.

    ارزش بازار USDGO متعلق به Anchorage Digital در سولانا به ۱ میلیارد دلار رسیده که از ژانویه ۲۰۲۶ (تاریخی که در متن اصلی به اشتباه ۲۰۲۶ ذکر شده، احتمالاً منظور ۲۰۲۵ بوده است) حدود ۲۰ برابر افزایش یافته است. USDGO یک استیبل‌کوین تنظیم‌شده و با پشتوانه دلار است که در فوریه ۲۰۲۶ (احتمالاً منظور ۲۰۲۵) در سولانا راه‌اندازی شد.

    رشد دوگانه: فعالیت خرده‌فروشی و پذیرش لایه تسویه

    رونق استیبل‌کوین در سولانا توسط دو نیروی همپوشان اما مستقل هدایت می‌شود. نیروی اول، فعالیت مجدد خرده‌فروشی است: طبق معیارهای DeFiLlama، حجم معاملات صرافی‌های غیرمتمرکز (DEX) در سولانا ۱۳.۱ درصد نسبت به هفته قبل افزایش یافته، تراکنش‌های روزانه ۱۷.۳ درصد رشد داشته و ارزش کل قفل شده (TVL) ۱۲.۵ درصد گسترش یافته است.

    فعالیت در چرخه میم‌کوین‌ها، تقاضای واقعی دلاری در زنجیره را ایجاد کرده و Jupiter و Raydium به عنوان مراکز نقدینگی قابل توجه عمل می‌کنند. بر اساس داده‌های Token Terminal، بیش از ۹۰۰ میلیون دلار استیبل‌کوین جدید در یک بازه ۲۴ ساعته ضرب شده است.

    دومین محرک، پذیرش لایه تسویه است. BlockEden گزارش می‌دهد که سولانا در فوریه ۲۰۲۶ (احتمالاً منظور ۲۰۲۵) ۶۵۰ میلیارد دلار حجم استیبل‌کوین تعدیل شده را پردازش کرده و از مجموع اتریوم و ترون پیشی گرفته است. این رقم چندین ماه قبل از نقطه عطف فعلی ۱۵ میلیارد دلاری عرضه استیبل‌کوین‌ها است و نشان می‌دهد که توان پردازش تسویه احتمالاً از آن زمان بیشتر نیز شده است.

    پروتکل‌های امور مالی غیرمتمرکز (DeFi) در سولانا مستقیماً از نقدینگی عمیق‌تر استیبل‌کوین، اسپرد (اختلاف قیمت) کمتر، نرخ‌های استفاده بالاتر و استخرهای وثیقه کارآمدتر بهره‌مند می‌شوند که همگی ناشی از پایگاه دلاری بزرگتر در زنجیره است. سلطه فزاینده سولانا در دارایی‌های توکنیزه شده که در سه ماهه دوم به رکورد ۶ میلیارد دلار رسید، این پویایی را تشدید می‌کند: تسویه دارایی‌های دنیای واقعی و نقدینگی استیبل‌کوین در یک زنجیره مشابه هم‌مکان می‌شوند.

    بستر نظارتی نیز در اینجا حاشیه‌ای نیست. قوانین مربوط به استیبل‌کوین که در کنگره در حال بررسی است، از جمله چارچوب قانون شفافیت رمزارز که برای رأی‌گیری در سنا مطرح شده، می‌تواند قوانین روشن‌تری را برای صادرکنندگان استیبل‌کوین ایجاد کند. یک استاندارد فدرال روشن، صدور توسط نهادهای بزرگ را تسریع کرده و ابهام نظارتی را که مانع از استقرار در مقیاس بزرگ توسط برخی میزهای خزانه‌داری در زنجیره‌های عمومی شده بود، برطرف می‌کند.

    چشم‌انداز آینده: پایداری یا نوسان؟

    سطح ۱۵ میلیارد دلاری عرضه استیبل‌کوین تأیید می‌کند که سولانا پایگاه دلاری کافی برای حمایت از فعالیت‌های جدی DeFi و تسویه، مستقل از هر صادرکننده واحد، جمع‌آوری کرده است.

    اما این موضوع تضمین نمی‌کند که این پایگاه در برابر نوسانات چرخه‌ای مقاوم باشد. بخش قابل توجهی از تقاضای فعلی استیبل‌کوین در سولانا به میم‌کوین‌ها مرتبط است؛ نقدینگی سفته‌بازانه‌ای که با تغییر توجه خرده‌فروشان مهاجرت می‌کند.

    رشد ۱۵ برابری بخش غیر USDC/USDT از ژانویه ۲۰۲۵ (احتمالاً منظور ۲۰۲۴) چشمگیر است، اما بخشی از آن منعکس‌کننده راه‌اندازی محصولات خاص (مانند عرضه USDGO در فوریه و گسترش USD1) است و نه صرفاً انباشت تقاضای ارگانیک.

    سناریوی نزولی معتبر، ترکیبی از سرد شدن چرخه میم‌کوین و توقف قوانین مربوط به استیبل‌کوین‌ها است که به طور همزمان ضرب USDC مبتنی بر خرده‌فروشی و استقرار USDGO توسط نهادهای بزرگ را کند می‌کند.

    سناریوی صعودی این است که تقاضای تسویه توسط نهادهای بزرگ، که با مسیر USDGO و سهم بازار حجم استیبل‌کوین سولانا مشهود است، یک کف ساختاری ایجاد می‌کند که در برابر کاهش تقاضای خرده‌فروشی پایدار می‌ماند.

    نرخ ضرب تهاجمی Circle و موقعیت‌یابی نهادی Anchorage Digital نشان می‌دهد که حداقل یک صادرکننده بزرگ روی سناریوی دوم شرط‌بندی کرده است.

    در اخبار دیگر سولانا، سطح عرضه ۱۵ میلیارد دلاری تأیید می‌کند که سولانا پایگاه دلاری به اندازه‌ای بزرگ انباشته کرده است که بتواند فعالیت‌های جدی DeFi و تسویه را مستقل از هر صادرکننده واحدی حفظ کند.

  • کمتر از ۳۰۰ شرکت موفق شدند: نوزوروف در مورد MiCA، مجوز CASP و آینده شرکت‌های رمزارزی

    کمتر از ۳۰۰ شرکت موفق شدند: نوزوروف در مورد MiCA، مجوز CASP و آینده شرکت‌های رمزارزی

    کمتر از ۳۰۰ شرکت موفق به دریافت مجوز CASP شدند: ایوان نزوروف درباره MiCA، مجوزهای CASP و آینده شرکت‌های رمزارز صحبت می‌کند

    مقدمه

    در اتحادیه اروپا، مقررات بازارهای دارایی‌های رمزارز (MiCA) از اول ژوئیه ۲۰۲۶ به طور کامل اجرایی شد. این قانون الزام می‌کند که تنها شرکت‌هایی که مجوز ارائه‌دهنده خدمات دارایی رمزارز (CASP) را دریافت کرده‌اند، می‌توانند به مشتریان در اتحادیه اروپا خدمات ارائه دهند. این تغییرات باعث شد که از بیش از ۳۰۰۰ شرکتی که تا ژوئن امسال به طور قانونی به مشتریان رمزارز در اتحادیه اروپا خدمات می‌دادند، کمتر از ۳۰۰ شرکت مجوز لازم را داشته باشند. ایوان نزوروف، مدیرعامل SBSB Fintech Lawyers، در مصاحبه‌ای با ما به بررسی وضعیت فعلی این شرکت‌ها و دلایل عدم موفقیت بسیاری از آن‌ها در دریافت مجوز پرداخته است.

    وضعیت شرکت‌های بدون مجوز CASP

    نزوروف: از اول ژوئیه، هر روز که یک شرکت بدون مجوز به مشتریان اتحادیه اروپا خدمات ارائه دهد، در نقض مقررات MiCA قرار دارد. این نقض می‌تواند جریمه‌ای حداقل ۵ میلیون یورویی طبق ماده ۱۱۱ به همراه داشته باشد و در فرانسه، مسئولیت کیفری برای افراد مسئول را نیز در پی دارد. بنابراین، دیگر امکان ثبت درخواست و ادامه فعالیت برای ماه‌ها تا زمان بررسی آن وجود ندارد.

    در حال حاضر، دو مسیر پیش روی این شرکت‌ها قرار دارد: یا کسب‌وکار خود را تعطیل کنند، زیرا قادر به رعایت استانداردهای جدید نیستند، یا به یک حوزه قضایی دیگر منتقل شوند. البته، انتقال تنها در صورتی قانونی است که بازاریابی در اتحادیه اروپا را به طور کامل متوقف کرده و اجازه دهند مشتریان خودشان به سراغ آن‌ها بیایند (که به آن “درخواست معکوس” گفته می‌شود). تبلیغ برای کاربران اتحادیه اروپا از خارج از بلوک، حتی از آدرسی متفاوت، همان قانون را نقض می‌کند.

    تعطیلی کسب‌وکار: مسیری دشوارتر از تصور

    نزوروف: تعطیلی کسب‌وکار آن‌طور که به نظر می‌رسد ساده نیست. روش اشتباه، خاموش کردن اپلیکیشن و ناپدید شدن است. دارایی‌های مشتریان در آن حساب‌ها از بین نمی‌روند و نگهداری آن‌ها خود یک فعالیت تحت نظارت است. از دیدگاه رگولاتور، آن شرکت هنوز در حال فعالیت بدون مجوز است، با این تفاوت که دیگر به مشتریان خود پاسخ نمی‌دهد. روش صحیح، یکی از دو مورد زیر است: تعطیلی منظم کسب‌وکار، یا انتقال مشتریان به یک CASP که قبلاً مجوز دریافت کرده است.

    سازمان اوراق بهادار و بازارهای اروپا (ESMA) مشخص کرده است که تعطیلی منظم کسب‌وکار چگونه باید باشد: توقف جذب مشتری جدید، توقف هرگونه بازاریابی در اتحادیه اروپا، و محدود کردن فعالیت به تسویه تراکنش‌های باز. انتقال مشتریان نیز در ظاهر ساده‌تر است، اما داشتن مجوز CASP تنها نشان می‌دهد که یک شرکت مجاز به جذب مشتری است؛ این مجوز نشان نمی‌دهد که آیا آن‌ها برای جذب ناگهانی هزاران مشتری جدید آمادگی دارند یا خیر. بسیاری از شرکت‌هایی که سریع‌تر مجوز دریافت کردند، تابعیت انطباق رمزارز را از ابتدا ایجاد نکردند؛ آن‌ها قبلاً مجوز MiFID یا مجوز پول الکترونیکی داشتند و صرفاً آن را تبدیل کردند، با نظارت کمتر. این امر باعث شده است که برخی از این CASPهای کاملاً جدید، بانک‌هایی باشند که رمزارز را به عنوان یک محصول جانبی اجرا می‌کنند، نه متخصصانی که بتوانند موجی از مشتریان مهاجر را جذب کنند. هر یک از این مشتریان همچنان نیاز به تأیید مجدد کامل AML (مبارزه با پولشویی) و KYC (شناسایی مشتری) دارند تا CASP جدید بتواند به پول آن‌ها دسترسی پیدا کند. این کار ماه‌ها زمان می‌برد، به خصوص برای تیمی که به طور روزمره این کار را انجام نمی‌دهد.

    چالش‌های شرکت‌های بزرگ

    نزوروف: کمتر از آنچه تصور می‌شود، شرکت‌های بزرگ این مشکل را حل کرده‌اند. بایننس نمونه‌ای قابل توجه است. این پلتفرم با سال‌ها سابقه فعالیت در اروپا و منابع قانونی و انطباق عظیم، همچنان با مشکلات واقعی مجوز MiCA مواجه شد؛ دیواری که بسیاری از شرکت‌های بسیار کوچک‌تر نیز با آن روبرو هستند. این نشان می‌دهد که این یک شکاف نیست که صرفاً با پول یا نیروی انسانی پر شود. اگر شرکتی در این مقیاس نتوانست قبل از مهلت مقرر آن را به طور کامل حل کند، یک اپراتور کوچک‌تر نباید تصور کند که می‌تواند به سادگی از آن عبور کند.

    دلایل عدم موفقیت در دریافت مجوز

    نزوروف: دلایل عدم موفقیت در دریافت مجوز به ندرت مربوط به مدارک است. یک درخواست صحیح فنی شما را وارد اتاق می‌کند، اما تصمیم را برای شما برنده نمی‌شود. ما شاهد رد شدن یک درخواست به دلیل نحوه واریز سرمایه سهام بودیم، در حالی که این الزام حتی در متن MiCA نیز وجود ندارد. رگولاتور صرفاً یک تشریفات اختراعی را به کار برده است. الگویی که من دائماً می‌بینم این است که دلیل ذکر شده در کاغذ تقریباً هرگز دلیل واقعی نیست. دلیل واقعی به طور غیررسمی به شما منتقل می‌شود، اگر اصلاً منتقل شود، و مربوط به نحوه درک رگولاتور از شرکت است: آیا شما واقعاً مدل ریسک خود را درک می‌کنید، چه کسی مسئول چه چیزی است، مشتریان شما واقعاً چه کسانی هستند. یک سیاست انطباق که از یک الگو کپی شده باشد، هیچ‌کدام از این‌ها را پاسخ نمی‌دهد. این اولین چیزی است که من هنگام ورود کسی به SBSB با چنین سیاستی، به آن اشاره می‌کنم.

    موضوع دومی که مردم کاملاً دست‌کم می‌گیرند، اهمیت محل ثبت درخواست است. این یک فرآیند واحد در سراسر اتحادیه اروپا نبود؛ بلکه بیست و هفت نسخه متفاوت از آن بود که با سرعت‌های کاملاً متفاوت پیش می‌رفتند و اشتیاق متفاوتی برای گفتن “نه” داشتند. BaFin آلمان در اقدام اجرایی MiCA خود تردید نکرد: اولین اقدام اجرایی آن رد درخواست Ethena و سپس وادار کردن شرکت به تعطیلی عملیات آلمانی خود و بازخرید توکن‌هایش بود. رگولاتور ایتالیا مسیر دیگری را طی کرد؛ بیشتر دوره گذار را بدون صدور مجوز برای هیچ‌کس سپری کرد، بنابراین درخواست‌ها صرفاً در بایگانی ماندند. مقررات یکسان، اما شانس‌های کاملاً متفاوتی بسته به دری که به آن مراجعه می‌کردید. چند کشور حتی در را نساختند؛ لهستان برجسته‌ترین مثال است، که با عدم وجود مرجعی برای صدور مجوز CASP وارد مهلت شد. اما این نهایت افراط در طیفی است که کل بازار روی آن قرار داشت.

    استراتژی موفق برای دریافت مجوز

    نزوروف: صادقانه بگویم، این کار قبل از دست زدن به هر فرمی شروع می‌شود. ابتدا با رگولاتور صحبت می‌کنید، دقیقاً می‌فهمید که آن‌ها از یک کسب‌وکار مانند این چه انتظاری دارند، و سپس ساختار را بر اساس آن پاسخ بنا می‌کنید: سیاست AML، حاکمیت، مستندات. MiCA یک دستورالعمل است، به این معنی که هر کشور آن را کمی متفاوت اجرا می‌کند، بنابراین یک بسته انطباق که در یک کشور عضو کار کرده است، قبل از اینکه جرأت استفاده مجدد از آن را در جای دیگر داشته باشید، دوباره بررسی می‌شود. مردم دائماً این مرحله را نادیده می‌گیرند و هزینه آن را می‌پردازند.

    در SBSB، یک مأموریت کامل برای ما شامل موارد زیر است: تشکیل شرکت، خود درخواست، رسیدگی به مکاتبات با رگولاتور، و سپس بخش‌هایی که اکثر بنیان‌گذاران واقعاً نمی‌توانند به تنهایی بسازند – روابط بانکی، زیرساخت پرداخت، تست نفوذ از طریق شرکای ما، نرم‌افزار انطباق دارای مجوز. و کارکنان نیز به همان اندازه مهم هستند. رگولاتورها گواهینامه‌های AML را زودتر بررسی می‌کنند، بنابراین قبل از ارسال درخواست، آن را مرتب کنید، نه پس از ارسال آن.

    انتخاب بازار مناسب در اتحادیه اروپا

    نزوروف: صادقانه بگویم، من به هر مشتری پاسخ یکسانی نمی‌دهم، و اگر کسی به شما بگوید که یک حوزه قضایی جادویی وجود دارد، او موضوع را برای شما ساده‌سازی می‌کند. اما تفاوت بین رگولاتورها واقعی است و تا به امروز به خوبی مستند شده است. BaFin آلمان قوی‌ترین امضا را در اروپا به شما می‌دهد – مشتریان شرکتی به آن احترام می‌گذارند – اما شما برای آن هزینه می‌پردازید: یک نهاد آلمانی، حداقل دو مدیر واجد شرایط که واقعاً در کشور حضور دارند، سرمایه پرداخت شده در زمان ثبت درخواست، و بسته‌ای از مستندات که صدها صفحه را شامل می‌شود، با ثبت رسمی به زبان آلمانی. فرانسه داستان متفاوتی دارد: AMF قبل از وجود MiCA به مدت پنج سال شرکت‌های رمزارز را تحت رژیم ملی خود مجوز می‌داد، بنابراین شرکت‌هایی که قبلاً در آنجا ثبت شده بودند، مسیری واقعاً ساده‌سازی شده دریافت کردند، و واحد رمزارز رگولاتور می‌داند که به چه چیزی نگاه می‌کند. لوکزامبورگ، ایرلند و مالت به هاب‌هایی تبدیل شدند که صرافی‌های بزرگ انتخاب کردند: Coinbase از طریق لوکزامبورگ، Kraken از طریق ایرلند، OKX و Crypto.com از طریق مالت. این تصادفی نیست؛ این جایی است که فرآیند به اندازه کافی بالغ بود تا بتواند یک پرونده با آن حجم را مدیریت کند.

    اما آنچه من واقعاً به مشتریان می‌گویم این است که سرعت رگولاتور نباید تعیین‌کننده باشد – ظرفیت خود شما باید باشد. هر رگولاتور جدی اکنون به دنبال همان چیز است: یک دفتر واقعی، کارکنان واقعی در محل، یک برنامه معتبر برای آن بازار خاص. حوزه‌ای قضایی را انتخاب کنید که بتوانید صادقانه آن را نشان دهید، نه هر کسی که کوتاه‌ترین صف را دارد – یک فرآیند سریع بدون محتوا در پشت درخواست شما، فقط منجر به رد سریع می‌شود. و بله، آلمان در حال حاضر از نظر تعداد مجوزهای خام پیشتاز است، اما بخش قابل توجهی از آن مربوط به بانک‌ها و کارگزارانی است که مجوز قبلی خود را تبدیل کرده‌اند، نه شرکت‌های بومی رمزارز که تازه تأیید شده‌اند. “آلمان بیشترین CASP را دارد” و “آلمان آسان‌ترین مکان برای یک شرکت رمزارز است” دو ادعای متفاوت هستند و مردم دائماً آن‌ها را با هم اشتباه می‌گیرند. من فکر نمی‌کنم رهبری هیچ کشوری برای مدت طولانی ادامه یابد؛ ظرفیت رگولاتور در همه جا محدود است. ما این فیلم را قبلاً دیده‌ایم، اساساً همان اتفاقی است که با اصلاح مجوز بازی در کوراسائو افتاد. هنگامی که حجم از آنچه رگولاتور می‌تواند پردازش کند فراتر می‌رود، خود فرآیند به گلوگاه تبدیل می‌شود.

    انتقال به خارج از اتحادیه اروپا

    نزوروف: امن‌ترین موقعیت، انطباق کامل در همه جا است که فعالیت می‌کنید – شرایط بانکی بهتر، دسترسی کامل به بازار، هیچ چیز در منطقه خاکستری. اما این بودجه‌ای را می‌طلبد که اکثر استارتاپ‌ها ندارند. بنابراین در عمل، بیشتر آن‌ها از یک پایگاه تجاری دوستانه – السالوادور، پاناما، امارات متحده عربی، سنگاپور، مکزیک، این‌ها دائماً مطرح می‌شوند – فعالیت می‌کنند و فقط از طریق درخواست معکوس به مشتریان اتحادیه اروپا خدمات می‌دهند، گاهی اوقات با مسدودکننده‌های جغرافیایی برای بازارهای پرخطرتر.

    اما توجه داشته باشید که این دو گزینه واقعاً چه هستند: یکی برای اکثر افراد بیش از حد گران است، و دیگری شما را از جذب فعالانه مشتریان اتحادیه اروپا محروم می‌کند. به همین دلیل است که سؤالی که من دائماً در حال حاضر می‌شنوم این است: آیا نمی‌توانم تحت مجوز شخص دیگری فعالیت کنم؟ و اینجاست که MiCA مردم را غافلگیر می‌کند. در پرداخت‌ها، تحت دومین دستورالعمل خدمات پرداخت (PSD2)، یک مدل نماینده مناسب وجود دارد – یک شرکت بدون مجوز می‌تواند به نمایندگی از یک شرکت دارای مجوز در بازار فعالیت کند، و صنعت در همه جا از آن استفاده می‌کند. MiCA هیچ چیزی شبیه به آن ندارد. مواد ۵۹ و ۶۰ خط سختی را در مورد اینکه چه کسی مجاز به ارائه خدمات رمزارز است، ترسیم می‌کنند، بنابراین مدل کلاسیک “برچسب سفید” – یک ارائه‌دهنده بدون مجوز که به نام خود به مشتریان تحت مجوز شخص دیگری خدمات می‌دهد – به طور رسمی کار نمی‌کند.

    اما آنچه هیچ‌کس ممنوع نمی‌کند، تأمین فناوری یا بازاریابی برای یک CASP دارای مجوز است. این کاملاً قانونی است، و کل بازار به شکاف بین این دو نقطه هجوم آورده است – KvarnX، Bitpanda، Bit2Me همگی نسخه‌های خود را از این کار اجرا می‌کنند، و رگولاتور اسپانیا حتی به رویکرد “برچسب خاکستری” یک خوانش محتاطانه مثبت داده است، با محدودیت‌های واقعی. نکته اینجاست که نقش شما واقعاً چیست: شریک دارای مجوز، کیف پول، حساب بانکی، تمام تراکنش‌های مشتری را در اختیار دارد. شما فناوری پشت پیشنهاد آن‌ها هستید، نه ارائه‌دهنده در مقابل مشتری. برای بسیاری از شرکت‌ها، این یک راه کاملاً خوب برای بازگشت به بازار اتحادیه اروپا است. فقط با خودتان صادق باشید که مدل کسب‌وکار شما واقعاً باید در کدام سمت این خط قرار گیرد.

    بار کاری پس از دریافت مجوز

    نزوروف: دریافت مجوز صادقانه بگویم، آسان‌ترین بخش برای صحبت کردن است. حفظ مجوز جایی است که شرکت‌ها واقعاً آزمایش می‌شوند. من دیده‌ام که یک مجوز ظرف چند ماه پس از اعطا توسط یک رگولاتور اتحادیه اروپا پس گرفته می‌شود، زیرا کسب‌وکار به وعده‌های خود در درخواست عمل نکرده است. آنچه واقعاً مهم است، پس از اینکه مجوز دریافت کردید، دقیقاً همان چیزی است که روی کاغذ امضا کرده‌اید – ارزیابی فعال ریسک، نظارت مداوم AML، گزارش‌دهی به رگولاتور به موقع، هر بار.

    درس‌های عملی از بازار

    نزوروف: ما مشتری‌ای در SBSB داشتیم که همه چیز را روی کاغذ درست انجام داد: ثبت MSB، مجوز API – مؤسسه پرداخت مجاز، متصل به یک شریک بانکی به عنوان سرویس، هدف‌گیری بازار اروپا. طرح کسب‌وکار قوی، سیاست AML قوی، بررسی منبع وجوه همه پاک شد. جایی که شکست خورد، اقتصاد بود که هیچ‌کس آن را آزمایش استرس نکرده بود. هزینه بازاریابی مورد نیاز برای دستیابی به حجم مشتری پیش‌بینی شده، بسیار بیشتر از بودجه‌بندی آن‌ها بود. غربالگری انطباق بانک شریک، بخش بزرگی از بخش مشتریان پرخطر را که کل مدل آن‌ها بر اساس آن ساخته شده بود، فیلتر کرد. و تعرفه‌هایی که بانک واقعاً ارائه می‌داد، نازک‌تر از آنچه برنامه‌ریزی کرده بودند، بود. هیچ چیز غیرقانونی در هیچ کجای این زنجیره اتفاق نیفتاد. کسب‌وکار صرفاً در تماس با بازاری که برای آن ساخته شده بود، زنده نماند. آن‌ها تصمیم به فروش گرفتند، و ما قبلاً خریدار پیدا کرده‌ایم – در این مرحله، آن را فروخته‌ایم.

    یک چیزی که واقعاً اقتصاد را در اینجا تغییر داده است، هوش مصنوعی در نظارت انطباق است. نظارت بر تراکنش که قبلاً یک تیم کامل را اشغال می‌کرد، اکنون می‌تواند با کسری از افراد اجرا شود – ارزان‌تر برای شرکت، و از آنچه رگولاتورها نشان داده‌اند، کار با آن‌ها نیز آسان‌تر است. اما هیچ‌کدام از این‌ها نیاز اساسی را جایگزین نمی‌کند. مجوز بخش آسان است. حفظ مجوز – این کار است.

    توصیه نهایی

    نزوروف: استراتژی خود را انتخاب کنید و شروع به حرکت کنید – این هفته، نه این فصل. پنجره بین اکنون و اولین موج بررسی‌های نظارتی، تنها دارایی باقی‌مانده این شرکت‌ها است و در حال کوچک شدن است: ما در ماه مه هشدار دادیم که اولین بررسی‌ها در حدود سه ماهه سوم امسال انجام خواهد شد، و هلند قبلاً نشان داده است که چگونه این اتفاق می‌افتد – بانک مرکزی آن‌ها کراکن را ۴ میلیون یورو و Crypto.com را ۲.۸۵ میلیون یورو تحت رژیم ثبت نام قدیمی جریمه کرد، و OKX ۲.۲۵ میلیون یورو فقط سال گذشته، برای چیزی که دو سال قبل اتفاق افتاده بود.

    شرکتی که از این ماه‌ها برای اجرای واقعی استفاده می‌کند – انتقال مشتریان، تسویه تعهدات، یا ایجاد ساختار انتقال – با داستانی از اقدام در پشت سر خود وارد اولین بررسی می‌شود. شرکتی که در ماه سپتامبر هنوز در حال بررسی گزینه‌های خود است، با توضیحی برای اینکه چرا هیچ کاری نکرده است، وارد می‌شود. با توجه به انتخاب، من می‌دانم که ترجیح می‌دهم با یک رگولاتور چه مکالمه‌ای داشته باشم.

  • جریان‌های ورودی ETF نهادی بیت‌کوین را از مرز ۶۶ هزار دلار عبور داد

    جریان‌های ورودی ETF نهادی بیت‌کوین را از مرز ۶۶ هزار دلار عبور داد

    جریان سرمایه نهادی، بیت‌کوین را از مرز ۶۶ هزار دلار عبور داد؛ پیش‌فروش LiquidChain به مرز ۱ میلیون دلار نزدیک می‌شود

    سه‌شنبه، ۲۱ جولای ۲۰۲۶ – شتاب سرمایه‌گذاری نهادی در بازار ارزهای دیجیتال با بازگشت قیمت بیت‌کوین (BTC) به بالای سطح ۶۶ هزار دلار، همچنان ادامه یافت. این روند صعودی که با پنج روز متوالی ورود خالص سرمایه به صندوق‌های قابل معامله در بورس (ETF) اسپات بیت‌کوین در ایالات متحده تقویت شده است، بازار را پس از دوره‌ای نوسان در نزدیکی سطح حمایتی ۶۰ هزار دلار، تثبیت کرده است. با بازگشت سرمایه به دارایی دیجیتال اصلی، توجه بازار به سمت پروژه‌های زیرساختی معطوف شده است که قادر به پیوند دادن نقدینگی بیت‌کوین با سایر اکوسیستم‌های بزرگ هستند. در این میان، پیش‌فروش پروژه LiquidChain (LIQUID) با جذب بیش از ۹۱۴ هزار دلار، در آستانه پایان ماه به هدف ۱ میلیون دلاری خود نزدیک می‌شود.

    ورود خالص سرمایه به ETFهای بیت‌کوین

    روز دوشنبه، ETFهای اسپات بیت‌کوین در ایالات متحده شاهد ورود خالص سرمایه‌ای معادل تقریبی ۲۲۷ میلیون دلار بودند که نشان‌دهنده معکوس شدن روند خروج خالص سرمایه ثبت شده در ماه‌های می و ژوئن است. صندوق IBIT متعلق به BlackRock با ۱۱۶ میلیون دلار ورود خالص، پیشتاز این جلسه بود و مجموع دارایی‌های خالص تمامی محصولات ETF اسپات بیت‌کوین در آمریکا را به نزدیک ۷۹ میلیارد دلار رساند. این فشار خرید مداوم، قیمت بیت‌کوین را از مرز ۶۶ هزار دلار عبور داد و حجم معاملات ۲۴ ساعته آن را از ۳۱ میلیارد دلار فراتر برد.

    چشم‌انداز صعودی برای بیت‌کوین

    به گفته تد پیلوز، تحلیلگر بازار، عبور از مقاومت ۶۵ هزار دلاری، راه را برای هدف کوتاه‌مدت ۶۸ هزار دلاری هموار می‌کند و پتانسیل حرکت صعودی بیشتر را افزایش می‌دهد.

    بیت‌کوین سطح ۶۵ هزار دلار را پس گرفته است. مقاومت کلیدی بعدی در محدوده ۶۷,۵۰۰ تا ۶۸,۰۰۰ دلار قرار دارد که نشان می‌دهد بیت‌کوین فضای کافی برای رشد دارد. اگر بیت‌کوین بتواند مقاومت ۶۸ هزار دلار را نیز پشت سر بگذارد، می‌تواند به سرعت ۵ تا ۶ درصد دیگر رشد کند.

    فراتر از ETFها: تمرکز بر کاربرد بیت‌کوین

    در حالی که سرمایه‌گذاری مستقیم از طریق ETFها همچنان مسیر اصلی ورود نهادها به بازار است، تثبیت قیمت بیت‌کوین باعث افزایش علاقه به برنامه‌های غیرمتمرکز و زیرساخت‌هایی شده است که کاربرد بیت‌کوین‌های بلااستفاده را گسترش می‌دهند.

    LiquidChain: پلی میان اکوسیستم‌ها

    برای رفع پراکندگی سرمایه در شبکه‌های اصلی، LiquidChain در حال ساخت یک محیط اجرای لایه ۳ (Layer 3) است. این شبکه با هدف اتصال نقدینگی بیت‌کوین به اکوسیستم مالی غیرمتمرکز (DeFi) اتریوم و سرعت اجرای سولانا طراحی شده است. این پروتکل با بهره‌گیری از یک ماشین مجازی کلاس سولانا، تأیید وضعیت با حداقل اعتماد و اثبات‌های بین زنجیره‌ای، امکان تسویه آنی را بدون اتکا به دارایی‌های بسته‌بندی شده سنتی فراهم می‌کند.

    سفارش ساخته می‌شود. آجر به آجر. لایه به لایه.

    توکن LIQUID و پیش‌فروش

    توکن بومی LIQUID به عنوان دارایی کاربردی شبکه عمل می‌کند و هزینه‌های تراکنش، استیکینگ و حاکمیت را پوشش می‌دهد. عرضه کل LIQUID به ۱۱.۸ میلیارد توکن محدود شده است.

    پیش‌فروش جاری بیش از ۹۱۴ هزار دلار جمع‌آوری کرده است و قیمت فعلی هر توکن ۰.۰۱۴۸۲ دلار تعیین شده است. افزایش تدریجی بعدی قیمت در دو روز آینده اعمال خواهد شد.

    متقاضیان می‌توانند از طریق وب‌سایت رسمی LiquidChain و با اتصال کیف پول Web3 سازگار، در پیش‌فروش شرکت کنند. همچنین، این پیش‌فروش در اپلیکیشن موبایل Best Wallet در بخش “توکن‌های آتی” ادغام شده است و از طریق اپ استور اپل و گوگل پلی قابل دانلود است.

    پیش‌فروش از روش‌های پرداخت متنوعی از جمله BTC، ETH، SOL، BNB، USDT، USDC و خرید مستقیم با کارت اعتباری/دبیت پشتیبانی می‌کند. پس از خرید توکن‌های LIQUID، شرکت‌کنندگان می‌توانند توکن‌های خود را فوراً استیک کرده و از بازده استیکینگ پویا با نرخ ۱,۲۳۱ درصد APY بهره‌مند شوند که با رشد استخر استیکینگ، تعدیل خواهد شد.

    برای دریافت به‌روزرسانی‌های لحظه‌ای توسعه و نقاط عطف پیش‌فروش، علاقه‌مندان می‌توانند LiquidChain را در X دنبال کرده و به جامعه تلگرامی آن بپیوندند.

    از LiquidChain دیدن کنید.