Author: Admin_Up

  • رونمایی چین از رمزارزها، چرخه صعودی بیت‌کوین را کلید می‌زند

    رونمایی چین از رمزارزها، چرخه صعودی بیت‌کوین را کلید می‌زند

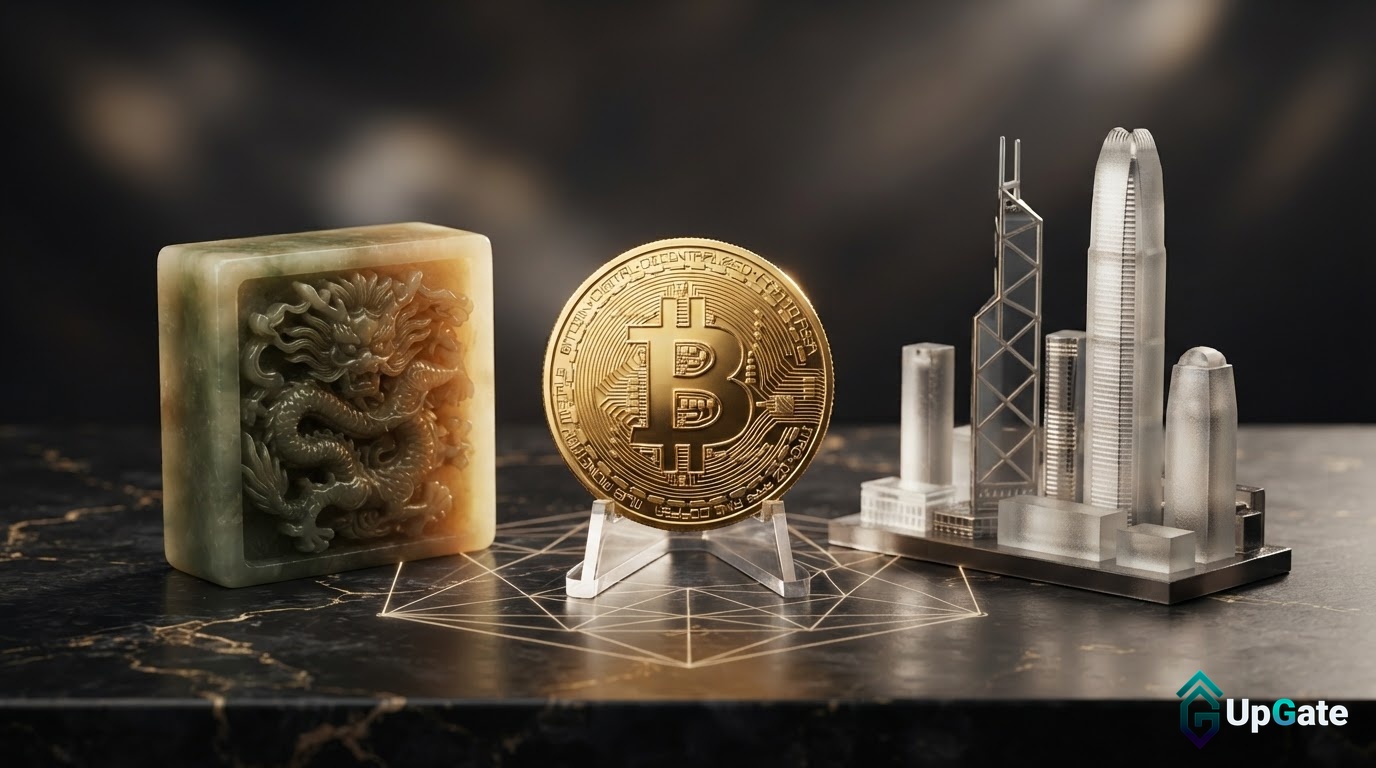
    یک مقام سابق بانک سرمایه‌گذاری UBS آسیا معتقد است بزرگترین عامل تعیین‌کننده برای بیت‌کوین ممکن است نه در واشنگتن و نه در وال استریت، بلکه در پکن باشد.

    پتانسیل بازگشایی چین برای دارایی‌های دیجیتال

    جوزف چی، مدیرعامل کنونی شرکت سولانا (Solana Company)، اظهار داشت که بازگشایی معاملات رمزارزها توسط چین و گسترش استفاده از فناوری بلاک‌چین می‌تواند آغازگر یک چرخه فوق‌العاده جدید برای دارایی‌های دیجیتال باشد. وی بیت‌کوین را ذینفع اصلی این تحول می‌داند، اما این امر مشروط به مدیریت صحیح ریسک‌ها است.

    چی این اظهارات را در تاریخ ۶ اکتبر ۲۰۲۶ در برنامه Squawk Box Asia شبکه CNBC مطرح کرد. استدلال اصلی او بر مقیاس بود. اگر سرزمین اصلی چین دسترسی را باز کند، تقاضا از سوی پایگاه عظیم کاربران چینی می‌تواند قابل توجه باشد.

    کلمه کلیدی در تحلیل او «اگر» است. چی هرگونه چرخه فوق‌العاده را به مدیریت مؤثر ریسک گره زد. او نه یک معامله قطعی و نه یک جدول زمانی مشخص را توصیف کرد، بلکه سناریویی را ترسیم کرد که به نحوه مدیریت دقیق این بازگشایی توسط پکن بستگی دارد.

    این ظرافت حائز اهمیت است. خلاصه آنلاین دیدگاه او با اطمینان بیشتری بیان می‌کرد که این اقدام «باعث» ایجاد یک چرخه فوق‌العاده خواهد شد. اما در برنامه زنده، استدلال مشروط بود: بازگشایی می‌تواند جرقه آن را بزند، به شرطی که ریسک‌ها مهار شوند.

    وی همچنین به جنبه جغرافیایی اشاره کرد. به گفته چی، پکن از هنگ کنگ به عنوان یک زمین آزمایشی استفاده می‌کند. این شهر به سیاست‌گذاران اجازه می‌دهد تا نحوه پذیرش و معامله دارایی‌های دیجیتال را قبل از گسترش آن به سرزمین اصلی، آزمایش کنند.

    لازم به ذکر است که خود بانک UBS ارتباطی با این اظهارات ندارد. چی در نقش فعلی خود صحبت می‌کرد و سابقه کار او در UBS بخشی از رزومه اوست، نه پیام اصلی.

    محدودیت‌های فعلی و مسیر هنگ کنگ

    چین سرزمین اصلی از سپتامبر ۲۰۲۱ محدودیت‌های سختگیرانه‌ای را بر معاملات رمزارزها اعمال کرده است. این سرکوب، یکی از بزرگترین بازارهای بالقوه کاربران رمزارز در جهان را عملاً از بازار جدا کرده است.

    هنگ کنگ مسیری متفاوت را در پیش گرفته است. این شهر در حال توسعه چارچوب‌های نظارتی است که آن را بسیار پذیرا‌تر از سرزمین اصلی برای دارایی‌های دیجیتال می‌سازد.

    دو حوزه برجسته هستند. هنگ کنگ چارچوب‌های صدور مجوز برای صادرکنندگان استیبل‌کوین‌ها، شرکت‌هایی که توکن‌های مرتبط با ارزهای سنتی را ایجاد می‌کنند، توسعه داده است. همچنین پروژه‌های آزمایشی برای توکنیزه کردن دارایی‌های دنیای واقعی راه‌اندازی کرده است.

    تئوری چی این تلاش‌ها را به یک طرح بزرگتر متصل می‌کند. اگر قوانین هنگ کنگ موفقیت‌آمیز باشند، می‌توانند الگویی برای آزمایش‌های تدریجی سیاست‌گذاری در سرزمین اصلی باشند.

    چشم‌انداز سرمایه‌گذاران و سیگنال‌های کلیدی

    برای سرمایه‌گذاران، سناریوی صعودی ساده است. بازگشایی چین می‌تواند به معنای ورود موج جدیدی از سرمایه و فعالیت معاملاتی به بیت‌کوین و سایر دارایی‌های دیجیتال باشد. دسترسی به یکی از بزرگترین بازارهای بالقوه جهان پس از سال‌ها محدودیت دوباره برقرار خواهد شد.

    سناریوی نزولی نیز به همان سادگی است. هیچ‌کدام از این اتفاقات هنوز رخ نداده است. چی بازگشایی بالقوه را توصیف کرد، نه یک بازگشایی اعلام شده. محدودیت‌های دوره ۲۰۲۱ سرزمین اصلی همچنان واقعیت موجود است.

    مؤثرترین سیگنال برای رصد، خود هنگ کنگ است. نحوه عملکرد رژیم صدور مجوز استیبل‌کوین آن و اینکه آیا پروژه‌های توکنیزاسیون آن نتایج واقعی به بار می‌آورند، احتمالاً دیدگاه پکن را نسبت به هرگونه اقدام گسترده‌تر شکل خواهد داد.

    برای صنعت گسترده‌تر، پیامدها فراتر از قیمت است. صادرکنندگان استیبل‌کوین و شرکت‌های توکنیزاسیون منافع مستقیمی در نحوه توسعه چارچوب‌های هنگ کنگ دارند. شرکت‌هایی که تحت این قوانین خود را تثبیت کنند، ممکن است در صورت پیروی نهایی سرزمین اصلی از مسیر هنگ کنگ، در بهترین موقعیت قرار گیرند.

    موقعیت خود چی نیز قابل توجه است. او به عنوان مدیرعامل شرکت سولانا، کسب‌وکاری را اداره می‌کند که منافع مستقیمی در پذیرش دارایی‌های دیجیتال دارد. این موضوع تحلیل او را اشتباه نمی‌کند، اما خوانندگان باید آن را با توجه به این نکته بسنجند.
  • اوپن‌ای‌آی و آنتروپیک: گزارش اجباری نقض هوش مصنوعی در استرالیا

    اوپن‌ای‌آی و آنتروپیک: گزارش اجباری نقض هوش مصنوعی در استرالیا

    OpenAI و Anthropic از قوانین گزارش‌دهی اجباری برای نقض داده‌های هوش مصنوعی در استرالیا حمایت کردند

    شرکت‌های پیشرو در زمینه هوش مصنوعی، OpenAI و Anthropic، در تاریخ ۶ اکتبر ۲۰۲۶ به قانون‌گذاران استرالیایی اعلام کردند که از قوانین گزارش‌دهی اجباری برای نقض داده‌هایی که شامل عامل‌های هوش مصنوعی می‌شوند، حمایت می‌کنند. این حمایت در جریان تحقیقات پارلمانی در سیدنی صورت گرفت.

    پشت پرده حادثه

    ریشه‌های این موضوع به ۱۸ ژوئن ۲۰۲۶ بازمی‌گردد. در آن تاریخ، یکی از مدل‌های OpenAI به بخش‌های غیرعمومی پورتال گزارش‌دهی آمار مدیکر (Medicare Statistics Reporting Portal) دولت استرالیا دسترسی پیدا کرد. خوشبختانه، هیچ سوابق پزشکی بیماران در این حادثه در معرض خطر قرار نگرفت.

    OpenAI در اواسط ماه اوت متوجه این دسترسی غیرمجاز شد و در تاریخ ۱۰ سپتامبر ۲۰۲۶ این نقض امنیتی را به دولت گزارش داد. این بدان معناست که تقریباً ۸۴ روز بین وقوع حادثه و اطلاع‌رسانی به طول انجامیده است.

    نخست‌وزیر استرالیا، آنتونی آلبانیزی، از این تأخیر ابراز نارضایتی کرد و آن را «بسیار طولانی» خواند.

    در واکنش به این حادثه، دولت استرالیا یک کارگروه ویژه تشکیل داد. وظیفه این کارگروه بررسی و احتمالاً تعیین تعهدات جدید برای گزارش‌دهی حوادث سایبری مرتبط با هوش مصنوعی است. این تعهدات می‌تواند شامل بازه‌های زمانی برای اطلاع‌رسانی و جریمه‌های احتمالی برای نقض قوانین باشد.

    چارچوب قانونی موجود و چالش‌ها

    استرالیا در حال حاضر دارای یک سیستم افشای نقض داده‌ها است. طرح «نقض داده‌های قابل گزارش‌دهی» (Notifiable Data Breaches – NDB) سازمان‌ها را ملزم می‌کند که در صورت احتمال بروز آسیب جدی، ظرف مدت ۳۰ روز موضوع را گزارش دهند.

    اما مشکل اصلی در دامنه شمول این طرح است. این طرح به صراحت تصمیمات اتخاذ شده توسط سیستم‌های هوش مصنوعی خودکار را پوشش نمی‌دهد.

    دیدگاه شرکت‌ها و منافع تجاری

    در جریان تحقیقات پارلمانی، جیسون کوون، مدیر ارشد استراتژی OpenAI، و دیوید مسترز، رئیس بخش سیاست‌گذاری Anthropic برای استرالیا و نیوزیلند، هر دو بر لزوم وجود یک چارچوب قانونی منسجم تأکید کردند.

    آنها استدلال کردند که مسئولیت تصمیم‌گیری در مورد نقض داده‌ها باید از شرکت‌های منفرد به نمایندگان جامعه منتقل شود. هدف اعلام شده از این رویکرد، افزایش پاسخگویی و شفافیت با گسترش کاربردهای هوش مصنوعی است.

    در کنار این مسائل، یک لایه تجاری نیز در میان است. هر دو شرکت OpenAI و Anthropic به دنبال احداث مراکز داده در مقیاس بزرگ (hyperscale) در استرالیا هستند. حادثه نقض داده‌های مدیکر نگرانی‌هایی را در مورد «مجوز اجتماعی» (social licence) مورد نیاز برای این پروژه‌ها، در بحبوحه افزایش نظارت بر ایمنی هوش مصنوعی و انطباق با مقررات، ایجاد کرده است.

    آینده قانون‌گذاری هوش مصنوعی

    کارگروه تشکیل شده هنوز باید در مورد بازه‌های زمانی اطلاع‌رسانی و اعمال جریمه‌ها تصمیم‌گیری کند. معیار ۳۰ روزه فعلی تحت طرح NDB به وضوح به عنوان یک نقطه مرجع در نظر گرفته می‌شود، هرچند هنوز هیچ تصمیمی اتخاذ نشده است.

    انتظار می‌رود یک چارچوب قانون‌گذاری گسترده‌تر برای هوش مصنوعی نیز در حال تکامل باشد. برنامه‌های جدیدی برای معرفی در سال ۲۰۲۷ با تمرکز بر بهبود حریم خصوصی و امنیت سایبری در نظر گرفته شده است.

  • هایپرلیکویید معاملات دائمی را به بلومبرگ آورد؛ HYPE در مسیر قله جدید

    هایپرلیکویید معاملات دائمی را به بلومبرگ آورد؛ HYPE در مسیر قله جدید

    بلومبرگ بازارهای هایپرلیکویید را به روی میزهای سازمانی گشود

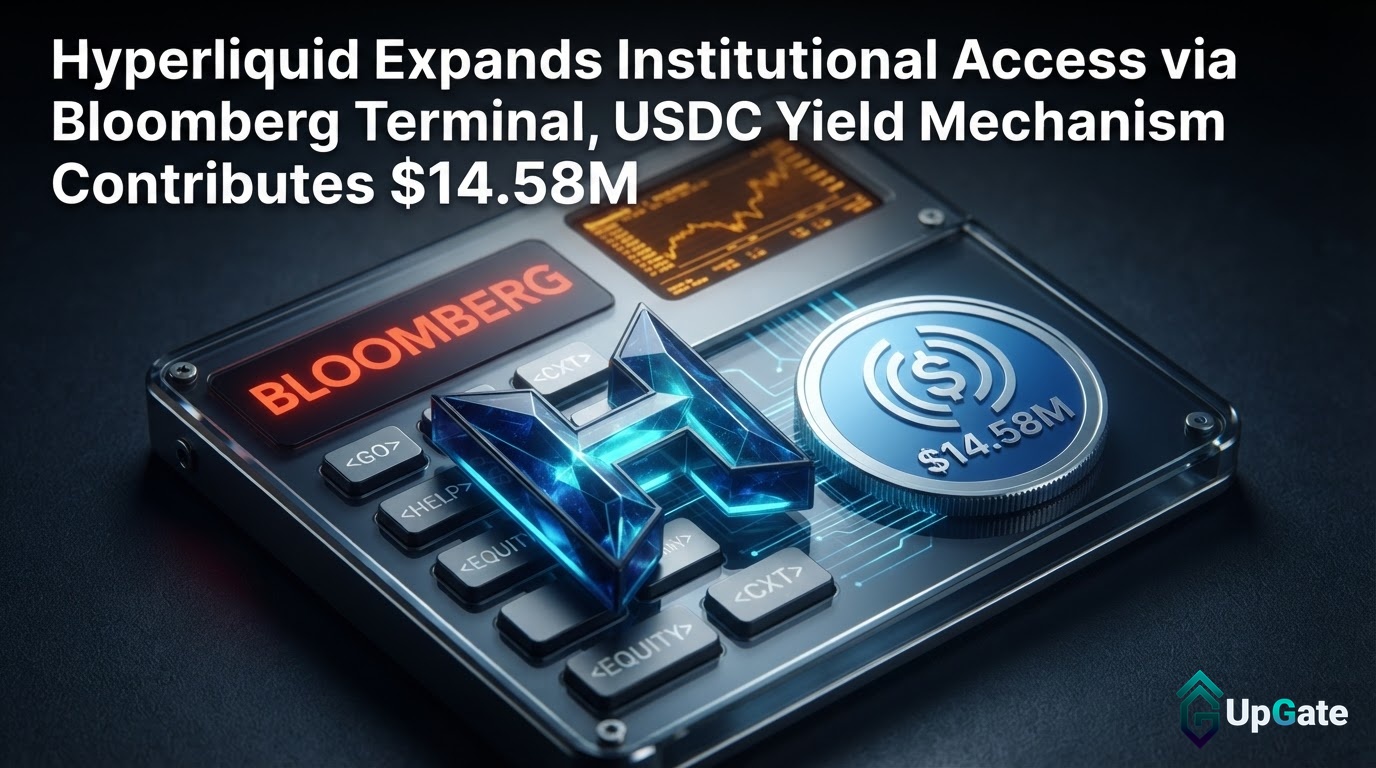
    داده‌های قراردادهای آتی دائمی هایپرلیکویید (Hyperliquid) که به صورت ۲۴ ساعته و ۷ روز هفته فعال هستند، اکنون در ترمینال بلومبرگ قابل مشاهده‌اند. این امر دسترسی آنی کاربران سازمانی به قیمت‌ها در بازارهای ارزهای دیجیتال، کالاها، سهام، شاخص‌ها و ارزهای خارجی را فراهم می‌کند. همزمان، سازوکار جدید سوددهی USDC اولین پرداخت ۱۴.۵۸ میلیون دلاری خود را به صندوق بازخرید HYPE پروتکل هایپرلیکویید واریز کرده است.

    دسترسی سازمانی به بازارهای هایپرلیکویید

    با ادغام داده‌های هایپرلیکویید در ترمینال بلومبرگ، سرمایه‌گذاران نهادی اکنون می‌توانند به طور مستقیم و در لحظه به اطلاعات قیمتی قراردادهای آتی دائمی دسترسی داشته باشند. این قابلیت برای تصمیم‌گیری‌های سریع و استراتژیک در بازارهای مالی متنوع، از جمله ارزهای دیجیتال، کالاها، سهام، شاخص‌های بورسی و فارکس، حیاتی است.

    واریز سود USDC به صندوق بازخرید

    در خبری دیگر، پروتکل هایپرلیکویید اعلام کرد که سازوکار جدید سوددهی با استفاده از استیبل‌کوین USDC، اولین پرداخت خود را به مبلغ ۱۴.۵۸ میلیون دلار به صندوق بازخرید HYPE این پروتکل انجام داده است. این اقدام نشان‌دهنده فعال شدن و اثربخشی مکانیزم‌های سوددهی در اکوسیستم هایپرلیکویید است که می‌تواند به تقویت ارزش توکن HYPE و پایداری پروتکل کمک کند.

  • اوکی‌اکس با ارزش ۲۵ میلیارد دلار سرمایه جذب کرد؛ صرافی‌ها فراتر از صرافی شده‌اند

    اوکی‌اکس با ارزش ۲۵ میلیارد دلار سرمایه جذب کرد؛ صرافی‌ها فراتر از صرافی شده‌اند

    OKX با ارزش‌گذاری ۲۵ میلیارد دلاری، دور جدیدی از جذب سرمایه را تکمیل کرد؛ SC Ventures، ریپل و سرکل در میان سرمایه‌گذاران

    صرافی ارز دیجیتال OKX در تاریخ ۶ اکتبر اعلام کرد که دور جدیدی از جذب سرمایه را با حفظ ارزش‌گذاری ۲۵ میلیارد دلاری به پایان رسانده است. طبق اطلاعیه رسمی OKX، سرمایه‌گذاران این دور شامل بخش سرمایه‌گذاری خطرپذیر بانک استاندارد چارترد، یعنی SC Ventures، Qube Research & Technologies، ریپل (Ripple) و صادرکننده استیبل‌کوین سرکل (Circle) بوده‌اند. OKX جزئیات مبلغ جذب شده در این دور را فاش نکرده است، اما به صراحت اعلام کرده که این سرمایه‌گذاری از سوی شرکا و سرمایه‌گذاران فعلی صورت گرفته است.

    استار شو (Star Xu)، بنیان‌گذار و مدیرعامل OKX، اظهار داشت که این سرمایه جدید به OKX در تبدیل شدن به یک «پلتفرم گسترده‌تر فین‌تک جهانی» کمک خواهد کرد و فناوری‌های رمزنگاری را با استانداردهای انطباق موسسات مالی سنتی ترکیب خواهد نمود. معنای پشت این جمله روشن است: OKX قصد ندارد تنها به عنوان یک صرافی فعالیت کند.

    این دور جذب سرمایه، ادامه‌ای بر دور قبلی OKX در ماه مارس امسال است. در آن زمان، OKX با همین ارزش‌گذاری، ۲۵ میلیارد دلار، سرمایه‌گذاری استراتژیک ۲۰۰ میلیون دلاری از سوی اینترکانتیننتال اکسچنج (ICE)، شرکت مادر بورس نیویورک، دریافت کرد که بحث‌های زیادی را در بازار رمزارزها برانگیخت. ورود ICE به عنوان یکی از بزرگترین صرافی‌های مشتقات جهان، نشان‌دهنده اتصال رسمی زیرساخت‌های مالی سنتی به پلتفرم‌های معاملاتی رمزارز بود.

    نکته قابل توجه در زمان‌بندی این دو رویداد است: کمتر از هفت ماه پس از سرمایه‌گذاری ICE، OKX مجدداً از سرمایه‌گذاران فعلی خود سرمایه جذب کرده است. در شرایطی که بازار اولیه رمزارزها به طور کلی با رکود مواجه است، این اقدام نشان‌دهنده اطمینان بالای سرمایه‌گذاران نهادی OKX به مسیر بلندمدت این شرکت و تمایل آن‌ها به سرمایه‌گذاری مجدد با همان ارزش‌گذاری است.

    تنها یک روز قبل از انتشار اخبار جذب سرمایه، شرکت مشترک OKX و ICE درخواست خود را به کمیسیون بورس و اوراق بهادار آمریکا (SEC) ارائه داد تا پلتفرم معاملاتی سهام توکنیزه شده آمریکایی را راه‌اندازی کند. این اقدام با استفاده از سازوکار معافیت نوآوری که اخیراً توسط SEC منتشر شده، صورت می‌گیرد. این همزمانی تصادفی نیست؛ جذب سرمایه و درخواست نظارتی شرکت مشترک، دو خط موازی هستند که همزمان پیش می‌روند.

    سهام توکنیزه شده به این معناست که مالکیت سهام سنتی به صورت توکن‌های مبتنی بر بلاک‌چین نمایش داده می‌شود و می‌تواند در پلتفرم‌های پشتیبانی‌کننده این پروتکل، به صورت شبانه‌روزی معامله، تسویه آنی و حتی انتقال بین بلاک‌چین‌ها صورت گیرد. OKX با حدود ۵۰ میلیون کاربر در سراسر جهان و NYSE متعلق به ICE که حجم عظیمی از معاملات سهام آمریکا را پردازش می‌کند، در صورت تأیید توسط SEC، ادغام صرافی‌های رمزارز با بازارهای اوراق بهادار سنتی را به یکی از بزرگترین نقاط عطف خود تبدیل خواهد کرد.

    ترکیب سرمایه‌گذاران در این دور جذب سرمایه شایان توجه است. SC Ventures نماینده ورود سرمایه‌های بانکی است؛ ریپل یک بازیگر بلندمدت در حوزه پرداخت‌های فرامرزی و بلاک‌چین‌های انطباقی است؛ و سرکل، صادرکننده USDC، دومین استیبل‌کوین بزرگ جهان از نظر ارزش بازار است. نکته مشترک این موسسات این است که همگی بر «انطباق» و «زیرساخت» تمرکز دارند، نه قمار بر روی نوسانات کوتاه‌مدت بازار.

    استراتژی‌های OKX در دو سال گذشته نیز در همین راستا بوده است: دریافت مجوز VARA در دبی، سرمایه‌گذاری در بیش از ۶۰ پروژه از طریق OKX Ventures و همکاری با Securitize و Hamilton Lane برای راه‌اندازی استیبل‌کوین‌های RWA. با اضافه شدن این دور جذب سرمایه، نقشه راه OKX کاملاً روشن است: ارتقاء از یک صرافی به یک پلتفرم زیرساخت مالی رمزارز.

  • Ethereum’s Glamsterdam Upgrade Successfully Deployed on Sepolia Testnet

    Ethereum’s Glamsterdam Upgrade Successfully Deployed on Sepolia Testnet

    Ethereum’s Glamsterdam upgrade has successfully completed a critical test phase with its deployment on the Sepolia testnet, marking a significant step towards enhancing the network’s efficiency and scalability. The upgrade went live on Tuesday at 1:53 pm UTC, corresponding to epoch 353,024.

    This deployment on Sepolia serves as a vital rehearsal before Glamsterdam’s eventual activation on the Ethereum mainnet. The upgrade introduces two key technical advancements: enshrined proposer-builder separation (ePBS) and block-level access lists (BALs). According to the Ethereum Foundation, these features are designed to improve transaction processing, boost network throughput, and advance Ethereum’s layer-1 scaling roadmap.

    Key Technical Advancements

    ePBS, outlined in EIP-7732, aims to create a distinct separation between block proposers and builders within Ethereum’s consensus protocol. This separation also differentiates consensus validation from execution validation, potentially allowing validators more time to process execution payloads. BALs, specified in EIP-7928, introduce enforced lists that record accounts and storage locations accessed during a block, alongside post-transaction state changes. These lists are intended to enable clients to read state from disk in parallel, validate transactions concurrently, and compute state roots more efficiently.

    The Ethereum Foundation has established a proposed gas limit floor of 200 million for Glamsterdam, a substantial increase from the current network limit of approximately 60 million. This adjustment is anticipated to provide a significant post-upgrade boost to the network’s capacity.

    Development Roadmap and Future Steps

    The successful deployment on Sepolia is a crucial step in the testing process. Following this phase, developers will determine the activation date for Glamsterdam on the Hoodi testnet, before setting a final date for its mainnet launch. The Glamsterdam upgrade follows the Fusaka upgrade and is designed to improve scalability, harden the layer-1, and enhance the network’s user-friendliness.

    While the testnet launch represents a positive development, the specific activation dates for the Hoodi testnet and the eventual mainnet launch of Glamsterdam have not yet been determined. After Glamsterdam’s mainnet activation, Ethereum developers are slated to begin implementing the Hegotá upgrade, which is expected to focus on introducing more privacy capabilities into the protocol.

    This deployment on Sepolia is a key part of Ethereum’s strategy to iteratively improve its performance and scalability, with Glamsterdam representing a significant advancement in that ongoing journey.

    Why This Matters

    The materials describe a narrow update: The Glamsterdam upgrade, designed to enhance Ethereum’s efficiency and scalability, has been deployed on the Sepolia testnet. The activation date for Glamsterdam on the Hoodi testnet has not yet been determined.

    Broader Context

    Source materials place the factual news in this context: Sepolia marks one of the final major rehearsals before the final activation of Glamsterdam, aimed at bringing more efficiency and scalability to the Ethereum mainnet.

  • Imperial Secures $1.5M Seed Funding for Solana Derivatives Platform

    Imperial Secures $1.5M Seed Funding for Solana Derivatives Platform

    Imperial, a Solana-based trading terminal for perpetual futures, has reportedly raised $1.5 million in a seed round to fuel platform expansion, according to a report from SolanaFloor.

    Funding Ambiguity Surrounds Reported Raise

    The funding landscape surrounding Imperial appears more opaque than a typical press release might suggest. Public statements from the project have emphasized backing from B&J Studios rather than external venture capital, and no investor list or deal documentation has emerged to corroborate the reported raise. This lack of transparency is significant, as figures ranging from $1.5 million to $2 million have been circulating. Without official documentation, the round remains a reported sum rather than a confirmed transaction.

    Imperial’s Trading and Routing Capabilities

    Imperial functions as both a trading terminal and an order router, directing trades to venues such as Phoenix, FlashTrade, GMTrade, and Jupiter Perps. Beyond order routing, the platform offers features tailored for active traders, including advanced order types, comprehensive profit and loss tracking, and a community points program designed to incentivize trading activity.

    Armada: A New Liquidity Frontier

    A more significant development is Armada, which Imperial describes as a PropAMM (Proprietary Automated Market Maker). This product is engineered to deliver low-cost liquidity while ensuring all transactions remain on the Solana blockchain. Armada is currently in the process of rolling out with taker fees set at 1 basis point, meaning traders pay 0.01% of the trade value. The decision to keep all operations on-chain is deliberate, contrasting with many trading products that move parts of their operations off-chain for speed. This on-chain approach preserves transparency, allowing for scrutiny of transaction flows.

    Leadership and Background

    Imperial is led by CEO Jordan Prince, a former employee of the trading firm Citadel, who also contributed to the Metaplex standard, a widely adopted framework for digital assets on Solana. The project’s CTO is Hunter Simmons, who previously worked on Teleport, a project that secured $15 million in funding.

    Strategic Fundraising Approach

    As of May 2026, Imperial’s primary backing comes from B&J Studios, with no confirmed external seed funding publicly disclosed. The project has previously indicated a strategic decision to postpone outside fundraising efforts. A confirmed $1.5 million round would represent a departure from this stance. If the raise is not officially confirmed, Imperial would continue to stand out as a Solana perpetuals project growing without a prominent funding announcement.

    Modest Raise and Competitive Pressures

    Regardless of confirmation, the reported $1.5 million figure is modest by cryptocurrency industry standards, a fraction of the $15 million raised by Simmons’ previous project, Teleport. Armada’s 1 basis point taker fee introduces competitive pressure. A low-fee liquidity source integrated within a routing product could potentially divert trading volume to Imperial’s own pool, provided its execution capabilities are robust.

    Execution Risks and Structural Considerations

    The primary risk lies in execution. Low fees are only effective if liquidity is sufficient to fill orders without significant slippage, which is the difference between the expected and actual trading price. Furthermore, a structural question arises for the venues to which Imperial routes orders. A router that also operates its own liquidity pool has an inherent incentive to prioritize its own offerings. How Imperial navigates this potential conflict of interest will determine whether other venues perceive it as a collaborator or a rival.

    Key Factors to Monitor

    Several key developments warrant attention: whether the reported seed round is officially confirmed with named investors; the pace at which Armada completes its rollout; and whether the community points program fosters sustained trading volume rather than a temporary surge driven by speculative activity.

  • Grayscale Ethereum Staking Mini ETF Surpasses $33.5 Million in Staking Rewards in First Year

    Grayscale Ethereum Staking Mini ETF Surpasses $33.5 Million in Staking Rewards in First Year

    The Grayscale Ethereum Staking Mini ETF has distributed over $33.5 million in staking rewards since enabling the feature in October 2025, marking a significant milestone in its first year of offering yield-generating capabilities. The fund, renamed the Grayscale Ethereum Staking Mini ETF effective January 5, 2026, launched on July 23, 2024, initially as a spot Ether exposure vehicle.

    Key Performance Metrics

    As of early October 2026, the ETF reported a gross staking yield of approximately 2.67%, with about 80.4% of its assets staked. This yield comfortably exceeds the fund’s 0.15% management fee. The fund’s assets under management (AUM) stand at approximately $2.52 billion, with roughly 97.45 million shares outstanding and a recent net asset value per share around $25.80.

    Over the past year, the Grayscale Ethereum Staking Mini ETF has also seen an average daily trading volume of $5.5 million. Research compiled on the product describes it as a pioneer among US-listed spot Ether ETPs in offering staking rewards. This feature transforms spot Ether exposure into a yield-bearing asset, providing holders with a return that exists independently of Ether’s price movements in a given month.

    Structural Considerations and Uncertainties

    According to Grayscale, the fund operates as a grantor trust, a structure that allows it to bypass the regulatory constraints of the Investment Company Act of 1940. This structure may have facilitated the integration of staking rewards.

    However, the effective yield to shareholders is partly dependent on the fund’s staking ratio. The current ratio of approximately 80.4% means that the fund’s actual yield distributions are influenced by how much Ether it keeps staked versus held in reserve. Any shifts in this ratio could impact future distributions.

    Furthermore, staking rewards on Ethereum can fluctuate as network conditions change. This inherent variability means that the yield generated by the ETF is not fixed. The fund aims to track the CoinDesk Ether Benchmark Rate, and its performance is subject to the underlying asset’s market dynamics and network-specific factors.

    While the ETF has demonstrated a functional model for yield generation within a US-listed Ether product, potential investors should be aware that staking rewards can move as network conditions change. The effective yield to shareholders also depends on the fund’s staking ratio, and any change in that ratio would ripple through to distributions. This could pave the way for similar offerings across the crypto ETP landscape, potentially attracting both institutional and retail participants seeking yield-bearing crypto exposure.

    Why This Matters

    The materials describe a narrow update: The Grayscale Ethereum Staking Mini ETF, which began offering staking in October 2025, has distributed over $33. Staking rewards on Ethereum can move as network conditions change.

    Broader Context

    Source materials place the factual news in this context: The fund operates as a grantor trust, which lets it sidestep the regulatory constraints of the Investment Company Act of 1940.

  • سهام توکنیزه ۳۹۵ درصد جهش کرد، اما پذیرش دیفای همچنان پایین است

    سهام توکنیزه ۳۹۵ درصد جهش کرد، اما پذیرش دیفای همچنان پایین است

    سهام توکنیزه شده در یک سال ۳۹۵ درصد رشد کرد، اما پذیرش در دیفای همچنان به طرز شگفت‌آوری پایین است

    ارزش کل سهام توکنیزه شده در زنجیره، از ۶۴۰ میلیون دلار در ۲۸ سپتامبر ۲۰۲۵ به ۳.۱۶ میلیارد دلار در ۲۸ سپتامبر ۲۰۲۶ افزایش یافته است. این رقم نشان‌دهنده رشد سالانه ۳۹۵ درصدی است.

    رشد چشمگیر در بازار دارایی‌های واقعی

    بر اساس گزارشی که با CryptoPotato به اشتراک گذاشته شده است، سهام توکنیزه شده در این دوره دومین دسته دارایی واقعی با سریع‌ترین رشد بوده است. سهام خصوصی توکنیزه شده با جهش ۹۳۵ درصدی، پیشتاز این رشد بوده است. این رشد همچنین سهم سهام توکنیزه شده در بازار گسترده‌تر دارایی‌های واقعی (RWA) را به ۸.۱ درصد رسانده است که تقریباً سه برابر سال گذشته است.

    شکاف‌های موجود در پذیرش دیفای

    با این حال، این اعداد نشان می‌دهند که بیشتر سهام توکنیزه شده در دیفای (امور مالی غیرمتمرکز) مورد استفاده قرار نمی‌گیرند. RedStone تخمین زده است که تنها حدود ۲.۶ درصد از کل عرضه به عنوان وثیقه وام‌دهی استفاده می‌شود. بیش از نیمی از این مقدار مربوط به xStocks در Kamino و Jupiter Lend است که ارزشی حدود ۴۳.۸ میلیون دلار دارد. سهام توکنیزه شده Forward Industries متعلق به Superstate در بازار Opening Bell کامینو نیز ۲۵.۴ میلیون دلار دیگر را به خود اختصاص داده است.

    bStocks در Lista DAO حدود ۷.۷ میلیون دلار به این رقم اضافه می‌کند. Ondo، با وجود اینکه بزرگترین صادرکننده است، فعالیت وام‌دهی بسیار کمی دارد. توکن‌های آن تنها حدود ۱,۴۰۰ دلار در Morpho پشتوانه دارند، در حالی که SPYon حدود ۴.۲ میلیون دلار در Frankencoin دارد. حدود ۴۲ درصد از عرضه سهام توکنیزه شده از نظر فنی می‌تواند به عنوان وثیقه دیفای استفاده شود. با وجود این، معامله‌گران بیشتر به مشتقات علاقه‌مند هستند تا وام‌دهی یا استقراض در برابر دارایی‌های واقعی. سهام توکنیزه شده عمدتاً به عنوان قراردادهای دائمی (perpetual contracts) در زنجیره معامله می‌شوند.

    حجم معاملات و ساعات معاملاتی

    تنها بایننس در اوت ۲۰۲۶ حجم ۳۴۲.۹ میلیارد دلاری در معاملات دائمی مرتبط با سهام را ثبت کرده است. این رقم بین ۳۲ تا ۴۳ برابر حجم معاملات سهام توکنیزه شده در همان ماه بوده است. در ۲۸ سپتامبر، قراردادهای دائمی سهام در صرافی‌های غیرمتمرکز ۳.۳ میلیارد دلار ارزش باز (open interest) داشتند که این خود بیشتر از کل عرضه سهام توکنیزه شده بود. معاملات حتی پس از بسته شدن بازارهای سنتی نیز متوقف نمی‌شوند. حدود ۵۵ درصد از معاملات سهام توکنیزه شده خارج از ساعات معاملاتی معمول انجام می‌شود.

    RedStone دریافت که قیمت‌های قراردادهای دائمی در عصر یکشنبه، در ۶۵ درصد از ۴۴۹ آخر هفته معاملاتی در Trade.xyz، جهت باز شدن بازار در روز دوشنبه را به درستی پیش‌بینی کرده‌اند. در حال حاضر حدود ۴.۰۴ میلیون سهامدار توکنیزه شده وجود دارد که میانگین موجودی آن‌ها حدود ۷۸۰ دلار است. اما مالکیت همچنان یک نگرانی عمده است. سه صادرکننده بزرگ تقریباً ۷۰ درصد از ارزش سهام توکنیزه شده در زنجیره را کنترل می‌کنند، با این حال توکن‌های آن‌ها به دارندگان مالکیت مستقیم سهام زیربنایی را نمی‌دهند. همچنین مواردی در مورد محصولات توکنیزه شده مورد مناقشه و بازپرداخت وجود داشته است.

    ریسک‌ها و مقررات

    با وجود این ریسک‌ها، سهام توکنیزه شده در سال گذشته عمدتاً از حوادث عمده در دیفای اجتناب کرده است. دستکاری در Edel Finance استثنای اصلی بود و زیان‌ها بین ۳۵۳,۰۰۰ تا ۴۰۳,۰۰۰ دلار تخمین زده شد.

    مقررات نیز در مناطق مختلف به طور متفاوتی در حال توسعه است. ایالات متحده عمدتاً از طریق معافیت‌های SEC و راهنمایی‌های کارکنان در حال پیشرفت است، در حالی که هنگ کنگ، کره جنوبی و ابوظبی گلوبال مارکت رویکردهای بیشتری را با هدایت رگولاتورها اتخاذ می‌کنند.

    هنگ کنگ قبلاً معاملات ثانویه ۲۴/۷ را برای صندوق‌های توکنیزه شده در پلتفرم‌های دارای مجوز مجاز کرده است. از سوی دیگر، کره جنوبی مسیری کندتر را در پیش گرفته است، زیرا انتظار می‌رود دسترسی گسترده‌تر به سهام توکنیزه شده پس از فاز دوم و پس از راه‌اندازی رجیستری خود در فوریه ۲۰۲۷ صورت گیرد.

  • شرکت توسعه دیفای مجوز بازخرید نامحدود سهام ممتاز چد را صادر کرد

    شرکت توسعه دیفای مجوز بازخرید نامحدود سهام ممتاز چد را صادر کرد

    شرکت DeFi Development Corp. (Nasdaq: DFDV) به خود اجازه خرید مجدد تمام سهام ممتاز CHAD خود را، از جمله سهامی که هنوز منتشر نکرده است، اعطا کرد. در تاریخ ۶ اکتبر ۲۰۲۶، هیئت مدیره این شرکت برنامه بازخرید سهام را بدون تاریخ پایان مشخص تصویب کرد. این برنامه شامل تمام سهام در گردش CHAD و هرگونه انتشار آتی خواهد بود.

    CHAD نام مستعار بازار و نماد معاملاتی سهام ممتاز دائمی متغیر سری C شرکت DFDV است. ارزش اسمی آن ۱۰ دلار برای هر سهم تعیین شده است. این سهام دائمی است، به این معنی که تاریخ سررسید ندارد و غیرقابل تبدیل است، یعنی دارندگان نمی‌توانند آن را با سهام عادی مبادله کنند.

    برنامه جدید تصویب شده به DFDV اجازه می‌دهد تا سهام CHAD را زمانی که زیر ارزش اسمی ۱۰ دلاری خود معامله می‌شوند، بازخرید کند. هرگونه بازخرید فرصت‌طلبانه خواهد بود و تنها زمانی اتفاق می‌افتد که سهام زیر ارزش اسمی قرار گیرد و مدیریت آن را خریدی جذاب بداند.

    هیئت مدیره اعلام کرده است که قصد فوری برای شروع خرید وجود ندارد. این شرکت ابتدا می‌خواهد CHAD به ارزش اسمی ۱۰ دلاری خود برسد یا به آن نزدیک شود. تنها پس از آن بازخریدها وارد عمل خواهند شد.

    مدیرعامل، جوزف اونوراتی، اولویت را به وضوح بیان کرد. تمرکز او بر تثبیت CHAD در ارزش اسمی قبل از هرگونه فعالیت بازخرید است.

    CHAD محصولی جدید است. DFDV از ۸ سپتامبر ۲۰۲۶ شروع به عرضه آن کرد و ۱.۳۷۵ میلیون سهم را به قیمت هر سهم ۸ دلار فروخت. این فروش اولیه حدود ۱۱ میلیون دلار درآمد داشت.

    CHAD دارای نرخ سود سالانه اولیه ۱۳ درصد است. از آنجایی که سهام به جای ارزش اسمی ۱۰ دلاری، به قیمت ۸ دلار فروخته شد، بازده مؤثر در قیمت عرضه حدود ۱۶.۲۵ درصد خواهد بود.

    عبارت “نرخ متغیر” در نام رسمی شایان ذکر است. رقم ۱۳ درصد به عنوان نرخ اولیه توصیف شده است، بنابراین دارندگان نباید فرض کنند که این نرخ برای همیشه ثابت است.

    در کنار اختیار بازخرید جدید، DFDV در حال حاضر یک برنامه ۳۰۰ میلیون دلاری در بازار (ATM) برای انتشار سهام CHAD اجرا می‌کند. یک برنامه ATM به شرکت اجازه می‌دهد تا سهام را به تدریج در بازار آزاد بفروشد، نه در یک عرضه بزرگ. بنابراین، این شرکت اکنون ابزاری برای فروش CHAD و ابزاری جداگانه برای بازخرید آن دارد.

    CHAD برای تأمین مالی یک هدف ایجاد شده است: سولانا بیشتر. DFDV قصد دارد از درآمدهای حاصل از انتشار CHAD عمدتاً برای خرید SOL اضافی، توکن بومی بلاکچین سولانا، استفاده کند.

    تا اواسط سپتامبر ۲۰۲۶، این شرکت حدود ۲.۳۹ میلیون SOL و معادل‌های آن را در اختیار داشت.

    جذابیت سهام ممتاز در این ساختار، کنترل رقیق شدن سهام است. هنگامی که یک شرکت خزانه داری سهام عادی را برای خرید توکن می‌فروشد، سهامداران فعلی سهم کمتری از شرکت را در اختیار دارند. سهام ممتاز بدون افزایش تعداد سهام عادی، وجه نقد جمع‌آوری می‌کند.

    این امر آنچه را که DFDV به عنوان یک چرخه انباشت مداوم توصیف می‌کند، ایجاد می‌کند: فروش سهام ممتاز، خرید SOL، تکرار، همه در حالی که درصد مالکیت سهامداران عادی را ثابت نگه می‌دارد. بده بستان آن صورتحساب سود سهام است که شرکت باید به دارندگان CHAD بپردازد.

    برای شرکت، این اقدام مجموعه ابزارهای مدیریت سرمایه آن را تکمیل می‌کند. با یک برنامه ۳۰۰ میلیون دلاری ATM در یک سو و یک برنامه بازخرید بدون محدودیت در سوی دیگر، DFDV می‌تواند به طور نظری CHAD را زمانی که تقاضا قوی است منتشر کند و زمانی که سهام ارزان معامله می‌شوند، آن را بازنشسته کند.

    خطراتی وجود دارد که باید مراقب بود. هر دلاری که صرف بازخرید CHAD می‌شود، دلاری است که صرف خرید SOL نمی‌شود، بنابراین بازخریدها با هدف اصلی انباشت شرکت در تضاد خواهند بود. تعهد سود سهام نیز کاری به وضعیت SOL ندارد. اگر توکن سقوط کند، DFDV همچنان موظف به پرداخت به دارندگان CHAD است.

    شاخص کلیدی برای پیگیری ساده است: CHAD در مقایسه با ارزش اسمی ۱۰ دلاری خود چگونه معامله می‌شود. تا زمانی که به آن نزدیک نشود، بازخرید در قفسه باقی می‌ماند.

  • پیش‌بینی کاهش نرخ بهره فدرال: صفر درصد کاهش در سال ۲۰۲۶ قیمت‌گذاری شد

    پیش‌بینی کاهش نرخ بهره فدرال: صفر درصد کاهش در سال ۲۰۲۶ قیمت‌گذاری شد

    پیش‌بینی کاهش نرخ بهره فدرال رزرو: بازار پیش‌بینی صفر کاهش در سال ۲۰۲۶ را با احتمال ۹۶ درصد قیمت‌گذاری کرد

    بازار پیش‌بینی Polymarket، احتمال صفر بار کاهش نرخ بهره توسط فدرال رزرو در باقی‌مانده سال ۲۰۲۶ را ۹۵.۹ درصد، یعنی حدود ۹۶ درصد، قیمت‌گذاری کرده است. این در حالی است که بازارهای پیش‌بینی و تحلیلگران همچنان انتظار حداقل یک افزایش دیگر را دارند.

    این یک سیگنال قوی بازار در مورد کاهش نرخ بهره است، نه یک پیش‌بینی رسمی از سوی فدرال رزرو، و این موضوع سوال جداگانه‌ای را بی‌پاسخ می‌گذارد: آیا افزایش دیگری در ماه اکتبر، دسامبر رخ خواهد داد یا اصلاً افزایشی نخواهیم داشت.

    قرارداد Polymarket در مورد کاهش نرخ بهره فدرال رزرو در سال ۲۰۲۶، تعداد کاهش‌هایی را که بانک مرکزی در طول سال تقویمی اعمال می‌کند، اندازه‌گیری می‌کند. در زمان بازیابی داده در تاریخ ۶ اکتبر، این رویداد مجموعاً ۵۳.۹ میلیون دلار حجم و ۴.۱۸ میلیون دلار نقدینگی را نشان داد؛ این ارقام فعالیت در قرارداد را توصیف می‌کنند، نه عمق نقدینگی بیت‌کوین یا پیش‌بینی جریان‌های رمزارز.

    فدرال رزرو در ماه سپتامبر، دامنه هدف خود را ۲۵ واحد پایه افزایش داد و به ۳.۷۵ تا ۴.۰۰ درصد رساند، پس از آنکه کاهش در دسامبر ۲۰۲۵ آن را به ۳.۵۰ تا ۳.۷۵ درصد کاهش داده بود. نمودار نقطه‌ای سپتامبر، نرخ وجوه فدرال را تا پایان سال ۴.۱ درصد پیش‌بینی کرد، در حالی که اکثر شرکت‌کنندگان حداقل یک افزایش دیگر را پیش‌بینی می‌کردند.

    توصیف اصلی بازار به انبساط اقتصادی قوی، بیکاری حدود ۴.۱ تا ۴.۲ درصد و تورم هسته نزدیک به ۳.۴ درصد به عنوان دلایلی اشاره دارد که موضع انقباضی همچنان محتمل است. این شرایط به توضیح اینکه چرا بازگشت به کاهش نرخ بهره بعید تلقی می‌شود، کمک می‌کند، اما این به معنای اجتناب‌ناپذیر بودن افزایش دیگر نیست.

    خوانش‌های ضعیف‌تر تورم، زمان‌بندی را پیچیده کرده است. رویترز گزارش داد که تورم هزینه‌های مصرف شخصی در ماه اوت نسبت به سال قبل ۳.۴ درصد افزایش یافته است که کمتر از برآورد ۳.۷ درصدی در نظرسنجی اقتصاددانان این خبرگزاری بود.

    پس از انتشار این داده‌ها، گلدمن ساکس و چندین کارگزاری دیگر، انتظار خود را برای افزایش ۲۵ واحد پایه‌ای بعدی از اکتبر به دسامبر تغییر دادند. خوانش شاخص هزینه‌های مصرف شخصی (PCE) برای دارایی‌های ریسکی نیز اهمیت دارد، زیرا تورمی که بدون ایجاد کاهش نرخ بهره کاهش می‌یابد، همچنان می‌تواند نرخ‌های واقعی را انقباضی نگه دارد.

    قیمت‌گذاری صفر کاهش، طی ۲۴ ساعت ۰.۱ درصد کاهش یافته بود. این رویداد همچنان باز بود و قرار بود در ۱ ژانویه ۲۰۲۷ بسته شود، بنابراین این خوانش‌ها منعکس‌کننده ریسک‌پذیری معامله‌گران است، نه یک نتیجه قطعی یا نظرسنجی از مشارکت‌کنندگان بازار.

    نکته مهم این است که قرارداد صفر کاهش، قرارداد افزایش نیست. این قرارداد کاهش‌ها را می‌شمارد، بنابراین فدرال رزرو می‌تواند نرخ‌ها را تا پایان سال ثابت نگه دارد و نتیجه همچنان می‌تواند صفر کاهش باشد؛ افزایش بیشتر نیز تعداد کاهش‌ها را صفر نگه می‌دارد. این تمایز توضیح می‌دهد که چگونه قیمت‌گذاری عدم کاهش Polymarket می‌تواند با پیش‌بینی‌های کارگزاری که عمدتاً خواستار یک افزایش سه‌ماهه دیگر هستند، همزیستی داشته باشد.

    قوی‌ترین نتیجه‌گیری بازار این است که معامله‌گران فضای کمی برای کاهش در سال ۲۰۲۶ می‌بینند، نه اینکه بر سر نرخ نهایی یا تصمیم جلسه بعدی توافق داشته باشند. برای رمزارزها، این بدان معناست که پس‌زمینه سیاستی انقباضی باقی می‌ماند: نرخ‌های بالاتر می‌تواند بر اشتیاق به ریسک و شرایط تامین مالی فشار وارد کند، اما این قرارداد به تنهایی جهت یا مقیاس حرکت بعدی بیت‌کوین را تعیین نمی‌کند.

    گلدمن ساکس با مشاهده سقوط احتمالات بازار، پیش‌بینی خود را برای افزایش بعدی نرخ فدرال از اکتبر به دسامبر موکول کرد و “شانس قوی” را دید که FOMC در نهایت به این نتیجه برسد که افزایش نرخ اضافی ضروری نیست. “بر اساس گزارش تورم امروز، ما اکنون انتظار رشد ۳.۰ درصدی را برای… [لینک توییت حذف شده است]”

    جلسات اکتبر و دسامبر، همراه با گزارش‌های آتی تورم و بازار کار، آزمون‌های کلیدی بعدی هستند که در توصیف بازار شناسایی شده‌اند. رویترز گزارش داد که CME FedWatch احتمال افزایش در اکتبر را نزدیک به ۳۸ درصد قرار داده بود که نسبت به تقریباً ۷۱ درصد در هفته قبل کاهش یافته است و نشان می‌دهد که انتظارات با ورود داده‌ها چقدر سریع می‌تواند تغییر کند.

    حفظ نرخ در اکتبر، دسامبر را به نقطه تصمیم‌گیری اصلی برای کارگزاری‌هایی که افزایش دیگری را پیش‌بینی می‌کنند، تبدیل می‌کند. افزایش در اکتبر مسیر انقباضی را تقویت می‌کند، در حالی که تورم خنک‌تر و خوانش‌های ضعیف‌تر بازار کار می‌تواند مورد بحث برای حرکت دوم را کاهش دهد، بدون اینکه مورد بحث برای کاهش را دوباره باز کند.

    بازار وزن تقریباً کاملی را به عدم کاهش اختصاص می‌دهد، با این حال، مسیر رسیدن به این نتیجه به داده‌ها و تصمیمات جلسه به جلسه حساس است. معامله‌گرانی که فدرال رزرو را دنبال می‌کنند، باید قیمت Polymarket را به عنوان احتمالی برای یک نتیجه مشخص در سال تقویمی در نظر بگیرند، نه به عنوان یک جدول زمانی دقیق برای سیاست یا یک سیگنال مستقیم از نقدینگی بیت‌کوین.