Author: Admin_Up

  • XRP Faces Uncertainty After Resistance Rejection

    XRP Faces Uncertainty After Resistance Rejection

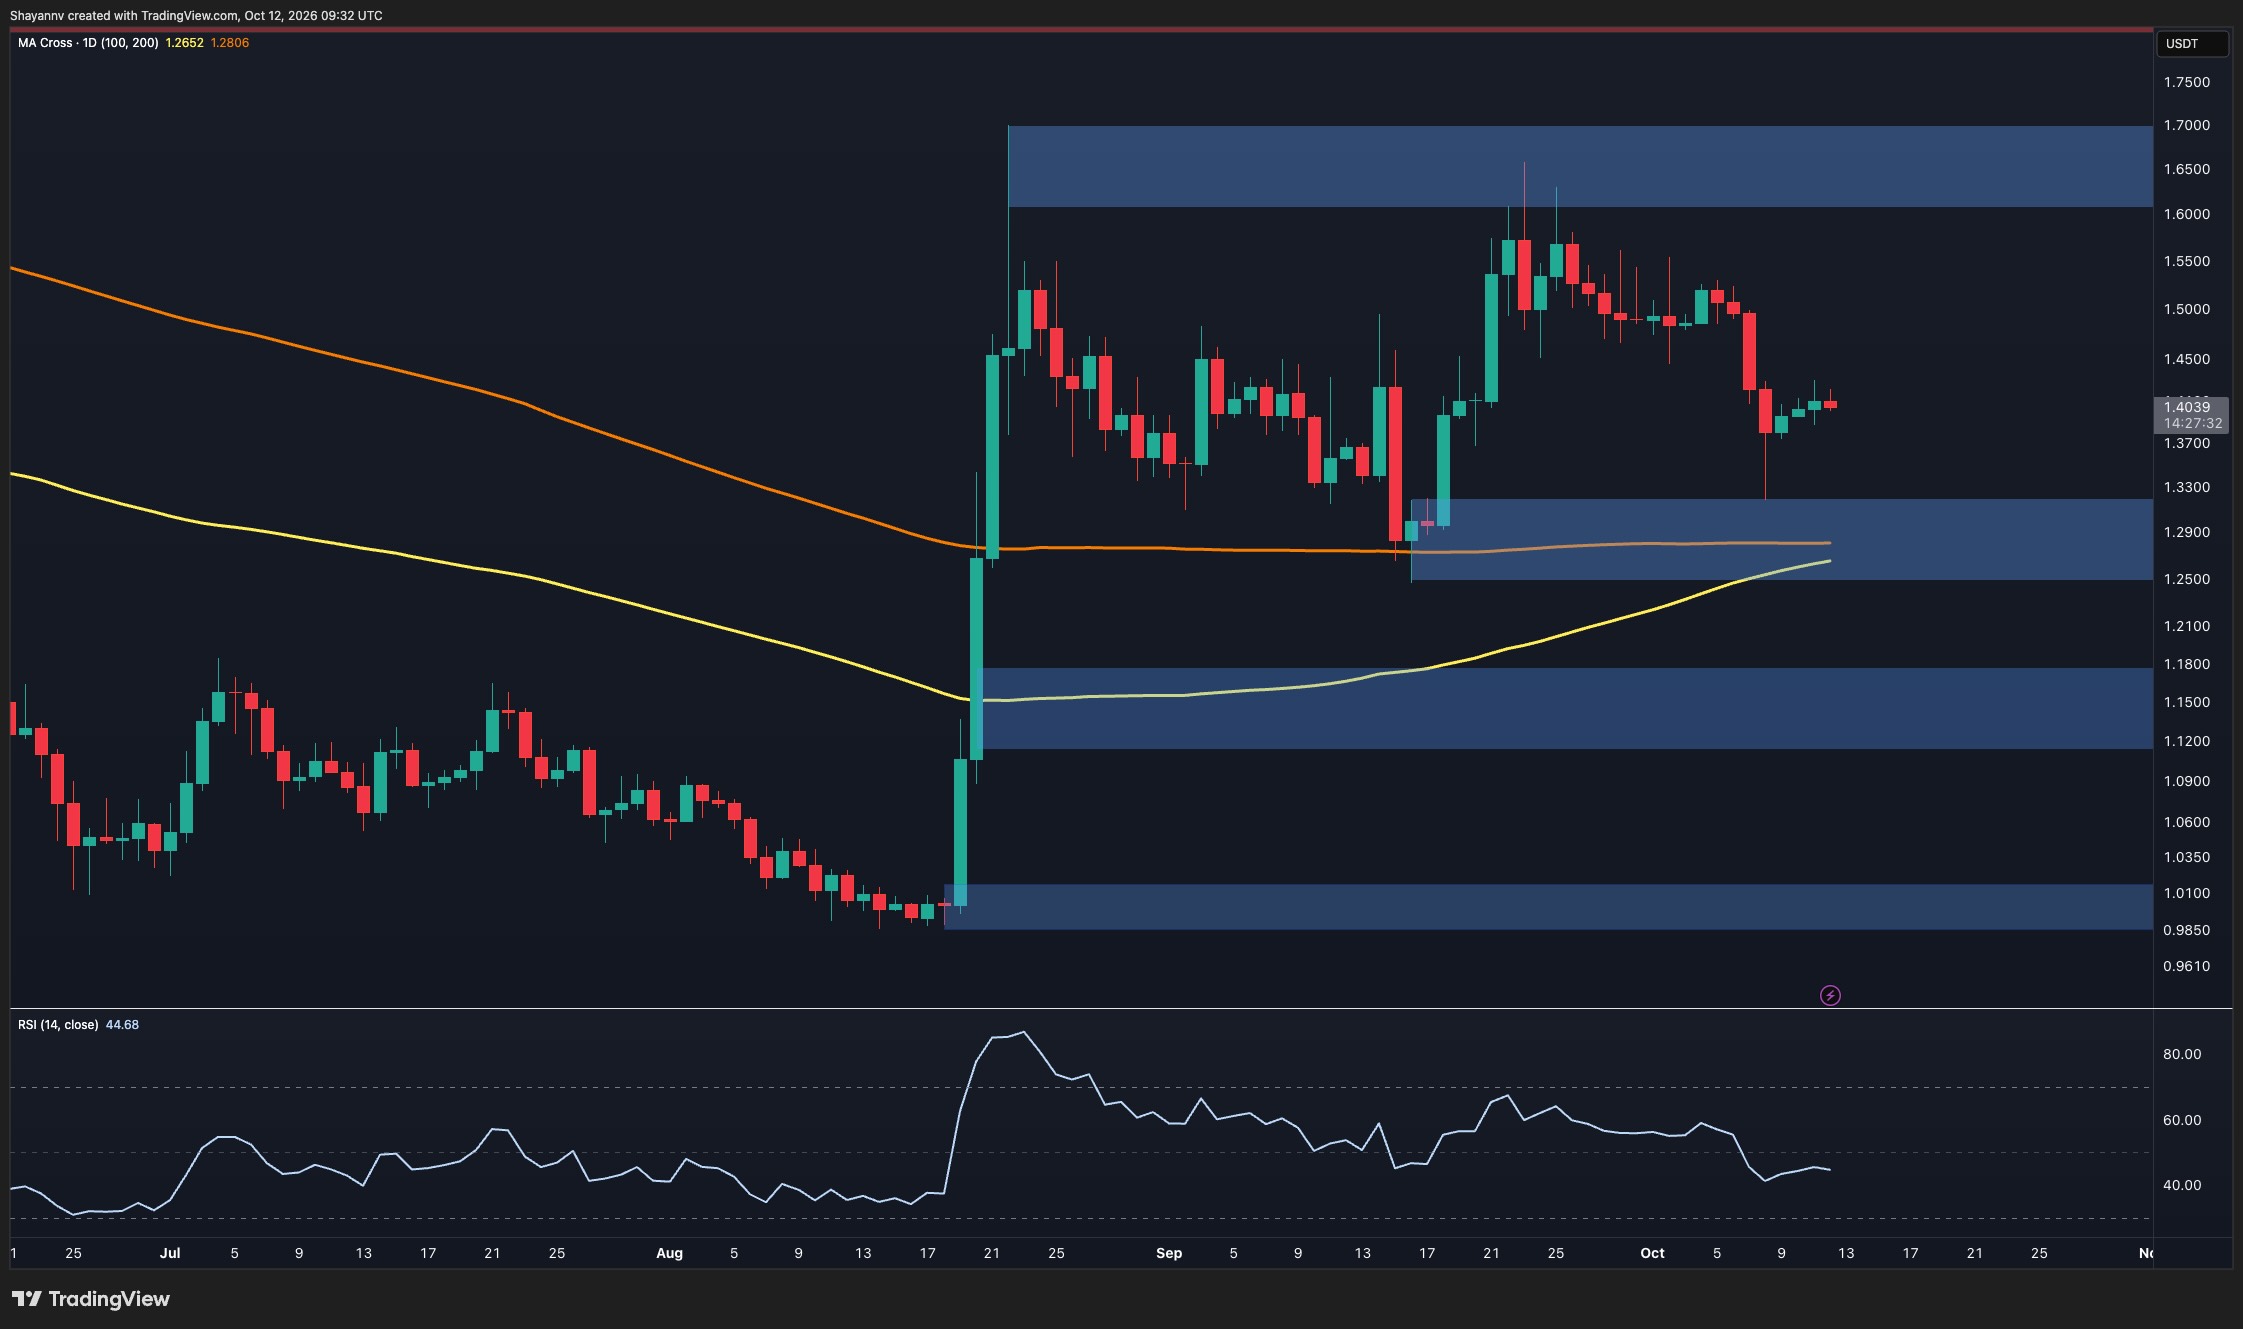
    XRP’s recent surge has faltered near the $1.40 mark, following a significant downturn from its prior consolidation phase. While buyers have shown interest around a key demand area, the cryptocurrency’s price is currently struggling to overcome immediate resistance and remains within a corrective pattern.

    On the daily chart, Ripple’s native token has continued its corrective move after being rejected from the $1.61-$1.70 resistance zone. The latest sell-off saw the price dip below the $1.48-$1.50 consolidation range, with a notable lower wick extending to approximately $1.32 before buyers intervened. Subsequent trading sessions have shown stabilization around $1.40, though the recovery has lacked sustained momentum.

    The $1.25-$1.32 demand zone is proving to be a critical level. This area coincides with the 100-day and 200-day moving averages, which are situated near $1.265 and $1.281, respectively. The upward trajectory of the 100-day average, as it approaches the 200-day average from below, hints at a potential bullish crossover, though this remains unconfirmed. Concurrently, the daily Relative Strength Index (RSI) hovers around 45, indicating that momentum is still below the neutral mark despite the recent bounce.

    Sustaining the current demand zone could help preserve the broader recovery trend and pave the way for another attempt at the $1.48-$1.52 resistance area. Beyond that, the $1.61-$1.70 supply zone stands as the primary obstacle to further upside. Conversely, a decisive break below $1.25 would undermine the recovery structure and expose the next significant support zone, located between $1.11 and $1.18.

    Technical Outlook on Shorter Timeframes

    The 4-hour chart illustrates XRP trading within a descending channel, characterized by a series of lower highs that reinforce the corrective trend. The recent decline saw the price breach the $1.43-$1.45 support level before briefly touching the channel’s lower boundary near $1.32. Buyers then initiated a rebound, pushing the price back towards $1.42, where it encountered renewed selling pressure.

    The former $1.43-$1.45 demand zone has now transitioned into an overhead resistance area. Its proximity to the upper boundary of the descending channel presents a substantial hurdle for upward price movement. A sustained push above both these levels would offer an initial indication that selling pressure is abating and could potentially open the path towards the $1.48-$1.52 resistance region.

    Until such a breakout materializes, the current rebound appears to be a corrective phase. A loss of immediate support around $1.38 would bring the $1.34-$1.35 area back into focus, followed by the more significant $1.25-$1.32 demand zone. Consequently, the market’s reaction to the $1.43-$1.45 resistance area will be pivotal in determining whether XRP can break free from its descending channel or remains susceptible to further declines.
  • Kraken Secures UAE License, Eyes Dubai Expansion

    Kraken Secures UAE License, Eyes Dubai Expansion

    Kraken Secures Full Dubai License, Poised for UAE Market Entry

    Cryptocurrency exchange Kraken is set to launch its services in the United Arab Emirates following the acquisition of full market approval from Dubai’s Virtual Asset Regulatory Authority (VARA). This landmark decision permits Kraken’s parent company, Payward, to operate as a licensed virtual asset service provider within Dubai, catering to retail, professional, and institutional investors across the region.

    Initial Offerings and Future Expansion

    Upon launch, customers in the UAE will gain access to spot and margin trading, with trading pairs denominated in the UAE dirham (AED). A significant enhancement for users will be the ability to directly deposit and withdraw funds in dirhams, potentially eliminating the need to convert other currencies for trading activities.

    The initial service lineup will also encompass on-chain staking, xStocks, and Kraken’s crypto transfer service, Krak. Institutional clients can expect access to over-the-counter (OTC) spot trading and Kraken Prime. The company has indicated plans to progressively introduce additional products, with crypto derivatives and a broader spectrum of yield opportunities anticipated for release in late 2026 and into 2027, subject to further regulatory clearances. Furthermore, Payward intends to extend its trading infrastructure to regional partners through an embedded “trading-as-a-service” model.

    Regulatory Milestone and Global Footprint

    This latest approval represents the final phase of VARA’s licensing process. It follows a preliminary approval granted to Payward in May 2026, which enabled the company to finalize its operational setup before onboarding customers. Payward currently holds over 100 licenses and registrations globally, with a regulatory presence spanning Europe, the Americas, Asia-Pacific, and the Middle East.

    Arjun Sethi, Co-CEO of Payward and Kraken, commented on the development, stating, “From launch, clients in the UAE get the same order book and multi-asset coverage we run in every other market, under one of the clearest regulatory frameworks in the world. Payward’s regulatory infrastructure now connects them directly to Kraken’s market-leading liquidity, along with a growing range of opportunities across digital assets.”

    A Busy Year for Kraken

    Kraken has experienced a dynamic year. In April, Deutsche Börse invested $200 million in the crypto exchange. In June, Kraken partnered with Maple to introduce institutional-grade lending protections on the blockchain via a facility for digital asset-backed loans. More recently, in September, Nasdaq agreed to invest an additional $100 million in Payward, valuing the parent company at $21 billion. The two entities are also collaborating on tokenized stocks, with a targeted launch for the second quarter of 2027.

  • UK AI Security Institute Regains Access to Frontier AI Models After 17-Day Interruption

    UK AI Security Institute Regains Access to Frontier AI Models After 17-Day Interruption

    The UK AI Security Institute (AISI) has regained access to pre-release frontier AI models from US developers, concluding a 17-day period during which access was frozen. The interruption, which began around September 24, 2026, was reportedly due to a request from the Office of the National Cyber Director prioritizing US safety reviews.

    Access was restored on October 11, 2026. During the freeze, Anthropic notably withheld its Claude Mythos 5.1 model from non-US entities. UK AI Minister Kanishka Narayan is credited with playing a role in securing the renewed access for the AISI.

    Background on AISI and Voluntary Agreements

    The AISI, established in 2023 following the international AI Safety Summit at Bletchley Park, operates under voluntary agreements. These agreements, struck in 2023, mean the institute’s access to cutting-edge AI systems depends on developers choosing to share their models. The institute employs over 100 technical experts focused on safety evaluations. Previously, the AISI evaluated OpenAI’s GPT-6 Astra, an effort that contributed to its global role in assessing frontier models.

    National Priorities vs. International Collaboration

    The recent interruption highlighted the tension between international safety testing commitments and national priorities. When the Office of the National Cyber Director requested that domestic safety reviews take precedence, the existing framework adjusted accordingly. Anthropic’s decision to restrict access to its Claude Mythos 5.1 model for non-US entities during this period illustrated this dynamic, demonstrating how companies may balance global safety commitments with signals from their home government.

    The restoration of access may alleviate concerns that AI safety testing could become fragmented along national lines. According to the article, this development could reassure global researchers and technology investors who may have worried about a divergence between US and UK approaches to AI governance. The episode is also seen as setting a precedent that other nations pursuing international AI regulation through collaboration may observe.

    Future Outlook and Remaining Uncertainties

    Among the models now under review by the AISI is Google’s Gemini 4 Argon. Whether Anthropic’s Claude Mythos 5.1 will subsequently be shared with non-US entities is considered an early indicator of how normalized international access has become.

    Looking ahead, several uncertainties remain. It is unclear whether Anthropic will share its Claude Mythos 5.1 model with non-US entities. Additionally, questions persist about whether the US will formalize priority rules for domestic safety reviews, if more developers will resume sharing models with non-US evaluators, and whether the current voluntary framework from 2023 will be replaced by a more robust structure. The source states that AISI officials have pointed to future collaborations focused on using advanced AI to strengthen cyber defenses, an area that aligns with the concerns of the office that initiated the review prioritization.

    The timeline of events includes the establishment of AISI and its voluntary agreements in 2023, the approximate start of the access freeze on September 24, 2026, and the restoration of access on October 11, 2026.

    Why This Matters

    The materials describe a narrow update: The UK AI Security Institute had its access to pre-release frontier AI models from US developers frozen for 17 days, starting around September 24, 2026, due to a request from the Office of the National Cyber Director prioritizing US safety reviews. Whether Anthropic’s Claude Mythos 5.1 will be shared with non-US entities.

    Broader Context

    Source materials place the factual news in this context: AISI was set up in 2023, following the international AI Safety Summit held at Bletchley Park.

  • A7: تحولی نو در بازار پرداخت‌های بین‌المللی

    A7: تحولی نو در بازار پرداخت‌های بین‌المللی

    A7 از راه‌اندازی سرویسی برای تحول در بازار پرداخت‌های بین‌المللی خبر داد

    مسکو، روسیه – ۱۲ اکتبر ۲۰۲۶ – سیستم تسویه حساب بین‌المللی روسیه، A7، که توسط بانک PSB راه‌اندازی شده است، روز ۱۳ اکتبر از A7 International رونمایی خواهد کرد. این سرویس جدید امکان پرداخت صورت‌حساب‌های طرف‌های خارجی را با استفاده از USDT فراهم می‌کند و وجوه از طریق انتقال بانکی استاندارد SWIFT به ارز مورد نیاز واریز خواهد شد.

    این خدمت در درجه اول اپراتورهای تجارت خارجی را هدف قرار داده است، اما افراد نیز می‌توانند از مشتریان واجد شرایط باشند. کارمزد این سرویس ثابت و معادل ۰.۳ درصد تعیین شده است.

    پتر فرادکوف، رئیس هیئت مدیره بانک PSB، و ایلان شور، مدیرعامل A7، در تاریخ ۱۳ اکتبر ساعت ۱۳:۱۳ به تشریح جزئیات این پیشنهاد جدید خواهند پرداخت.

    برای پیوستن به پخش زنده و کسب اطلاعات بیشتر در مورد این پروژه جدید، می‌توانید از لینک زیر استفاده کنید:
    https://a7.biz/live

    درباره A7:
    A7 یک شرکت جهانی فناوری مالی است که در زمینه پرداخت‌های بین‌المللی و راه‌حل‌های تسویه حساب برای تجارت بین‌المللی تخصص دارد. این شرکت در سال ۲۰۲۴ با مشارکت بانک PSB تأسیس شد.

    A7 در حال توسعه یک زیرساخت پرداخت جهانی مستقل در بیش از ۱۰۰ کشور است که تخصص مالی جهانی، فناوری پیشرفته و انطباق با مقررات را ترکیب می‌کند. محصولات این شرکت شامل پرداخت‌های بین‌المللی، دارایی‌های مالی دیجیتال و اسناد اعتباری می‌شود.

    گروه A7 با ۱۵,۰۰۰ مشتری همکاری می‌کند و روزانه حدود ۲,۰۰۰ تراکنش از طریق این سیستم پردازش می‌شود. در سال ۲۰۲۵، تقریباً ۱۹ درصد از تسویه حساب‌های تجارت فرامرزی شرکت‌های روسی از طریق A7 پردازش شد. در اکتبر ۲۰۲۵، A7 رتبه اعتباری AA(RU) را با چشم‌انداز پایدار از ACRA دریافت کرد.

  • اوراق قرضه بلایای طبیعی به بلاک‌چین می‌آیند!

    اوراق قرضه بلایای طبیعی به بلاک‌چین می‌آیند!

    بحران آب و هوایی جهانی، تقاضا برای تأمین مالی اقلیمی را افزایش می‌دهد؛ ادغام بیمه و بلاک‌چین برای پر کردن شکاف عظیم تضمین‌ها

    تشدید رویدادهای آب و هوایی شدید در سراسر جهان، تقاضا برای تأمین مالی اقلیمی را به شدت افزایش داده و شکاف عظیم در پوشش بیمه‌ای، ادغام صنعت بیمه و فناوری بلاک‌چین را تسریع می‌بخشد. شرکت حقوقی برجسته برمودایی، Harneys، در همکاری با پلتفرم توکنیزه‌سازی dropRWA، اعلام کرده است که قصد دارد در اوایل سال ۲۰۲۷ “اوراق قرضه فاجعه توکنیزه‌شده (Tokenized Cat Bonds)” را منتشر کند. این اقدام با هدف کاهش آستانه سرمایه‌گذاری بالای ۲۵۰ هزار دلاری اوراق قرضه فاجعه سنتی، بازاری جدید از دارایی‌های پوشش ریسک در سطح سازمانی را برای حوزه دارایی‌های دنیای واقعی (RWA) ایجاد خواهد کرد.

    زیان‌های فاجعه‌بار و شکاف بیمه‌ای رو به رشد

    زیان‌های اقتصادی ناشی از بلایای طبیعی در سطح جهانی همچنان بالا باقی مانده است. در سال گذشته، خسارات آب و هوایی جهانی به ۲۲ میلیارد دلار رسید، در حالی که تنها ۱۰.۷ میلیارد دلار از این مبلغ توسط بیمه پوشش داده شد. این شکاف عظیم ۱۱.۳ میلیارد دلاری، مستقیماً بر دوش خانواده‌ها، کسب‌وکارها و دولت‌ها افتاد. برای توزیع ریسک‌های مالی عظیم ناشی از طوفان‌ها، آتش‌سوزی‌ها و زلزله‌ها، شرکت‌های بیمه به طور فزاینده‌ای به بازارهای سرمایه برای انتشار اوراق قرضه فاجعه (Cat Bonds) روی آورده‌اند که حجم انتشار آن‌ها به طور مداوم در حال افزایش است.

    بر اساس گزارش اخیر Artemis، که اوراق بهادار مرتبط با بیمه را رصد می‌کند، تا ژوئن سال جاری، مانده اوراق قرضه فاجعه در سراسر جهان از ۶۵.۶ میلیارد دلار فراتر رفته است. در سه ماهه دوم، حجم انتشار جدید در یک فصل به ۱۱.۳ میلیارد دلار رسید که رکورد تاریخی را شکست. برای افزایش بیشتر مشارکت سرمایه و پر کردن شکاف عظیم بیمه‌ای، Harneys، شرکت حقوقی متخصص در امور بیمه جهانی، اعلام کرده است که با پلتفرم توکنیزه‌سازی dropRWA همکاری خواهد کرد تا در اوایل سال ۲۰۲۷ “اوراق قرضه فاجعه توکنیزه‌شده” را به طور رسمی منتشر کند.

    کاهش آستانه سرمایه‌گذاری و دسترسی گسترده‌تر

    بازار سنتی اوراق قرضه فاجعه در گذشته عمدتاً برای نهادهای بزرگ و صندوق‌های پوشش ریسک حرفه‌ای باز بود و حداقل آستانه سرمایه‌گذاری معمولاً بیش از ۲۵۰ هزار دلار (حدود ۸ میلیون دلار تایوان) بود که دسترسی سرمایه‌گذاران عادی را دشوار می‌کرد. هسته اصلی طرح Harneys و dropRWA، ایجاد چارچوبی مطابق با مقررات اوراق بهادار، بیمه و حمایت از سرمایه‌گذار است. هر توکن، مالکیت قانونی اوراق قرضه فاجعه را خواهد داشت و از طریق مکانیزم “کسر (Fractionalization)”، آستانه سرمایه‌گذاری را به طور قابل توجهی کاهش می‌دهد و به سرمایه‌گذاران اجازه می‌دهد تا با سرمایه‌های چند هزار دلاری در این نوع دارایی‌های غیرهمبسته شرکت کنند.

    اطمینان از ماهیت بیمه‌ای، نه قمار

    در پاسخ به نگرانی‌های احتمالی بازار، هنری تاکر، مدیر عامل گروه بیمه حرفه‌ای Hearns، در مصاحبه‌ای تأکید کرد که چارچوب توکنیزه‌سازی، بیمه فاجعه را به یک قمار خرده‌فروشی تصادفی تبدیل نخواهد کرد: “شما در حال خرید حق شرط‌بندی در کازینو نیستید؛ این وجوه ۱۰۰ درصد به طور کامل در یک ریسک بیمه‌ای با ساختار مشخص سرمایه‌گذاری می‌شوند.”

    پوشش بیمه‌ای ناکافی در آسیا و نقش بلاک‌چین

    داده‌های OECD (سازمان همکاری و توسعه اقتصادی) نشان می‌دهد که در سال ۲۰۲۳، ۹۱ درصد از خسارات ناشی از بلایای طبیعی در منطقه آسیا و اقیانوسیه تحت پوشش هیچ بیمه‌ای قرار نگرفته است. به دلیل کمبود داده‌های تاریخی خسارت و مدل‌های دقیق فاجعه، شرکت‌های بیمه اتکایی در مناطق پرخطر اغلب در قیمت‌گذاری دقیق با مشکل مواجه هستند و این امر منجر به وضعیت “عدم دسترسی به بیمه” در بسیاری از مناطق شده است.

    هنری تاکر اشاره کرد که ریسک سیل و طوفان در جنوب شرقی آسیا نمونه‌ای کلاسیک از دشواری قیمت‌گذاری در بازار سنتی بیمه اتکایی است. از طریق چارچوب توکنیزه‌سازی، بیمه‌گران حرفه‌ای می‌توانند برای ریسک‌های خاص و منفرد سرمایه جذب کنند، مفروضات ریسک و نرخ بازده را به طور شفاف اعلام کنند و از طریق بازارهای سرمایه در زنجیره، شکاف‌های سیستم بیمه سنتی را پر کنند.

    سابقه موفقیت‌آمیز اوراق قرضه فاجعه در تأمین مالی عمومی

    استفاده از اوراق قرضه فاجعه برای تأمین مالی عمومی سابقه موفقیت‌آمیزی دارد. بانک جهانی در ماه مه امسال، اوراق قرضه فاجعه طوفان به ارزش ۲۰۰ میلیون دلار را برای جامائیکا ترتیب داد. فیوال ویلیامز، وزیر دارایی جامائیکا، این اقدام را “بخشی حیاتی از استراتژی تاب‌آوری ملی برای تضمین دسترسی به بازارهای سرمایه” خواند و تأیید کرد که اوراق قرضه فاجعه می‌تواند زیرساخت مالی برای ایجاد تاب‌آوری اقلیمی در کشورهای در حال توسعه باشد.

    چشم‌انداز تایوان: فرصتی برای ابزارهای پوشش ریسک جدید

    از منظر تایوان، تراکم بیمه بلایای طبیعی در این کشور در آسیا در رتبه بالایی قرار دارد، اما عمدتاً بر روی موارد پرخطر مانند زلزله و طوفان متمرکز است. سالانه به طور متوسط ۳ تا ۴ طوفان به تایوان حمله می‌کند و فعالیت‌های لرزه‌ای نیز مکررتر است، بنابراین تقاضا برای ابزارهای پوشش ریسک فاجعه در بازار بسیار زیاد است. در حال حاضر، بازار RWA تایوان عمدتاً بر اوراق قرضه دولتی آمریکا توکنیزه‌شده و وام‌های مسکن توکنیزه‌شده متمرکز است و در حوزه اوراق قرضه فاجعه هنوز خلأ وجود دارد. اگر مزیت آستانه سرمایه‌گذاری پایین توکنیزه‌سازی در آینده به داخل کشور وارد شود، می‌تواند گزینه‌های جدیدی برای تخصیص پوشش ریسک برای مؤسسات مالی و سرمایه‌گذاران تایوانی فراهم کند.

    اگرچه توکنیزه‌سازی به خودی خود نمی‌تواند خسارات ناشی از طوفان، سیل یا آتش‌سوزی را مستقیماً کاهش دهد و تضمین نمی‌کند که ساکنان مناطق پرخطر بتوانند بیمه ارزان‌تری خریداری کنند، اما تیم Harneys معتقد است که استفاده از توکن‌ها به عنوان سوابق مالکیت قانونی و کوچک‌سازی واحدهای سرمایه‌گذاری، می‌تواند نقدینگی عظیمی را به بازارهای بسته در سطح سازمانی وارد کند. مقیاس انتشار و عملکرد بازده اولین اوراق قرضه فاجعه توکنیزه‌شده که در اوایل سال ۲۰۲۷ منتشر خواهد شد، اولین شاخص کلیدی برای اعتبارسنجی بازار دارایی‌های اقلیمی RWA در سطح جهانی خواهد بود.

  • گزارش سه‌ماهه سوم ۲۰۲۶ ترون: تسویه ۲.۲۱ تریلیون دلاری استیبل‌کوین با رشد فعالیت شبکه

    گزارش سه‌ماهه سوم ۲۰۲۶ ترون: تسویه ۲.۲۱ تریلیون دلاری استیبل‌کوین با رشد فعالیت شبکه

    ژنو، سوئیس، ۱۲ اکتبر ۲۰۲۶ – TRON DAO، سازمان خودگردان غیرمتمرکز (DAO) با حاکمیت جامعه که به تسریع تمرکززدایی اینترنت از طریق فناوری بلاک‌چین و برنامه‌های غیرمتمرکز (dApps) اختصاص دارد، امروز یافته‌های کلیدی گزارش اکوسیستم سه‌ماهه سوم ۲۰۲۶ TRON را برجسته کرد. این گزارش به بررسی فعالیت شبکه، تسویه استیبل‌کوین‌ها، نقدینگی، اقتصاد توکن، فعالیت توسعه‌دهندگان، تمرکززدایی و حاکمیت پروتکل در طول سه ماهه سوم سال ۲۰۲۶ می‌پردازد.

    TRON در سه‌ماهه سوم ۲۰۲۶ از مرز ۳۰ تریلیون دلار در حجم تراکنش تجمعی عبور کرد و نقطه عطف دیگری را برای شبکه‌ای که به عنوان زیرساخت تسویه استیبل‌کوین و انتقال دارایی‌های دیجیتال مورد استفاده قرار می‌گیرد، رقم زد. همزمان، عرضه استیبل‌کوین‌ها و ارزش کل قفل شده (TVL) به گسترش خود ادامه داد، در حالی که پایگاه آدرس‌های فعال شبکه رشد کرد و فعالیت تراکنش‌ها به طور کلی ثابت ماند.

    بینش‌های کلیدی

    در سه‌ماهه سوم، TRON از مرز ۳۰ تریلیون دلار در حجم تراکنش تجمعی عبور کرد. تسویه استیبل‌کوین‌ها در دوره گزارش‌دهی سه‌ماهه سوم به ۲.۲۱ تریلیون دلار رسید و میانگین حجم روزانه با ۳.۹ درصد افزایش نسبت به سه‌ماهه دوم به ۲۴.۰۵ میلیارد دلار رسید. شرکت Canary Capital در تاریخ ۹ سپتامبر ۲۰۲۶ صندوق ETF استیک شده TRX (TRXS) را راه‌اندازی کرد. TRXS به سرمایه‌گذاران امکان دسترسی به قیمت لحظه‌ای TRX – توکن کاربردی و حاکمیتی بومی شبکه بلاک‌چین TRON – را در کنار پاداش‌های خالص استیکینگ غیرفعال که مستقیماً در ارزش خالص دارایی روزانه صندوق منعکس می‌شود، می‌دهد. تیم TRON DAO در تاریخ ۲۹ سپتامبر زنگ بسته شدن بورس Cboe در شیکاگو را به صدا درآورد تا راه‌اندازی این صندوق را جشن بگیرد.

    TRON در سه‌ماهه سوم ۲۰۲۶ همکاری‌های اکوسیستمی خود را گسترش داد و از طریق Anchorage Digital، Bitnomial، Backpack، Ethena و Ducat، خدمات نگهداری سازمانی و استیکینگ، بازارهای معاملاتی جدید و محصولات دلار دیجیتال را اضافه کرد. ادغام‌های مربوط به پرداخت، کیف پول، زنجیره‌ای و توسعه‌دهندگان نیز دسترسی را گسترش داده و زیرساخت برنامه‌های پرداخت، خزانه و DeFi را تقویت کردند.

    عرضه استیبل‌کوین‌ها و ارزش کل قفل شده (TVL) به گسترش خود ادامه داد. عرضه USDT و USDD به ۹۳.۸۸ میلیارد دلار رسید که ۵.۵ درصد نسبت به سه‌ماهه دوم افزایش یافته است، در حالی که TVL شامل استیکینگ به ۲۸.۲۱ میلیارد دلار و TVL بدون احتساب استیکینگ (DeFi TVL) به ۱۳.۰۵ میلیارد دلار رسید.

    پایگاه آدرس‌های فعال گسترش یافت در حالی که فراوانی تراکنش‌ها ثابت ماند. میانگین آدرس‌های فعال ماهانه متحرک با ۹.۸ درصد افزایش به ۱۸ میلیون رسید.

    تولید کارمزد شبکه تعدیل شد. کارمزدها در طول سه‌ماهه سوم مجموعاً ۷۰۱.۴ میلیون دلار بود که به طور متوسط ۷.۶۲ میلیون دلار در روز است، که ۴.۰ درصد نسبت به سه‌ماهه دوم کاهش یافته است. میانگین کارمزد تراکنش روزانه از ۰.۶۶۸ دلار به ۰.۶۴۳ دلار کاهش یافت.

    اکوسیستم TRON در سه‌ماهه سوم به گسترش خود ادامه داد و ادغام‌های جدیدی در حوزه‌های خدمات سازمانی، معاملات، استیبل‌کوین‌ها، پرداخت‌ها، کیف پول‌ها و زیرساخت توسعه‌دهندگان را شامل شد. Anchorage Digital استیکینگ TRX و نگهداری TRC-20 را اضافه کرد، در حالی که Bitnomial و Backpack دسترسی به بازارهای TRX را گسترش دادند. Ethena، USDe و sUSDe را به TRON آورد و Ducat زیرساخت مالی مبتنی بر بیت‌کوین خود را به اکوسیستم استیبل‌کوین شبکه متصل کرد.

    این سه‌ماهه همچنین قابلیت‌های جدیدی را برای کاربران و توسعه‌دهندگان به ارمغان آورد. MoonPay تراکنش‌های بدون کارمزد را از طریق Trust Wallet معرفی کرد و نیاز به نگهداری TRX برای کارمزدهای شبکه را از بین برد، در حالی که Bitcoin.com Wallet پشتیبانی بومی از TRX و USDT-TRC20 را اضافه کرد. اتصال MetaMask در B.AI، SUN.io، JustLend DAO و BitTorrent گسترش یافت، در حالی که Fireblocks Flow پشتیبانی از پرداخت‌ها از کیف پول‌های TRON را اضافه کرد. Eco و STON.fi اتصال استیبل‌کوین‌های بین زنجیره‌ای را گسترش دادند و KiiChain دارایی‌های TRON را با زیرساخت تبادل ارز خارجی و پرداخت ۲۴/۷ خود پیوند داد. برای توسعه‌دهندگان، Privy قابلیت‌های مدیریت کیف پول، تراکنش و سیاست را گسترش داد، در حالی که OpenZeppelin کتابخانه‌های قرارداد هوشمند و ابزارهای امنیتی خود را به شبکه آورد. در مجموع، این ادغام‌ها زیرساخت موجود برای پرداخت‌ها، مدیریت خزانه و برنامه‌های DeFi را در TRON تقویت کردند.

    تحولات سه‌ماهه سوم TRON رشد مداوم در تسویه استیبل‌کوین‌ها، نقدینگی، فعالیت شبکه و زیرساخت اکوسیستم را برجسته می‌کند که نشان‌دهنده تقاضای پایدار برای زیرساخت مالی آن است. با تقویت این روندها، TRON وارد سه‌ماهه چهارم با نقشی فزاینده تثبیت شده در تسویه جهانی استیبل‌کوین‌ها و فعالیت دارایی‌های دیجیتال می‌شود.

    درباره TRON DAO

    TRON DAO یک سازمان خودگردان غیرمتمرکز (DAO) با حاکمیت جامعه است که به تسریع تمرکززدایی اینترنت از طریق فناوری بلاک‌چین و dApps اختصاص دارد.

    بلاک‌چین TRON که در سپتامبر ۲۰۱۷ تأسیس شد، از زمان راه‌اندازی MainNet خود در می ۲۰۱۸ رشد قابل توجهی را تجربه کرده است. امروزه، TRON بزرگترین عرضه در گردش استیبل‌کوین USD Tether (USDT) را میزبانی می‌کند که در حال حاضر از ۹۴ میلیارد دلار فراتر رفته است. تا اکتبر ۲۰۲۶، بلاک‌چین TRON بیش از ۴۰۸ میلیون حساب کاربری، بیش از ۱۵ میلیارد تراکنش کل و بیش از ۲۸ میلیارد دلار ارزش کل قفل شده (TVL) را ثبت کرده است، بر اساس TRONSCAN. TRON به عنوان لایه تسویه جهانی برای تراکنش‌های استیبل‌کوین و خریدهای روزمره با موفقیت اثبات شده شناخته شده است و شعار آن “جابجایی تریلیون‌ها، توانمندسازی میلیاردها” است.

  • بیت‌کوین افت کرد؛ شاخص ترس و طمع ارزهای دیجیتال به ۵۶ رسید

    بیت‌کوین افت کرد؛ شاخص ترس و طمع ارزهای دیجیتال به ۵۶ رسید

    شاخص ترس و طمع در بازار ارزهای دیجیتال به ۵۶ واحد کاهش یافت. این رقم در مقایسه با اوج ۸۲ واحدی در ماه اوت، نشان‌دهنده افت قابل توجهی است. بیت‌کوین در ماه اکتبر تحت فشار قیمت نفت، بازده اوراق قرضه و خروج سرمایه از صندوق‌های قابل معامله در بورس (ETF) قرار گرفت.

    وضعیت بیت‌کوین در ۱۲ اکتبر ۲۰۲۶

    در تاریخ ۱۲ اکتبر ۲۰۲۶، بیت‌کوین با قیمتی بین ۸۲,۴۰۰ تا ۸۳,۶۰۰ دلار معامله می‌شد. این در حالی است که در تاریخ ۸ اکتبر، قیمت آن تا حدود ۸۰,۳۳۷ دلار کاهش یافته بود. این افت باعث شد که بیت‌کوین در طول هفته حدود ۳ درصد کاهش یابد.

    خروج سرمایه از ETFهای بیت‌کوین

    این کاهش قیمت همزمان با فروش سنگین در ETFهای اسپات بیت‌کوین در آمریکا رخ داد. در روزهای ۷ و ۸ اکتبر، این صندوق‌ها شاهد خروج خالص ۴۸۴.۹ میلیون دلاری بودند که بیشترین میزان خروج روزانه از ماه ژوئن محسوب می‌شود. صندوق IBIT متعلق به بلک‌راک (BlackRock) حدود ۲۰۷.۷ میلیون دلار از این برداشت‌ها را به خود اختصاص داد.

    شاخص ترس و طمع که در اوایل اکتبر در حدود ۸۰ واحد قرار داشت، تا ۱۲ اکتبر به میانه دهه ۵۰ سقوط کرد.

    عوامل مؤثر بر بازار

    بازده اوراق خزانه ۱۰ ساله آمریکا به حدود ۵.۳ درصد افزایش یافت. در همین حال، نفت برنت به دلیل تنش‌های ژئوپلیتیکی در خاورمیانه، از مرز ۱۰۰ دلار در هر بشکه عبور کرد.

    با این حال، بیت‌کوین توانسته است بالای میانگین‌های متحرک کلیدی، از جمله میانگین ۵۰ هفته‌ای که در حدود ۷۷,۲۰۰ دلار قرار دارد، باقی بماند.

    در طول ماه گذشته، بیت‌کوین عمدتاً در محدوده ۸۰,۰۰۰ تا ۸۷,۰۰۰ دلار در نوسان بوده است. پایین‌ترین قیمت ثبت شده در ۸ اکتبر، لبه پایینی این محدوده را آزمایش کرد اما نتوانست آن را به طور قاطع بشکند.

    این افت قیمت همزمان با اولین سالگرد رویداد نقدینگی در اکتبر ۲۰۲۵ بود که در آن بیش از ۱۹ میلیارد دلار موقعیت معاملاتی از بین رفت.

    مهم‌ترین سیگنال در حال حاضر، جریان سرمایه در ETFها است. ETFهای اسپات بیت‌کوین به کانال اصلی ورود سرمایه نهادی تبدیل شده‌اند و خروج نزدیک به نیم میلیارد دلار در یک روز نشان می‌دهد که بخشی از این سرمایه در حال محتاط شدن است.

    سطح حمایتی ۸۰,۰۰۰ دلاری در محدوده اخیر، خط مشخصی است. حفظ این سطح در کنار میانگین ۵۰ هفته‌ای، ساختار بلندمدت بازار را حفظ می‌کند.

    امتیاز خنثی ۵۶ نشان‌دهنده بازاری است که از وضعیت طمع (امتیاز ۸۲ در ماه اوت) فاصله گرفته و منتظر سیگنالی برای حرکت در یکی از دو جهت است. در حال حاضر، نیروهای مؤثر بر بیت‌کوین بیشتر از بازارهای بدهی واشنگتن و جریان انرژی خاورمیانه نشأت می‌گیرند تا تحولات درون‌زنجیره‌ای.

  • بیت‌کوین ترسید؟ شاخص ترس و طمع ارز دیجیتال به پایین‌ترین حد خود در اوت پیش از رالی رسید

    بیت‌کوین ترسید؟ شاخص ترس و طمع ارز دیجیتال به پایین‌ترین حد خود در اوت پیش از رالی رسید

    تغییر روند در بازار ارزهای دیجیتال؛ از طمع شدید تا بی‌طرفی

    پس از تابستانی داغ که بیت‌کوین و سایر ارزهای دیجیتال را از یک بازار نزولی شدید خارج کرد، اکنون به نظر می‌رسد احساسات بازار تغییر کرده و روند فصلی معمول را نقض کرده است.

    بیت‌کوین اکنون با قیمتی اندکی بالاتر از ۸۲,۰۰۰ دلار معامله می‌شود که نزدیک به ۵ درصد کاهش هفتگی را نشان می‌دهد. شاخص ترس و طمع بازار ارزهای دیجیتال نیز روز دوشنبه با رسیدن به عدد ۵۶، در محدوده «خنثی» قرار گرفت؛ این در حالی است که این شاخص در اواخر ماه اوت به «طمع شدید» رسیده بود.

    شاخص ترس و طمع، معیاری از ۰ تا ۱۰۰ است که اشتهای سرمایه‌گذاران را اندازه‌گیری می‌کند؛ عدد ۰ نشان‌دهنده ترس شدید و عدد ۱۰۰ نشان‌دهنده طمع شدید است. این شاخص در ۲۶ اوت با ثبت ۸۲، بالاترین رقم سالانه خود را تجربه کرد و یک ماه پیش ۶۸ بود.

    بیت‌کوین اوایل هفته گذشته با قیمت ۸۶,۹۷۸ دلار به اوج خود رسید و در تاریخ ۸ اکتبر تا ۸۱,۷۴۹.۸۳ دلار سقوط کرد که کاهشی حدود ۶ درصدی را نشان می‌دهد. این ارز دیجیتال سپس تا حدود ۸۳,۸۰۰ دلار در روز دوشنبه بهبود یافت. با این حال، بزرگترین ارز دیجیتال جهان همچنان حدود ۳۴ درصد پایین‌تر از بالاترین رکورد خود یعنی بیش از ۱۲۶,۰۰۰ دلار است که در تاریخ ۶ اکتبر ۲۰۲۵، زمانی که طمع شدید حاکم بود، ثبت شد.

    این افت، دوره‌ای دشوار را که تا اوت سال جاری ادامه داشت، نشان داد. رالی ماه اوت منجر به افزایش ۲۴.۹ درصدی قیمت بیت‌کوین شد؛ این میزان برای فعالان صنعت مانند تام لی، هم‌بنیان‌گذار Fundstrat و رئیس Bitmine، و کیم یونگ یو از Crypto Quant کافی بود تا پایان بازار نزولی را اعلام کنند.

    اما اکنون، همانطور که شاخص ترس و طمع نشان می‌دهد، اشتیاق به سرمایه‌گذاری در ارزهای دیجیتال، حداقل در حال حاضر، کاهش یافته است.

    صندوق‌های قابل معامله در بورس (ETF) اسپات بیت‌کوین در هفته گذشته در روز چهارشنبه ۴۸۴.۹ میلیون دلار خروج سرمایه داشتند که بدترین روز از ماه ژوئن بود و روز بعد نیز ۲۴۴.۱ میلیون دلار دیگر خارج شد. ورود ۲۱.۱ میلیون دلاری در روز جمعه باعث شد تا مجموع خروج سرمایه این صندوق‌ها در ماه اکتبر به ۳۸۶.۳ میلیون دلار برسد. در همین حال، صندوق‌های اتریوم نیز نهمین روز متوالی خروج سرمایه را تجربه کردند و در این ماه ۶۳۵ میلیون دلار از آن‌ها خارج شد.

    در زمینه عوامل مؤثر، فشارهای اقتصاد کلان بر بیت‌کوین و سایر ارزهای دیجیتال سایه افکنده است.

    نفت برنت هفته گذشته از مرز ۱۰۱ دلار در هر بشکه فراتر رفت، زیرا حملات به کشتی‌ها در تنگه هرمز افزایش یافت و بازده اوراق خزانه ۳۰ ساله به ۵.۷۰ درصد رسید که بالاترین رقم از سال ۲۰۰۲ است. در آن روز، سهام، طلا و بیت‌کوین همگی با افت مواجه شدند که نشان‌دهنده یک روند کلان اقتصادی است و نه مشکلی خاص در بازار ارزهای دیجیتال. نفت برنت امروز نزدیک به ۱۱۰ دلار معامله می‌شود، حتی پس از آنکه دونالد ترامپ، رئیس‌جمهور آمریکا، اعلام کرد که ایالات متحده حداقل تا ماه نوامبر درگیر جنگ نخواهد شد.

    نفت به عنوان یک هزینه ورودی برای حمل و نقل، تولید، کشاورزی و سفر محسوب می‌شود، بنابراین افزایش پایدار در قیمت نفت خام معمولاً به قیمت مصرف‌کننده سرایت می‌کند. تورم بالاتر، کاهش نرخ بهره را برای فدرال رزرو دشوارتر و افزایش آن‌ها را محتمل‌تر می‌سازد؛ مسیری که در آخرین صورتجلسه بانک مرکزی به آن اشاره شده است.

    سرمایه‌گذاران اوراق قرضه با مطالبه بازدهی بالاتر به این وضعیت واکنش نشان می‌دهند، زیرا تورم ارزش پرداخت‌های ثابت اوراق خزانه را کاهش می‌دهد. از آنجایی که بازده اوراق خزانه معیار بازده «بدون ریسک» است، اوراق ۳۰ ساله با بازدهی ۵.۷۰ درصد، سرمایه را از سرمایه‌گذاری‌های پرریسک‌تر دور کرده و هزینه‌های استقراض را در سراسر اقتصاد افزایش می‌دهد. بیت‌کوین بازدهی ندارد و در کنار سهام به عنوان یک دارایی پرریسک معامله می‌شود، بنابراین افزایش بازدهی و انتظارات افزایش نرخ بهره تمایل دارد قیمت آن را کاهش دهد، همانطور که در ۷ اکتبر اتفاق افتاد.

    این پیش‌زمینه احتمالاً دلیل افت قابل توجه شاخص ترس و طمع را توضیح می‌دهد. معامله‌گران محتاط‌تر شده‌اند، به خصوص در مورد دارایی‌های پرریسک مانند بیت‌کوین.

    معامله‌گران در Myriad، یک بازار پیش‌بینی که توسط شرکت مادر Dapplr، Dastan، توسعه یافته است، شانس لمس شدن قیمت بیت‌کوین به ۸۷,۵۰۰ دلار در ماه اکتبر را ۴۵ درصد ارزیابی می‌کنند. این رقم در تاریخ ۷ اکتبر ۵۵ درصد بود. شانس رسیدن بیت‌کوین به ۹۰,۰۰۰ دلار از ۳۶ درصد به ۲۸ درصد کاهش یافته است.

    معامله‌گران Myriad همچنین اکنون شانس ۵۶ درصدی سقوط بیت‌کوین به حداقل ۸۰,۰۰۰ دلار، سپس شانس ۳۳ درصدی سقوط به ۷۷,۵۰۰ دلار و شانس ۲۰ درصدی سقوط به ۷۵,۰۰۰ دلار را پیش‌بینی می‌کنند.

  • تامین مالی خزانه برای پیشبرد مشتقات تحت نظارت آمریکا

    تامین مالی خزانه برای پیشبرد مشتقات تحت نظارت آمریکا

    پروتکل مشتقات آن‌چین دیراو، به دنبال مجوز برای ورود به بازار رگوله شده آمریکا

    پروتکل مشتقات آن‌چین دیراو (Derive) با انتشار پیشنهادی برای بهبود پروتکل خود در تاریخ ۱۲ اکتبر ۲۰۲۶، از دارندگان توکن خود درخواست کرده است تا به بنیاد این پروتکل اجازه دهند تا یک پلتفرم معاملاتی کاملاً رگوله شده در ایالات متحده را بررسی کند.

    این درخواست گسترده است و جزئیات مالی آن هنوز مشخص نیست. این پیشنهاد هیچ مبلغ مشخصی برای هزینه یا تاریخ راه‌اندازی را تعیین نکرده است.

    این پیشنهاد، بنیاد دیراو (Derive Foundation) را هدف قرار داده است؛ نهادی مستقر در جزایر کیمن که بر این پروتکل نظارت دارد. در صورت تصویب، بنیاد دیراو اختیار لازم برای پیگیری مجوزهای رگولاتوری در ایالات متحده را کسب خواهد کرد. این بنیاد همچنین می‌تواند برای دستیابی به این هدف، نهادهای جدیدی تأسیس کند یا نهادهای موجود را خریداری نماید.

    برای تأمین مالی این اقدامات، بنیاد دیراو مجاز خواهد بود از منابع محدود خزانه خود استفاده کند. این وجوه صرف هزینه‌های حقوقی، انطباق با مقررات و کارهای فنی مرتبط با این تلاش خواهد شد.

    هیچ اقدامی بدون رأی‌گیری انجام نخواهد شد. دارندگان توکن باید این پیشنهاد را تأیید کنند تا بنیاد بتواند در مورد هیچ‌کدام از بخش‌های آن اقدام کند.

    هیچ محصول اولیه‌ای نام‌گذاری نشده و هیچ تعهد مالی نیز مشخص نشده است. هرگونه اقدام بعدی به میزان شفافیت حاصل از تحولات آتی رگولاتوری در ایالات متحده بستگی خواهد داشت. استراتژی اعلام شده این است که دیراو به عنوان یک بازار پیشرو در امور مالی غیرمتمرکز (DeFi) برای مشارکت‌کنندگان خارج از ایالات متحده باقی بماند، در حالی که بنیاد بررسی خواهد کرد که آیا ایجاد یک پلتفرم رگوله شده در آمریکا منطقی است یا خیر.

    دیراو در حال حاضر مجموعه‌ای از محصولات را ارائه می‌دهد که نیاز به انطباق با این شکاف دارند. این پلتفرم معاملات آپشن، فیوچرز دائمی و اسپات را ارائه می‌دهد و ادعای رهبری در حجم معاملات آپشن آن‌چین را دارد. فیوچرز دائمی قراردادهای مشتقه‌ای هستند که تاریخ انقضا ندارند و به معامله‌گران اجازه می‌دهند موقعیت‌های اهرمی را به طور نامحدود حفظ کنند. آپشن‌ها حق خرید یا فروش یک دارایی را با قیمت تعیین شده، اما نه الزام به انجام آن، به فرد می‌دهند. دیراو این محصولات را با سیستم‌های مدیریت ریسک و پشتیبانی از انواع مختلف وثیقه پشتیبانی می‌کند.

    بنیاد دیراو مالکیت معنوی و دارایی‌های خزانه پروتکل را در اختیار دارد و این دارایی‌ها عمدتاً به توکن بومی دیراو، یعنی DRV، اختصاص دارند. DRV به عنوان توکن حاکمیتی و انگیزشی پروتکل عمل می‌کند. همچنین در مرکز مکانیزم‌های درآمدی قرار دارد که شامل بازخرید توکن و یک صندوق بیمه می‌شود. بنابراین، هنگامی که پیشنهاد در مورد هزینه منابع خزانه برای وکلا و کارکنان انطباق صحبت می‌کند، به خزانه ای اشاره دارد که بخش عمده آن را DRV تشکیل می‌دهد. بدون بودجه مشخص، دارندگان به جای یک رقم دلاری، یک جهت را تأیید می‌کنند.

    این پیشنهاد در بحبوحه تغییرات گسترده‌تر در صنعت به سمت چارچوب‌های مشتقات رگوله شده در ایالات متحده ارائه شده است. اقدامات اخیر کمیسیون معاملات آتی کالا (CFTC)، نهادی که بر اکثر بازارهای مشتقات آمریکا نظارت دارد، بخشی از این پس‌زمینه است.

    برای دارندگان DRV، منافع فوری در زمینه حاکمیت و انضباط خزانه نهفته است. رأی مثبت به بنیاد اختیارات گسترده‌ای بدون سقف هزینه یا ضرب‌الاجل مشخص می‌دهد. یک پلتفرم رگوله شده در آمریکا می‌تواند محصولات دیراو را برای معامله‌گران و مؤسساتی که امروزه نمی‌توانند به یک پروتکل غیرمتمرکز و خارج از مرزها دسترسی داشته باشند، باز کند. اگر خزانه عمدتاً از DRV تشکیل شده باشد، هزینه‌های مداوم می‌تواند فشار فروش را افزایش دهد یا ذخایری را که از بازخرید توکن و صندوق بیمه پشتیبانی می‌کنند، کاهش دهد.

    سه نکته را باید از این پس دنبال کرد: اول، خود رأی‌گیری، از جمله میزان مشارکت و هرگونه مخالفت در مورد عدم وجود بودجه. دوم، اینکه آیا بنیاد یک نهاد جدید را پیگیری خواهد کرد یا یک نهاد دارای مجوز موجود را خریداری می‌کند. سوم، هرگونه افشای بعدی در مورد هزینه‌ها، زیرا میزان اولین چک پرداختی، بیش از خود پیشنهاد، نشان‌دهنده قاطعیت دیراو خواهد بود.

  • کراکن با عبور از آخرین مانع نظارتی دبی، وارد امارات شد

    کراکن با عبور از آخرین مانع نظارتی دبی، وارد امارات شد

    کرایکن با دریافت تأییدیه نهایی بازار از سوی مرجع مقررات‌گذاری دارایی‌های مجازی دبی (VARA)، آماده راه‌اندازی خدمات ارز دیجیتال خود در امارات متحده عربی است.

    این تأییدیه راه را برای شرکت مادر کرایکن، یعنی Payward، هموار می‌کند تا به عنوان یک ارائه‌دهنده خدمات دارایی مجازی تحت نظارت در دبی فعالیت کند. این شرکت قادر خواهد بود به سرمایه‌گذاران خرد، حرفه‌ای و نهادی در منطقه خدمات ارائه دهد.

    در ابتدا، مشتریان اماراتی به معاملات اسپات و مارجین با جفت ارزهای معاملاتی به درهم امارات (AED) دسترسی خواهند داشت. کاربران همچنین قادر خواهند بود وجوه خود را مستقیماً به درهم واریز و برداشت کنند و دیگر نیازی به استفاده از ارزهای دیگر برای تأمین مالی فعالیت‌های معاملاتی خود نخواهند داشت.

    سبد محصولات اولیه شامل استیکینگ آن‌چین، xStocks و Krak، سرویس انتقال ارز دیجیتال کرایکن، نیز خواهد بود. مشتریان نهادی به معاملات اسپات فرابورس (OTC) و Kraken Prime دسترسی خواهند داشت. این شرکت همچنین قصد دارد در آینده محصولات بیشتری را معرفی کند.

    به عنوان مثال، انتظار می‌رود مشتقات ارز دیجیتال و طیف وسیع‌تری از فرصت‌های سوددهی در اواخر سال ۲۰۲۶ و اوایل سال ۲۰۲۷ عرضه شوند. با این حال، این خدمات منوط به دریافت تأییدیه‌های نظارتی بیشتر خواهد بود. Payward همچنین قصد دارد از طریق مدل “معامله‌گری به عنوان سرویس” (trading-as-a-service) زیرساخت معاملاتی خود را به شرکای منطقه‌ای ارائه دهد.

    این آخرین تأییدیه، مرحله نهایی فرآیند صدور مجوز VARA است و پس از تأییدیه اولیه که در ماه مه ۲۰۲۶ به Payward اعطا شد، صورت می‌گیرد. این تأییدیه اولیه به شرکت اجازه داد تا پیش از جذب مشتری، راه‌اندازی عملیاتی خود را تکمیل کند. Payward در حال حاضر بیش از ۱۰۰ مجوز و ثبت در سراسر جهان دارد و ردپای نظارتی آن در اروپا، قاره آمریکا، آسیا و اقیانوسیه و خاورمیانه گسترده است.

    آرجون ستی، مدیرعامل مشترک Payward و Kraken، در اظهاراتی درباره این تحول گفت: «از زمان راه‌اندازی، مشتریان در امارات متحده عربی به همان دفتر سفارش و پوشش چند دارایی که در سایر بازارها ارائه می‌دهیم، تحت یکی از شفاف‌ترین چارچوب‌های نظارتی جهان دسترسی خواهند داشت. زیرساخت نظارتی Payward اکنون آنها را مستقیماً به نقدینگی پیشرو در بازار کرایکن، همراه با طیف رو به رشدی از فرصت‌ها در حوزه دارایی‌های دیجیتال متصل می‌کند.»

    کرایکن سال پرمشغله‌ای را پشت سر گذاشته است. در ماه آوریل، Deutsche Börse با سرمایه‌گذاری ۲۰۰ میلیون دلاری در این صرافی ارز دیجیتال، این روند را آغاز کرد. در ماه ژوئن، کرایکن با Maple همکاری کرد تا با ارائه تسهیلاتی برای وام‌های پشتوانه دارایی‌های دیجیتال، محافظت‌های وام‌دهی در سطح نهادی را به بلاک‌چین بیاورد.

    سپس در ماه سپتامبر، Nasdaq موافقت کرد که ۱۰۰ میلیون دلار دیگر در Payward سرمایه‌گذاری کند. این معامله ارزش شرکت مادر را ۲۱ میلیارد دلار ارزیابی کرد. این دو نهاد همچنین بر روی سهام توکنیزه شده کار می‌کنند و راه‌اندازی آن برای سه ماهه دوم سال ۲۰۲۷ هدف‌گذاری شده است.