Author: Admin_Up

  • Bitcoin Price Analysis: US Demand Dips, Is BTC’s Rally Over?

    Bitcoin Price Analysis: US Demand Dips, Is BTC’s Rally Over?

    Bitcoin is currently trading around $83,000, following a rejection from the $86,000 to $90,000 resistance zone, which has weakened its short-term structure. Concurrently, the Coinbase Premium Index has turned sharply negative, suggesting a potential waning of U.S.-based buying demand. While Bitcoin is attempting to stabilize, buyers must reclaim nearby resistance levels to improve the cryptocurrency’s outlook.

    Bitcoin’s Recovery Faces Resistance

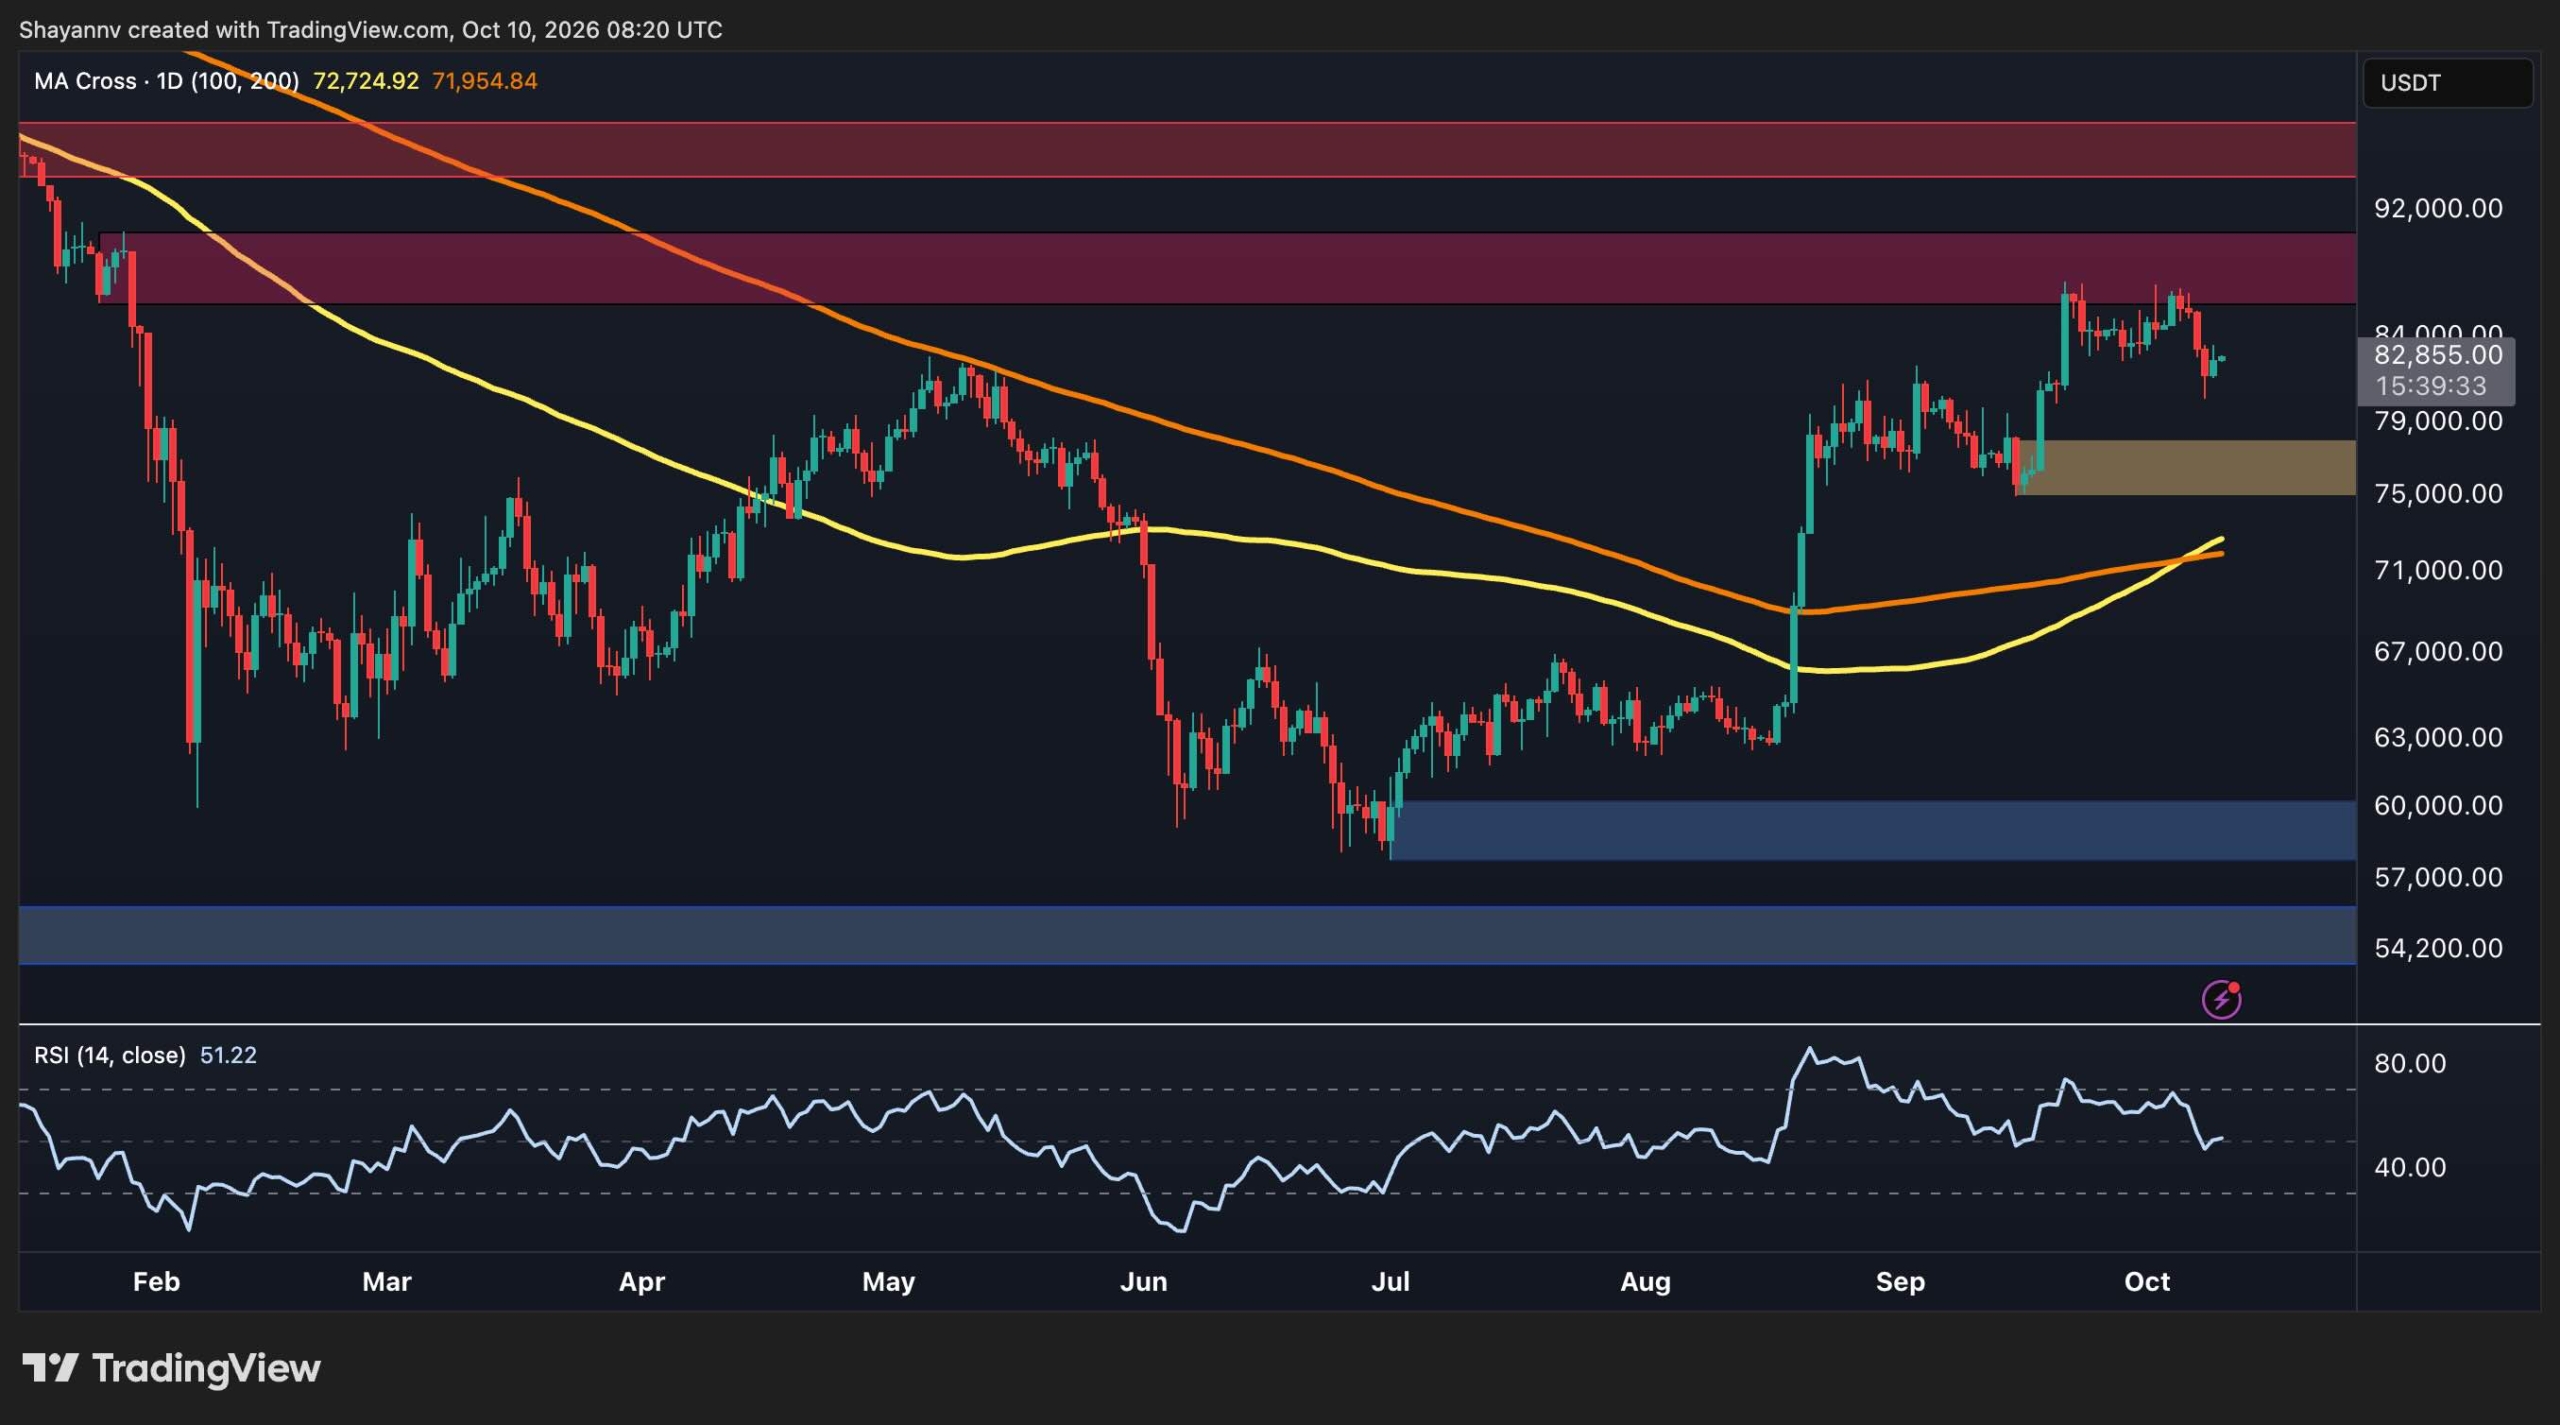
    Bitcoin’s daily chart illustrates a significant recovery from its June lows near $58,000 to recent highs around $86,000. However, this rally has encountered robust resistance, and recent price action indicates that sellers are regaining short-term control.

    BTC has been rejected at the $86,000 to $90,000 resistance zone, with the lower boundary of this area, approximately $86,000, serving as the immediate hurdle for any renewed advance. A broader resistance level is observed around $95,000, which would become relevant should Bitcoin reclaim the nearer supply zone and resume its upward trajectory.

    Despite these headwinds, the price remains above the 100-day and 200-day moving averages, both currently situated near $72,000, following a bullish crossover. While BTC is comfortably trading above these averages, their recent crossover and upward trend reflect an improved medium-term structure after the summer’s recovery. These moving averages could emerge as significant dynamic support if the current correction deepens, but they are not immediate downside targets as long as the market stays above nearer support zones.

    The first critical downside area to monitor is the $77,000 demand zone, established by the bullish order block that fueled the final leg of the recent rally. A loss of this area, coupled with a price close below $75,000, would undermine the recovery structure and expose the aforementioned moving averages around $72,000.

    For the time being, the daily structure remains in a recovery phase. However, the rejection from resistance and a potential loss of short-term support could signal that Bitcoin may require a deeper correction before attempting another upward move.

    Short-Term Outlook Deteriorates

    On the 4-hour chart, Bitcoin has broken below a rising wedge pattern after being rejected from the $86,000 region. This breakdown below the pattern’s lower trendline suggests a bearish resolution for the pattern, at least in the short term.

    Following the breakdown, BTC experienced a decline towards the $80,000 area before staging a modest rebound to approximately $83,000. This recovery indicates buyers are attempting to stabilize the price, but the bounce appears limited, with a bearish order block forming near $85,000 that could exert downward pressure on the asset once more.

    On the downside, the $80,000 low represents the nearest level where buyers have recently intervened. A loss of this zone would lead to the next significant support being the $75,000 to $78,000 demand area, which is also visible on the daily chart.

    The 4-hour Relative Strength Index (RSI) has recovered from oversold territory and is now in the mid-40s, suggesting that selling momentum has somewhat eased. However, it remains below the neutral 50 level, indicating that the rebound has not yet established convincing bullish momentum.

    Consequently, the short-term outlook remains cautious. Bitcoin could continue to consolidate between $82,000 and $84,000 if buyers successfully defend recent lows. However, another rejection below $86,000, followed by a break under $80,000, would increase the probability of a deeper move towards the $75,000 to $78,000 demand zone.

    Coinbase Premium Index Signals Weakening Demand

    The Coinbase Premium Index chart reveals a sharp negative turn in its latest reading, falling to approximately -0.1 while Bitcoin trades near $82,700. This index measures the price difference between Bitcoin on Coinbase and a comparable market price. A negative reading generally signifies that BTC is trading at a discount on Coinbase relative to the reference market.

    A consistently positive premium can signal stronger buying pressure on Coinbase, often associated with U.S. spot demand. Conversely, a negative premium suggests weaker relative demand or stronger selling pressure on the platform. It is important to note that this metric is not a direct measure of total U.S. investor flows and can also be influenced by variations in liquidity and market conditions across exchanges.

    The recent deterioration is noteworthy as it coincides with Bitcoin’s rejection from the $86,000 resistance region and its subsequent breakdown from the 4-hour rising wedge. The alignment between weakening price structure and a negative Coinbase Premium suggests that spot demand may not be robust enough to support an immediate continuation of the rally.

    The index has exhibited repeated swings between positive and negative territory throughout its history, so the latest decline should not be interpreted as definitive proof of sustained distribution. Nevertheless, a continued negative premium alongside further price weakness would bolster the bearish case, particularly if BTC loses the $80,000 support area.
  • گلدمن ساکس: رونق اجاره پردازنده‌های گرافیکی اسپیس‌ایکس شکاف درآمدی هوش مصنوعی را آشکار کرد

    گلدمن ساکس: رونق اجاره پردازنده‌های گرافیکی اسپیس‌ایکس شکاف درآمدی هوش مصنوعی را آشکار کرد

    SpaceX درآمدهای نجومی از اجاره توان پردازشی هوش مصنوعی کسب می‌کند؛ گلدمن ساکس هشدار می‌دهد

    شرکت SpaceX با ساخت مراکز داده عظیم برای آموزش مدل‌های هوش مصنوعی، اکنون توان پردازشی مازاد خود را اجاره می‌دهد و این کسب‌وکار با موفقیت چشمگیری روبرو شده است. با این حال، گلدمن ساکس معتقد است که این وضعیت ممکن است خود به یک مشکل تبدیل شود. این بانک سرمایه‌گذاری اعلام کرده است که قیمت اجاره توان پردازشی به مراتب بالاتر از درآمدی است که صنعت هوش مصنوعی برای رسیدن به سودآوری به آن نیاز دارد، که نشان می‌دهد مشتریان به جای پرداخت هزینه بر اساس نرخ پایدار بازار، حق‌الزحمه‌ای ناشی از کمیابی را می‌پردازند.

    درآمدهای خیره‌کننده بخش هوش مصنوعی SpaceX

    بخش هوش مصنوعی SpaceX در سه ماهه دوم سال ۲۰۲۶، ۲.۵۶ میلیارد دلار درآمد کسب کرده است. این رقم جهشی ۲۴۷ درصدی نسبت به مدت مشابه سال قبل را نشان می‌دهد. این رشد ناشی از اجاره توان پردازشی مازاد GPU از مراکز داده Colossus این شرکت است. این تأسیسات در ابتدا برای آموزش مدل‌های بخش xAI شرکت ساخته شده بودند. این بخش همچنین اولین سود تعدیل شده EBITDA مثبت خود را با ۱.۱ میلیارد دلار گزارش کرده است.

    مشتریان بزرگ و قراردادهای پرسود

    فهرست مشتریان این بخش، نام‌های برجسته صنعت هوش مصنوعی را شامل می‌شود. شرکت Anthropic تحت قراردادی که تا ماه مه ۲۰۲۹ ادامه دارد، ماهانه حدود ۱.۲۵ میلیارد دلار پرداخت می‌کند. گوگل نیز ماهانه تقریباً ۹۲۰ میلیون دلار می‌پردازد. یک مشتری سوم که نامش فاش نشده، قراردادی ماهانه به ارزش ۱.۱۱ میلیارد دلار امضا کرده است که از دسامبر ۲۰۲۶ آغاز خواهد شد. این قرارداد جدید، تعهدات سالانه کل توان پردازشی SpaceX را از مرز ۴۰ میلیارد دلار فراتر می‌برد.

    تحلیل گلدمن ساکس: شکاف بین هزینه و درآمد

    استدلال اصلی گلدمن ساکس بر شکاف بین هزینه توان پردازشی و درآمد حاصل از هوش مصنوعی متمرکز است. این بانک معتقد است نرخ اجاره به طور قابل توجهی بالاتر از درآمد مورد نیاز برای سودآوری صنعت است. گلدمن این حق‌الزحمه اضافی را به تقاضای کوتاه‌مدت و محدودیت‌های ظرفیتی نسبت می‌دهد. به عبارت دیگر، قیمت‌ها بالا هستند زیرا در حال حاضر عرضه کافی وجود ندارد، نه به این دلیل که اقتصاد پایه این قیمت‌ها را توجیه می‌کند. گلدمن خاطرنشان می‌کند که هزینه‌های بالای اجاره، چالش‌های واقعی برای سودآوری آزمایشگاه‌های هوش مصنوعی ایجاد می‌کند، به ویژه با توجه به محدودیت بودجه‌های زیرساختی.

    مشکلات ساختاری بزرگتر

    این بانک همچنین به یک مشکل ساختاری بسیار بزرگتر اشاره می‌کند. گلدمن تخمین می‌زند که ارائه‌دهندگان خدمات ابری بزرگ (hyperscalers) با کسری سالانه ۲۳۰ میلیارد دلاری در درآمد نسبت به نیازهای سرمایه‌گذاری خود مواجه هستند. گلدمن پیش‌بینی می‌کند که درآمد هوش مصنوعی SpaceX از ۳.۲ میلیارد دلار در سال ۲۰۲۵ به ۳۲۲ میلیارد دلار تا سال ۲۰۳۰ افزایش یابد، که تقریباً ۱۰۰ برابر رشد خواهد داشت. انتظار می‌رود ظرفیت نیز همگام با این رشد مقیاس‌پذیر شود. SpaceX در ژوئن ۲۰۲۶ با نماد SPCX در بورس نزدک (Nasdaq) پذیرفته شد و گلدمن ساکس به عنوان مدیر اصلی این عرضه اولیه عمل کرد. SpaceX در ژوئن ۲۰۲۶ با نماد SPCX در بورس نزدک پذیرفته شد و گلدمن ساکس به عنوان مدیر اصلی این عرضه اولیه عمل کرد. SpaceX در ژوئن ۲۰۲۶ با نماد SPCX در بورس نزدک پذیرفته شد و گلدمن ساکس به عنوان مدیر اصلی این عرضه اولیه عمل کرد.

    تنش در برنامه‌های رشد SpaceX

    جالب‌ترین نکته در تحلیل گلدمن این است که برنامه‌های رشد خود SpaceX می‌تواند حق‌الزحمه‌ای را که در حال حاضر از آن بهره‌مند است، از بین ببرد. اگر کمیابی عامل اصلی بالا نگه داشتن قیمت اجاره است، آنگاه افزایش ظرفیت از ۱.۴ گیگاوات به سمت ۵ تا ۱۰ گیگاوات برنامه‌ریزی شده، در تضاد با این کمیابی عمل می‌کند.

    ریسک تمرکز مشتری

    تمرکز مشتریان، ریسک دیگری است که باید به آن توجه کرد. بخش بزرگی از درآمد تعهد شده توان پردازشی SpaceX به تعداد کمی از مشتریان بسیار بزرگ وابسته است، بنابراین سلامت مالی این خریداران اهمیت زیادی دارد.

    چک لیست سرمایه‌گذاران SPCX

    برای سرمایه‌گذاران SPCX، چک لیست کوتاه‌مدت نسبتاً مشخص است. باید منتظر ماند و دید که آیا قرارداد ۱.۱۱ میلیارد دلاری ماهانه فاش نشده، طبق برنامه در دسامبر ۲۰۲۶ آغاز می‌شود یا خیر، آیا ظرفیت تا پایان سال از ۲ گیگاوات فراتر می‌رود و آیا نرخ‌های اجاره با ورود عرضه جدید به بازار در سراسر صنعت همچنان پایدار می‌مانند یا خیر.

  • سقوط بیت‌کوین: یک سال پس از ریزش ۱۹ میلیارد دلاری، قیمت هرگز بهبود نیافت

    سقوط بیت‌کوین: یک سال پس از ریزش ۱۹ میلیارد دلاری، قیمت هرگز بهبود نیافت

    یک سال پس از آنکه بیش از ۱۹ میلیارد دلار از شرط‌بندی‌های اهرمی در بازار ارزهای دیجیتال در یک شب از بین رفت، بیت‌کوین حدود ۳۴ درصد پایین‌تر از رکورد خود که چهار روز پیش از این سقوط به ثبت رسیده بود، قرار دارد.

    شبی که بازار را در هم شکست

    در تاریخ ۱۰ اکتبر ۲۰۲۵، رئیس‌جمهور ترامپ تعرفه ۱۰۰ درصدی بر واردات چین را اعلام کرد و آنچه در پی آن رخ داد […]

  • تحلیل قیمت ریپل: XRP خط روند حیاتی را پس از اصلاح اخیر آزمایش کرد

    تحلیل قیمت ریپل: XRP خط روند حیاتی را پس از اصلاح اخیر آزمایش کرد

    تحلیل ریپل: XRP خط روند حیاتی را پس از اصلاح اخیر آزمایش می‌کند

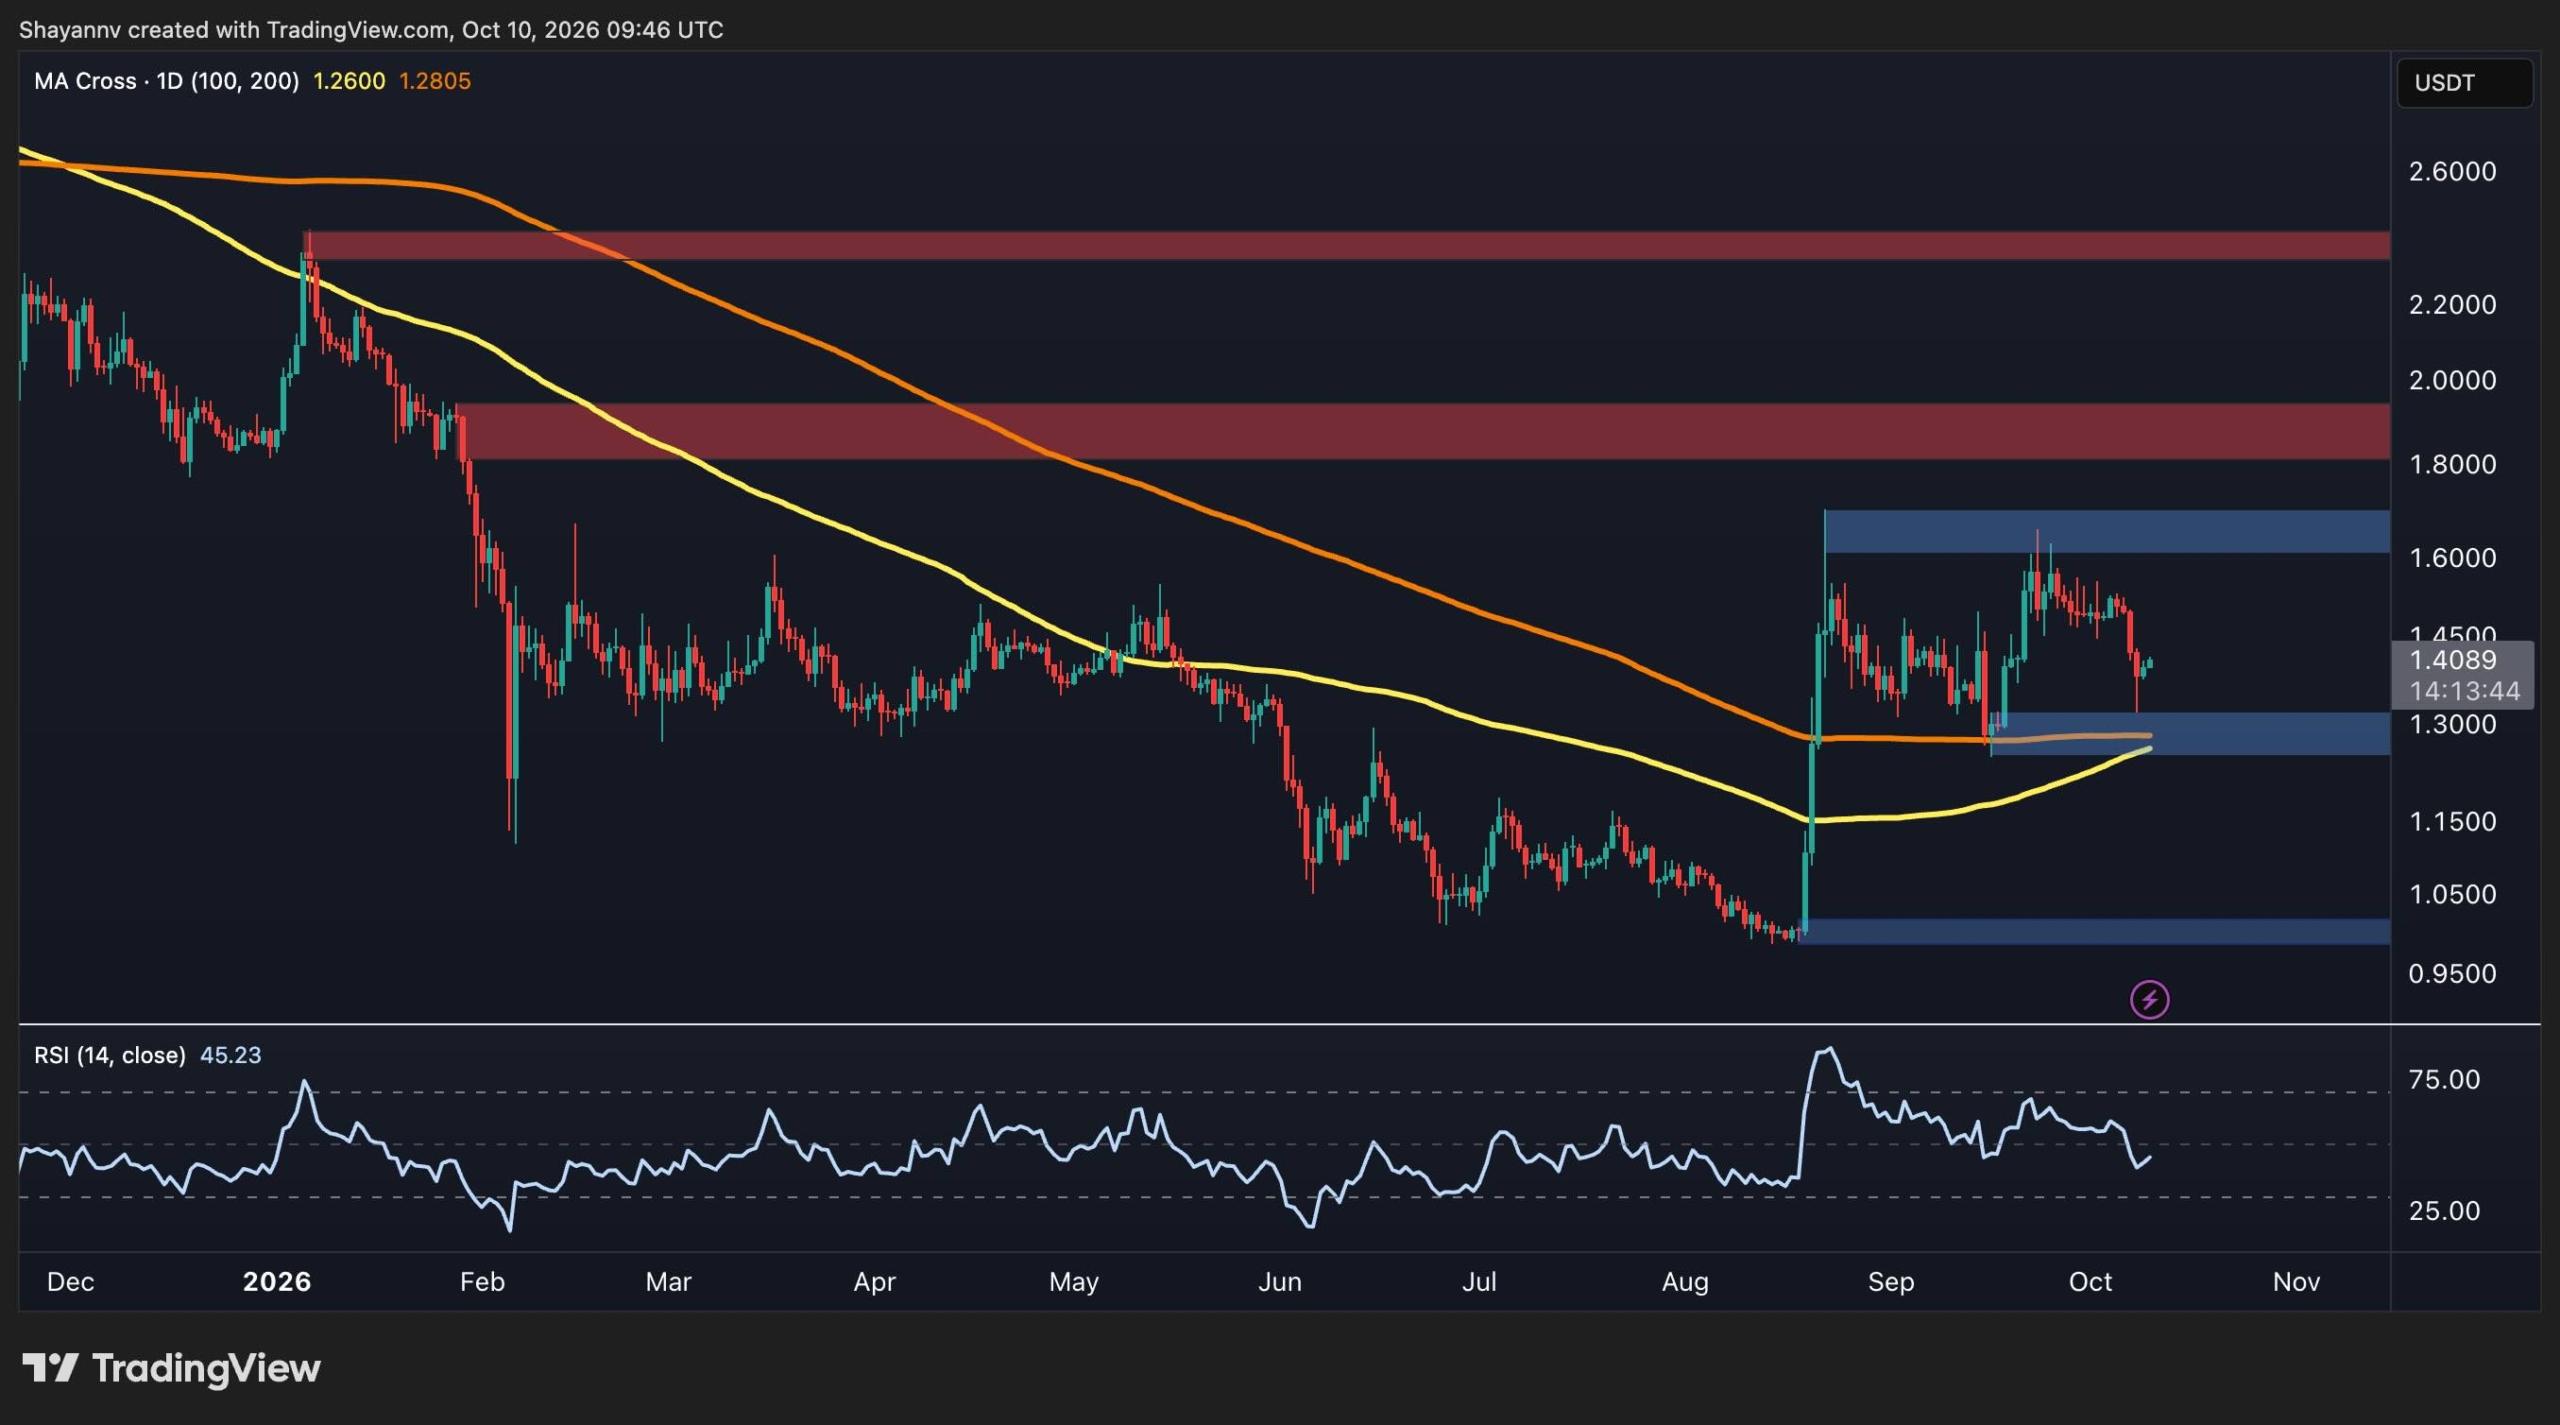
    XRP در تلاش است تا پس از اصلاح شدید از اوج‌های سپتامبر، ثبات پیدا کند و در حال حاضر با قیمتی حدود ۱.۴۰ دلار معامله می‌شود. در حالی که خریداران موفق شده‌اند از منطقه حمایتی ۱.۳۰ دلاری بازگشتی را رقم بزنند، تصویر کلی فنی همچنان مختلط است. XRP برای ادامه روند صعودی نیاز به عبور از مقاومت‌های نزدیک دارد، در حالی که رد شدن مجدد می‌تواند سطوح حمایتی پایین‌تر را نمایان کند.

    نمودار روزانه XRP نشان‌دهنده یک بازیابی قابل توجه از کف‌های ماه اوت زیر ۱ دلار است که به دنبال آن یک روند صعودی شدید رخ داد و دارایی را به سمت منطقه ۱.۶۰ دلاری سوق داد. با این حال، بازار این سطح را دو بار رد کرده است که نشان‌دهنده تضعیف قابل توجهی در شتاب صعودی است.

    قیمت در حال حاضر حدود ۱.۴۰ دلار در نوسان است و منطقه ۱.۳۰ دلاری به عنوان منطقه حمایتی کلیدی نزدیک عمل می‌کند. این منطقه قبلاً علاقه خریداران را جلب کرده است، همانطور که با بازگشت اخیر نشان داده شد. حفظ این منطقه می‌تواند به دارایی اجازه دهد تا تثبیت شده و تلاش دیگری برای حرکت به سمت بالا انجام دهد. با این حال، شکستی قاطع، ساختار بازیابی را تضعیف کرده و منطقه حمایتی ۱ دلاری را دوباره در کانون توجه قرار می‌دهد.

    میانگین‌های متحرک ۱۰۰ روزه و ۲۰۰ روزه نیز برای یک تقاطع صعودی بالقوه نزدیک به منطقه ۱.۳۰ دلاری در حال همگرایی هستند که بر اهمیت این سطح برای روند کوتاه‌مدت تا میان‌مدت XRP می‌افزاید. با این حال، با افت شاخص قدرت نسبی (RSI) به زیر سطح خنثی ۵۰، شتاب صعودی به وضوح ضعیف است و بازار را در معرض خطر قابل توجهی برای از دست دادن منطقه حمایتی کلیدی قرار می‌دهد.

    نمودار ۴ ساعته، اصلاح اخیر را واضح‌تر نشان می‌دهد. XRP در زیر یک خط روند نزولی مقاومت که از اوج‌های سپتامبر رسم شده، معامله می‌شود و سقف‌های پایین‌تر متوالی نشان‌دهنده فشار فروش مداوم است. آخرین کاهش، قیمت را به سمت منطقه حمایتی ۱.۳۰ دلاری سوق داد تا اینکه خریداران وارد عمل شده و یک بازگشت جزئی به سمت ۱.۴۰ دلار آغاز کردند.

    با وجود این بازیابی، XRP همچنان زیر منطقه مقاومتی ۱.۴۵ دلاری قرار دارد. این منطقه به ویژه مهم است زیرا با خط روند نزولی همسو است و آن را به یک سطح کلیدی برای تعیین اینکه آیا بازگشت اخیر می‌تواند به یک بازیابی گسترده‌تر تبدیل شود، تبدیل می‌کند. شکست متقاعدکننده بالای ۱.۴۵ دلار می‌تواند ساختار نزولی فوری را بی‌اعتبار کرده و به قیمت اجازه دهد تا دوباره منطقه ۱.۶۰ دلاری را هدف قرار دهد.

    برعکس، رد شدن در نزدیکی ۱.۴۵ دلار می‌تواند XRP را به سمت عدم تعادل ۱.۱۵ دلاری که در طول روند صعودی تقریباً عمودی اواسط اوت شکل گرفته بود، بازگرداند. با بازگشت شاخص قدرت نسبی ۴ ساعته به بالای منطقه اشباع فروش و رسیدن به حدود ۴۰، فشار فروش تعدیل شده است، اگرچه این شاخص همچنان زیر ۵۰ باقی مانده و هنوز تغییر شتاب صعودی را تأیید نمی‌کند.

    در مجموع، XRP در نقطه حساسی قرار دارد. دفاع از ۱.۳۰ دلار فرصتی را برای گاوها فراهم می‌کند تا بازگشت را گسترش دهند، اما خط روند نزولی ۴ ساعته و مقاومت نزدیک به ۱.۴۵ دلار همچنان موانع قابل توجهی هستند. شکست بالای این مانع، مورد بازیابی را تقویت می‌کند، در حالی که از دست دادن مجدد ۱.۳۰ دلار، خطر یک اصلاح عمیق‌تر را افزایش می‌دهد.

  • پیش‌بینی قیمت اتریوم: آیا روند صعودی در راه است یا ETH به سمت ۲ هزار دلار سقوط خواهد کرد؟

    پیش‌بینی قیمت اتریوم: آیا روند صعودی در راه است یا ETH به سمت ۲ هزار دلار سقوط خواهد کرد؟

    اتریوم در نزدیکی ۲.۵ هزار دلار؛ آیا روند صعودی ادامه می‌یابد یا شاهد سقوط به سمت ۲ هزار دلار خواهیم بود؟

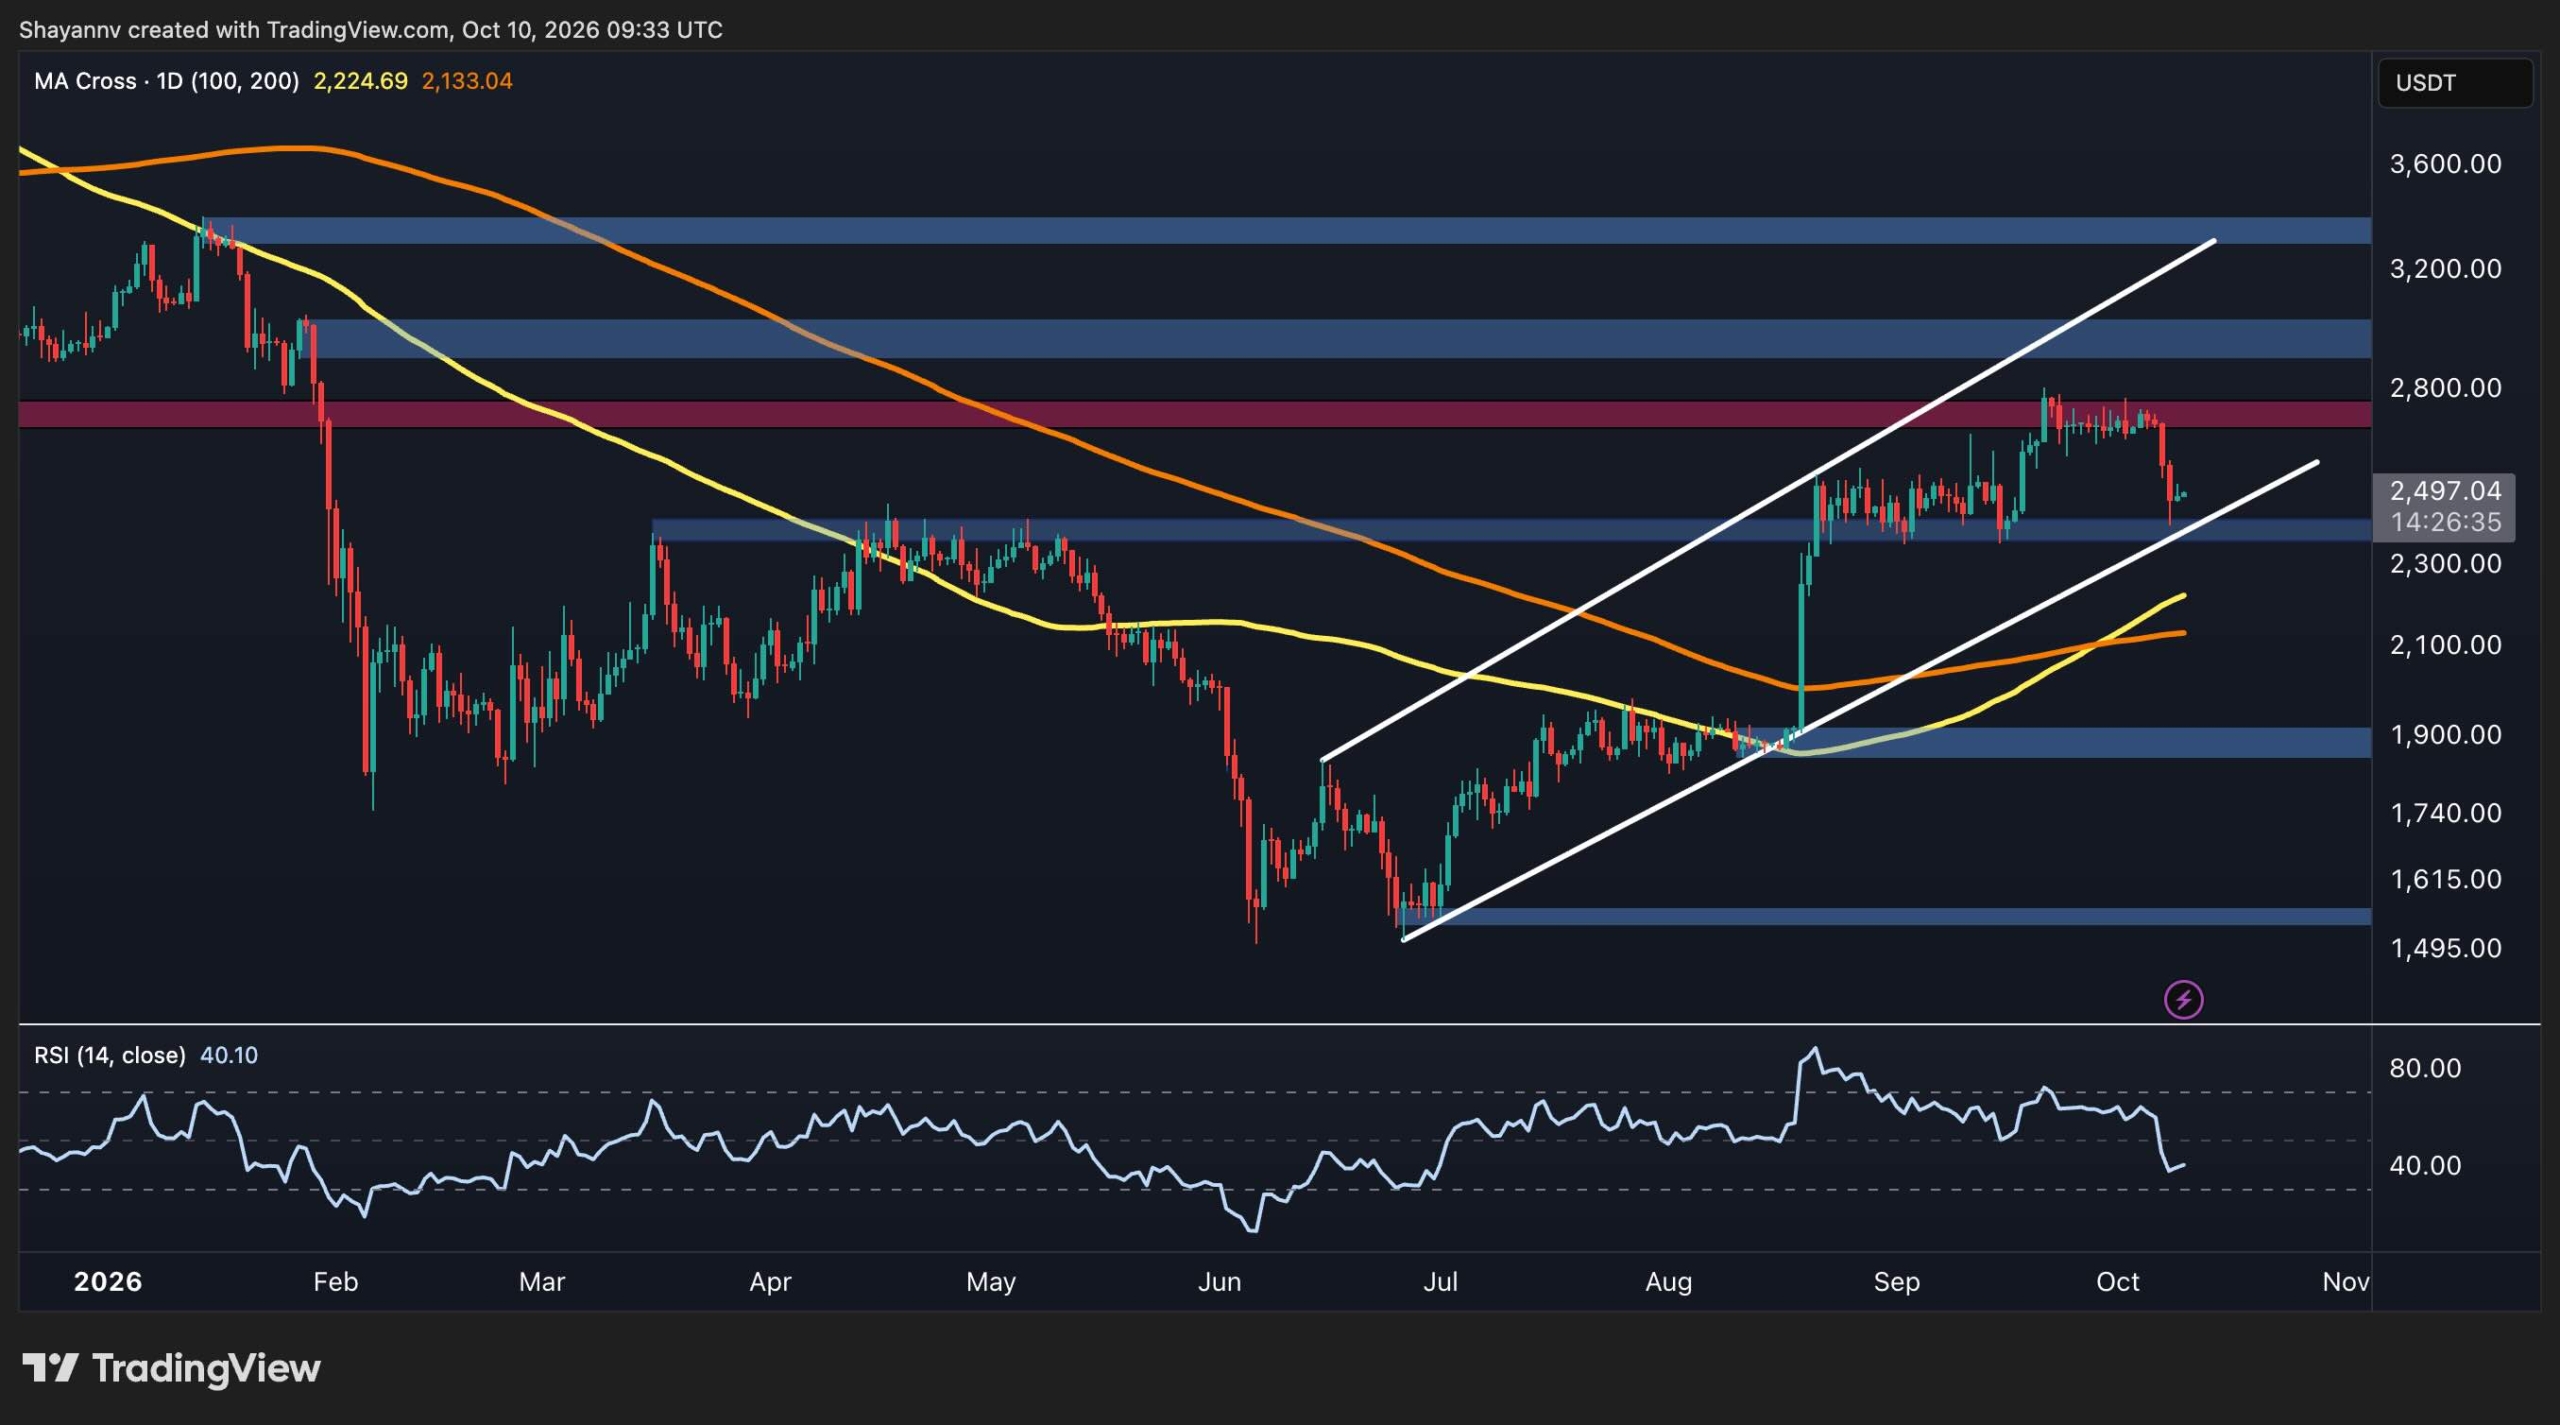
    اتریوم پس از اصلاح شدید از منطقه مقاومت ۲.۷ هزار دلاری، در حال حاضر در نزدیکی ۲.۵ هزار دلار معامله می‌شود و آخرین تحرکات قیمتی، منطقه حمایتی کلیدی را تحت فشار قرار داده است. در حالی که ETH همچنان بالاتر از میانگین‌های متحرک ۱۰۰ و ۲۰۰ روزه خود قرار دارد، تضعیف مومنتوم و افزایش اخیر در نسبت عرضه در صرافی‌ها نشان می‌دهد که معامله‌گران باید منتظر نوسانات بیشتر باشند تا بتوانند از از سرگیری روند صعودی گسترده‌تر اطمینان حاصل کنند.

    نمودار روزانه اتریوم، بهبود قوی از کف‌های قیمتی ماه ژوئن در حدود ۱.۵ هزار دلار را نشان می‌دهد که به دنبال آن، یک روند صعودی شدید رخ داد و قیمت این دارایی را از منطقه ۲ هزار دلاری عبور داده و به محدوده ۲.۴ هزار دلار رساند. پس از آن، ETH به سمت منطقه مقاومت ۲.۷ هزار دلاری صعود کرد، جایی که طی چند هفته گذشته تثبیت شد تا اینکه در اوایل ماه اکتبر، فروشندگان مجدداً کنترل بازار را به دست گرفتند.

    آخرین رد شدن از منطقه عرضه ۲.۷ هزار دلاری، ETH را به سمت ۲.۴ هزار دلار، منطقه حمایتی فوری، بازگردانده است. خریداران پس از آخرین فروش، شروع به واکنش نشان دادن کرده‌اند، به طوری که کندل دیروز از ناحیه حمایتی عبور کرده و بازگشت داشته است، اما این بهبود همچنان ناچیز است و هنوز یک بازگشت صعودی قانع‌کننده را ایجاد نکرو‌ده است.

    اگر این حمایت حفظ شود، ETH می‌تواند تلاش کند تا به سمت مقاومت اصلی در حدود ۲.۷ هزار دلار بازگردد. شکست پایدار بالای این سطح، ساختار کوتاه‌مدت را بهبود می‌بخشد و به طور بالقوه مسیر را به سمت ۳ هزار دلار باز می‌کند.

    با این حال، بسته شدن روزانه قاطع زیر منطقه حمایتی ۲.۴ هزار دلار، ساختار بهبود را تضعیف خواهد کرد، زیرا کانال صعودی که قیمت را از کف‌های ماه ژوئن بالاتر برده بود نیز به سمت پایین شکسته خواهد شد. در این سناریو، منطقه حمایتی قابل توجه بعدی در حدود ۲ تا ۲.۲ هزار دلار قرار دارد، جایی که میانگین‌های متحرک ۱۰۰ و ۲۰۰ روزه اخیراً یک تقاطع صعودی را ثبت کرده‌اند.

    شاخص قدرت نسبی (RSI) نیز به حدود ۴۰ کاهش یافته است که نشان‌دهنده تضعیف مومنتوم و شیفت به سمت قلمرو نزولی است. اگرچه این شاخص به سطوح اشباع فروش نزدیک می‌شود، اما هنوز به آستانه متعارف زیر ۳۰ نرسیده است. بازگشت بالای ۵۰، نشان‌دهنده قوی‌تری از بازپس‌گیری کنترل توسط خریداران خواهد بود، در حالی که ضعف مداوم زیر ۴۰، ETH را در برابر آزمایش مجدد حمایت آسیب‌پذیر می‌سازد.

    نمودار ۴ ساعته

    نمودار ۴ ساعته تصویر واضح‌تری از فشار فروش اخیر ارائه می‌دهد. اتریوم بخش زیادی از اواخر سپتامبر را در محدوده تقریبی ۲.۶ هزار تا ۲.۸ هزار دلار تثبیت کرد و سپس در اوایل این هفته به شدت به سمت پایین شکست. این حرکت با از دست دادن کف‌های ۲.۶ هزار دلاری توسط ETH شتاب گرفت و در نهایت قیمت را به سمت منطقه ۲.۴ هزار دلاری سوق داد.

    آخرین کندل‌ها، به دنبال حرکات شدید نزولی، یک بهبود ناچیز به سمت ۲.۵ هزار دلار را نشان می‌دهند. این نشان می‌دهد که خریداران در ناحیه حمایتی وارد عمل شده‌اند، اما این بهبود هنوز برای تأیید پایان اصلاح، بسیار محدود است.

    منطقه مقاومت فوری در حدود ۲.۶ تا ۲.۷ هزار دلار قرار دارد، جایی که ETH باید از عدم تعادل نزولی که در طول افت شکل گرفته است، عبور کند. در سمت نزولی، منطقه حمایتی ۲.۴ هزار دلار اولین سطحی است که باید رصد شود. ETH به طور مثبت از این منطقه واکنش نشان داده است، اما یک شکست مجدد می‌تواند قیمت را به زیر این ناحیه بکشاند و در صورت تحقق این سناریو، بازار به طور بالقوه منطقه حمایتی گسترده‌تر ۲.۲ هزار دلاری را آزمایش خواهد کرد.

    در همین حال، RSI ۴ ساعته از یک قرائت عمیقاً اشباع فروش به حدود ۴۰ بازگشته است. این بهبود نشان می‌دهد که فشار فروش ممکن است در حال کاهش باشد، اما مومنتوم همچنان نسبتاً ضعیف و زیر سطح خنثی ۵۰ باقی مانده است. این شاخص برای حمایت از یک بهبود قانع‌کننده‌تر، نیاز به تقویت در کنار قیمت دارد.

    نسبت عرضه در صرافی‌ها

    نسبت عرضه در صرافی‌ها، نسبت عرضه در گردش اتریوم را که در صرافی‌های متمرکز نگهداری می‌شود، نسبت به عرضه گسترده‌تر ردیابی شده توسط این معیار اندازه‌گیری می‌کند. این می‌تواند به تصویر کشیدن تغییرات در میزان ETH موجود در صرافی‌ها کمک کند، اگرچه به طور مستقل مشخص نمی‌کند که آیا دارندگان قصد فروش دارند یا خیر.

    نمودار، کاهش طولانی‌مدت در نسبت عرضه در صرافی‌ها را در طول بخش زیادی از سال ۲۰۲۶ نشان می‌دهد. این شاخص از حدود ۰.۱۴۲ در ابتدای سال به سمت ۰.۱۲۴ در ماه سپتامبر کاهش یافت. در همین دوره، قیمت ETH از کف‌های تابستانی خود بهبود یافت و به سمت ۲.۷ هزار دلار صعود کرد.

    این رفتار قابل توجه است. نسبت کاهشی نشان می‌دهد که عرضه نگهداری شده در صرافی‌ها به طور کلی نسبت به عرضه کل نشان داده شده توسط این معیار، کوچکتر شده است. کاهش در دسترس بودن صرافی می‌تواند با انباشت یا برداشت به کیف پول‌های شخصی سازگار باشد و به طور بالقوه میزان ETH را که بلافاصله برای فروش نقدی در دسترس است، کاهش دهد. با این حال، نمودار به تنهایی نمی‌تواند دلایل این حرکات را مشخص کند.

    با این حال، اخیراً نسبت عرضه در صرافی‌ها از کف‌های خود بازگشته است. این افزایش در مقایسه با کاهش مشاهده شده در اوایل سال، نسبتاً ناچیز است، اما در کنار اصلاح اخیر قیمت ETH، شایسته رصد است.

    اگر نسبت همچنان در حالی که ETH زیر ۲.۷ هزار دلار تلاش می‌کند، افزایش یابد، می‌تواند نشان‌دهنده بازگشت بخش بزرگ‌تری از عرضه به صرافی‌ها باشد و به طور بالقوه نقدینگی فروش در دسترس را افزایش دهد. این تفسیر در صورتی نگران‌کننده‌تر خواهد بود که با ضعف مداوم قیمت و ورودی‌های قوی‌تر به صرافی‌ها همراه شود و می‌تواند تقاضا را تحت الشعاع قرار داده و قیمت را در هفته‌های آینده حتی پایین‌تر بکشد.

  • یونیسواپ وی۴ و وی۳ ۴۷.۲ درصد از حجم ۱۶۱.۴ میلیارد دلاری استیبل‌کوین در صرافی‌های غیرمتمرکز را به خود اختصاص دادند

    یونیسواپ وی۴ و وی۳ ۴۷.۲ درصد از حجم ۱۶۱.۴ میلیارد دلاری استیبل‌کوین در صرافی‌های غیرمتمرکز را به خود اختصاص دادند

    یونیسواپ، پیشتاز معاملات استیبل‌کوین در صرافی‌های غیرمتمرکز

    در ۳۰ روز گذشته، حجم معاملات استیبل‌کوین‌ها در صرافی‌های غیرمتمرکز (DEX) به رقم چشمگیر ۱۶۱.۴ میلیارد دلار رسید. نکته قابل توجه این است که تقریباً نیمی از این حجم از طریق یک خانواده پروتکل واحد، یعنی یونیسواپ، عبور کرده است.

    سهم غالب یونیسواپ

    بر اساس گزارش‌ها، یونیسواپ نسخه‌های v4 و v3 در مجموع ۴۷.۲ درصد از معاملات استیبل‌کوین در صرافی‌های غیرمتمرکز را در این دوره زمانی به خود اختصاص داده‌اند. داده‌های Dune Analytics نشان می‌دهد که یونیسواپ v4 به یک پلتفرم پیشرو برای مبادلات “استیبل به استیبل” (stable-to-stable swaps) تبدیل شده است؛ به این معنی که در این معاملات، یک توکن دلاری با توکن دلاری دیگر مبادله می‌شود.

    حجم معاملات و کارمزدها

    یونیسواپ v4 ماهانه بین ۱۱ تا ۱۴ میلیارد دلار در این نوع مبادلات پردازش می‌کند. این در حالی است که نسل پیشین آن، v3، حدود ۱ تا ۲ میلیارد دلار در ماه در همین دسته از معاملات را مدیریت می‌کند. مبادلات استیبل به استیبل، حدود ۴۵ تا ۵۳ درصد از کل حجم معاملات v4 را تشکیل می‌دهند.

    لازم به ذکر است که سهم ۴۷.۲ درصدی به کل فعالیت معاملاتی استیبل‌کوین در صرافی‌های غیرمتمرکز اشاره دارد، در حالی که محدوده ۱۱ تا ۱۴ میلیارد دلار به طور خاص به مبادلاتی مربوط می‌شود که هر دو طرف معامله استیبل‌کوین هستند.

    یونیسواپ v4 کارمزدهای منعطفی را در محدوده ۰.۰۰۰۵% تا ۰.۰۰۰۸% برای جفت‌های اصلی استیبل‌کوین ارائه می‌دهد. در مقابل، پایین‌ترین سطح کارمزد در v3، ۰.۰۱% است.

    علاوه بر قیمت‌گذاری، v4 گزینه‌های مسیریابی کارآمدتری را معرفی کرده است که به بهینه‌سازی نحوه اجرای معاملات کمک می‌کند.

    رشد و تأثیرگذاری

    یونیسواپ v4 در اوایل سال ۲۰۲۵ راه‌اندازی شد. با احتساب نسخه‌های v2، v3 و v4، یونیسواپ طبق گزارش DeFiLlama، بیش از ۷۰ میلیارد دلار حجم معاملات در صرافی‌های غیرمتمرکز را در ۳۰ روز گذشته ثبت کرده است. این رقم از مجموع سه صرافی غیرمتمرکز بعدی بیشتر است. فعالیت یونیسواپ همچنین در چندین بلاک‌چین از جمله اتریوم و سایر شبکه‌ها گسترش یافته است.

    پیامدها برای معامله‌گران و ارائه‌دهندگان نقدینگی

    برای معامله‌گران، مهم‌ترین پیامد، اجرای ارزان‌تر معاملات بزرگ استیبل‌کوین است. کارمزدهای پایین‌تر در v4 می‌تواند به معنای حاشیه سود بهتر برای استراتژی‌هایی باشد که حجم بالایی را جابجا می‌کنند، مانند آربیتراژ بین توکن‌های دلاری یا متعادل‌سازی مجدد خزانه.

    برای ارائه‌دهندگان نقدینگی (LPs)، کارمزدهای بسیار پایین حجم معاملات را جذب می‌کند، اما سود هر معامله انفرادی برای آن‌ها کمتر است. بنابراین، بازدهی به این بستگی دارد که آیا حجم اضافی، درآمد کمتر از هر معامله را جبران می‌کند یا خیر.

    زمانی که تقریباً نیمی از فعالیت استیبل‌کوین در صرافی‌های غیرمتمرکز از طریق یک خانواده پروتکل واحد انجام می‌شود، هرگونه مشکل فنی یا تغییر در حاکمیت یونیسواپ می‌تواند تأثیر گسترده‌ای بر بخش بزرگی از معاملات دلاری در زنجیره داشته باشد.

    بازاری که ماهانه ۱۶۱.۴ میلیارد دلار در مبادلات استیبل‌کوین پردازش می‌کند، بیش از یک نمایش جانبی سوداگرانه، به یک لایه تسویه حساب کارآمد تبدیل شده است و یونیسواپ در حال حاضر بزرگترین سهم را در این لایه در اختیار دارد.

  • معامله‌گران پاپرترید ۱۸.۶ میلیون دلار باختند؛ استیکرها ۱۲.۵۷ میلیون دلار پاداش گرفتند

    معامله‌گران پاپرترید ۱۸.۶ میلیون دلار باختند؛ استیکرها ۱۲.۵۷ میلیون دلار پاداش گرفتند

    پاپرترید: سود استیکرها در مقابل زیان معامله‌گران در روز نخست راه‌اندازی

    پلتفرم معاملاتی پاپرترید (Papertrade) در تاریخ ۱۰ اکتبر ۲۰۲۶ بر بستر HyperEVM آغاز به کار کرد و با ارائه اهرم تا ۱۰۰۰ برابر برای قراردادهای دائمی بیت‌کوین (BTC) و اتریوم (ETH)، توجه معامله‌گران را به خود جلب کرد. اما در عرض چند ساعت، معامله‌گران حدود ۱۸.۶ میلیون دلار زیان خالص محقق شده را تجربه کردند.

    در مقابل، طرف دیگر این معاملات عملکرد خوبی داشت. استیک‌کنندگان توکن PAPER پلتفرم، در ۲۴ ساعت اول راه‌اندازی، حدود ۱۲.۵۷ میلیون دلار پاداش جمع‌آوری کردند.

    طبق گزارش The Defiant، این پاداش‌های استیکینگ حدود ۶۹ درصد از زیان خالص معاملاتی را پوشش می‌دهد. نکته قابل توجه این است که این مبالغ به معامله‌گرانی که پول خود را از دست داده‌اند بازنمی‌گردد، بلکه به استیک‌کنندگان توکن PAPER تعلق می‌گیرد.

    پاپرترید یک صرافی مشتقات مصنوعی است که به معامله‌گران اجازه می‌دهد بدون در اختیار داشتن دارایی‌های پایه، در موقعیت‌های اهرمی بر اساس نوسانات قیمت قرار گیرند.

    موتور محرکه این پلتفرم، استخر نقدینگی به نام Martingaler LP است که با نقدینگی صفر راه‌اندازی شد و تماماً از محل زیان معامله‌گران تأمین مالی می‌شود.

    البته معامله‌گران بازنده کاملاً دست خالی را ترک نمی‌کنند. به ازای هر ۱ دلاری که از دست می‌دهند، پروتکل ۱۰۰ توکن PAPER جدید ضرب کرده و به آن‌ها تحویل می‌دهد.

    استیک‌کنندگان از دو منبع درآمد کسب می‌کنند: دریافت ۱ درصد از سود و زیان محقق شده توسط معامله‌گران و همچنین برداشت هرگونه سود انباشته شده در استخر نقدینگی فراتر از سقف ۵ میلیون دلاری آن.

    پاپرترید در روز اول راه‌اندازی خود حجمی بیش از ۳۰۰ میلیارد دلار حجم معاملاتی اسمی (notional trading volume) را ثبت کرد. حجم ликвиیدیشن‌ها در همین دوره زمانی به نزدیک ۱۳.۸۹ میلیارد دلار رسید.

    موجودی استخر نقدینگی به سرعت به حدود ۵ میلیون دلار رسید که سقف تعیین شده برای سرازیر شدن مازاد به سمت استیک‌کنندگان است. هیچ بدهی پرداخت معوقی در صف نبود، به این معنی که استخر هیچ تعهد پرداخت نشده‌ای از فعالیت معاملاتی نداشت.

    مشارکت استیک‌کنندگان نزدیک به حداکثری بود؛ حدود ۹۴ تا ۹۵ درصد از تقریباً ۳.۱۷ میلیارد توکن PAPER در گردش، اندکی پس از راه‌اندازی استیک شده بودند.

    طراحی این سیستم می‌تواند منجر به برداشت اشتباه شود. رقم بالای پاداش‌ها که حدود ۶۹ درصد زیان‌ها را پوشش می‌دهد، ممکن است این تصور را ایجاد کند که معامله‌گران بخش عمده‌ای از پول خود را بازپس می‌گیرند.

    اما اینطور نیست. پاداش‌ها به دارندگان و استیک‌کنندگان توکن PAPER تعلق می‌گیرد که گروهی متفاوت از معامله‌گرانی هستند که حساب‌های خود را از دست داده‌اند، حتی اگر گاهی همپوشانی داشته باشند.

    معامله‌گر بازنده، توکن‌های PAPER را با نرخ ضرب شده دریافت می‌کند. اگر این معامله‌گر توکن‌ها را استیک کند، می‌تواند شروع به کسب سهمی از زیان‌های معامله‌گران دیگر در آینده کند. با این حال، این جبران غیرمستقیم است و به ارزش دارایی توکن و تداوم زیان‌ها بستگی دارد.

    برای استیک‌کنندگان، اقتصاد اولیه این پلتفرم در ظاهر جذاب به نظر می‌رسد. درآمد آن‌ها مستقیماً به میزان زیان معامله‌گران و حجم سود و زیان محقق شده در سیستم گره خورده است. فعالیت سنگین و ликвиیدیشن‌های مکرر، استخر را فراتر از سقف ۵ میلیون دلاری پر می‌کند و مازاد آن به بازده استیک‌کنندگان تبدیل می‌شود.

    عرضه توکن نیز شایان توجه است. هر دلار از دست رفته، ۱۰۰ توکن PAPER را ضرب می‌کند، بنابراین زیان‌هایی که پاداش استیک‌کنندگان را تأمین مالی می‌کنند، تعداد توکن‌های موجود را نیز افزایش می‌دهند. تقریباً ۳.۱۷ میلیارد توکن PAPER اندکی پس از راه‌اندازی در گردش بود.

    برای معامله‌گران، پروفایل ریسک کاملاً واضح است. اهرم ۱۰۰۰ برابری به این معنی است که حرکت قیمتی کسری از درصد می‌تواند یک موقعیت را از بین ببرد. حجم نزدیک به ۱۳.۸۹ میلیارد دلاری ликвиیدیشن‌ها در روز اول، نشان‌دهنده سرعت وقوع این اتفاق در عمل است.

  • CFTC Clarifies Prediction Markets vs. Gambling in New Rules

    CFTC Clarifies Prediction Markets vs. Gambling in New Rules

    CFTC Moves to Define Prediction Markets as Swaps, Clarify Gambling Exclusion

    The Commodity Futures Trading Commission (CFTC) is intensifying its efforts to assert authority over prediction markets, unveiling two measures Friday that would formally classify event contracts as “swaps” under federal law, while simultaneously excluding traditional gambling activities.

    The first measure, a proposed rule now open for public comment, aims to explicitly broaden the definition of a “swap” to encompass event contracts. These contracts can be tied to a wide array of outcomes, including sports, politics, cultural events, and weather. The CFTC stated that these contracts are financial instruments “commonly known to the trade as swaps,” and that this action will eliminate any uncertainty regarding their regulatory status. “These products are commodity derivatives squarely within the CFTC’s regulatory remit under the Commodity Exchange Act and are within the agency’s exclusive jurisdiction,” CFTC Chairman Michael Selig said in a statement.

    The second measure, an interim final rule effective immediately upon publication, draws a contrasting boundary. It codifies the agency’s long-standing position that casino-style gambling products, such as sportsbook wagers and casino games, are not considered swaps. “Casino-style gambling products are not derivatives,” Selig explained, characterizing this step as a clarification of “the limits of its regulatory remit.” Both proposals include a 30-day public comment period.

    Collectively, these two rules sharpen a critical distinction at the center of an intense jurisdictional dispute. If event contracts are deemed swaps, they fall under the CFTC’s purview, which Selig has argued is exclusive, thereby shielding platforms like Kalshi and Polymarket from the oversight of state gambling regulators. Several states have initiated lawsuits against prediction market operators, alleging illegal gambling, and the CFTC has filed counter-suits to defend its regulatory territory.

    These filings formalize proposals that the agency submitted to the White House for review late last month. This move is part of a broader strategy by the CFTC to proactively assert its authority rather than await congressional action.

    The agency has generally adopted an industry-friendly approach towards both traditional and cryptocurrency markets. The Commission recently issued no-action relief that permits crypto applications to offer regulated derivatives and has advanced separate rulemakings concerning crypto markets.

    The legal stakes for prediction markets are escalating. A judicial disagreement over whether event contracts qualify as federally regulated swaps, which has pitted the NFL and other entities against Kalshi, has attracted the attention of the Supreme Court. This means the question the CFTC is now attempting to resolve through regulation may ultimately be decided by the nation’s highest court.

  • Bitcoin Miners Ease Selling Pressure: A Bullish Sign for BTC

    Bitcoin Miners Ease Selling Pressure: A Bullish Sign for BTC

    Bitcoin Miners Halt Aggressive Selling, Signaling Potential Boost for BTC

    Bitcoin miners have significantly reduced their selling pressure, a development that could provide a substantial tailwind for the cryptocurrency’s price, according to a recent report from CryptoQuant. The analysis indicates that miner revenues have surged 78% from their July lows, leading to improved profitability and a cessation of extreme outflows from mining operations.

    CryptoQuant, a prominent blockchain analytics firm, concluded that these key network participants have navigated their most challenging period of the year. The removal of consistent selling pressure from miners, the firm suggests, could further benefit Bitcoin’s price trajectory.

    The report highlighted that no extreme miner outflow events have been recorded since August 21. On that date, approximately 29,000 BTC were moved from wallets associated with miners as the cryptocurrency’s price climbed from below $65,000 to $76,000. The largest daily outflows observed since then have been around 12,000 BTC, a figure the analytics company considers within a normal operational range.

    Furthermore, older mining entities are also offloading significantly fewer coins. Excluding Bitcoin associated with the enigmatic Satoshi Nakamoto, miners from the Satoshi era moved roughly 600 units from their wallets in September. This represents a substantial decrease of approximately 70% compared to the 2,000 BTC moved in January. Despite this reduced selling, their combined holdings remain substantial, close to 590,000 bitcoins.

    This trend of reduced selling extends to larger, more modern mining operations. Addresses holding between 100 and 1,000 BTC saw their collective balance decrease by about 20%, from approximately 64,000 BTC in December 2025 to 51,000 BTC by early September. However, this figure has since stabilized, indicating a halt in the decline.

    While CryptoQuant acknowledged that miners are not yet actively accumulating Bitcoin, the report determined that the persistent selling pressure has effectively ended. This marks a notable shift from early August, when major miners, including Marathon Digital Holdings (MARA) and Riot Platforms, were reportedly moving Bitcoin to custodians like NYDIG amidst challenging industry and market conditions.

    The report attributes the miners’ reduced need to sell to Bitcoin’s recent rally. The cryptocurrency has surged 45% from under $58,000 at the start of July to over $83,000 this week. This price appreciation has boosted total daily miner revenue from $27 million to around $48 million, representing the aforementioned 78% increase. Transaction fees have also seen a recovery, rising from a seven-day average of $195,000 to $275,000, though they remain considerably below the peaks observed in 2025.

    CryptoQuant’s Miner Profit/Loss Sustainability Indicator has shifted from an “extremely underpaid” status between May and August to “fairly paid” after August 21. This suggests that miners are now earning sufficient revenue to cover their operating costs, reducing the necessity to liquidate Bitcoin simply to remain solvent.

    Bitcoin’s hash rate has also shown signs of recovery, increasing from under 900 exahashes per second (EH/s) in late July to over 960 EH/s. The drawdown from its previous peak has narrowed from 18% to 13%. CryptoQuant interprets this as a sign of mining capacity returning rather than a capitulation of mining operators.

    However, the report identified a crucial missing element: while miners have ceased aggressive selling, they have not yet begun to rebuild their Bitcoin balances. CryptoQuant believes that a sustained return to accumulation by miners would provide a stronger signal that the fundamental backbone of the Bitcoin network is transitioning from a source of market supply to that of long-term holders.

  • Bitcoin ETF Inflows Surge to $3 Billion in Eight Days as Institutions Re-enter

    Bitcoin ETF Inflows Surge to $3 Billion in Eight Days as Institutions Re-enter

    Bitcoin ETFs See Strong Inflows, Erasing Year-to-Date Deficit

    US spot Bitcoin exchange-traded funds (ETFs) experienced a significant surge in net inflows, attracting approximately $3 billion between September 17 and September 25, 2026. This period marked one of the most robust buying stretches since the funds launched in January 2024, successfully reversing months of stagnant or negative flow trends.

    The recent influx of capital managed to achieve what previous months of trading could not: it pushed the year’s total net flows out of negative territory. Notably, hedge funds, often perceived as key drivers of rapid ETF surges, appeared to play a minimal role this time. The buying activity suggests a broader institutional return to the asset class rather than a short-term speculative play by trading desks.

    Peak Week Drives Significant Inflows

    The strongest week within this period alone saw net inflows of $2.4 billion, representing the largest weekly haul since October 2025. BlackRock’s iShares Bitcoin Trust (IBIT) emerged as the leading performer, capturing around $1.2 billion in inflows during that peak week. Fidelity’s FBTC followed with approximately $702 million, and the ARK 21Shares Bitcoin ETF (ARKB) added about $295 million. The single largest day for inflows occurred on September 21, 2026, when the funds collectively attracted nearly $999 million.

    Reversal of Fortunes for ETF Flows

    This rebound is particularly significant when viewed against the backdrop of the funds’ performance earlier in the year. By mid-July, the spot Bitcoin ETFs were facing a year-to-date deficit of approximately $5.8 billion. However, by the end of September, this deficit had transformed into a modest net positive of about $934 million. The surge in inflows coincided with a recovery in Bitcoin’s price, which traded between $82,000 and $87,000 during the observed period.

    Third Quarter Outperforms

    Looking at the broader picture, the third quarter of 2026 proved to be exceptionally strong, recording $6.34 billion in Bitcoin ETF inflows, the highest quarterly total for the year. By early October 2026, cumulative net inflows since the ETFs’ inception had reached approximately $57 billion to $58 billion, with total assets under management hovering around $105 billion to $110 billion.

    Outflows Resume, Signaling Market Volatility

    However, this period of strong inflows proved temporary. Net outflows resumed in early October 2026, with a notable $244 million outflow recorded on October 8.

    The Significance of Institutional Demand

    The debut of spot Bitcoin ETFs in January 2024 offered traditional investors a novel way to gain exposure to Bitcoin through familiar brokerage accounts, bypassing the need for cryptocurrency exchanges or managing private keys. The nature of the buyers is crucial in determining the sustainability of any rally. Hedge fund activity, often driven by basis trades that exploit price differentials between ETFs and futures, can be volatile and unwind quickly. In contrast, broader institutional demand, where Bitcoin is added as a strategic portfolio allocation rather than a short-term trade, tends to be more stable and less prone to rapid exits.

    The late-September data strongly suggests the latter scenario, indicating that institutions are viewing Bitcoin as a legitimate long-term holding. The significant reduction of the year-to-date deficit underscores this sentiment, implying that institutions perceive Bitcoin as more than just a speculative asset.

    BlackRock Leads, but Caution Remains

    BlackRock’s IBIT continued to solidify its leading position, accounting for a substantial portion of the peak-week inflows. However, the subsequent outflows in October serve as a reminder that market sentiment can shift rapidly. The $244 million outflow on October 8 highlights the potential for swift reversals.

    Bitcoin’s price range during the inflow period, between $82,000 and $87,000, also warrants attention. Investors will be closely watching whether the early October outflows represent a temporary pause or a more significant trend reversal. If the year-to-date total of approximately $934 million dips back into negative territory, the September surge may be characterized as a relief rally rather than the start of a sustained upward trend. Conversely, a resumption of inflows and a push past the $57 billion to $58 billion cumulative mark would strengthen the case for continued institutional adoption of Bitcoin.