Blog

  • مدیر گلدمن ساکس: رشد مدیریت دارایی و ثروت فراتر از پیش‌بینی‌ها

    مدیر گلدمن ساکس: رشد مدیریت دارایی و ثروت فراتر از پیش‌بینی‌ها

    گلدمن ساکس از اهداف رشد خود در بخش مدیریت دارایی و ثروت فراتر رفت

    گلدمن ساکس چند سال پیش اهداف مشخصی را برای رشد بخش مدیریت دارایی و ثروت خود تعیین کرد و اکنون با اختلافی قابل توجه از این اهداف پیشی گرفته است.

    رشد چشمگیر بخش مدیریت دارایی و ثروت

    دیوید سولومون، مدیرعامل گلدمن ساکس، اعلام کرده است که کسب‌وکار مدیریت دارایی و ثروت (AWM) این شرکت با رشدی بیش از ۱۰ درصد، بسیار بالاتر از هدف تعیین‌شده اولیه بانک که در محدوده ارقام تک‌رقمی بالا بود، در حال پیشرفت است. از سال ۲۰۲۱، کارمزد مدیریت و سایر درآمدها به طور متوسط ۱۲ درصد در سال افزایش یافته و دارایی‌های تحت نظارت برای اولین بار از مرز ۴ تریلیون دلار عبور کرده است.

    بخش AWM گلدمن ساکس در سه ماهه دوم سال ۲۰۲۶، ۴.۶۰ میلیارد دلار درآمد خالص گزارش کرده است که نسبت به مدت مشابه سال قبل ۲۰ درصد افزایش داشته است. کارمزد مدیریت و سایر درآمدها نیز در این فصل با ۳.۳۵۵ میلیارد دلار، رشدی ۲۰ درصدی نسبت به سال گذشته را تجربه کرده است. این بخش اکنون ۳۴ فصل متوالی را با ورودی‌های بلندمدت مبتنی بر کارمزد پشت سر گذاشته است. دارایی‌های تحت نظارت از ۳.۶ تریلیون دلار در پایان سال ۲۰۲۵ به بیش از ۴ تریلیون دلار تا اواسط سال ۲۰۲۶ افزایش یافته است.

    افزایش اهداف میان‌مدت

    این عملکرد قوی، سولومون را به اندازه کافی برای افزایش اهداف میان‌مدت این بخش اطمینان بخشیده است. گلدمن ساکس اکنون انتظار دارد حاشیه سود قبل از کسر مالیات بخش AWM به حدود ۳۰ درصد برسد که نسبت به هدف قبلی حدود ۲۵ درصد، افزایش یافته است. اهداف بازده حقوق صاحبان سهام نیز به ارقام دو رقمی بالا (high teens) ارتقا یافته است.

    سولومون همچنین معیار جدیدی را برای ورودی‌های خالص سالانه بلندمدت مبتنی بر کارمزد از بخش مدیریت ثروت به طور خاص، ۵ درصد تعیین کرده است.

    استراتژی توسعه از طریق اکتساب

    این شرکت برای حمایت از استراتژی خود، اقدام به خرید شرکت‌های دیگر کرده است. از جمله معاملات اخیر می‌توان به خرید Innovator، ارائه‌دهنده صندوق‌های قابل معامله در بورس (ETF) که به دلیل محصولات با نتایج تعریف‌شده‌اش شناخته شده است، و Industry Ventures، شرکتی متمرکز بر بازار ثانویه سرمایه‌گذاری‌های خطرپذیر، اشاره کرد.

    گلدمن ساکس همچنین هدف‌گذاری کرده است که سالانه ۷۵ تا ۱۰۰ میلیارد دلار برای سرمایه‌گذاری‌های جایگزین جذب کند.

    برای تأکید بر اهمیت این بخش، گلدمن ساکس در سال ۲۰۲۶ هفت مدیر اجرایی جدید از بخش AWM را به کمیته مدیریتی شرکت منصوب کرد.

  • فدرال رزرو نرخ بهره را ۲۵ صدم درصد افزایش داد؛ تورم همچنان بالاست

    فدرال رزرو نرخ بهره را ۲۵ صدم درصد افزایش داد؛ تورم همچنان بالاست

    فدرال رزرو نرخ بهره را ۲۵ واحد پایه افزایش داد؛ تورم همچنان در کانون توجه

    واشنگتن دی‌سی – بانک مرکزی آمریکا (فدرال رزرو) روز چهارشنبه نرخ بهره را ۲۵ واحد پایه افزایش داد و دامنه نرخ وجوه فدرال را به ۳.۷۵ تا ۴ درصد رساند. این اقدام در راستای تلاش سیاست‌گذاران برای بازگرداندن تورم بالا به هدف ۲ درصدی بانک مرکزی صورت گرفت.

    کمیته بازار آزاد فدرال (FOMC) این افزایش را با اجماع کامل و با رأی ۱۲ بر صفر تأیید کرد. فدرال رزرو اعلام کرد که تورم همچنان بالا است و اقدام سیاستی روز چهارشنبه به بازگشت سریع‌تر به هدف ۲ درصدی کمک خواهد کرد.

    این تصمیم تا حد زیادی توسط بازارها پیش‌بینی شده بود. ساعاتی پیش از اعلام این خبر، ابزار CME FedWatch Tool احتمال افزایش ۲۵ واحد پایه‌ای را حدود ۸۸ درصد نشان می‌داد. همچنین بازارهای مالی احتمال ۵۴ درصدی را برای باقی ماندن نرخ‌ها در دامنه ۳.۷۵ تا ۴ درصد پس از نشست اکتبر فدرال رزرو قیمت‌گذاری کرده بودند.

    واکنش بازارها به افزایش نرخ بهره

    پیش از اعلام این خبر، بیت‌کوین در حدود ۷۵,۵۰۰ دلار معامله می‌شد که از ابتدای هفته حدود ۵ درصد کاهش یافته بود. این افت پس از آن رخ داد که مجلس سنا روز سه‌شنبه نتوانست لایحه CLARITY Act را پیش ببرد. این خبر همچنین بر بازار گسترده‌تر ارزهای دیجیتال تأثیر گذاشته بود. اتریوم از روز دوشنبه بیش از ۸ درصد کاهش یافته و پیش از اعلام فدرال رزرو در حدود ۲,۳۸۰ دلار معامله می‌شد، در حالی که سولانا در حدود ۹۶ دلار بود. XRP نیز پس از افت حدود ۱۵ درصدی از روز دوشنبه، در حدود ۱.۲۶ دلار معامله می‌شد.

    اما پس از انتشار بیانیه فدرال رزرو، بیت‌کوین روند صعودی را آغاز کرد و از مرز ۷۶,۰۰۰ دلار عبور کرد، زیرا بازارها نشان دادند که افزایش نرخ بهره تا حد زیادی در قیمت‌ها لحاظ شده بود. سایر دارایی‌های بزرگ ارز دیجیتال نیز با این خبر پیشروی کردند و اتریوم، سولانا و XRP هر کدام بیش از ۱ درصد افزایش یافتند.

    فشار در بازارهای سنتی نیز پیش از این تصمیم مشهود بود. بازده اوراق خزانه ۱۰ ساله روز سه‌شنبه از مرز ۵ درصد عبور کرد که بالاترین سطح از سال ۲۰۰۷ بود، اما روز چهارشنبه به سمت ۴.۹۵ درصد کاهش یافت. شاخص‌های S&P 500 و Nasdaq نیز هر دو حدود ۲ درصد نسبت به سطوح اوایل سپتامبر کاهش داشتند. فلزات گرانبها نیز با افزایش بازده اوراق قرضه، عقب‌نشینی کردند. طلا حدود ۳.۵ درصد و نقره حدود ۴ درصد نسبت به سطوح اوایل سپتامبر پیش از اعلام این خبر کاهش یافته بودند.

    چشم‌انداز اقتصادی و گام‌های بعدی

    با وجود نگرانی‌های تورمی، فدرال رزرو فعالیت‌های اقتصادی را در حال گسترش با سرعتی قابل قبول توصیف کرد. سیاست‌گذاران اعلام کردند که هزینه‌های داخلی همچنان مقاوم بوده، رشد بهره‌وری قوی و سرمایه‌گذاری سرمایه‌ای مستحکم است. همچنین، افزایش مشاغل با رشد نیروی کار همگام بوده و نرخ بیکاری تغییر چندانی نداشته است.

    اکنون تمرکز بر این است که فدرال رزرو قصد دارد نرخ‌ها را در سطح بالاتر تا چه مدت حفظ کند و آیا تورم پایدار ممکن است نیازمند افزایش‌های بیشتر باشد. پیش از تصمیم روز چهارشنبه، قیمت‌گذاری آتی نشان می‌داد که بازارها در مورد اقدام دیگر در نشست اکتبر همچنان دچار اختلاف نظر بودند.

  • فدرال رزرو نرخ بهره را افزایش داد؛ بیت‌کوین جهش کرد

    فدرال رزرو نرخ بهره را افزایش داد؛ بیت‌کوین جهش کرد

    فدرال رزرو نرخ بهره را افزایش داد؛ بیت‌کوین واکنش نشان داد

    واشنگتن دی‌سی – بانک مرکزی آمریکا (فدرال رزرو) روز چهارشنبه نرخ بهره را به میزان یک‌چهارم درصد افزایش داد که اولین افزایش از سال ۲۰۲۳ محسوب می‌شود. این اقدام، دامنه هدف نرخ وجوه فدرال را از ۳.۵۰ تا ۳.۷۵ درصد به ۳.۷۵ تا ۴ درصد رساند.

    بیت‌کوین در دقایق پیش و پس از اعلام این خبر، بدون تغییر باقی ماند و بین ۷۵ هزار و ۷۵ هزار و ۸۰۰ دلار در نوسان بود. با این حال، اندکی پس از آن، به ۷۶ هزار دلار جهش کرد و در حال حاضر روند صعودی دارد. بازار گسترده‌تر ارزهای دیجیتال در این روز حدود ۲.۱۸ درصد کاهش را تجربه کرد.

    این اقدام تقریباً مطابق با انتظارات بازار بود. طبق ابزار FedWatch از CME، معامله‌گران پیش از تصمیم‌گیری، احتمال ۹۳ درصدی افزایش نرخ بهره را پیش‌بینی کرده بودند که این رقم در مقایسه با کمتر از ۵۰ درصد در ماه گذشته، افزایش قابل توجهی داشت. هر ۱۲ عضو کمیته بازار آزاد فدرال (FOMC) از این اقدام حمایت کردند.

    در بیانیه خود، کمیته اعلام کرد که فعالیت‌های اقتصادی “با سرعت قابل قبولی در حال گسترش” بوده و افزایش مشاغل “با نیروی کار همگام بوده است”، اما تورم همچنان بالا باقی مانده است. این بیانیه افزود که اقدام روز چهارشنبه به “بازگشت به‌موقع‌تر” به هدف ۲ درصدی تورم کمک خواهد کرد.

    این تصمیم با یافته‌های نظرسنجی «وال استریت ژورنال» که این هفته منتشر شد، همخوانی دارد. تقریباً تمام بانک‌های بزرگ انتظار افزایش نرخ بهره را داشتند و اکثر آن‌ها، از جمله بارکلیز، سیتی‌گروپ، جی‌پی مورگان، مورگان استنلی و یو‌بی‌اس، در مجموع ۵۰ واحد پایه انقباض تا پایان سال را پیش‌بینی کرده بودند. بانک آو آمریکا، دویچه بانک و آر‌بی‌سی خواهان ۷۵ واحد پایه بودند.

    دلایل افزایش نرخ بهره پس از انتشار داده‌های تورمی هفته گذشته به سرعت تقویت شد. شاخص قیمت تولیدکننده در ماه اوت سالانه ۵.۴ درصد افزایش یافت که نسبت به ۴.۸ درصد در ماه ژوئیه شتاب گرفته بود. قیمت کالاها به تنهایی در این ماه ۱.۱ درصد افزایش داشت که بیش از سه چهارم آن ناشی از افزایش هزینه‌های انرژی بود، طبق گزارش انجمن ملی تولیدکنندگان (NAM).

    شاخص قیمت مصرف‌کننده یک روز بعد منتشر شد: قیمت‌ها سالانه ۳.۴ درصد افزایش یافتند، که همان نرخ ماه ژوئیه بود، اما افزایش ماهانه از ۰.۱ درصد به ۰.۴ درصد شتاب گرفت و بنزین مسئول یک سوم این افزایش بود. تورم هسته، که غذا و انرژی را حذف می‌کند، نیز از ۰.۲ درصد به ۰.۳ درصد ماهانه افزایش یافت.

    این ضربه دوگانه، تردیدکنندگان را متقاعد کرد. گلدمن ساکس و پایپر سندلر، از جمله بانک‌هایی که پیش‌بینی می‌کردند فدرال رزرو نرخ‌ها را ثابت نگه دارد، پس از انتشار گزارش‌ها به انتظار افزایش نرخ بهره روی آوردند، طبق گزارش رویترز. نفت که برای اولین بار از ماه ژوئیه با قیمتی بالاتر از ۱۰۰ دلار در هر بشکه معامله می‌شد و به پیامدهای درگیری با ایران مرتبط بود، فشار بیشتری را بر فدرال رزرو وارد کرد که نمی‌توانست به راحتی منتظر بماند.

    فدرال رزرو در ماه ژوئیه نرخ‌ها را در دامنه ۳.۵۰ تا ۳.۷۵ درصد ثابت نگه داشته بود، اما آن تصمیم تنها با رای ۹-۳ تصویب شد و سه سیاست‌گذار در آن زمان خواهان افزایش نرخ بودند. این اختلاف داخلی، همراه با گزارش مشاغل قوی‌تر از حد انتظار در ماه اوت، کمیته را به سمت انقباض سوق داد.

    این افزایش نرخ، «وارش» را در موقعیت دشواری قرار می‌دهد. جلسه روز چهارشنبه تنها سومین جلسه او از زمان تأیید در ماه مه بود و نتیجه آن تقریباً برعکس خواسته ترامپ هنگام انتخاب او بود. ترامپ سال گذشته پیش از معرفی وارش به خبرنگاران گفته بود: «من کسی را منصوب خواهم کرد که خواهان کاهش نرخ‌ها باشد.» او همچنین وارش را به «استقلال» تشویق کرده بود.

    به نظر می‌رسد وارش هم آنچه ترامپ انتظار داشت و هم آنچه انتظار نداشت را انجام داد: کاملاً مستقل عمل کرد و نرخ‌ها را افزایش داد.

    سناتور الیزابت وارن، منتقد دیرینه استقلال وارش از کاخ سفید، به سی‌ان‌ان گفت که درگیری ترامپ با ایران و سیاست‌های تعرفه‌ای، رئیس فدرال رزرو را در گوشه‌ای قرار داده و او را مجبور کرده است بین دولت و کنترل تورم یکی را انتخاب کند. او استدلال کرد که افزایش نرخ بهره همچنان از طریق بدهی گران‌تر کارت اعتباری و وام مسکن به خانواده‌های عادی هزینه تحمیل خواهد کرد، صرف نظر از اینکه وارش چه مسیری را انتخاب می‌کرد، و گفت که برای تغییر نظر او در مورد وارش، بیش از یک تصمیم لازم است.

    ترامپ، معاون رئیس‌جمهور جی‌دی ونس و وزیر خزانه‌داری اسکات بسنت، همگی در دو هفته قبل از تصمیم‌گیری به طور عمومی خواهان کاهش نرخ‌ها بودند و ترامپ تا جایی پیش رفت که تهدید کرد در صورت عدم کاهش نرخ‌ها، تجارت با کشورهایی که مازاد تجاری با آمریکا دارند را متوقف خواهد کرد.

    بازار ارزهای دیجیتال از قبل با ضربه وارد شده به این تصمیم نزدیک شده بود. بیت‌کوین در ساعات قبل از اعلام، حدود ۷۵ هزار و ۲۰۰ دلار معامله می‌شد، که به طور قابل توجهی پایین‌تر از اوج سپتامبر خود در نزدیکی ۸۲ هزار دلار بود و هنوز در حال هضم افت روز سه‌شنبه پس از شکست لایحه Clarity Act در رأی‌گیری سنا بود.

    تحلیلگران یک باند حمایتی بین حدود ۷۳ هزار و ۵۰۰ تا ۷۵ هزار و ۶۰۰ دلار را به عنوان خط قرمز مشخص کرده بودند، که بسته شدن روزانه زیر آن، راه را برای ۷۱ هزار دلار و حتی ۶۶ هزار و ۹۰۰ دلار در برخی مدل‌های فنی باز می‌کرد؛ حرکتی که می‌توانست تقاطع طلایی را که باعث رالی تابستانی بیت‌کوین شده بود، خنثی کند.

    جلسه بعدی فدرال رزرو برای ۲۷ تا ۲۸ اکتبر برنامه‌ریزی شده است و جلسه بعدی و به‌روزرسانی بعدی نمودار نقطه‌ای آن، برای ۸ تا ۹ دسامبر تعیین شده است، زمانی که وال استریت متوجه خواهد شد که آیا افزایش روز چهارشنبه آخرین افزایش سال بوده یا اولین مورد از چندین افزایش.
  • تحلیلگر مِلیوس ریسرچ: سهام اینتل تا دو سال دیگر به ۲۰۰ دلار می‌رسد

    تحلیلگر مِلیوس ریسرچ: سهام اینتل تا دو سال دیگر به ۲۰۰ دلار می‌رسد

    داستان بازگشت اینتل یکی از دراماتیک‌ترین روایت‌های سال در حوزه فناوری بوده است. اکنون، بن ریتزس، تحلیلگر Melius Research، استدلال می‌کند که بهترین بخش ماجرا هنوز فرا نرسیده است و با تجزیه و تحلیل خطوط تجاری مجزای این تراشه‌ساز، ارزش‌گذاری بالقوه ۲۰۰ دلاری را در دو سال آینده پیش‌بینی می‌کند.

    تحلیل ارزش‌گذاری اینتل

    ریتزس در تاریخ ۱۶ سپتامبر، رتبه “خرید” و هدف قیمتی ۱۶۵ دلاری خود را برای اینتل تکرار کرد و خاطرنشان ساخت که تحلیل “مجموع اجزا” او، پتانسیل رشد قابل توجهی فراتر از این سطح را نشان می‌دهد. هدف ۱۶۵ دلاری خود، نشان‌دهنده تخفیف ۱۵ تا ۲۰ درصدی نسبت به رقم ۲۰۰ دلاری است که او آن را قابل دستیابی می‌داند.

    هسته اصلی استدلال ریتزس بر دو ستون استوار است: عملیات تولید محصول اینتل و کسب‌وکار ریخته‌گری (foundry) آن. او تخمین می‌زند که هر یک از این بخش‌ها به تنهایی می‌تواند ارزشی بیش از ۸۰ دلار به ازای هر سهم داشته باشد.

    سهام اینتل تا اواسط سپتامبر ۲۰۲۶، حدود ۱۶۰ تا ۱۶۳ درصد در سال جاری رشد داشته است. اما ریتزس معتقد است که بازار هنوز پتانسیل واحد ریخته‌گری را به طور کامل قیمت‌گذاری نکرده است، به ویژه با توجه به اینکه تقاضای هوش مصنوعی همچنان زنجیره‌های تأمین جهانی نیمه‌هادی‌ها را تحت فشار قرار می‌دهد و دولت‌ها برای حاکمیت تولید تلاش می‌کنند.

    اینتل اخیراً افزایش سرمایه ۲۰ میلیارد دلاری را با قیمت ۹۵ دلار به ازای هر سهم برای تأمین نقشه راه بلندمدت خود اعلام کرده است. ریتزس این اقدام را نشانه‌ای از اعتماد مدیریت به بازده سرمایه‌گذاری‌های تولید پیشرفته می‌داند و برنامه‌های هزینه‌بر، افزایش قابل توجهی در هزینه‌های سرمایه‌ای برای سال ۲۰۲۷ نسبت به سطوح سال ۲۰۲۶ را پیش‌بینی می‌کنند.

    همکاری احتمالی با SK Hynix

    در همان روزی که ریتزس تحلیل خود را منتشر کرد، گزارش شد که SK Hynix، غول کره‌ای تراشه‌های حافظه، در حال بررسی گزینه‌هایی برای تولید تراشه‌های حافظه در ایالات متحده، از جمله حافظه‌های با پهنای باند بالا (HBM) است. یکی از گزینه‌های تحت بررسی، شامل تأسیسات برنامه‌ریزی شده اینتل در اوهایو، به طور بالقوه از طریق یک قرارداد اجاره یا سرمایه‌گذاری مشترک است. این مذاکرات هنوز در مراحل اولیه قرار دارند و هیچ توافق نهایی صورت نگرفته است. اما صرف این احتمال، برای افزایش سهام اینتل در آن روز کافی بود.

    HBM به یکی از پرتقاضاترین قطعات در دنیای نیمه‌هادی‌ها تبدیل شده است. این حافظه‌ای است که در پردازنده‌های گرافیکی مراکز داده انویدیا (Nvidia) قرار دارد و تقاضا برای آن به دلیل رقابت شرکت‌ها برای ساخت زیرساخت‌های هوش مصنوعی، بسیار بیشتر از عرضه شده است. اگر SK Hynix بتواند HBM را در یک کارخانه تحت مدیریت اینتل در اوهایو تولید کند، این امر اعتبار قابل توجهی برای مدل “ریخته‌گری به عنوان سرویس” اینتل خواهد بود.

    برای سرمایه‌گذارانی که این فضا را دنبال می‌کنند، مذاکرات با SK Hynix ممکن است مهم‌ترین کاتالیزور کوتاه‌مدت باشد. یک مشارکت رسمی، شواهد ملموسی مبنی بر اینکه تولیدکنندگان بزرگ تراشه، ریخته‌گری اینتل را به عنوان یک گزینه تولیدی قابل دوام در نظر می‌گیرند، ارائه خواهد داد. تا زمانی که چنین معاملاتی نهایی نشوند، شکاف بین هدف ۱۶۵ دلاری ریتزس و سناریوی ۲۰۰ دلاری او دقیقاً همان باقی می‌ماند: شکافی بین آنچه بازار امروز باور دارد و آنچه اینتل باید فردا ثابت کند.

  • بیت‌کوین بالای ۷۵ هزار و ۵۰۰ دلار تثبیت شد؛ بازار در انتظار افزایش نرخ بهره فدرال رزرو

    بیت‌کوین بالای ۷۵ هزار و ۵۰۰ دلار تثبیت شد؛ بازار در انتظار افزایش نرخ بهره فدرال رزرو

    نوسان بیت‌کوین در پی شکست لایحه CLARITY و انتظار برای تصمیم فدرال رزرو

    قیمت بیت‌کوین در محدوده ۷۵ تا ۷۶ هزار دلار در نوسان بود. این نوسانات پس از آن رخ داد که شکست لایحه CLARITY در کنگره باعث افت بازار شد. سرمایه‌گذاران اکنون منتظر تصمیم آتی فدرال رزرو در خصوص نرخ بهره هستند؛ بازارهای پیش‌بینی حاکی از احتمال افزایش ۲۵ واحدی نرخ بهره است.

    نوسانات بیت‌کوین در پی رأی منفی به لایحه CLARITY

    بیت‌کوین در ۲۴ ساعت گذشته در محدوده‌ای بین ۷۵ هزار دلار و […] در نوسان بوده است. این تحرکات قیمتی همزمان با واکنش بازار به عدم تصویب لایحه CLARITY در کنگره صورت گرفته است. این لایحه که انتظار می‌رفت تأثیر قابل توجهی بر بازارهای مالی داشته باشد، با شکست مواجه شد و این امر منجر به ایجاد عدم اطمینان و نوسان در دارایی‌های دیجیتال، از جمله بیت‌کوین، گردید.

    در حالی که بازار در انتظار شفافیت بیشتر در خصوص تأثیرات این رویداد است، توجه سرمایه‌گذاران به سمت تصمیم‌گیری آتی فدرال رزرو در مورد نرخ بهره جلب شده است. پیش‌بینی‌ها در بازارهای مالی نشان می‌دهد که احتمال افزایش ۲۵ واحدی نرخ بهره از سوی فدرال رزرو وجود دارد. این تصمیم می‌تواند تأثیر بسزایی بر جریان سرمایه در بازارهای مختلف، از جمله بازار ارزهای دیجیتال، داشته باشد. در صورت افزایش نرخ بهره، معمولاً شاهد کاهش جذابیت دارایی‌های پرریسک‌تر مانند بیت‌کوین و افزایش تمایل به سمت دارایی‌های امن‌تر خواهیم بود. جزئیات بیشتر در این خصوص متعاقباً اعلام خواهد شد.

  • ارزش قفل شده رابین‌هود به مرز یک میلیارد دلار رسید؛ اما شکست پروژه‌های لایه اول، پایداری را زیر سوال برد

    ارزش قفل شده رابین‌هود به مرز یک میلیارد دلار رسید؛ اما شکست پروژه‌های لایه اول، پایداری را زیر سوال برد

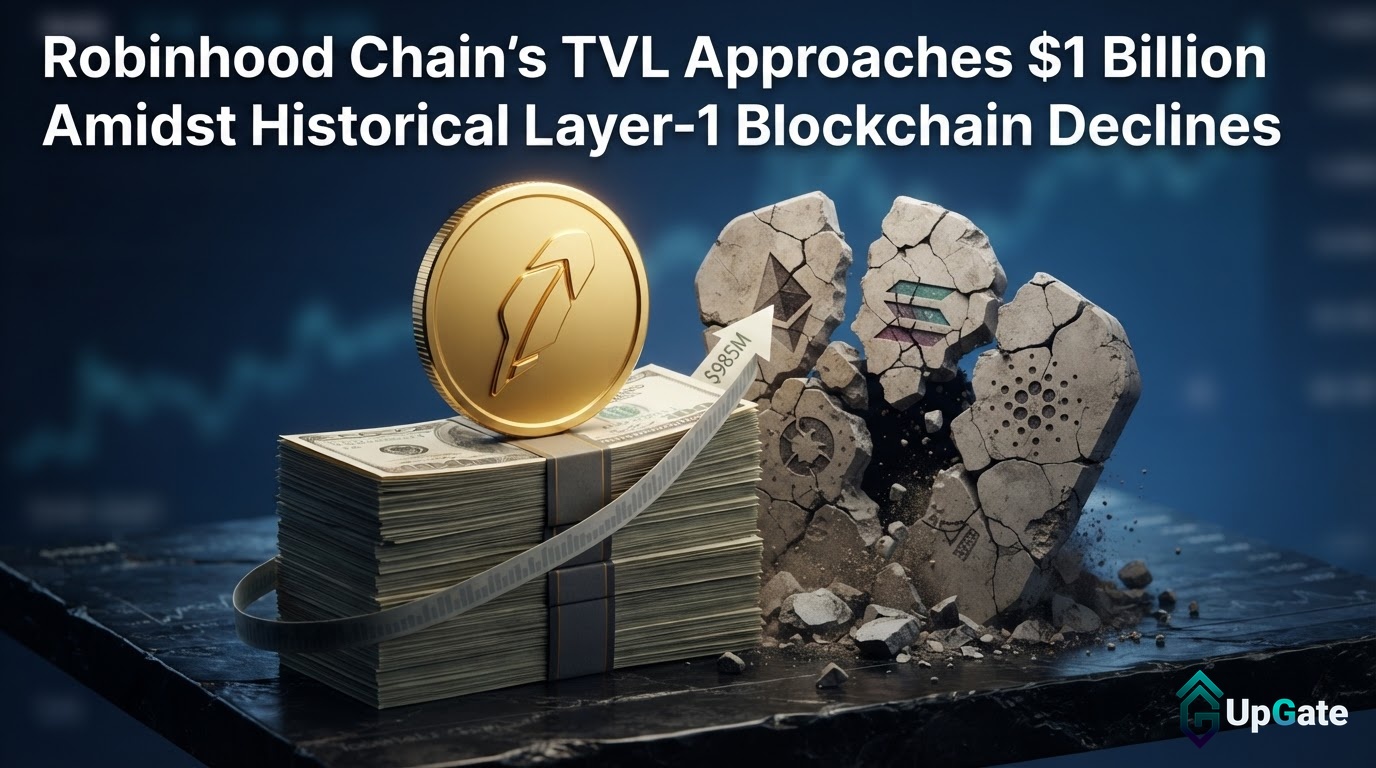
    چهار بلاک‌چین لایه ۱ برجسته از چرخه بازار گذشته، بیش از ۹۹ درصد از ارزش قفل شده خود را از دست داده‌اند و یک پژوهشگر رمزارز می‌پرسد آیا نوبت به Robinhood Chain رسیده است؟

    استیسی مور به کاهش شدید ارزش کل قفل شده (TVL) در فانتوم (Fantom)، آئورا (Aurora)، کانتو (Canto) و سونگ‌برد (Songbird) اشاره کرده و رشد اخیر Robinhood Chain را در برابر تاریخی کمتر بخشنده قرار داده است.

    مور در پستی در پلتفرم X، این خسارت را به صراحت بیان کرد. او نوشت: «بلاک‌چین‌های لایه ۱ برجسته از چرخه گذشته کاملاً حذف شدند» و سپس به اعداد و ارقام پرداخت. فانتوم با ۷.۷ میلیارد دلار ارزش قفل شده به اوج خود رسید و اکنون ۴.۸ میلیون دلار ارزش دارد، در حالی که حجم معاملات روزانه صرافی‌های غیرمتمرکز (DEX) به زیر ۹ هزار دلار کاهش یافته است، حتی با وجود اینکه ۳۱۸ میلیون دلار استیبل‌کوین همچنان در این شبکه قفل شده است.

    آئورا از ۲.۶ میلیارد دلار به ۳.۱ میلیون دلار سقوط کرد و DefiLlama تنها ۱۳۳ آدرس را نشان می‌دهد که در روز گذشته با این شبکه تعامل داشته‌اند، علیرغم اینکه این پروژه در طول عمر خود ۱۰۲ میلیون دلار سرمایه جذب کرده است. کانتو از ۲۰۰ میلیون دلار به ۳.۶ میلیون دلار کاهش یافت و توکن آن اکنون با قیمت ۰.۰۰۱۷ دلار و ارزش بازاری حدود ۱ میلیون دلار معامله می‌شود.

    از سوی دیگر، سونگ‌برد از ۵۰ میلیون دلار به حدود ۲۰۰ هزار دلار سقوط کرد، هرچند با وجود اینکه هزینه‌های شبکه در آن روز تنها ۷۷ دلار بود، همچنان بیش از ۲۵۰۰ آدرس فعال روزانه را جذب کرده است.

    داده‌های فعلی DefiLlama نشان می‌دهد که خود Robinhood Chain حدود ۹۲۸ میلیون دلار TVL در حوزه دیفای (DeFi) دارد که چندین مرتبه بالاتر از وضعیت فعلی چهار بلاک‌چین ذکر شده توسط مور است و ارزش بازاری استیبل‌کوین‌های آن ۱.۰۲۶ میلیارد دلار است. حجم معاملات ۲۴ ساعته DEX آن ۱.۵۵۲ میلیارد دلار و حجم معاملات پرپچوال (Perpetuals) به ۵۷۷.۵۸ میلیون دلار رسید.

    این شبکه در همین دوره ۵۲۴,۹۸۹ دلار کارمزد و ۴۷۱,۷۶۹ دلار درآمد ثبت کرده است، اگرچه شاهد خروج خالص ۱۱.۱۱ میلیون دلاری نیز بوده است. TVL دیفای آن در هفت روز گذشته ۳.۳۵ درصد و در ۳۰ روز گذشته ۷۱ درصد افزایش یافته است و از این نظر در رتبه دهم بین بزرگترین بلاک‌چین‌ها قرار دارد و پشت سر شبکه‌هایی مانند اتریوم (Ethereum)، سولانا (Solana)، بیس (Base)، بی‌اس‌سی (BSC) و ترون (Tron) قرار گرفته است.

    علیرغم عملکرد چشمگیر، مور پست خود را با این سوال به پایان رساند که آیا TVL کنونی Robinhood Chain تا سال ۲۰۳۰ باقی خواهد ماند یا خیر.

    حجم معاملات DEX رابین‌هود چین در اوایل سپتامبر به اوج روزانه بیش از ۱.۳ میلیارد دلار رسید و داده‌های Arkham در آن زمان نشان داد که این شبکه کارمزدی بیش از سولانا، بیس یا اتریوم تولید می‌کند که یکی از محرک‌های آن، معامله مستقیم میم‌کوین‌ها در برابر سهام توکنیزه شده بود.

    این شبکه از آن زمان بارها این رکورد را شکسته و در ۱۱ سپتامبر به حجم معاملات DEX تا ۲.۶۱ میلیارد دلار رسیده است و حجم معاملات روز گذشته آن بیش از ۱.۶ میلیارد دلار بوده است.

    اما مقایسه مور سوال متفاوتی را مطرح می‌کند: آیا استفاده فعلی می‌تواند به TVL پایدار در چرخه بازار بعدی تبدیل شود، و چهار بلاک‌چین قدیمی‌تر نشان داده‌اند که نقدینگی چگونه می‌تواند به طور چشمگیری پس از از دست دادن محبوبیت یک بلاک‌چین لایه ۱ ناپدید شود.

  • زیرساخت بلوپرینت، مجموعه کامل کوین‌بیس پرایم را برای صندوق‌ها یکپارچه کرد

    زیرساخت بلوپرینت، مجموعه کامل کوین‌بیس پرایم را برای صندوق‌ها یکپارچه کرد

    بلواینت اینفراستراکچر (Blueprint Infrastructure)، پلتفرمی که برای استیکینگ در سطح صندوق، مدیریت پورتفولیو و راهکارهای داده طراحی شده است، مجموعه کامل Coinbase Prime را ادغام کرده است. این بدان معناست که قابلیت‌های نگهداری (custody)، معامله (trading)، استیکینگ (staking) و انتقال (transfer) اکنون به صورت بومی در سیستم بلواینت فعال شده‌اند و به تخصیص‌دهندگان نهادی، یک نمای واحد برای مدیریت دارایی‌های دیجیتال ارائه می‌دهند.

    قابلیت‌های کلیدی ادغام

    ادغام Coinbase Prime در هسته خود، چهار قابلیت متمایز را تحت پوشش بلواینت قرار می‌دهد: نگهداری، معامله، استیکینگ و ابزارهای انتقال/تعادل مجدد.

    تفکیک نگهداری و معامله

    بخش نگهداری، دارایی‌های موجود در خزانه (vault) را از موجودی‌های معاملاتی جدا می‌کند. انتقال‌های داخلی بین این دو بخش، یعنی جابجایی دارایی‌ها از خزانه نگهداری به موجودی معاملاتی یا بالعکس، اکنون به طور خودکار به عنوان فعالیت‌های تعادل مجدد (rebalancing) شناسایی می‌شوند، نه رویدادهای مشمول مالیات. این تمایز برای حسابداری صندوق‌ها اهمیت فوق‌العاده‌ای دارد. بدون آن، هر جابجایی داخلی می‌توانست در ظاهر به عنوان یک واگذاری (disposition) تلقی شود و سود یا زیان‌های غیرواقعی ایجاد کند که تیم‌های انطباق را با چالش مواجه می‌سازد.

    تخصیص سود و زیان در سطح استراتژی

    تخصیص سود و زیان (P&L allocation) در سطح استراتژی انجام می‌شود. بنابراین، اگر صندوقی چندین استراتژی را در کلاس‌های دارایی مختلف اجرا کند، عملکرد هر استراتژی خط گزارش‌دهی شفاف و مجزای خود را خواهد داشت.

    مدیریت پاداش‌های استیکینگ

    در بخش استیکینگ، پاداش‌های حاصل از استیکینگ در دسته‌های مالیاتی مجزا سازماندهی می‌شوند. هر پاداش دارای مبنای هزینه (cost basis) و دوره نگهداری (holding period) خاص خود است که در زمان فصل مالیات اهمیت قابل توجهی پیدا می‌کند.

    حمایت از زیرساخت نهادی

    کوین‌بیس اینستیتوژنیال (Coinbase Institutional) این اعلامیه را به عنوان حمایتی قابل توجه برای نیازهای زیرساختی نهادی برجسته کرده است. مشکل اساسی برای تخصیص‌دهندگان رمزارز نهادی، دسترسی به دارایی‌ها نبوده است، بلکه زیرساخت عملیاتی بوده است: همان لوله‌کشی‌های اساسی و حیاتی که به یک صندوق اجازه می‌دهد موقعیت‌ها را ردیابی کند، عملکرد را نسبت دهد، تعهدات مالیاتی را مدیریت کند و به شرکای محدود (LPs) با همان دقتی که در بازارهای سنتی انتظار دارند، گزارش دهد.

    تمرکز بر قابلیت‌ها

    این واقعیت که هیچ نام مشتری خاص یا حجم تراکنش مشخصی در کنار این اعلامیه منتشر نشده است، نشان می‌دهد که بلواینت این رویداد را به عنوان راه‌اندازی یک قابلیت جدید و نه یک خبرنامه جذب مشتری تلقی می‌کند.

    اهمیت پاداش‌های استیکینگ

    بخش پاداش‌های استیکینگ شایسته توجه ویژه‌ای است. با بلوغ شبکه‌های اثبات سهام (proof-of-stake)، استیکینگ از یک استراتژی سوددهی خاص به یک جزء اصلی در بسیاری از پورتفولیوهای نهادی تبدیل شده است. حوزه‌های قضایی مختلف، پاداش‌های استیکینگ را از نظر مالیاتی به شیوه‌های متفاوتی در نظر می‌گیرند. برخی پاداش‌ها را در زمان دریافت به عنوان درآمد طبقه‌بندی می‌کنند و برخی دیگر در زمان واگذاری. ثبت هر پاداش به عنوان یک دسته مالیاتی مجزا، داده‌های خام مورد نیاز حسابداران صندوق را برای اعمال هرگونه معامله‌ای که حوزه قضایی آن‌ها ایجاب می‌کند، فراهم می‌آورد.

    تفکیک شفاف عملکرد استراتژی‌ها

    صندوق‌هایی که چندین استراتژی را اجرا می‌کنند، مانند تخصیص بیت‌کوین صرفاً بلندمدت (long-only Bitcoin allocation) در کنار یک دفتر معاملاتی فعال و یک استراتژی سود استیکینگ، نیاز به تفکیک شفاف بین این جریان‌های عملکردی دارند. شرکای محدود (LPs) می‌خواهند بدانند کدام استراتژی در حال ایجاد بازده است و کدام یک باعث افت می‌شود. گزارش‌دهی ترکیبی این تصویر را مبهم می‌سازد.

  • استراتژی استرادا: بازخرید سهام ممتاز به ارزش یک میلیارد دلار برای تثبیت قیمت

    استراتژی استرادا: بازخرید سهام ممتاز به ارزش یک میلیارد دلار برای تثبیت قیمت

    استراتژی اینک. با ۹۵۰ میلیون دلار سهام ممتاز خود را بازخرید کرد

    شرکت استراتژی اینک. (Strategy Inc.) که پیشتر با نام مایکرواستراتژی (MicroStrategy) شناخته می‌شد، از اواخر ماه ژوئیه حدود ۹۵۰ میلیون دلار برای بازخرید سهام ممتاز خود هزینه کرده است. این اقدام موفقیت‌آمیز باعث شده تا ارزش این اوراق بهادار از محدوده میانی ۷۰ دلار به سمت ارزش اسمی ۱۰۰ دلاری خود بازگردد.

    اوراق بهادار ممتاز مورد بحث، با نماد STRC (که رسماً سهام ممتاز دائمی متغیر سری A نامیده می‌شود)، در بورس نزدک (Nasdaq) معامله می‌شود و به گونه‌ای طراحی شده است که نزدیک به ارزش اسمی ۱۰۰ دلاری خود باقی بماند. هنگامی که ارزش این سهام به محدوده ۷۰ تا ۷۵ دلار سقوط کرد، مایکل سیلور، رئیس اجرایی، و تیم او به عنوان آخرین خریدار وارد عمل شدند.

    استراتژی در ابتدا در تاریخ ۲۹ ژوئن، مجوز بازخرید تا سقف ۱ میلیارد دلار از سهام STRC را صادر کرد. این سقف از آن زمان دو برابر شده و به ۲ میلیارد دلار رسیده است.

    تا اواسط ماه سپتامبر، این شرکت حدود ۹.۹۶ میلیون سهم STRC را بازخرید کرده است. کل هزینه این بازخریدها حدود ۹۵۰ میلیون دلار بوده است، به این معنی که شرکت در حدود دو ماه، تقریباً نیمی از مجوز گسترش یافته خود را مصرف کرده است.

    در یک دوره زمانی به خصوص فعال که در ۳۰ اوت به پایان رسید، استراتژی ۱.۵۵ میلیون سهم را به قیمت ۱۵۱.۸ میلیون دلار خریداری کرد. میانگین قیمت این بسته سهام ۹۷.۴۸ دلار بود که اندکی کمتر از ارزش اسمی آن است. این یک بهبود قابل توجه نسبت به سطوح زیر ۸۰ دلار است که در ابتدا باعث آغاز این کمپین شد.

    بازگشت به محدوده مطلوب

    سهام STRC به محدوده بالای ۹۰ دلار بازگشته و به محدوده هدف ۹۹ تا ۱۰۰ دلار نزدیک شده است، جایی که یک اوراق بهادار ممتاز با ارزش اسمی ۱۰۰ دلار باید معامله شود.

    افزایش سود سهام

    از تاریخ ۱ ژوئیه، این شرکت نرخ سود سهام STRC را به ۱۲٪ افزایش داده است، که بخشی از چارچوب سرمایه‌گذاری اعتباری دیجیتال (Digital Credit Capital Framework) این شرکت محسوب می‌شود. پرداخت سالانه ۱۲٪ برای اوراق بهاداری با ارزش اسمی ۱۰۰ دلار به معنای پرداخت ۱۲ دلار به ازای هر سهم در سال به سهامداران ممتاز است.

    تمرکز بر بازخرید سهام

    این شرکت در این دوره هیچ خرید بیت کوین جدیدی را گزارش نکروه است، که این امر نشان‌دهنده انحراف از استراتژی انباشت بی‌وقفه است که دوره ریاست سیلور را تعریف می‌کرد. خرید سهام ممتاز خود با تخفیف ۲۵ درصدی نسبت به ارزش اسمی، اساساً به معنای خلق ارزش سهام از هیچ است.

    چشم‌انداز آینده

    مجوز ۲ میلیارد دلاری، فضای مانور قابل توجهی را باقی می‌گذارد. با حدود ۹۵۰ میلیون دلار هزینه شده و نزدیک شدن STRC به ارزش اسمی خود، ممکن است سرعت بازخریدها کند شود، مگر اینکه شاهد افت قیمت دیگری باشیم.

    استراتژی اساساً از ذخایر نقدی و درآمدهای حاصل از فروش سهام عادی خود برای تأمین مالی این بازخریدها استفاده می‌کند، که به این معنی است که هزینه آن مستقیماً از ترازنامه شرکت تأمین می‌شود یا از طریق رقیق کردن سهامداران عادی. تا زمانی که STRC نزدیک به ارزش اسمی خود معامله شود و سود سهام ۱۲٪ همچنان پوشش داده شود، این معادله منطقی است.

  • کمیته راه‌های و ابزارهای مجلس نمایندگان با رأی قاطع دوحزبی، قانون شفافیت مالیات دارایی‌های دیجیتال را پیش برد.

    کمیته راه‌های و ابزارهای مجلس نمایندگان با رأی قاطع دوحزبی، قانون شفافیت مالیات دارایی‌های دیجیتال را پیش برد.

    کمیته راه‌های و ابزارهای مجلس نمایندگان آمریکا با رأی قاطع ۳۸ به ۵، لایحه H.R. 10357 موسوم به «قانون شفافیت مالیاتی دارایی‌های دیجیتال» را به پیش برد و گامی مهم در مسیر اصلاحات جامع قوانین مالیاتی ارزهای دیجیتال در تاریخ آمریکا برداشت.

    این لایحه که توسط جیسون اسمیت، نماینده جمهوری‌خواه از ایالت میزوری، در ۱۴ سپتامبر معرفی شد، تنها در دو روز از مراحل بررسی در کمیته عبور کرد.

    هسته اصلی لایحه H.R. 10357 به یکی از چالش‌های پایدار در حوزه ارزهای دیجیتال، یعنی نحوه مالیات‌ستانی از کارمزدهای تراکنش‌های کوچک، می‌پردازد. طبق قوانین فعلی، هر بار که کاربر برای ارسال توکن یا تعامل با بلاک‌چین، کارمزد شبکه را پرداخت می‌کند، این عمل به لحاظ فنی یک رویداد مشمول مالیات محسوب می‌شود، حتی اگر این کارمزد تنها چند سنت باشد.

    این لایحه یک معافیت حداقلی (de minimis) را معرفی می‌کند که به کاربران اجازه می‌دهد سود یا زیان ناشی از واگذاری دارایی‌های دیجیتال برای پرداخت کارمزدهای شبکه یا تراکنش تا سقف ۱۰ دلار را شناسایی نکنند. البته یک شرط نیز وجود دارد: این معافیت تنها در صورتی اعمال می‌شود که کاربر در سال قبل بیش از ۵۰۰۰ تراکنش از این دست نداشته باشد.

    اما این قانون‌گذاری فراتر از کارمزدهای گس (gas fees) است. این لایحه همچنین به محاسبات مبنای (basis) استیبل‌کوین‌ها می‌پردازد، حوزه‌ای که حسابداران مالیاتی سال‌هاست در آن به روش‌های ابتکاری متوسل شده‌اند. این قانون، حسابداری سالانه ساده‌شده‌ای را برای دارایی‌های دیجیتال پرمعامله معرفی می‌کند که انتظار می‌رود از سال ۲۰۲۸ اجرایی شود. همچنین قوانین جدیدی برای وام‌دهی، استخراج و سهام‌گذاری (staking) دارایی‌های دیجیتال ایجاد می‌کند.

    شاید مهم‌ترین بخش این لایحه، گسترش قوانین مربوط به فروش‌های زیان‌ده و خرید مجدد (wash-sale rules) برای پوشش اکثر دارایی‌های دیجیتال پرمعامله باشد. قوانین فروش زیان‌ده و خرید مجدد از فروش دارایی با زیان و خرید فوری مجدد آن برای کسر مالیات جلوگیری می‌کند. سهام و اوراق قرضه دهه‌هاست که مشمول این قوانین هستند، اما ارزهای دیجیتال تاکنون از آن معاف بوده‌اند.

    کمیته مشترک مالیاتی پیش‌بینی می‌کند که لایحه H.R. 10357 در سال‌های مالی ۲۰۲۷ تا ۲۰۳۶، افزایش خالص درآمدی حدود ۵۰۰ میلیون دلاری را به همراه داشته باشد.

    بازار دارایی‌های دیجیتال آمریکا در حال حاضر ارزشی بیش از ۲ تریلیون دلار دارد و ده‌ها میلیون نفر در آن سهامدار هستند. پیش‌بینی درآمد ۵۰۰ میلیون دلاری طی یک دهه، در مقایسه با حجم بازار، رقم ناچیزی به نظر می‌رسد.

    هشت نماینده، از جمله استیون هورسفورد، نماینده دموکرات از نوادا، این لایحه را امضا کرده‌اند که به آن اعتبار بین‌حزبی می‌بخشد. رأی قاطع ۳۸ به ۵ در کمیته، احتمال تصویب نهایی آن در صحن مجلس را به طور فزاینده‌ای افزایش می‌دهد.

    مفاد مربوط به حسابداری سالانه ساده‌شده که برای سال ۲۰۲۸ برنامه‌ریزی شده است، به ویژه قابل توجه است. به جای پیگیری مبنای هزینه هر واحد توکن در ده‌ها کیف پول و صرافی، سرمایه‌گذاران در دارایی‌های دیجیتال پرمعامله قادر خواهند بود از روش‌های ساده‌شده استفاده کنند.

    گسترش قوانین فروش زیان‌ده و خرید مجدد، برای معامله‌گران فعال، جنبه دیگری دارد. معافیت ارزهای دیجیتال از این قوانین، یکی از معدود مزایای مالیاتی واقعی بود که این طبقه دارایی نسبت به اوراق بهادار سنتی ارائه می‌داد. از دست دادن این مزیت، معامله‌گران را مجبور خواهد کرد تا استراتژی‌های برداشت زیان مالیاتی (tax-loss harvesting) را که به رویه‌ای استاندارد در مدیریت پرتفوی ارزهای دیجیتال تبدیل شده بود، بازنگری کنند.

    مفاد مربوط به سهام‌گذاری و استخراج نیز می‌تواند نحوه رویکرد شرکت‌کنندگان در شبکه‌های اثبات سهام (proof-of-stake) و اثبات کار (proof-of-work) را به عملیات خود تغییر دهد. فقدان راهنمایی‌های روشن در حال حاضر منجر به تفاسیر بسیار متفاوتی در مورد زمان مشمول مالیات شدن پاداش‌های سهام‌گذاری، چه در زمان دریافت و چه در زمان فروش، و نحوه طبقه‌بندی هزینه‌های استخراج شده است.

    اگر این لایحه در شکلی نزدیک به وضعیت فعلی خود به دست رئیس‌جمهور برسد، مهم‌ترین اقدام قانون‌گذاری در زمینه مالیات ارزهای دیجیتال از زمان الزامات گزارش‌دهی کارگزاران در لایحه زیرساخت در سال ۲۰۲۱ خواهد بود.

  • وایو با راه‌اندازی تاکسی‌های خودران در لندن، رویکردی نو به رقابت رباتاکسی‌ها ارائه کرد

    وایو با راه‌اندازی تاکسی‌های خودران در لندن، رویکردی نو به رقابت رباتاکسی‌ها ارائه کرد

    لندن شاهد اولین سرویس تاکسی رباتیک عمومی خود بود، اما این سرویس از شرکتی نیست که انتظارش را داشتید. Wayve، استارتاپ هوش مصنوعی مستقر در بریتانیا با ارزش ۸.۶ میلیارد دلار، سواری‌های خودران تحت نظارت را از طریق اپلیکیشن اوبر راه‌اندازی کرده است و پیش از ورود Waymo به این عرصه، مستقیماً در زمین خانگی آن با این شرکت رقابت می‌کند.

    این سرویس در حدود ۲ تا ۳ سپتامبر راه‌اندازی شد و ناوگانی اولیه متشکل از حدود ۱۵ خودروی فورد ماستنگ Mach-E مسافران را در سراسر لندن جابجا می‌کنند. در هر سفر، یک راننده ایمنی آموزش‌دیده پشت فرمان می‌نشیند، اما هوش مصنوعی خودرو مسئولیت رانندگی واقعی را بر عهده دارد.

    آنچه رویکرد Wayve را در دنیای خودروهای خودران غیرمعمول می‌سازد، نیازهای کمتر آن است. اکثر سیستم‌های خودران، از جمله Waymo، به شدت به نقشه‌های با وضوح بالا متکی هستند که به دقت برای هر خیابان، تقاطع و حاشیه ساخته شده‌اند. سیستم AV2.0 Wayve از تمام این موارد صرف‌نظر می‌کند.

    به جای حفظ کردن مسیرها، هوش مصنوعی از آنچه شرکت “یادگیری مبتنی بر تجربه” می‌نامد، استفاده می‌کند. این سیستم داده‌های دوربین و سنسور را در زمان واقعی پردازش کرده و با درک صحنه پیش رو، تصمیمات رانندگی را اتخاذ می‌کند، نه با تطبیق دادن با یک طرح دیجیتال.

    این همچنین به معنای عدم وجود “ژئوفنسینگ” (geofencing) است؛ آن مرزهای نامرئی که عملیات تاکسی رباتیک را محدود می‌کنند. خودروهای Waymo به طور مشهور از مناطق تایید شده خود خارج نمی‌شوند.

    راه‌اندازی این سرویس پس از یک توالی سنجیده صورت گرفت. Wayve در ژوئن ۲۰۲۶ فهرستی از علاقه‌مندان را باز کرد که بیش از ۱۰۰ هزار ثبت‌نام را جذب کرد. تا ماه اوت، سازمان حمل و نقل لندن (Transport for London) مجوزهای لازم برای خودروهای کرایه خصوصی (Private Hire Vehicle) را به این شرکت اعطا کرد و مسیر قانونی را برای عملیات تجاری هموار ساخت.

    مسافران نیازی به اپلیکیشن خاص یا فرآیند رزرو جداگانه ندارند. آن‌ها به سادگی از طریق UberX، Uber Comfort یا Uber Electric درخواست سفر می‌کنند و ممکن است با یک خودروی Wayve با قیمت استاندارد مطابقت داده شوند.

    این مشارکت با اوبر به سال ۲۰۲۴ بازمی‌گردد و به هر دو شرکت دو سال فرصت داد تا ادغام فنی و قانونی را انجام دهند. برای اوبر، این قرارداد یک پوشش ریسک است. این غول تاکسی‌رانی دیگر فناوری خودران خود را توسعه نمی‌دهد و واحد خودران خود را در سال ۲۰۲۰ به Aurora فروخت.

    عملیات کامل خودران سطح ۴ (Level 4) بدون نیاز به راننده ایمنی، در سال جاری انتظار نمی‌رود. پیش از دستیابی به این نقطه عطف، تاییدیه های قانونی بیشتری از مقامات بریتانیا مورد نیاز است.

    Wayve این آزمایش را به تنهایی انجام نمی‌دهد. این شرکت در دور سری D در فوریه ۲۰۲۶ مبلغ ۱.۲ میلیارد دلار جمع‌آوری کرد و کل سرمایه‌گذاری خود را از ۲.۵ میلیارد دلار فراتر برد و ارزش‌گذاری آن را به ۸.۶ میلیارد دلار رساند.

    این سرمایه مالی، گسترش فراتر از لندن را تامین می‌کند. Wayve با Stellantis و Nissan همکاری دارد و قصد دارد خودروهای Nissan Leaf را برای یک برنامه آزمایشی در توکیو تا اواخر سال ۲۰۲۶ ادغام کند. این شرکت به طور عمومی از جاه‌طلبی خود برای فعالیت در بیش از ۱۰ شهر خبر داده است.

    Wayve که توسط الکس کندال تاسیس شده است، اکنون حدود ۱۰۰۰ نفر را استخدام می‌کند.

    زمان‌بندی راه‌اندازی Wayve تصادفی نیست. Waymo برنامه‌های خود را برای گسترش سرویس تاکسی رباتیک خود به لندن تا پایان سال ۲۰۲۶ اعلام کرده است و این می‌تواند اولین رقابت رو در رو بین دو فلسفه کاملاً متفاوت رانندگی خودران در یک بازار واحد باشد.

    Waymo سال‌ها تجربه عملیات تجاری بدون نظارت در شهرهای آمریکا مانند سانفرانسیسکو و فینیکس را دارد. Wayve سیستمی را ارائه می‌دهد که برای مقیاس‌پذیری سریع طراحی شده است، اما هنوز ثابت نکرده است که می‌تواند بدون راننده ایمنی عمل کند.