Tag: مثبت

  • گاوهای اتریوم در آستانه شکست بزرگ: آیا این مقاومت آخرین مانع است؟

    گاوهای اتریوم در آستانه شکست بزرگ: آیا این مقاومت آخرین مانع است؟

    اتریوم در آستانه شکست بزرگ؛ آیا این مقاومت مانع نهایی است؟

    رالی قدرتمندی که از ماه اوت آغاز شد و در سپتامبر تشدید یافت، سرانجام ساختار بلندمدت اتریوم (ETH) را صعودی کرده است. تحلیلگران متعددی بر این باورند که تنها یک سطح مقاومت عمده در مسیر این دارایی قرار دارد. عبور قاطعانه از این سطح می‌تواند راه را برای حرکتی بسیار بزرگتر به سمت ۳۰۰۰ دلار و فراتر از آن باز کند.

    بزرگترین آلت‌کوین بازار، میانگین متحرک ۲۰۰ روزه را پس گرفته و هفته گذشته به محدوده ۲۸۰۰ دلاری رسید که در نهایت با مقاومت مواجه شد. «دَن کرپتو تریدرز» (Daan Crypto Traders) با برجسته کردن تغییر در ساختار بازار، تأیید کرد که بسته شدن هفتگی بالاتر از میانگین متحرک ۲۰۰ روزه (MA) و میانگین متحرک نمایی (EMA) نشان‌دهنده بازگشت صعودی قوی است.

    با این حال، او معتقد است که ۲۸۰۰ دلار مانع اصلی پیش روی اتریوم است و عبور از آن، مقاومت چندانی در نمودارهای بلندمدت تا رسیدن به محدوده ۳۰۰۰ تا ۴۰۰۰ دلاری باقی نخواهد گذاشت. این سطح، علاوه بر رد شدن هفته گذشته، در سال‌های اخیر چندین بار مانع پیشرفت اتریوم شده است.

    سطح ۲۸۰۰ دلاری در دو سال گذشته بارها به عنوان حمایت و مقاومت عمل کرده است. اغلب پس از عبور از این سطح، شاهد حرکات بزرگی بوده‌ایم. بنابراین، این سطح در حال حاضر مهمترین مقاومت قابل توجه است، به خصوص که قیمت در ابتدا با آن مواجه شد و به نظر می‌رسد به آن احترام می‌گذارد.

    «مایکل ون دی پوپه» (Michaël van de Poppe) نیز نسبت به ساختار کلی اتریوم خوش‌بین است. او اخیراً در توییتی ادعا کرد که رسیدن این دارایی به یک شکست قوی دیگر به سمت بالا، “صرفاً مسئله زمان” است.

    موقعیت اتریوم در حال حاضر نسبتاً روشن است. روند بلندمدت به طور قابل توجهی بهبود یافته است، اما بازار هنوز باید ثابت کند که می‌تواند یکی از سرسخت‌ترین مناطق مقاومتی خود را به حمایت تبدیل کند.

    تحلیلگر دیگری به نام «سی‌دبلیو» (CW) استدلال کرد که حجم موقعیت‌های با اهرم بالا در اتریوم اخیراً به شدت کاهش یافته است؛ به طوری که موقعیت‌های خرید (long) به حدود ۲.۱ میلیارد دلار و موقعیت‌های فروش (short) به نزدیک ۴ میلیارد دلار رسیده است. این اتفاق پس از آن رخ داد که اکثر موقعیت‌های با اهرم بالا که قبلاً انباشته شده بودند، از بین رفتند. این تحلیلگر افزود که کاهش موقعیت‌ها، اتریوم را در برابر افزایش قابل توجه نوسانات آسیب‌پذیر می‌کند.

    این موضوع می‌تواند به ویژه با نزدیک شدن اتریوم به ۲۸۰۰ دلار اهمیت پیدا کند. «مرلین تریدر» (Merlijn The Trader) که ماه‌هاست نسبت به این آلت‌کوین خوش‌بین بوده، همچنان به ساختار بازار آن امیدوار است. او اخیراً به خالی شدن صف خروج اعتبارسنج‌ها (validator exit queue) اشاره کرد و استدلال نمود که بخش عمده‌ای از فشار فروش اجباری در افت قبلی جذب شده است.

    بر این اساس، او نتیجه گرفت که “شاید خواب ماندن روی اتریوم بزرگترین اشتباه این چرخه بوده است”، زیرا این دارایی در حال حاضر ۸۰ درصد بالاتر از کف قیمتی ماه جولای خود قرار دارد.
  • آوه: هفت سهم توکنیزه شده اپل و انویدیا قابل وثیقه برای وام USDC

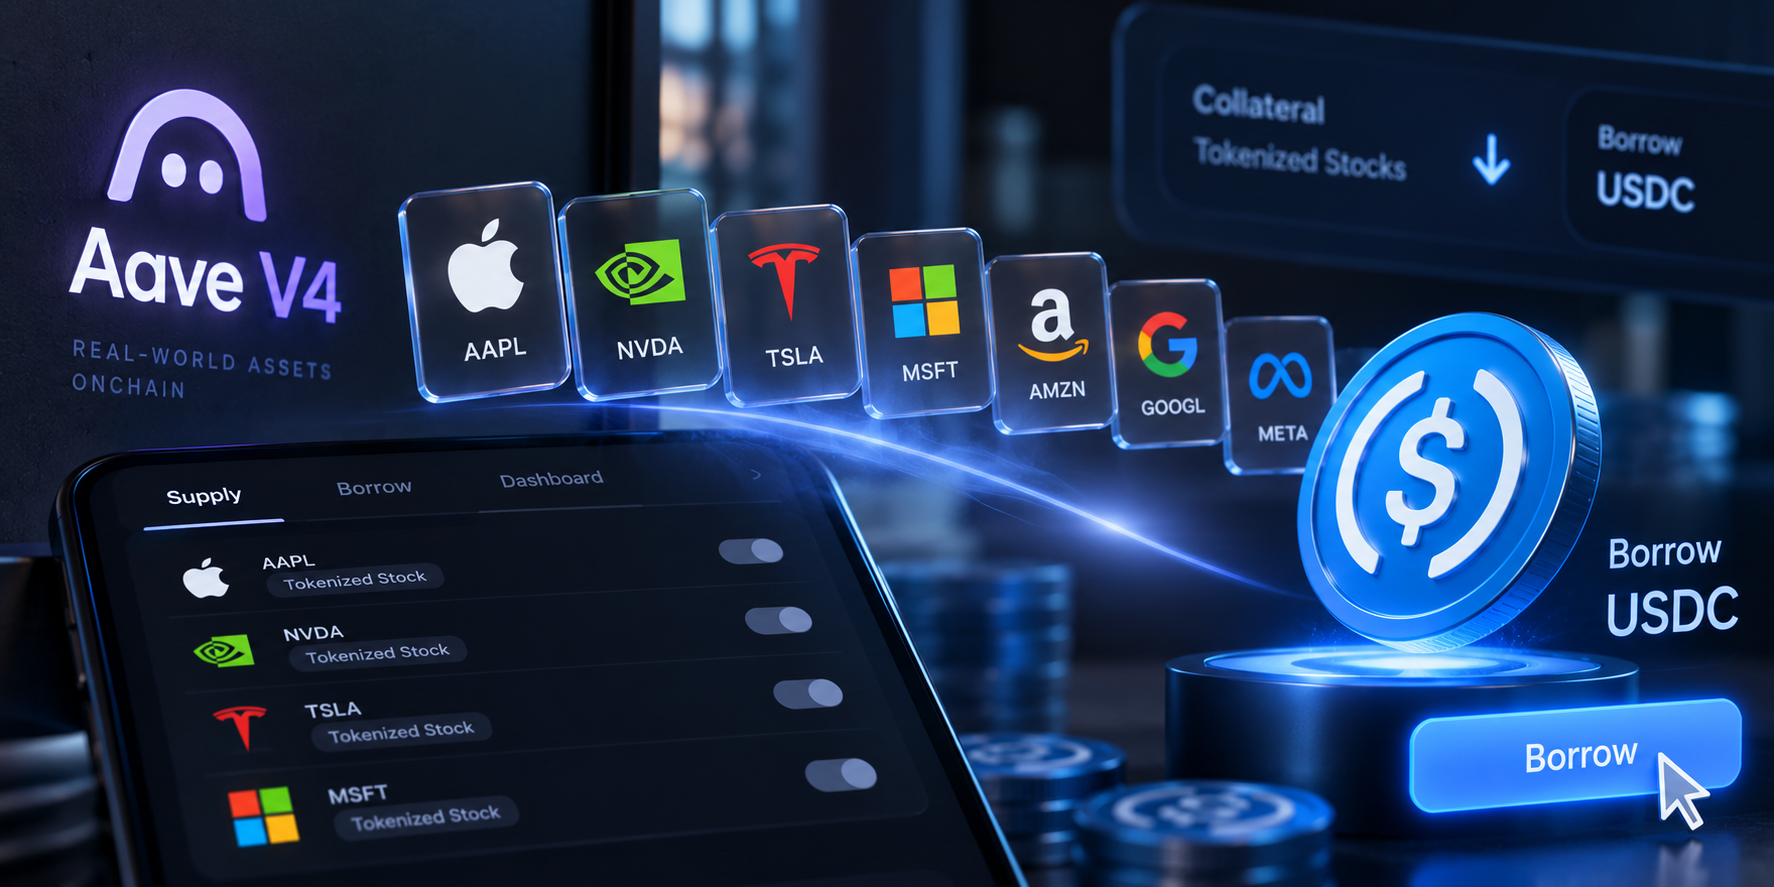
    آوه: هفت سهم توکنیزه شده اپل و انویدیا قابل وثیقه برای وام USDC

    Aave V4 در شبکه Base راه‌اندازی شد: امکان استقراض USDC با وثیقه سهام توکنیزه شده کوین‌بیس برای کاربران غیرآمریکایی

    پروتکل غیرمتمرکز Aave V4 با راه‌اندازی “Equities Hub” در شبکه Base، به کاربران واجد شرایط غیرآمریکایی اجازه می‌دهد تا با استفاده از هفت سهم توکنیزه شده آمریکایی صادر شده توسط Coinbase به عنوان وثیقه، USDC استقراض کنند. این قابلیت، دامنه وام‌دهی Aave را رسماً فراتر از دارایی‌های رمزارزی گسترش می‌دهد و امکان ورود حدود ۱۵۰ تریلیون دلار از بازار سهام عمومی به فضای بلاک‌چین را از طریق توکنیزه‌سازی فراهم می‌آورد.

    Equities Hub در تاریخ ۲۵ سپتامبر راه‌اندازی شد و هفت سهم توکنیزه شده اولیه شامل سهام شرکت‌های Apple، Amazon، Alphabet، Meta، Microsoft، Nvidia و Tesla است که همگی توسط Coinbase صادر شده‌اند. Chainlink از طریق فید قیمت‌گذاری سهام توکنیزه شده خود، قیمت‌گذاری آن‌چین را برای این هفت دارایی فراهم می‌کند.

    Equities Hub از معماری Hub and Spoke در Aave V4 استفاده می‌کند و تمام وثیقه‌های سهام را در یک بازار واحد USDC تجمیع می‌کند، اما پارامترهای ریسک برای هر دارایی به طور مستقل تنظیم می‌شوند. این امر تضمین می‌کند که بروز مشکل در یک سهم منفرد، سایر دارایی‌ها را تحت تأثیر قرار ندهد، که در بازار سهام آمریکا با نوسانات متفاوت، اهمیت ویژه‌ای دارد.

    پارامترهای تعیین شده توسط LlamaRisk، ارائه‌دهنده ریسک Aave، شامل سقف کل وثیقه برای هفت سهم حدود ۲۹ میلیون دلار، سقف عرضه USDC ۳۲ میلیون دلار و سقف وام‌دهی ۲۱ میلیون دلار است. نسبت وثیقه (collateral factor) بسته به سهم، بین ۶۵٪ تا ۷۹٪ متغیر است.

    در حال حاضر، این هفت سهم توکنیزه شده تنها به عنوان وثیقه قابل استفاده هستند و هنوز امکان استقراض آن‌ها وجود ندارد. Aave اعلام کرده است که در آینده ممکن است سهام توکنیزه شده بیشتری از Coinbase اضافه شود و حتی GHO نیز به لیست دارایی‌های قابل استقراض افزوده شود، اما این موارد نیازمند تأیید حاکمیتی و بررسی ریسک خواهند بود.

    Stani Kulechov، بنیانگذار و مدیرعامل Aave Labs، در بیانیه‌ای اعلام کرد که سهام عمومی یکی از بزرگترین استخرهای سرمایه در جهان است و توکنیزه‌سازی در حال آوردن این سرمایه‌ها به بلاک‌چین است. او گفت: «تاکنون، سهام توکنیزه شده صرفاً چیزی بود که می‌توانستید داشته باشید یا معامله کنید. امروز، این سهام به وثیقه‌ای تبدیل شده است که می‌توانید با آن وام بگیرید.»

    این اولین بار نیست که Kulechov به پتانسیل دارایی‌های توکنیزه شده اشاره می‌کند. او در مصاحبه‌ای در اواسط سپتامبر با The Block اظهار داشت که موسسات “مقیاس را با خود می‌آورند” و می‌توانند تقاضا برای وام‌دهی آن‌چین را به طور قابل توجهی افزایش دهند. او معتقد است که توکنیزه‌سازی و DeFi دیگر مسائل فنی نیستند، بلکه مسائل بازاریابی هستند.

    پس از اینکه قانون CLARITY Act در سنا با رای ۴۹ به ۵۰ رد شد، Kulechov پیشنهاد داد که DeFi ممکن است نیاز داشته باشد مسیری مشابه Uber را طی کند و ابتدا تا مقیاس کافی از کاربران گسترش یابد تا قانون‌گذاران را مجبور به مواجهه با مسائل نظارتی کند.

    این همکاری شامل سه بازیگر کلیدی است: Aave پروتکل وام‌دهی DeFi را فراهم می‌کند، Coinbase سهام توکنیزه شده را صادر می‌کند و Chainlink قیمت‌گذاری آن‌چین را ارائه می‌دهد.

    Johann Eid، مدیر ارشد تجاری Chainlink، اظهار داشت که استفاده Aave از سهام توکنیزه شده Coinbase همراه با Chainlink به عنوان راه‌حل رسمی اوراکل، گامی مهم در جهت آوردن بیش از ۱۵۰ تریلیون دلار بازار سهام جهانی به بلاک‌چین است.

    Antonio García-Martínez، مدیر رشد Base، اشاره کرد که مشتریان واجد شرایط خارج از ایالات متحده می‌توانند با استفاده از این سهام، USDC وام بگیرند و در عین حال، ارائه‌دهندگان USDC می‌توانند سود کسب کنند. این امر منبع جدیدی از نقدینگی را به اکوسیستم Base اضافه می‌کند و همچنین با محصولات سهام توکنیزه شده خود Coinbase یک حلقه بسته ایجاد می‌کند.

    Aave تاکنون ۳.۶ تریلیون دلار سپرده و بیش از ۱ تریلیون دلار وام کل جمع‌آوری کرده است. معرفی سهام توکنیزه شده آمریکایی، این پروتکل را از وام‌دهی صرف رمزارزی به سمت وام‌دهی با وثیقه دارایی‌های واقعی (RWA) گسترش می‌دهد. با این حال، سقف اولیه ۲۹ میلیون دلاری نسبتاً محافظه‌کارانه است و تا جذب سرمایه در سطح سازمانی فاصله دارد.

    دو نکته کلیدی برای رصد در آینده وجود دارد: اول، اینکه آیا LlamaRisk متعاقباً سقف وثیقه را افزایش خواهد داد یا خیر، و دوم، اینکه آیا Aave سهام توکنیزه شده را نیز به دارایی‌های قابل استقراض (و نه فقط وثیقه) اضافه خواهد کرد یا خیر.

    اگر موسسات بتوانند مستقیماً سهام توکنیزه شده را در بلاک‌چین برای فروش استقراضی یا پوشش ریسک وام بگیرند، آنگاه Aave واقعاً به یک پروتکل وام‌دهی بین دارایی تبدیل خواهد شد. در کوتاه‌مدت، این راه‌اندازی بیشتر شبیه به یک آزمایش فنی است و اینکه آیا معماری Hub and Spoke می‌تواند پارامترهای ریسک دارایی‌های سنتی را به طور پایدار مدیریت کند، شرط تعیین‌کننده گام‌های بعدی خواهد بود.

  • AMD با جهش ۳۰۰ درصدی، از مرز ۱ تریلیون دلار گذشت

    AMD با جهش ۳۰۰ درصدی، از مرز ۱ تریلیون دلار گذشت

    AMD از مرز یک تریلیون دلار گذشت؛ چهارمین غول نیمه‌هادی آمریکا در باشگاه ثروتمندان

    تهران – شرکت Advanced Micro Devices (AMD) روز ۲۱ سپتامبر ۲۰۲۶، با عبور از ارزش بازاری یک تریلیون دلاری، به چهارمین شرکت نیمه‌هادی ایالات متحده تبدیل شد که به این نقطه عطف مالی دست می‌یابد؛ دستاوردی که تنها چند سال پیش غیرقابل تصور به نظر می‌رسید.

    جهش سهام و عملکرد درخشان

    سهام AMD در معاملات روزانه به اوج تقریبی ۶۱۶ دلار رسید و در نهایت با افزایشی حدود ۱۰ درصدی در یک روز، در حدود ۶۱۳ دلار بسته شد. از ابتدای سال ۲۰۲۶ تاکنون، سهام این شرکت رشدی بین ۱۸۰ تا ۱۸۷ درصد را تجربه کرده است که این رقم در مقایسه با بازدهی حدود ۲۱ تا ۲۳ درصدی Nvidia در همین دوره، بسیار چشمگیر است. این در حالی است که ارزش بازار Nvidia در حال حاضر حدود ۵.۴ تریلیون دلار برآورد می‌شود.

    نتایج مالی خیره‌کننده در سه ماهه دوم ۲۰۲۶

    نتایج مالی AMD در سه ماهه دوم سال ۲۰۲۶، دلایل کافی برای خوش‌بینی سرمایه‌گذاران را فراهم کرد. درآمد کل این شرکت به ۱۱.۵۴ میلیارد دلار رسید که نسبت به مدت مشابه سال قبل ۵۰ درصد افزایش داشته است. بخش مرکز داده با درآمدی معادل ۶.۷ میلیارد دلار، رشدی ۱۰۷ درصدی را نسبت به سال گذشته تجربه کرد و به نقطه قوت اصلی این شرکت تبدیل شد.

    محصولات کلیدی و مشتریان بزرگ

    محصولات کلیدی که محرک این رشد بوده‌اند، پردازنده‌های سرور EPYC و پردازنده‌های گرافیکی Instinct شرکت AMD هستند. این محصولات به اجزای اصلی در حجم وسیع آموزش و استنتاج هوش مصنوعی تبدیل شده‌اند. شرکت‌هایی چون Meta، مایکروسافت، OpenAI و Anthropic از جمله مشتریان کلیدی هستند که از سیلیکون‌های AMD استفاده می‌کنند. گزارش‌ها حاکی از آن است که Anthropic برنامه‌های جاه‌طلبانه‌ای برای استفاده از پردازنده‌های گرافیکی MI450 شرکت AMD دارد. سهم Meta از کل درآمد AMD حدود ۵.۵ درصد است.

    باشگاه ۱۰۰۰ میلیارد دلاری‌ها

    فهرست شرکت‌های نیمه‌هادی آمریکایی که ارزش بازارشان از مرز یک تریلیون دلار عبور کرده، کوتاه است: Nvidia، Broadcom، Micron و اکنون AMD.

    جایگاه AMD به عنوان مدعی

    ورود AMD به این باشگاه از آن جهت قابل توجه است که این شرکت همچنان در جایگاه یک مدعی و رقیب اصلی قرار دارد. ارزش بازار ۵.۴ تریلیون دلاری Nvidia، دستاورد AMD را تحت‌الشعاع قرار می‌دهد. تراشه‌های H100 و Blackwell انویدیا همچنان انتخاب اول برای بزرگترین پروژه‌های آموزش هوش مصنوعی هستند و اکوسیستم نرم‌افزاری CUDA این شرکت، هزینه‌های تغییر را برای مشتریان افزایش می‌دهد که غلبه بر آن با مشخصات سخت‌افزاری به تنهایی دشوار است.

    استراتژی AMD برای جذب مشتریان بزرگ

    استدلال AMD برای جذب مشتریان بزرگ (hyperscalers) عملگرایانه است: تمرکز بیش از حد بر یک تامین‌کننده، ریسک محسوب می‌شود و پشته نرم‌افزاری ROCm شرکت AMD به بلوغ کافی برای اجرای حجم کاری عمده با عملکرد رقابتی رسیده است. با توجه به اینکه شرکت‌هایی مانند مایکروسافت و متا سالانه ده‌ها میلیارد دلار صرف زیرساخت‌های هوش مصنوعی می‌کنند، حتی تخصیص ۲۰ درصدی به سخت‌افزار AMD نیز حجم قراردادهای عظیمی را نمایندگی می‌کند.

    چالش تمرکز مشتری و چشم‌انداز آینده

    مسئله تمرکز مشتریان، موضوعی است که باید به دقت مورد توجه قرار گیرد. سهم ۵.۵ درصدی Meta از درآمد قابل توجه است و اگرچه نام‌هایی مانند مایکروسافت، OpenAI و Anthropic نشان‌دهنده تنوع هستند، اما نرخ رشد ۱۰۷ درصدی بخش مرکز داده به ناچار با افزایش پایه‌های مقایسه، تعدیل خواهد شد.

  • جی‌پی‌مورگان: بازگشت بیت‌کوین به هزینه تولید ۸۵ هزار دلاری، فشار فروش ماینرها کاهش می‌یابد

    جی‌پی‌مورگان: بازگشت بیت‌کوین به هزینه تولید ۸۵ هزار دلاری، فشار فروش ماینرها کاهش می‌یابد

    جی‌پی مورگان: بیت‌کوین از هزینه‌های تولید فراتر رفت، فشار فروش استخراج‌کنندگان کاهش می‌یابد

    تیم تحلیلگران جی‌پی‌مورگان اعلام کرده است که بیت‌کوین پس از ۲۸۰ روز قرار گرفتن زیر هزینه‌های تولید، مجدداً از مرز ۸۵ هزار دلار عبور کرده است و انتظار می‌رود فشار فروش از سوی استخراج‌کنندگان کاهش یابد. همزمان، استخراج‌کنندگان در حال هدایت توان پردازشی خود به سمت محاسبات هوش مصنوعی هستند که این امر باعث کند شدن روند افزایش هزینه‌های تولید بیت‌کوین می‌شود.

    گزارش جی‌پی‌مورگان: بازگشت بیت‌کوین به بالای خط هزینه‌های تولید

    گزارش جی‌پی‌مورگان که توسط نیکولاس پانیگیرتزوگلو، تحلیلگر دویچه بانک، رهبری می‌شود، نشان می‌دهد که بیت‌کوین پس از ۲۸۰ روز متوالی قرار گرفتن زیر هزینه‌های تولید، مجدداً به خط هزینه‌های تولید حدود ۸۵ هزار دلار بازگشته است. این امر انتظار می‌رود فشار فروش از سوی استخراج‌کنندگان را کاهش دهد.

    بر اساس این گزارش، هزینه‌های تولید بیت‌کوین همواره به عنوان یک “کف نرم” برای قیمت آن عمل کرده است. زمانی که قیمت بیت‌کوین برای مدت طولانی زیر هزینه‌های تولید قرار می‌گیرد، استخراج‌کنندگانی که هزینه‌های برق و تجهیزات بالاتری دارند، متحمل ضرر می‌شوند و ممکن است مجبور به فروش بیشتر بیت‌کوین، خاموش کردن دستگاه‌ها یا خروج از بازار شوند.

    جی‌پی‌مورگان اشاره می‌کند که استخراج‌کنندگان در این دوره اقدامات متعددی را برای مقابله انجام داده‌اند: انتقال دستگاه‌های استخراج به مناطقی با هزینه برق کمتر، حذف دستگاه‌های قدیمی، به حالت آماده‌باش درآوردن برخی دستگاه‌ها و حتی اسقاط یا بازیافت دستگاه‌های کم‌بازده. این تعدیلات به حفظ جریان نقدی اساسی در صنعت استخراج کمک کرده است.

    با بازگشت قیمت بیت‌کوین به بالای ۸۵ هزار دلار در روزهای اخیر، فضای سودآوری برای استخراج‌کنندگان مجدداً باز شده است. این گزارش پیش‌بینی می‌کند که اگر بیت‌کوین بتواند بالای خط هزینه‌های تولید باقی بماند، فشار فروش اجباری از سوی استخراج‌کنندگان به طور قابل توجهی کاهش خواهد یافت.

    تغییر ساختاری در استخراج بیت‌کوین و انتقال به هوش مصنوعی

    این گزارش همچنین به یک تغییر ساختاری در استخراج بیت‌کوین اشاره دارد؛ استخراج‌کنندگان در حال هدایت بخشی از توان پردازشی خود به سمت محاسبات هوش مصنوعی هستند. با توجه به اینکه شرکت‌های متعدد هوش مصنوعی قراردادهای با حق‌الزحمه بالاتر برای برق و مراکز داده ارائه می‌دهند، استخراج‌کنندگان عمومی فهرست شده در بورس، انتظارات خود را از رشد توان پردازشی کاهش داده‌اند.

    بر اساس داده‌های جی‌پی‌مورگان، توان پردازشی شبکه بیت‌کوین حدود ۱۹ درصد نسبت به اوج خود در اکتبر سال گذشته کاهش یافته و سختی استخراج نیز حدود ۱۵ درصد افت داشته است. این نشان می‌دهد که استراتژی “انحراف به سمت هوش مصنوعی” استخراج‌کنندگان تأثیر واقعی خود را گذاشته است.

    این گزارش به طور خاص بیان می‌کند که استخراج‌کنندگان عمومی در حال از دست دادن سهم بازار خود در استخراج بیت‌کوین هستند، در حالی که استخراج‌کنندگان خصوصی و مستقل در حال ظهور هستند. این تغییر ساختاری دو پیامد دارد: اول، کاهش تورم بیش از حد توان پردازشی شبکه و جلوگیری از ریسک تمرکز “ازدحام بیش از حد”؛ دوم، به معنای کند شدن روند افزایش هزینه‌های تولید بیت‌کوین است و حتی بدون رویداد هاوینگ، هزینه‌های تولید به سرعت گذشته افزایش نخواهد یافت.

    در حال حاضر، قیمت بیت‌کوین حدود ۸۴ هزار و ۱۰۰ دلار است و تنها اندکی با خط هزینه‌های تولید ۸۵ هزار دلاری فاصله دارد. اگر این روند در هفته‌های آینده ادامه یابد و قیمت در این سطح تثبیت شود، کاهش فشار فروش از سوی استخراج‌کنندگان، احساسات صعودی بازار را بیشتر تقویت خواهد کرد.

    با این حال، این گزارش هشدار می‌دهد که انتقال استخراج‌کنندگان به سمت هوش مصنوعی به این معنی است که هزینه‌های تولید به سرعت گذشته افزایش نخواهد یافت. به عبارت دیگر، “کف” بیت‌کوین نیز به آرامی در حال بالا رفتن است، اما با سرعتی کندتر از آنچه بازار تصور می‌کند.

  • ۱۵ نهاد با بیت‌وايز گفتگو کردند: احتمال ورود خریداران بیشتر رمزارز

    ۱۵ نهاد با بیت‌وايز گفتگو کردند: احتمال ورود خریداران بیشتر رمزارز

    تقاضای نهادی برای ارزهای دیجیتال فراتر از افشاهای عمومی در حال توسعه است.

    بر اساس مصاحبه‌های Bitwise با ۱۵ نهاد بزرگ، دارندگان فعلی تخصیص‌های خود را در طول کاهش حدوداً ۵۰ درصدی بازار حفظ کرده‌اند، در حالی که چندین خریدار بالقوه مراحل بررسی دقیق خود را پیش برده‌اند.

    نهادها در طول فروش، دارایی‌های خود را حفظ کردند و دیگران به خرید اندیشیدند

    برخی از بزرگترین نهادهای جهان، تخصیص‌های ارز دیجیتال خود را در طول […]

  • کمیسیون معاملات آتی کالا مجوز سرمایه‌گذاری در دارایی‌های توکنیزه شده واقعی را صادر کرد؛ دفتر کل بلاکچین به عنوان سابقه رسمی پذیرفته شد

    کمیسیون معاملات آتی کالا مجوز سرمایه‌گذاری در دارایی‌های توکنیزه شده واقعی را صادر کرد؛ دفتر کل بلاکچین به عنوان سابقه رسمی پذیرفته شد

    کمیسیون معاملات آتی آمریکا (CFTC) با صدور نامه‌ای بدون اقدام (No Action Letter)، به شرکت‌های مشاوره آتی (RIA) اجازه می‌دهد تا سبدهای دارایی توکنیزه شده را برای مدیریت وجوه مشتریان به کار گیرند و دفاتر ثبت بلاک‌چین را به عنوان سوابق رسمی بپذیرند.

    این دستورالعمل، آخرین مانع را برای توکنیزه‌سازی در صنعت آتی برطرف می‌کند.

    کمیسیون معاملات آتی آمریکا (CFTC) در به‌روزرسانی پرسش‌های متداول خود در این هفته، سیگنال روشنی را به صنعت آتی ارسال کرد: شرکت‌های مشاوره آتی تحت نظارت می‌توانند از سبدهای دارایی توکنیزه شده برای مدیریت وجوه مشتریان استفاده کنند و دفاتر ثبت بلاک‌چین را به عنوان سوابق رسمی بپذیرند، بدون نیاز به نگهداری جداگانه دفاتر ثبت خارج از زنجیره. این دستورالعمل در اطلاعیه رسمی CFTC تشریح شده است.

    این سند که توسط روستین بنهام، رئیس CFTC، امضا شده است، در پاسخ به درخواست انجمن آتی (FIA) صادر شده و هدف اصلی آن شفاف‌سازی این موضوع است که آیا الزامات دفترداری و نگهداری سوابق قانون مبادلات کالایی (Commodity Exchange Act) با ویژگی‌های درون زنجیره‌ای دارایی‌های توکنیزه شده سازگار است یا خیر.

    نامه بدون اقدام (No Action Letter) روشی غیررسمی است که توسط نهادهای نظارتی آمریکا برای ارائه راهنمایی استفاده می‌شود و نه یک قانون یا حکم رسمی است، اما عملاً به این معناست که «تا زمانی که شما شرایط زیر را برآورده کنید، ما علیه شما اقدام اجرایی انجام نخواهیم داد». برای صنعت، این به منزله یک منطقه امن است.

    CFTC در این نامه سه شرط را مطرح کرده است: سبد دارایی توکنیزه شده شرکت مشاوره آتی باید (۱) فقط در انواع دارایی‌هایی سرمایه‌گذاری کند که طبق قوانین فدرال یا ایالتی آمریکا برای شرکت‌های آتی مجاز است؛ (۲) تصمیمات سرمایه‌گذاری همچنان بر عهده RIA تحت نظارت باشد؛ و (۳) سوابق درون زنجیره‌ای قابل تأیید، غیرقابل تغییر و در زمان اجرای قانون توسط CFTC قابل دسترسی کامل باشند.

    قانون مبادلات کالایی (CEA) از RIAها می‌خواهد تا سوابق کامل معاملات، جزئیات حساب مشتریان، جریان وجوه و سایر اطلاعات را حفظ کنند و این سوابق باید در زمان بازرسی به صورت فوری در دسترس باشند. در گذشته، این موضوع به عنوان بزرگترین مانع انطباق برای سرمایه‌گذاری‌های توکنیزه شده تلقی می‌شد: اگر دارایی‌ها و دفاتر ثبت در زنجیره باشند، فرآیند حسابرسی سنتی خارج از زنجیره چگونه انجام می‌شود؟

    پاسخ CFTC در این مورد بسیار مستقیم است: تا زمانی که بلاک‌چین معیارهای قابل تأیید، غیرقابل تغییر و قابل دسترسی را برآورده کند، سوابق درون زنجیره‌ای می‌توانند مستقیماً الزامات دفترداری CEA را برآورده کنند. این بدان معناست که شرکت‌های آتی نیازی به صرف هزینه برای نگهداری دو مجموعه دفتر ثبت موازی نخواهند داشت و هزینه‌های انطباق دارایی‌های توکنیزه شده به طور قابل توجهی کاهش می‌یابد.

    CFTC این راهنمایی را به دارایی‌های خاصی محدود نکرده است. هر دارایی که طبق قانون نوعی است که شرکت‌های آتی مجاز به سرمایه‌گذاری در آن هستند، می‌تواند در سبد توکنیزه شده گنجانده شود. در عمل، این شامل اوراق قرضه دولتی توکنیزه شده، اوراق تجاری، محصولات ساختاریافته و حتی سهام می‌شود.

    این اقدام مکمل معافیت معاملاتی سهام آمریکا در زنجیره است که هفته گذشته توسط SEC صادر شد؛ SEC بازار معاملاتی را باز کرده و CFTC مبنای انطباق را برای بخش مدیریت فراهم کرده است.

    شایان ذکر است که CFTC عمداً از مسائل انطباق مربوط به خود ارزهای دیجیتال اجتناب کرده است. این راهنمایی فرض می‌کند «دارایی‌های سنتی توکنیزه شده» (مانند اوراق قرضه دولتی توکنیزه شده، سهام توکنیزه شده) و نه نگهداری مستقیم دارایی‌های رمزنگاری شده مانند BTC و ETH. اگر شرکت‌های آتی بخواهند محصولات بومی رمزنگاری شده را مدیریت کنند، همچنان باید از چارچوب نظارتی موجود CFTC برای دارایی‌های رمزنگاری شده پیروی کنند.

    این درخواست توسط انجمن آتی (FIA) ارائه شد. FIA بزرگترین سازمان صنعت آتی در جهان است که اعضای آن شامل CME Group، ICE، Nasdaq، بانک‌های بزرگ و اتاق‌های پایاپای هستند. تیم اسکرن، رئیس FIA، در بیانیه‌ای اعلام کرد که این راهنمایی آخرین مانع را برای توکنیزه‌سازی در صنعت آتی برطرف کرده است: «ما سرانجام می‌توانیم تسویه درون زنجیره‌ای را از مفهوم به واقعیت تبدیل کنیم.»

    انتخاب FIA نمادین است و نشان می‌دهد که رهبران صنعت آتی سنتی، توکنیزه‌سازی را مسیری اجتناب‌ناپذیر می‌دانند، نه یک آزمایش حاشیه‌ای در حوزه رمزنگاری. هنگامی که موسساتی مانند CME و ICE شروع به ترویج چارچوب‌های انطباق می‌کنند، مقیاس دارایی‌های واقعی جهان (RWA) سریع‌تر از آنچه تصور می‌شود، گسترش خواهد یافت.

    این نامه بدون اقدام فقط برای شرکت‌های مشاوره آتی تحت نظارت CFTC اعمال می‌شود و مشاوران سرمایه‌گذاری یا بانک‌های تحت نظارت SEC را شامل نمی‌شود. اما تأثیر آن به بیرون گسترش خواهد یافت؛ SEC و فدرال رزرو همچنان در حال بررسی مقررات مربوط به استیبل‌کوین‌ها و دارایی‌های توکنیزه شده هستند و پس از ارائه راهنمایی روشن توسط CFTC، سایر نهادهای نظارتی ممکن است آن را مورد استناد قرار داده یا دنبال کنند.

  • جامعه ریپل در کانون توجه برنامه‌های ناسداک Evernorth

    جامعه ریپل در کانون توجه برنامه‌های ناسداک Evernorth

    اورنورث حامیان XRP را در برنامه‌های عرضه اولیه سهام خود جای می‌دهد

    شرکت اورنورث (Evernorth) قصد دارد اعضای جامعه XRP را در کمپینی مرتبط با عرضه اولیه سهام پیشنهادی خود در بورس نزدک (Nasdaq) معرفی کند. اشیش بیرلا، بنیان‌گذار و مدیرعامل این شرکت، اعلام کرد که عرضه عمومی سهام این شرکت باید قدردان افرادی باشد که در سال‌های عدم قطعیت قانونی، از XRP حمایت کرده‌اند.

    حامیان XRP ممکن است نقشی برجسته در برنامه‌های اورنورث برای عرضه اولیه سهام خود در بورس نزدک ایفا کنند. این اقدام در راستای قدردانی از وفاداری جامعه XRP صورت می‌گیرد که در طول چالش‌های حقوقی این ارز دیجیتال، همچنان حامی آن باقی مانده‌اند. جزئیات بیشتر این کمپین و نحوه مشارکت اعضای جامعه XRP در آینده منتشر خواهد شد.

  • بیت‌کوین ۴۴ درصد رشد کرد؛ اتریوم ۷۱ درصد جهش یافت

    بیت‌کوین ۴۴ درصد رشد کرد؛ اتریوم ۷۱ درصد جهش یافت

    بیت‌کوین در مسیر دومین سه‌ماهه سوم قدرتمند خود در تاریخ قرار دارد، در حالی که اتریوم بهترین عملکرد سه‌ماهه سوم خود را تاکنون به ثبت رسانده است. با باقی ماندن چند روز تا پایان سپتامبر، افزایش تقاضا برای صندوق‌های قابل معامله در بورس (ETF)، فعالیت فزاینده در بازار اسپات و کاهش سودگیری، توجه‌ها را به این موضوع جلب کرده است که آیا بیت‌کوین می‌تواند این روند صعودی را ادامه دهد. اتریوم ۷۱ درصد جهش کرد در حالی که بیت‌کوین به سمت […]

  • سیکور هویت‌سنجی با هوش مصنوعی را به پلتفرم سرکل آورد

    سیکور هویت‌سنجی با هوش مصنوعی را به پلتفرم سرکل آورد

    ساکور پلتفرم هویت و ضد کلاهبرداری خود را با نام RiskOS در تجربه Arc Onramp ادغام کرده است. این سیستم برای تأیید هویت کاربران و تصمیم‌گیری در مورد کلاهبرداری در زمان انتقال از ارز فیات به USDC از طریق برنامه‌های ساخته شده بر روی Arc طراحی شده است. این ادغام یک لایه انطباق به اکوسیستم بلاکچین Circle که بر مؤسسات تمرکز دارد، اضافه می‌کند، بدون اینکه داده‌های هویتی مستقیماً وارد جریان تراکنش عمومی شوند.

    اکوسیستم Arc Circle زیرساخت هویتی را از ساکور دریافت می‌کند

    همانطور که برنامه‌های مالی شروع به ساخت فرآیند ورود مستقیم از فیات به استیبل‌کوین در شبکه می‌کنند، اکوسیستم Arc Circle در حال اضافه کردن زیرساخت هویتی از ساکور است. ساکور اعلام کرده است که پلتفرم RiskOS آن برای تأیید هویت و پیشگیری از کلاهبرداری در تجربه Arc Onramp مورد استفاده قرار می‌گیرد. این امر به توسعه‌دهندگان قطعه دیگری از زیرساخت مورد نیاز برای انتقال کاربران از حساب‌های مالی متعارف به USDC را بدون در نظر گرفتن انطباق به عنوان یک فرآیند دستی جداگانه، ارائه می‌دهد.

    نیاز به شناخت کاربران ورودی در Onramp

    Arc به جای آزمایش‌های ناشناس رمزارزی، حول محور برنامه‌های مالی طراحی شده است. این امر یک مشکل واضح ایجاد می‌کند. یک شرکت پرداخت یا مؤسسه تنظیم‌شده ممکن است خواهان تسویه حساب بلاکچینی باشد، اما همچنان نیاز دارد که مشتریان خود را بشناسد و بداند که آیا یک تراکنش ریسک کلاهبرداری یا انطباق را به همراه دارد یا خیر. نرم‌افزار ساکور در این لایه ورود قرار می‌گیرد. RiskOS تأیید هویت را با تصمیم‌گیری در مورد ریسک ترکیب می‌کند و به یک برنامه اجازه می‌دهد تا کاربر را قبل از تبدیل فیات به USDC و انتقال آن در اکوسیستم Arc، ارزیابی کند. ساکور می‌گوید پلتفرم گسترده‌تر آن در بخش‌های خدمات مالی، دولتی، بازی و سایر صنایع مورد استفاده قرار می‌گیرد. ادغام این ابزارها در یک Onramp بلاکچینی، نمونه‌ای از تلاقی زیرساخت فین‌تک سنتی با مسیرهای رمزارزی است، نه جایگزینی یکی با دیگری.

    بلاکچین‌های عمومی همچنان به سیستم‌های هویت خصوصی نیاز دارند

    این ادغام، واقعیت دشواری را در مورد پذیرش بلاکچین توسط مؤسسات برجسته می‌کند. شبکه‌های باز مفید هستند زیرا دارایی‌ها می‌توانند بین برنامه‌ها منتقل شوند بدون اینکه هر شرکت‌کننده پایگاه داده داخلی یکسانی را به اشتراک بگذارد. داده‌های هویتی نمی‌توانند به همین شیوه عمل کنند. بانک‌ها و شرکت‌های مالی تنظیم‌شده عموماً نمی‌توانند اطلاعات شخصی حساس را در یک دفتر کل عمومی قرار دهند و مشکل را حل شده بدانند. در عوض، تأیید هویت باید خارج از زنجیره (off-chain) انجام شود، در حالی که مجوزها و تراکنش‌های حاصل می‌توانند از طریق لایه بلاکچین منتقل شوند. این نقشی است که ساکور سعی در پر کردن آن دارد.

    خود Arc این هفته جدید نیست، اما ادغام RiskOS جدید است. این امر به مجموعه‌ای رو به رشد از زیرساخت‌ها می‌پیوندد که با هدف این است که برنامه‌های استیبل‌کوین کمتر شبیه محصولات رمزارزی و بیشتر شبیه خدمات مالی معمولی احساس شوند. برای کاربران نهایی، نتیجه ایده‌آل احتمالاً این است که بیشتر این فرآیند نامرئی باقی بماند. آنها هویت خود را تأیید می‌کنند، یک برنامه را تأمین مالی می‌کنند و USDC دریافت می‌کنند. در پشت این تعامل ساده، دقیقاً همان نوع ماشین‌آلات انطباق و ضد کلاهبرداری قرار دارد که برنامه‌های بلاکچینی برای جذب کاربران مالی جریان اصلی به طور فزاینده‌ای به آن نیاز دارند.

  • افزایش چشمگیر دارایی‌های توکنیزه: از ۷۱ به ۱۴۷۳ در سال جاری

    افزایش چشمگیر دارایی‌های توکنیزه: از ۷۱ به ۱۴۷۳ در سال جاری

    مانتل از رشد چشمگیر دارایی‌های توکنی‌شده در شبکه خود خبر داد

    شبکه مانتل (Mantle) اعلام کرده است که تعداد دارایی‌های توکنی‌شده در زیرساخت‌های آن به ۱,۴۷۳ مورد رسیده است که این رقم در ابتدای سال ۲۰۲۶ تنها ۷۱ مورد بود. ارزش کل دارایی‌های توکنی‌شده نیز به حدود ۴۷۶ میلیون دلار رسیده که در ۳۰ روز گذشته افزایشی حدود ۱۱۰ درصدی را تجربه کرده است. این شبکه در حال حاضر میزبان سهام توکنی‌شده، صندوق‌های قابل معامله (ETF)، استیبل‌کوین‌ها و سایر دارایی‌های دنیای واقعی از سوی صادرکنندگان بزرگ است.

    شتاب در رشد دارایی‌های توکنی‌شده

    مانتل از شتاب قابل توجهی در کسب‌وکار دارایی‌های توکنی‌شده خود خبر می‌دهد؛ به طوری که هم تعداد دارایی‌های موجود در شبکه و هم ارزش توزیع‌شده آن‌ها به بالاترین حد خود رسیده است. این شبکه اعلام کرده است که در حال حاضر ۱,۴۷۳ دارایی توکنی‌شده در زیرساخت‌های آن نمایندگی می‌شود، در حالی که این رقم در ابتدای سال ۲۰۲۶ تنها ۷۱ مورد بود. ارزش کل دارایی‌های توکنی‌شده نیز به حدود ۴۷۶.۱ میلیون دلار رسیده است.

    رشد بیش از بیست برابری تعداد دارایی‌ها

    این افزایش، فراتر از رشد معمول ارزش کل قفل‌شده (TVL) در بازه‌های ماهانه است. تعداد دارایی‌های توکنی‌شده مانتل از ماه ژانویه تاکنون بیش از بیست برابر شده است. این شبکه همچنین گزارش می‌دهد که ارزش کل دارایی‌های توکنی‌شده در ۳۰ روز گذشته حدود ۱۱۰ درصد افزایش یافته است. این معیار، دارایی‌های توزیع‌شده در سراسر اکوسیستم را پوشش می‌دهد و صرفاً به ارزش قفل‌شده در یک برنامه دیفای (DeFi) محدود نمی‌شود.

    مانتل دلایل این افزایش را طیف رو به رشد محصولات توکنی‌شده از جمله سهام و ETFهای توکنی‌شده، استیبل‌کوین‌های تحت نظارت و دارایی‌های سودده می‌داند. صادرکنندگان و ارائه‌دهندگان زیرساخت مرتبط با این اکوسیستم شامل xStocks، Securitize، Ethena و Paxos هستند.

    تنوع محصولات در این حوزه اهمیت دارد، زیرا بازار توکنی‌سازی از مجموعه‌ای کوچک از محصولات خزانه فراتر رفته است. سهام، صندوق‌ها، استیبل‌کوین‌ها و محصولات ساختاریافته به طور فزاینده‌ای از طریق همان زیرساخت بلاک‌چین صادر می‌شوند.

    توزیع به اندازه صدور اهمیت می‌یابد

    در ابتدا، تمرکز اصلی توکنی‌سازی بر صدور بود. سوال اصلی این بود که آیا یک دارایی مالی تحت نظارت می‌تواند به صورت قانونی و فنی بر روی یک بلاک‌چین عمومی نمایش داده شود. این مشکل به طور فزاینده‌ای در حال حل شدن است. سوال چالش‌برانگیزتر این است که پس از ایجاد توکن چه اتفاقی می‌افتد. این توکن‌ها به نقدینگی، توزیع، استفاده به عنوان وثیقه، زیرساخت تسویه و برنامه‌هایی که مایل به ادغام آن هستند، نیاز دارند.

    مانتل خود را در مرحله دوم این فرآیند قرار داده است. این شبکه قصد دارد صادرکنندگان را به صرافی‌ها، امین‌ها، بازارسازان و پروتکل‌های دیفای متصل کند، نه اینکه صرفاً تعداد دارایی‌های ضرب‌شده را بشمارد.

    رقم ۴۷۶ میلیون دلار در مقایسه با بازارهای اوراق بهادار سنتی همچنان کوچک است. اما سرعت رشد قابل توجه است. حرکت از ۷۱ دارایی توکنی‌شده به ۱,۴۷۳ دارایی در کمتر از یک سال نشان می‌دهد که اکوسیستم به طور معناداری در حال گسترش است و به یک یا دو محصول بزرگ متکی نیست. امور مالی توکنی‌شده در حال تبدیل شدن به یک بازار واقعی است و نه مجموعه‌ای از آزمایش‌ها. مانتل شرط بسته است که شبکه‌هایی که قادر به توزیع این دارایی‌ها هستند، به اندازه شرکت‌های صادرکننده آن‌ها ارزش کسب خواهند کرد.