Blog

  • اس‌اند‌پی گلوبال ارزیابی ریسک را به بخش رو به رشد وام‌دهی رمزارزها آورد

    اس‌اند‌پی گلوبال ارزیابی ریسک را به بخش رو به رشد وام‌دهی رمزارزها آورد

    S&P Global، چارچوب ارزیابی ریسک برای صندوق‌های وام‌دهی دارایی دیجیتال را معرفی کرد

    شرکت S&P Global Ratings چارچوب ارزیابی ریسک جدیدی را برای صندوق‌های وام‌دهی دارایی دیجیتال راه‌اندازی کرده است، همزمان با افزایش سپرده‌ها در این بخش به حدود ۱۰ میلیارد دلار و محبوبیت فزاینده محصولات سرمایه‌گذاری در زنجیره (onchain).

    شش حوزه ارزیابی ریسک

    بر اساس اعلامیه روز دوشنبه، این چارچوب، صندوق‌ها را در شش حوزه مورد ارزیابی قرار می‌دهد: ریسک کیفیت اعتبار پرتفوی، ریسک عدم تطابق نقدینگی، ریسک متولی (curator)، ریسک بلاک‌چین، ریسک پروتکل، و ریسک امنیت و حاکمیت صندوق.

    هدف از ارزیابی‌ها

    S&P اعلام کرد که این ارزیابی‌ها، ریسک ضرر برای سرمایه‌گذاران در صندوق‌های وام‌دهی را می‌سنجد، اما به معنای رتبه‌بندی اعتباری یا ارزیابی بازدهی نیست. لیزا شرور، تحلیلگر S&P Global Ratings، توضیح داد که این چارچوب به گونه‌ای طراحی نشده که یک دسته از شش ریسک را به طور خاص پرخطرتر از سایرین معرفی کند.

    شرور در مصاحبه با کوین‌تلگراف گفت: «ضعف قابل توجه در هر یک از عوامل می‌تواند ارزیابی کلی ریسک صندوق (VRA) را محدود کند. امتیاز بالا در یک عامل، ضعف قابل توجه در عامل دیگر را جبران نمی‌کند.» وی افزود که این رویکرد منعکس‌کننده بخشی است که «نقاط ریسک/شکست متعددی وجود دارد که می‌تواند منجر به فروپاشی شود.»

    صندوق‌های وام‌دهی دارایی دیجیتال، سپرده‌های سرمایه‌گذاران را جمع‌آوری کرده و آن‌ها را از طریق استراتژی‌های از پیش تعریف‌شده که توسط قراردادهای هوشمند یا متولیان انسانی مدیریت می‌شوند، به کار می‌گیرند. سپرده‌گذاران توکن‌هایی را دریافت می‌کنند که نشان‌دهنده سهم آن‌ها از دارایی‌ها و بازدهی صندوق است.

    رشد چشمگیر سپرده‌ها

    طبق گزارش S&P، سپرده‌ها در صندوق‌های وام‌دهی دارایی دیجیتال در ماه سپتامبر به حدود ۱۰ میلیارد دلار رسید که در مقایسه با ۱.۵ میلیارد دلار دو سال قبل، افزایش قابل توجهی را نشان می‌دهد. S&P اعلام کرده است که قصد دارد اولین ارزیابی‌های ریسک صندوق خود را در اطلاعیه‌های آتی منتشر کند، هرچند هنوز مشخص نکرده است که کدام صندوق‌ها ابتدا مورد ارزیابی قرار خواهند گرفت.

    شرور در توضیح نقش بالقوه این چارچوب برای سرمایه‌گذاران گفت: «هدف این ارزیابی، شفافیت بیشتر در مورد ریسک‌ها است تا هر نهادی بتواند هنگام تصمیم‌گیری در مورد نحوه تخصیص سرمایه به صندوق‌های دیفای (DeFi)، تصمیمات آگاهانه‌تری بگیرد.»

    گسترش صندوق‌های ارز دیجیتال

    صندوق‌های ارز دیجیتال در سال گذشته گسترش یافته‌اند، زیرا صرافی‌ها، کیف پول‌ها و پلتفرم‌های دیفای محصولاتی را عرضه کرده‌اند که استراتژی‌های وام‌دهی و سایر روش‌های تولید بازده را برای کاربران بسته‌بندی می‌کنند.

    در ماه فوریه، کیف پول در تلگرام، صندوق‌های خود-سپرده‌گذاری بیت‌کوین (BTC)، اتریوم (ETH) و تتر (USDT) را با استفاده از زیرساخت‌های Morpho، TAC و Re7 معرفی کرد. کراکن (Kraken) در ماه مه با یک صندوق بازده بیت‌کوین که توسط Veda قدرت گرفته و توسط Sentora مدیریت می‌شود، دنباله‌روی کرد و در ۱۰ ساعت اول بیش از ۳۰ میلیون دلار از ۴۰۰۰ کیف پول جذب کرد.

    این مدل از آن زمان به اوراق بهادار توکنیزه شده نیز گسترش یافته است. در ماه سپتامبر، کراکن صندوق‌های بازده برای نسخه‌های توکنیزه شده انویدیا (Nvidia)، SPDR S&P 500 و Invesco QQQ ETF را راه‌اندازی کرد و Sentora استراتژی‌هایی را مدیریت می‌کند که این دارایی‌ها را از طریق بازارهای دیفای وام می‌دهند.

    ریسک‌ها و فضای نظارتی

    رشد محبوبیت صندوق‌های ارز دیجیتال بدون ریسک نبوده است. در ماه اوت، پروتکل وام‌دهی Term Finance حدود ۸.۵ میلیون دلار ضرر کرد پس از اینکه یک مهاجم کنترل حاکمیتی صندوق‌های Meta Vaults آن را مورد سوءاستفاده قرار داد.

    در حال حاضر، صندوق‌های ارز دیجیتال در ایالات متحده در یک منطقه خاکستری نظارتی قرار دارند. در ماه جولای، هستر پیرس، کمیسر SEC، اظهار داشت که برخی از صندوق‌ها و محصولات وام‌دهی در زنجیره ممکن است بسته به نحوه ساختاردهی و عملکردشان، تحت قوانین اوراق بهادار فدرال قرار گیرند.

    پیرس گفت که صندوق‌هایی که شامل تصمیمات اختیاری در مورد تخصیص دارایی، استراتژی‌های بازده، شرایط وام‌دهی یا آستانه‌های نقدینگی هستند، می‌توانند الزامات مربوط به اوراق بهادار، شرکت‌های سرمایه‌گذاری یا مشاوران سرمایه‌گذاری را فعال کنند.

  • گزارش چینالیسیس: افزایش ۴۳ برابری کیف پول‌های استیبل‌کوین همتا به همتا در چین

    گزارش چینالیسیس: افزایش ۴۳ برابری کیف پول‌های استیبل‌کوین همتا به همتا در چین

    چین محدودیت‌های ارز دیجیتال را تشدید می‌کند؛ کاربران به استیبل‌کوین‌ها روی می‌آورند

    تهران – با وجود تشدید محدودیت‌های دولتی بر ارزهای دیجیتال در چین، کاربران این کشور به طور فزاینده‌ای در حال استفاده از استیبل‌کوین‌ها برای تراکنش‌های همتا به همتا (P2P) هستند. گزارش اخیر Chainalysis نشان می‌دهد که این روند با افزایش قابل توجهی در حجم و تعداد تراکنش‌ها همراه بوده است.

    رشد چشمگیر تراکنش‌های استیبل‌کوین

    بر اساس گزارش «پذیرش ارز دیجیتال در شرق آسیا» که توسط Chainalysis در تاریخ ۵ اکتبر ۲۰۲۶ منتشر شد، تعداد کیف پول‌های منحصربه‌فردی که در چین تراکنش‌های استیبل‌کوین همتا به همتا انجام می‌دهند، بین فصل اول ۲۰۲۴ و فصل دوم ۲۰۲۶، ۴۳ برابر افزایش یافته است.

    این گزارش حاکی از آن است که در بازه زمانی ژوئیه ۲۰۲۵ تا ژوئن ۲۰۲۶، مبلغ ۱۰۴.۱ میلیارد دلار از طریق حدود ۱۸.۱ میلیون تراکنش استیبل‌کوین خود-سرپرستی (self-custodied) جابجا شده است. خود-سرپرستی به این معناست که کاربران کلیدهای خصوصی خود را در اختیار داشته و هیچ صرافی واسطه‌ای در این میان دخیل نبوده است.

    استیبل‌کوین‌ها به عنوان سرمایه در گردش

    نرخ گردش سالانه استیبل‌کوین‌ها در چین به ۳۳.۲ بار رسیده است، در حالی که میانگین جهانی این رقم ۹.۳ بار است. Chainalysis این الگو را نشانه‌ای از این می‌داند که استیبل‌کوین‌ها به طور فزاینده‌ای به عنوان سرمایه در گردش (working capital) عمل می‌کنند و صرفاً برای پس‌انداز نگهداری نمی‌شوند، بلکه در حال خرج شدن، تسویه و انتقال هستند.

    فعالیت‌های داخلی P2P اکنون ۵۹.۱ درصد از اقتصاد تخمینی ارز دیجیتال چین را تشکیل می‌دهند که این گزارش ارزش آن را حداقل ۱۷۶ میلیارد دلار برآورد کرده است. این سهم نسبت به دوره‌های قبل، افزایش ۳.۵ برابری را نشان می‌دهد.

    واکنش به محدودیت‌ها

    در فوریه ۲۰۲۶، مقامات چینی محدودیت‌ها بر استیبل‌کوین‌های غیرمجاز و دارایی‌های توکنیزه شده را تقویت کردند. ماه بعد از آن، تراکنش‌های داخلی استیبل‌کوین شاهد افزایش ماهانه ۴.۹ میلیارد دلاری در حجم بود، طبق گزارش Chainalysis. این جهش در حالی رخ داد که رگولاتورهای محلی در حال تشدید ممنوعیت‌های معاملات ارز دیجیتال بودند.

    این گزارش این پدیده را نه یک نوسان موقتی، بلکه تغییری در رفتار کاربران توصیف می‌کند. به نظر می‌رسد کاربران چینی به جای پلتفرم‌های متمرکز، تراکنش‌های مستقیم و غیرمتمرکز کیف پول به کیف پول را ترجیح می‌دهند.

    جایگاه سایر کشورهای منطقه

    چین تنها موضوع این گزارش نیست. کره جنوبی با ارزشی تقریبی ۱.۲ تریلیون دلار، به رهبر اقتصاد ارز دیجیتال شرق آسیا تبدیل شده است. از این میان، ۴۴۹.۱ میلیارد دلار به بخش خاصی از بازار ارز دیجیتال کره جنوبی که در گزارش برجسته شده، اختصاص دارد.

    هنگ کنگ نیز مسیری متفاوت را در پیش گرفته و جریان‌های سرمایه‌گذاری نهادی، بازار این منطقه را شکل می‌دهد.

    محدودیت‌هایی که پلتفرم‌ها را هدف قرار می‌دهند، زمانی مؤثرترند که فعالیت‌ها از طریق این پلتفرم‌ها صورت گیرد. اما هنگامی که کاربران به سمت خود-سرپرستی و تراکنش‌های مستقیم حرکت می‌کنند، نقاط فشار کمتری برای اعمال وجود دارد. داده‌های Chainalysis نشان می‌دهد که سهم قابل توجهی از کاربران استیبل‌کوین در چین قبلاً این مسیر را انتخاب کرده‌اند.

    افزایش ۴۳ برابری کیف پول‌های فعال در دوره‌ای که ممنوعیت‌ها تشدید شده، نشان‌دهنده ارزش بالای توکن‌های دلار-پگ شده (dollar-pegged tokens) در یک محیط به شدت کنترل‌شده است. استیبل‌کوین‌هایی که ۳۳.۲ بار در سال گردش می‌کنند، بیشتر شبیه به پول نقد عملیاتی برای هرگونه تجارتی که کاربران انجام می‌دهند، به نظر می‌رسند تا موقعیت‌های سفته‌بازانه.

  • تایید صندوق‌های اهرمی بیت‌کوین و اتریوم توسط SEC برای معامله

    تایید صندوق‌های اهرمی بیت‌کوین و اتریوم توسط SEC برای معامله

    کمیسیون بورس و اوراق بهادار آمریکا (SEC) در تاریخ ۲ اکتبر (۱۱ مهر) با تغییر مقرراتی موافقت کرد که به بورس Cboe اجازه می‌دهد شش صندوق سرمایه‌گذاری قابل معامله در بورس (ETF) را که برای ارائه سه برابر نوسانات روزانه قیمت بیت‌کوین، اتریوم، طلا، نقره، نفت خام و گاز طبیعی طراحی شده‌اند، فهرست کند.

    این صندوق‌ها از سوی شرکت Volatility Shares ارائه می‌شوند که پیش از این نیز محصولات ۲ برابری بیت‌کوین و اتریوم را عرضه کرده بود. سهام این صندوق‌ها مانند سهام عادی در بورس BZX متعلق به Cboe معامله خواهد شد.

    صندوق سرمایه‌گذاری قابل معامله در بورس (ETF) سبدی از دارایی‌هاست که سرمایه‌گذاران می‌توانند آن را از طریق اپلیکیشن‌های کارگزاری خود مانند سهام عادی خرید و فروش کنند. صندوق‌های اهرمی از بدهی و ابزارهای مالی دیگر برای تقویت بازدهی (و زیان) استفاده می‌کنند.

    هدف این صندوق‌ها ارائه بازدهی سه برابر است. به این معنی که اگر قیمت آتی بیت‌کوین در یک روز ۲ درصد افزایش یابد، این صندوق‌ها به دنبال کسب سود ۶ درصدی هستند و اگر ۲ درصد کاهش یابد، انتظار می‌رود ۶ درصد زیان کنند.

    این صندوق‌ها عمدتاً از طریق قراردادهای آتی (Futures) که قراردادهایی برای خرید یا فروش یک دارایی با قیمتی مشخص در تاریخی آینده هستند، به این میزان نوسان دست می‌یابند.

    اما نکته مهم در کلمه “روزانه” نهفته است. این صندوق‌ها هر روز بازنشانی می‌شوند، بنابراین وعده بازدهی سه برابر فقط برای یک روز اعمال می‌شود. در بازه‌های زمانی طولانی‌تر، نتایج می‌تواند به طور قابل توجهی از سه برابر شدن حرکت دارایی اصلی منحرف شود.

    به عنوان مثال، اگر قیمت آتی بیت‌کوین در روز دوشنبه ۱۰ درصد کاهش یابد و سپس در روز سه‌شنبه ۱۰ درصد افزایش یابد، دارایی اصلی در نهایت ۱ درصد کاهش یافته است. اما یک صندوق ۳ برابری، ابتدا ۳۰ درصد کاهش یافته و سپس ۳۰ درصد افزایش یافته است. اگر شما ۱۰۰ دلار بیت‌کوین داشته باشید، کاهش ۳۰ درصدی ۳۰ دلار از آن کم می‌کند و ۷۰ دلار باقی می‌گذارد. سپس افزایش ۳۰ درصدی به ۷۰ دلار، ۲۱ دلار اضافه می‌کند و شما به ۹۱ دلار می‌رسید که در مجموع ۹ درصد کاهش یافته است.

    SEC و FINRA (سازمان تنظیم مقررات صنعت کارگزاری) به سرمایه‌گذاران در مورد همین موضوع هشدار داده‌اند. در اطلاعیه آن‌ها آمده است که بازدهی در بازه‌های زمانی بیش از یک روز می‌تواند به طور قابل توجهی با هدف روزانه متفاوت باشد.

    قوانین فهرست‌بندی سریع Cboe برای صندوق‌های کالایی، محصولاتی را که به دنبال چند برابر شدن بازدهی یک دارایی هستند، مستثنی می‌کند. بنابراین، این بورس برای فهرست کردن این صندوق‌ها نیاز به تأیید جداگانه از سوی SEC داشت. علاوه بر هدف ۳ برابری، این صندوق‌ها باید تمام الزامات دیگر فهرست‌بندی Cboe را نیز برآورده کنند.

    SEC با تکیه بر چارچوب‌های نظارتی موجود عمل کرده است. کارگزاران تحت مقررات “بهترین منافع مشتریان خرد” (Regulation Best Interest) موظف به عمل در راستای منافع مشتریان خود هستند و FINRA نیز قوانین سخت‌گیرانه‌تری را برای فروش و معاملات با اعتبار (وام گرفتن) برای محصولات اهرمی اعمال می‌کند.

    شرکت Volatility Shares در سال ۲۰۲۳ اولین ETF اهرمی ارز دیجیتال را در آمریکا راه‌اندازی کرد که بیت‌کوین فیوچرز را دنبال می‌کرد. ETFهای اسپات بیت‌کوین که مستقیماً خود کوین‌ها را نگهداری می‌کنند، در ژانویه ۲۰۲۴ پس از یک دهه رد شدن، عرضه شدند.

    پس از آن، رقابت برای اهرم‌های بیشتر آغاز شد. در اکتبر ۲۰۲۵، شرکت Defiance برای ۴۹ صندوق با اهرم ۳ برابری (صعودی و نزولی) درخواست ثبت کرد و Volatility Shares نیز برای محصولات ۵ برابری درخواست داد.

    SEC در مقابل این درخواست‌ها مقاومت نشان داد. در دسامبر ۲۰۲۵، بررسی محصولات با اهرم بیش از ۲ برابر را متوقف کرد و نامه‌های هشدارآمیزی برای ۹ صادرکننده، از جمله ProShares، ارسال کرد. در مارس ۲۰۲۶، از صادرکنندگان خواست تا از محصولات ۵ برابری اجتناب کنند.

    با این حال، Volatility Shares به عرضه صندوق‌های ۲ برابری ادامه داد. در آوریل ۲۰۲۶، این شرکت صندوق‌های ۲ برابری بر روی ارزهای دیجیتال Cardano، Stellar و Chainlink را راه‌اندازی کرد و به محصولات ۲ برابری موجود بر روی بیت‌کوین، اتریوم، Solana و XRP افزود.

    این‌ها اولین محصولات ۳ برابری نیستند. محصولات مشابهی که پیش از این به نقره، نفت خام و گاز طبیعی مرتبط بودند و توسط صادرکنندگان دیگر عرضه شده بودند، طبق این دستورالعمل از بازار خارج شده‌اند. یک محصول ۳ برابری طلا از یک صادرکننده دیگر همچنان در بازار معامله می‌شود.

    این دستورالعمل تاریخ دقیقی برای راه‌اندازی تعیین نکرده است. طبق درخواست Cboe، سهام این صندوق‌ها تا زمانی که بیانیه ثبت هر صندوق اجرایی نشود، قابل معامله نخواهد بود.

  • **بیت‌کوین از مرز ۱ گذشت؛ شاخص پیول صعودی شد**

    **بیت‌کوین از مرز ۱ گذشت؛ شاخص پیول صعودی شد**

    معدل پوئل از ۱.۰۰ عبور کرد؛ نشانه‌ای از بهبود وضعیت استخراج‌کنندگان بیت‌کوین؟

    استخراج‌کنندگان بیت‌کوین سرانجام خبری خوشحال‌کننده دارند. بر اساس گزارش CryptoQuant، شاخص کلیدی «معدل پوئل» (Puell Multiple) که درآمد استخراج‌کنندگان را می‌سنجد، مجدداً از مرز ۱.۰۰ عبور کرده است.

    میانگین متحرک ۷ روزه این شاخص در حدود ۴ اکتبر ۲۰۲۶ از این خط عبور کرد. این رقم، بالاترین میزان در ۱۱ ماه گذشته محسوب می‌شود و CryptoQuant آن را نشانه‌ای احتمالی از بازگشت روند صعودی توصیف کرده که می‌تواند این شاخص را به سمت ۲.۰۰ سوق دهد.

    CryptoQuant اولین بار این عبور را در ۴ اکتبر ۲۰۲۶ گزارش داد. داده‌های مربوط به ۴ و ۵ اکتبر، معدل پوئل را حدود ۱.۰۷ نشان می‌دهند. این رقم اندکی پایین‌تر از اوج اخیر قرار دارد؛ این شاخص در ۲۲ سپتامبر ۲۰۲۶ به ۱.۰۸ رسید و سپس تا پایان ماه به ۱.۰۵ کاهش یافت و پس از آن مجدداً روند صعودی خود را آغاز کرد.

    مسیر رسیدن به این نقطه دشوار بود. معدل پوئل سال ۲۰۲۶ را با ۰.۸۶ آغاز کرد و به روند نزولی خود ادامه داد. در ۲۴ فوریه به کف ۰.۶۴ رسید؛ سطحی که نشان‌دهنده فشار شدید بر عملیات استخراج بود. این شاخص از حدود نوامبر ۲۰۲۵ زیر ۱.۰۰ باقی مانده بود. یافته‌های تحقیقاتی این وضعیت را اولین حرکت به بالای این آستانه در حدود ده ماه گذشته توصیف می‌کنند که به یک دوره طولانی که تحلیلگران آن را «فاز انباشت» می‌نامند، پایان می‌دهد.

    معدل پوئل در سال ۲۰۱۹ توسط دیوید پوئل، تحلیلگر، ابداع شد و از آن زمان به یکی از ابزارهای پرکاربرد برای رصد سودآوری استخراج‌کنندگان تبدیل شده است.

    فرمول آن ساده است: ارزش دلاری روزانه بیت‌کوین‌های تازه صادر شده، بر میانگین ۳۶۵ روزه همان ارزش تقسیم می‌شود.

    از نظر تاریخی، مقادیر بسیار پایین‌تر از ۱.۰۰ با تسلیم استخراج‌کنندگان و کف‌های بازار هم‌راستا بوده‌اند. در مقابل، مقادیر پایدار بالای ۱.۰۰ با بهبود و روندهای صعودی مرتبط بوده‌اند و عدد ۲.۰۰ به عنوان یک معیار اصلی برای مرحله بعدی در نظر گرفته می‌شود.

    معدل پوئل بالای ۱.۰۰ نشان می‌دهد که درآمد روزانه حاصل از صدور بیت‌کوین، از میانگین سالانه خود پیشی گرفته است. این امر به استخراج‌کنندگان فضای تنفس بیشتری برای پوشش هزینه‌ها می‌دهد و فشار فروش دارایی‌ها را برای تأمین هزینه‌ها کاهش می‌دهد.

    تحلیل CryptoQuant حاکی از آن است که بازار ممکن است در حال خروج از فاز تخفیف باشد. اگر این شاخص بالای ۱.۰۰ باقی بماند و به سمت ۲.۰۰ حرکت کند، می‌تواند از ایده یک فاز صعودی جدید حمایت کند.

    البته چند نکته قابل توجه وجود دارد. اولاً، حاشیه سود اندک است. رقم ۱.۰۷ به سختی بالای آستانه قرار دارد و این شاخص در اواخر سپتامبر در عرض چند روز از ۱.۰۸ به ۱.۰۵ کاهش یافت. یک هفته دشوار برای قیمت‌ها می‌تواند آن را دوباره به زیر این مرز بکشاند.

    ثانیاً، این سیگنال به پایداری آن بستگی دارد، نه صرفاً یک عبور. از نظر تاریخی، این مقادیر پایدار بالای ۱.۰۰ بوده‌اند که با بهبودها همراه شده‌اند.

    برای کسانی که این روند را دنبال می‌کنند، نقاط عطف مشخص هستند. اولین نقطه، ماندن میانگین ۷ روزه بالای ۱.۰۰ در ماه اکتبر و پس از آن است. دومین نقطه، توانایی عبور قاطعانه از اوج ۱.۰۸ در ۲۲ سپتامبر است. معیار بلندمدت‌تر، عدد ۲.۰۰ است که CryptoQuant آن را هدف اولیه در صورت پایداری روند بازگشتی معرفی کرده است.

    این شاخص سال ۲۰۲۶ را با ۰.۸۶ آغاز کرد، در اواخر فوریه به ۰.۶۴ سقوط کرد و ماه‌های پس از آن را صرف افزایش تدریجی کرده است. در حال حاضر، داده‌ها نشان می‌دهند که استخراج‌کنندگان برای اولین بار در حدود یازده ماه گذشته، بیش از میانگین اخیر خود درآمد کسب می‌کنند.

  • بک‌پک صندوق قابل معامله در بورس برزیل را با توکن راه‌اندازی کرد؛ بازار پس از انتخابات صعودی شد

    بک‌پک صندوق قابل معامله در بورس برزیل را با توکن راه‌اندازی کرد؛ بازار پس از انتخابات صعودی شد

    بک‌پک سکیورتیز (Backpack Securities) نسخه‌ی توکنیزه شده‌ی صندوق قابل معامله در بورس (ETF) iShares MSCI Brazil را بر بستر شبکه سولانا (Solana) و از طریق پلتفرم سان‌رایز (Sunrise) راه‌اندازی کرده است. این اقدام، یکی از ابزارهای اصلی معامله‌ی سهام برزیل را به دنیای رمزارزها وارد می‌کند، در حالی که سرمایه‌گذاران به شدت به نتایج دور اول انتخابات برزیل واکنش نشان داده‌اند.

    توکن EWZ که توسط بک‌پک سکیورتیز صادر شده، اکنون در شبکه سولانا و با همکاری سان‌رایز فهرست شده است.
    ▸ قابلیت بازخرید ۱ به ۱ با سهام ETF iShares MSCI Brazil
    ▸ قابلیت انتقال به کارگزاری‌های سنتی

    صندوق ETF iShares MSCI Brazil به دنبال ردیابی شاخصی متشکل از سهام برزیل است.

    توکن EWZ از طریق بک‌پک سکیورتیز به صورت ۱ به ۱ با سهام سنتی این ETF قابل بازخرید است. این راه‌اندازی در حالی صورت می‌گیرد که EWZ روز دوشنبه، پس از نتیجه‌ی غافلگیرکننده‌ی دور اول انتخابات ریاست‌جمهوری برزیل، حدود ۱۳ درصد افزایش یافت.

    سناتور فلاویو بولسونارو با کسب حدود ۴۷ درصد آرا، پیش از رئیس‌جمهور لوئیز ایناسیو لولا داسیلوا که حدود ۴۵ درصد آرا را به خود اختصاص داد، در جایگاه نخست قرار گرفت و بدین ترتیب، انتخابات به دور دوم در ۲۵ اکتبر کشیده شد.

    بازارهای برزیل در واکنش به این نتیجه به شدت رشد کردند؛ شاخص بورس Bovespa، شاخص معیار سهام برزیل، بیش از ۸ درصد افزایش یافت و ارزش رئال برزیل بیش از ۴ درصد تقویت شد، زیرا سرمایه‌گذاران شرط‌بندی بر روی یک برنامه‌ی مالی با رویکرد بازارپسندتر را افزایش دادند.

    این زمان‌بندی، یکی از مزایای دارایی‌های توکنیزه شده را نشان می‌دهد: زمانی که رویدادهایی مانند انتخابات یا گزارش‌های سودآوری به طور ناگهانی تقاضا برای یک بازار خاص را افزایش می‌دهند، سرمایه‌گذاران می‌توانند از طریق پلتفرم‌های رمزارزی به این بازار دسترسی پیدا کنند، بدون اینکه صرفاً به ساعات کاری کارگزاری‌های سنتی متکی باشند.

    این همان شکافی است که بک‌پک در تلاش برای پر کردن آن است. این شرکت اوایل سال جاری، بک‌پک سکیورتیز را با سان‌رایز به عنوان شریک توکنیزه‌سازی خود راه‌اندازی کرد و این امکان را فراهم آورد تا اوراق بهادار سنتی به توکن‌های مبتنی بر سولانا تبدیل شده و سپس مجدداً به حقوق اوراق بهادار مربوطه بازگردانده شوند.

    سهام و ETFهای توکنیزه شده به سرعت در حال رشد هستند، زیرا دارایی‌های سنتی بیشتری به بستر بلاکچین منتقل می‌شوند. DefiLlama در ماه اوت گزارش داد که ارزش بازار سهام توکنیزه شده در سال گذشته ۹ برابر شده و از ۳.۷ میلیارد دلار فراتر رفته است. آخرین داشبورد این پلتفرم حدود ۲.۷ میلیارد دلار سهام عمومی در زنجیره را ردیابی می‌کند که حدود ۱۹۶ میلیون دلار از آن به طور فعال در امور مالی غیرمتمرکز (DeFi) استفاده می‌شود.

  • رئیس CFTC: قانون بورس کالا برای بیت‌کوین کارآمد است

    رئیس CFTC: قانون بورس کالا برای بیت‌کوین کارآمد است

    کنگره سال‌هاست که بر سر چگونگی تنظیم مقررات ارزهای دیجیتال بحث و جدل دارد، اما رئیس کمیسیون معاملات آتی کالا (CFTC) معتقد است که قوانین موجود به خوبی عمل می‌کنند.

    قانون موجود، کافی است

    مایکل اس. سلیگ، رئیس کمیسیون معاملات آتی کالا، در تاریخ ۵ اکتبر ۲۰۲۶ اعلام کرد که قانون بورس کالا (CEA) عملکرد خوبی داشته است. وی افزود که تعریف این قانون از کالا به اندازه‌ای گسترده است که بیت‌کوین و به طور کلی ارزهای دیجیتال را در بر می‌گیرد.

    این اظهارات در همان روزی منتشر شد که این نهاد، طرحی اولیه برای دو مجموعه قوانین جدید با هدف پلتفرم‌های معاملاتی اهرمی ارزهای دیجیتال منتشر کرد.

    سلیگ این اظهارات را در سخنرانی کلیدی خود در سمپوزیوم مقررات بلاک‌چین در دانشکده حقوق فوردهام در نیویورک بیان کرد. استدلال اصلی او ساده بود: قانون بورس کالا، کالاها را به طور گسترده تعریف می‌کند و دارایی‌های دیجیتال در این تعریف جای می‌گیرند.

    وی همچنین به سابقه بیت‌کوین تحت این قانون اشاره کرد. بیت‌کوین اولین بار در سال ۲۰۱۴ به عنوان یک کالا طبقه‌بندی شد. این تعیین وضعیت، راه را برای معاملات آتی بیت‌کوین تحت نظارت قانونی در سال‌های بعد باز کرد.

    سلیگ در بحث درباره بیت‌کوین به «اثر لیندى» اشاره کرد. این مفهوم بیان می‌کند که هرچه چیزی بیشتر دوام بیاورد، احتمال بیشتری دارد که به بقای خود ادامه دهد.

    طرح‌های جدید نظارتی

    همزمان با این سخنرانی، کمیسیون معاملات آتی کالا (CFTC) یک اطلاعیه اولیه برای پیشنهاد مقررات‌گذاری (advance notice of proposed rulemaking) منتشر کرد که شامل دو مقررات است:

    • مقررات معاملات دارایی‌های رمزارزی (Regulation Crypto Asset Transactions – CTX)
    • مقررات بازارهای دارایی‌های رمزارزی (Regulation Crypto Asset Markets – CAM)

    اطلاعیه اولیه، اولین گام رسمی در فرآیند مقررات‌گذاری است. این اطلاعیه نشان می‌دهد که این نهاد در حال بررسی چه مواردی است و قبل از تدوین هرگونه قانون الزام‌آور، بازخوردها را دریافت می‌کند.

    این پیشنهادات، دسته‌بندی ثبت جدیدی به نام «بازار دارایی‌های رمزارزی» ایجاد خواهد کرد. هدف، نظارت فدرال دقیق‌تر بر پلتفرم‌هایی است که معاملات اهرمی دارایی‌های دیجیتال را ارائه می‌دهند. در عین حال، این پلتفرم‌ها همچنان تحت چارچوب قانونی موجود فعالیت خواهند کرد، نه یک رژیم حقوقی کاملاً جدید.

    اقدامات حفاظتی پیشنهادی شامل الزامات اثبات ذخایر (proof-of-reserves) و اقداماتی با هدف جلوگیری از دستکاری بازار است.

    شکست تلاش‌های قانون‌گذاری

    زمینه این اقدامات، تلاشی قانون‌گذاری است که ناکام ماند. تلاش سنا برای پیشبرد قانون شفافیت بازار دارایی‌های دیجیتال (Digital Asset Market CLARITY Act) با رأی ۴۹ به ۵۰ در رأی‌گیری برای پایان دادن به بحث (cloture) شکست خورد.

    رأی‌گیری برای پایان دادن به بحث، رأی رویه‌ای لازم برای پایان دادن به مناظره و پیشبرد یک لایحه است. شکست در این رأی‌گیری با یک رأی، به معنای عدم پیشرفت لایحه است.

    با توجه به ناتوانی کنگره در تصویب لایحه ساختار بازار، کمیسیون معاملات آتی کالا (CFTC) به اختیارات خود تحت قانون بورس کالا (CEA) روی آورد. سخنرانی سلیگ به طور مؤثری به عنوان توجیه حقوقی و فلسفی برای این اقدام عمل کرد.

    سابقه سال ۲۰۱۴ به این استدلال وزن می‌بخشد. معاملات آتی بیت‌کوین سال‌هاست که تحت نظارت کمیسیون معاملات آتی کالا (CFTC) انجام می‌شود. سلیگ از ناظران می‌خواهد که پیشنهادات جدید را به عنوان امتداد این سابقه در نظر بگیرند، نه گامی به سوی قلمرویی ناآشنا.

    برای پلتفرم‌های معاملاتی اهرمی ارزهای دیجیتال، این پیشنهادات مسیری روشن‌تر، هرچند پرزحمت‌تر، برای فعالیت در ایالات متحده را نشان می‌دهد. ثبت‌نام اختصاصی به عنوان «بازار دارایی‌های رمزارزی»، دسته‌بندی مشخصی را برای این پلتفرم‌ها فراهم می‌کند.

    البته، ملاحظات واقعی وجود دارد. اطلاعیه اولیه یک قانون نهایی نیست. جزئیات مقررات CTX و CAM پس از دوره اظهارنظر عمومی می‌تواند به طور قابل توجهی تغییر کند.

    همچنین مسئله دوام‌پذیری وجود دارد. قوانینی که بر اساس تفسیر یک نهاد از یک قانون موجود بنا شده‌اند، می‌توانند به روش‌هایی مورد چالش قرار گیرند که یک قانون مصوب کنگره به طور کلی نمی‌تواند. کنگره آینده همچنان می‌تواند قوانین ساختار بازار را تصویب کند که هر آنچه را که کمیسیون معاملات آتی کالا (CFTC) اکنون ایجاد می‌کند، بازسازی یا جایگزین کند. نتیجه نزدیک رأی‌گیری ۴۹ به ۵۰ نشان می‌دهد که بحث هنوز به پایان نرسیده است.

    آنچه در ادامه باید مورد توجه قرار گیرد: دوره اظهارنظر عمومی در مورد اطلاعیه اولیه، نحوه واکنش صرافی‌ها به دسته‌بندی ثبت پیشنهادی، و اینکه آیا حامیان سنای قانون CLARITY Act برای تلاش مجدد گرد هم می‌آیند یا خیر.

  • بیت‌کوین سودآور شد؛ کیف‌پول‌های کوچک همچنان پایدار

    بیت‌کوین سودآور شد؛ کیف‌پول‌های کوچک همچنان پایدار

    دارندگان بزرگ بیت‌کوین دوباره سودآور شدند. در همین حال، کیف پول‌های کوچک در افت ژوئن بهتر از بازار نزولی سال ۲۰۲۲ مقاومت کردند.

    افت بیت‌کوین در ژوئن ۲۰۲۶، بسته به معیار مورد استفاده، بین ۵۸,۵۰۰ تا ۷۰,۰۰۰ دلار بود. در آن مقطع، حدود ۵۱.۴ تا ۵۵ درصد از عرضه در گردش همچنان در سود بود. در پایین‌ترین نقطه، حدود ۱۰.۲ میلیون بیت‌کوین قبل از بازیابی قیمت‌ها در زیان بودند.

    گروه برجسته، کیف پول‌هایی بودند که بین ۱۰۰ تا ۱,۰۰۰ بیت‌کوین نگهداری می‌کردند. این دارندگان متوسط تا بزرگ، سودهای تحقق‌نیافته خود را در طول افت ژوئن حفظ کردند و سپس در ماه‌های بعد به طور قابل توجهی انباشت کردند. کیف پول‌های در مقیاس خرده‌فروشی نیز از موقعیت‌های عمیق‌تر زیان‌ده که مشخصه افت‌های قبلی بود، اجتناب کردند. دارندگان کوچک فشار زیان تحقق‌نیافته را احساس کردند، اما به سادگی در تعداد زیاد تسلیم نشدند.

    قیمت بیت‌کوین در طول افت سال ۲۰۲۶ هرگز زیر قیمت تحقق‌یافته خود بسته نشد، که این اولین بار در تاریخ ردیابی شده بازارهای نزولی آن است. قیمت تحقق‌یافته مانند یک رسید متوسط بزرگ عمل می‌کند؛ هر کوین را با قیمتی که آخرین بار در زنجیره جابجا شده ارزش‌گذاری می‌کند و سپس نتیجه را بر کل عرضه میانگین می‌گیرد. اگر قیمت بازار به زیر آن سقوط کند، دارنده معمولی در زیان است.

    گزارش ChainCheck اواسط سال ۲۰۲۶ ون‌اک (VanEck) از گذار از زیان‌های اولیه تسلیم به مرحله انباشت در میان بازیکنان بزرگ‌تر خبر داد و کوین‌ها از دست‌های ضعیف به دست‌های قوی منتقل شدند.

    تا سپتامبر و اکتبر ۲۰۲۶، بیت‌کوین به محدوده ۸۰,۰۰۰ تا ۸۷,۰۰۰ دلاری رسیده بود. در نتیجه، معیارهای سودآوری در تمام گروه‌های دارنده بهبود یافت. در ماه سپتامبر، تحقق سود در یک روز به حدود ۲۵,۷۰۰ بیت‌کوین رسید. با این حال، گزارش شده است که دارندگان کوچک و متوسط در طول این دوره موقعیت‌های خود را تقویت کردند و به صورت انبوه از بازار خارج نشدند.

    بازار نزولی سال ۲۰۲۲ دارندگان را بسیار عمیق‌تر در زیان فرو برد و کیف پول‌های خرده‌فروشی به شدت آسیب دیدند. در سال ۲۰۲۶، کیف پول‌های کوچک در افت ژوئن سودآور باقی ماندند، نهادهای بزرگ به سرعت بهبود یافتند و کف قیمت تحقق‌یافته حفظ شد. دارندگان بزرگ تمایل کمتری به توزیع کوین‌های خود در طول رکود نشان دادند. انباشت توسط کیف پول‌های ۱۰۰ تا ۱,۰۰۰ بیتی‌کوین شایسته توجه ویژه است، زیرا این گروه پس از ژوئن به خرید ادامه دادند که نشان‌دهنده اعتقاد راسخ است تا فروش فرصت‌طلبانه.

    شتاب سریع در سودگیری، که با آن روز تقریباً ۲۵,۷۰۰ بیتی‌کوین در سپتامبر برجسته شد، می‌تواند نشانه‌ای از احتیاط در آینده باشد. تحقق سود سنگین در کوتاه‌مدت می‌تواند باعث اصلاح شود، حتی در بازاری که در غیر این صورت سالم است. شرکت‌کنندگان در بازار مایلند حجم تحقق سود، روندهای انباشت نهنگ‌ها و فاصله بین قیمت بازار و قیمت تحقق‌یافته را به عنوان سیگنال‌های کلیدی در آینده رصد کنند.

  • بازده اوراق خزانه در ۵٪، بهترین فصل بیت‌کوین از ۲۰۱۷ را تهدید می‌کند

    بازده اوراق خزانه در ۵٪، بهترین فصل بیت‌کوین از ۲۰۱۷ را تهدید می‌کند

    ضعف داده‌های شغلی آمریکا، امیدها به افزایش نرخ بهره فدرال رزرو را کاهش داد؛ بیت‌کوین نفس راحتی می‌کشد

    داده‌های ضعیف‌تر از حد انتظار مشاغل در ایالات متحده، انتظارات برای افزایش مجدد نرخ بهره توسط فدرال رزرو در ماه اکتبر را کاهش داده و به بیت‌کوین فرصتی برای نفس کشیدن داده است، در حالی که سرمایه‌گذاران همچنان به سمت “معامله کاهش ارزش” (debasement trade) روی می‌آورند.

    بیت‌کوین (BTC) بهترین فصل سوم خود را از سال ۲۰۱۷ پشت سر گذاشته است، اما طبق گزارش Delphi Digital، ادامه این روند صعودی ممکن است دشوارتر شود، زیرا بازده اوراق قرضه خزانه داری بالای ۵ درصد، جایگزین جذابی را برای دارایی‌های پرریسک در اختیار سرمایه‌گذاران قرار می‌دهد.

    Delphi در آخرین خبرنامه هفتگی خود، رشد ۴۳ درصدی بیت‌کوین در سه ماهه سوم و همچنین سومین پیشرفت هفتگی متوالی آن در هفته گذشته را برجسته کرد. با این حال، این شرکت نوشت: “رشد تدریجی با مقاومت واقعی روبرو است” و به افزایش نرخ بهره سپتامبر توسط فدرال رزرو و افزایش بازده اوراق قرضه خزانه داری که به بالاترین حد خود در دهه‌های اخیر رسیده است، اشاره کرد.

    Delphi افزود: “هنگامی که اوراق قرضه دولتی بیش از ۵ درصد بازده بدون ریسک ارائه می‌دهد، هر دارایی پرریسک باید تلاش بیشتری کند تا ارزش خود را توجیه کند.”

    بیت‌کوین تا کنون توانسته است بر این مانع غلبه کند، که بخشی از آن به دلیل افزایش علاقه به آنچه “معامله کاهش ارزش” نامیده می‌شود، یعنی این دیدگاه که استقراض مداوم دولت و گسترش پول، قدرت خرید دلار را از بین خواهد برد، است.

    به گفته ونسا گرلت، شریک مدیریتی در شرکت سرمایه‌گذاری خطرپذیر متمرکز بر ارزهای دیجیتال Arche Capital، “معامله کاهش ارزش نیازی به نرخ بهره پایین ندارد”، با توجه به تمرکز فزاینده سرمایه‌گذاران بر کسری بودجه فدرال و افزایش هزینه بهره دولت.

    در این شرایط، قیمت بیت‌کوین در هفته گذشته به طور موقت از ۸۷,۰۰۰ دلار عبور کرد و سپس با اصلاحی روبرو شد. این ارز دیجیتال از اواسط آگوست، اندکی پس از اعلام برنامه وزارت خزانه‌داری آمریکا برای دو برابر کردن بازخرید بدهی‌های بلندمدت خود به منظور حمایت از نقدینگی بازار و با هدف اوراق ۱۰ و ۲۰ ساله، بیش از ۳۵ درصد افزایش یافته است. برخی سرمایه‌گذاران این اقدام را تلاشی برای کاهش فشار در بازار اوراق قرضه و مهار هزینه‌های استقراض تلقی کردند. از آن زمان، حجم این بازخریدها سه برابر شده است.

    کاهش احتمال افزایش نرخ بهره فدرال رزرو

    زمینه نرخ بهره‌ای که بیت‌کوین با آن روبرو است، می‌تواند کمتر محدودکننده شود، زیرا داده‌های شغلی ضعیف‌تر از حد انتظار، به شدت شانس افزایش مجدد نرخ بهره توسط فدرال رزرو در ماه اکتبر را کاهش داده است. طبق آخرین گزارش مشاغل غیرکشاورزی اداره آمار کار آمریکا، اقتصاد این کشور در ماه سپتامبر تنها ۲۹,۰۰۰ شغل ایجاد کرده است که بسیار کمتر از پیش‌بینی ۸۰,۰۰۰ شغل بوده است.

    این رقم ناامیدکننده به نشانه‌هایی مبنی بر سرد شدن بازار کار افزوده و به فدرال رزرو فضای بیشتری برای انتظار قبل از افزایش مجدد نرخ بهره داده است.

    حتی قبل از انتشار آخرین داده‌های مشاغل، مقامات فدرال رزرو سیگنال داده بودند که عجله‌ای برای اقدام ندارند. اگرچه سیاست‌گذاران در پیش‌بینی‌های سپتامبر خود یک افزایش نرخ بهره دیگر را در سال جاری پیش‌بینی کرده بودند، اما برخی از مقامات از آن زمان خواستار صبر شده‌اند.

    جان ویلیامز، رئیس بانک فدرال رزرو نیویورک و یکی از اعضای کمیته بازار آزاد در سال جاری، گفت که بانک مرکزی نیازی به عجله برای افزایش مجدد نرخ بهره ندارد.

    ویلیامز هفته گذشته در سخنرانی خود گفت: “با اقدام سیاستی که در جلسه سپتامبر خود انجام دادیم، نیازی به عجله نیست.”

    ابزار FedWatch گروه CME اکنون احتمال افزایش نرخ بهره در ماه اکتبر را حدود ۲۴ درصد تخمین می‌زند که نسبت به بیش از ۷۵ درصد در هفته قبل کاهش یافته است.

  • CFTC: صرافی‌های رمزارز تحت نظارت فدرال قرار می‌گیرند

    CFTC: صرافی‌های رمزارز تحت نظارت فدرال قرار می‌گیرند

    کمیسیون معاملات آتی کالا (CFTC) به دنبال ایجاد چارچوبی فدرال برای صرافی‌های ارز دیجیتال است و اهرم (Leverage) کلید ورود به این عرصه محسوب می‌شود.

    چارچوب جدید CFTC برای ارزهای دیجیتال

    این نهاد پس از شکست قانون Clarity Act که قرار بود قواعد اصلی فعالیت‌های رمزارزی در ایالات متحده را تعیین کند، گام‌های بعدی را در زمینه تدوین مقررات برمی‌دارد. کمیسیون معاملات آتی کالا روز دوشنبه پیش‌نویس اولیه مقررات پیشنهادی را منتشر کرد که اولین گام برای دریافت نظرات عمومی پیش از تدوین قوانین نهایی است.

    این طرح دو چارچوب مرتبط را ترسیم می‌کند: «مقررات معاملات دارایی‌های رمزارزی» (Regulation Crypto Asset Transactions یا Regulation CTX) و «بازارهای دارایی‌های رمزارزی» (Regulation Crypto Asset Markets یا Regulation CAM). عموم مردم ۶۰ روز فرصت دارند تا پس از انتشار این اطلاعیه در Federal Register، نظرات خود را ارائه دهند.

    اتکا به قانون Dodd-Frank

    این طرح بر اساس بندی از قانون Dodd-Frank مصوب سال ۲۰۱۰ استوار است که معاملات کالایی خرده‌فروشی با اهرم، مارجین یا تأمین مالی را ملزم می‌کند در صرافی‌های ثبت‌شده نزد CFTC انجام شوند، گویی که این معاملات آتی هستند.

    بر اساس مقررات CTX، CFTC این قانون را به طور گسترده تفسیر می‌کند. صرف ارائه اهرم، حتی از طریق اسناد معمول ثبت‌نام یا شرایط خدمات، می‌تواند معاملات کاملاً پرداخت‌شده را تحت نظارت این نهاد قرار دهد، به شرطی که رمزارز خریداری‌شده به جای کیف پول مشتری، در دفاتر داخلی صرافی نگهداری شود.

    این معاملات تنها از طریق «تحویل واقعی» از نظارت فدرال خارج می‌شوند، که CFTC پیشنهاد می‌کند این امر ممکن است مستلزم نگهداری کلیدهای خصوصی توسط مشتریان باشد. این نهاد اعلام کرده است که پروتکل‌های معاملاتی آن‌چین (On-chain) که معمولاً توکن‌ها را مستقیماً به کیف پول کاربران ارسال می‌کنند، معمولاً این شرط را برآورده می‌کنند.

    ایجاد بازار رمزارزی تحت نظارت

    مقررات CAM، مجوز «بازار دارایی‌های رمزارزی» را ایجاد می‌کند که نسخه‌ای سفارشی از وضعیت «بازار قرارداد تعیین‌شده» (Designated Contract Market) است که در اختیار صرافی‌های آتی قرار دارد. معاملات از طریق کارگزاران کمیسیون آتی (Futures Commission Merchants) که مشمول قوانین ضد پولشویی هستند، انجام خواهد شد و اهرم تنها می‌تواند از سوی این کارگزاران یا بانک‌هایی که از آن‌ها حمایت می‌کنند، تأمین شود. صرافی‌ها همچنین می‌توانند به عنوان کارگزار و اتاق پایاپای خود ثبت‌نام کنند.

    CFTC در حال بررسی الزامات اثبات ذخایر (Proof-of-Reserves) و استانداردهایی برای جلوگیری از لیست کردن توکن‌هایی است که مستعد دستکاری هستند. صرافی‌هایی که اهرم ارائه نمی‌دهند، می‌توانند تحت مجوزهای انتقال‌دهنده پول ایالتی به فعالیت خود ادامه دهند.

    مایکل سلیگ، رئیس CFTC، اظهار داشت که این مقررات «برای جلوگیری از طرح‌های متقلبانه مانند FTX، و نه صرفاً پیگرد قانونی پس از وقوع آن‌ها، طراحی شده‌اند.»

    این اطلاعیه همچنین رویکرد گذشته این نهاد را رد می‌کند و پرونده‌های دوران بایدن علیه Kraken، Ooki DAO و Uniswap را «تنظیم‌گری از طریق اجرا» توصیف می‌کند.

    CFTC این چارچوب را در ماه سپتامبر، چند روز پس از شکست قانون Clarity Act در سنا، برای بررسی به کاخ سفید ارسال کرد. سلیگ در ماه اوت گفته بود که اگر کنگره در این زمینه کوتاهی کند، این نهاد مقررات رمزارزی خود را تدوین خواهد کرد. CFTC همچنین مقررات جدید بازارهای پیش‌بینی (Prediction Market) را به کاخ سفید ارسال کرده است.

    کمیسیون بورس و اوراق بهادار (SEC) نیز در مسیری موازی، در ماه اوت مقررات دارایی‌های رمزارزی را پیشنهاد کرده و ماه گذشته معافیت نوآوری برای سهام توکنیزه شده را معرفی کرده است.

  • تحلیل قیمت بیت کوین: آیا BTC پس از رد شدن دوباره در ۸۷ هزار دلار، رمق خود را از دست داده است؟

    تحلیل قیمت بیت کوین: آیا BTC پس از رد شدن دوباره در ۸۷ هزار دلار، رمق خود را از دست داده است؟

    تحلیل قیمت بیت کوین: آیا BTC پس از رد شدن مجدد در سطح ۸۷ هزار دلاری، توان خود را از دست داده است؟

    بیت کوین پس از بازیابی از افت اواخر سپتامبر، دوباره به منطقه مقاومت کلیدی نزدیک می‌شود. ساختار قیمت همچنان سازنده باقی مانده است، اما مقاومت فنی نزدیک و پایه‌های هزینه دارندگان نشان می‌دهد که خریداران همچنان با مانعی قابل توجه برای کسب سود بیشتر روبرو هستند.

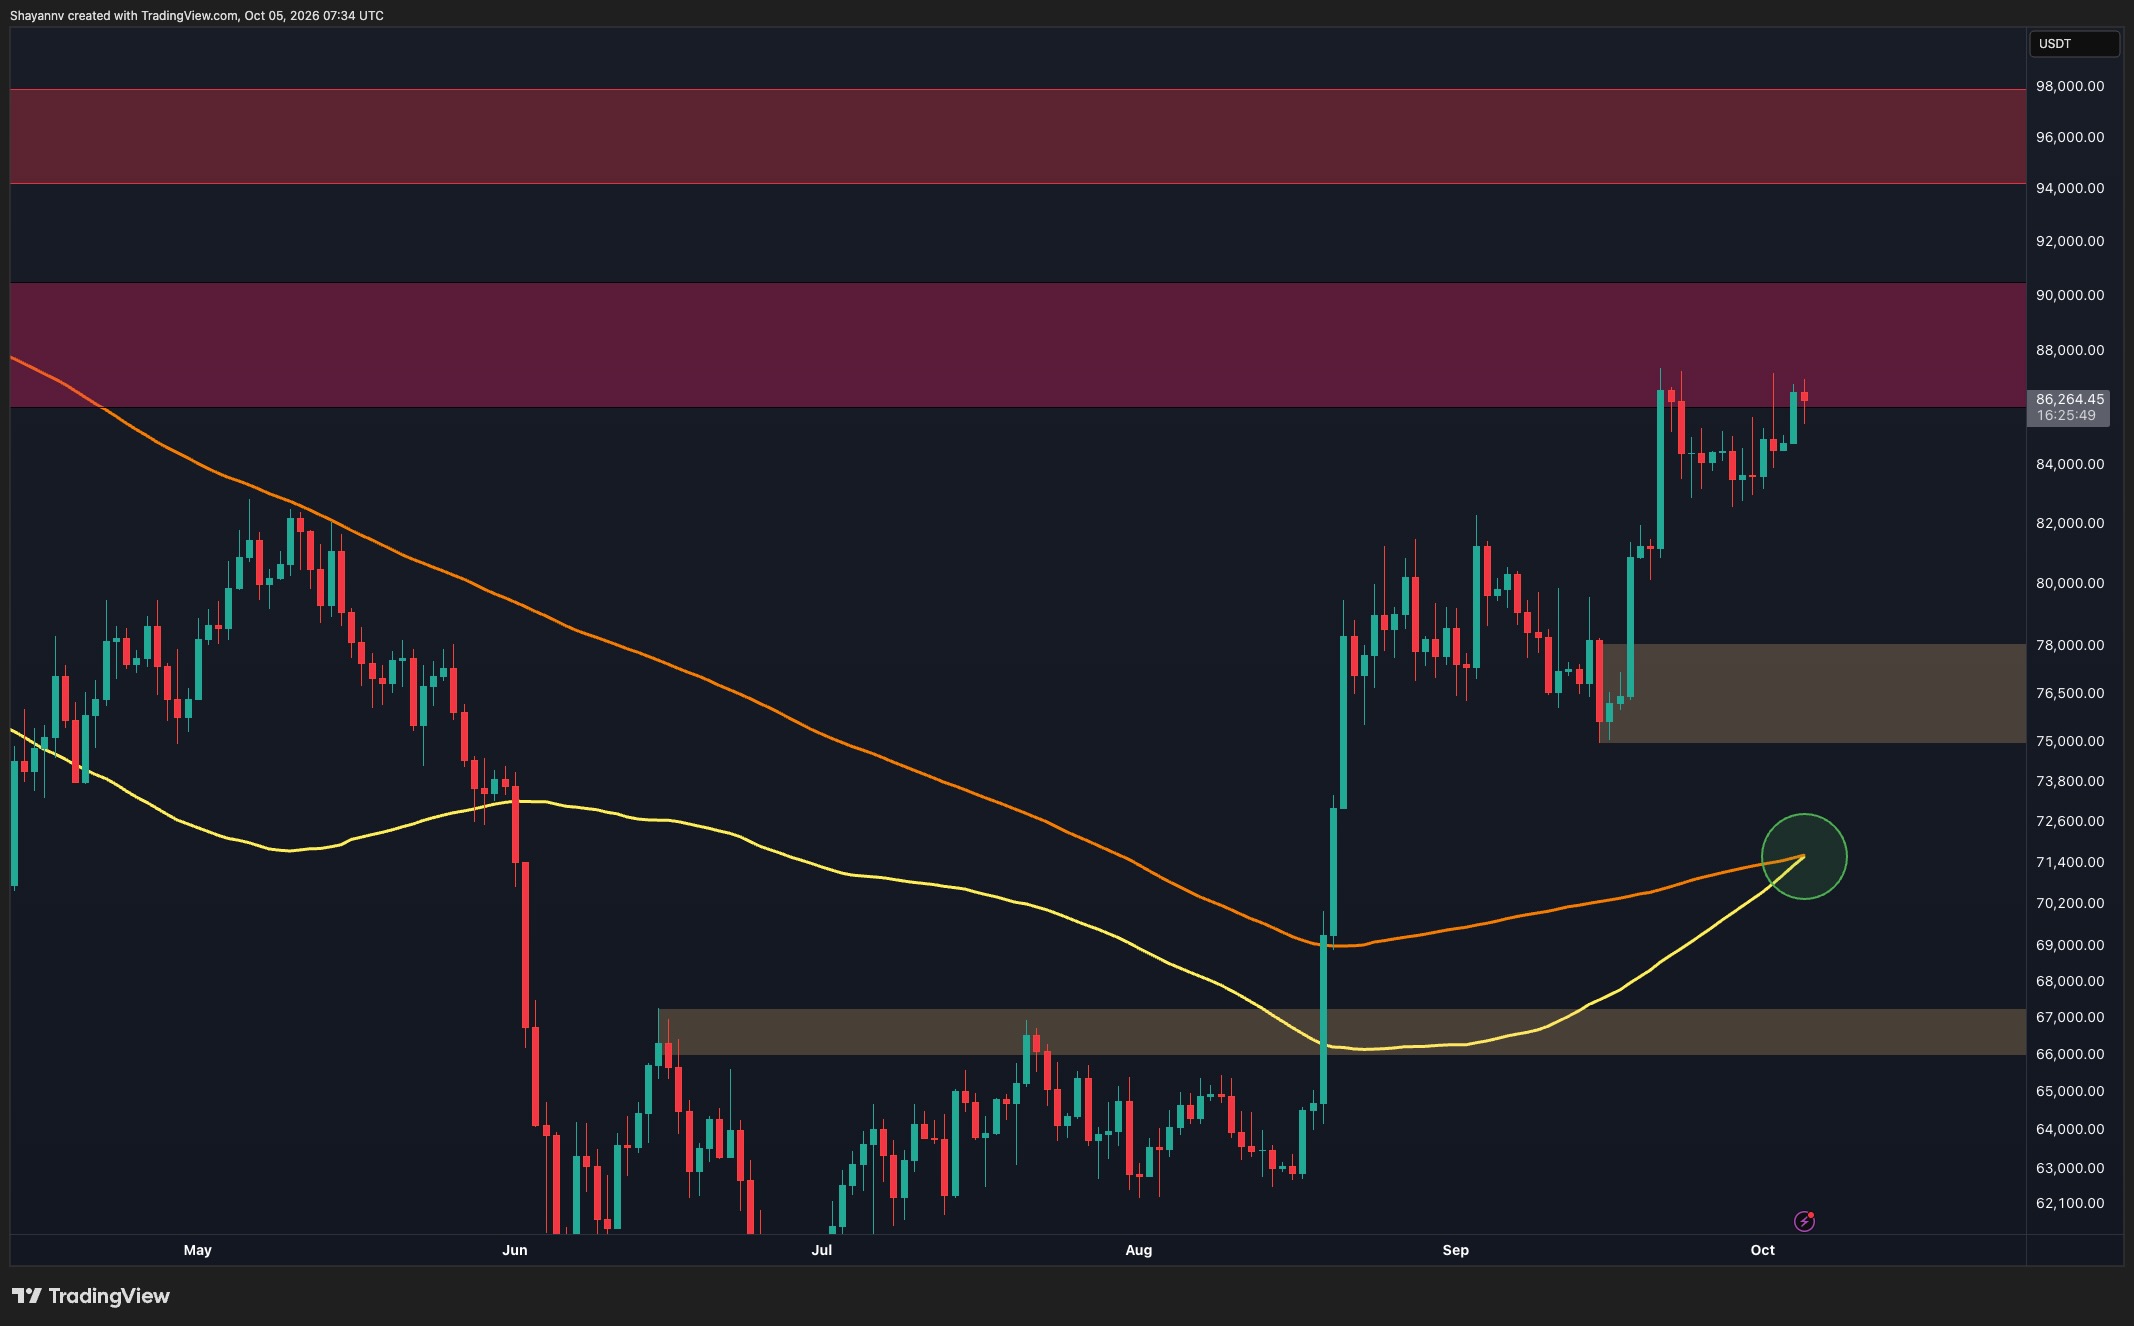
    در بازه زمانی روزانه، BTC با قیمتی حدود ۸۵.۲ هزار دلار، نزدیک به مرز پایینی منطقه مقاومت ۸۶ هزار تا ۹۰ هزار دلاری در حال معامله است. پس از رد شدن اولیه در حدود ۸۷ هزار دلار، خریداران از منطقه ۸۳ هزار تا ۸۴ هزار دلاری دفاع کرده و قیمت را به سمت اوج‌های اخیر بازگرداندند. این اصلاح نسبتاً کم‌عمق نشان‌دهنده انعطاف‌پذیری تقاضا است، اگرچه شکست پایدار هنوز رخ نداده است.

    در همین حال، دو میانگین متحرک نمایش داده شده در حدود ۷۱.۵ هزار دلار در حال همگرایی هستند و میانگین زرد در حال افزایش، از پایین به میانگین نارنجی نزدیک می‌شود. تقاطع صعودی بالقوه برجسته شده، زمینه بازیابی گسترده‌تر را تقویت می‌کند، اما هنوز تأیید لازم است و دارایی همچنان به خوبی بالاتر از هر دو میانگین قرار دارد.

    حرکت پایدار بالاتر از اوج‌های اخیر ۸۷ هزار تا ۸۷.۵ هزار دلاری می‌تواند به بیت کوین اجازه دهد تا بیشتر به منطقه مقاومت ۸۸ هزار تا ۹۰ هزار دلاری پیشروی کند. پاکسازی این منطقه گسترده‌تر، راه را به سوی منطقه عرضه عمده بعدی در ۹۴ هزار تا ۹۸ هزار دلار باز می‌کند. برعکس، رد شدن مجدد و سپس از دست دادن منطقه حمایتی ۸۳ هزار دلاری، خطر اصلاح عمیق‌تر را افزایش می‌دهد و منطقه تقاضای ۷۵ هزار تا ۷۸ هزار دلاری به عنوان حمایت اصلی برجسته شده در زیر آن عمل می‌کند.

    نمودار ۴ ساعته یک مثلث صعودی را که در کانال صعودی گسترده‌تر در حال توسعه است، نشان می‌دهد. اوج‌های مکرر در حدود ۸۷ هزار تا ۸۷.۳ هزار دلار، مرز مقاومت نسبتاً مسطحی را تشکیل می‌دهند، در حالی که خط روند صعودی سفید از کف‌های بالاتر به طور فزاینده‌ای حمایت می‌کند. بیت کوین در حال حاضر پس از یک آزمایش دیگر مقاومت بالاسری، در بخش بالایی این شکل‌بندی در حال معامله است.

    این فشرده‌سازی نشان‌دهنده ادامه چالش خریداران با عرضه است، اما الگو نیازمند شکست تأیید شده است. بسته شدن قاطع ۴ ساعته بالاتر از ۸۷.۳ هزار دلار، همراه با پذیرش پایدار بالاتر از آن سطح، می‌تواند از حرکتی به سمت ۸۹ هزار تا ۹۰ هزار دلار حمایت کند، جایی که منطقه عرضه گسترده‌تر و مرز کانال بالایی مرتبط خواهند شد.

    در سمت نزولی، حمایت مثلث صعودی در حال حاضر در حدود ۸۴.۵ هزار تا ۸۵ هزار دلار قرار دارد. از دست دادن این خط روند، الگوی ادامه را تضعیف کرده و کف‌های اخیر در حدود ۸۲.۵ هزار تا ۸۳ هزار دلار را در معرض خطر قرار می‌دهد. فروش بیشتر سپس می‌تواند میانگین کانال گسترده‌تر نزدیک به ۸۱ هزار دلار را در کانون توجه قرار دهد، و پس از آن منطقه تقاضای ۷۵ هزار تا ۷۸ هزار دلار قرار دارد.

    نمودار Realized Price UTXO Age Bands، میانگین پایه‌های هزینه در زنجیره سکه‌های گروه‌بندی شده بر اساس سن را ردیابی می‌کند و زمینه سودآوری گروه‌های مختلف دارندگان را فراهم می‌آورد.

    با قیمت بیت کوین حدود ۸۵ هزار دلار، قیمت بالاتر از قیمت‌های تحقق یافته گروه‌های ۱ تا ۳ ماهه و ۳ تا ۶ ماهه، که به ترتیب نزدیک به ۶۹ هزار دلار و ۷۱ هزار دلار قرار دارند، باقی مانده است. بنابراین، این گروه‌ها در مجموع سود تحقق نیافته دارند. با این حال، بیت کوین هنوز زیر قیمت‌های تحقق یافته نزدیک به هم گروه‌های ۱۸ ماهه تا ۲ ساله و ۶ تا ۱۲ ماهه، که هر دو نزدیک به ۸۸ هزار تا ۸۹ هزار دلار هستند، قرار دارد.

    این خوشه پایه‌های هزینه با منطقه مقاومت روزانه همپوشانی دارد و به منطقه ۸۸ هزار تا ۹۰ هزار دلاری اهمیت می‌بخشد. با نزدیک شدن قیمت به این سطوح، برخی از دارندگان ممکن است از بازگشت به نقطه سر به سر برای کاهش ریسک خود استفاده کنند و به طور بالقوه فشار فروش را افزایش دهند. این معیار به تنهایی تأیید نمی‌کند که چنین فروشی رخ خواهد داد، اما منطقه‌ای را شناسایی می‌کند که عرضه می‌تواند از آنجا ظهور کند.

    حرکت پایدار بالاتر از ۸۹ هزار تا ۹۰ هزار دلار، بیت کوین را بالاتر از پایه‌های هزینه هر دو گروه قرار می‌دهد و سناریوی ادامه روند صعودی را تقویت می‌کند. تا آن زمان، همگرایی مقاومت فنی و قیمت‌های تحقق یافته، مانع مهمی برای بازیابی باقی می‌ماند.