Blog

  • Bitwise NEAR ETF Clears Regulatory Hurdles, Launch Nears

    Bitwise NEAR ETF Clears Regulatory Hurdles, Launch Nears

    Bitwise Secures Key Approvals for NEAR Protocol ETF, Eyes Late September Launch

    Bitwise Investment Advisers has successfully navigated two significant regulatory milestones for its proposed spot NEAR Protocol Exchange Traded Fund (ETF), paving the way for a potential launch around September 29, 2026. On September 24, 2026, NYSE Arca approved the ETF’s listing application, and the Securities and Exchange Commission (SEC) confirmed the effectiveness of the trust’s registration statement via Form 8-A on the same day.

    The ETF, slated to trade under the ticker symbol NRR, is structured to hold NEAR Protocol tokens directly. A key feature of the fund is its intention to stake the entirety of its holdings, aiming to generate additional yield from staking rewards on top of any potential price appreciation of the underlying asset. This approach distinguishes it from Bitcoin or Ether ETFs, which typically hold their assets in cold storage without actively generating yield.

    Coinbase Custody will be responsible for the safekeeping of the NEAR tokens, while BNY Mellon will provide cash custody and administrative services. The fund’s annual management fee has been set at 0.75%.

    The trust was established as a Delaware statutory trust in April 2025, indicating a regulatory journey of approximately 17 months from its formation to the recent listing approval.

    Initial seed capital for the filing was modest, comprising 8 shares valued at $25 each, totaling $200 in net assets as of July 28, 2026. A planned subsequent seed basket of 20,000 shares, valued at $500,000, is expected to establish the necessary working capital base prior to the public debut.

    Following the news of the regulatory approvals, the price of NEAR’s token experienced a notable surge, climbing approximately 20% within 24 hours and extending its gains to around 26% over the subsequent week.

    It is important to note that the SEC’s approval of the registration statement does not constitute an endorsement of the NEAR Protocol token itself or the ETF security.

  • کالشی شکست خورد؛ دادگاه عالی اوهایو و تنسی حکم داد: قراردادهای بازار پیش‌بینی، قرارداد آتی نیستند

    کالشی شکست خورد؛ دادگاه عالی اوهایو و تنسی حکم داد: قراردادهای بازار پیش‌بینی، قرارداد آتی نیستند

    ششمین دادگاه استیناف فدرال آمریکا: قراردادهای ورزشی Kalshi مشمول قوانین قمار ایالتی هستند

    دادگاه استیناف منطقه ششم فدرال آمریکا روز جمعه با صدور حکمی قاطع، قراردادهای ورزشی پلتفرم پیش‌بینی بازار Kalshi را خارج از تعریف “بورس” در قانون مبادلات آتی کالا (CEA) قرار داد و اعلام کرد قوانین قمار ایالت‌های اوهایو و تنسی بر این قراردادها اعمال می‌شود. این حکم به معنای تایید شکست Kalshi در این دو ایالت است و جنگ حقوقی بر سر نظارت بر بازارهای پیش‌بینی را به سمت دیوان عالی کشور سوق می‌دهد.

    سه قاضی دادگاه ششم منطقه، با اتفاق آرا، Kalshi را در اثبات اینکه قراردادهای رویدادهای ورزشی با تعریف “بورس” در قانون مبادلات آتی کالا مطابقت دارند، ناکام دانستند. این قانون، بورس را به رویدادهایی مرتبط با “پیامدهای مالی، اقتصادی یا تجاری بالقوه” تعریف می‌کند. دادگاه معتقد است این تعریف تنها شامل رویدادهایی با پیامدهای مالی ذاتی است، مانند افزایش نرخ بهره یا نکول بدهی. در مقابل، تأثیر مسابقات ورزشی بر حامیان مالی، تبلیغ‌کنندگان و کسب‌وکارهای محلی را “بسیار غیرمستقیم، مبهم و سوداگرانه” دانسته و آن را برای انطباق با این تعریف کافی ندانسته است.

    این حکم، رای قاضی سارا دی. موریسون در اوهایو در ماه مارس را تایید کرد که حکم اولیه Kalshi را رد کرده بود. همچنین، حکم قاضی آلترا. تروگر در تنسی در ماه فوریه را که به نفع Kalshi صادر شده بود، لغو و پرونده را برای رسیدگی مجدد به دادگاه بدوی ارجاع داد.

    Kalshi که از ژانویه ۲۰۲۵ قراردادهای رویدادهای ورزشی را لیست کرده بود، با شکایت کمیسیون کنترل قمار اوهایو مواجه شد که خواستار توقف فعالیت آن به دلیل نداشتن مجوز بود. در ماه ژانویه نیز، کمیته قمار ورزشی تنسی، Polymarket و Nadex از Crypto.com را در لیست سیاه قرار داد.

    دنی لور، سخنگوی Kalshi، در مصاحبه با Courthouse News اعلام کرد که این شرکت با حکم مخالفت کرده و گفت: “قانون نیازی به پیامدهای مالی ‘ذاتی’ برای بورس ندارد، و حتی اگر لازم باشد، ورزش به وضوح این ویژگی را دارد.”

    لور افزود که این حکم نشان‌دهنده “عدم کارایی پراکندگی قوانین بین ایالتی است… بازارها نمی‌توانند با قوانینی که در هر مرز ایالتی تغییر می‌کنند، کار کنند. به همین دلیل است که کنگره یک نهاد نظارتی فدرال واحد برای تدوین قوانین در سراسر کشور ایجاد کرد.”

    ریشه این اختلاف به قانون “داد-فرانک” بازمی‌گردد که بورس را شامل قراردادهایی با “پیامدهای مالی، اقتصادی یا تجاری بالقوه” تعریف می‌کند. دادگاه معتقد است تأثیر مسابقات ورزشی بیش از حد غیرمستقیم است و حتی “بازارهای اشاره‌گر” Kalshi نیز واجد شرایط نیستند.

    قاضی جولیا اسمیت گیبونز در متن حکم نوشت: “بازار نمی‌تواند احتمال اینکه گوینده‌ای در تلویزیون کلمه‌ای تصادفی بگوید را بداند.”

    این حکم اشاره می‌کند که Kalshi در مراحل اولیه دعوی قضایی اذعان کرده بود که قراردادهای ورزشی آن “فاقد معنای اقتصادی ذاتی” هستند. در زندگینامه یکی از دوستان گری گنسلر، رئیس سابق CFTC، آمده است که تفسیر Kalshi منجر به “مقدار زیادی فعالیت قمار معمولی” خواهد شد که شامل “تمام شرط‌بندی‌های ورزشی در کازینوها، پلتفرم‌های شرط‌بندی ورزشی آنلاین یا بین دوستان در بارها” می‌شود و مشمول مجازات کیفری خواهد بود.

    تا پایان سپتامبر، بیش از ۱۲ ایالت علیه Kalshi شکایت یا اقدام اجرایی انجام داده‌اند. نیوجرسی در ماه آوریل در دادگاه منطقه سوم پیروز شد، اوهایو و تنسی در ماه سپتامبر در دادگاه منطقه ششم پیروز شدند و نوادا در ماه اوت در دادگاه منطقه نهم پیروز شد. Kalshi در سه دادگاه منطقه، با نتیجه ۱ برد و ۳ باخت مواجه شده است.

    جنیفر داونپورت، دادستان کل نیوجرسی، در تاریخ ۲ سپتامبر از دیوان عالی کشور درخواست کرد تا حکم دادگاه منطقه سوم را مورد بازبینی قرار دهد. حکم دادگاه منطقه چهارم در مریلند نیز همچنان در دست بررسی است.

    داده‌های Kalshi نشان می‌دهد که حجم معاملات در ماه اوت به ۳۸.۶۷ میلیارد دلار رسیده است که نشان‌دهنده سرعت شگفت‌انگیز رشد بازارهای پیش‌بینی است.

    این حکم به این معناست که جنگ حقوقی بر سر نظارت بر بازارهای پیش‌بینی به سمت دیوان عالی کشور پیش می‌رود. نیوجرسی، اوهایو و تنسی هر کدام از دادگاه‌های منطقه متفاوتی پیروز شده‌اند و حکم نهایی دیوان عالی کشور، مسیر قوانین مربوط به بازارهای پیش‌بینی در سراسر کشور را تعیین خواهد کرد. اگر Kalshi پیروز شود، قراردادهای ورزشی بازارهای پیش‌بینی تحت نظارت واحد CFTC قرار خواهند گرفت؛ اما اگر ایالت‌ها پیروز شوند، بازارهای پیش‌بینی ممکن است مجبور به فعالیت تحت مجوزهای ایالتی شوند.

  • گوگل پس از ۱۰ ماه سکوت: جمنای تا پایان سال عرضه می‌شود

    گوگل پس از ۱۰ ماه سکوت: جمنای تا پایان سال عرضه می‌شود

    گاردین دیپ‌مایند گوگل از مدل جمنای 4 رونمایی می‌کند؛ رقابت با غول‌های هوش مصنوعی شدت می‌گیرد

    گوگل دیپ‌مایند (Google DeepMind) در آستانه عرضه نسل جدید مدل هوش مصنوعی خود، جمنای 4 (Gemini 4)، قرار دارد. این مدل که در مرحله پس از آموزش (post-training) قرار دارد، طبق گفته‌های مدیر جدید این بخش، کُرای کاوکچوگلو (Koray Kavukcuoglu)، قرار است تا پایان سال 2026، و حتی زودتر از موعد مقرر، در دسترس قرار گیرد. این اقدام در حالی صورت می‌گیرد که گوگل برای ده ماه متوالی، مدل پرچمدار جدیدی را معرفی نکرده است و این خلأ فرصتی را برای رقبای قدرتمندی چون OpenAI و Anthropic فراهم آورده تا با مدل‌های پیشرفته خود، از جمله GPT-6 و سری Mythos، از گوگل پیشی بگیرند.

    دوران خلأ و رقابت فشرده

    در طول ده ماه گذشته، گوگل نتوانسته است مدل پرچمدار جدیدی را معرفی کند. در این مدت، OpenAI مدل GPT-6 و Anthropic سری Mythos را عرضه کرده‌اند که هر دو از نظر عملکرد، به طور قابل توجهی از جمنای 3 گوگل که در نوامبر 2025 معرفی شد، پیشی گرفته‌اند.

    اکنون، کُرای کاوکچوگلو، مدیر جدید گوگل دیپ‌مایند، سکوت را شکسته است. او در اجلاس زنده دستور کار هوش مصنوعی (AI Agenda Live) که توسط The Information برگزار شد، اعلام کرد که جمنای 4 وارد مرحله پس از آموزش شده است. این مرحله شامل تنظیمات دقیق و تصحیح مدل با بازخورد انسانی پس از اتمام آموزش اصلی است.

    اهداف بلندپروازانه و بازنگری استراتژیک

    کاوکچوگلو فاش کرد که این مدل جدید در پلتفرم توسعه داخلی گوگل به نام Antigravity در حال آزمایش است و هدف این است که “بسیار زودتر” از پایان سال 2026 عرضه شود.

    این دوره خلأ در معرفی مدل‌های پرچمدار، با تغییرات گسترده در سطوح مدیریتی گوگل همزمان شد. در تاریخ 5 آگوست 2026، ساندار پیچای (Sundar Pichai) و دِمیس هاسابیس (Demis Hassabis) در وبلاگ رسمی گوگل اعلام کردند که هاسابیس از مسئولیت‌های روزمره دیپ‌مایند کناره‌گیری کرده و به عنوان رئیس هیئت مدیره گوگل دیپ‌مایند و دانشمند ارشد آلفابت (Alphabet) بر هوش مصنوعی عمومی (AGI) و شرکت داروسازی هوش مصنوعی خود، Isomorphic Labs، تمرکز خواهد کرد. کُرای کاوکچوگلو، که 13 سال در دیپ‌مایند سابقه خدمت داشت، به سمت معاون ارشد ارتقا یافت و مستقیماً به پیچای گزارش می‌دهد و مسئولیت توسعه مدل جمنای، تحقیقات پیشرفته هوش مصنوعی و تیم اپلیکیشن جمنای را بر عهده خواهد داشت.

    هاسابیس در آن زمان در وبلاگ خود نوشت: “مدل‌های جمنای را به کُرای و تیمش سپرده‌ام و همیشه احساس اطمینان کرده‌ام. من از پیشرفت‌هایی که در مدل‌های جدید مانند جمنای 4 شاهد بوده‌ایم، هیجان‌زده هستم.”

    چالش‌های جمنای 3.5 پرو و استراتژی جدید

    همانطور که می‌دانیم، جمنای 3.5 پرو (Gemini 3.5 Pro) بارها با تاخیر مواجه شده است. در کنفرانس I/O در ماه مه 2026، پیچای قول داد که نسخه بهبود یافته جمنای 3.5 پرو در ماه ژوئن عرضه خواهد شد تا شکاف با رقبا را پر کند؛ اما اهداف ژوئن، ژوئیه و اوت یکی پس از دیگری از دست رفت و این مدل هنوز عرضه نشده است.

    کاوکچوگلو در این باره توضیح داد که تیم “کمی عقب‌نشینی” کرده و منابع را به سمت مدل‌های سریع‌تر و کوچک‌تر Flash هدایت کرده است. در آن زمان، تیم تشخیص داد که افزایش حداکثری سرعت یادگیری، سودمندتر از فشار برای عرضه یک مدل پرچمدار است که هنوز به طور کامل آماده نشده است.

    به دلیل این انتخاب، کاوکچوگلو در مصاحبه خود تاکید کرد که استراتژی جمنای 4 “ارائه سریع نتایج اولیه پس از آموزش است، زیرا ما نتایج را دیده‌ایم و هیجان‌زده هستیم” و پس از آن “تکرار سریع” ادامه خواهد یافت.

    تمرکز بر هوش مصنوعی قابل اعتماد، نه صرفاً AGI

    در پاسخ به نگرانی‌های خارجی مبنی بر عقب ماندن گوگل و اینکه آیا این شرکت مسیر هاسابیس را در پیگیری AGI دنبال خواهد کرد، کاوکچوگلو به طور عمدی از این چارچوب اجتناب کرد و گفت: “بحث اینکه آیا ما به AGI دست یافته‌ایم یا نه، خود موضوع اصلی نیست؛ سوال واقعی این است که آیا می‌توانیم عامل‌های هوشمند قابل اعتماد بسازیم.” وی در پاسخ به این سوال که آیا نگران عقب ماندن از رقبا است، گفت که صد در صد اطمینان دارد و افزود: “به نظر من، ما همیشه در خط مقدم هستیم، این قطعی است.”

    با وجود عقب ماندن مدل پرچمدار، اعداد تجاری اعلام شده توسط گوگل همچنان قابل قبول هستند: پلتفرم Antigravity بیش از 2.4 میلیون کاربر فعال هفتگی دارد و API مدل‌های این شرکت حدود 22 میلیارد توکن را در دقیقه پردازش می‌کند. پایگاه کاربری همچنان قوی است، اما آنچه کم است، یک مدل پرچمدار است که بتواند مستقیماً با GPT-6 و Mythos رقابت کند.

    با این حال، هر چقدر هم که اطمینان وجود داشته باشد، تا زمانی که مدل عرضه نشود، تنها یک وعده تحقق نیافته باقی خواهد ماند.

  • مایکل سیلور: طرح حقوق دیجیتال برای اقتصاد آینده

    مایکل سیلور: طرح حقوق دیجیتال برای اقتصاد آینده

    مایکل سیلور معتقد است آینده سرمایه‌داری آمریکا در یک صفحه جا می‌شود. او در اجلاس «فناوری آزادی دی‌سی» که توسط «مؤسسه سیاست بیت‌کوین» برگزار شد، چارچوبی را که «لایحه حقوق دیجیتال» نامیده است، تشریح کرد. این چارچوب بر پنج اصل اساسی بنا شده است: حقوق ایجاد، انتشار، نگهداری، انتقال و استفاده از دارایی‌های دیجیتال.

    هدف اعلام شده او «توانمندسازی ۱۰ میلیون شرکت جدید برای جذب سرمایه» از طریق توکن‌های دیجیتال است؛ هدفی که تا زمانی که ریاضیات پشت آن را در نظر نگیرید، جسورانه به نظر می‌رسد.

    از حدود ۴۰ میلیون کسب‌وکار در ایالات متحده، تنها حدود ۴۰۰ کسب‌وکار می‌توانند به طور مؤثر به بازارهای سرمایه عمومی دسترسی پیدا کنند. این نرخ موفقیت ۰.۰۰۱ درصد است.

    استدلال سیلور این است که توکن‌های دیجیتال می‌توانند به عنوان مسیری برای ورود عمل کنند که عرضه‌های اولیه عمومی (IPO) سنتی هرگز فراهم نکرو‌ده‌اند. به جای پیمودن فرآیند پرهزینه و نیازمند وکلای زیاد برای عمومی شدن، شرکت‌های کوچک‌تر می‌توانند توکن منتشر کنند تا سرمایه را مستقیماً از سرمایه‌گذاران جذب کنند.

    سیلور مقایسه‌ای صریح بین چارچوب ساده‌شده خود و لایحه CLARITY که در حال حاضر در بحث‌های نظارتی در حال بررسی است، انجام داد. قانون CLARITY حدود ۶۳۰ صفحه دارد و به نظر سیلور، این صفحات بیشتر بر محدودیت‌ها تمرکز دارند تا توانمندسازی.

    پیشنهاد متقابل او به طور عمدی حداقلی است: پنج حق. ایجاد دارایی‌های دیجیتال. انتشار آن‌ها. نگهداری شخصی آن‌ها. انتقال آزادانه آن‌ها. استفاده از آن‌ها در تجارت.

    او به طور خاص چارچوب حقوق دیجیتال را به هوش مصنوعی مرتبط کرد و استدلال کرد که ترکیب هوش مصنوعی و تشکیل سرمایه بدون اصطکاک می‌تواند طبقه جدیدی از شرکت‌های چابک و سریع‌الحرکت را ایجاد کند.

    فراتر از انتشار توکن، پیشنهاد سیلور مستقیماً به رابطه بخش بانکی با بیت‌کوین حمله می‌کند. او طرفدار اجازه دادن به بانک‌ها برای نگهداری بیت‌کوین و وام‌دهی در برابر آن بود؛ فعالیت‌هایی که در حال حاضر با اصطکاک نظارتی مواجه هستند.

    مانع خاصی که او مشخص کرد، وزن‌دهی ریسک ۱۲۵۰ درصدی بازل است که به دارایی‌های رمزارزی اعمال می‌شود. در عمل، این وزن‌دهی ریسک به این معنی است که بانک‌ها باید مقدار عظیمی سرمایه را در برابر هر بیت‌کوینی که در ترازنامه خود دارند، نگهداری کنند، که عملاً نگهداری و وام‌دهی را برای مؤسسات مالی سنتی غیراقتصادی می‌کند.

    سیلور همچنین بر اهمیت حقوق نگهداری شخصی تأکید کرد و اطمینان داد که افراد توانایی نگهداری دارایی‌های دیجیتال خود را بدون اتکای اجباری به متولیان شخص ثالث حفظ کنند.

    این پیشنهاد به استیبل‌کوین‌ها نیز گسترش می‌یابد. سیلور بر پتانسیل بازده رقابتی در دارایی‌های دیجیتال تأکید کرد؛ موضوعی که با پیشرفت قانون‌گذاری استیبل‌کوین در کنگره، اهمیت فزاینده‌ای یافته است.

  • هک قرارداد اتریوم مجیک ایدن خنثی شد؛ ۲۳ هزار NFT کمیاب و ۶۶۰ WETH نجات یافتند

    هک قرارداد اتریوم مجیک ایدن خنثی شد؛ ۲۳ هزار NFT کمیاب و ۶۶۰ WETH نجات یافتند

    مگ ادن (Magic Eden) از آسیب‌پذیری در قراردادهای هوشمند قدیمی خود خبر داد که منجر به در معرض خطر قرار گرفتن NFTهایی به ارزش بیش از ۵.۷ میلیون دلار شده است.

    هکرها موفق به سرقت NFTهای کمیاب از جمله ۱۰ Meebits و ۵۰ Otherdeeds شده‌اند، اما تلاش‌های یک هکر کلاه سفید (white hat) مانع از دست رفتن ۲۳,۱۵۵ NFT دیگر شد.

    پلتفرم معاملاتی NFT مگ ادن (Magic Eden) روز جمعه از کشف یک حفره امنیتی خبر داد. این حفره که در قراردادهای هوشمند باقی‌مانده در زنجیره EVM این پلتفرم وجود داشت، باعث شد تا NFTهایی به ارزش بیش از ۵.۷ میلیون دلار در معرض حمله پردازشگر پرداخت Limit Break Payment Processor V2 قرار گیرند. بخشی از این دارایی‌ها توسط هکرها به سرقت رفت، اما خوشبختانه مداخله به موقع هکرهای کلاه سفید مانع از دست رفتن بیش از ۲۰ هزار NFT دیگر شد.

    مگ ادن در پلتفرم X توضیح داد که NFTهای لیست شده در بازار EVM این پلتفرم بین فوریه تا اکتبر ۲۰۲۴، از پردازشگر پرداخت Limit Break Payment Processor V2 استفاده می‌کردند. اگرچه مگ ادن در اکتبر ۲۰۲۴ استفاده از این پردازشگر را متوقف و اعلام کرده بود که بازار EVM خود را در فصل اول ۲۰۲۶ تعطیل خواهد کرد، اما مجوزهای قراردادهای کاربران قبلی به طور خودکار لغو نشده بود و این موضوع منجر به ایجاد حفره “مجوزهای باقی‌مانده” شد.

    مگ ادن تاکید کرد که “هیچ سفارش فعال در معرض خطر قرار نگرفته است”، به این معنی که تراکنش‌های فعلی پلتفرم امن هستند و مشکل مربوط به کاربران قدیمی این بازار است که قبلاً از آن استفاده کرده‌اند.

    بر اساس گفته‌های ۰xQuit، معاون بلاکچین در Yuga Labs، هکرها از این آسیب‌پذیری برای سرقت ۱۰ Meebits، ۵۰ Otherdeeds، ۱۰ World of Women و ۲۳۵ Desperate ApeWives استفاده کرده‌اند که همگی از پروژه‌های شناخته شده NFT در اکوسیستم Yuga Labs هستند.

    ۰xQuit در پلتفرم X افزود که Limit Break به سرعت پردازشگر V3 خود را که تحت تاثیر همین باگ قرار داشت، متوقف کرد. اما به دلیل محدودیت‌های طراحی، قرارداد V2 قابل توقف نبود و حفره امنیتی همچنان باقی ماند.

    در مواجهه با مشکل عدم امکان توقف V2، هکرهای کلاه سفید عملیات نجات را آغاز کردند و در مجموع ۲۳,۱۵۵ NFT به ارزش بیش از ۵.۷ میلیون دلار را بازیابی کردند. اگر هکرهای کلاه سفید به موقع مداخله نمی‌کردند، این NFTها ممکن بود به بازار سیاه راه یافته یا فروخته شوند.

    اما این نجات کامل نبود. ۰xQuit اشاره کرد که روش دیگری برای سوءاستفاده از همین آسیب‌پذیری وجود داشت که می‌توانست WETH را سرقت کند و منجر به در معرض خطر قرار گرفتن ۶۶۰ WETH (ارزش تقریبی ۱.۵ تا ۲ میلیون دلار با قیمت فعلی) شد. تیم کلاه سفید “به اندازه کافی سریع نبودند تا آن را بازیابی کنند.”

    مگ ادن از تمام کاربرانی که بین فوریه تا اکتبر ۲۰۲۴ NFT در بازار EVM این پلتفرم لیست کرده بودند، درخواست کرد تا فوراً مجوز قرارداد Limit Break Payment Processor V2 را در سه زنجیره Ethereum، Polygon و Base لغو کنند. پس از لغو مجوز، NFTهای نجات یافته توسط کلاه سفیدها قابل بازیابی خواهند بود.

    برای مراحل دقیق لغو مجوز، مگ ادن استفاده از ابزارهای مدیریت مجوز مانند Revoke.cash یا DeBank را برای بررسی وجود سوابق تایید (approve) برای این قرارداد در کیف پول توصیه کرد.

    این حادثه مجدداً ریسک ساختاری بلندمدت امنیت سایبری در Web3 را برجسته می‌کند: مجوزهای قرارداد، پس از اعطا، تا زمانی که کاربر به صورت دستی آن‌ها را لغو نکند، برای همیشه معتبر باقی می‌مانند. مگ ادن استفاده از این پردازشگر را متوقف کرده و حتی بازار EVM خود را تعطیل کرده است، اما سوابق مجوزهای باقی‌مانده به ورودی برای حملات تبدیل شده‌اند.

    موارد مشابه در گذشته (حمله جلوی کاربر CoW Swap در سال ۲۰۲۴، حفره امنیتی مجوز OpenSea) همگی به یک نقطه درد مشترک اشاره دارند: توقف یا ارتقاء بازارها یا پروتکل‌ها، وضعیت مجوز کاربران را به طور خودکار پاک نمی‌کند. با انتقال تدریجی بازار NFT از EVM به Solana یا سایر زنجیره‌ها، “مجوزهای تاریخی باقی‌مانده” ممکن است به یک سطح حمله پرتکرارتر تبدیل شوند.

  • سایلر: منشور حقوق دیجیتال، کلید رونق اقتصادی آینده

    سایلر: منشور حقوق دیجیتال، کلید رونق اقتصادی آینده

    عصر دارایی‌های دیجیتال و هوش مصنوعی نیازمند حقوق دیجیتال است

    مایکل سیلور، رئیس اجرایی شرکت Strategy، در مقاله‌ای نوشت که بلندپروازی ما باید «توانمندسازی ۱۰ میلیون شرکت جدید برای جذب سرمایه» باشد.

    مایکل سیلور، هم‌بنیان‌گذار Strategy، اظهار داشت که عصر دارایی‌های دیجیتال و هوش نیازمند «منشور حقوق دیجیتال» است، نه محدودیت.

    به گفته مقاله‌ای که سیلور، رئیس اجرایی بزرگترین دارنده بیت‌کوین شرکتی در جهان، روز شنبه در پلتفرم X منتشر کرد، عصر هوش مصنوعی می‌تواند تولید را افزایش دهد، اما برای تحقق پتانسیل خود به پول و بازارهای سرمایه بهتری نیاز دارد.

    سیلور نوشت که یک چارچوب مفید برای دارایی‌های دیجیتال باید پنج حق یا آزادی اساسی را ایجاد کند.

    این حقوق شامل (۱) آزادی ایجاد دارایی‌های دیجیتال جدید و (۲) انتشار آن‌ها در بازار برای تأمین مالی کسب‌وکار و بهره‌وری است. همچنین شامل (۳) حق نگهداری آن‌ها یا انتخاب امین، و همچنین (۴) انتقال آن‌ها، جابجایی دارایی‌ها بین افراد، شرکت‌ها، کیف پول‌ها و ارائه‌دهندگان خدمات است. در نهایت، (۵) استفاده از آن‌ها، برای خرج کردن، سرمایه‌گذاری، کسب درآمد و وام گرفتن در برابر دارایی‌های دیجیتال.

    سیلور نوشت که این حقوق باید هم برای افراد و هم برای شرکت‌ها اعمال شود. وی گفت: «ارزش یک دارایی به آنچه صاحب آن می‌تواند با آن انجام دهد بستگی دارد. اگر کاربرد آن را محدود کنید، پتانسیل اقتصادی آن را محدود کرده‌اید.»

    سیلور افزود که از آنجایی که هوش دیجیتال مشاغل را خودکار می‌کند و بسیاری از محصولات را منسوخ می‌سازد، رفاه آینده به توانایی ما برای ایجاد کسب‌وکارها و فرصت‌های جدید با سرعتی بیشتر بستگی خواهد داشت و «بلندپروازی ما باید توانمندسازی ۱۰ میلیون شرکت جدید برای جذب سرمایه باشد.»

    Cointelegraph روز دوشنبه گزارش داد که Strategy پس از دو هفته توقف، خرید بیت‌کوین را از سر گرفته و ۹۵۰ بیت‌کوین (BTC) به ارزش ۷۵.۷ میلیون دلار با قیمت متوسط ۷۹,۶۷۰ دلار برای هر کوین خریداری کرده است.

    این خرید، ذخایر Strategy را به ۸۴۶,۰۰۰ بیت‌کوین رساند که با هزینه متوسط ۷۵,۴۱۶ دلار برای هر کوین، حدود ۶۳.۸ میلیارد دلار خریداری شده است. در زمان انتشار این خبر، بیت‌کوین با قیمت حدود ۸۴,۵۲۳ دلار معامله می‌شد.

  • ETF بیت‌وايز NEAR از موانع بورس و کمیسیون بورس و اوراق بهادار عبور کرد؛ عرضه قریب‌الوقوع

    ETF بیت‌وايز NEAR از موانع بورس و کمیسیون بورس و اوراق بهادار عبور کرد؛ عرضه قریب‌الوقوع

    بیت‌وايز دو مانع بزرگ رگولاتوری را برای ETF اسپات NEAR خود برطرف کرد؛ راه‌اندازی احتمالی در اواخر سپتامبر

    بیت‌وايز اینوستمنت ادوایزر (Bitwise Investment Advisers) در تاریخ ۲۴ سپتامبر ۲۰۲۶، دو مانع عمده رگولاتوری را برای صندوق قابل معامله در بورس (ETF) اسپات NEAR پیشنهادی خود از پیش رو برداشت. بورس NYSE Arca درخواست پذیرش را تأیید کرد و کمیسیون بورس و اوراق بهادار آمریکا (SEC) نیز در همان روز، از طریق فرم ۸-A، اثربخشی بیانیه ثبت تراست را تأیید نمود و راه را برای راه‌اندازی احتمالی این صندوق در حدود ۲۹ سپتامبر هموار ساخت.

    این ETF که با نماد معاملاتی NRR عرضه خواهد شد، به گونه‌ای طراحی شده است که توکن‌های پروتکل NEAR را مستقیماً نگهداری کرده و کل موقعیت را استیک (stake) کند تا علاوه بر افزایش احتمالی قیمت، بازدهی اضافی نیز ایجاد نماید.

    وسیله نقلیه NEAR بیت‌وايز قصد دارد ۱۰۰ درصد از دارایی‌های خود را استیک کند، به این معنی که این صندوق علاوه بر بهره‌مندی از نوسانات قیمت، پاداش‌های استیکینگ را نیز تولید خواهد کرد. این یک تمایز ساختاری مهم نسبت به ETFهای بیت‌کوین یا اتر است که صرفاً دارایی پایه را در سردخانه نگهداری می‌کنند.

    کستودی کوین‌بیس (Coinbase Custody) مسئولیت نگهداری توکن‌های NEAR را بر عهده خواهد داشت. BNY Mellon نیز خدمات نگهداری نقدی و اداری را ارائه خواهد داد. کارمزد مدیریت سالانه این صندوق ۰.۷۵ درصد تعیین شده است.

    این تراست خود در آوریل ۲۰۲۵ به عنوان یک تراست قانونی دلاور (Delaware statutory trust) سازماندهی شده بود، به این معنی که بیت‌وايز حدود ۱۷ ماه را صرف طی کردن مسیر رگولاتوری از زمان تشکیل تا تأیید پذیرش نمود.

    سرمایه اولیه در مرحله ثبت اولیه ناچیز بود: ۸ سهم به قیمت هر سهم ۲۵ دلار، که در مجموع ۲۰۰ دلار دارایی خالص تا تاریخ ۲۸ جولای ۲۰۲۶ را شامل می‌شد. انتظار می‌رود یک سبد اولیه برنامه‌ریزی شده شامل ۲۰,۰۰۰ سهم به ارزش ۵۰۰,۰۰۰ دلار، پایه سرمایه در گردش را پیش از راه‌اندازی عمومی فراهم کند.

    قیمت توکن NEAR در عرض ۲۴ ساعت پس از انتشار خبر تأییدیه، حدود ۲۰ درصد افزایش یافت و این روند را در طول هفته بعد به تقریباً ۲۶ درصد رساند.

    چراغ سبز SEC برای بیانیه ثبت، با یک نکته مهم همراه است. تأییدیه رگولاتوری برای پذیرش، به معنای تأیید دارایی پایه یا خود اوراق بهادار نیست.

  • آنتراپیک پیش از عرضه اولیه: سهام ویژه برای بنیان‌گذاران با ۵۰.۱٪ قدرت رأی

    آنتراپیک پیش از عرضه اولیه: سهام ویژه برای بنیان‌گذاران با ۵۰.۱٪ قدرت رأی

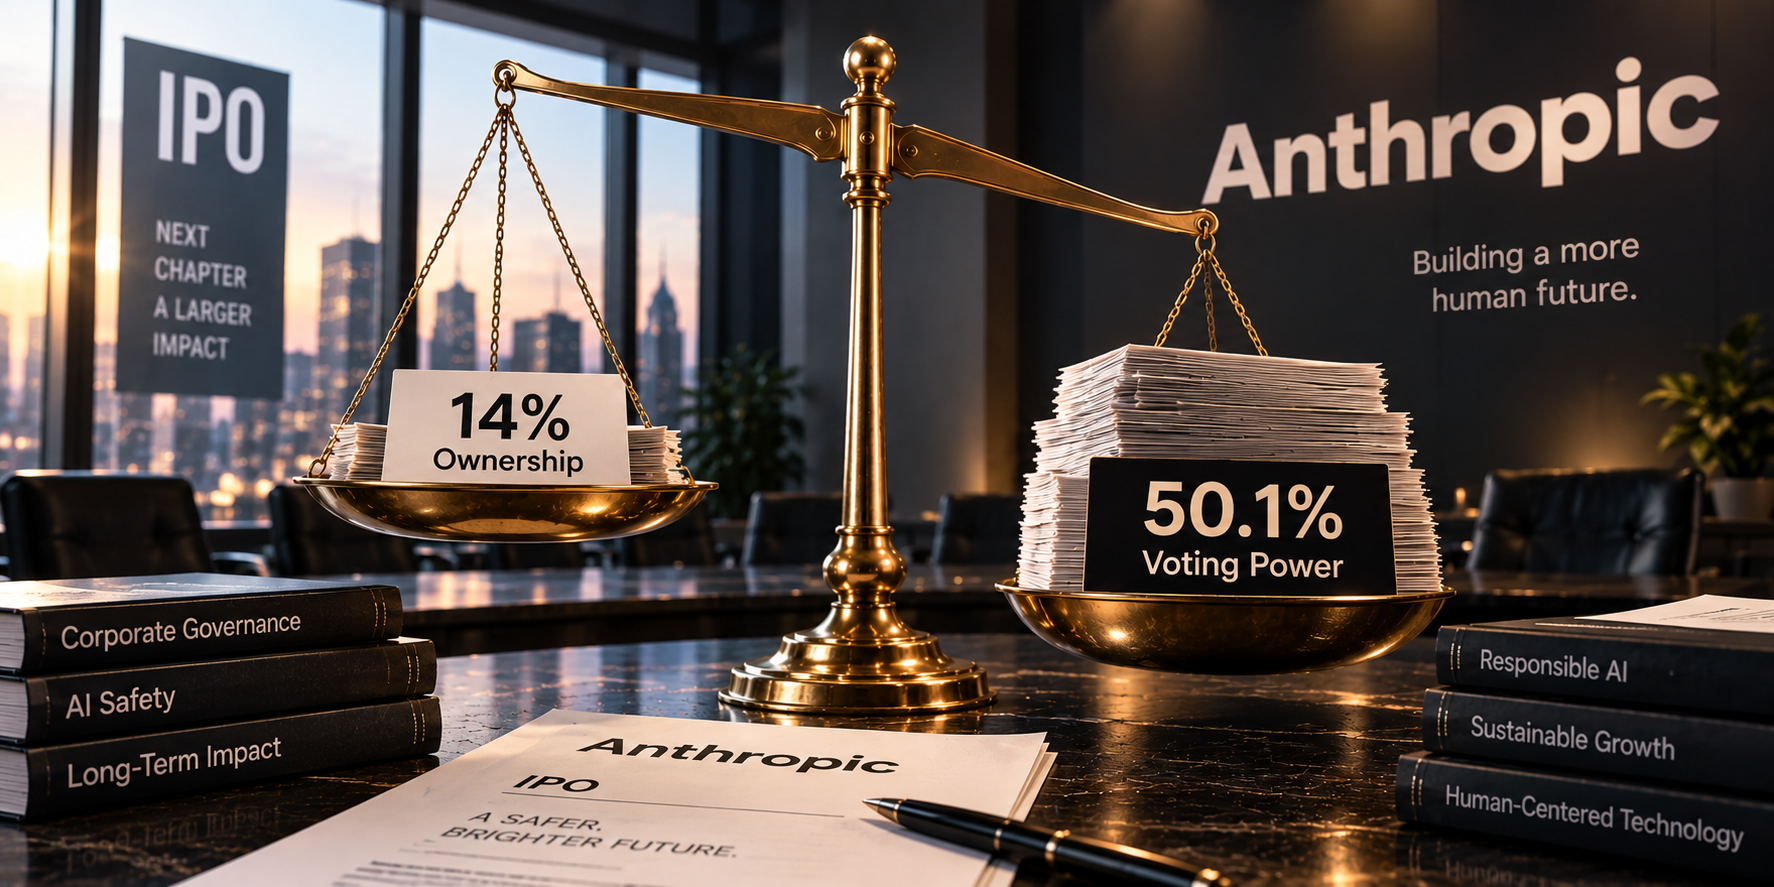
    پیش‌نویس عرضه اولیه سهام Anthropic: بنیان‌گذاران ۷ نفره با ۱۴ درصد سهام، ۵۰.۱ درصد قدرت رأی‌دهی را هدف گرفته‌اند

    شرکت هوش مصنوعی Anthropic در آستانه عرضه اولیه سهام (IPO)، در حال طراحی ساختار حاکمیتی ویژه‌ای است که به ۷ بنیان‌گذار مشترک آن، با وجود در اختیار داشتن تنها حدود ۱۴ درصد از سهام شرکت، ۵۰.۱ درصد از قدرت رأی‌دهی را اعطا کند. این ساختار که از مدل شرکت Palantir الهام گرفته شده، به بنیان‌گذاران اجازه می‌دهد تا در اکثر امور شرکت، تصمیم‌گیری نهایی را داشته باشند. با این حال، اکثریت کرسی‌های هیئت مدیره همچنان توسط یک تراست بلندمدت انتخاب خواهند شد.

    جزئیات ساختار حاکمیتی جدید

    بر اساس گزارش انحصاری The Information به نقل از منابع آگاه، Anthropic از سهامداران خود خواسته است تا در روزهای آینده در مورد یک چارچوب جدید حاکمیتی شرکت رأی‌گیری کنند. این چارچوب شامل صدور سهام ویژه برای مدیرعامل، داریو آمودئی، و ۶ بنیان‌گذار دیگر است که مجموعاً ۵۰.۱ درصد از قدرت رأی‌دهی را در اکثر امور شرکت به آن‌ها اعطا می‌کند.

    نکته قابل توجه این طرح، عدم وجود ارزش اقتصادی اضافی برای این سهام ویژه است. هدف اصلی از این اقدام، تضمین این است که حتی پس از عرضه عمومی و خرید و فروش سهام توسط سرمایه‌گذاران خارجی، بنیان‌گذاران همچنان اکثریت قدرت تصمیم‌گیری را حفظ کنند.

    شرط فعال ماندن این سهام ویژه، این است که حداقل ۳ نفر از ۷ بنیان‌گذار، آستانه مشخصی از سهام را حفظ کنند. این بدان معناست که حتی اگر ۴ نفر از بنیان‌گذاران در آینده شرکت را ترک کنند یا سهام خود را بفروشند، ۳ نفر باقی‌مانده همچنان قادر به کنترل بیش از نیمی از قدرت رأی‌دهی خواهند بود. این سهام ویژه از طریق یک شرکت با مسئولیت محدود مستقل (LLC) نگهداری خواهد شد، نه به صورت پراکنده توسط هر فرد.

    سهام با حق رأی فوق‌العاده (Super-voting Shares)

    این نوع سهام که به “سهام با حق رأی فوق‌العاده” (super-voting shares) معروف است، به هر سهم اجازه می‌دهد تا چندین رأی داشته باشد، اما میزان سود تقسیمی آن با سهام عادی برابر است و هیچ مزیت اقتصادی اضافی به دلیل افزایش قدرت رأی‌دهی به آن تعلق نمی‌گیرد.

    استثنائات و تفکیک قدرت

    یک استثنای مهم در این ساختار وجود دارد: انتخاب اعضای هیئت مدیره خارج از کنترل بنیان‌گذاران است. تراست بلندمدت Anthropic همچنان مسئول انتخاب اکثریت اعضای هیئت مدیره خواهد بود. هیئت مدیره شرکت ۷ کرسی دارد که در حال حاضر یک کرسی آن خالی است. تعداد کرسی‌های اختصاص یافته به بنیان‌گذاران از ۲ کرسی به ۳ کرسی افزایش خواهد یافت. علاوه بر این، Anthropic قصد دارد نوعی سهام ویژه برای کارکنان نیز صادر کند که در برخی مسائل شرکت به عنوان رأی تعیین‌کننده برای شکستن تساوی عمل خواهد کرد.

    الهام از Palantir و تفاوت‌های کلیدی

    The Information این ساختار را به “کنترل رأی‌دهی به سبک Palantir” توصیف کرده است. رویترز نیز در بازتاب این خبر، آن را تقلیدی از ساختار کنترل بنیان‌گذاران Palantir دانسته است. در سال ۲۰۲۰، Palantir هنگام عرضه مستقیم سهام، بنیان‌گذاران خود را از طریق یک تراست رأی‌دهی بنیان‌گذاران، مالک سهام کلاس F کرد که قدرت رأی‌دهی آن‌ها به طور ثابت ۴۹.۹۹۹۹۹۹ درصد از کل قدرت رأی‌دهی بود، مشروط بر اینکه سهام کلی بنیان‌گذاران از آستانه مشخصی فراتر رود. در آن زمان، کارشناسان حاکمیتی این طراحی را نوعی کنترل دائمی تلقی کردند.

    بزرگترین تفاوت بین این دو مدل در یک رقم اعشار نهفته است: Palantir به دنبال کمی کمتر از نیمی از قدرت رأی‌دهی (۴۹.۹۹۹۹۹۹ درصد) بود که برای رسیدن به اکثریت مطلق به آرای خارجی نیاز داشت. در مقابل، Anthropic مستقیماً به دنبال ۵۰.۱ درصد است و بدون نیاز به دیگران، اکثریت را به دست می‌آورد. سهام با حق رأی فوق‌العاده در سیلیکون ولی پدیده جدیدی نیست؛ مارک زاکربرگ از Meta و ایوان اشپیگل از Snap از ساختارهای سهام دو لایه برای حفظ کنترل خود استفاده کرده‌اند. اما در مورد آن‌ها، قدرت رأی‌دهی توسط یک بنیان‌گذار متمرکز شده بود، در حالی که Anthropic به دنبال مدیریت مشترک توسط ۷ نفر است که این ترتیب کمتر رایج است.

    ارزش‌گذاری و تعهدات خیریه

    محاسبات مالی این ساختار جالب توجه است. با در اختیار داشتن حدود ۲ درصد سهام برای هر یک از ۷ بنیان‌گذار (مجموعاً ۱۴ درصد)، و با ارزش‌گذاری ۹۶۵ میلیارد دلاری در ماه مه، ثروت هر یک از آن‌ها حدود ۱۹ میلیارد دلار تخمین زده می‌شود. اگر ارزش‌گذاری در بازار ثانویه در ماه اوت به حدود ۱.۵ تریلیون دلار برسد، ثروت هر فرد می‌تواند به ۳۰ میلیارد دلار افزایش یابد.

    داریو آمودئی در مقاله‌ای در ماه ژانویه با عنوان “نوجوانی فناوری” (The Adolescence of Technology) نوشته بود: “همه بنیان‌گذاران مشترک Anthropic متعهد شده‌اند که ۸۰ درصد از ثروت خود را اهدا کنند.” پس از اهدا ۸۰ درصد، هر فرد تنها حدود ۰.۴ درصد از منافع اقتصادی شرکت را در اختیار خواهد داشت، اما از طریق سهام ویژه، قدرت رأی‌دهی کلی ۷ نفر همچنان بیش از نیمی از کل را تشکیل می‌دهد. این بدان معناست که پول اهدا می‌شود، اما قدرت حفظ می‌گردد.

    واکنش بازار و چالش‌های پیش رو

    این ساختار با استقبال همه مواجه نشده است. سرمایه‌گذاران در بازار عمومی آماده پرداخت ارزش‌گذاری‌های تریلیون دلاری هستند، اما در عوض، در اکثر امور شرکت، قدرت تصمیم‌گیری نخواهند داشت. این “تخفیف حاکمیتی” احتمالاً در قیمت‌گذاری عرضه اولیه سهام منعکس خواهد شد. شرط حفظ حداقل ۳ بنیان‌گذار نیز نشان می‌دهد که این طراحی کنترل بسیار مستحکمی دارد؛ حتی با تغییرات در تیم، تا زمانی که ۳ نفر اصلی باقی بمانند، قدرت رأی‌دهی بیش از نیمی حفظ خواهد شد.

    نحوه تقسیم وظایف بین بنیان‌گذاران (که اکثر امور را مدیریت می‌کنند)، تراست بلندمدت (که هیئت مدیره را انتخاب می‌کند) و سهام ویژه کارکنان (که رأی تعیین‌کننده را دارد) و نحوه عملکرد عملیاتی این ساختار، هنوز در حد کلیات گزارش شده است و جزئیات بیشتر پس از انتشار رسمی پیش‌نویس ثبت IPO (S-1) مشخص خواهد شد. ساختارهای حاکمیتی نامشخص در شرکت‌های هوش مصنوعی می‌تواند پیامدهای دراماتیکی داشته باشد؛ ماجرای اخراج و بازگرداندن سم آلتمن توسط هیئت مدیره OpenAI در نوامبر ۲۰۲۳، نمونه‌ای هشداردهنده است.

    Anthropic به درخواست رویترز برای اظهار نظر فوری پاسخ نداد. رویترز در اوایل ماه جاری گزارش داده بود که این عرضه اولیه سهام ممکن است به پس از انتخابات میان‌دوره‌ای در ماه نوامبر موکول شود، هرچند انتظار نمی‌رود که انتخابات تأثیر قابل توجهی بر این عرضه داشته باشد.

    رأی‌گیری سهامداران انتظار می‌رود در روزهای آینده تکمیل شود، اما آزمون واقعی هنوز در پیش است. Anthropic در ماه ژوئن به طور مخفیانه پیش‌نویس ثبت S-1 را ارسال کرده است و بازار انتظار دارد ارزش‌گذاری نهایی عرضه اولیه سهام به ۲ تریلیون دلار برسد که از ارزش ۱.۷۷ تریلیون دلاری SpaceX در زمان عرضه اولیه در ژوئن امسال فراتر می‌رود و می‌تواند یکی از بزرگترین عرضه‌های اولیه سهام در تاریخ باشد.

    • Anthropic در عرضه اولیه سهام (IPO) هم‌تراز SpaceX قرار گرفت و ارزش‌گذاری ۲ تریلیون دلاری را هدف قرار داد.
    • بلومبرگ گزارش داد که Anthropic ممکن است زودتر از ماه اکتبر IPO کند و سه بانک بزرگ در حال ترتیب دادن جلسات با سرمایه‌گذاران و مدیران ارشد هستند.
    • Anthropic در رقابت IPO پیشتاز شد: با تمرکز بر قدرت محاسباتی، نیروی انسانی و روایت‌پردازی، انتظار می‌رود از OpenAI پیشی بگیرد.
    • گلدمن ساکس و مورگان استنلی برای تصاحب نقش مدیران اصلی IPOهای OpenAI و Anthropic رقابت می‌کنند؛ بازده پنهان تا ۷ میلیارد دلار.
    • بلومبرگ: Anthropic در حال مذاکره برای جذب سرمایه جدید با ارزش‌گذاری ۹۰۰ میلیارد دلاری است و ممکن است به گران‌ترین شرکت هوش مصنوعی تبدیل شود و از OpenAI پیشی بگیرد.
  • ریپل در برابر طلا: آیا موج به نفع XRP می‌چرخد؟

    ریپل در برابر طلا: آیا موج به نفع XRP می‌چرخد؟

    ریپل در برابر طلا: آیا موج به نفع XRP در حال تغییر است؟

    روند صعودی اخیر توکن پرداخت برون‌مرزی ریپل، چندین الگوی فنی بلندمدت را دوباره در کانون توجه قرار داده است. اما یکی از مقایسه‌های کمتر معمول، نه با بیت‌کوین، دیگر ارز دیجیتال، و حتی دلار آمریکا، بلکه با طلا صورت گرفته است.

    تحلیلگر EGRAG CRYPTO، عملکرد XRP را در برابر طلا مورد بررسی قرار داده و معتقد است که این جفت ممکن است به مرحله‌ای نزدیک شود که XRP شروع به کسب برتری نسبت به فلز گرانبها کند. نکته قابل توجه این است که این ایده به معنای پشتوانه طلا برای XRP یا ارتباط مستقیم آن با طلا نیست، بلکه به این معناست که عملکرد نسبی آن‌ها ممکن است به نقطه مهمی در نمودار بلندمدت تحلیلگر رسیده باشد. این تحلیلگر پیش از این نیز از مقایسه XRP و طلا برای شناسایی دوره‌هایی استفاده کرده بود که در آن‌ها XRP با شتاب قابل توجهی در برابر شمش طلا رشد کرده است.

    آخرین نمودار او دوباره به این احتمال اشاره دارد که اگر ساختار تاریخی تکرار شود، ارز دیجیتال XRP می‌تواند در نهایت سریع‌تر از طلا ارزش‌گذاری شود. چنین تحولی نشان‌دهنده تغییر قابل توجهی در عملکرد نسبی خواهد بود، چرا که طلا در دوره‌ای قوی ظاهر شده است، زیرا سرمایه‌گذاران به دنبال محافظت در برابر نگرانی‌های مالی، عدم قطعیت‌های ژئوپلیتیکی و کاهش ارزش ارزها بوده‌اند. در مقابل، XRP همچنان بسیار پایین‌تر از اوج تاریخی خود در سال ۲۰۲۵ قرار دارد، حتی با وجود بازیابی از کاهش شدید تا ۱.۰۰ دلار در ماه اوت.

    بنابراین، این روایت اساساً یک استدلال ارزش نسبی است: XRP لزوماً نیازی به کاهش قیمت طلا ندارد، زیرا می‌تواند با نرخ سریع‌تری افزایش یابد تا این جفت به طور قاطعانه بالاتر رود. با این حال، EGRAG همچنان معتقد است که XRP به طور قطع افزایش چشمگیری خواهد داشت و فلز گرانبها کاهش خواهد یافت.

    XRP / XAU – یکی از این دو باید اتفاق بیفتد:

    یکی از این دو، حرکت را رقم خواهد زد: طلا سقوط می‌کند → XRP/XAU منفجر می‌شود؛ XRP پامپ می‌شود → XRP/XAU منفجر می‌شود. اما فرضیه من چیست؟ هر دو اتفاق می‌افتند. طلا عقب‌نشینی می‌کند در حالی که XRP شتاب می‌گیرد، ترکیبی قدرتمند برای این نسبت.

    نقشه راه بلندمدت و اهداف قیمتی

    در تحلیلی جداگانه، EGRAG یک نقشه راه بسیار سفته‌بازانه بلندمدت برای توکن ترسیم کرده است، که در آن ۱.۷۵ دلار به عنوان یک آستانه مهم در آن سناریو در نظر گرفته شده است. حفظ قیمت بالای این منطقه می‌تواند راه را برای گسترش وسیع‌تر به سمت اهداف اصلی ۵ تا ۸ دلار و حتی ۱۳ دلار در یک سناریوی افراطی باز نگه دارد. او همچنین ۳۶۵ دلار را به عنوان یک هدف بالقوه برای XRP ذکر کرده است، اما این همچنان یک پیش‌بینی نموداری فرضی و در حال حاضر در قلمرو دور از دسترس باقی می‌ماند.

    در همین حال، تحلیلگر همکار، ChartNerd، چیزی مشابه را در نمودار XRP شناسایی کرده است. او در تحلیلی دیگر با چارچوب زمانی طولانی‌تر، اشاره کرده است که این دارایی در حال شکل‌گیری یک الگوی فنجان و دسته چند ساله بر اساس اهداف فیبوناچی است و اهداف عمده‌ای را ترسیم کرده است که با اهداف تعیین شده توسط EGRAG در ۸ و ۱۳ دلار همسو هستند.

    چیزی که می‌تواند از بالا از فرضیه صعودی حمایت کند، رفتار نهنگ‌ها است. این مشارکت‌کنندگان بزرگ بازار اخیراً به طور گسترده در حال انباشت توکن بوده‌اند، از جمله انباشت عمده ۷۲۰ میلیون دلاری که در چند روز گذشته تکمیل شده است.

  • Aave Unlocks Tokenized US Stocks for USDC Collateral

    Aave Unlocks Tokenized US Stocks for USDC Collateral

    Aave V4 Launches Equities Hub on Base, Enabling Non-US Users to Borrow USDC Against Tokenized US Stocks

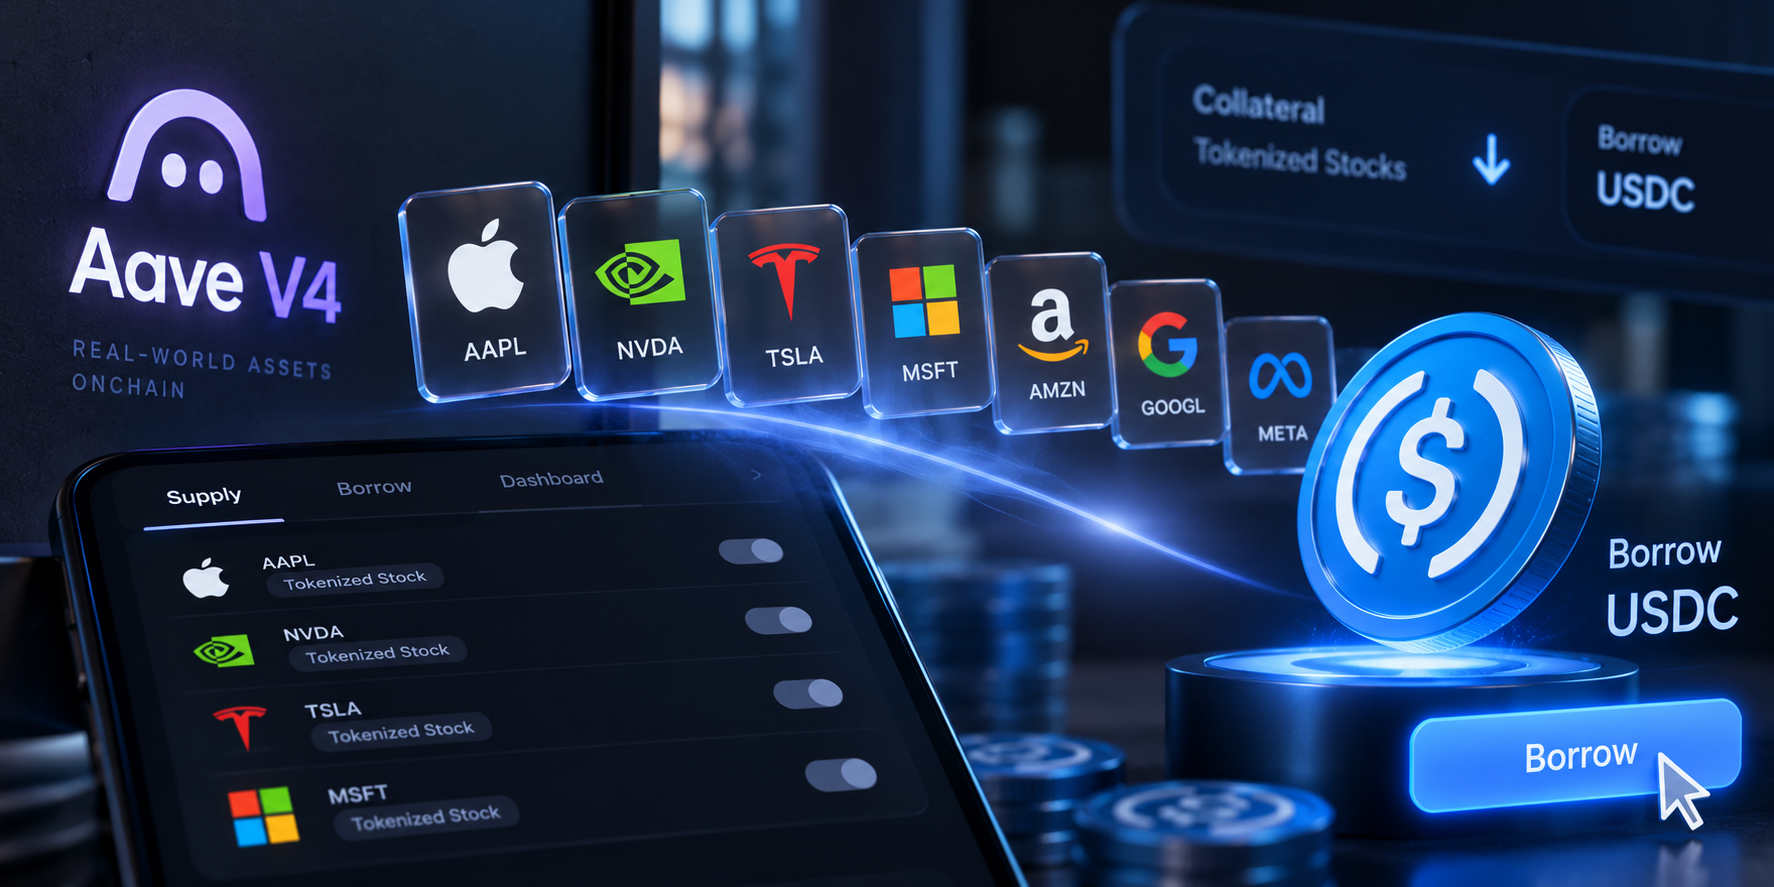
    Decentralized finance protocol Aave V4 has launched its Equities Hub on the Base network, allowing eligible non-US users to borrow USDC by using seven tokenized US stocks issued by Coinbase as collateral. This feature marks a significant expansion for Aave, extending its lending capabilities beyond purely crypto assets and tapping into the vast liquidity of the public equity markets, estimated at nearly $150 trillion, through tokenization.

    The Equities Hub went live on September 25th, initially listing seven tokenized stocks tracking major companies: Apple, Amazon, Alphabet, Meta, Microsoft, Nvidia, and Tesla. All these assets are issued by Coinbase. Chainlink is providing on-chain pricing for these seven assets through its tokenized stock price feeds.

    The Equities Hub operates on Aave V4’s “Hub and Spoke” architecture, consolidating all stock collateral into a single USDC market. However, risk parameters are set independently for each asset. This design ensures that issues with one stock will not affect others, a crucial consideration given the varying volatility of US equities.

    Risk parameters set by Aave’s risk supplier, LlamaRisk, include a total collateral cap of approximately $29 million for the seven stocks, a USDC supply cap of $32 million, and a borrowing cap of $21 million. The collateral factor, which determines how much can be borrowed against an asset, ranges between 65% and 79%, depending on the specific stock.

    Currently, these seven tokenized stocks are only available as collateral and cannot be borrowed. Aave has indicated that it may introduce more tokenized stocks from Coinbase in the future, and potentially include GHO as a borrowable asset. However, any such additions would be subject to governance and risk assessments.

    Stani Kulechov, founder and CEO of Aave Labs, stated in an announcement that public equities represent one of the largest pools of capital globally, and tokenization is bringing this capital onto the blockchain. “Until now, tokenized stocks were just something you could hold or trade,” Kulechov said. “Today, they become collateral against which you can borrow.”

    This is not the first time Kulechov has highlighted the potential of tokenized assets. In a mid-September interview with The Block, he noted that institutions “bring scale,” which could drive a substantial increase in on-chain lending demand. He believes that tokenization and DeFi are no longer technical challenges but rather marketing and adoption issues.

    Following the obstruction of the CLARITY Act in the Senate by a vote of 49 to 50, Kulechov suggested that DeFi might need to adopt an “Uber-like” strategy, expanding to a sufficient user base to compel lawmakers to address regulatory concerns.

    This collaboration involves three key players: Aave providing the DeFi lending protocol, Coinbase issuing the tokenized stocks, and Chainlink supplying the on-chain pricing.

    Johann Eid, Chief Business Officer at Chainlink, commented that Aave’s adoption of Coinbase’s tokenized stocks, coupled with Chainlink as the official oracle solution, is a significant step towards bringing the global stock market, valued at over $150 trillion, onto the blockchain.

    Antonio García-Martínez, Head of Growth at Base, pointed out that eligible clients outside the US can now borrow USDC using these stocks, while USDC providers can earn interest. This initiative introduces a new source of liquidity to the Base ecosystem and creates a closed loop with Coinbase’s own tokenized stock offerings.

    Aave has accumulated $3.6 trillion in deposits and facilitated over $1 trillion in total loans. The introduction of tokenized US stocks positions the protocol to move beyond pure crypto lending towards broader real-world asset (RWA) collateralized lending. However, the initial cap of $29 million is considered conservative and still a distance from attracting institutional-grade capital.

    Two key areas to watch in the future are whether LlamaRisk will relax the collateral cap and whether Aave will allow tokenized stocks to be borrowed as assets, not just used as collateral. If institutions can directly borrow tokenized stocks on-chain for shorting or hedging, Aave would truly become a cross-asset lending protocol. In the short term, this launch appears more like a technical validation, with the stability of the Hub and Spoke architecture in handling traditional asset risk parameters being a critical determinant for future steps.