Blog

  • آوه: هفت سهم توکنیزه شده اپل و انویدیا قابل وثیقه برای وام USDC

    آوه: هفت سهم توکنیزه شده اپل و انویدیا قابل وثیقه برای وام USDC

    Aave V4 در شبکه Base راه‌اندازی شد: امکان استقراض USDC با وثیقه سهام توکنیزه شده کوین‌بیس برای کاربران غیرآمریکایی

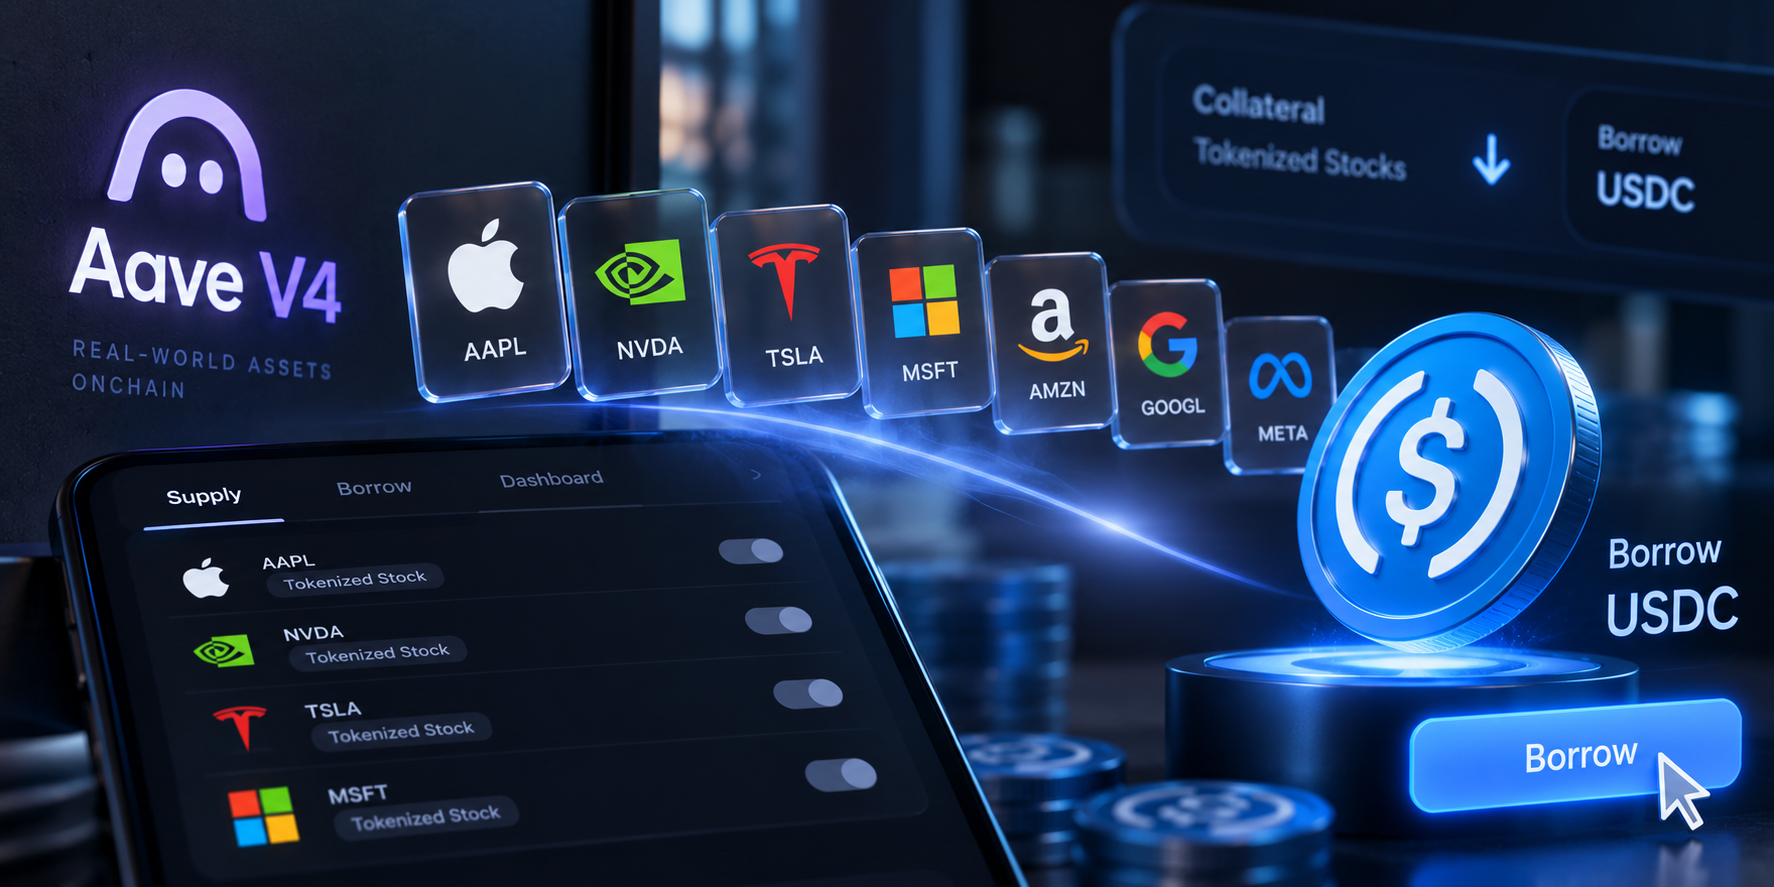
    پروتکل غیرمتمرکز Aave V4 با راه‌اندازی “Equities Hub” در شبکه Base، به کاربران واجد شرایط غیرآمریکایی اجازه می‌دهد تا با استفاده از هفت سهم توکنیزه شده آمریکایی صادر شده توسط Coinbase به عنوان وثیقه، USDC استقراض کنند. این قابلیت، دامنه وام‌دهی Aave را رسماً فراتر از دارایی‌های رمزارزی گسترش می‌دهد و امکان ورود حدود ۱۵۰ تریلیون دلار از بازار سهام عمومی به فضای بلاک‌چین را از طریق توکنیزه‌سازی فراهم می‌آورد.

    Equities Hub در تاریخ ۲۵ سپتامبر راه‌اندازی شد و هفت سهم توکنیزه شده اولیه شامل سهام شرکت‌های Apple، Amazon، Alphabet، Meta، Microsoft، Nvidia و Tesla است که همگی توسط Coinbase صادر شده‌اند. Chainlink از طریق فید قیمت‌گذاری سهام توکنیزه شده خود، قیمت‌گذاری آن‌چین را برای این هفت دارایی فراهم می‌کند.

    Equities Hub از معماری Hub and Spoke در Aave V4 استفاده می‌کند و تمام وثیقه‌های سهام را در یک بازار واحد USDC تجمیع می‌کند، اما پارامترهای ریسک برای هر دارایی به طور مستقل تنظیم می‌شوند. این امر تضمین می‌کند که بروز مشکل در یک سهم منفرد، سایر دارایی‌ها را تحت تأثیر قرار ندهد، که در بازار سهام آمریکا با نوسانات متفاوت، اهمیت ویژه‌ای دارد.

    پارامترهای تعیین شده توسط LlamaRisk، ارائه‌دهنده ریسک Aave، شامل سقف کل وثیقه برای هفت سهم حدود ۲۹ میلیون دلار، سقف عرضه USDC ۳۲ میلیون دلار و سقف وام‌دهی ۲۱ میلیون دلار است. نسبت وثیقه (collateral factor) بسته به سهم، بین ۶۵٪ تا ۷۹٪ متغیر است.

    در حال حاضر، این هفت سهم توکنیزه شده تنها به عنوان وثیقه قابل استفاده هستند و هنوز امکان استقراض آن‌ها وجود ندارد. Aave اعلام کرده است که در آینده ممکن است سهام توکنیزه شده بیشتری از Coinbase اضافه شود و حتی GHO نیز به لیست دارایی‌های قابل استقراض افزوده شود، اما این موارد نیازمند تأیید حاکمیتی و بررسی ریسک خواهند بود.

    Stani Kulechov، بنیانگذار و مدیرعامل Aave Labs، در بیانیه‌ای اعلام کرد که سهام عمومی یکی از بزرگترین استخرهای سرمایه در جهان است و توکنیزه‌سازی در حال آوردن این سرمایه‌ها به بلاک‌چین است. او گفت: «تاکنون، سهام توکنیزه شده صرفاً چیزی بود که می‌توانستید داشته باشید یا معامله کنید. امروز، این سهام به وثیقه‌ای تبدیل شده است که می‌توانید با آن وام بگیرید.»

    این اولین بار نیست که Kulechov به پتانسیل دارایی‌های توکنیزه شده اشاره می‌کند. او در مصاحبه‌ای در اواسط سپتامبر با The Block اظهار داشت که موسسات “مقیاس را با خود می‌آورند” و می‌توانند تقاضا برای وام‌دهی آن‌چین را به طور قابل توجهی افزایش دهند. او معتقد است که توکنیزه‌سازی و DeFi دیگر مسائل فنی نیستند، بلکه مسائل بازاریابی هستند.

    پس از اینکه قانون CLARITY Act در سنا با رای ۴۹ به ۵۰ رد شد، Kulechov پیشنهاد داد که DeFi ممکن است نیاز داشته باشد مسیری مشابه Uber را طی کند و ابتدا تا مقیاس کافی از کاربران گسترش یابد تا قانون‌گذاران را مجبور به مواجهه با مسائل نظارتی کند.

    این همکاری شامل سه بازیگر کلیدی است: Aave پروتکل وام‌دهی DeFi را فراهم می‌کند، Coinbase سهام توکنیزه شده را صادر می‌کند و Chainlink قیمت‌گذاری آن‌چین را ارائه می‌دهد.

    Johann Eid، مدیر ارشد تجاری Chainlink، اظهار داشت که استفاده Aave از سهام توکنیزه شده Coinbase همراه با Chainlink به عنوان راه‌حل رسمی اوراکل، گامی مهم در جهت آوردن بیش از ۱۵۰ تریلیون دلار بازار سهام جهانی به بلاک‌چین است.

    Antonio García-Martínez، مدیر رشد Base، اشاره کرد که مشتریان واجد شرایط خارج از ایالات متحده می‌توانند با استفاده از این سهام، USDC وام بگیرند و در عین حال، ارائه‌دهندگان USDC می‌توانند سود کسب کنند. این امر منبع جدیدی از نقدینگی را به اکوسیستم Base اضافه می‌کند و همچنین با محصولات سهام توکنیزه شده خود Coinbase یک حلقه بسته ایجاد می‌کند.

    Aave تاکنون ۳.۶ تریلیون دلار سپرده و بیش از ۱ تریلیون دلار وام کل جمع‌آوری کرده است. معرفی سهام توکنیزه شده آمریکایی، این پروتکل را از وام‌دهی صرف رمزارزی به سمت وام‌دهی با وثیقه دارایی‌های واقعی (RWA) گسترش می‌دهد. با این حال، سقف اولیه ۲۹ میلیون دلاری نسبتاً محافظه‌کارانه است و تا جذب سرمایه در سطح سازمانی فاصله دارد.

    دو نکته کلیدی برای رصد در آینده وجود دارد: اول، اینکه آیا LlamaRisk متعاقباً سقف وثیقه را افزایش خواهد داد یا خیر، و دوم، اینکه آیا Aave سهام توکنیزه شده را نیز به دارایی‌های قابل استقراض (و نه فقط وثیقه) اضافه خواهد کرد یا خیر.

    اگر موسسات بتوانند مستقیماً سهام توکنیزه شده را در بلاک‌چین برای فروش استقراضی یا پوشش ریسک وام بگیرند، آنگاه Aave واقعاً به یک پروتکل وام‌دهی بین دارایی تبدیل خواهد شد. در کوتاه‌مدت، این راه‌اندازی بیشتر شبیه به یک آزمایش فنی است و اینکه آیا معماری Hub and Spoke می‌تواند پارامترهای ریسک دارایی‌های سنتی را به طور پایدار مدیریت کند، شرط تعیین‌کننده گام‌های بعدی خواهد بود.

  • AMD Surges 300%, Hits $1 Trillion Market Cap

    AMD Surges 300%, Hits $1 Trillion Market Cap

    AMD Surpasses $1 Trillion Market Cap, Joins Elite Semiconductor Club

    Advanced Micro Devices (AMD) has achieved a remarkable milestone, crossing a valuation threshold that seemed improbable just a few years ago. On September 21, 2026, AMD’s market capitalization surged past $1 trillion for the first time, marking it as the fourth U.S. semiconductor company to reach this valuation.

    The company’s stock experienced a significant surge, hitting an intraday high of approximately $616 and closing around $613, reflecting a roughly 10% increase in a single trading day. Year-to-date in 2026, AMD’s stock has climbed an impressive 180% to 187%, significantly outperforming Nvidia’s return of approximately 21% to 23% over the same period. Nvidia currently holds a market capitalization of roughly $5.4 trillion.

    Strong Q2 Results Fuel Investor Enthusiasm

    AMD’s second-quarter 2026 financial results provided investors with substantial reasons for optimism. The company reported total revenue of $11.54 billion, a 50% increase compared to the same quarter in the previous year. The data center segment was a particular highlight, with revenue reaching $6.7 billion, a remarkable 107% year-over-year increase.

    AI Workloads Drive Growth for EPYC and Instinct

    The robust growth is largely attributed to AMD’s EPYC server CPUs and Instinct GPUs, which have become integral components for large-scale artificial intelligence training and inference workloads. Key customers deploying AMD’s silicon include Meta, Microsoft, OpenAI, and Anthropic. Anthropic, in particular, is reportedly making significant investments in AMD’s MI450 GPUs. Meta currently accounts for approximately 5.5% of AMD’s total revenue.

    A Select Group of Chipmakers

    AMD now joins a distinguished list of U.S. chipmakers that have surpassed the $1 trillion market capitalization mark: Nvidia, Broadcom, and Micron.

    Challenging the Incumbent in the AI Arena

    AMD’s achievement is particularly noteworthy as the company continues to operate as a challenger in a market dominated by Nvidia. Nvidia’s $5.4 trillion valuation significantly overshadows AMD’s milestone. Nvidia’s H100 and Blackwell chips remain the preferred choice for major AI training initiatives, and its CUDA software ecosystem presents considerable switching costs that are difficult to overcome with hardware specifications alone.

    AMD’s strategy for hyperscale customers centers on addressing the risks of supply concentration. The company emphasizes that its ROCm software stack has matured sufficiently to support major workloads with competitive performance. For companies like Microsoft and Meta, which are investing tens of billions annually in AI infrastructure, even a 20% allocation to AMD hardware translates into substantial contract volumes.

    Future Outlook and Customer Concentration

    The issue of customer concentration warrants close observation. While Meta’s approximately 5.5% contribution to revenue is significant, the growing list of major clients such as Microsoft, OpenAI, and Anthropic suggests a path toward diversification. However, the exceptional 107% growth rate in the data center segment is expected to normalize as the comparison base expands.

  • CFTC Clarifies Tokenized Asset Use for Futures Firms with No Action Letter

    CFTC Clarifies Tokenized Asset Use for Futures Firms with No Action Letter

    The Commodity Futures Trading Commission (CFTC) has issued a “No Action Letter” this week, establishing a regulatory pathway for futures commission merchants (RIAs) to manage client funds using tokenized assets and to accept blockchain ledgers as official records. This guidance, a direct response to a petition from the Futures Association (FIA), clarifies bookkeeping and record-keeping requirements under the Commodity Exchange Act (CEA) in the context of tokenized assets.

    The “No Action Letter” permits RIAs to utilize tokenized traditional assets for client fund management and employ blockchain technology for official record-keeping, provided specific conditions are met. These include ensuring that the tokenized assets are investable under U.S. federal or state law, that investment decisions remain with the regulated RIA, and that on-chain records are verifiable, immutable, and fully accessible to the CFTC for enforcement.

    This development is poised to streamline operations for futures firms by potentially eliminating the need for parallel ledgers, thereby reducing compliance costs associated with tokenized assets. The FIA has stated that this guidance removes a significant hurdle for asset tokenization within the futures industry, suggesting a potential acceleration in the expansion of real-world asset (RWA) tokenization.

    It is important to note that the CFTC’s guidance specifically applies to tokenized traditional assets, such as tokenized Treasuries, commercial paper, structured products, and stocks, and does not extend to crypto-native assets like Bitcoin or Ethereum. The “No Action Letter” serves as informal guidance, not a formal regulation, and applies solely to CFTC-regulated futures commission merchants, not to SEC-regulated advisors or banks.

    The CFTC’s action complements recent regulatory steps, such as the SEC’s exemption for on-chain U.S. stock trading. While other bodies like the SEC and Federal Reserve continue to explore regulations for stablecoins and tokenized assets, the CFTC’s stance offers a defined framework for a segment of the financial market. However, uncertainties remain regarding the precise standards for blockchain record verifiability, immutability, and accessibility as defined by the CFTC, and the extent to which other regulatory bodies will adopt similar guidance is yet to be determined.

    Why This Matters

    The materials describe a narrow update: The CFTC released a No Action Letter in response to a petition from the FIA, clarifying that registered futures commission merchants (RIAs) can use tokenized assets to manage client funds and use blockchain ledgers as official records, provided certain conditions are met. The specific conditions under which blockchain records are deemed ‘verifiable, immutable, and fully accessible’ by the CFTC.

    Broader Context

    Source materials place the factual news in this context: CFTC issued ‘No Action Letter’.

  • AMD با جهش ۳۰۰ درصدی، از مرز ۱ تریلیون دلار گذشت

    AMD با جهش ۳۰۰ درصدی، از مرز ۱ تریلیون دلار گذشت

    AMD از مرز یک تریلیون دلار گذشت؛ چهارمین غول نیمه‌هادی آمریکا در باشگاه ثروتمندان

    تهران – شرکت Advanced Micro Devices (AMD) روز ۲۱ سپتامبر ۲۰۲۶، با عبور از ارزش بازاری یک تریلیون دلاری، به چهارمین شرکت نیمه‌هادی ایالات متحده تبدیل شد که به این نقطه عطف مالی دست می‌یابد؛ دستاوردی که تنها چند سال پیش غیرقابل تصور به نظر می‌رسید.

    جهش سهام و عملکرد درخشان

    سهام AMD در معاملات روزانه به اوج تقریبی ۶۱۶ دلار رسید و در نهایت با افزایشی حدود ۱۰ درصدی در یک روز، در حدود ۶۱۳ دلار بسته شد. از ابتدای سال ۲۰۲۶ تاکنون، سهام این شرکت رشدی بین ۱۸۰ تا ۱۸۷ درصد را تجربه کرده است که این رقم در مقایسه با بازدهی حدود ۲۱ تا ۲۳ درصدی Nvidia در همین دوره، بسیار چشمگیر است. این در حالی است که ارزش بازار Nvidia در حال حاضر حدود ۵.۴ تریلیون دلار برآورد می‌شود.

    نتایج مالی خیره‌کننده در سه ماهه دوم ۲۰۲۶

    نتایج مالی AMD در سه ماهه دوم سال ۲۰۲۶، دلایل کافی برای خوش‌بینی سرمایه‌گذاران را فراهم کرد. درآمد کل این شرکت به ۱۱.۵۴ میلیارد دلار رسید که نسبت به مدت مشابه سال قبل ۵۰ درصد افزایش داشته است. بخش مرکز داده با درآمدی معادل ۶.۷ میلیارد دلار، رشدی ۱۰۷ درصدی را نسبت به سال گذشته تجربه کرد و به نقطه قوت اصلی این شرکت تبدیل شد.

    محصولات کلیدی و مشتریان بزرگ

    محصولات کلیدی که محرک این رشد بوده‌اند، پردازنده‌های سرور EPYC و پردازنده‌های گرافیکی Instinct شرکت AMD هستند. این محصولات به اجزای اصلی در حجم وسیع آموزش و استنتاج هوش مصنوعی تبدیل شده‌اند. شرکت‌هایی چون Meta، مایکروسافت، OpenAI و Anthropic از جمله مشتریان کلیدی هستند که از سیلیکون‌های AMD استفاده می‌کنند. گزارش‌ها حاکی از آن است که Anthropic برنامه‌های جاه‌طلبانه‌ای برای استفاده از پردازنده‌های گرافیکی MI450 شرکت AMD دارد. سهم Meta از کل درآمد AMD حدود ۵.۵ درصد است.

    باشگاه ۱۰۰۰ میلیارد دلاری‌ها

    فهرست شرکت‌های نیمه‌هادی آمریکایی که ارزش بازارشان از مرز یک تریلیون دلار عبور کرده، کوتاه است: Nvidia، Broadcom، Micron و اکنون AMD.

    جایگاه AMD به عنوان مدعی

    ورود AMD به این باشگاه از آن جهت قابل توجه است که این شرکت همچنان در جایگاه یک مدعی و رقیب اصلی قرار دارد. ارزش بازار ۵.۴ تریلیون دلاری Nvidia، دستاورد AMD را تحت‌الشعاع قرار می‌دهد. تراشه‌های H100 و Blackwell انویدیا همچنان انتخاب اول برای بزرگترین پروژه‌های آموزش هوش مصنوعی هستند و اکوسیستم نرم‌افزاری CUDA این شرکت، هزینه‌های تغییر را برای مشتریان افزایش می‌دهد که غلبه بر آن با مشخصات سخت‌افزاری به تنهایی دشوار است.

    استراتژی AMD برای جذب مشتریان بزرگ

    استدلال AMD برای جذب مشتریان بزرگ (hyperscalers) عملگرایانه است: تمرکز بیش از حد بر یک تامین‌کننده، ریسک محسوب می‌شود و پشته نرم‌افزاری ROCm شرکت AMD به بلوغ کافی برای اجرای حجم کاری عمده با عملکرد رقابتی رسیده است. با توجه به اینکه شرکت‌هایی مانند مایکروسافت و متا سالانه ده‌ها میلیارد دلار صرف زیرساخت‌های هوش مصنوعی می‌کنند، حتی تخصیص ۲۰ درصدی به سخت‌افزار AMD نیز حجم قراردادهای عظیمی را نمایندگی می‌کند.

    چالش تمرکز مشتری و چشم‌انداز آینده

    مسئله تمرکز مشتریان، موضوعی است که باید به دقت مورد توجه قرار گیرد. سهم ۵.۵ درصدی Meta از درآمد قابل توجه است و اگرچه نام‌هایی مانند مایکروسافت، OpenAI و Anthropic نشان‌دهنده تنوع هستند، اما نرخ رشد ۱۰۷ درصدی بخش مرکز داده به ناچار با افزایش پایه‌های مقایسه، تعدیل خواهد شد.

  • جی‌پی‌مورگان: بازگشت بیت‌کوین به هزینه تولید ۸۵ هزار دلاری، فشار فروش ماینرها کاهش می‌یابد

    جی‌پی‌مورگان: بازگشت بیت‌کوین به هزینه تولید ۸۵ هزار دلاری، فشار فروش ماینرها کاهش می‌یابد

    جی‌پی مورگان: بیت‌کوین از هزینه‌های تولید فراتر رفت، فشار فروش استخراج‌کنندگان کاهش می‌یابد

    تیم تحلیلگران جی‌پی‌مورگان اعلام کرده است که بیت‌کوین پس از ۲۸۰ روز قرار گرفتن زیر هزینه‌های تولید، مجدداً از مرز ۸۵ هزار دلار عبور کرده است و انتظار می‌رود فشار فروش از سوی استخراج‌کنندگان کاهش یابد. همزمان، استخراج‌کنندگان در حال هدایت توان پردازشی خود به سمت محاسبات هوش مصنوعی هستند که این امر باعث کند شدن روند افزایش هزینه‌های تولید بیت‌کوین می‌شود.

    گزارش جی‌پی‌مورگان: بازگشت بیت‌کوین به بالای خط هزینه‌های تولید

    گزارش جی‌پی‌مورگان که توسط نیکولاس پانیگیرتزوگلو، تحلیلگر دویچه بانک، رهبری می‌شود، نشان می‌دهد که بیت‌کوین پس از ۲۸۰ روز متوالی قرار گرفتن زیر هزینه‌های تولید، مجدداً به خط هزینه‌های تولید حدود ۸۵ هزار دلار بازگشته است. این امر انتظار می‌رود فشار فروش از سوی استخراج‌کنندگان را کاهش دهد.

    بر اساس این گزارش، هزینه‌های تولید بیت‌کوین همواره به عنوان یک “کف نرم” برای قیمت آن عمل کرده است. زمانی که قیمت بیت‌کوین برای مدت طولانی زیر هزینه‌های تولید قرار می‌گیرد، استخراج‌کنندگانی که هزینه‌های برق و تجهیزات بالاتری دارند، متحمل ضرر می‌شوند و ممکن است مجبور به فروش بیشتر بیت‌کوین، خاموش کردن دستگاه‌ها یا خروج از بازار شوند.

    جی‌پی‌مورگان اشاره می‌کند که استخراج‌کنندگان در این دوره اقدامات متعددی را برای مقابله انجام داده‌اند: انتقال دستگاه‌های استخراج به مناطقی با هزینه برق کمتر، حذف دستگاه‌های قدیمی، به حالت آماده‌باش درآوردن برخی دستگاه‌ها و حتی اسقاط یا بازیافت دستگاه‌های کم‌بازده. این تعدیلات به حفظ جریان نقدی اساسی در صنعت استخراج کمک کرده است.

    با بازگشت قیمت بیت‌کوین به بالای ۸۵ هزار دلار در روزهای اخیر، فضای سودآوری برای استخراج‌کنندگان مجدداً باز شده است. این گزارش پیش‌بینی می‌کند که اگر بیت‌کوین بتواند بالای خط هزینه‌های تولید باقی بماند، فشار فروش اجباری از سوی استخراج‌کنندگان به طور قابل توجهی کاهش خواهد یافت.

    تغییر ساختاری در استخراج بیت‌کوین و انتقال به هوش مصنوعی

    این گزارش همچنین به یک تغییر ساختاری در استخراج بیت‌کوین اشاره دارد؛ استخراج‌کنندگان در حال هدایت بخشی از توان پردازشی خود به سمت محاسبات هوش مصنوعی هستند. با توجه به اینکه شرکت‌های متعدد هوش مصنوعی قراردادهای با حق‌الزحمه بالاتر برای برق و مراکز داده ارائه می‌دهند، استخراج‌کنندگان عمومی فهرست شده در بورس، انتظارات خود را از رشد توان پردازشی کاهش داده‌اند.

    بر اساس داده‌های جی‌پی‌مورگان، توان پردازشی شبکه بیت‌کوین حدود ۱۹ درصد نسبت به اوج خود در اکتبر سال گذشته کاهش یافته و سختی استخراج نیز حدود ۱۵ درصد افت داشته است. این نشان می‌دهد که استراتژی “انحراف به سمت هوش مصنوعی” استخراج‌کنندگان تأثیر واقعی خود را گذاشته است.

    این گزارش به طور خاص بیان می‌کند که استخراج‌کنندگان عمومی در حال از دست دادن سهم بازار خود در استخراج بیت‌کوین هستند، در حالی که استخراج‌کنندگان خصوصی و مستقل در حال ظهور هستند. این تغییر ساختاری دو پیامد دارد: اول، کاهش تورم بیش از حد توان پردازشی شبکه و جلوگیری از ریسک تمرکز “ازدحام بیش از حد”؛ دوم، به معنای کند شدن روند افزایش هزینه‌های تولید بیت‌کوین است و حتی بدون رویداد هاوینگ، هزینه‌های تولید به سرعت گذشته افزایش نخواهد یافت.

    در حال حاضر، قیمت بیت‌کوین حدود ۸۴ هزار و ۱۰۰ دلار است و تنها اندکی با خط هزینه‌های تولید ۸۵ هزار دلاری فاصله دارد. اگر این روند در هفته‌های آینده ادامه یابد و قیمت در این سطح تثبیت شود، کاهش فشار فروش از سوی استخراج‌کنندگان، احساسات صعودی بازار را بیشتر تقویت خواهد کرد.

    با این حال، این گزارش هشدار می‌دهد که انتقال استخراج‌کنندگان به سمت هوش مصنوعی به این معنی است که هزینه‌های تولید به سرعت گذشته افزایش نخواهد یافت. به عبارت دیگر، “کف” بیت‌کوین نیز به آرامی در حال بالا رفتن است، اما با سرعتی کندتر از آنچه بازار تصور می‌کند.

  • ۱۵ نهاد با بیت‌وايز گفتگو کردند: احتمال ورود خریداران بیشتر رمزارز

    ۱۵ نهاد با بیت‌وايز گفتگو کردند: احتمال ورود خریداران بیشتر رمزارز

    تقاضای نهادی برای ارزهای دیجیتال فراتر از افشاهای عمومی در حال توسعه است.

    بر اساس مصاحبه‌های Bitwise با ۱۵ نهاد بزرگ، دارندگان فعلی تخصیص‌های خود را در طول کاهش حدوداً ۵۰ درصدی بازار حفظ کرده‌اند، در حالی که چندین خریدار بالقوه مراحل بررسی دقیق خود را پیش برده‌اند.

    نهادها در طول فروش، دارایی‌های خود را حفظ کردند و دیگران به خرید اندیشیدند

    برخی از بزرگترین نهادهای جهان، تخصیص‌های ارز دیجیتال خود را در طول […]

  • سیکوانس فرانسه بیت‌کوین‌ها را فروخت: ۳۲۰۰ واحد صفر شد، بدهی برای سرمایه‌گذاری در رمزارزها زیان‌بار بود

    سیکوانس فرانسه بیت‌کوین‌ها را فروخت: ۳۲۰۰ واحد صفر شد، بدهی برای سرمایه‌گذاری در رمزارزها زیان‌بار بود

    سکوانس کامیونیکیشنز آخرین بیت‌کوین‌های خود را فروخت و به استراتژی خزانه بیت‌کوین پایان داد

    شرکت فرانسوی سکوانس کامیونیکیشنز (Sequans Communications) آخرین ۳۱۴ واحد بیت‌کوین خود را فروخت و به طور رسمی به استراتژی خزانه بیت‌کوین که دو سال پیش آغاز کرده بود، پایان داد. این شرکت که در اوج خود بیش از ۳۲۰۰ بیت‌کوین در اختیار داشت، اکنون با صفر شدن دارایی‌های رمزارزی و بدون بدهی، به طور کامل به کسب‌وکار اصلی خود در حوزه اینترنت اشیا (IoT) بازگشته است.

    سکوانس روز پنجشنبه اعلام کرد که این فروش نهایی پس از بازخرید بدهی‌های قابل تبدیل در ماه مه ۲۰۲۶ صورت گرفته است. این شرکت اظهار داشت که اکنون تمام تمرکز خود را بر کسب‌وکار اصلی خود، یعنی اینترنت اشیا و رادیوهای نرم‌افزارمحور (Software Defined Radio) معطوف خواهد کرد.

    جورج کارام، مدیرعامل سکوانس، گفت که این شرکت از فروش بیت‌کوین برای حذف بدهی‌های قابل تبدیل و تقویت ترازنامه خود استفاده کرده است. در حال حاضر، سکوانس هیچ دارایی رمزارزی ندارد و هیچ بدهی معوقی، به جز تعهدات تحقیق و توسعه که توسط دولت تأمین مالی شده‌اند، ندارد.

    مسیر خزانه بیت‌کوین سکوانس در ژوئن ۲۰۲۵ آغاز شد (و در اکتبر ۲۰۲۵ به بالاترین سطح تاریخی ۱۲۶ هزار دلار رسید). در آن زمان، این شرکت با ارائه اسناد به کمیسیون بورس و اوراق بهادار آمریکا (SEC) اعلام کرد که ۳۸۴ میلیون دلار برای اجرای استراتژی تخصیص بیت‌کوین جمع‌آوری کرده است. کارام در آن زمان بیت‌کوین را «دارایی اولیه و سرمایه‌گذاری بلندمدت قابل توجهی» توصیف کرده بود.

    اما کمتر از شش ماه بعد، چرخش اوضاع آغاز شد.

    در نوامبر ۲۰۲۵، سکوانس ۹۷۰ بیت‌کوین را برای بازخرید نیمی از بدهی‌های قابل تبدیل خود فروخت. تا ماه مه ۲۰۲۶، سکوانس در یک اطلاعیه رسمی اعلام کرد که «دیگر به دنبال» استراتژی خزانه بیت‌کوین نیست و بیت‌کوین‌های باقی‌مانده به تدریج در آینده نقد خواهند شد. اکنون آخرین ۳۱۴ واحد بیت‌کوین نیز فروخته شده است و این شرکت تراشه فرانسوی، از اوج دارایی بیش از ۳۲۰۰ واحدی خود، به صفر رسیده است.

    سکوانس تنها شرکتی نیست که این مسیر را معکوس کرده است.

    متیو سیگل، مدیر تحقیقات دارایی‌های دیجیتال در ون‌اک (VanEck)، در اواخر ژوئیه گزارش داد که حداقل ۹ شرکت تا سال ۲۰۲۶ به طور کامل استراتژی خزانه بیت‌کوین خود را لغو کرده یا کنار گذاشته‌اند و چندین شرکت دیگر نیز دارایی‌های خود را کاهش داده‌اند. فهرستی که او در پلتفرم X منتشر کرد، شامل شرکت‌هایی از حوزه رمزارزهای بومی گرفته تا شرکت‌های سنتی بورسی بود و نشان می‌دهد که مدل خزانه بیت‌کوین تحت فشار بازار نزولی به سرعت در حال عقب‌نشینی است.

    شرکت ساتسوما تکنولوژی (Satsuma Technology) که در بورس انگلستان پذیرفته شده است، یکی از موارد افراطی محسوب می‌شود. در ژوئیه ۲۰۲۵، ساتسوما با انتشار اوراق بدهی قابل تبدیل، ۱۰۰ میلیون پوند برای گسترش خزانه بیت‌کوین خود جمع‌آوری کرد که رکورد جمع‌آوری سرمایه برای خزانه بیت‌کوین در بریتانیا بود. یک سال بعد، سهامداران با رأی قاطع تصمیم به بازگرداندن تقریباً تمام سرمایه و خروج از بورس گرفتند و هیئت مدیره متعاقباً مجوز فروش تمام ۶۶۹ واحد بیت‌کوین خود را صادر کرد.

    شرکت‌های دیگری که در سال ۲۰۲۶ به طور کامل دارایی‌های بیت‌کوین خود را نقد کردند شامل بیت‌دیر (Bitdeer)، جنیوس گروپ (Genius Group) و پرنتیکس (Prenetics) هستند. مارا هولدینگز (MARA Holdings) و امپری دیجیتال (Empery Digital) نیز فروش‌های گسترده‌ای انجام داده‌اند، اما هنوز به طور کامل استراتژی خزانه خود را کنار نگذاشته‌اند.

    دلایل خروج این شرکت‌ها متفاوت است: بازپرداخت بدهی، نیاز به سرمایه در گردش، بازده سهامداران یا تنظیم جهت‌گیری استراتژیک. سکوانس در دسته اول قرار می‌گیرد؛ این شرکت از فروش بیت‌کوین برای بازپرداخت بدهی استفاده کرد و سپس به کسب‌وکار اصلی خود بازگشت.

    مسیر خروج کامل سکوانس، تضاد اصلی مدل خزانه بیت‌کوین را آشکار می‌سازد: جمع‌آوری سرمایه از طریق انتشار بدهی برای خرید بیت‌کوین و سپس استفاده از بیت‌کوین برای بازپرداخت بدهی. این چرخه در زمان کاهش قیمت بازار به سرعت می‌تواند نتیجه معکوس داشته باشد.

    هنگامی که سکوانس در ژوئن ۲۰۲۵ بدهی قابل تبدیل خود را منتشر کرد، قیمت بیت‌کوین در سطح نسبتاً بالایی قرار داشت. اما پس از آن، بازار وارد چرخه نزولی شد و این شرکت مجبور شد بیت‌کوین را با قیمت پایین‌تر برای ایفای تعهدات بدهی خود بفروشد، که در واقع به معنای «خرید گران و فروش ارزان» بود.

    تفاوت این رویکرد با استراتژی (Strategy – نام سابق MicroStrategy) در این است که استراتژی عمدتاً بر جریان نقدی سودآور خود و تأمین مالی از طریق سهام تکیه دارد و ساختار هزینه دارایی‌هایش پراکنده است. در مقابل، مدل‌هایی مانند «انتشار بدهی برای خرید بیت‌کوین» که سکوانس از آن استفاده می‌کرد، تاریخ سررسید بدهی ثابتی دارند و فشار زیادی برای نقدینگی اجباری ایجاد می‌کنند. اگر قیمت بیت‌کوین کمتر از هزینه تأمین مالی شود، خزانه از دارایی به بدهی تبدیل می‌شود.

    سیگل از ون‌اک اشاره کرد که بسیاری از شرکت‌هایی که در سال ۲۰۲۶ خارج شدند، در اوج بازار در سال‌های ۲۰۲۴-۲۰۲۵ وارد شده بودند و ساختار بدهی آن‌ها باعث شد تا در چرخه نزولی، فضای کافی برای جذب شوک نداشته باشند. انتخاب سکوانس برای نقد کردن دارایی‌ها و بازگشت به کسب‌وکار اصلی، احتمالاً واقع‌بینانه‌ترین گزینه بوده است، اما برای سرمایه‌گذارانی که سهام این شرکت را در اختیار داشتند، قیمت سهام بیش از ۹۰ درصد از اوج خود از زمان آغاز استراتژی خزانه بیت‌کوین سقوط کرده است.

  • کمیسیون معاملات آتی کالا مجوز سرمایه‌گذاری در دارایی‌های توکنیزه شده واقعی را صادر کرد؛ دفتر کل بلاکچین به عنوان سابقه رسمی پذیرفته شد

    کمیسیون معاملات آتی کالا مجوز سرمایه‌گذاری در دارایی‌های توکنیزه شده واقعی را صادر کرد؛ دفتر کل بلاکچین به عنوان سابقه رسمی پذیرفته شد

    کمیسیون معاملات آتی آمریکا (CFTC) با صدور نامه‌ای بدون اقدام (No Action Letter)، به شرکت‌های مشاوره آتی (RIA) اجازه می‌دهد تا سبدهای دارایی توکنیزه شده را برای مدیریت وجوه مشتریان به کار گیرند و دفاتر ثبت بلاک‌چین را به عنوان سوابق رسمی بپذیرند.

    این دستورالعمل، آخرین مانع را برای توکنیزه‌سازی در صنعت آتی برطرف می‌کند.

    کمیسیون معاملات آتی آمریکا (CFTC) در به‌روزرسانی پرسش‌های متداول خود در این هفته، سیگنال روشنی را به صنعت آتی ارسال کرد: شرکت‌های مشاوره آتی تحت نظارت می‌توانند از سبدهای دارایی توکنیزه شده برای مدیریت وجوه مشتریان استفاده کنند و دفاتر ثبت بلاک‌چین را به عنوان سوابق رسمی بپذیرند، بدون نیاز به نگهداری جداگانه دفاتر ثبت خارج از زنجیره. این دستورالعمل در اطلاعیه رسمی CFTC تشریح شده است.

    این سند که توسط روستین بنهام، رئیس CFTC، امضا شده است، در پاسخ به درخواست انجمن آتی (FIA) صادر شده و هدف اصلی آن شفاف‌سازی این موضوع است که آیا الزامات دفترداری و نگهداری سوابق قانون مبادلات کالایی (Commodity Exchange Act) با ویژگی‌های درون زنجیره‌ای دارایی‌های توکنیزه شده سازگار است یا خیر.

    نامه بدون اقدام (No Action Letter) روشی غیررسمی است که توسط نهادهای نظارتی آمریکا برای ارائه راهنمایی استفاده می‌شود و نه یک قانون یا حکم رسمی است، اما عملاً به این معناست که «تا زمانی که شما شرایط زیر را برآورده کنید، ما علیه شما اقدام اجرایی انجام نخواهیم داد». برای صنعت، این به منزله یک منطقه امن است.

    CFTC در این نامه سه شرط را مطرح کرده است: سبد دارایی توکنیزه شده شرکت مشاوره آتی باید (۱) فقط در انواع دارایی‌هایی سرمایه‌گذاری کند که طبق قوانین فدرال یا ایالتی آمریکا برای شرکت‌های آتی مجاز است؛ (۲) تصمیمات سرمایه‌گذاری همچنان بر عهده RIA تحت نظارت باشد؛ و (۳) سوابق درون زنجیره‌ای قابل تأیید، غیرقابل تغییر و در زمان اجرای قانون توسط CFTC قابل دسترسی کامل باشند.

    قانون مبادلات کالایی (CEA) از RIAها می‌خواهد تا سوابق کامل معاملات، جزئیات حساب مشتریان، جریان وجوه و سایر اطلاعات را حفظ کنند و این سوابق باید در زمان بازرسی به صورت فوری در دسترس باشند. در گذشته، این موضوع به عنوان بزرگترین مانع انطباق برای سرمایه‌گذاری‌های توکنیزه شده تلقی می‌شد: اگر دارایی‌ها و دفاتر ثبت در زنجیره باشند، فرآیند حسابرسی سنتی خارج از زنجیره چگونه انجام می‌شود؟

    پاسخ CFTC در این مورد بسیار مستقیم است: تا زمانی که بلاک‌چین معیارهای قابل تأیید، غیرقابل تغییر و قابل دسترسی را برآورده کند، سوابق درون زنجیره‌ای می‌توانند مستقیماً الزامات دفترداری CEA را برآورده کنند. این بدان معناست که شرکت‌های آتی نیازی به صرف هزینه برای نگهداری دو مجموعه دفتر ثبت موازی نخواهند داشت و هزینه‌های انطباق دارایی‌های توکنیزه شده به طور قابل توجهی کاهش می‌یابد.

    CFTC این راهنمایی را به دارایی‌های خاصی محدود نکرده است. هر دارایی که طبق قانون نوعی است که شرکت‌های آتی مجاز به سرمایه‌گذاری در آن هستند، می‌تواند در سبد توکنیزه شده گنجانده شود. در عمل، این شامل اوراق قرضه دولتی توکنیزه شده، اوراق تجاری، محصولات ساختاریافته و حتی سهام می‌شود.

    این اقدام مکمل معافیت معاملاتی سهام آمریکا در زنجیره است که هفته گذشته توسط SEC صادر شد؛ SEC بازار معاملاتی را باز کرده و CFTC مبنای انطباق را برای بخش مدیریت فراهم کرده است.

    شایان ذکر است که CFTC عمداً از مسائل انطباق مربوط به خود ارزهای دیجیتال اجتناب کرده است. این راهنمایی فرض می‌کند «دارایی‌های سنتی توکنیزه شده» (مانند اوراق قرضه دولتی توکنیزه شده، سهام توکنیزه شده) و نه نگهداری مستقیم دارایی‌های رمزنگاری شده مانند BTC و ETH. اگر شرکت‌های آتی بخواهند محصولات بومی رمزنگاری شده را مدیریت کنند، همچنان باید از چارچوب نظارتی موجود CFTC برای دارایی‌های رمزنگاری شده پیروی کنند.

    این درخواست توسط انجمن آتی (FIA) ارائه شد. FIA بزرگترین سازمان صنعت آتی در جهان است که اعضای آن شامل CME Group، ICE، Nasdaq، بانک‌های بزرگ و اتاق‌های پایاپای هستند. تیم اسکرن، رئیس FIA، در بیانیه‌ای اعلام کرد که این راهنمایی آخرین مانع را برای توکنیزه‌سازی در صنعت آتی برطرف کرده است: «ما سرانجام می‌توانیم تسویه درون زنجیره‌ای را از مفهوم به واقعیت تبدیل کنیم.»

    انتخاب FIA نمادین است و نشان می‌دهد که رهبران صنعت آتی سنتی، توکنیزه‌سازی را مسیری اجتناب‌ناپذیر می‌دانند، نه یک آزمایش حاشیه‌ای در حوزه رمزنگاری. هنگامی که موسساتی مانند CME و ICE شروع به ترویج چارچوب‌های انطباق می‌کنند، مقیاس دارایی‌های واقعی جهان (RWA) سریع‌تر از آنچه تصور می‌شود، گسترش خواهد یافت.

    این نامه بدون اقدام فقط برای شرکت‌های مشاوره آتی تحت نظارت CFTC اعمال می‌شود و مشاوران سرمایه‌گذاری یا بانک‌های تحت نظارت SEC را شامل نمی‌شود. اما تأثیر آن به بیرون گسترش خواهد یافت؛ SEC و فدرال رزرو همچنان در حال بررسی مقررات مربوط به استیبل‌کوین‌ها و دارایی‌های توکنیزه شده هستند و پس از ارائه راهنمایی روشن توسط CFTC، سایر نهادهای نظارتی ممکن است آن را مورد استناد قرار داده یا دنبال کنند.

  • Tether Partner Bank Frozen by US with $89M; USDT Stable, But Stablecoin Risks Exposed

    Tether Partner Bank Frozen by US with $89M; USDT Stable, But Stablecoin Risks Exposed

    Tether’s Partner Bank Faces Asset Freeze, Highlighting Stablecoin Counterparty Risk

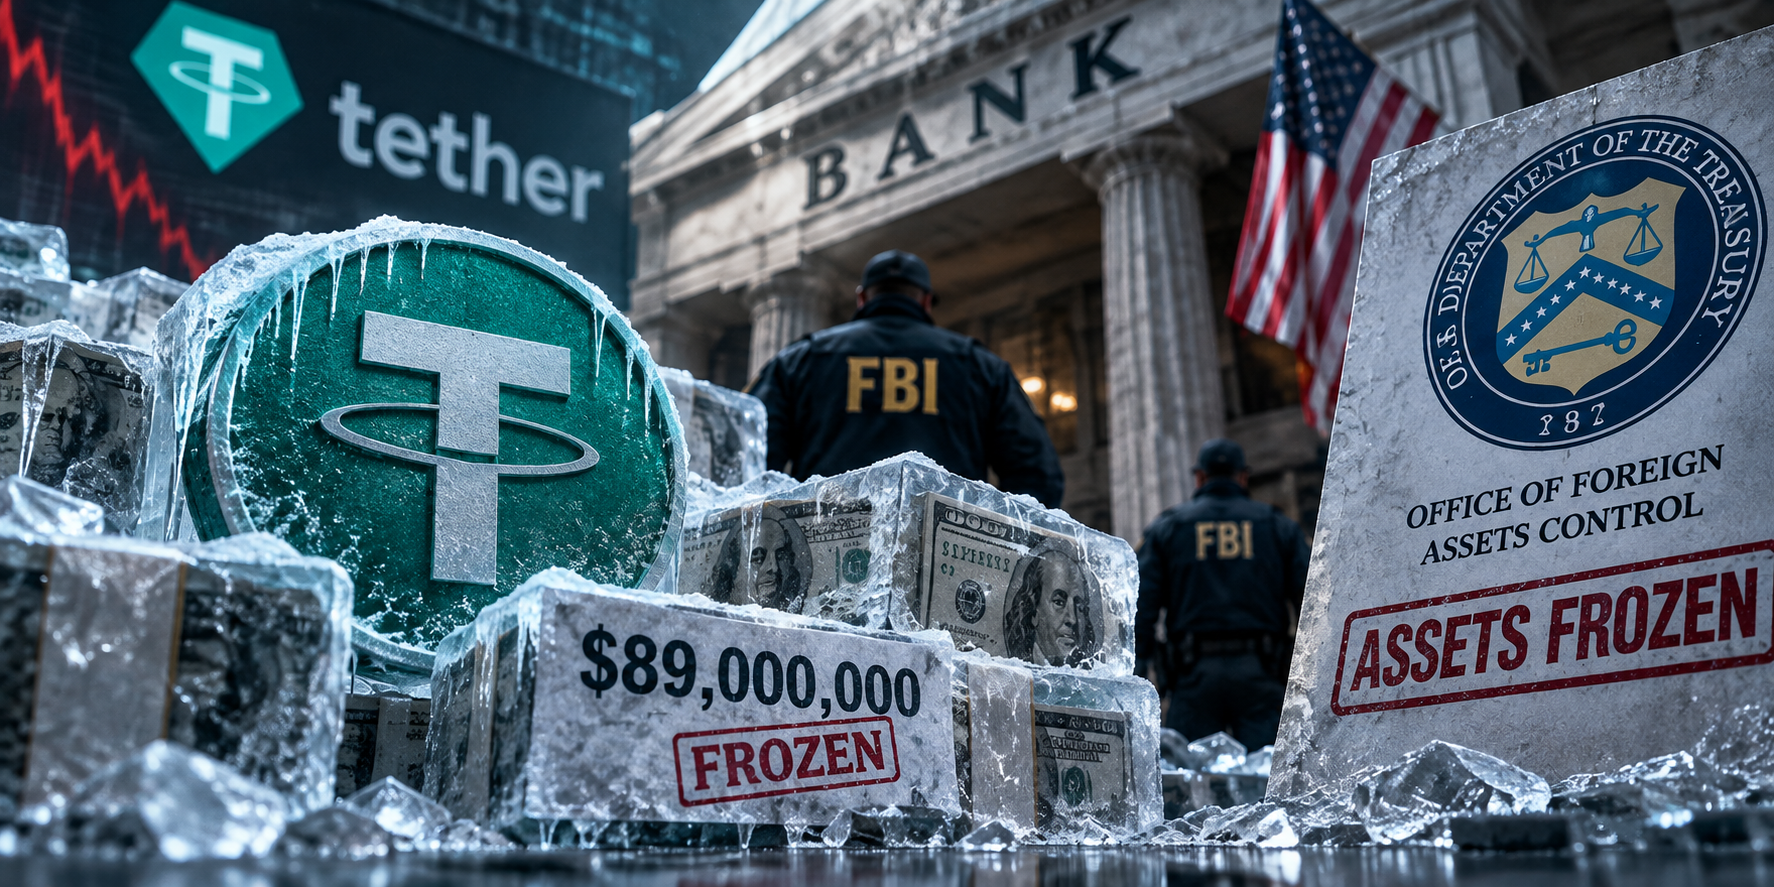
    Tether, the issuer of the world’s largest stablecoin, USDT, confirmed on Thursday that its partner bank, EQIBank, has had $89 million in assets frozen by U.S. prosecutors. While this represents a relatively small portion of Tether’s overall holdings, the incident underscores the persistent counterparty risk inherent in the banking relationships underpinning stablecoins.

    A Tether representative stated that the frozen assets constitute “less than 0.034%” of the group’s total assets, which stood at $18.775 billion as of June. This translates to approximately $6.4 million, a figure that would have a negligible impact on Tether’s reserve ratios and poses no direct threat to USDT’s peg to the U.S. dollar.

    However, the asset freeze, as reported by the Financial Times and The Information, has illuminated an often-overlooked risk for stablecoin issuers. Stablecoins do not directly hold U.S. dollars; instead, they rely on a complex network of banks and payment processors to manage customer deposits and redemptions.

    EQIBank’s funds originated from payment processor Capstone, which held funds for EQIBank within the U.S. and routed customer money through accounts at Wells Fargo and JP Morgan. According to court filings, Capstone allegedly misrepresented its business activities to the banks.

    U.S. prosecutors subsequently seized funds from these accounts and initiated civil forfeiture proceedings, accusing Capstone of misrepresenting its business model to financial institutions. EQIBank later announced that the $89 million freeze included cryptocurrency assets, such as 450,000 BTC and 150,000 ETH.

    In an email, a Tether representative stated, “Tether was unaware of Capstone’s actions” and reiterated that the EQIBank assets held by the group represented “less than 0.034% of the group’s assets.”

    Tether’s total assets, as declared in June, included approximately 50% in short-term U.S. Treasury bills maturing within one year, with the remainder held by custodian banks in New York and various partner institutions. EQIBank was responsible for facilitating wire transfers for USDT purchases and redemptions but did not hold Tether’s primary reserves.

    In contrast, Circle, the issuer of USDC, employs a more transparent strategy, holding assets across multiple banks and clearinghouses in various jurisdictions and publishing monthly reserve details.

    Meanwhile, EQIBank also provides banking services to several cryptocurrency exchanges, including processing some transactions for Binance, Kraken, and Coinbase. This interconnectedness means that the failure of a single banking partner could simultaneously impact the liquidity of multiple platforms.

    This incident demonstrates that even a stablecoin leader like Tether is not entirely immune to banking risks. The operational model of stablecoins depends on a chain of “banking conduits,” from deposit banks to payment processors and clearinghouses, each presenting potential counterparty risks.

    Compared to the liquidation of Bitcoin holdings, the risks associated with stablecoins are more “institutional” in nature, driven not by market sentiment but by the operational efficiency of the funding channels themselves.

    While a hypothetical collapse of EQIBank would reduce Tether’s reserve ratio by 0.034%, it would not materially affect USDT’s dollar peg. However, the event serves as a reminder that stablecoin “reserves” are not entirely insulated and are distributed across a network of banks and payment processors.

    Future observations will focus on whether Tether will disclose more detailed reserve breakdowns and whether EQIBank’s network of banking partners harbors additional potential liquidity risks.

  • Bitcoin and Ethereum Hold Steady as Crypto Market Sentiment Moderates

    Bitcoin and Ethereum Hold Steady as Crypto Market Sentiment Moderates

    The cryptocurrency market is currently experiencing a period of relative stability for its leading assets, Bitcoin and Ethereum. However, this calm on the price front is accompanied by a cooling of investor optimism, as indicated by a decline in the market’s Fear and Greed Index. Significant liquidation events also underscore the underlying volatility that persists beneath the surface.

    On September 27, Bitcoin was trading around $84,300, while Ethereum held above $2,693. These prices represent a continuation of range-bound consolidation for the major cryptocurrencies. Despite this price stability, the past 24 hours saw substantial activity in the derivatives market, with a total of $111.72 million in crypto futures contracts being liquidated. According to CoinGlass data, $62.61 million were long positions and $49.11 million were short positions, affecting a total of 54,925 traders. The largest single liquidation recorded was $3.17 million on Hyperliquid for XRP-USD contracts.

    In line with the market’s current mood, Alternative.me’s Fear and Greed Index dropped from 74 to 70 on September 27. While this score still resides within the ‘greed’ zone, the decrease signifies a slight pullback from more extreme levels of optimism. The index has been fluctuating between 70 and 78 over the past eight days, reaching a high of 78 on September 22. This suggests that while investors remain generally optimistic, the fervent greed seen earlier in the week has moderated.

    Technical Indicators Signal Cautious Optimism

    Technical analysis for Bitcoin reveals a generally bullish trend. Its price is currently above key moving averages, including the 20-day ($80,186), 50-day ($75,739), and 200-day ($71,038) simple moving averages. The price also sits above the middle Bollinger Band ($80,186), with the upper band pressure at $87,300. Bitcoin’s Relative Strength Index (RSI(14)) stands at 65.1. However, the Moving Average Convergence Divergence (MACD) indicator shows a bullish trend but with weakening momentum, hinting at potential consolidation.

    Ethereum’s technical indicators present a similar picture. The cryptocurrency is trading above its 20-day ($2,568), 50-day ($2,373), and 200-day ($2,099) SMAs. Its RSI(14) is at 63.9, and its price is above the middle Bollinger Band ($2,568), with the upper Bollinger Band pressure at $2,801. Like Bitcoin, Ethereum’s MACD indicates a bullish trend but with diminishing momentum.

    Altcoin Performance and Broader Influences

    Other cryptocurrencies have shown mixed performance. XRP experienced a 2.95% decline in the last 24 hours, trading at $1.5177, though it has seen a significant rebound from its recent low of $1.263. Solana (SOL) was trading at $120.82, down 0.56%. The Alpenglow upgrade in the Solana ecosystem is viewed as a positive development for SOL.

    Broader market influences, such as US Treasury yields and remarks from Federal Reserve officials, continue to play a role in shaping risk asset prices. Market participants remain divided on the future path of the Fed’s interest rate policies, contributing to the current market uncertainty.

    In summary, the crypto market is navigating a phase characterized by stable prices for major assets, but with underlying volatility evident in liquidation data and a slightly tempered investor sentiment. The technical indicators for Bitcoin and Ethereum suggest a bullish outlook, albeit with weakening momentum, reinforcing the need for a balanced approach to market analysis.

    Why This Matters

    The materials describe a narrow update: Bitcoin held above $84,300 and Ethereum stayed above $2,693. The future direction of the crypto market in the short term.

    Broader Context

    Source materials place the factual news in this context: Previous reports indicated higher liquidation amounts and a rising fear index.