Tag: مثبت

  • عرضه توکن JUMP توسط جامپر در لژیون همزمان با جدایی برای ساخت سوپر اپ مالی آنچین

    عرضه توکن JUMP توسط جامپر در لژیون همزمان با جدایی برای ساخت سوپر اپ مالی آنچین

    جومپر وارد فاز جدیدی از رشد به عنوان یک شرکت مستقل می‌شود

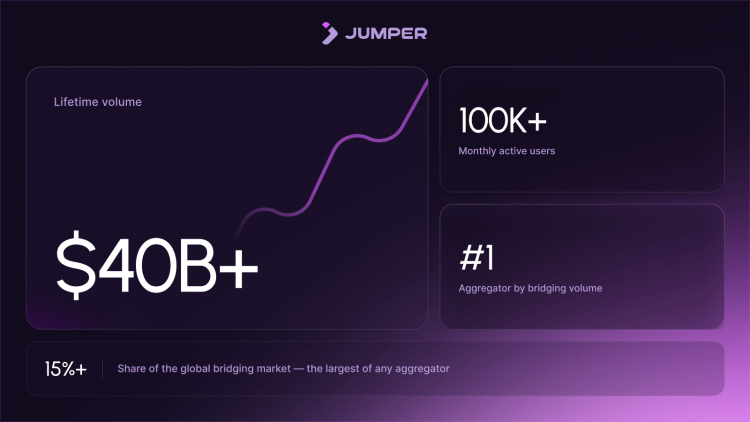
    جزایر ویرجین بریتانیا – ۲۸ سپتامبر ۲۰۲۶ – جومپر (Jumper)، یکی از اپلیکیشن‌های پیشرو مصرف‌کننده برای جابجایی و معامله دارایی‌ها در زنجیره (onchain)، امروز برنامه‌های خود را برای اولین فروش توکن JUMP از طریق Legion همزمان با مستقل شدن این شرکت اعلام کرد. جومپر تاکنون بیش از ۴۰ میلیارد دلار حجم تراکنش در طول عمر خود پردازش کرده، بیش از ۱۰۰ هزار کاربر فعال ماهانه دارد و به عنوان بزرگترین تجمیع‌کننده (aggregator) بر اساس حجم پل‌زنی (bridging) شناخته می‌شود.

    این شرکت که با ایجاد توزیع قابل توجه از طریق معاملات بین زنجیره‌ای (cross-chain) رشد کرده است، اکنون جاه‌طلبی خود را گسترش می‌دهد: تبدیل شدن به سوپر اپلیکیشن (super-app) برای امور مالی در زنجیره – مکانی واحد که کاربران بتوانند مبادله (swap)، پل‌زنی (bridge)، معامله قراردادهای آتی دائمی (perpetual futures)، دسترسی به سهام توکنیزه شده و سایر دارایی‌های دنیای واقعی، دسترسی به فرصت‌های سوددهی (yield opportunities) و در نهایت تعامل با هر دارایی موجود در زنجیره را تجربه کنند.

    مارکو یورینا، مدیرعامل جومپر، در این باره گفت: «پل‌زنی نقطه شروع جومپر بود و ما به بزرگترین تجمیع‌کننده بر اساس حجم پل‌زنی با بیش از ۱۵ درصد سهم بازار تبدیل شده‌ایم. با انتقال بیشتر دارایی‌های مالی به زنجیره، فرصت بسیار بزرگتر از پل‌زنی می‌شود. ما می‌خواهیم جومپر اپلیکیشنی باشد که کاربران هر زمان که بخواهند در زنجیره معامله، سرمایه‌گذاری یا ارزش منتقل کنند، آن را باز کنند.»

    جومپر پیش از این به حوزه‌های معاملاتی پیشرفته و دارایی‌های دنیای واقعی گسترش یافته است. بزرگترین محصول جدید این شرکت، Jumper Perps خواهد بود که پلتفرم‌های قرارداد آتی دائمی را در یک تجربه معاملاتی واحد تجمیع می‌کند و انتظار می‌رود در هفته‌های آینده راه‌اندازی شود. هر محصول جدید، منبع جدیدی از حجم تراکنش و درآمد را برای جومپر ایجاد می‌کند و در عین حال دلایل بیشتری را برای کاربران فعلی فراهم می‌آورد تا فعالیت‌های خود در زنجیره را در یک اپلیکیشن واحد متمرکز کنند.

    جومپر که در ابتدا در LI.FI توسعه یافته بود، اکنون قرار است به عنوان یک سرمایه‌گذاری مستقل با سرمایه، رهبری و نقشه راه اختصاصی از آن جدا شود. این دو شرکت رشد امور مالی در زنجیره را از دو سوی متفاوت پشته (stack) دنبال خواهند کرد: LI.FI به عنوان زیرساخت ارکستراسیون (orchestration infrastructure) و جومپر به عنوان اپلیکیشن مصرف‌کننده.

    فروش توکن JUMP و مدل مالکیتی جدید

    فروش از طریق Legion اولین بار است که جومپر سرمایه جمع‌آوری می‌کند. عواید حاصل از فروش توکن برای تسریع توسعه محصول، جذب کاربر و توزیع در میان مجموعه محصولات رو به رشد جومپر استفاده خواهد شد. راه‌اندازی توکن JUMP پس از فرآیند جمع‌آوری سرمایه به صورت جداگانه برنامه‌ریزی شده است.

    ساختار جمع‌آوری سرمایه، انتخاب اساسی در مورد چگونگی همسوسازی مالکیت و خلق ارزش توسط جومپر را منعکس می‌کند. جومپر دور تامین مالی سهام جداگانه‌ای را در کنار توکن JUMP برگزار نمی‌کند، که نشان‌دهنده تصمیمی آگاهانه برای همسوسازی ذینفعان کلیدی است. کاربران، مشارکت‌کنندگان و سرمایه‌گذاران دارایی یکسانی را در اختیار خواهند داشت.

    یورینا افزود: «ما معتقدیم که توکن باید تنها راه داشتن مالکیت و قرار گرفتن در معرض ارزشی باشد که توسط جومپر ایجاد می‌شود. نباید یک گروه سهامدار باشند و گروهی دیگر دارنده توکن. JUMP قرار است تنها راه مشارکت کاربران، مشارکت‌کنندگان و سرمایه‌گذاران در رشد جومپر باشد، بنابراین ارزشی که توسط جومپر ایجاد می‌شود با دارندگان توکن همسو خواهد بود.»

    وی ادامه داد: «رسیدن به اینجا به معنای مقابله با بسیاری از فرآیندها و تفکرات سنتی بوده است که هنوز توکن را چیزی جدا از کسب‌وکار زیربنایی تلقی می‌کنند. ما فکر می‌کنیم این مدل باید تغییر کند. اگر ارزهای دیجیتال در ایجاد اشکال جدید مالکیت جدی هستند، افرادی که از این کسب‌وکارها استفاده می‌کنند، از آن‌ها حمایت می‌کنند و آن‌ها را می‌سازند، باید بتوانند مستقیماً در ارزشی که به ایجاد آن کمک می‌کنند، مشارکت داشته باشند. ما می‌خواهیم جومپر در خط مقدم این تغییر باشد. ما معتقدیم مالکیت مبتنی بر توکن باید به یک استاندارد صنعتی تبدیل شود و ما می‌خواهیم به رهبری این تغییر کمک کنیم.»

    برای اطلاعات بیشتر، به وب‌سایت https://jumper.xyz/ مراجعه کنید.

    درباره جومپر

    جومپر سوپر اپلیکیشن امور مالی در زنجیره است که هر محصول و دارایی در زنجیره را زیر یک سقف واحد گرد هم می‌آورد. از طریق یک رابط کاربری واحد، کاربران می‌توانند مبادله، پل‌زنی، دسترسی به سوددهی، معامله قراردادهای آتی دائمی و کشف دارایی‌هایی از ارزهای اصلی دیجیتال و میم‌کوین‌ها گرفته تا سهام توکنیزه شده و سایر دارایی‌های دنیای واقعی را انجام دهند. جومپر پیچیدگی بلاک‌چین‌ها، پروتکل‌ها و پلتفرم‌های نقدینگی را انتزاع می‌کند تا تجربه‌ای ساده‌تر و متمرکز بر دارایی ایجاد کند. امروزه، جومپر بزرگترین تجمیع‌کننده بر اساس حجم پل‌زنی است و بیش از ۴۰ میلیارد دلار حجم تراکنش در طول عمر خود و بیش از ۱۰۰ هزار کاربر فعال ماهانه دارد.

  • ویتالیک: اتریوم بلاکچین نیست، کامپیوتر جهانی رمزنگاری است

    ویتالیک: اتریوم بلاکچین نیست، کامپیوتر جهانی رمزنگاری است

    وی‌تِک اتریوم را از بلاکچین به «کامپیوتر جهانی رمزنگاری» تبدیل می‌کند

    ویتالیک بوترین، هم‌بنیان‌گذار اتریوم، در مقاله‌ای جدید چشم‌انداز آینده این شبکه را ترسیم کرده و آن را از یک دفتر کل ساده به یک «کامپیوتر جهانی رمزنگاری» متحول می‌داند که با ترکیب اثبات‌های صفر دانش (ZK)، اثبات سهام (PoS) و اجزای غیرمتمرکز خارج از زنجیره، از ماهیت سنتی بلاکچین فاصله می‌گیرد. او پیش‌بینی می‌کند که هِگوتا (Hegota) آخرین «هارد فورک معمول» اتریوم خواهد بود و پس از آن، هر ارتقاء، تغییری کیفی محسوب می‌شود.

    بوترین در این مقاله می‌نویسد: «ممکن است به زودی کلمه «بلاکچین» دیگر برازنده اتریوم نباشد.» او با مقایسه وایت‌پیپر بیت‌کوین و مراحل تکامل اتریوم در سال‌های ۲۰۱۵، ۲۰۲۵ و ۲۰۳۰، توضیح می‌دهد که اتریوم در حال گذار از یک دفتر کل واحد به سیستمی پیچیده‌تر است.

    تکامل از دفتر کل به کامپیوتر جهانی

    بوترین بیان می‌کند: «ما اتریوم را «یک بلاکچین» می‌نامیم، گویی که ذاتاً با فناوری ساتوشی ناکاموتو در سال ۲۰۰۹ که بیت‌کوین را بنا نهاد، هم‌نوع است. در بسیاری از جهات، این دو شباهت دارند و حتی «اتریوم ساده‌شده» که طبق نقشه راه (Strawmap) ساخته می‌شود، ویژگی‌های اصلی بلاکچین را حفظ خواهد کرد. اما این فناوری در پانزده سال گذشته به طور چشمگیری تغییر کرده و در سه سال آینده نیز به تکامل خود ادامه خواهد داد. در آن زمان، توصیف شکل در حال تکامل اتریوم به عنوان سیستمی با ماهیت کاملاً متفاوت، منطقی خواهد بود.»

    اتریوم کنونی از محاسبات عمومی، اثبات سهام، کاربردهای اثبات صفر دانش و شبکه‌های لایه دوم برای مقیاس‌پذیری و حریم خصوصی برخوردار است. اتریوم آینده، قابلیت محاسباتی خود را بین مقیاس‌پذیری حداکثری و قابلیت عمومی کامل تنظیم خواهد کرد؛ از مدل‌های ساخت بلاک با مشارکت چندگانه بهره می‌برد، اثبات سهام آن بهینه‌سازی عمیقی یافته و اثبات‌های صفر دانش به صورت داخلی در پروتکل لایه پایه تعبیه شده و نقش اصلی را ایفا خواهند کرد.

    این مقاله به بررسی تفاوت‌های اساسی بین بلاکچین دهه ۲۰۱۰ و بلاکچین سال ۲۰۳۰ از منظر فنی و ویژگی‌های سیستمی قابل دسترس برای کاربران می‌پردازد.

    مقایسه وایت‌پیپر بیت‌کوین با تکامل اتریوم

    با بازگشت به وایت‌پیپر بیت‌کوین و تجزیه و تحلیل بند به بند آن، در مقایسه با تکامل اتریوم، رنگ زرد نمایانگر اتریوم در سال ۲۰۱۵، سبز برای سال ۲۰۲۵ و آبی برای سال ۲۰۳۰ است.

    نمودار زیر که بازطراحی معماری تراکنش از مقاله بیت‌کوین ناکاموتو است، مدل کلاسیک انتقال امضای زنجیره‌ای را نشان می‌دهد و طرح جدید را قادر به تجمیع امضاها در خارج از زنجیره و ارسال تنها یک رکورد به زنجیره می‌داند. همچنین، اثبات‌های صفر دانش اغلب جایگزین امضاهای سنتی می‌شوند.

    این نمودار، مکانیزم اثبات کار (PoW) بیت‌کوین را با اثبات سهام (PoS) اتریوم پس از سال ۲۰۲۲ مقایسه می‌کند. در گذشته، با تکرار مداوم nonce برای یافتن هش مطابق با شرایط، بلاک‌ها توسط یک مشارکت‌کننده منفرد تولید می‌شدند. اکنون، این مکانیزم به امضای اعتبارسنج‌ها تغییر یافته و در آینده، با استفاده از FOCIL، بلاک‌ها به صورت مشترک توسط نقش‌های مختلف ساخته خواهند شد. امضاها و اثبات‌های مربوط به تراکنش‌ها در استخر حافظه (mempool) تفکیک و تجمیع می‌شوند.

    این نمودار، فرآیند شش مرحله‌ای اجرای شبکه را از وایت‌پیپر بیت‌کوین استخراج کرده و نشان می‌دهد که طراحی اولیه فاقد قابلیت‌هایی مانند تجمیع استخر حافظه، ساخت بلاک توزیع‌شده و ناشناس‌سازی فرستنده است. در عین حال، بهبودهای PoS اتریوم و PeerDAS را توضیح می‌دهد: ساخت بلاک و انتخاب فورک از هم جدا شده‌اند، گره‌ها فقط نیاز به دانلود بخش کوچکی از بلاک دارند و با استفاده از اثبات‌های موازی، تأخیر در اجماع کاهش می‌یابد.

    این نمودار، طرح هرس درخت مرکل (Merkle Tree Pruning) مطرح شده در وایت‌پیپر بیت‌کوین را با استراتژی ذخیره‌سازی جدید اتریوم مقایسه می‌کند. بیت‌کوین می‌تواند تراکنش‌های خرج شده را حذف کند تا فضای دیسک را آزاد کند، در حالی که اتریوم آینده با جداسازی وضعیت (state) و تاریخچه، و با استفاده از اثبات‌های SNARK، ذخیره‌سازی را بیشتر کاهش می‌دهد. همچنین، ذخیره‌سازی وضعیت توزیع‌شده و بهینه‌سازی رسانه‌های ذخیره‌سازی متنوع را معرفی می‌کند.

    این نمودار، رویکرد حریم خصوصی مطرح شده در وایت‌پیپر بیت‌کوین را تفسیر می‌کند: ناشناس‌سازی صرفاً با کلید عمومی هویت را پنهان می‌کند اما مبلغ تراکنش را آشکار می‌سازد که با تحلیل داده‌های مدرن کافی نیست. ZK-SNARK، FOCIL و EIP-8288 می‌توانند حریم خصوصی قابل برنامه‌ریزی قوی‌تری ایجاد کنند، اما همچنان نیاز به حل مسائل مربوط به حریم خصوصی در پرس‌وجو و پخش شبکه وجود دارد.

    تقریباً هر فصل از وایت‌پیپر با تغییرات اساسی روبرو شده است. برای خلاصه‌سازی، این موارد در جدول زیر آورده شده است:

    تقریباً تمام ویژگی‌های اصلی که مفهوم بلاکچین را در بر می‌گیرند، یا به طور اساسی تغییر کرده‌اند یا در آستانه تحولات زیربنایی هستند:

    به قول دنیای هوش مصنوعی، تنها نتیجه‌گیری عینی و قابل اعتماد (خب، نکته اصلی): شبکه‌های رمزنگاری مدرن مانند اتریوم پس از ارتقاء ساده‌شده، به دلایل تاریخی عمدتاً «بلاکچین» نامیده می‌شوند. در واقع، این یک معماری ترکیبی است که دو سیستم را ادغام می‌کند:

    چه مقدار رمزنگاری در سیستم رمزنگاری پنهان شده است؟ مقایسه سال‌های ۲۰۰۹، ۲۰۲۰ و ۲۰۳۰

    رمزنگاری تنها حوزه کلیدی نیست. بهبود در اعتبارسنجی صوری، نظریه پایگاه داده، نظریه شبکه‌های P2P، نظریه اطلاعات و اقتصاد نیز به همان اندازه مهم هستند. اما این فناوری‌ها همگی با این منطق اساسی سازگار هستند: همه تلاش می‌کنند تا بلاک بعدی شامل اثبات کار معتبر را تولید کنند، یکی موفق به تولید آن می‌شود و آن را پخش می‌کند، و بقیه بلاک را دانلود کرده و دوباره اجرا می‌کنند و این چرخه تکرار می‌شود. اما تغییرات در سطح رمزنگاری کاملاً متفاوت است.

    این تغییرات برای کاربران چه معنایی دارد؟ مهم‌ترین نتیجه این است که ابعاد مصالحه‌ای که کاربران باید انجام دهند، به طور چشمگیری در حال تغییر است:

    هنگام توسعه برنامه‌ها، ساختار محاسباتی بسیار مهم می‌شود. در بلاکچین‌های ساده، یک تاپل همان یک تاپل است و یک واحد Gas همان یک واحد Gas. اما در معماری آینده: اگر تمام محاسبات را در یک تراکنش واحد که تجزیه آن دشوار است و به صورت متوالی اجرا می‌شود، قرار دهید، هزینه محاسبات معادل بسیار بیشتر خواهد بود. اما اگر محاسبات به وظایف مستقل، بسته‌بندی شده، قابل موازی‌سازی یا قابل برش از پیش تعیین شده تقسیم شوند، و بهتر است قبل از ورود تراکنش به بلاک نهایی، پیش‌پردازش انجام شود، هزینه به طور قابل توجهی کاهش می‌یابد. این امر انگیزه‌های توسعه‌دهندگان را تغییر می‌دهد و در طول زمان، معماری تمام برنامه‌های اتریوم به همین ترتیب تغییر خواهد کرد: در بلندمدت، ممکن است یک پارادایم برنامه‌نویسی جدید شکل بگیرد – فقط اطلاعات اصلی که تغییرات حالت غیرقابل تعویض و ترتیب اجرا را توصیف می‌کنند، در زنجیره قرار می‌گیرند و بقیه داده‌ها قبل از ورود به بلاک تجمیع می‌شوند.

    سازماندهی محاسبات به بلاکچین اجازه می‌دهد تا بر کار اصلی تمرکز کند.

    شاید مهم‌ترین تغییر این باشد: ویژگی غیرمتمرکز بودن شبکه دیگر صرفاً بار عملکردی نیست که برای امنیت و استحکام تحمل می‌شود؛ در برخی سناریوهای محدود، خود غیرمتمرکز بودن می‌تواند به یک مزیت عملکردی تبدیل شود. شبکه‌های غیرمتمرکز می‌توانند حجم عظیمی از داده‌ها را به صورت موازی ذخیره کنند؛ محاسبات زیادی را می‌توان به صورت موازی اجرا کرد و بسیاری از محاسبات مستقیماً در استخر حافظه تراکنش‌ها انجام می‌شوند. در برخی سناریوها، غیرمتمرکز بودن می‌تواند حریم خصوصی را نیز بهبود بخشد، زیرا تنها شبکه‌های غیرمتمرکز می‌توانند فراداده‌ها (مانند منبع داده و درخواست) را به طور مؤثر پنهان کنند.

    این چشم‌انداز اتریوم در اواسط دهه ۲۰۱۰ بود: غیرمتمرکز بودن نه تنها برای افزایش استحکام، بلکه برای افزایش مقیاس‌پذیری نیز مورد استفاده قرار گیرد. سیستم‌های متمرکز می‌توانند با تقسیم وظایف بین چندین مشارکت‌کننده، عملکرد را بهبود بخشند و بلاکچین‌ها نیز می‌توانند همین کار را انجام دهند. این ایده در آن زمان قابل اجرا نبود، زیرا نقطه ضعف اصلی مکانیزم اعتبارسنجی بود. پس از تقسیم وظایف، باید تأیید کنید که هر زیروظیفه به درستی اجرا شده است. طرح‌های اولیه سعی در حل این مشکل با استفاده از کمیته‌های نمونه‌گیری تصادفی داشتند، اما همگی با یک مانع روبرو شدند: اولاً، استقرار کمیته پیچیده و پرهزینه بود و تأخیر را به طور قابل توجهی افزایش می‌داد؛ ثانیاً، در صورت شکست کمیته، هیچ راه جبرانی وجود نداشت. امروزه، با تکیه بر رمزنگاری مدرن، این مشکل حل شده است و هزینه‌های اضافی این طرح به صورت ماهانه کاهش می‌یابد.

    یکی دیگر از حوزه‌های قابل توجه که غیرمتمرکز بودن می‌تواند عملکرد را بهبود بخشد، تأخیر است. تأخیر اتریوم هرگز نمی‌تواند با سرورهای متمرکز رقابت کند، اما زیرساخت‌های ساخته شده بر روی اتریوم می‌توانند این کار را انجام دهند.

    به طور کلی، ایجاد یک لایه واسط غیرمتمرکز قدرتمند (که خود بلاکچین نیست) بین کاربران و زنجیره اصلی، می‌تواند قابلیت‌های اتریوم را به شدت افزایش دهد بدون اینکه ویژگی‌های اصلی بلاکچین زیربنایی را مختل کند.

    در آینده‌ای دورتر، اتریوم ممکن است شاهد دور جدیدی از تحولات باشد – ابهام‌سازی برنامه‌ها (iO) ممکن است ظهور کند. هدف نهایی این حوزه: فناوری‌های ابهام‌سازی بالغ و قابل استفاده که بتوانند مصالحه بین حریم خصوصی و قابلیت عمومی را از بین ببرند. شما می‌توانید محاسبات کاملاً عمومی را با تعداد نامحدودی از مشارکت‌کنندگان (ناهمزمان) در یک فرم رمزگذاری شده کاملاً امن انجام دهید. حتی نسخه‌های ضعیف‌تر فناوری ابهام‌سازی نیز کاربردهای زیادی دارند، مانند استخرهای حافظه تراکنش‌های رمزگذاری شده. اما تمام نتایج مطرح شده در این مقاله، قبل از پیاده‌سازی این فناوری معتبر هستند.

    این همان کامپیوتر جهانی رمزنگاری است: اتریوم دیگر صرفاً یک دفتر کل نیست که توسعه‌دهندگان بتوانند وظایف محاسباتی و داده‌ها را در آن بنویسند و اجرا کنند؛ معماری جدید، بلاکچین، حریم خصوصی رمزنگاری و اعتبارسنجی رمزنگاری را با اجزای غیرمتمرکز قدرتمند خارج از زنجیره ادغام می‌کند.

    پیاده‌سازی کامل این طرح همچنان با چالش‌های فراوانی روبرو است. ایجاد اثبات‌های صفر دانش به اندازه کافی کارآمد و ایمن آسان نیست، اما این یک مسئله پیچیده بسته‌بندی شده است که در حال حاضر با ابزارهای هوش مصنوعی به طور گسترده بهینه‌سازی شده است. چالش‌های دشوارتر و پیچیده‌تر سیستمی، به احتمال زیاد مدیریت و دسترسی موازی به وضعیت انبوه است. در حال حاضر ایده‌های راه‌حل متعددی ظهور کرده‌اند، اما هنوز نیاز به پرداخت بیشتری دارند، به خصوص زمانی که درک بهتری از برنامه‌هایی که در آینده اجرا خواهند شد، پیدا کنیم.

    با بررسی نقشه راه (Strawmap)، هارد فورک هِگوتا که قرار است سال آینده راه‌اندازی شود، به احتمال زیاد آخرین «هارد فورک معمول» اتریوم خواهد بود. قابلیت‌ها و فناوری‌های آن برای توسعه‌دهندگان سال ۲۰۱۵ همچنان آشنا خواهد بود. پس از هِگوتا، تمام ارتقاءها شامل STARKهای بازگشتی، اعتبارسنجی صوری خودکار، الگوریتم‌های اجماع بهینه‌سازی شده و مقاوم‌سازی کامل سیستم در برابر کوانتوم خواهند بود. پیاده‌سازی PeerDAS نشان‌دهنده آغاز تحول اتریوم است: از یک بلاکچین صرف، به سیستمی با قابلیت‌های بسیار قدرتمندتر. پس از ارتقاء هِگوتا، این تحول به خط اصلی توسعه اتریوم تبدیل خواهد شد. هدف نهایی: ایجاد یک سیستم محاسباتی با امنیت بالا، که در مقایسه با نسل قبلی فناوری، ارزان‌تر، مقیاس‌پذیرتر و با حفاظت حریم خصوصی بهتر باشد. این، همان کامپیوتر جهانی رمزنگاری است.
  • رشد ۳۰۰ درصدی QNT: سپرده‌های بانکی در بلاکچین، فرصت‌های سرمایه‌گذاری طلایی

    رشد ۳۰۰ درصدی QNT: سپرده‌های بانکی در بلاکچین، فرصت‌های سرمایه‌گذاری طلایی

    Quant (QNT) در هفته گذشته حدود ۳۰۰ درصد افزایش یافته و به بالای ۲۷۰ دلار رسیده است. حجم معاملات ۲۴ ساعته آن نیز از ۶۰۰ میلیون دلار فراتر رفته است.

    کاتالیزور رشد

    کاتالیزور این رشد کاملاً مشخص است: در تاریخ ۲۴ سپتامبر، The Clearing House (TCH) اعلام کرد که Quant را به عنوان ارائه‌دهنده فناوری برای «برنامه پول روی زنجیره» (On-Chain Money Initiative) خود انتخاب کرده است. دو روز بعد (۲۶ سپتامبر)، هفت بانک بزرگ بریتانیایی (از جمله Barclays، HSBC و Lloyds) اولین تراکنش‌های پرداخت واقعی مشتریان برای سپرده‌های توکنیزه شده پوند انگلیس را از طریق پلتفرم Quant با موفقیت انجام دادند.

    TCH روزانه بیش از ۲ تریلیون دلار را تسویه و پایاپای می‌کند و شبکه پرداخت اصلی سیستم بانکی ایالات متحده، RTP (پرداخت آنی) و CHIPS (تسویه ناخالص بین بانکی) را اداره می‌کند. ۲۵ بانک اصلی ایالات متحده در این طرح مشارکت دارند و انتظار می‌رود این طرح در نیمه اول سال ۲۰۲۷ راه‌اندازی شود.

    Gilbert Verdian، بنیانگذار Quant، این همکاری را «گامی تعیین‌کننده در تحول پول قابل برنامه‌ریزی جهانی» توصیف کرده است.

    منطق پشت افزایش QNT

    برای درک منطق پشت افزایش ناگهانی QNT، ابتدا باید جایگاه Quant را درک کرد.

    Quant بلاک‌چین اختصاصی خود را ندارد. محصول اصلی آن، Overledger، یک لایه قابلیت همکاری است که امکان ارتباط و تبادل بین بلاک‌چین‌های مختلف و سیستم‌های قدیمی را فراهم می‌کند. در سناریوی سپرده‌های توکنیزه شده بانکی، Quant یک «لایه ارکستراسیون» را ارائه می‌دهد که فرآیندهای تسویه و پایاپای سپرده‌های توکنیزه شده را بین سیستم‌های بانکی مختلف هماهنگ می‌کند و در عین حال با مسیرهای پرداخت RTP و CHIPS موجود سازگار است.

    ارزش تجاری این نقش در این است که بانک‌ها نیازی به مهاجرت به یک زنجیره واحد ندارند؛ آنها می‌توانند پشته فناوری خود را انتخاب کنند و Quant به عنوان مترجم و هماهنگ‌کننده در این میان عمل می‌کند. این دلیل اصلی انتخاب Quant توسط TCH است، زیرا یک شبکه با مشارکت ۲۵ بانک نمی‌تواند از همه بخواهد از یک زنجیره واحد استفاده کنند.

    استقرار در بریتانیا از اثبات مفهوم به محیط عملیاتی منتقل شده است.

    تراکنش ۲۶ سپتامبر شامل سناریوی واقعی بازپرداخت وام مسکن بود که پس از تأیید انتقال مالکیت ملک، وجوه به طور خودکار آزاد شد. این نشان‌دهنده جهش سپرده‌های توکنیزه شده از «نمایش شبکه آزمایشی» به «پول واقعی مشتریان واقعی» است.

    سپرده‌های توکنیزه شده در مقابل استیبل‌کوین‌ها

    قبل از بررسی دارایی‌های مرتبط با این حوزه، باید یک مفهوم کلیدی را درک کرد: سپرده‌های توکنیزه شده و استیبل‌کوین‌ها دو چیز متفاوت هستند.

    USDC/USDT استیبل‌کوین‌هایی هستند که توسط موسسات غیربانکی صادر می‌شوند و توسط دارایی‌های ذخیره (اوراق قرضه خزانه، پول نقد و غیره) پشتیبانی می‌شوند. بین دارندگان USDC و صادرکننده، یک رابطه بازخرید وجود دارد، اما USDC سپرده بانکی نیست و تحت پوشش بیمه سپرده قرار نمی‌گیرد.

    سپرده‌های توکنیزه شده بدهی بانکی هستند که توسط بانک‌های تجاری تحت نظارت صادر می‌شوند، در ترازنامه بانک‌ها وجود دارند و تحت پوشش بیمه سپرده قرار می‌گیرند. «توکنیزه کردن» سپرده به معنای استفاده از بلاک‌چین برای ثبت و انتقال این بدهی بانکی است، اما ماهیت قانونی آن تغییری نمی‌کند: همچنان یک سپرده بانکی است.

    برای بانک‌ها، سپرده‌های توکنیزه شده جذابیت بیشتری نسبت به استیبل‌کوین‌ها دارند، زیرا باعث «جدا شدن سپرده‌ها» نمی‌شوند و وجوه در سیستم بانکی باقی می‌مانند، فقط روش تسویه تغییر می‌کند. به همین دلیل است که TCH (موسسه‌ای که متعلق به بانک‌هاست) به جای پذیرش استیبل‌کوین‌ها، بر ترویج سپرده‌های توکنیزه شده تمرکز کرده است.

    دارایی‌های مرتبط با حوزه «زیرساخت سپرده‌های توکنیزه شده بانکی»

    علاوه بر QNT، چندین دارایی دیگر نیز مستقیماً یا غیرمستقیم در حوزه «زیرساخت سپرده‌های توکنیزه شده بانکی» قرار دارند.

    Canton

    Canton یک بلاک‌چین سازمانی با حفظ حریم خصوصی است که توسط Digital Asset ساخته شده است. لیست شرکت‌کنندگان آن تقریباً کاتالوگ وال استریت است: DTCC، Goldman Sachs، BNY Mellon، Tradeweb، Deutsche Börse، HSBC، Broadridge، BNP Paribas، Visa.

    سپرده‌های توکنیزه شده JPMD از JPMorgan در Canton اجرا شده‌اند (راه‌اندازی در ژانویه ۲۰۲۶). DTCC قصد دارد اوراق قرضه خزانه ایالات متحده را در Canton توکنیزه کند. پلتفرم تسویه اوراق بهادار دیجیتال Deutsche Börse نیز بر روی Canton ساخته شده است.

    تفاوت کلیدی بین Canton و Quant: Quant یک «لایه قابلیت همکاری» بین سیستم‌های مختلف است، در حالی که Canton یک «شبکه معاملاتی سازمانی» یکپارچه است. اولی مترجم است، دومی پلتفرم.

    توکن CC در حال حاضر دارای ارزش‌گذاری کل (FDV) حدود ۵.۵ میلیارد دلار است و در رتبه ۲۴ قرار دارد. این توکن از مدل سوزاندن هزینه استفاده می‌کند؛ هزینه‌های تراکنش به دلار تعیین می‌شوند، با CC پرداخت می‌شوند و پس از پرداخت سوزانده می‌شوند. این بدان معناست که استفاده از شبکه مستقیماً عرضه CC را کاهش می‌دهد. اما عرضه کل CC نامحدود است و افزایش عرضه از طریق پاداش‌های اعتبارسنج‌ها و توسعه‌دهندگان برنامه به طور مداوم ادامه دارد. اینکه آیا کاهش عرضه می‌تواند بر افزایش عرضه غلبه کند، همان مسئله حسابی است که ZAMA با آن روبرو است.

    Canto

    Canto یک L1 سازگار با EVM در اکوسیستم Cosmos است که با عنوان «NeoFinance»، زیرساخت عمومی امور مالی غیرمتمرکز، معرفی می‌شود. طراحی اصلی آن «عناصر عمومی رایگان» است: صرافی غیرمتمرکز (DEX) بدون کارمزد، بازار وام‌دهی که از Compound v2 فورک شده است، و استیبل‌کوین NOTE.

    Canto از طریق Fortunafi و Hashnote، توکنیزاسیون دارایی‌های واقعی (RWA) را معرفی کرده و بازده اوراق قرضه خزانه ایالات متحده را به زنجیره آورده است. اما برخلاف جایگاه Quant/Canton که متوجه سیستم بانکی است، Canto بیشتر شبیه یک لایه دسترسی RWA است که برای بومیان DeFi طراحی شده است، نه زیرساخت تسویه بین بانکی.

    ارزش بازار CANTO بسیار کوچک است (در حد ده‌ها میلیون دلار) و نقدینگی محدودی دارد و نوسانات آن بسیار بالاست. این یک دارایی با بتا بالا در روایت RWA است و در سطح ریسک متفاوتی نسبت به QNT/CC قرار دارد.

    Chainlink (LINK)

    Chainlink، Data Streams، Proof of Reserve، NAVLink و CCIP را برای Canton فراهم می‌کند. Chainlink Labs به یک اعتبارسنج فوق‌العاده برای Canton Global Synchronizer تبدیل شده است. Chainlink همچنین در آزمایشی برای تسویه دارایی‌های توکنیزه شده توسط Swift، ارائه‌دهنده اصلی فناوری بوده است.

    LINK یک دارایی صرفاً «سپرده توکنیزه شده» نیست، اما هر گامی در جهت زنجیره‌ای کردن زیرساخت‌های بانکی، تقاضا برای اوراکل‌ها و پیام‌رسانی بین زنجیره‌ای را افزایش می‌دهد. LINK یک دارایی «فروش بیل» در این حوزه است.

    Ripple (XRP) و Stellar (XLM)

    XRP ریپل و XLM استلار مدت‌هاست که داستان «تسویه پرداخت‌های فرامرزی» را روایت می‌کنند. اما جایگاه آنها با زیرساخت سپرده‌های توکنیزه شده بانکی تفاوت‌های ظریفی دارد؛ XRP/XLM بیشتر به سمت «شبکه پرداخت جایگزین SWIFT» گرایش دارند، در حالی که Quant/Canton بیشتر به سمت «افزودن یک لایه تسویه بلاک‌چین به سیستم‌های موجود بانک‌ها» متمایل هستند. اولی جایگزینی است، دومی ارتقاء.

    با توجه به اینکه SEC اخیراً «معافیت نوآوری» را برای سهام توکنیزه شده صادر کرده و TCH Quant را انتخاب کرده است، مسیر مورد علاقه سیستم بانکی روشن‌تر می‌شود: استفاده از فناوری بلاک‌چین برای ارتقاء بانک‌ها، نه جایگزینی بانک‌ها با شبکه‌های رمزنگاری. این مسیر برای Quant/Canton مطلوب‌تر است و فشاری ضمنی بر روایت XRP/XLM وارد می‌کند.

  • ونگارد در اندیشه دومین کارخانه تراشه در سنگاپور؛ اولین کارخانه پیش از تولید کامل فروخته شد

    ونگارد در اندیشه دومین کارخانه تراشه در سنگاپور؛ اولین کارخانه پیش از تولید کامل فروخته شد

    ویس‌ام‌اس‌سی سنگاپور؛ در آستانه تولید انبوه، به دنبال توسعه دوم

    شرکت Vanguard International Semiconductor (VIS) هنوز به تولید انبوه کامل در اولین کارخانه خود در سنگاپور دست نیافته، اما در حال بررسی احداث کارخانه‌ای دیگر است. زمانی که تمام ظرفیت اولیه شما یک سال زودتر از موعد مقرر به فروش می‌رسد، این دیگر یک تصمیم نیست، بلکه یک مسئله ریاضی است.

    این شرکت وابسته به TSMC که یک سرمایه‌گذاری مشترک با NXP Semiconductors به نام VisionPower Semiconductor Manufacturing Company (VSMC) را اداره می‌کند، اولین تأسیسات تولید ویفر ۳۰۰ میلی‌متری خود را در تامپینز سنگاپور در تاریخ ۲۸ سپتامبر ۲۰۲۶ افتتاح کرد. این کارخانه در کمتر از دو سال ساخته شد.

    ظرفیت فاز اولیه که حدود ۴۴ هزار ویفر در ماه است، کاملاً رزرو شده است. انتظار می‌رود استفاده کامل از ظرفیت تا سال ۲۰۲۸، یک سال زودتر از پیش‌بینی‌های اولیه، محقق شود.

    لوه فنگ، رئیس هیئت مدیره VIS، در ماه مه ۲۰۲۶ به امکان توسعه اشاره کرده بود و خاطرنشان ساخت که تقاضا سریع‌تر از آنچه پیش‌بینی شده بود، در حال افزایش است. این شرکت اکنون در حال ارزیابی طرح‌هایی برای دومین کارخانه تولید ویفر در این کشور جزیره‌ای است.

    سرمایه‌گذاری در تأسیسات اول حدود ۶.۷ میلیارد دلار بود که در واقع کمتر از برآورد اولیه ۷.۸ میلیارد دلاری است. این کاهش ۱.۱ میلیارد دلاری نشان‌دهنده تغییر استراتژیک در تمرکز تأسیسات، از جمله تغییر به سمت ادغام تولید اینترپوزرهای سیلیکونی با مجوز TSMC با استفاده از فناوری ۳۰-۴۰ نانومتری است.

    اینترپوزرهای سیلیکونی، بافت اتصال‌دهنده در بسته‌بندی پیشرفته تراشه، به‌ویژه برای کاربردهای هوش مصنوعی هستند. آن‌ها را می‌توان به عنوان بردهای مدار پیچیده‌ای در نظر گرفت که به چندین تراشه اجازه می‌دهند تا در یک بسته واحد با یکدیگر ارتباط برقرار کنند.

    این کارخانه تراشه‌های تخصصی با ابعاد ۱۳۰ تا ۴۰ نانومتر را پردازش می‌کند. این‌ها تراشه‌های پیشرفته‌ای نیستند که تیتر خبرها را به خود اختصاص می‌دهند. آن‌ها ابزارهای کارآمدی هستند که سیستم‌های ترمز خودرو، تجهیزات صنعتی و لایه‌های بسته‌بندی را که تراشه‌های پیشرفته هوش مصنوعی را ممکن می‌سازند، تغذیه می‌کنند.

    TSMC ۲۷ درصد از سهام VIS را در اختیار دارد. این پروژه تاکنون حدود ۱۶۰۰ شغل ایجاد کرده است. انتظار می‌رود کارخانه دوم نیز به طور مشابه باعث افزایش اشتغال شود.

    تولید انبوه در کارخانه اول برای سه ماهه اول سال ۲۰۲۷ هدف‌گذاری شده است. سرعت پیشرفت این مرحله و اینکه آیا تقاضای پیش‌بینی‌شده که سرمایه‌گذاری را توجیه کرده است، تأیید می‌شود، احتمالاً جدول زمانی هرگونه اعلامیه برای تأسیسات دوم را تعیین خواهد کرد.

  • کره جنوبی در پی معاملات ین ژاپن دیجیتال با چهار برابر ارزش، بازارسازان ارز دیجیتال را بررسی می‌کند

    کره جنوبی در پی معاملات ین ژاپن دیجیتال با چهار برابر ارزش، بازارسازان ارز دیجیتال را بررسی می‌کند

    بازنگری در قوانین کره جنوبی؛ بازارسازی ارزهای دیجیتال در کانون توجه

    قوانین فعلی کره جنوبی عملاً فعالیت بازارسازی در بازار ارزهای دیجیتال را محدود کرده است، اما رگولاتورها پس از جهش ناگهانی JPYC در صرافی Upbit در ماه جاری، در حال بازنگری در این رویکرد هستند.

    کمیسیون خدمات مالی کره جنوبی (FSC) اعلام کرده است که در حال بررسی معرفی سیستم بازارسازی برای دارایی‌های دیجیتال است. این تصمیم پس از آن اتخاذ شد که یک استیبل‌کوین مرتبط با ارزش ین ژاپن، در اوایل ماه جاری در یکی از صرافی‌های اصلی ارز دیجیتال کره جنوبی، تا چهار برابر ارزش اسمی خود معامله شد.

    صرافی ارز دیجیتال Upbit در تاریخ ۱۷ سپتامبر، معاملات JPYC، استیبل‌کوینی با پشتوانه ین، را آغاز کرد. قیمت این ارز در ابتدای معاملات ۱۲ وون کره جنوبی بود، اما تنها پس از یک ساعت به ۳۷.۶ وون رسید که بیش از چهار برابر ارزش بازار آن محسوب می‌شود. این جهش قیمتی به نقدینگی محدود در صرافی Upbit نسبت داده شد.

    یو یونگ-جون، مدیر سیاست‌گذاری مالی دیجیتال در FSC، در کنفرانسی در سئول اظهار داشت: «ما همچنین نیاز به معرفی سیستم‌هایی مانند فعالیت‌های بازارسازی را برای افزایش کارایی و ثبات چشم‌انداز دارایی‌های دیجیتال بررسی خواهیم کرد. همچنین انتقاداتی مبنی بر ضرر کاربران ناشی از افزایش قیمت پس از لیست شدن JPYC مطرح شده است، بنابراین تقاضا برای انضباط در این حوزه در حال گسترش است.»

    قانون حفاظت از کاربران دارایی‌های مجازی کره جنوبی در حال حاضر هیچ‌گونه معافیتی برای بازارسازی از مفاد مربوط به دستکاری بازار در نظر نگرفته است و این امر مانع از ارائه نقدینگی توسط بازارسازان در بازارهای ارز دیجیتال می‌شود. اظهارات اخیر یو یونگ-جون نشان می‌دهد که FSC ممکن است در حال بازنگری در این تصمیم باشد.

    پیش از این نیز، دانشگاهیان کره جنوبی در مورد معافیت بازارسازان بحث کرده بودند. در مقاله‌ای در سال ۲۰۲۴ که در مجله حقوق سئول منتشر شد، لی مین جونگ، پژوهشگر KB Securities، بیان داشت که رگولاتورها در آن زمان اجازه بازارسازی ارزهای دیجیتال را نمی‌دادند، زیرا این امر می‌توانست مصداق دستکاری بازار تلقی شود. در حالی که لی استدلال می‌کرد که معرفی بازارسازان به دلیل نگرانی‌های مربوط به دستکاری، زودرس است، اما اشاره کرد که رگولاتورها می‌توانند پس از باثبات‌تر شدن بازار، معافیتی را در نظر بگیرند.

    پژوهشگران مدت‌ها پیش از حادثه اخیر JPYC، خواستار چارچوب رسمی بازارسازی بودند. مقاله‌ای از یون‌یانگ چوی از مرکز تحقیقات Korbit استدلال می‌کرد که بازار داخلی ارزهای دیجیتال به دلیل عدم وجود سیستم رسمی بازارساز، با «مشکلات جدی نقدینگی» مواجه بوده است که منجر به اختلاف قیمت و نوسانات بالا شده است. این مقاله، پرمیوم کیمچی را به عنوان نمونه‌ای از ناکارآمدی در بازار ارز دیجیتال کره جنوبی ذکر کرده بود.

    معرفی احتمالی سیستم بازارسازی در حالی صورت می‌گیرد که کره جنوبی در تلاش برای ایجاد یک چارچوب نظارتی گسترده‌تر برای صنعت ارز دیجیتال خود است.

    FSC در ماه جولای اعلام کرد که قصد دارد قانون اساسی دارایی‌های دیجیتال را برای پوشش استیبل‌کوین‌ها و بازار گسترده‌تر ارزهای دیجیتال، از جمله قوانینی برای کسب‌وکارهای دارایی دیجیتال، صرافی‌ها، افشاگری‌ها و کنترل‌های داخلی، معرفی کند.

    با این حال، قانون‌گذاران هنوز باید چندین جنبه کلیدی این قانون‌گذاری را، از جمله قوانین حاکم بر صادرکنندگان استیبل‌کوین با پشتوانه وون، نهایی کنند.

  • بایننس از ایردراپ اسپیس‌ایکس برای دارندگان مارس‌کوین و ایردراپ اینوسکو کیوای‌کیوای برای دارندگان نیولای پشتیبانی می‌کند

    بایننس از ایردراپ اسپیس‌ایکس برای دارندگان مارس‌کوین و ایردراپ اینوسکو کیوای‌کیوای برای دارندگان نیولای پشتیبانی می‌کند

    توزیع پاداش‌ها

    پاداش‌ها شامل دو بخش خواهند بود:

    پاداش‌های ایردراپ آن-چین (On-chain Airdrop Rewards): بایننس توکن‌های ایردراپ SPCXB و QQQB را که توسط پروژه‌های مربوطه به صورت آن-چین تخصیص داده شده‌اند، به ترتیب به دارندگان MARSCOIN و 牛来 توزیع خواهد کرد.

    پاداش‌های پلتفرم بایننس (Binance Platform Rewards): بایننس ۳۰ درصد از کارمزدهای معاملات اسپات MARSCOIN و 牛来 را به عنوان پاداش اضافی تخصیص خواهد داد که تا اطلاع ثانوی به ترتیب به صورت SPCXB و QQQB به دارندگان MARSCOIN و 牛来 توزیع می‌شود.

    هر دو بخش پاداش از روش محاسبه نگهداری معتبر یکسانی استفاده خواهند کرد.

    زمان اسنپ‌شات

    بایننس در طول هر ماه تقویمی، روزانه یک اسنپ‌شات تصادفی از دارایی‌های MARSCOIN و 牛来 کاربران خواهد گرفت.

    آستانه نگهداری و محاسبه

    تنها دارایی‌های روزانه‌ای که بیش از ۱۰,۰۰۰ توکن باشند، به عنوان دارایی معتبر برای هر توکن محسوب خواهند شد.

    دارایی معتبر ماهانه هر کاربر برای هر توکن، مجموع دارایی‌های معتبر روزانه آن توکن در طول ماه خواهد بود. پاداش‌های ماهانه بر اساس نسبت دارایی معتبر هر کاربر به کل دارایی‌های معتبر تمامی کاربران واجد شرایط برای آن توکن توزیع خواهد شد.

    دارایی‌های MARSCOIN و 牛来 به صورت جداگانه محاسبه خواهند شد.

    حساب‌های مشمول اسنپ‌شات

    اسنپ‌شات‌ها شامل دارایی‌ها و بدهی‌های MARSCOIN و 牛来 در حساب‌های اسپات (Spot Accounts)، حساب‌های تامین مالی (Funding Accounts)، حساب‌های مارجین (Margin Accounts) و حساب‌های ساده کسب درآمد انعطاف‌پذیر (Simple Earn Flexible Accounts) خواهند بود. سود پرداخت نشده MARSCOIN و 牛来 در این محاسبه لحاظ نخواهد شد.

    توکن‌های MARSCOIN و 牛来 که در زمان اسنپ‌شات در انتظار واریز یا برداشت باشند، در موجودی کاربر محسوب نخواهند شد.

    بدهی‌های MARSCOIN و 牛来 از وام‌های مارجین یا وام‌های کریپتو برای ایردراپ واجد شرایط نخواهند بود.

    کاربرانی که دارای خالص بدهی MARSCOIN یا 牛来 در وام‌های مارجین یا وام‌های کریپتو باشند، موظف به بازگرداندن مقدار معادل SPCXB یا QQQB ایردراپ شده خواهند بود.

    دارایی‌های MARSCOIN و 牛来 در Binance Alpha در اسنپ‌شات ایردراپ لحاظ نخواهند شد.

    توزیع

    محاسبه دارایی‌های واجد شرایط از سپتامبر ۲۰۲۶ آغاز خواهد شد و اولین توزیع در اوایل اکتبر ۲۰۲۶ انجام می‌شود.

    هر دو بخش پاداش در یک چرخه ماهانه توزیع خواهند شد و تا ابتدای ماه بعد به طور کامل توزیع خواهند گردید.

    کاربران می‌توانند سوابق پاداش خود را از طریق پورتال ایردراپ بایننس (Binance Airdrop Portal) مشاهده کنند.

    واریز و برداشت توکن‌های MARSCOIN و 牛来 تحت تأثیر قرار نخواهند گرفت.

    برای قوانین ایردراپ مربوط به دارایی‌ها در Binance Alpha، لطفاً به اطلاعیه مربوطه در Binance Alpha مراجعه کنید.

    بایننس تمامی الزامات فنی را برای کاربران درگیر در این رویداد بر عهده خواهد داشت.

    کاربران برای واجد شرایط بودن در ایردراپ باید احراز هویت حساب (KYC) را تکمیل کرده و همچنین از حوزه قضایی مجاز باشند.

    واجد شرایط بودن برای دریافت پاداش مشمول محدودیت‌های محصول و حوزه قضایی قابل اجرا است، از جمله اینکه آیا کاربر واجد شرایط دسترسی به bStocks در بایننس است یا خیر؛ لطفاً به سوالات متداول (FAQ) مراجعه کنید.

    کاربران می‌توانند برای اطلاعات بیشتر به اطلاعیه MarsCoin و اطلاعیه 牛来 مراجعه کنند.

    بایننس حق تنظیم یا خاتمه دادن به پاداش‌های پلتفرم را برای خود محفوظ می‌دارد و هرگونه تغییری به طور جداگانه اعلام خواهد شد.

    توجه: ممکن است در نسخه ترجمه شده این مقاله اصلی به زبان انگلیسی مغایرت‌هایی وجود داشته باشد. لطفاً در صورت بروز هرگونه مغایرت، به نسخه اصلی برای دریافت آخرین یا دقیق‌ترین اطلاعات مراجعه کنید.

    ۲۰۲۶-۰۹-۲۸

  • بایننس والت: پرداخت کارمزد شبکه با USDT در چهار بلاکچین اصلی

    بایننس والت: پرداخت کارمزد شبکه با USDT در چهار بلاکچین اصلی

    یکی از آزاردهنده‌ترین مشکلات دنیای ارزهای دیجیتال، راهکار جدیدی پیدا کرده است. کیف پول بایننس (Binance Wallet) اکنون USDT را به عنوان هزینه کارمزد شبکه (gas fees) در بلاکچین‌های BNB Smart Chain، اتریوم (Ethereum)، سولانا (Solana) و ترون (TRON) می‌پذیرد. این بدان معناست که کاربران دیگر نیازی به انباشت توکن‌های بومی هر شبکه برای جابجایی دارایی‌های خود ندارند.

    راهکار جدید برای پرداخت کارمزد شبکه

    قابلیت پرداخت کارمزد شبکه با USDT در کیف پول بایننس، پرداخت‌های زیربنایی را به نیابت از کاربر انجام می‌دهد و به جای توکن بومی، معادل هزینه را از موجودی USDT کسر می‌کند. به عنوان مثال، کاربرانی که دارایی‌های TRC-20 را در شبکه ترون جابجا می‌کنند، دیگر نیازی به نگهداری توکن TRX برای انجام این تراکنش‌ها ندارند.

    طبق پرسش‌های متداول (FAQ) بایننس که در تاریخ ۲۵ سپتامبر ۲۰۲۶ به‌روزرسانی شده است، شبکه‌های پشتیبانی شده به صراحت ذکر شده‌اند و این قابلیت هم برای انتقال USDT و هم برای تراکنش‌های مربوط به سایر توکن‌ها در این بلاکچین‌ها اعمال می‌شود.

    مشوق ویژه برای شبکه ترون

    پیاده‌سازی این قابلیت در شبکه ترون با یک مشوق اضافی همراه است. بایننس یک دوره تبلیغاتی محدود را اعلام کرده است که از ۲۳ سپتامبر تا ۲۲ دسامبر ۲۰۲۶ ادامه خواهد داشت. در طول این دوره، تراکنش‌های واجد شرایط در شبکه ترون مشمول صفر کارمزد شبکه خواهند بود. سازمان TRON DAO نیز از این تبلیغات حمایت می‌کند.

    پس از ۲۲ دسامبر، کارمزد استاندارد برای تراکنش‌های ترون به ۱ USDT برای هر تراکنش کاهش خواهد یافت.

    کیف پول بایننس بخشی از اکوسیستم بایننس است که توزیع داخلی آن را تضمین می‌کند. کاربرانی که در حال حاضر USDT در بایننس دارند، مسیری مستقیم برای استفاده از این قابلیت بدون نیاز به انتقال وجوه، راه‌اندازی کیف پول‌های جدید یا یادگیری رابط‌های کاربری جدید خواهند داشت.

    کارمزد ثابت ۱ USDT پس از دوره تبلیغاتی نیز بایننس را در موقعیتی قرار می‌دهد تا با گزینه‌های متمرکز رقابت کند. اگر ارسال USDT در بلاکچین از طریق کیف پول بایننس هزینه‌ای قابل پیش‌بینی معادل ۱ USDT داشته باشد، این رقمی است که کاربران می‌توانند مستقیماً با کارمزدهای برداشت در صرافی‌های متمرکز مقایسه کنند.

  • ویتالیک بوترین: فورک “هگوتا” آخرین فورک “عادی” اتریوم خواهد بود

    ویتالیک بوترین: فورک “هگوتا” آخرین فورک “عادی” اتریوم خواهد بود

    ویتالیک بوترین، هم‌بنیان‌گذار اتریوم، اعلام کرد که ارتقای «هگوتا» (Hegotá) ممکن است آخرین فورک «عادی» شبکه اتریوم باشد و پس از آن، توسعه به سمت فناوری‌هایی از جمله STARKهای بازگشتی، تأیید رسمی خودکار، اجماع بهینه‌شده و رمزنگاری مقاوم در برابر کوانتوم سوق پیدا کند.

    آغاز دوران جدید اتریوم

    بوترین روز یکشنبه اظهار داشت که ارتقای «هگوتا»، که برای سال ۲۰۲۷ برنامه‌ریزی شده است، احتمالاً آخرین به‌روزرسانی خواهد بود که ویژگی‌ها و فناوری‌های آن همچنان برای فردی آشنا با اتریوم در سال ۲۰۱۵ قابل تشخیص است.

    او گفت که «پی‌ئی‌دی‌ای‌اس» (PeerDAS)، که به نودها اجازه می‌دهد در دسترس بودن داده‌ها را با نمونه‌برداری از بخش‌هایی از داده‌ها به جای دانلود کامل آن‌ها تأیید کنند، آغازگر گذار اتریوم «از صرفاً یک بلاکچین به چیزی بسیار قدرتمندتر» بوده است.

    بوترین این گذار را تکامل اتریوم به سمت «یک کامپیوتر جهانی رمزنگاری‌شده» توصیف کرد که فراتر از مدلی است که در آن نودها صرفاً تراکنش‌ها را دانلود و دوباره اجرا می‌کنند و به سمت معماری‌ای حرکت می‌کند که بلاکچین‌ها را با تأیید رمزنگاری، حریم خصوصی و اجزای غیرمتمرکز خارج از زنجیره ترکیب می‌کند.

    این تغییر می‌تواند نحوه ساخت برنامه‌های اتریوم را با انتقال بیشتر محاسبات به خارج از زنجیره، در حالی که لایه پایه برای تأیید نتایج، تسویه تراکنش‌ها و حفظ دسترسی به وضعیت مشترک درون زنجیره استفاده می‌شود، دگرگون کند.

    اظهارات بوترین بحث‌هایی را در مورد میزان محاسبات و وضعیت که در نهایت باید خارج از زنجیره منتقل شود، و اینکه اتریوم خود باید در حین تکامل شبکه، چه مواردی را مستقیماً مدیریت کند، برانگیخت.

    مزایا و چالش‌های انتقال

    بارنابه مونو، پژوهشگر اتریوم، گفت که انتقال محاسبات به خارج از زنجیره، همراه با تعهد و اثبات نتایج در زنجیره، می‌تواند حجم کار مورد نیاز شبکه را به طور قابل توجهی کاهش دهد و نودهای سبک‌تر را امکان‌پذیر سازد.

    با این حال، مونو استدلال کرد که یک «کامپیوتر جهانی» همچنان باید سوابق مهمی را که برنامه‌هایش به آن‌ها متکی هستند، مستقیماً در زنجیره نگه دارد. او گفت که این کار به کاربران اجازه می‌دهد تا آنچه را که اتفاق می‌افتد ببینند و مستقیماً با برنامه‌ها تعامل داشته باشند، بدون اتکا به سرورهای خارجی یا واسطه‌ها.

    یک مفسر ناشناس با نام مستعار «کریپتوگرافیک» (Cryptographic) گفت که این معماری می‌تواند دامنه کاربرد برنامه‌های مالی غیرمتمرکز (DeFi) را گسترش دهد و اجازه دهد محاسبات پیچیده‌تر خارج از قراردادهای هوشمند انجام شود، در حالی که اتریوم اطمینان حاصل می‌کند که تراکنش‌های حاصل با قوانین پروتکل مطابقت دارند.

    کریپتوگرافیک وام‌دهی DeFi را به عنوان یک نمونه ذکر کرد، جایی که تجزیه و تحلیل وثیقه، مسیریابی تصفیه، یا تطبیق وام‌گیرندگان و وام‌دهندگان می‌تواند قبل از اینکه اتریوم نتیجه را تأیید و تسویه کند، خارج از زنجیره رخ دهد.

    گابریل شپیرو، وکیل حوزه رمزارز، در مورد میزان تقاضا برای سیستم‌های مبتنی بر اثبات در مقایسه با مدل‌های سنتی مبتنی بر اعتماد ابراز تردید کرد. او گفت که بسیاری از خدمات مالی موجود به شهرت، مقررات و اجرای قانونی متکی هستند تا تأیید مداوم رمزنگاری.

  • هفته‌ای سرنوشت‌ساز در انتظار ریپل با نزدیک شدن به رأی‌گیری حیاتی نزدک

    هفته‌ای سرنوشت‌ساز در انتظار ریپل با نزدیک شدن به رأی‌گیری حیاتی نزدک

    سهامداران شرکت Armada Acquisition Corp. II در تاریخ ۳۰ سپتامبر درباره ترکیب تجاری پیشنهادی خود رأی خواهند داد تا مشخص شود آیا Evernorth به شرکت بعدی مرتبط با ارزهای دیجیتال تبدیل خواهد شد که عمومی می‌شود.

    گامی مهم به سوی عرضه عمومی

    تأیید احتمالی، آخرین مانع بزرگ را پیش از آنکه شرکت خزانه داری متمرکز بر XRP بتواند تحت نماد XRPN در بورس معامله شود، برطرف خواهد کرد.

    استقبال جامعه ریپل

    تحلیلگران محبوب ارزهای دیجیتال، به ویژه آن‌هایی که تمایل آشکاری به ریپل و توکن بومی آن دارند، مدت‌هاست که حرکت Evernorth را ستایش کرده‌اند. BankXRP یکی از این حامیان است. آن‌ها اخیراً رأی‌گیری پیش رو را برجسته کرده و اشاره کرده‌اند که این شرکت عملاً «تنها یک رأی تا عرضه عمومی یک شرکت خزانه داری متمرکز بر XRP در نزدک (Nasdaq) فاصله دارد». این تمایز اهمیت دارد زیرا Evernorth برای فعالیت به عنوان یک صندوق منفعل XRP طراحی نشده است.

    استراتژی Evernorth

    در عوض، این شرکت قصد دارد توکن فرامرزی را در سراسر اکوسیستم، از جمله از طریق استراتژی‌های سودآوری، مشارکت در زیرساخت‌ها و فعالیت‌های بازارهای سرمایه، نگهداری و به طور فعال مستقر کند. هدف اعلام شده این است که مقدار کوین‌های نمایندگی شده توسط هر سهم در طول زمان افزایش یابد.

    جایگاه Evernorth در بازار

    Evernorth در حال حاضر حدود ۴۷۳ میلیون XRP را در اختیار دارد و این امر آن را به یکی از بزرگترین دارندگان شرکتی قابل شناسایی این دارایی تبدیل می‌کند. در صورت نهایی شدن ادغام، آن خزانه داری عملاً از طریق سهام قابل معامله عمومی در ایالات متحده قابل دسترسی خواهد بود، به جای اینکه سرمایه‌گذاران مجبور باشند خودشان توکن را خریداری، نگهداری و مدیریت کنند.

    تسهیل دسترسی برای سرمایه‌گذاران

    وینسنت ون کد (Vincent Van Code)، یکی دیگر از اعضای محبوب جامعه XRP Army، اخیراً استدلال کرده است که مالکیت مستقیم ارز دیجیتال همچنان برای موسسات بزرگ از نظر عملیاتی دشوار است، زیرا آن‌ها باید با مسائل مربوط به نگهداری، انطباق، حسابرسی، بیمه و کنترل‌های داخلی دست و پنجه نرم کنند. در مقابل، جایگزین‌هایی مانند Evernorth می‌توانند مسیری ساده‌تر برای سرمایه‌گذارانی که به دنبال قرار گرفتن در معرض XRP بدون ساختن زیرساخت‌های لازم هستند، فراهم کنند.

    توییت وینسنت ون کد

    چند سال پیش، SEC ریپل را به دلیل ادعای اینکه XRP یک اوراق بهادار است، تحت پیگرد قانونی قرار داد.
    امروز، @evernorthxrp به دنبال تأییدیه برای فهرست عمومی خود به عنوان اولین شرکت دارنده XRP است.
    و مردم هنوز نسبت به ارزهای دیجیتال خوش‌بین نیستند. جای تعجب نیست که ۹۰٪ مردم از چک حقوقی به چک حقوقی دیگر زندگی می‌کنند.

    تأمین مالی اضافی

    CryptoPotato پیشتر گزارش داده بود که Evernorth موافقت کرده است تا ۳۰ میلیون دلار دیگر از طریق اوراق قرضه قابل تبدیل senior PIK با بهره ۴٪ که در سال ۲۰۳۱ سررسید می‌شوند، جذب کند. نکته اینجاست که این تأمین مالی تنها پس از تأیید و رسمی شدن ترکیب تجاری Evernorth با Armada II در دسترس خواهد بود.

    اهداف استفاده از وجوه

    این وجوه در نهایت می‌تواند برای خرید XRP اضافی و سایر فعالیت‌ها در اکوسیستم گسترده‌تر ریپل مورد استفاده قرار گیرد. این تأمین مالی ۳۰ میلیون دلاری علاوه بر بیش از ۱ میلیارد دلار وجوه ناخالص است که پیش از این از سرمایه‌گذارانی از جمله ریپل، SBI Holdings، Pantera Capital، Kraken و Arrington Capital تأمین شده بود.

  • مطالعه سه‌ساله: کاربران جوبیتر اولترا کمتر طعمه حملات ساندویچی می‌شوند

    مطالعه سه‌ساله: کاربران جوبیتر اولترا کمتر طعمه حملات ساندویچی می‌شوند

    حملات ساندویچی در شبکه سولانا به یک اپیدمی تمام‌عیار تبدیل شده است و طی سه سال گذشته ۲۸ میلیون مورد از آن‌ها ثبت شده است. با این حال، طبق اولین مطالعه آکادمیک چندساله در مورد حملات محافظت‌شده جریان سفارش در بلاکچین‌های اصلی، به نظر می‌رسد معامله‌گرانی که از Jupiter Ultra استفاده می‌کنند، به طور قابل توجهی کمتر قربانی این حملات می‌شوند.

    مطالعه‌ای در مورد حملات ساندویچی

    این تحقیق با عنوان «هیچ جا برای پنهان شدن وجود ندارد: تحلیلی بر حملات ساندویچی جریان سفارش محافظت‌شده» در تاریخ ۲۳ سپتامبر ۲۰۲۶ در arXiv منتشر شد و توسط پژوهشگرانی از Category Labs، ETH Zurich، Flashbots و دانشگاه لیسبون انجام شده است. این مطالعه فعالیت حملات ساندویچی را در بلاکچین‌های Ethereum، Solana، Tron، Base، Arbitrum و Monad تجزیه و تحلیل کرد و نتایج آن نشان می‌دهد که انتخاب‌های طراحی در سطح برنامه، تفاوت چشمگیری در میزان بهره‌برداری از کاربران ایجاد می‌کند.

    حمله ساندویچی زمانی رخ می‌دهد که یک ربات، تراکنش در انتظار شما را شناسایی کرده، یک سفارش خرید درست قبل از سفارش شما ثبت می‌کند تا قیمت را افزایش دهد و سپس بلافاصله پس از اجرای معامله شما با قیمت تورم‌یافته، آن را می‌فروشد. در نتیجه، شما اجرای بدتری دریافت می‌کنید و ربات مابه‌التفاوت را به جیب می‌زند.

    معماری سولانا و آسیب‌پذیری‌ها

    معماری سولانا آن را به زمینه‌ای حاصلخیز برای این نوع بهره‌برداری تبدیل کرده است. کارمزدهای پایین تراکنش به ربات‌ها اجازه می‌دهد تا حملات ساندویچی را با هزینه کم و در مقیاس وسیع انجام دهند، در حالی که قابلیت مشاهده ممپول (mempool) اطلاعات لازم را برای پیش‌دستی در معاملات به آن‌ها می‌دهد.

    نسبت اضافه در حملات ساندویچی

    این مطالعه از معیاری به نام «نسبت اضافه» (excess ratio) برای اندازه‌گیری میزان قربانی شدن کاربران هر برنامه در حملات ساندویچی نسبت به یک خط پایه استفاده کرد. Jupiter Ultra به طور کلی نسبت اضافه ۰.۷ را ثبت کرد، به این معنی که کاربران آن کمتر از حد انتظار آماری مورد حمله ساندویچی قرار گرفته‌اند. در سناریوهای تک قربانی، این نسبت به ۲.۰ افزایش یافت که همچنان به طور قابل توجهی کمتر از رقبا بود.

    در مقابل، سایر پایانه‌های معاملاتی سولانا عملکرد ضعیف‌تری داشتند. Axiom نسبت ۱۸.۹، Photon نسبت ۱۱.۱ و BullX و GMGN نیز نسبت‌هایی بیش از ۱۰ را ثبت کردند.

    ویژگی‌های حفاظتی Jupiter Ultra

    Jupiter این اختلاف را به Ultra V3 نسبت می‌دهد که در تاریخ ۱۷ اکتبر ۲۰۲۵ راه‌اندازی شد و چندین ویژگی حفاظتی را معرفی کرد. مسیریابی خصوصی جزئیات تراکنش را تا زمان اجرا پنهان نگه می‌دارد و مزیت اطلاعاتی را که ربات‌های ساندویچی به آن متکی هستند، از بین می‌برد. تخمین لغزش پویا (dynamic slippage estimation) سطوح تحمل را به صورت بلادرنگ تنظیم می‌کند و به جای اتکا به پارامترهای ثابت تنظیم‌شده توسط کاربر، عمل می‌کند. این پلتفرم همچنین از قابلیت‌هایی مانند «Iris meta-aggregation» و «Ultra Signaling» برای افزایش بیشتر حریم خصوصی تراکنش و کیفیت اجرا استفاده کرده است.

    نتایج ادعاشده جسورانه هستند: ۳۴ برابر حفاظت بهتر در برابر حملات ساندویچی نسبت به رقبا، میانگین لغزش مثبت +۰.۶ نقطه پایه و کارمزدهای اجرایی که ۸ تا ۱۰ برابر کمتر از پلتفرم‌های رقیب است.

    نقش طراحی در سطح برنامه

    یکی از نتیجه‌گیری‌های جالب مطالعه این است که خود بلاکچین تنها متغیر نیست. انتخاب‌های طراحی در سطح برنامه – نحوه مسیریابی سفارشات توسط یک پلتفرم معاملاتی، آنچه که در ممپول عمومی افشا می‌شود، و نحوه مدیریت لغزش – نقشی تعیین‌کننده در مشخص کردن اینکه کدام کاربران مورد حمله قرار می‌گیرند و با چه فراوانی، ایفا می‌کنند.

    با این حال، پژوهشگران تأکید کردند که حملات ساندویچی در سولانا حذف نشده‌اند. اعتبارسنج‌ها همچنان یک بردار آسیب‌پذیری را نشان می‌دهند و Jupiter Ultra مشکل را کاهش می‌دهد اما آن را حل نمی‌کند.