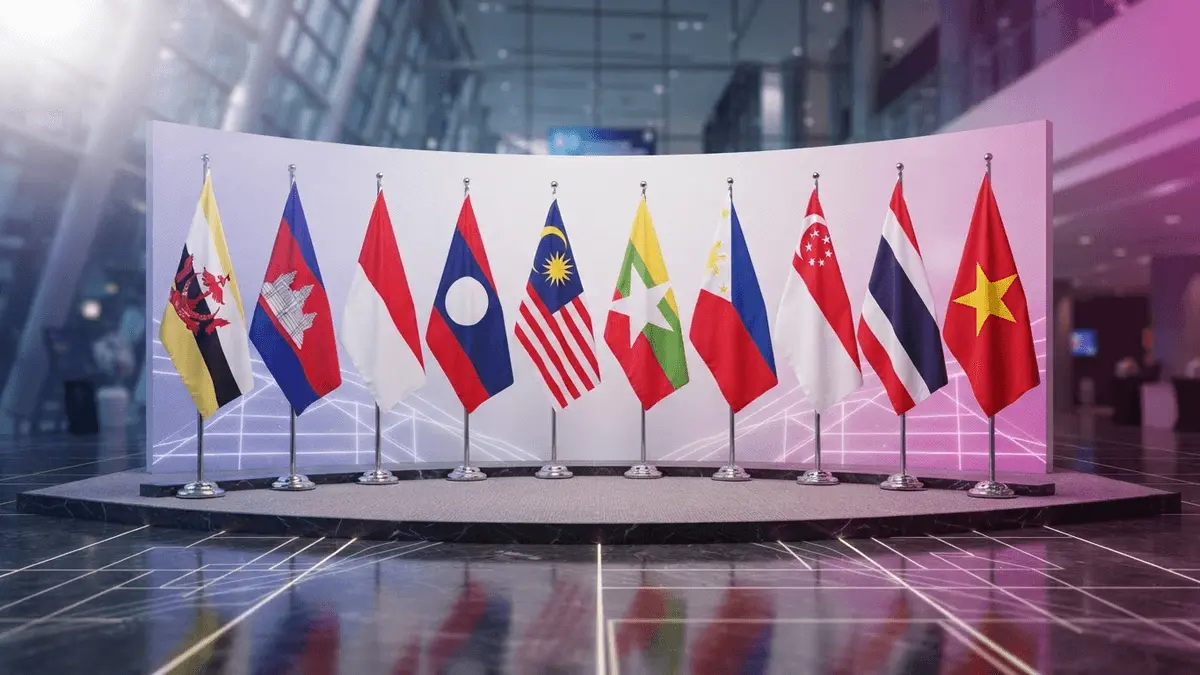
چانگپنگ ژائو (CZ، مدیرعامل بایننس) در اجلاس فناوری آسه آن در مانیل ۲۰۲۶، در تاریخ ۲۸ جولای، به طور عمومی از طرح صدور مجوز یکپارچه ارز دیجیتال در سراسر کشورهای عضو آسه آن حمایت کرد. وی استدلال کرد که شرکتهایی که پیش از این در یک کشور عضو مجوز دریافت کردهاند، باید به جای طی کردن مجدد فرآیند کامل درخواست، تنها با یک فرآیند تأیید سادهشده برای فعالیت در سایر کشورهای این اتحادیه مواجه شوند.
در صورت تصویب، این پیشنهاد میتواند هزینههای انطباق را برای ارائهدهندگان خدمات ارز دیجیتال و استیبلکوین که بازار جنوب شرق آسیا را هدف قرار دادهاند، به طور قابل توجهی کاهش دهد؛ بازاری که با چشمانداز نظارتی پراکنده مواجه است.
ژائو در جریان گفتگوی صمیمانه با عنوان «یک آسه آن، یک اقتصاد دیجیتال» در کنار لیتو ویلانووا، رئیس بنیانگذار ائتلاف فینتک فیلیپین (FinTech Alliance PH)، از ایده ویلانووا مبنی بر قابلیت انتقال مجوز در سراسر منطقه حمایت کرد.
رگولاتورها حق بررسی متقاضیان ورودی به حوزه قضایی خود را حفظ خواهند کرد، اما آستانه ورود به طور اساسی پایینتر از شروع از صفر در هر بازار خواهد بود.
ژائو در مورد هماهنگی نظارتی فرامرزی گفت: «من فکر میکنم این عمدتاً یک مشکل سیاسی است» و افزود که فناوری زیربنایی مانع معناداری ایجاد نمیکند.
وی استدلال کرد که اجازه دادن به رقابت بیشتر پلتفرمهای دارای مجوز در سطح منطقهای، خدمات را بهبود بخشیده و هزینهها را برای مصرفکنندگان کاهش میدهد؛ یک استدلال ساده رقابتی که از پاسخ به این سوال دشوارتر طفره میرود که چگونه میتوان ۹ رگولاتور با دیدگاههای سیاسی متفاوت را به توافق بر سر استانداردهای شناسایی متقابل رساند.
مشکلی که ژائو به آن اشاره میکند، ساختاری است. در حال حاضر، جنوب شرق آسیا هیچ مجوز یکپارچهای برای شرکتهای ارز دیجیتال ندارد؛ هر کشور عضو آسه آن رژیم صدور مجوز دارایی دیجیتال خود را با الزامات جداگانه مبارزه با پولشویی، قوانین رفتاری و استانداردهای سرمایه اجرا میکند.
شرکتی که به دنبال حضور واقعی منطقهای است، باید فرآیندهای صدور مجوز موازی را در چندین حوزه قضایی به طور همزمان طی کند، که این امر هزینههای انطباق را به گونهای افزایش میدهد که به اپراتورهای کوچکتر و خوشنام، نسبت به رقبای بزرگتر آسیب میرساند.
چارچوب نظارتی که ژائو توصیف کرد، مستقیماً مدل MiCA اتحادیه اروپا را منعکس میکند. طبق مقررات بازارهای داراییهای رمزنگاری شده (MiCA)، یک ارائهدهنده خدمات دارایی رمزنگاری شده که در یکی از کشورهای عضو اتحادیه اروپا مجوز دریافت کرده است، میتواند خدمات خود را با اطلاعرسانی به رگولاتور کشور مبدأ خود در مورد کشورها و خدمات درگیر، بدون نیاز به درخواست جدید، در تمام ۲۷ کشور عضو ارائه دهد.
CZ معماری MiCA را به عنوان الگوی عملیاتی برای آنچه آسه آن میتواند بسازد، معرفی کرد و این مقایسه از نظر ساختاری مناسب است، حتی اگر پویاییهای سیاسی بین یک اتحادیه مبتنی بر معاهده و یک گروه منطقهای سستتر، تفاوت قابل توجهی داشته باشد. جدول زمانی اجرای ESMA برای مقررات بازارهای داراییهای رمزنگاری شده (MiCA).
استدلال مبنی بر اینکه پراکندگی مقررات ارز دیجیتال عمدتاً سیاسی است تا فنی، در اینجا وزن دارد. برد گارلینگهاوس نیز در زمینه ایالات متحده استدلال مشابهی را مطرح کرده و ناهماهنگی نظارتی را عامل اصلی کندی پذیرش ارز دیجیتال توسط نهادها معرفی کرده است؛ مشکلی که ناشی از اراده قانونگذاری است، نه ناتوانی فنی.
این ایده بدون سابقه منطقهای نیست. چارچوب طرحهای سرمایهگذاری جمعی انجمن بازارهای سرمایه آسه آن (ASEAN Capital Markets Forum’s Collective Investment Schemes Framework)، که در مالزی، سنگاپور و تایلند از سال ۲۰۱۴ عملیاتی شد و فیلیپین در سال ۲۰۲۱ به آن پیوست، به یک صندوق مجاز در حوزه قضایی مبدأ اجازه میدهد تا از طریق یک فرآیند مجوزدهی سادهشده به جای ثبت مجدد کامل، در بازارهای میزبان شرکتکننده ارائه شود.
گذرنامه ACMF (ASEAN Capital Markets Forum) مدل سریعتری را برای مشاوران سرمایهگذاری در سراسر حوزههای قضایی شرکتکننده گسترش میدهد.
این چارچوبها محدودتر از آنچه ژائو و ویلانووا پیشنهاد کردهاند هستند و همچنان تابع الزامات بازار میزبان باقی میمانند، اما نشان میدهند که رگولاتورهای آسه آن در اصل منطق شناسایی متقابل را پذیرفتهاند. صدور مجوز یکپارچه مخصوص ارز دیجیتال نیازمند توافق بر سر استانداردهای نظارتی و حداقلهای حفاظت از مصرفکننده است که هنوز در سطح اتحادیه وجود ندارد، اما سازوکارهای نهادی برای ایجاد آنها موجود است.
برای معاملهگرانی که مسیر نظارتی بایننس را دنبال میکنند، اظهارات مانیل با الگوی گستردهتری از موقعیتیابی این صرافی در آسیا به عنوان بازار اصلی رشد مجوز آن مطابقت دارد. استراتژی توسعه چندحوزهای ریپل (Ripple) واقعیت عملیاتی مشابهی را که ژائو به آن میپردازد، نشان میدهد: فعالیت در مقیاس بزرگ در سراسر جنوب شرق آسیا نیازمند پذیرش هزینههای کامل صدور مجوز در هر بازار است یا فشار بر رگولاتورها برای پذیرش مدلی سبکتر از شناسایی متقابل.
Leave a Reply