Author: Admin_Up

  • قرارداد دائمی ZHIPUUSDT با اهرم ۲۵ برابر اضافه شد

    قرارداد دائمی ZHIPUUSDT با اهرم ۲۵ برابر اضافه شد

    عرضه قرارداد دائمی ZHIPUUSDT در صرافی Bybit؛ معامله با اهرم تا ۲۵ برابر ممکن شد

    صرافی ارز دیجیتال Bybit قرارداد دائمی ZHIPUUSDT را لیست کرده و امکان معامله آن را با اهرم تا ۲۵ برابر فراهم آورده است.

    این قرارداد همچنین از طریق ربات‌های فیوچرز، از جمله ربات‌های Futures Grid، Futures Martingale و Futures Combo نیز قابل معامله است.

    جزئیات قرارداد دائمی USDT:

    • نماد قرارداد: ZHIPUUSDT
    • دارایی پایه: Zhipu AI (ZHIPU)
    • دارایی تسویه: USDT
    • حداقل تغییر قیمت (Tick size): ۰.۰۱
    • حداکثر اهرم: ۲۵
    • حداکثر نرخ تامین مالی (Capped funding rate): ۲ درصد
    • بازه تسویه کارمزد تامین مالی: هر ۸ ساعت
    • ساعات معامله: ۲۴ ساعته، ۷ روز هفته

    وب‌سایت رسمی: https://www.zhipuai.cn/en

  • قیمت ریپل در دام نوسان شدید، هر دو سو آماده انفجار

    قیمت ریپل در دام نوسان شدید، هر دو سو آماده انفجار

    XRP در محدوده نوسانی گرفتار شده است؛ هر دو طرف آماده جهش ناگهانی

    ارز دیجیتال XRP در حال حاضر با قیمتی حدود ۱.۰۶ دلار معامله می‌شود که نسبت به دیروز بیش از ۴ درصد کاهش یافته است. وضعیت فعلی به همان اندازه که به نظر می‌رسد ناپایدار است. قیمت در یک محدوده تنگ فشرده شده و هیچ چشم‌انداز روشنی برای خروج از آن وجود ندارد. گاوها و خرس‌ها هر دو استدلال‌هایی برای خود دارند و هر سمتی که زودتر بشکند، می‌تواند حرکت معنادار بعدی را آغاز کند.

    روایت اصلی کوتاه‌مدت همچنان خوش‌بینی نسبت به جریان ورودی صندوق‌های قابل معامله در بورس (ETF) اسپات است. این انتظار، علی‌رغم ضعف اخیر قیمت، به حمایت از احساسات بازار کمک کرده است. در همین حال، تفاوت قیمت در صرافی‌های مختلف، نقدینگی نامتوازن را منعکس می‌کند تا جهت‌گیری مشخص بازار.

    پیش‌بینی‌های سفته‌بازانه مبنی بر رسیدن قیمت XRP به ۵ دلار تا اواخر سال ۲۰۲۵ همچنان در شبکه‌های اجتماعی منتشر می‌شود. با این حال، این پیش‌بینی‌ها همچنان در حد عقیده باقی می‌مانند، نه مدرک. در حال حاضر، معامله‌گران بیشتر از پیش‌بینی‌های بلندمدت به ساختار قیمت توجه می‌کنند.

    از نظر فنی، حمایت کلیدی در حدود ۱.۰۵ دلار قرار دارد. عبور قاطع از این سطح می‌تواند منطقه روانی ۱.۰۰ دلار را آشکار کند. اگر خریداران به دفاع از حمایت ادامه دهند، محدوده فعلی ممکن است تا زمانی که تحولات ETF یا تغییر در احساسات بازار، منجر به شکست شود، تنگ‌تر شود.

    در سطح قیمتی فعلی ۱.۰۶ دلار، XRP در نزدیکی لبه پایینی محدوده تثبیت اخیر خود قرار دارد. حمایت اخیر در محدوده ۱.۰۸ تا ۱.۱۰ دلار قبلاً از دست رفته است و ساختار کوتاه‌مدت را محتاطانه‌تر کرده است. حجم معاملات ثابت باقی مانده است و انفجاری نیست، که نشان می‌دهد خریداران با قاطعیت بازنگشته‌اند.

    سناریوی صعودی همچنان ساده است. XRP باید با حجم بالا ۱.۱۰ دلار را پس بگیرد تا خریداران بتوانند منطقه مقاومت ۱.۲۰ تا ۱.۲۵ دلار را هدف قرار دهند. خوش‌بینی نسبت به ETF اسپات همچنان از احساسات بازار حمایت می‌کند، اما معامله‌گران همچنان به تأیید قیمت نیاز دارند تا بتوانند از یک شکست پایدار صحبت کنند.

    سناریوی پایه همچنان تثبیت را ترجیح می‌دهد. XRP می‌تواند بین ۱.۰۵ تا ۱.۱۰ دلار معامله شود در حالی که سرمایه‌گذاران تحولات کلان اقتصادی و اخبار نظارتی را هضم می‌کنند. این وضعیت به هیچ‌کدام از گاوها یا خرس‌ها برتری قاطعی نمی‌دهد و دوره فعلی عدم قطعیت را تمدید می‌کند.

    سناریوی نزولی با بسته شدن روزانه تأیید شده زیر ۱.۰۵ دلار آغاز می‌شود. اگر این سطح از دست برود، منطقه تقاضای معنادار بعدی در حدود ۱.۰۰ دلار قرار دارد و در صورت شتاب گرفتن فروش، به دنبال آن ۰.۹۵ دلار خواهد بود. شاخص‌های مومنتوم همچنان فاقد سیگنال جهت‌دار واضح هستند و هرگونه شکست، به محض بازگشت نوسانات، احتمالاً شدید خواهد بود.

    در سطوح فعلی، XRP یک دارایی شناخته شده با سقف قیمتی مشخص ارائه می‌دهد. ریاضیات افزایش قیمت از ۱.۰۶ دلار حتی تا ۲.۰۰ دلار تقریباً دو برابر است و این امر نیازمند اجرای بی‌نقص ETF، جریان‌های نهادی پایدار و شرایط کلان اقتصادی مساعد است. این معامله بدی نیست، فقط یک معامله نامتقارن نیست.

    معامله‌گرانی که به دنبال پروفایل بازدهی فوق‌العاده‌ای هستند که به بازنگری ارزش بازار ۶۹ میلیارد دلاری بستگی ندارد، تمایل دارند در مراحل اولیه چرخه به دنبال فرصت باشند. و این استدلال ساختاری برای Maxi Doge ($MAXI) است، یک توکن میم ERC-20 که حول یک شخصیت سگ ۲۴۰ پوندی و فرهنگ اجتماعی متمرکز بر معاملات با اطمینان بالا ساخته شده است.

    این پروژه ۴.۸ میلیون دلار با قیمت پیش‌فروش فعلی ۰.۰۰۰۲۸۳۱ دلار جمع‌آوری کرده است و استیکینگ با سود سالانه متغیر (APY) در حال حاضر فعال است. مکانیسم‌های توکن شامل مسابقات معاملاتی فقط برای دارندگان با جوایز در جدول امتیازات، خزانه Maxi Fund برای مدیریت نقدینگی و مشارکت‌ها، و بازاریابی مبتنی بر میم است که به جای صرفاً هزینه تبلیغات، کشش واقعی در جوامع معاملاتی ایجاد کرده است.

    شعار “هرگز تمرین پا را از دست نده، هرگز پامپ را از دست نده” به بهترین شکل ممکن احمقانه است و این عمدی است. برای معامله‌گرانی که تخصیص سفته‌بازانه کوچکی را در نظر می‌گیرند، قبل از بسته شدن پنجره پیش‌فروش، Maxi Doge را بررسی کنید.

  • بینانس: نقشه چانگ‌پنگ ژائو برای تبدیل آسه آن به فدراسیون رمزارز

    بینانس: نقشه چانگ‌پنگ ژائو برای تبدیل آسه آن به فدراسیون رمزارز

    چانگ‌پنگ ژائو (CZ، مدیرعامل بایننس) در اجلاس فناوری آسه آن در مانیل ۲۰۲۶، در تاریخ ۲۸ جولای، به طور عمومی از طرح صدور مجوز یکپارچه ارز دیجیتال در سراسر کشورهای عضو آسه آن حمایت کرد. وی استدلال کرد که شرکت‌هایی که پیش از این در یک کشور عضو مجوز دریافت کرده‌اند، باید به جای طی کردن مجدد فرآیند کامل درخواست، تنها با یک فرآیند تأیید ساده‌شده برای فعالیت در سایر کشورهای این اتحادیه مواجه شوند.

    در صورت تصویب، این پیشنهاد می‌تواند هزینه‌های انطباق را برای ارائه‌دهندگان خدمات ارز دیجیتال و استیبل‌کوین که بازار جنوب شرق آسیا را هدف قرار داده‌اند، به طور قابل توجهی کاهش دهد؛ بازاری که با چشم‌انداز نظارتی پراکنده مواجه است.

    ژائو در جریان گفتگوی صمیمانه با عنوان «یک آسه آن، یک اقتصاد دیجیتال» در کنار لیتو ویلانووا، رئیس بنیانگذار ائتلاف فین‌تک فیلیپین (FinTech Alliance PH)، از ایده ویلانووا مبنی بر قابلیت انتقال مجوز در سراسر منطقه حمایت کرد.

    رگولاتورها حق بررسی متقاضیان ورودی به حوزه قضایی خود را حفظ خواهند کرد، اما آستانه ورود به طور اساسی پایین‌تر از شروع از صفر در هر بازار خواهد بود.

    ژائو در مورد هماهنگی نظارتی فرامرزی گفت: «من فکر می‌کنم این عمدتاً یک مشکل سیاسی است» و افزود که فناوری زیربنایی مانع معناداری ایجاد نمی‌کند.

    وی استدلال کرد که اجازه دادن به رقابت بیشتر پلتفرم‌های دارای مجوز در سطح منطقه‌ای، خدمات را بهبود بخشیده و هزینه‌ها را برای مصرف‌کنندگان کاهش می‌دهد؛ یک استدلال ساده رقابتی که از پاسخ به این سوال دشوارتر طفره می‌رود که چگونه می‌توان ۹ رگولاتور با دیدگاه‌های سیاسی متفاوت را به توافق بر سر استانداردهای شناسایی متقابل رساند.

    مشکلی که ژائو به آن اشاره می‌کند، ساختاری است. در حال حاضر، جنوب شرق آسیا هیچ مجوز یکپارچه‌ای برای شرکت‌های ارز دیجیتال ندارد؛ هر کشور عضو آسه آن رژیم صدور مجوز دارایی دیجیتال خود را با الزامات جداگانه مبارزه با پولشویی، قوانین رفتاری و استانداردهای سرمایه اجرا می‌کند.

    شرکتی که به دنبال حضور واقعی منطقه‌ای است، باید فرآیندهای صدور مجوز موازی را در چندین حوزه قضایی به طور همزمان طی کند، که این امر هزینه‌های انطباق را به گونه‌ای افزایش می‌دهد که به اپراتورهای کوچک‌تر و خوش‌نام، نسبت به رقبای بزرگ‌تر آسیب می‌رساند.

    چارچوب نظارتی که ژائو توصیف کرد، مستقیماً مدل MiCA اتحادیه اروپا را منعکس می‌کند. طبق مقررات بازارهای دارایی‌های رمزنگاری شده (MiCA)، یک ارائه‌دهنده خدمات دارایی رمزنگاری شده که در یکی از کشورهای عضو اتحادیه اروپا مجوز دریافت کرده است، می‌تواند خدمات خود را با اطلاع‌رسانی به رگولاتور کشور مبدأ خود در مورد کشورها و خدمات درگیر، بدون نیاز به درخواست جدید، در تمام ۲۷ کشور عضو ارائه دهد.

    CZ معماری MiCA را به عنوان الگوی عملیاتی برای آنچه آسه آن می‌تواند بسازد، معرفی کرد و این مقایسه از نظر ساختاری مناسب است، حتی اگر پویایی‌های سیاسی بین یک اتحادیه مبتنی بر معاهده و یک گروه منطقه‌ای سست‌تر، تفاوت قابل توجهی داشته باشد. جدول زمانی اجرای ESMA برای مقررات بازارهای دارایی‌های رمزنگاری شده (MiCA).

    استدلال مبنی بر اینکه پراکندگی مقررات ارز دیجیتال عمدتاً سیاسی است تا فنی، در اینجا وزن دارد. برد گارلینگ‌هاوس نیز در زمینه ایالات متحده استدلال مشابهی را مطرح کرده و ناهماهنگی نظارتی را عامل اصلی کندی پذیرش ارز دیجیتال توسط نهادها معرفی کرده است؛ مشکلی که ناشی از اراده قانون‌گذاری است، نه ناتوانی فنی.

    این ایده بدون سابقه منطقه‌ای نیست. چارچوب طرح‌های سرمایه‌گذاری جمعی انجمن بازارهای سرمایه آسه آن (ASEAN Capital Markets Forum’s Collective Investment Schemes Framework)، که در مالزی، سنگاپور و تایلند از سال ۲۰۱۴ عملیاتی شد و فیلیپین در سال ۲۰۲۱ به آن پیوست، به یک صندوق مجاز در حوزه قضایی مبدأ اجازه می‌دهد تا از طریق یک فرآیند مجوزدهی ساده‌شده به جای ثبت مجدد کامل، در بازارهای میزبان شرکت‌کننده ارائه شود.

    گذرنامه ACMF (ASEAN Capital Markets Forum) مدل سریع‌تری را برای مشاوران سرمایه‌گذاری در سراسر حوزه‌های قضایی شرکت‌کننده گسترش می‌دهد.

    این چارچوب‌ها محدودتر از آنچه ژائو و ویلانووا پیشنهاد کرده‌اند هستند و همچنان تابع الزامات بازار میزبان باقی می‌مانند، اما نشان می‌دهند که رگولاتورهای آسه آن در اصل منطق شناسایی متقابل را پذیرفته‌اند. صدور مجوز یکپارچه مخصوص ارز دیجیتال نیازمند توافق بر سر استانداردهای نظارتی و حداقل‌های حفاظت از مصرف‌کننده است که هنوز در سطح اتحادیه وجود ندارد، اما سازوکارهای نهادی برای ایجاد آن‌ها موجود است.

    برای معامله‌گرانی که مسیر نظارتی بایننس را دنبال می‌کنند، اظهارات مانیل با الگوی گسترده‌تری از موقعیت‌یابی این صرافی در آسیا به عنوان بازار اصلی رشد مجوز آن مطابقت دارد. استراتژی توسعه چندحوزه‌ای ریپل (Ripple) واقعیت عملیاتی مشابهی را که ژائو به آن می‌پردازد، نشان می‌دهد: فعالیت در مقیاس بزرگ در سراسر جنوب شرق آسیا نیازمند پذیرش هزینه‌های کامل صدور مجوز در هر بازار است یا فشار بر رگولاتورها برای پذیرش مدلی سبک‌تر از شناسایی متقابل.

  • قرارداد دائمی MINIMAXUSDT با اهرم تا ۲۵ برابر اضافه شد

    قرارداد دائمی MINIMAXUSDT با اهرم تا ۲۵ برابر اضافه شد

    صرافی بای‌بیت قرارداد دائمی MINIMAXUSDT را لیست کرد؛ معاملات با اهرم تا ۲۵ برابر آغاز شد

    صرافی ارز دیجیتال بای‌بیت (Bybit) اعلام کرد که قرارداد دائمی MINIMAXUSDT را لیست کرده و معاملات آن با اهرم تا ۲۵ برابر اکنون در دسترس کاربران قرار گرفته است.

    این قرارداد همچنین از طریق ربات‌های فیوچرز بای‌بیت، از جمله ربات‌های Futures Grid، Futures Martingale و Futures Combo قابل معامله است.

    جزئیات قرارداد دائمی USDT:

    • نام قرارداد: MINIMAXUSDT
    • دارایی پایه: MiniMax (MINIMAX)
    • دارایی تسویه: USDT
    • حداقل تغییر قیمت (Tick size): ۰.۰۱
    • حداکثر اهرم: ۲۵ برابر
    • حداکثر نرخ تامین مالی (Capped funding rate): ۲ درصد
    • بازه زمانی تسویه هزینه تامین مالی: هر ۸ ساعت
    • ساعات معامله: ۲۴ ساعته، ۷ روز هفته

    اطلاعات پروژه:

    • وب‌سایت رسمی: https://www.minimax.io/
    • اکانت رسمی X (توییتر سابق): در دسترس نیست
  • قرارداد دائمی TENCENTUSDT با اهرم ۲۵ برابر اضافه شد

    قرارداد دائمی TENCENTUSDT با اهرم ۲۵ برابر اضافه شد

    صرافی Bybit قرارداد دائمی TENCENTUSDT را لیست کرد

    صرافی ارز دیجیتال Bybit اعلام کرد که قرارداد دائمی TENCENTUSDT را لیست کرده و معاملات آن با حداکثر اهرم ۲۵ برابر اکنون فعال است.

    این قرارداد همچنین از طریق ربات‌های فیوچرز، از جمله Futures Grid، Futures Martingale و Futures Combo، برای معامله در دسترس است.

    جزئیات قرارداد دائمی USDT:

    • نام قرارداد: TENCENTUSDT
    • دارایی پایه: Tencent (TENCENT)
    • دارایی تسویه: USDT
    • حداقل تغییر قیمت (Tick size): ۰.۰۱
    • حداکثر اهرم: ۲۵
    • حداکثر نرخ تامین مالی (Capped funding rate): ۲٪
    • بازه زمانی تسویه کارمزد تامین مالی: هر ۸ ساعت
    • ساعات معاملاتی: ۲۴/۷

    وب‌سایت رسمی: https://www.tencent.com/
    اکانت رسمی X: موجود نیست

  • هایپرلیکویید و مولتیکوین: فشار بر CFTC برای تدوین یک مقررات واحد برای بازارهای پیش‌بینی

    هایپرلیکویید و مولتیکوین: فشار بر CFTC برای تدوین یک مقررات واحد برای بازارهای پیش‌بینی

    مرکز سیاست‌گذاری هایپر‌لیکویید (Hyperliquid Policy Center) و مولتی‌کوین کپیتال (Multicoin Capital) در تاریخ ۲۷ ژوئیه، اظهارنظر مشترکی را به کمیسیون معاملات آتی کالا (CFTC) در ایالات متحده ارائه کردند.

    این دو نهاد ضمن ابراز حمایت از چارچوب پیشنهادی بازار پیش‌بینی توسط این نهاد نظارتی، خواستار دو تغییر شدند که می‌تواند بر نحوه طراحی و تأیید قراردادهای رویدادهای آن‌چین (on-chain) تأثیر بگذارد.

    این اظهارنظر در واکنش مستقیم به پیشنهاد CFTC با عنوان «بازارهای پیش‌بینی؛ تعیین منافع عمومی» منتشر شده در اوایل ماه ژوئن ارائه شده است. هدف این پیشنهاد اصلاح مقررات ۴۰.۱۱ و ایجاد فرآیندی ۹۰ روزه برای بررسی قراردادهای رویدادی است که ممکن است شامل قمار، جنگ، تروریسم، ترور، یا سایر فعالیت‌های ذکر شده در قانون بورس کالا باشد.

    HPC و مولتی‌کوین این طرح را «چارچوبی شفاف و منطقی» خواندند و استدلال کردند که بازارهای پیش‌بینی باید تحت صلاحیت انحصاری فدرال CFTC قرار گیرند.

    در این نامه همچنین آمده است که تنظیم بازارهای پیش‌بینی در سطح ایالتی و ایجاد «پنجاه رژیم مجزای ایالتی» منجر به پراکندگی بازارهای مشتقه ملی خواهد شد.

    حجم معاملات بازارهای پیش‌بینی در ماه گذشته از ۵۰ میلیارد دلار فراتر رفت و نام‌های بزرگ در امور مالی سنتی نیز در حال ورود به این حوزه هستند.

    حمایت از چارچوب پیشنهادی CFTC

    امروز، همراه با @multicoin، ما یک نظر مشترک را برای حمایت از چارچوب پیشنهادی بازارهای پیش‌بینی @CFTC ارائه کردیم.

    این بازارها رشد کرده‌اند. …

    — مرکز سیاست‌گذاری هایپر‌لیکویید (@HyperliquidPC) ۲۷ ژوئیه ۲۰۲۶

    تفسیر کلمه «مشمول»

    اولین نگرانی که این گروه مطرح می‌کند، مربوط به استفاده از یک کلمه در قانون بورس کالا است: «مشمول» (involve). طبق قاعده این قانون، CFTC می‌تواند قراردادهایی را که شامل فعالیت‌های مشخص شده‌ای هستند، بررسی کرده و در صورت مغایرت با منافع عمومی، آن‌ها را ممنوع کند.

    این نامه از تفسیری متمرکز بر تسویه حمایت می‌کند. به جای اینکه خود معامله را قمار تلقی کنند، رگولاتورها باید رویدادی را که تعیین‌کننده پرداخت است، بررسی کنند. یک قرارداد زمانی مشمول قاعده ویژه خواهد شد که تسویه آن مستقیماً به فعالیت غیرقانونی مربوط باشد، نه صرفاً به این دلیل که خرید آن شبیه به شرط‌بندی است.

    درخواست شفافیت بیشتر در مورد موارد استثنایی

    علاوه بر این، این گروه درخواست مثال‌های بیشتری را مطرح کرد. موارد استثنایی ممکن است شامل قراردادهای خاصی با چندین مسیر احتمالی برای تسویه یا محصولاتی باشد که تنها به طور غیرمستقیم به یک فعالیت حساس اشاره دارند. تصاویر واضح به صرافی‌ها و توسعه‌دهندگان کمک می‌کند تا قبل از تعهد منابع برای راه‌اندازی، میزان ریسک نظارتی را ارزیابی کنند.

    شفاف‌سازی فرآیند پس از بررسی

    توصیه دوم مربوط به اتفاقاتی است که پس از بررسی تحت مقررات ۴۰.۱۱ رخ می‌دهد. طبق پیشنهاد فعلی، CFTC در صورت مسدود کردن یک قرارداد، یافته‌های کتبی را منتشر کرده و توضیح می‌دهد که چگونه آن تصمیم خاص با یافته‌های قبلی مطابقت دارد.

    HPC و مولتی‌کوین استدلال می‌کنند که این امر می‌تواند شکاف اطلاعاتی ایجاد کند: تأیید یک قرارداد، حتی از طریق عدم اقدام، می‌تواند به اندازه ممنوعیت، اطلاعاتی در مورد مرزهای نظارتی آشکار کند. بدون هیچ دلیل عمومی، پلتفرم‌های دیگر ممکن است همان کار حقوقی را تکرار کنند، به دنبال راهنمایی باشند، یا از محصولاتی که می‌توانستند مجاز باشند، اجتناب کنند.

    در هر صورت، دنبال کردن تحولات پیرامون این نامه و اینکه آیا CFTC دو تغییر درخواستی را اتخاذ خواهد کرد، جالب است. این می‌تواند نشانه‌ای باشد که رگولاتورها فعالانه به صحبت‌های کارشناسان صنعت گوش می‌دهند و تلاش می‌کنند قوانینی را وضع کنند که هم برای همه ذینفعان منصفانه باشد.

  • چرا ریپل XRP امروز ۴.۵ درصد افت کرد؟

    چرا ریپل XRP امروز ۴.۵ درصد افت کرد؟

    افت ارزش بازار ارزهای دیجیتال؛ ریپل (XRP) نیز از این قاعده مستثنی نیست

    رالی چشمگیر روز دوشنبه عمر کوتاهی داشت و امروز کل بازار ارزهای دیجیتال قرمزپوش شد و ارزش بازار بیش از ۸۰ میلیارد دلار کاهش یافت. توکن بومی ریپل نیز از این قاعده مستثنی نبود و از اوج ۱.۱۱ دلاری روز گذشته به ۱.۰۵ دلار سقوط کرد. در ادامه به دلایل احتمالی این افت و چشم‌انداز آینده می‌پردازیم.

    دلایل افت ارزش ریپل

    واضح‌ترین دلیل افت ریپل، انزوای آن نیست؛ بلکه کل بازار با افت بیت‌کوین از ۶۵,۶۰۰ دلار به ۶۳,۰۰۰ دلار، با روند نزولی مواجه شده است. در نتیجه، توکن ریپل که در تراکنش‌های فرامرزی کاربرد دارد، نمی‌تواند از روند کلی بازار جدا باشد و معمولاً از آن تبعیت می‌کند.

    به نظر می‌رسد سرمایه‌گذاران پیش از جلسه آتی کمیته بازار آزاد فدرال رزرو (FOMC)، در حال کاهش سرمایه‌گذاری خود در دارایی‌های پرریسک مانند ارزهای دیجیتال هستند. بانک مرکزی آمریکا فردا شب تصمیم خود را در مورد نرخ بهره اعلام خواهد کرد. طبق برخی گزارش‌ها، با وجود کاهش تورم در ماه ژوئن، احتمال افزایش نرخ بهره وجود دارد.

    شکست مقاومت ۱.۱۱ دلاری و افت متعاقب آن به ۱.۰۵ دلار، به معنای از دست رفتن منطقه حمایتی حیاتی ۱.۰۸ تا ۱.۱۰ دلاری ریپل است که در بیشتر ماه ژوئیه مانع از سقوط آزاد قیمت آن شده بود. علاوه بر این جنبه فنی، افت قیمت این دارایی باعث ایجاد موج بزرگی از ликви شدگی‌ها شد که اثر گلوله‌برفی افت عمیق‌تر را تشدید کرد.

    نکته مثبت این است که جریان خالص صندوق‌های قابل معامله در بورس (ETF) همچنان مثبت باقی مانده است. با این حال، این رقم بسیار ناچیز و کمتر از ۶۰۰ هزار دلار بود که به وضوح برای جلوگیری از چنین افت قیمتی برای ریپل کافی نبود.

    افت روزانه قیمت، نظر تحلیلگران محبوب را در مورد آینده روشن ریپل تغییر نداده است. Xaif Crypto به افزایش اهرم و محدوده معاملاتی نسبتاً محدود ریپل اشاره کرده است. این ناظر بازار اظهار داشت که “لیکوییدیشن‌های دوطرفه در موقعیت‌های خرید و فروش اتفاق می‌افتد” که با تامین مالی خنثی و کاهش نقدینگی اسپات در بایننس، احتمالاً به زودی منجر به حرکتی بزرگتر خواهد شد.

    در همین حال، CasiTrades بار دیگر تاکید کرد که انتظار دارد موج بعدی ریپل “خشونت‌آمیز” باشد. این تحلیلگر خاطرنشان کرد که ریپل به سطح حمایتی کلان بازگشته است که در صورت شکسته شدن به سمت پایین، احتمالاً منجر به افت دردناک‌تر به ۰.۸۷ دلار، هدف کف قیمتی او، خواهد شد.

    موج بعدی ریپل می‌تواند خشونت‌آمیز باشد!

    آیا می‌بینید که چقدر خوب سناریوی بنفش را دنبال می‌کنیم؟
    در پخش زنده جمعه، من بر اهمیت سطح ۱.۰۹ دلاری که در آن زمان آزمایش می‌کردیم، تاکید کردم. توضیح دادم که احتمالاً واکنش کوچکی ایجاد خواهد کرد…
    [تصویر توییت از @CasiTrades در تاریخ ۲۷ ژوئیه ۲۰۲۶]

    چرا ریپل (XRP) امروز (۲۸ ژوئیه) ۴.۵ درصد افت کرد؟

  • پیروزی کَلشی و پولیمارکت؛ قاضی ممنوعیت بازار پیش‌بینی مینه‌سوتا را موقتاً مسدود کرد

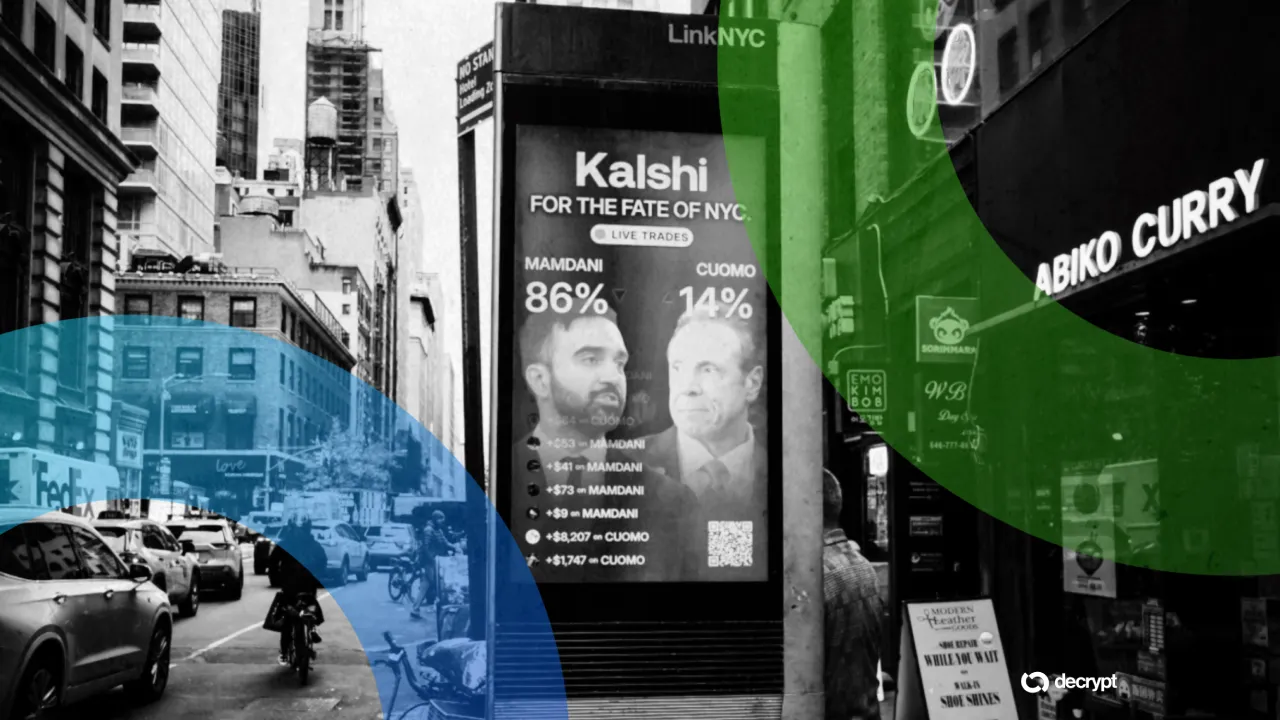
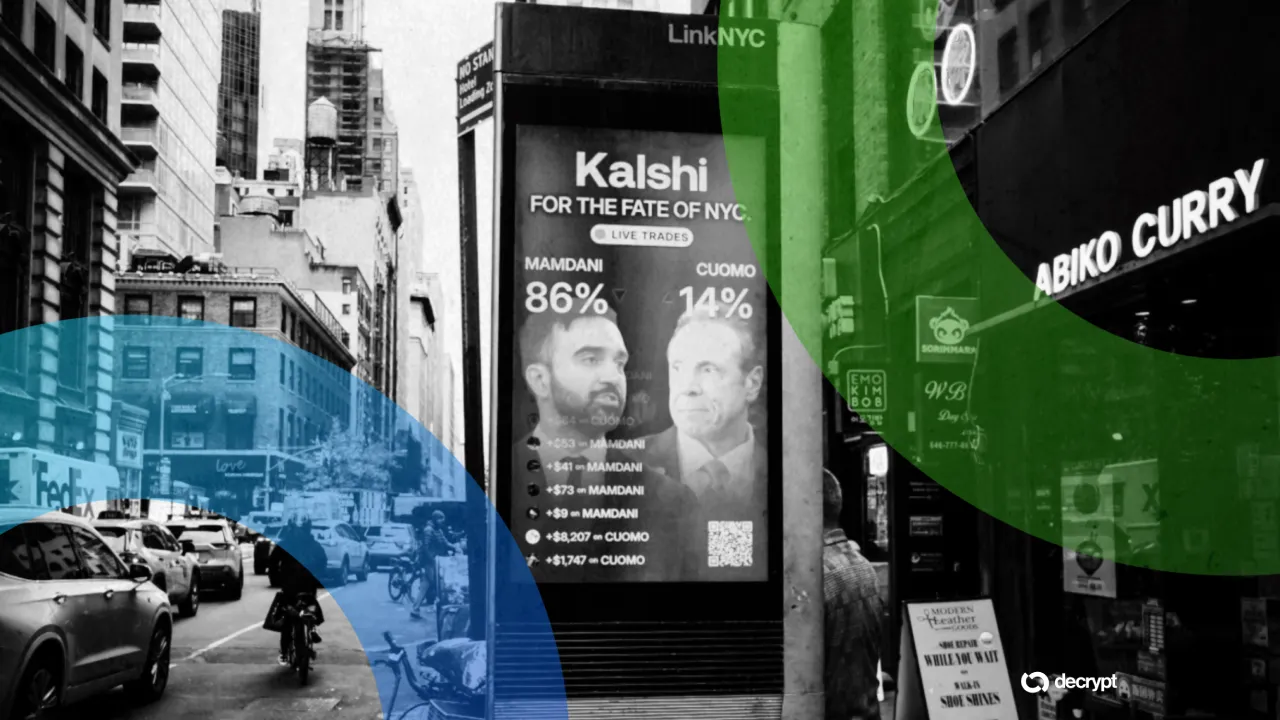
    پیروزی کَلشی و پولیمارکت؛ قاضی ممنوعیت بازار پیش‌بینی مینه‌سوتا را موقتاً مسدود کرد

    قاضی فدرال اجرای قانون ۳۴۳۲ در ایالت مین را که اولین قانون ایالتی برای جرم‌انگاری بازارهای پیش‌بینی بود، مسدود کرد. این حکم که روز دوشنبه صادر شد، به شرکت‌های Kalshi، Polymarket و کمیسیون معاملات آتی کالا (CFTC) دستور موقت داد، در حالی که این قانون قرار بود روز شنبه اجرایی شود.

    کاترین مندنز، قاضی دادگاه منطقه‌ای ایالات متحده، دریافت که سه شاکی احتمال موفقیت در ادعاهای پیش‌دستی صریح را دارند و این پلتفرم‌ها متحمل خسارات جبران‌ناپذیر خواهند شد. دستور ۴۴ صفحه‌ای او اجرای قانون را علیه بورس‌هایی که در CFTC به عنوان بازارهای قرارداد تعیین‌شده ثبت شده‌اند، ممنوع می‌کند و تا زمان صدور حکم نهایی معتبر خواهد بود.

    مندنز نوشت که اینکه آیا قانون مین پیش‌دستی می‌شود یا خیر، به این بستگی دارد که آیا معاملات مورد بحث «در معنای قانون معاملات آتی کالا (CEA) به عنوان ‘سوآپ’ واجد شرایط هستند یا خیر». او دریافت که قراردادهای مربوط به انتخابات سنا، برنده جام جهانی و بازگشایی تنگه هرمز از این مانع عبور می‌کنند، زیرا آن‌ها به رویدادهایی با «پیامدهای اقتصادی، مالی یا تجاری آشکار» مربوط می‌شوند. اما بازارهای Kalshi در مورد اینکه چه کسی برنده Love Island USA می‌شود یا اینکه اعلام‌کننده‌ها در اواسط مسابقه چه می‌گویند، احتمالاً اینطور نیستند.

    این تمایز مهم است زیرا نحوه طرح دعوی در این پرونده تعیین‌کننده است. CFTC در جلسه ۲ ژوئیه تأیید کرد که چالش آن ماهوی است و مستلزم اثبات این است که هیچ شرایطی وجود ندارد که قانون معتبر باشد. مندنز دریافت که قانون «ممکن است در تمام کاربردهای خود پیش‌دستی نشود» و با این حال برای حفظ وضعیت موجود، آن را ممنوع کرد و هر دو طرف را به دلیل برخورد با اختلاف به عنوان «پیشنهادات همه یا هیچ» سرزنش کرد. او نوشت که تسکین دائمی «ممکن است بسیار محدودتر باشد».

    الیسون گفت که ایالت «با احترام با خوانش دادگاه از وضعیت موجود مخالف است»، خوانشی که او به Courthouse News گفت «به اپلیکیشن‌های قمار غارتگرانه اجازه گسترش می‌دهد». یادداشت او استدلال می‌کرد که این پلتفرم‌ها می‌توانند الزامات فدرال را برآورده کنند و در عین حال آنچه را که در ایالت ارائه می‌دهند محدود کنند.

    CFTC علیه چندین ایالت از جمله ایلینوی، آریزونا، کنتیکت و ویسکانسین و مین شکایت کرده است، جایی که وزارت دادگستری و این سازمان ظرف چند ساعت پس از تبدیل شدن لایحه به قانون، شکایت خود را ثبت کردند. Kalshi چند روز بعد اقدام کرد.

    این حکم یک روز قبل از مهلتی که این سازمان برای خود تعیین کرده بود، صادر شد. در نامه‌ای مورخ ۲۴ ژوئیه، CFTC به مندنز اعلام کرد که در صورت عدم صدور حکم یا تعلیق تا پایان وقت اداری سه‌شنبه، درخواست خود را «به طور سازنده رد شده» تلقی کرده و از دادگاه استیناف منطقه هشتم درخواست تسکین موقت خواهد کرد. Kalshi و Polymarket اعلام کردند که همین کار را انجام خواهند داد.

  • Portfolio Margin Collateral Ratio and USDⓈ-M Perpetual Leverage Tiers Update

    Portfolio Margin Collateral Ratio and USDⓈ-M Perpetual Leverage Tiers Update

    Binance to Adjust Portfolio Margin and Futures Leverage Parameters

    Binance announced upcoming adjustments to its Portfolio Margin Pro and USDⓈ-M Perpetual Contracts, set to take effect on July 31, 2026. The changes aim to refine collateral ratios and leverage tiers for various assets.

    Portfolio Margin Updates

    Effective July 31, 2026, at 06:00 (UTC), Binance will update the collateral ratio and tiered collateral ratio for specific assets under Portfolio Margin and Portfolio Margin Pro. These updates are expected to be completed within approximately 30 minutes.

    The following assets under Portfolio Margin will see adjusted collateral ratios:

    • STX: Collateral Ratio changes from 30% to 10%.
    • SANTOS: Collateral Ratio changes from 30% to 10%.
    • EURI: Collateral Ratio changes from 20% to 30%.

    For Portfolio Margin Pro, the following tiered collateral ratios will be adjusted:

    STX

    | Tier | Floor (USD) | Cap (USD) | Collateral Ratio (Before) | Tier | Floor (USD) | Cap (USD) | Collateral Ratio (After) |
    | :— | :———- | :———- | :———————— | :— | :———- | :———- | :———————– |
    | 9 | 0 | 100,000 | 100% | 10 | 0 | 50,000 | 100% |
    | | 100,000 | 250,000 | 80% | | 50,000 | 100,000 | 80% |
    | | 250,000 | 500,000 | 50% | | 100,000 | 200,000 | 50% |
    | | 500,000 | 99,999,999,999 | 10% | | 200,000 | 400,000 | 20% |
    | | | | | | 400,000 | 99,999,999,999 | 10% |

    WBTC

    | Tier | Floor (USD) | Cap (USD) | Collateral Ratio (Before) | Tier | Floor (USD) | Cap (USD) | Collateral Ratio (After) |
    | :— | :———- | :———- | :———————— | :— | :———- | :———- | :———————– |
    | 10 | 0 | 50,000 | 100% | 8 | 0 | 200,000 | 100% |
    | | 50,000 | 100,000 | 80% | | 200,000 | 400,000 | 80% |
    | | 100,000 | 200,000 | 50% | | 400,000 | 800,000 | 70% |
    | | 200,000 | 400,000 | 20% | | 800,000 | 1,000,000 | 40% |
    | | 400,000 | 99,999,999,999 | 10% | | 1,000,000 | 99,999,999,999 | 20% |

    SXT, RUNE, IMX, COMP, BERA, SKL, ENJ, BIO

    | Tier | Floor (USD) | Cap (USD) | Collateral Ratio (Before) | Tier | Floor (USD) | Cap (USD) | Collateral Ratio (After) |
    | :— | :———- | :———- | :———————— | :— | :———- | :———- | :———————– |
    | 10 | 0 | 50,000 | 100% | 9 | 0 | 100,000 | 100% |
    | | 50,000 | 100,000 | 80% | | 100,000 | 250,000 | 80% |
    | | 100,000 | 200,000 | 50% | | 200,000 | 400,000 | 20% |
    | | 200,000 | 400,000 | 20% | | 400,000 | 99,999,999,999 | 10% |
    | | 400,000 | 99,999,999,999 | 10% | | | | N/A |

    Binance Futures Leverage and Margin Tier Adjustments

    In addition to Portfolio Margin changes, Binance Futures will update the leverage and margin tiers for several USDⓈ-M Perpetual Contracts. These updates are scheduled for July 31, 2026, at 06:30 (UTC) and are expected to be completed within approximately one hour.

    Important Note: Existing positions opened before these updates will be affected. Futures running grid strategies may expire due to these changes, and users are advised to adjust their positions accordingly.

    STXUSDT (USDⓈ-M Perpetual Contract)

    | Leverage Before Change | Position Before Change (Notional Value in USDT) | Maintenance Margin Rate Before Change | Leverage After Change | Position After Change (Notional Value in USDT) | Maintenance Margin Rate After Change |
    | :——————— | :———————————————- | :———————————- | :——————– | :——————————————— | :———————————– |
    | 51 – 75x | 0 < Position ≤ 5,000 | 1.00% | 51 – 75x | 0 < Position ≤ 5,000 | 1.00% |
    | 26 – 50x | 5,000 < Position ≤ 10,000 | 1.50% | 26 – 50x | 5,000 < Position ≤ 10,000 | 1.50% |
    | 21 – 25x | 10,000 < Position ≤ 50,000 | 2.00% | 21 – 25x | 10,000 < Position ≤ 25,000 | 2.00% |
    | 16 – 20x | 50,000 < Position ≤ 100,000 | 2.50% | 11 – 20x | 25,000 < Position ≤ 50,000 | 2.50% |
    | 11 – 15x | 100,000 < Position ≤ 175,000 | 3.33% | NA | | |
    | 6 – 10x | 175,000 < Position ≤ 250,000 | 5.00% | 6 – 10x | 50,000 < Position ≤ 125,000 | 5.00% |
    | 5x | 250,000 < Position ≤ 750,000 | 10.00% | 5x | 125,000 < Position ≤ 250,000 | 10.00% |
    | 4x | 750,000 < Position ≤ 1,500,000 | 12.50% | 4x | 250,000 < Position ≤ 500,000 | 12.50% |
    | 3x | 1,500,000 < Position ≤ 4,500,000 | 16.67% | 3x | 500,000 < Position ≤ 1,000,000 | 16.67% |
    | 2x | 4,500,000 < Position ≤ 7,500,000 | 25.00% | 2x | 1,000,000 < Position ≤ 7,500,000 | 25.00% |
    | 1x | 7,500,000 < Position ≤ 12,000,000 | 50.00% | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% |

    CHRUSDT, IDOLUSDT, HIVEUSDT, STEEMUSDT, CTKUSDT, and WAXPUSDT (USDⓈ-M Perpetual Contracts)

    | Leverage Before Change | Position Before Change (Notional Value in USDT) | Maintenance Margin Rate Before Change | Leverage After Change | Position After Change (Notional Value in USDT) | Maintenance Margin Rate After Change |
    | :——————— | :———————————————- | :———————————- | :——————– | :——————————————— | :———————————– |
    | 21 – 50x | 0 < Position ≤ 5,000 | 1.50% | 21 – 25x | 0 < Position ≤ 5,000 | 2.00% |
    | 11 – 20x | 5,000 < Position ≤ 10,000 | 2.50% | 11 – 20x | 5,000 < Position ≤ 10,000 | 2.50% |
    | 6 – 10x | 10,000 < Position ≤ 20,000 | 5.00% | 6 – 10x | 10,000 < Position ≤ 20,000 | 5.00% |
    | 5x | 20,000 < Position ≤ 50,000 | 10.00% | 5x | 20,000 < Position ≤ 50,000 | 10.00% |
    | 4x | 50,000 < Position ≤ 250,000 | 12.50% | 4x | 50,000 < Position ≤ 100,000 | 12.50% |
    | 3x | 250,000 < Position ≤ 500,000 | 16.67% | 3x | 100,000 < Position ≤ 250,000 | 16.67% |
    | 2x | 500,000 < Position ≤ 7,500,000 | 25.00% | 2x | 250,000 < Position ≤ 2,500,000 | 25.00% |
    | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% | 1x | 2,500,000 < Position ≤ 5,000,000 | 50.00% |

    ICXUSDT, CETUSUSDT, BREVUSDT, METISUSDT, CTSIUSDT, ILVUSDT, and COTIUSDT (USDⓈ-M Perpetual Contracts)

    | Leverage Before Change | Position Before Change (Notional Value in USDT) | Maintenance Margin Rate Before Change | Leverage After Change | Position After Change (Notional Value in USDT) | Maintenance Margin Rate After Change |
    | :——————— | :———————————————- | :———————————- | :——————– | :——————————————— | :———————————– |
    | 26 – 50x | 0 < Position ≤ 5,000 | 1.50% | 21 – 50x | 0 < Position ≤ 5,000 | 1.50% |
    | 21 – 25x | 5,000 < Position ≤ 10,000 | 2.00% | NA | | |
    | 11 – 20x | 10,000 < Position ≤ 25,000 | 2.50% | 11 – 20x | 5,000 < Position ≤ 10,000 | 2.50% |
    | 6 – 10x | 25,000 < Position ≤ 62,500 | 5.00% | 6 – 10x | 10,000 < Position ≤ 20,000 | 5.00% |
    | 5x | 62,500 < Position ≤ 125,000 | 10.00% | 5x | 20,000 < Position ≤ 50,000 | 10.00% |
    | 4x | 125,000 < Position ≤ 250,000 | 12.50% | 4x | 50,000 < Position ≤ 250,000 | 12.50% |
    | 3x | 250,000 < Position ≤ 500,000 | 16.67% | 3x | 250,000 < Position ≤ 500,000 | 16.67% |
    | 2x | 500,000 < Position ≤ 7,500,000 | 25.00% | 2x | 500,000 < Position ≤ 7,500,000 | 25.00% |
    | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% |

    MOVEUSDT (USDⓈ-M Perpetual Contract)

    | Leverage Before Change | Position Before Change (Notional Value in USDT) | Maintenance Margin Rate Before Change | Leverage After Change | Position After Change (Notional Value in USDT) | Maintenance Margin Rate After Change |
    | :——————— | :———————————————- | :———————————- | :——————– | :——————————————— | :———————————– |
    | 21 – 50x | 0 < Position ≤ 5,000 | 1.50% | 21 – 25x | 0 < Position ≤ 5,000 | 2.00% |
    | 11 – 20x | 5,000 < Position ≤ 10,000 | 2.50% | 11 – 20x | 5,000 < Position ≤ 10,000 | 2.50% |
    | 6 – 10x | 10,000 < Position ≤ 20,000 | 5.00% | 6 – 10x | 10,000 < Position ≤ 20,000 | 5.00% |
    | 5x | 20,000 < Position ≤ 50,000 | 10.00% | 5x | 20,000 < Position ≤ 50,000 | 10.00% |
    | 4x | 50,000 < Position ≤ 250,000 | 12.50% | 4x | 50,000 < Position ≤ 100,000 | 12.50% |
    | 3x | 250,000 < Position ≤ 500,000 | 16.67% | 3x | 100,000 < Position ≤ 250,000 | 16.67% |
    | 2x | 500,000 < Position ≤ 7,500,000 | 25.00% | 2x | 250,000 < Position ≤ 2,500,000 | 25.00% |
    | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% | 1x | 2,500,000 < Position ≤ 5,000,000 | 50.00% |

    STORJUSDT (USDⓈ-M Perpetual Contract)

    | Leverage Before Change | Position Before Change (Notional Value in USDT) | Maintenance Margin Rate Before Change | Leverage After Change | Position After Change (Notional Value in USDT) | Maintenance Margin Rate After Change |
    | :——————— | :———————————————- | :———————————- | :——————– | :——————————————— | :———————————– |
    | 26 – 50x | 0 < Position ≤ 5,000 | 1.50% | NA | | |
    | 21 – 25x | 5,000 < Position ≤ 10,000 | 2.00% | 21 – 25x | 0 < Position ≤ 5,000 | 2.00% |
    | 11 – 20x | 10,000 < Position ≤ 25,000 | 2.50% | 11 – 20x | 5,000 < Position ≤ 10,000 | 2.50% |
    | 6 – 10x | 25,000 < Position ≤ 62,500 | 5.00% | 6 – 10x | 10,000 < Position ≤ 20,000 | 5.00% |
    | 5x | 62,500 < Position ≤ 125,000 | 10.00% | 5x | 20,000 < Position ≤ 50,000 | 10.00% |
    | 4x | 125,000 < Position ≤ 250,000 | 12.50% | 4x | 50,000 < Position ≤ 100,000 | 12.50% |
    | 3x | 250,000 < Position ≤ 500,000 | 16.67% | 3x | 100,000 < Position ≤ 250,000 | 16.67% |
    | 2x | 500,000 < Position ≤ 7,500,000 | 25.00% | 2x | 250,000 < Position ≤ 2,500,000 | 25.00% |
    | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% | 1x | 2,500,000 < Position ≤ 5,000,000 | 50.00% |

    BOTUSDT, WENUSDT, SHAZUSDT, and PENGUSDT (USDⓈ-M Perpetual Contracts)

    | Leverage Before Change | Position Before Change (Notional Value in USDT) | Maintenance Margin Rate Before Change | Leverage After Change | Position After Change (Notional Value in USDT) | Maintenance Margin Rate After Change |
    | :——————— | :———————————————- | :———————————- | :——————– | :——————————————— | :———————————– |
    | 21 – 25x | 0 < Position ≤ 250,000 | 2.00% | NA | | |
    | 16 – 20x | 250,000 < Position ≤ 1,000,000 | 2.50% | 11 – 20x | 0 < Position ≤ 200,000 | 2.50% |
    | 11 – 15x | 1,000,000 < Position ≤ 2,000,000 | 3.33% | NA | | |
    | 6 – 10x | 2,000,000 < Position ≤ 5,000,000 | 5.00% | 6 – 10x | 200,000 < Position ≤ 400,000 | 5.00% |
    | 5x | 5,000,000 < Position ≤ 8,000,000 | 10.00% | 5x | 400,000 < Position ≤ 1,000,000 | 10.00% |
    | 4x | 8,000,000 < Position ≤ 15,000,000 | 12.50% | 4x | 1,000,000 < Position ≤ 1,500,000 | 12.50% |
    | 3x | 15,000,000 < Position ≤ 25,000,000 | 16.67% | 3x | 1,500,000 < Position ≤ 5,000,000 | 16.67% |
    | 2x | 25,000,000 < Position ≤ 50,000,000 | 25.00% | 2x | 5,000,000 < Position ≤ 7,500,000 | 25.00% |
    | 1x | 50,000,000 < Position ≤ 200,000,000 | 50.00% | 1x | 7,500,000 < Position ≤ 12,500,000 | 50.00% |

    Users are advised to monitor their Unified Maintenance Margin Ratio (uniMMR) closely, as changes in collateral ratios can impact it and potentially lead to liquidation or losses.
  • Judge Blocks Minnesota Prediction Market Ban

    Judge Blocks Minnesota Prediction Market Ban

    Judge Blocks Minnesota’s Prediction Market Ban

    A federal judge has halted Minnesota’s attempt to criminalize prediction markets, granting a preliminary injunction to Kalshi, Polymarket, and the Commodity Futures Trading Commission (CFTC) just days before the state law was set to take effect. U.S. District Judge Katherine Menendez issued the order Monday, finding that the plaintiffs were likely to prevail on claims of federal preemption and would suffer irreparable harm if the law were enforced.

    The statute, SF 3432, was slated to become law on Saturday. The judge’s 44-page ruling specifically bars enforcement against trading platforms already registered with the CFTC as designated contract markets. The injunction will remain in place pending a final decision on the merits of the case.

    Preemption Hinges on “Swap” Definition

    At the heart of the legal challenge is whether the trades offered on prediction markets qualify as “swaps” under the Commodity Exchange Act (CEA). Judge Menendez determined that contracts related to events with “clear potential economic, financial, or commercial consequences” – such as Senate races, World Cup winners, or the reopening of the Strait of Hormuz – would likely meet this definition. However, she indicated that markets focused on less consequential events, like the winner of “Love Island USA” or mid-match announcer comments, might not.

    This distinction is crucial given the nature of the legal challenge. The CFTC’s lawsuit is a facial challenge, meaning it must demonstrate that the law is invalid in all circumstances. While Judge Menendez acknowledged that the Minnesota statute “may not be preempted in all its applications,” she issued the injunction to maintain the status quo, criticizing both sides for presenting the dispute as an “all-or-nothing proposition.” She suggested that any permanent relief granted could be “much narrower.”

    State Disagrees with Ruling

    Minnesota’s Attorney General, Keith Ellison, stated that the state “respectfully disagree[s]” with the court’s interpretation. In a memorandum, Ellison argued that the prediction market platforms could comply with federal requirements while still restricting their offerings within Minnesota. He expressed concern that the court’s decision “allows predatory gambling apps to proliferate.”

    The CFTC has initiated similar legal actions against other states, including Illinois, Arizona, Connecticut, and Wisconsin. In Minnesota, both the Department of Justice and the CFTC filed their challenges within hours of the bill’s passage, with Kalshi following suit days later.

    The judge’s order arrived just one day before a self-imposed deadline by the CFTC. In a letter dated July 24, the agency informed Judge Menendez that if a ruling or stay was not issued by the close of business Tuesday, it would consider its motion “constructively denied” and seek interim relief from the Eighth Circuit Court of Appeals. Kalshi and Polymarket indicated they would pursue the same course of action.