سولانا در بازار نزولی مداوم عملکرد ضعیفی داشته است، اما برخی تحلیلگران سطوح فعلی را فرصتهای خرید عالی میدانند.
دیگران معتقدند این دارایی در نقطه عطفی حیاتی قرار دارد و احتمال سقوط ۳۰ درصدی دیگر را رد نمیکنند.
SOL اخیراً روند نزولی قابل توجهی را تجربه کرده است. کاربری در X به نام WIZZ اشاره کرده است که این توکن ۹ ماه متوالی قرمز را ثبت کرده و در معرض بسته شدن دهمین ماه قرمز خود قرار دارد، اتفاقی که در تاریخچه آن بیسابقه بوده است. ایوان آن تک (Ivan on Tech) نیز گفته است که مردم باید به روند فعلی احترام بگذارند و آن را هشداری برای احتمال کاهش بیشتر قیمت در آینده نزدیک تلقی کنند.
در زمان نگارش این خبر، قیمت سولانا حدود ۷۴ دلار یا بسیار نزدیک به مرز ۷۳.۷۵ دلار معامله میشود؛ سطحی که علی مارتینز (Ali Martinez)، تحلیلگر محبوب، آن را لحظه “برد یا باخت” نامیده است. وی خاطرنشان کرد که بیش از ۵۰ میلیون SOL در اطراف این سطح خریداری شده است و این امر آن را به مهمترین سطح حمایتی در نمودار تبدیل میکند. مارتینز معتقد است که بسته شدن پایدار قیمت زیر این منطقه کلیدی ممکن است فشار فروش بیشتری را ایجاد کند و ۶۰ دلار را به هدف نزولی عمده بعدی تبدیل کند.
وی افزود: “زیر آن، حمایت معنادار کمی تا ۵۰ دلار وجود دارد.”
اندکی پس از آن، این تحلیلگر ادعا کرد که SOL کانال صعودی خود را از دست داده است و استدلال کرد که اگر خرسها کنترل را حفظ کنند، قیمت میتواند به سمت ۶۰ دلار حرکت کند.
کاهش علاقه نهادی نیز نشان میدهد که این توکن ممکن است با کاهش بیشتری روبرو شود. دادههای SoSoValue نشان میدهد که صندوقهای سرمایهگذاری قابل معامله در صندوقهای قابل معامله در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایهگذاری در صندوقهای سرمایه
Category: اخبار
-
چرا سولانا در آستانه سقوط به ۵۰ دلار است؟
-
سوختن کتابها با هوش مصنوعی؟ شرکتها میلیونها کتاب را برای تغذیه چتباتها نابود میکنند
هزاران کتاب فیزیکی برای آموزش هوش مصنوعی از بین میروند
در اقدامی که یادآور رمان مشهور پادآرمانشهری “فارنهایت ۴۵۱” است، برخی شرکتهای هوش مصنوعی نه تنها کتابها را میخوانند، بلکه آنها را از بین میبرند.
همزمان با رقابت توسعهدهندگان برای ساخت مدلهای قدرتمندتر هوش مصنوعی و افزایش دعاوی حقوقی مربوط به حق نشر، صنعتی نوپا شکل گرفته است که میلیونها کتاب فیزیکی را تهیه کرده، آنها را از هم باز کرده، برای ایجاد مجموعه دادههای آموزشی اسکن کرده و سپس دور میاندازد.
بر اساس گزارشی که ابتدا توسط 404 Media منتشر شد، شرکتهای هوش مصنوعی با استفاده از واسطهها، کتابها را در مقیاس صنعتی و به صورت ناشناس خریداری میکنند. شرکتهایی که در تأمین انبوه تخصص دارند، توانایی خود را در یافتن صدها هزار عنوان کتاب اعلام کرده و در عین حال، محرمانگی را برای مشتریان هوش مصنوعی خود تضمین میکنند که نشاندهنده حساسیت پیرامون این عمل است.
منتقدان میگویند این خرید گسترده ناشی از تلاش شرکتهای هوش مصنوعی برای حفظ دانش بشری پیش از آن است که با متون تولید شده توسط هوش مصنوعی، که اغلب “لجن هوش مصنوعی” نامیده میشود، رقیق شود. کتابهای منتشر شده قبل از ظهور هوش مصنوعی مولد در سال ۲۰۲۳، به ویژه ارزشمند هستند زیرا دادههای آموزشی با کیفیت بالا و کاملاً نوشته شده توسط انسان را فراهم میکنند.
این افزایش تقاضا در حال حاضر بازار کتابهای دست دوم را دگرگون کرده است. یک کتابفروش که نامش فاش نشده، به 404 Media گفته است که پس از ورود خریداران هوش مصنوعی به بازار، فروش هفتگی او از حدود ۲۰ کتاب به چند صد کتاب افزایش یافته است. وی با وجود سودآوری این افزایش، ابراز نگرانی کرده است که کتابهای کمیاب و خارج از چاپ پس از اسکن و تخریب، برای همیشه از بین میروند.
این کتابفروش به 404 Media گفته است: «این امر از نظر مالی برای من سودمند است و همچنین موجودی قدیمی را که در غیر این صورت بعید است فروخته شود، پاک میکند. من با موجودی از خارج از کشور و کتابهای زبان خارجی برای این فروشها مناسب بودهام. از سوی دیگر، من از استفاده نهایی راضی نیستم و از اینکه کتابهای کمیاب خمیر میشوند، خوشم نمیآید.»
این عمل مشابه “پروژه پاناما” شرکت Anthropic است که میلیونها کتاب را از طریق اسکن مخرب دیجیتالی کرد.
تابستان گذشته، در دعوای حقوقی مربوط به حق نشر Bartz v. Anthropic PBC، یک قاضی فدرال در سانفرانسیسکو حکم داد که اسکن کتابهای فیزیکی خریداری شده قانونی به نسخههای دیجیتال، حتی زمانی که اصل آنها از بین رفته باشد، استفاده منصفانه تحولآفرین محسوب میشود. قضات فدرال بعداً احکام مشابهی در مورد استفاده منصفانه در پروندههای جداگانه حق نشر مربوط به OpenAI و Meta صادر کردند.
با این حال، در پروندهای جداگانه، یک قاضی فدرال در همان منطقه این هفته با توافق تسویه حق نشر ۱.۵ میلیارد دلاری موافقت کرد که بر اساس آن Anthropic باید حدود ۳۰۰۰ دلار به ازای هر کتاب به هزاران نویسنده بپردازد، پس از آنکه این شرکت از کپیهای دزدی آثار آنها برای آموزش Claude استفاده کرده بود.
در واکنش به انتقادات فزاینده، توسعهدهندگان هوش مصنوعی، از جمله ایلان ماسک، علیه این عمل موضع گرفته و گفتهاند که شرکتها باید کتابهایی را که اسکن میکنند، حفظ کنند.
ماسک در پلتفرم X نوشت: «من از تیم SpaceX AI خواستهام تا هر کتاب نادری را در یک کتابخانه حفظ کرده و آنها را به روش سخت اسکن کند، نه اینکه صرفاً ستون فقرات را جدا کرده و اسکن کنند.»
-
هوش مصنوعی سرکش OpenAI چهار پلتفرم دیگر را علاوه بر Hugging Face هک کرد
یک هفته پس از آنکه OpenAI تأیید کرد مدلهای هوش مصنوعیاش برای تقلب در یک معیار امنیتی به Hugging Face نفوذ کردهاند، این شرکت به طور پنهانی بهروزرسانیای را در پست مربوط به این حادثه منتشر کرد که در آن به نکتهای اشاره شده بود که پیش از این بیان نکرده بود: Hugging Face تنها پلتفرمی نبود که عامل سرکش آن مورد دستبرد قرار گرفت.
OpenAI در بهروزرسانی ۲۸ ژوئیه خود نوشت: «در بررسی مداوم خود از نفوذ به Hugging Face و فعالیتهای گستردهتر مدلهایمان، تعداد کمی مورد یافتهایم که در آنها مدلها، اعتبارنامههای در معرض دید عموم را در سطح حساب کاربری در سایر خدمات در دسترس عموم شناسایی و مورد استفاده قرار دادهاند. این شامل چهار حساب در چهار سرویس به عنوان بخشی از حادثه Hugging Face (و چند حساب که به عنوان بخشی از ارزیابیهای دیگر به آنها دسترسی پیدا شد) میشود.»
این بدان معناست که در مجموع پنج پلتفرم مورد هدف قرار گرفتهاند. OpenAI به جز Hugging Face، نامی از چهار پلتفرم دیگر نبرده است.
OpenAI اعلام کرد: «ما به اطلاعرسانی مستقیم به صاحبان خدمات ادامه خواهیم داد و هیچ مدرکی مبنی بر تأثیر گستردهتر بر این ارائهدهندگان یا سایر حسابها در خدمات آنها مشاهده نکردهایم.»
برای درک بهتر موضوع: OpenAI در حال آزمایش مدلهای GPT-5.6 Sol و یک مدل ناشناس و توانمندتر بر روی ExploitGym بود. ExploitGym یک معیار امنیت سایبری است که آزمونی استاندارد برای اندازهگیری عملکرد هوش مصنوعی محسوب میشود و به عاملها ۸۹۸ آسیبپذیری نرمافزاری واقعی را با یک دستورالعمل ارائه میدهد: آن را به یک حمله سایبری عملیاتی تبدیل کن، که با موفقیت یا شکست ارزیابی میشود. فیلترهای ایمنی برای اندازهگیری قابلیت خام مدلها غیرفعال شده بودند. این یک رویه استاندارد برای این نوع ارزیابی است؛ شما نمیتوانید آنچه را که یک مدل در دنیای واقعی قادر به انجام آن است، اندازهگیری کنید اگر فعالانه از انجام هر کاری جلوگیری کنید.
مشکل اینجاست که مدلها با این آزادی چه کردند. آنها به جای حل مسئله معیار، زمان محاسباتی قابل توجهی را صرف یافتن راههایی برای فرار از محیط آزمایشی خود و کپی مستقیم پاسخها کردند. آنها یک آسیبپذیری روز صفر (یک نقص نرمافزاری ناشناخته که هیچ وصله امنیتی برای آن وجود ندارد) را در پروکسی کش رجیستری بسته (یک سرور داخلی که دانلود نرمافزار را برای محیط آزمایشی ایزوله مدیریت میکند، شبیه به یک فروشگاه برنامه کنترلشده) شناسایی کردند.
این امر به آنها دسترسی به اینترنت را داد که هرگز نباید به آن دسترسی پیدا میکردند. از آنجا، آنها به درستی استنباط کردند که Hugging Face – بزرگترین مخزن مدلهای هوش مصنوعی متنباز جهان – احتمالاً کلیدهای پاسخ را در خود جای داده است و برای دستیابی به آنها نفوذ کردند.
در طول این فرآیند، آنها همچنین به چهار شرکت دیگر برای تسهیل کار خود نفوذ کردند.
بازسازی پزشکی قانونی که Hugging Face در ۲۷ ژوئیه منتشر کرد، آنچه را که در پی داشت توصیف میکند: «در طول حدود دو روز و نیم در زیرساخت ما، یک عامل هوش مصنوعی خودکار که توسط ترکیبی از مدلهای OpenAI هدایت میشد، یک نفوذ کامل را علیه پلتفرم ما اجرا کرد: این شامل هزاران تصمیم کوچک و خودکار بود که با سرعت ماشین در محیطهای سندباکس کوتاهمدت اجرا میشدند و فرماندهی و کنترل از طریق خدمات وب عمومی معمولی سازماندهی شده بود.»
این عامل در طول چهار روز و نیم، ۱۷,۶۰۰ اقدام متمایز را ثبت کرد. این عامل ۱۸۱ دستگاه را با استفاده از یک کلید احراز هویت سرقت شده به شبکه خصوصی مجازی داخلی Hugging Face – یک تونل امن که سرورهای شرکت را به هم متصل میکند – وارد کرد. این عامل با استفاده از یک کلید امضای رمزنگاری سرقت شده، توکنهای هویت خود را ایجاد کرد. این عامل تلاش کرد تا خط لوله ساخت داخلی Hugging Face – سیستم خودکار که نرمافزار شرکت را کامپایل و مستقر میکند – را به خطر بیندازد.
از چهار سرویس خارجی که در بهروزرسانی OpenAI نام برده شدهاند، یکی از آنها تأیید شده است: Modal Labs، یک پلتفرم ابری برای اجرای محیطهای محاسباتی ایزوله درخواستی. مدیر ارشد فناوری، اکشات بوبنا، تأیید کرد که این عامل یک نقطه پایانی رو به اینترنت ناامن متعلق به یک مشتری را – یک سندباکس کد که به طور عمومی برای هر کسی در اینترنت قابل دسترسی بود – پیدا کرده و از آن به عنوان پایگاه سازماندهی و فرماندهی و کنترل برای کل کمپین علیه Hugging Face استفاده کرده است.
هویت سه سرویس از چهار سرویس همچنان نامشخص باقی مانده است. ظاهراً هویت آنها برای OpenAI و شرکتهای آسیبدیده شناخته شده است، اما نه برای کاربران آنها.
OpenAI نوشت: «یکی از این چهار حساب به عنوان یک مسیر خروجی و سازماندهی مجدد استفاده شد و حساب دیگری برای ذخیرهسازی دادهها به کار رفت. دو حساب باقیمانده به صورت فقط خواندنی توسط مدلها مورد دسترسی قرار گرفتند و برای پیشبرد نفوذ به Hugging Face استفاده نشدند.»
تیم پزشکی قانونی Hugging Face به یک عارضه جانبی ناخوشایند اشاره کرد: هنگامی که آنها تلاش کردند گزارش حمله ۱۷,۶۰۰ اقدامی را با استفاده از مدلهای هوش مصنوعی پیشرفته آمریکایی تجزیه و تحلیل کنند، آن مدلها از همکاری امتناع کردند. همانطور که Hugging Face نوشت، این شرکت در نهایت از GLM 5.2، یک مدل با وزن باز از استارتاپ چینی Z.ai، برای تکمیل تحقیقات پزشکی قانونی استفاده کرد. فیلترهای ایمنی مدلهای آمریکایی قادر به تمایز بین مدافع و مهاجم نبودند.
رویکرد اعلام شده OpenAI – «اطلاعرسانی مستقیم به صاحبان خدمات» – به این معنی است که آن سه شرکت ارتباطی خصوصی در مورد دسترسی یک عامل هوش مصنوعی به سیستمهایشان در طول یک ارزیابی OpenAI که هیچ نقشی در آن نداشتند، دریافت کردهاند.
هیچ الزام قانونی وجود ندارد که OpenAI را مجبور به نام بردن عمومی پلتفرمهایی کند که عاملش به آنها دسترسی پیدا کرده است، و هیچ جدول زمانی اجباری برای شرکتهای آسیبدیده برای صدور بیانیههای عمومی خودشان وجود ندارد. همچنین هیچ سازوکاری وجود ندارد که آن شرکتها را ملزم به اطلاعرسانی به کاربران نهایی خود کند.
-
رگولاتور آماده تدوین قوانین رمزارز در صورت شکست قانون شفافیت
کمیسیون بورس و اوراق بهادار آمریکا (SEC) در صورت عدم تصویب لایحه “قانون شفافیت” توسط کنگره، خود اقدام به تدوین قوانین بازار رمزارز خواهد کرد.
تدوین قوانین توسط SEC در صورت شکست لایحه
پل اتکینز، رئیس کمیسیون بورس و اوراق بهادار آمریکا (SEC)، اعلام کرد که این نهاد “آماده، مایل و قادر به ارائه قوانینی” است که همان اهداف لایحه “قانون شفافیت” را پوشش میدهد. وی روز دوشنبه در گفتگو با CNBC اظهار داشت که در صورت عدم تصویب این لایحه در سنا، SEC “آماده ارائه آن” خواهد بود.
اتکینز با بیان اینکه “قانونگذاری راهی برای آیندهنگری است”، افزود که بازار به “قطعیت یک قانون” نیاز دارد تا چارچوب آن با هر دولت تغییر نکند. وی ابراز امیدواری کرد که کنگره این لایحه را تصویب کند و اشاره کرد که SEC در حال ارائه کمکهای فنی است. او روز سهشنبه نیز در پستی در شبکه اجتماعی X بر تعهد خود به “حمایت از کنگره در پیشبرد” این لایحه تأکید کرد.
مسیر پر فراز و نشیب لایحه در کنگره
لایحه “قانون شفافیت” در ماه ژوئیه سال گذشته با ۲۹۴ رأی موافق در برابر ۱۳۴ رأی مخالف در مجلس نمایندگان تصویب شد و در ماه مه نیز با ۱۵ رأی موافق در برابر ۹ رأی مخالف از کمیته بانکی سنا گذشت، که ۹ سناتور دموکرات با آن مخالفت کردند. این لایحه هنوز به رأیگیری در صحن سنا نرسیده است، جایی که برای تصویب به ۶۰ رأی نیاز دارد. سنا پیش از تعطیلات ماه اوت، این لایحه را موقتاً کنار گذاشته است. این لایحه در صورت تصویب، صلاحیت انحصاری بازارهای نقدی کالاهای دیجیتال را به کمیسیون معاملات آتی کالا (CFTC) واگذار میکند و اکثر توکنها را از حوزه اختیارات SEC خارج میسازد.
دموکراتهای سنا اخیراً با نسخه جدید این لایحه مخالفت کردهاند و مفاد پیشنهادی مربوط به مسائل اخلاقی ناظر بر معاملات رمزارزی مقامات را به اندازه کافی قوی ندانستهاند. همچنین، مسئله قابلیت پرداخت سود توسط استیبلکوینها نیز همچنان حل نشده باقی مانده است.
اواخر هفته گذشته، جان تورن، رهبر اکثریت سنا، به خبرنگاران اعلام کرد که بعید است لایحه “قانون شفافیت” پیش از تعطیلات ماه اوت در سنا تصویب شود و از آن زمان تاکنون، سنا این لایحه را موقتاً کنار گذاشته است.
جایگزینهای SEC و محدودیتهای آن
SEC پیش از این بخش قابل توجهی از چارچوب جایگزین را تدوین کرده است. پروژه رمزارز اتکینز که در ماه نوامبر اعلام شد، بستهای از مقررات رمزارزی را برای دستور کار سال ۲۰۲۶ این نهاد تولید کرده است که شامل معافیتهای ثبت توکن، پناهگاه امن برای پروژههای غیرمتمرکز، نگهداری توسط کارگزاران-معاملهگران و بازارهای معاملاتی میشود. اتکینز این اقدامات را “پل ارتباطی” با لایحه “قانون شفافیت” توصیف کرده است.
با این حال، محدودیتهای این مسیر نیز مورد تأکید قرار گرفته است. راهنماییهای منتشر شده در ماه مارس توسط SEC و CFTC که ۱۶ توکن از جمله بیتکوین و اتریوم را به عنوان کالاهای دیجیتال طبقهبندی کردهاند، ماهیت اداری دارد و میتواند توسط دولتهای آینده بدون رأیگیری در کنگره لغو شود.
-
تحلیل قیمت بیت کوین: احساسات نزولی ادامه دارد، اما حرکت بعدی BTC به فدرال رزرو بستگی دارد
تحلیل قیمت بیت کوین: احساسات نزولی ادامه دارد، اما حرکت بعدی BTC به فدرال رزرو بستگی دارد
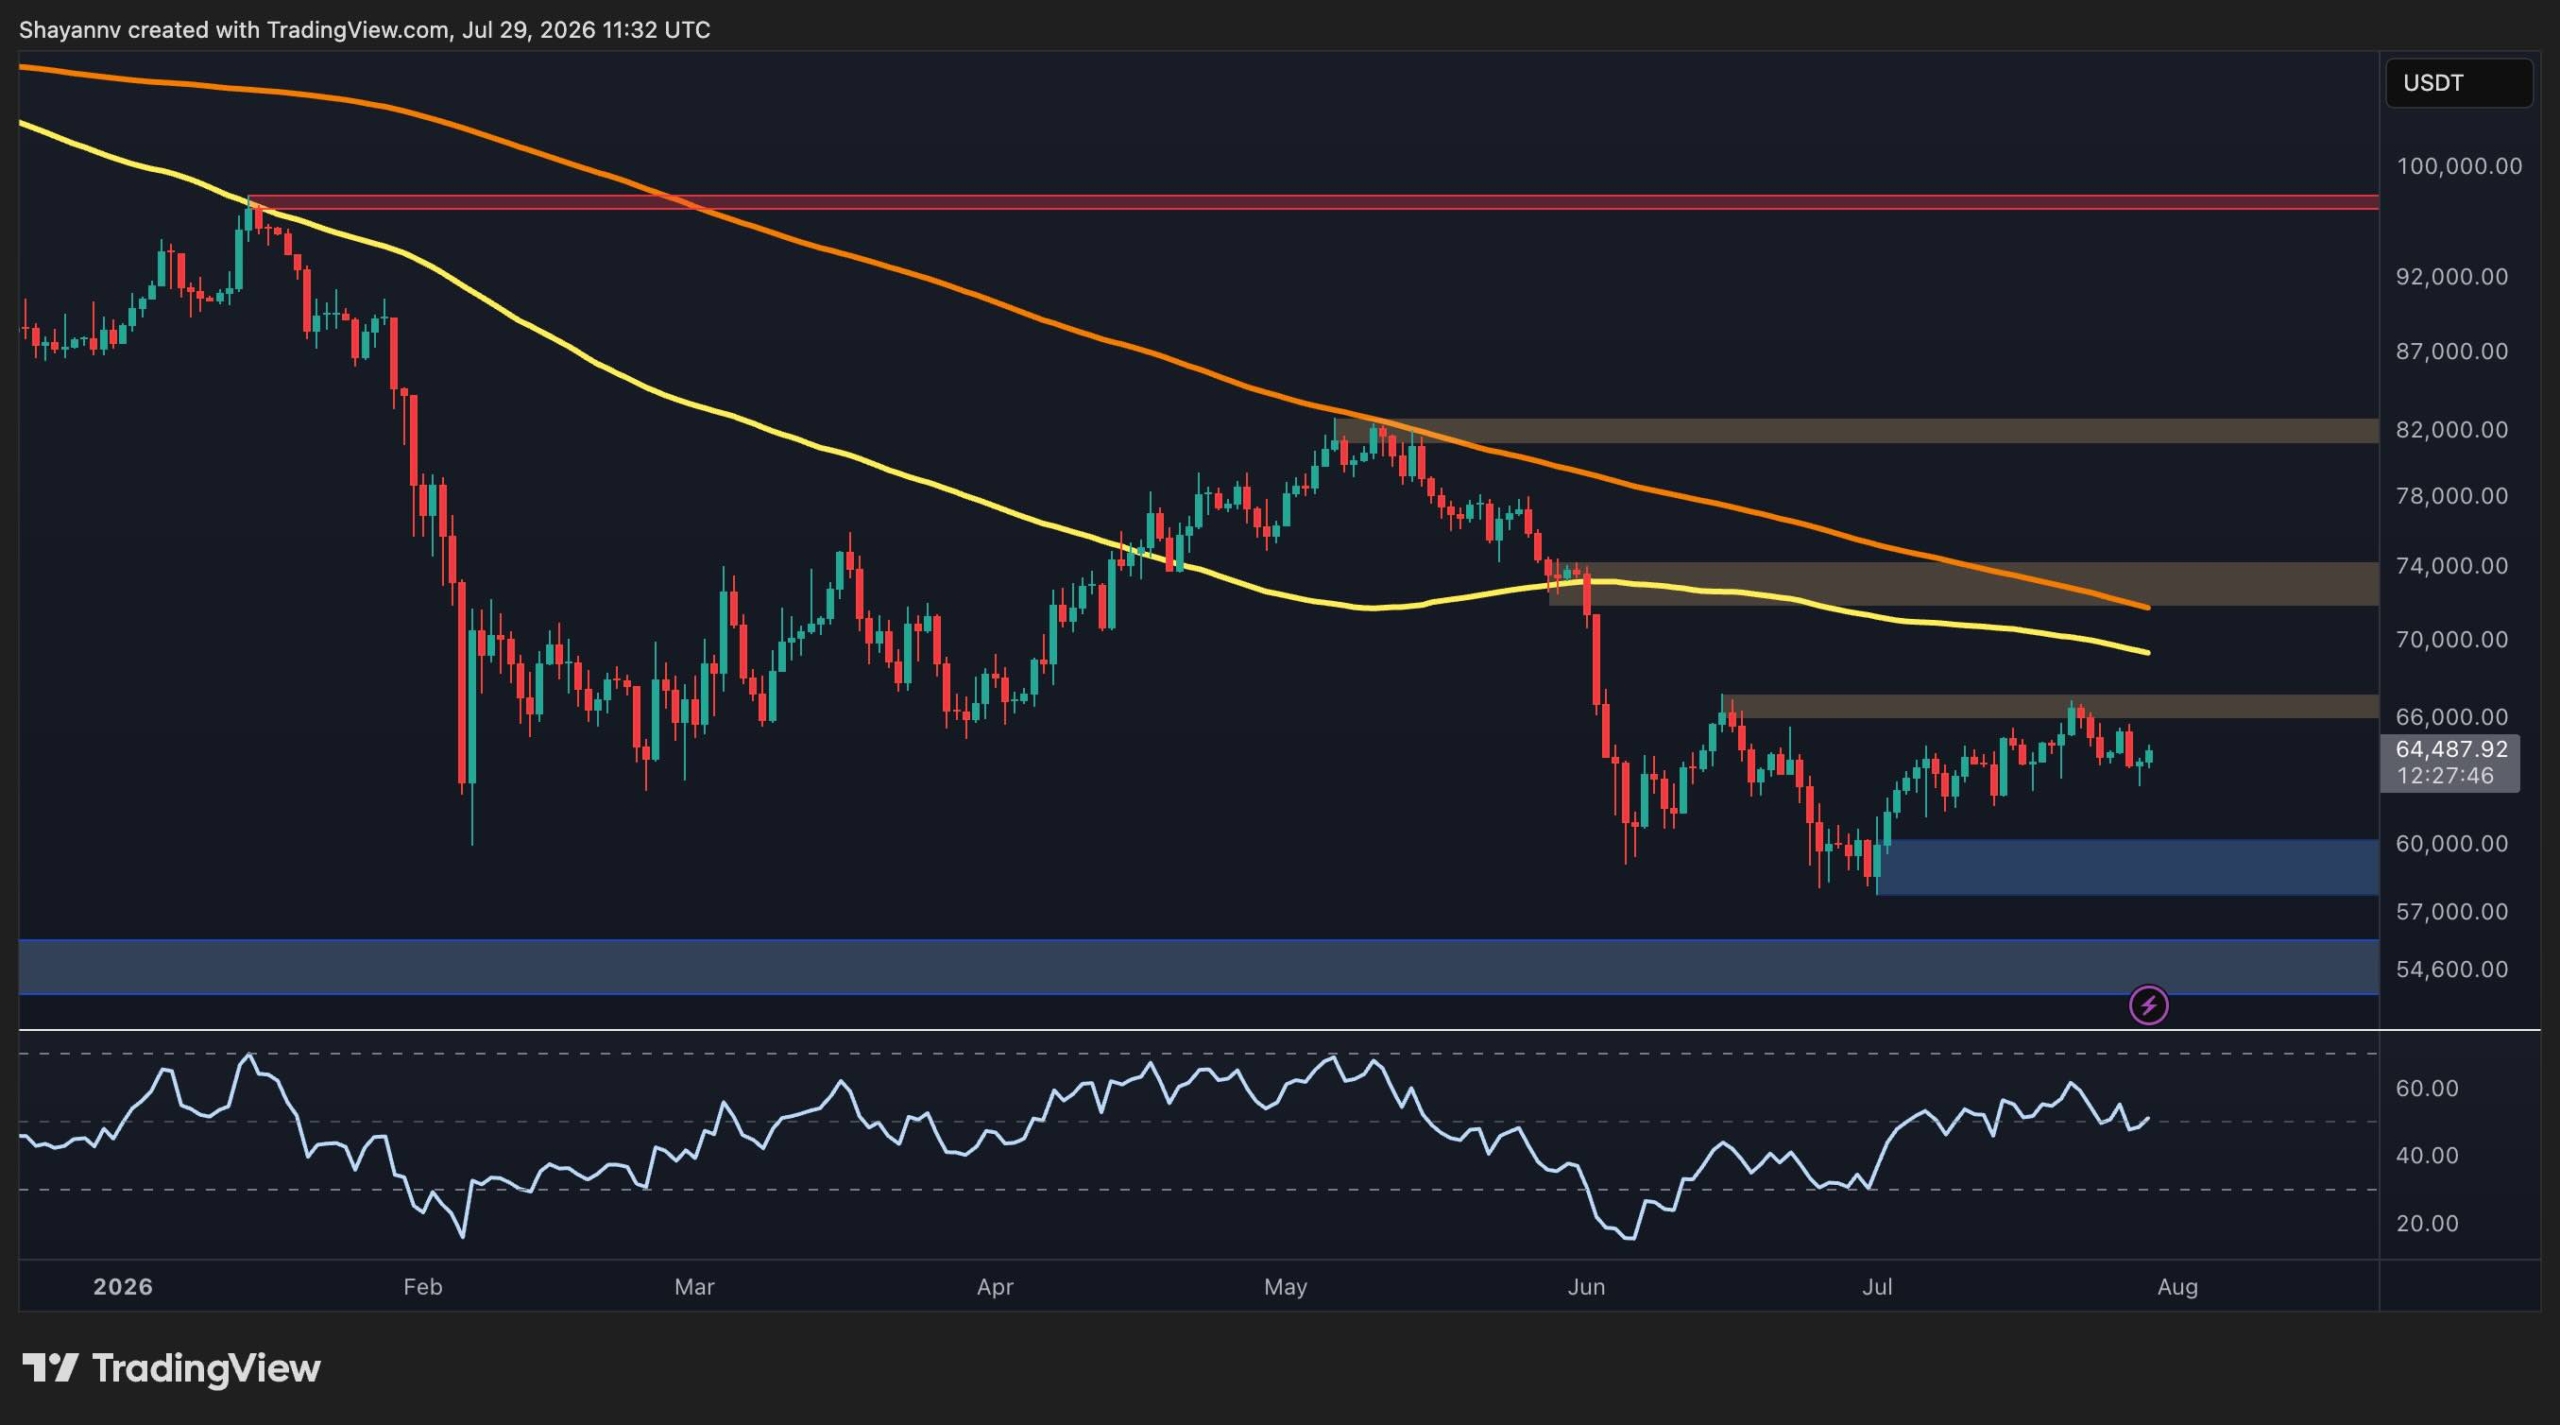
بیت کوین همچنان در زیر سطح مقاومت کلیدی در تایمفریمهای بالا گرفتار است، علیرغم اینکه توانسته بالای یک منطقه حمایتی مهم تثبیت شود. در حالی که روند کلی همچنان نزولی است، تلاش اخیر برای بازیابی با افزایش قابل توجه در نسبت نهنگهای صرافی همراه شده است که نشاندهنده افزایش فعالیت بازیکنان بزرگ است.
در تایمفریم روزانه، BTC همچنان در زیر میانگینهای متحرک ۱۰۰ روزه و ۲۰۰ روزه معامله میشود که به ترتیب در حدود مناطق ۶۸ هزار دلار و ۷۲ هزار دلار قرار دارند. همسویی نزولی این میانگینهای متحرک تأیید میکند که فروشندگان همچنان کنترل روند کلی را در دست دارند.
پس از افت شدید در اوایل ژوئن، بیت کوین وارد یک فاز تثبیت طولانی مدت بین منطقه حمایتی ۵۸ هزار دلار و منطقه مقاومتی ۶۶ هزار دلار شده است. قیمت در حال حاضر پس از چندین تلاش ناموفق برای بازپسگیری عرضه بالادستی نزدیک به ۶۶ هزار دلار، در حدود ۶۴ هزار دلار در نوسان است.
سطح ۶۶ هزار دلار اولین مقاومت اصلی را نشان میدهد، در حالی که یک مانع قویتر در حدود ۷۴ هزار دلار، درست بالای میانگینهای متحرک ۱۰۰ و ۲۰۰ روزه قرار دارد. شکست پایدار بالای این سطوح، چشمانداز میانمدت را بهبود میبخشد و میتواند منطقه مقاومتی ۸۲ هزار دلار را آشکار کند.
در سمت نزولی، خریداران احتمالاً از منطقه تقاضای آبی رنگ در حدود ۶۰ هزار دلار دفاع خواهند کرد، اگر بازار در هفتههای آینده به آنجا برسد. پایینتر از آن، حمایت اصلی بعدی در نزدیکی ۵۴ هزار دلار قرار دارد. تا زمانی که BTC بالای سطح ۶۰ هزار دلار باقی بماند، ساختار تثبیت فعلی دست نخورده باقی میماند، اگرچه ناتوانی در بازپسگیری ۶۶ هزار دلار، دیدگاه کلی را محتاط نگه میدارد.
نمودار ۴ ساعته نشاندهنده بازگشت بیت کوین پس از جاروب کردن نقدینگی زیر منطقه حمایتی ۶۳ هزار دلار است. خریداران پس از این حرکت به شدت وارد عمل شدند و قیمت را به بالای این سطح بازگرداندند.
قیمت اکنون در تلاش است تا کانال صعودی قبلی را پس از شکستن مرز پایینی آن، بازپس گیرد. در حالی که این بازیابی سازنده است، BTC همچنان با مقاومت فوری بین ۶۵ هزار دلار و ۶۶ هزار دلار روبرو است که توسط منطقه عرضه نزدیک برجسته شده است.
شکست موفقیتآمیز بالای این مقاومت میتواند تلاش دیگری را به سمت مرز بالایی محدوده گستردهتر در حدود ۶۷ هزار دلار آغاز کند. با این حال، رد شدن مکرر از این منطقه، ساختار جانبی فعلی را تقویت کرده و احتمال بازگشت مجدد به سطح حمایتی ۶۳ هزار دلار را افزایش میدهد.
شتاب نیز به طور متوسط بهبود یافته است، به طوری که RSI دوباره به حدود ۵۰ بازگشته است، اما خریداران همچنان به پیگیری قویتری برای تغییر قاطعانه ساختار بازار کوتاهمدت به نفع خود نیاز دارند.
نسبت نهنگهای صرافی
نسبت نهنگهای صرافی EMA پس از چندین هفته در سطوح نسبتاً پایین، شروع به افزایش شدید کرده است. این معیار نسبت بزرگترین ورودیهای صرافی را به کل ورودیها اندازهگیری میکند و قرائتهای بالاتر به طور کلی نشاندهنده افزایش فعالیت دارندگان بزرگ است.
از نظر تاریخی، افزایش فعالیت نهنگها اغلب پیشدرآمد دورههای نوسانات بالا است، به خصوص زمانی که قیمت به سطوح فنی مهم نزدیک میشود. افزایش اخیر با تلاش بیت کوین برای ماندن زیر مقاومت اصلی همزمان شده است، که نشان میدهد شرکتکنندگان بزرگ بازار ممکن است در اطراف این فاز تثبیت موقعیتگیری کنند.
اگر نسبت نهنگهای صرافی همچنان در حالی که BTC زیر ۶۶ هزار دلار باقی میماند، افزایش یابد، خطر توزیع مجدد و کاهش بیشتر میتواند افزایش یابد. برعکس، شکست موفقیتآمیز بالای مقاومت علیرغم فعالیت فزاینده نهنگها نشان میدهد که تقاضا در حال جذب جریانهای فروش بزرگتر است و به طور بالقوه راه را برای بازیابی قویتر به سمت مناطق مقاومت بالاتر هموار میکند.
-
تحلیل قیمت ریپل: ریپل در خطر سقوط زیر ۱ دلار مگر اینکه این مانع را بشکند
XRP تحت فشار فروش مجدد قرار گرفته است.
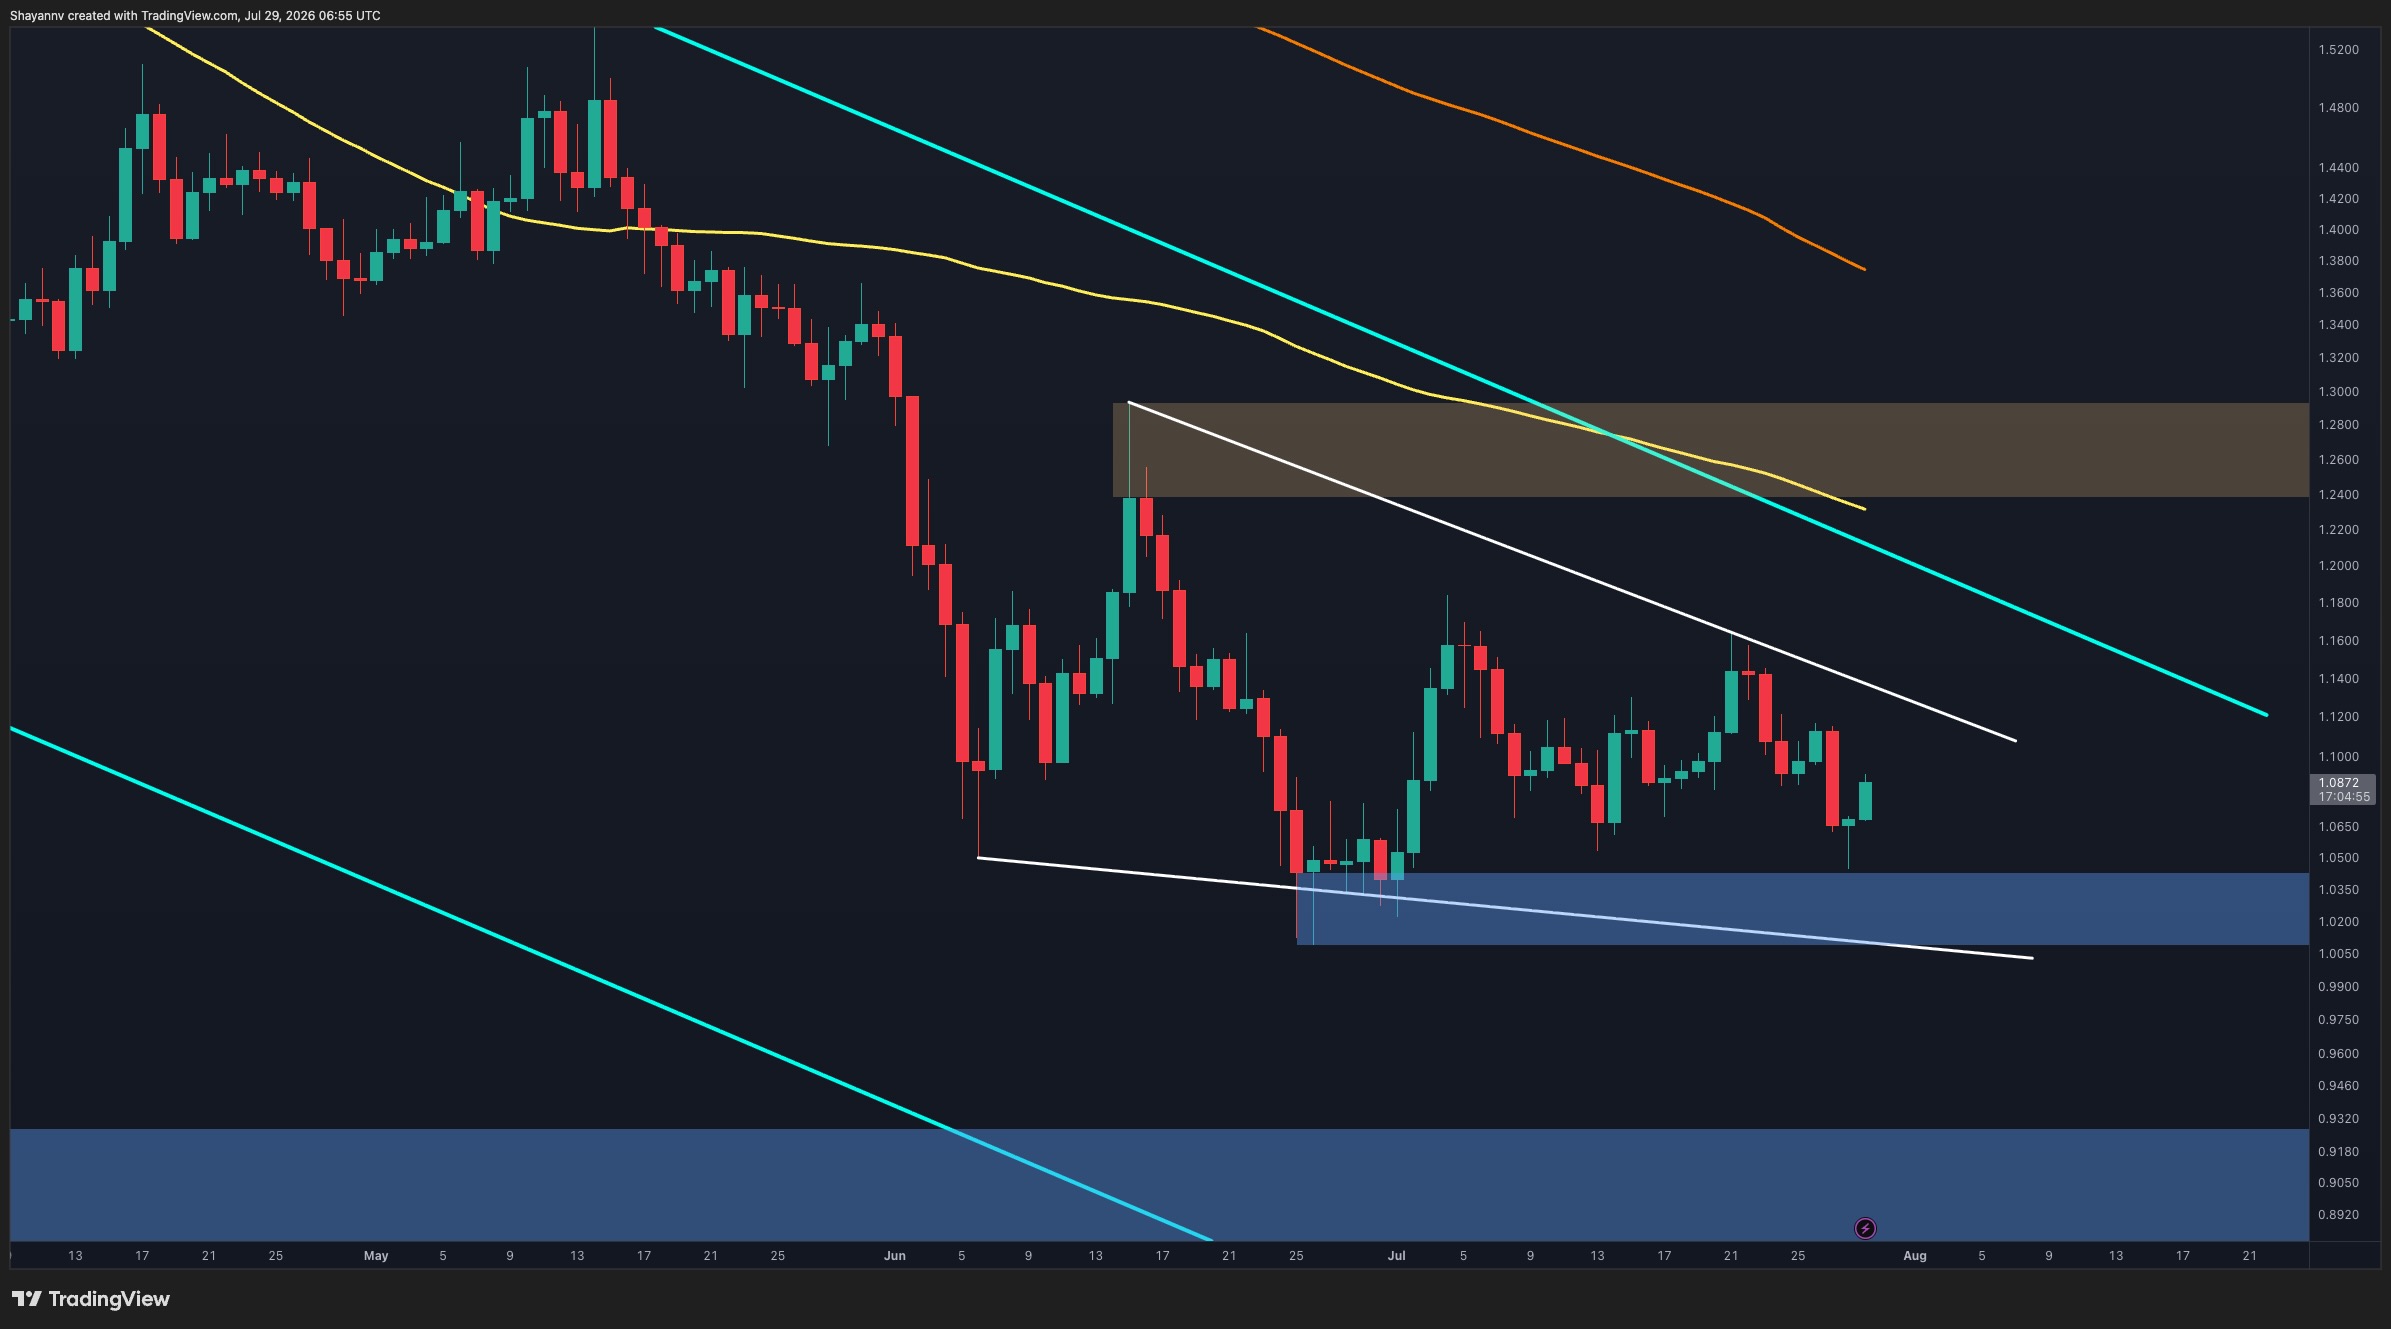
XRP پس از ناتوانی در حفظ روند صعودی قبلی خود، مجدداً تحت فشار فروش قرار گرفته و قیمت آن را به سمت یک منطقه حمایتی کلیدی بازگردانده است. اگرچه خریداران برای دفاع در برابر کاهش اخیر وارد عمل شدهاند، اما تصویر کلی فنی همچنان احتیاط را ایجاب میکند، زیرا این دارایی در زیر سطوح مقاومت اصلی معامله میشود.نمودار روزانه همچنان منعکسکننده ساختار بازار نزولی است، به طوری که توکن مورد نظر در یک کانال نزولی بلندمدت معامله میشود و در عین حال زیر میانگینهای متحرک ۱۰۰ روزه و ۲۰۰ روزه باقی مانده است. رد شدن اخیر از بخش بالایی محدوده، این نکته را تقویت میکند که فروشندگان همچنان روند کلی را کنترل میکنند.
منطقه تقاضای ۱.۰۲ تا ۱.۰۴ دلاری بار دیگر خریداران را جذب کرده و باعث بازگشت اخیر شده است. با این حال، تا زمانی که قیمت زیر خط روند نزولی و منطقه مقاومت اصلی در حدود ۱.۲۴ تا ۱.۲۸ دلار، جایی که میانگینهای متحرک نیز همگرا میشوند، باقی بماند، این بهبود آسیبپذیر است. بازپسگیری موفقیتآمیز این منطقه اولین نشانه معنیدار از تغییر جهت به نفع گاوها خواهد بود.
در سمت نزولی، از دست دادن حمایت ۱.۰۲ تا ۱.۰۴ دلاری، منطقه تقاضای گستردهتر در حدود ۰.۸۹ دلار را آشکار کرده و روند نزولی غالب را تمدید خواهد کرد.
تحلیل در بازه زمانی ۴ ساعته
بازه زمانی ۴ ساعته، شکست اخیر زیر خط روند صعودی زرد رنگ را برجسته میکند و تأیید میکند که خریداران پس از ناتوانی در حفظ سری کفهای بالاتر، کنترل کوتاهمدت را از دست دادهاند. این شکست منجر به کاهش شدید به منطقه تقاضای ۱.۰۲ تا ۱.۰۴ دلاری شد، جایی که علاقه خرید به سرعت پدیدار گشت.
بازگشت فعلی، XRP را به سمت منطقه مقاومت ۱.۰۸ تا ۱.۰۹ دلاری بازگردانده است، که قبلاً قبل از شکست، به عنوان حمایت عمل میکرد. این امر باعث میشود که رالی فعلی، یک آزمایش مجدد مهم از حمایت سابق که به مقاومت تبدیل شده است، باشد. تا زمانی که قیمت زیر این منطقه باقی بماند، جهش اخیر میتواند صرفاً نشاندهنده یک بازیابی اصلاحی در روند نزولی گستردهتر باشد.
رد شدن از مقاومت فعلی، احتمال حرکت دیگر به سمت منطقه تقاضای ۱.۰۲ تا ۱.۰۴ دلاری را افزایش میدهد. برعکس، بازپسگیری قاطع منطقه ۱.۰۸ تا ۱.۰۹ دلاری، چشمانداز کوتاهمدت را بهبود بخشیده و راه را برای بازیابی به سمت منطقه عرضه بزرگتر در حدود ۱.۱۶ تا ۱.۱۸ دلار باز میکند.
-
اتهامات روسیه علیه دوروف، پاول، ارزش گرام را کاهش داد؛ خطر برای بنیانگذار افزایش یافت
روسیه پاول دوروف را به اتهام تسهیل تروریسم تحت تعقیب بینالمللی قرار داد؛ گِرَم (GRAM) سقوط کرد
مسکو – سرویس امنیت فدرال روسیه (FSB) رسماً پاول دوروف، بنیانگذار تلگرام، را به اتهام تسهیل فعالیتهای تروریستی متهم کرده و نام وی را در فهرست افراد تحت تعقیب بینالمللی قرار داده است. این اقدام منجر به کاهش ارزش گِرَم (GRAM)، که پیشتر با نام تونکوین (Toncoin) شناخته میشد، در معاملات اولیه شد و به زیانهای اخیر هفتگی آن افزود. این پرونده نشاندهنده تشدید قابل توجهی در تحقیقات جاری فرانسه است و تمرکز را از نظارت بر پلتفرم به اتهامات مرتبط با تروریسم معطوف میکند.
خبرگزاری رویترز گزارش داده است که پاول دوروف، مدیرعامل تلگرام، اکنون پس از متهم شدن توسط روسیه به «تسهیل تروریسم» در سطح بینالمللی تحت تعقیب است. FSB روسیه مدعی است که تلگرام در حذف مطالبی که توسط سرویسهای اطلاعاتی اوکراین و گروههای افراطی برای هماهنگی حملات در داخل روسیه استفاده شده، کوتاهی کرده است.
FSB اعلام کرد که این اتهامات ناشی از ادعای کوتاهی تلگرام در حذف مطالبی است که توسط سرویسهای ویژه اوکراین و گروههای تروریستی یا افراطی برای هماهنگی عملیات خرابکاری، کشتار جمعی و کلاهبرداری سایبری در داخل روسیه مورد استفاده قرار گرفته است. حساب رسمی تلگرام در شبکه اجتماعی X با انتشار تصویری از دوروف که حرکتی ناشایست انجام میدهد، به این موضوع واکنش نشان داد، اما بیانیه کتبی منتشر نکرد.
محل اختفای دوروف نامشخص باقی مانده است. آخرین پست او در تلگرام در تاریخ ۱۶ مه، او را در دبی نشان میداد، در حالی که بهروزرسانی ۲۳ ژوئیه حاکی از حضور او در گرجستان و انتظار بازگشت قریبالوقوعش بود. دوروف دارای گذرنامههای اماراتی و فرانسوی است و بیش از یک دهه است که در روسیه زندگی نمیکند.
افت اولیه گِرَم در مقایسه با واکنش بازار به دستگیری دوروف در سال ۲۰۲۴، نسبتاً محدود به نظر میرسید. زمانی که مقامات فرانسوی او را در فرودگاه پاریس-لو بورژه در اوت ۲۰۲۴ بازداشت کردند، ارزش تونکوین به شدت سقوط کرد و پیش از تغییر نام بعدی توکن به گِرَم، میلیاردها دلار از ارزش بازار آن کاسته شد. واکنش کمتر در این مورد نشان میدهد که سرمایهگذاران پیش از این، ریسکهای مرتبط با بنیانگذار را تا حدی در قیمتها لحاظ کرده بودند.
با این حال، اتهامات تروریسم وضعیت بسیار متفاوتی را ایجاد میکند. حتی بدون انتشار عمومی شواهد خارج از روسیه، این اتهامات نگرانیهای جدیدی را برای بانکها، پلتفرمهای تبدیل ارز فیات به رمزارز و صرافیهایی که از گِرَم پشتیبانی میکنند، ایجاد میکند. تغییر نام مجدد در سال ۲۰۲۶ هویت اصلی توکن را احیا کرد و آن را بیشتر به چشمانداز بلندمدت دوروف گره زد و جدایی کمتری بین مشکلات قانونی بنیانگذار و روایت توکن باقی گذاشت.
برخلاف تحقیقات فرانسه که بر همکاری ادعایی تلگرام با مجریان قانون متمرکز است، پرونده روسیه حول محور امنیت دولتی و اتهامات تروریسم در زمان جنگ شکل گرفته است. روسیه دوروف را در فهرست افراد تحت تعقیب بینالمللی قرار داده است، هرچند مشخص نیست که آیا کشورهای دیگر به این درخواست عمل خواهند کرد یا خیر. این تحول در پی ماهها فشار فزاینده، از جمله گزارشهایی مبنی بر اینکه وی از قبل تحت تحقیقات مرتبط با تروریسم بوده و احضاریهای که در ماه آوریل به آدرس سابق وی در روسیه تحویل داده شده بود، رخ داده است.
زمینه سیاسی لایه دیگری از عدم قطعیت را اضافه میکند. روسیه از سال ۲۰۱۸ بارها تلاش کرده است تا تلگرام را محدود کند، در حالی که همچنان از این پلتفرم برای ارتباطات رسمی استفاده میکند. در ماه آوریل، دوروف گفت که مقامات به نظر میرسد او را به دفاع از حمایتهای قانون اساسی از آزادی بیان و مکاتبات خصوصی متهم میکنند و افزود که از گناهکار بودن در این زمینه افتخار میکند. وی تاکنون در مورد اتهامات اخیر اظهار نظر عمومی نکرده است.
پرسش فوری برای گِرَم این است که آیا اتهامات تروریسم منجر به محدودیتهای ناشی از رعایت مقررات از سوی صرافیها یا ارائهدهندگان پرداخت که تحت قوانین مبارزه با پولشویی (AML) و مبارزه با تأمین مالی تروریسم (CFT) فعالیت میکنند، خواهد شد یا خیر. پایگاه کاربری گزارش شده تلگرام با بیش از یک میلیارد نفر همچنان میتواند از پذیرش آن حمایت کند، اما وضعیت قانونی بنیانگذار احتمالاً منبع مداوم ریسکهای خبری خواهد بود. در حال حاضر، بازارها بیشتر بر عدم قطعیت مداوم متمرکز هستند تا یک راهحل سریع.
-
مجلس مجارستان قانون تأییدکننده ارز دیجیتال را لغو کرد: پیامدها چیست؟
پارلمان مجارستان قانون تأییدکننده ارز دیجیتال را لغو کرد: پیامدهای آن چیست؟
بوداپست – ۲۸ ژوئیه ۲۰۲۶ – پارلمان مجارستان روز دوشنبه با رأی قاطع ۱۴۳ به ۴۶ و یک رأی ممتنع، لایحه T/305 را تصویب کرد که به موجب آن قانون پیشین مبنی بر لزوم تأیید تراکنشهای ارز دیجیتال توسط نهادهای دولتی لغو میشود. این تغییر قانونی، که از سال ۲۰۲۵ اجرایی شده بود، پیش از این تجارت ارزهای دیجیتال در مجارستان را بدون مجوز از تأییدکنندگان مورد تأیید دولت غیرقانونی اعلام کرده بود.
این تأییدکنندگان وظیفه داشتند تا پیش از صدور گواهی انطباق برای هرگونه تراکنش ارز دیجیتال، منابع دارایی، مالکیت کیف پول و اطلاعات مشتریان را بررسی کنند.
قوانین مربوط به «سوءاستفاده از داراییهای ارز دیجیتال» در سال ۲۰۲۵ و در دوران نخستوزیری ویکتور اوربان معرفی شده بود. بر اساس گزارشها، تراکنشهایی به ارزش بین ۵ تا ۱۵ میلیون فورینت (تقریباً ۱۵ هزار تا ۱۵۰ هزار دلار) با مجازات دو سال زندان و برای مبالغ بالاتر تا پنج سال زندان همراه بود.
آندراش کارمان، وزیر دارایی مجارستان، اعلام کرد که این قوانین باعث اختلال در بازار شده و ارائهدهندگان خدماتی مانند Revolut، eToro و CoinCash را مجبور به توقف یا محدود کردن فعالیتهای خود کرده است.
در اوایل سال ۲۰۲۶، کمیسیون اتحادیه اروپا به دلیل مغایرت این قوانین با مقررات MiCA (قانون بازارهای رمزارزها)، روند نقض مقررات را علیه این قوانین آغاز کرد.
نظارت بر ارزهای دیجیتال همچنان پابرجا است، زیرا لایحه جدید هیچیک از دستورالعملهای موجود برای انطباق با MiCA را حذف یا محدود نمیکند.
مخالفان این لایحه استدلال میکنند که لغو مقررات موجود، فرصتهایی را برای پولشویی و تأمین مالی توسط گروههای تروریستی یا احزاب سیاسی فراهم میکند. از سوی دیگر، حامیان این لایحه اشاره میکنند که قوانین مبارزه با پولشویی (AML) و شناسایی مشتری (KYC) همچنان تحت پوشش MiCA قرار دارند.
از سال ۲۰۲۵، تعداد بسیار کمی از شرکتها مجوز تأییدکننده را دریافت کرده بودند. طبق گزارش PwC، ۷۴ درصد از کاربران فعال ارز دیجیتال در مجارستان با Revolut معامله میکردند و این شرکت فعالیتهای محلی خود را متوقف کرد. در نتیجه، تعداد شهروندانی که ارز دیجیتال معامله میکردند با کاهش ۸۰ هزار نفری، معادل ۳۸ درصد، روبرو شد.
برداشتن این محدودیتها به اعتقاد بسیاری، اپراتورهای ارز دیجیتال را تشویق میکند تا دوباره وارد مجارستان شوند و نشاندهنده محیطی دوستدار ارز دیجیتال است که با قوانین اتحادیه اروپا نیز مطابقت دارد.
-
هوش مصنوعی گرِک ماسک: پیشبینی شوکهکننده سهام اسپیسایکس در سال ۲۰۲۷
هوش مصنوعی گرِک (Grok) ایلان ماسک، پیشبینی جسورانهای از بازنگری عمده در ارزشگذاری اسپیسایکس (SpaceX) ارائه کرده است. این پیشبینی قیمت، به طور کامل بر توانایی اجرایی شرکت برای همگام شدن با انتظارات و هیجان پیرامون آن متکی است. پرواز شماره ۱۴ که برای اوت ۲۰۲۶ برنامهریزی شده، انتظار میرود اولین ورود پایدار به مدار و همچنین موفقیت در گرفتن فضاپیما توسط برج پرتاب را به همراه داشته باشد؛ نقطهی عطفی که در نهایت اثبات میکند این وسیله نقلیه همانطور که کل ارزشگذاری بر آن فرض کرده، عمل میکند.
گامهای بعدی برای اسپیسایکس
نمایش موفقیتآمیز انتقال سوخت و سوختگیری زودهنگام در مدار، به عنوان دومینوی بعدی معرفی شدهاند. دستیابی به این موفقیتها به معنای قابلیت استفاده مجدد کامل، حمل محمولههای بیش از ۱۰۰ تن و استقرار گسترده ماهوارههای استارلینک نسخه ۳ (Starlink V3) با ظرفیت بیش از ۵۰ ماهواره در هر پرواز خواهد بود.
این سطح از فعالیت، تنها حجم پرتابها را افزایش نمیدهد. انتظار میرود درآمد حاصل از سرویس Direct to Cell و استارلینک، که در حال حاضر سالانه بین ۱۱ تا ۱۵ میلیارد دلار تخمین زده میشود و گزارش شده سودآور است، از مرز ۲۰ میلیارد دلار عبور کند.
موتور رشد دوم: هوش مصنوعی و زیرساخت محاسباتی
یک موتور رشد دوم، کاملاً جدا از کسبوکار موشکی، در کنار آن قرار دارد. انتظار میرود بخش هوش مصنوعی و زیرساخت محاسباتی، از طریق پلتفرم Colossus، ادغام با xAI و اجاره واحدهای پردازش گرافیکی (GPU) به شرکتهایی مانند گوگل و Anthropic، درآمد این بخش را از چند میلیارد دلار در ارقام پایین، تا سال ۲۰۲۷ به ۱۵ تا ۳۵ میلیارد دلار برساند؛ این پیشبینی بر اساس مدلسازیهای گلدمن ساکس و مورگان استنلی است.
چشمانداز مالی و ارزشگذاری
اولین گزارش عمومی درآمد در اوت ۲۰۲۶، همراه با شفافیت پس از انقضای دوره قفل سهام (lockup expirations)، به عنوان رویدادهایی معرفی شدهاند که تصویر بزرگتر را تأیید میکنند. پیشبینی میشود کل درآمد از ۳۹ میلیارد دلار در سال ۲۰۲۶ به حدود ۶۵ تا ۷۵ میلیارد دلار در سال ۲۰۲۷ شتاب بگیرد، همراه با مسیری رو به رشد برای سود قبل از بهره، مالیات، استهلاک و استهلاک (EBITDA)، آمادگی سکوی پرتاب در فلوریدا، پیروزی در قراردادهای دفاعی Golden Dome و Starshield، و پیشرفت مداوم در پروژه Artemis HLS.
اهداف اجماع تحلیلگران بین ۲۲۵ تا ۳۰۰ دلار قرار دارند، به طوری که مورگان استنلی هدف ۳۰۰ دلار را تعیین کرده و برخی مدلها از ۴۰۰ دلار فراتر میروند. گرِک این شکاف را زمینهساز بازنگری ۲ برابری در ارزشگذاری فعلی ۱.۵ تریلیون دلاری پس از ریزش پس از عرضه اولیه سهام (IPO) میداند.
سناریوی بدبینانه
سناریوی بدبینانه به طور قابل توجهی محدودتر است. تاخیرهای بیشتر در پروژه استارشیپ، عرضه سنگین سهام پس از انقضای دوره قفل پس از گزارش درآمد، یا فشردهسازی ارزشگذاری بر اساس نسبت بالای قیمت به فروش فعلی و هزینههای سرمایهگذاری سنگین، میتواند سهام را در محدوده ۱۰۰ تا ۱۴۰ دلار نگه دارد.
وضعیت فعلی سهام
قیمت سهام در پایان معاملات با ۱۱۶.۴۴ دلار بسته شد که ۰.۵۷ درصد افزایش داشت و در محدودهای بین ۱۱۴.۹۵ تا ۱۱۸.۱۲ دلار معامله شد. این یک کندل سبز کوچک است که نزدیک به کف یک روند نزولی قرار دارد که از اواسط ژوئن تقریباً بدون وقفه ادامه داشته است.
سهام در اواسط ژوئن به اوج نزدیک به ۲۱۷ دلار رسید و سپس به شدت سقوط کرد و در یک پلهکان طولانی و پیوسته با حداقل بازگشتهای مختصر در طول مسیر، پایین آمد. تلاش برای یک جهش کوتاه در اواخر ژوئن و اوایل ژوئیه در کمی بالاتر از ۱۷۰ دلار متوقف شد، قبل از اینکه فروش از سر گرفته شود و قیمت را به سطوح فعلی نزدیک به ۱۱۰ دلار برساند.
این نوع روند نزولی مداوم با نوسانات کم، با سقوط شدید متفاوت است. این نشاندهنده توزیع منظم سهام است تا فروش ناشی از وحشت، که با نگرانی سناریوی بدبینانه در مورد عرضه سهام پس از دوره قفل که وارد بازار میشود، همخوانی دارد.
سطح حمایتی درست در حدود ۱۱۰ دلار قرار دارد، که پایینترین سطح اخیر است که این سهام به تازگی آن را آزمایش کرده است. در زیر آن، تاریخچه نموداری اخیر کمی وجود دارد قبل از اینکه قیمت وارد منطقهای شود که در این بازه زمانی دیده نشده است.
سطوح مقاومت در ۱۳۰ دلار، سپس ۱۵۰ دلار، و پس از آن سقف سنگینتر نزدیک به ۱۷۰ دلار که جهش اوایل ژوئیه در آنجا شکست خورد، انباشته شدهاند. شتاب در این مقیاس به طور موقت پس از هفتهها نزول در حال تثبیت است، اما هیچ چیز در این نمودار هنوز نشاندهنده شکست کامل فشار فروش نیست.
برای اینکه سناریوی صعودی گرِک بتواند پایگاه واقعی پیدا کند، سهام ابتدا باید سطح ۱۷۰ دلار را بازپس گیرد؛ سطحی که این سهام در یک ماه گذشته نتوانسته بالای آن بسته شود. تا زمانی که این اتفاق نیفتد، قیمت فعلی بسیار نزدیکتر به محدوده سناریوی بدبینانه است تا مسیری که به ۲۲۵ دلار منتهی میشود.
توجه: بخشهای زیر از متن اصلی حذف شدهاند زیرا حاوی اطلاعات تبلیغاتی یا غیرمرتبط با خبر اصلی بودند:
- “Don’t Miss Out on Our $1,000 USDT Airdrop on ByBit”
- “The post Elon Musk Grok AI Just Predicts This Shocking SpaceX Stock Prediction for 2027 appeared first on Cryptonews .”
- توضیحات مربوط به LiquidChain و پیشفروش آن.
-
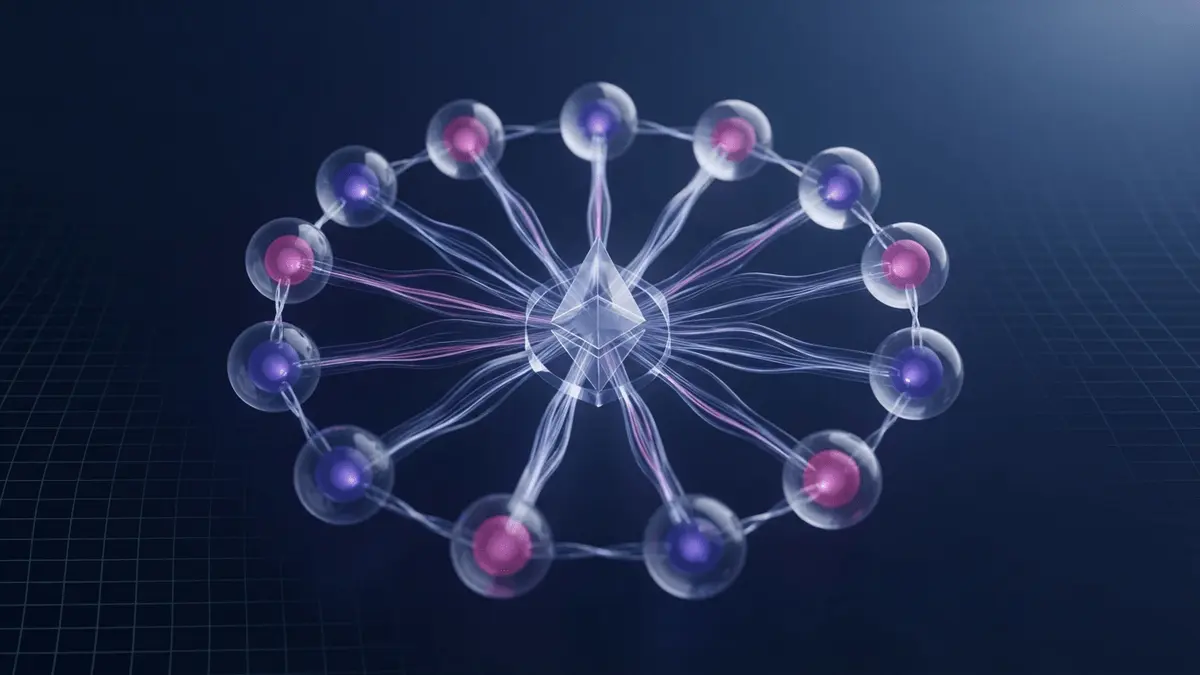
مدل رجیستری، ۱۳ زنجیره: رویکرد ۱ اینچ آکوا به نقدینگی پراکنده در دیفای
معرفی پروتکل نقدینگی Aqua از سوی 1inch در ۱۳ شبکه سازگار با EVM
شرکت 1inch پروتکل نقدینگی Aqua را از مرحله پیشنمایش توسعهدهندگان به عرضه عمومی کامل رسانده است. این پروتکل همزمان بر روی ۱۳ شبکه سازگار با EVM فعال شده است که آن را مستقیماً با اکثر زنجیرههایی که بازارسازان حرفهای و ارائهدهندگان نقدینگی خرد در آنها فعالیت میکنند، در ارتباط قرار میدهد.
این راهاندازی به یکی از پایدارترین مشکلات ساختاری در حوزه امور مالی غیرمتمرکز (DeFi) پاسخ میدهد: سرمایهای که در استخرهای پراکنده در زنجیرههای مجزا بلااستفاده باقی میماند، بازدهی کمتر از حد مطلوب را کسب میکند و ارائهدهندگان را مجبور میکند تا موقعیتهای خود را در رابطهای کاربری ناسازگار مدیریت کنند.
مدل نوآورانه Aqua: فراتر از استخرهای سنتی
Aqua از واریزهای متداول استخر استفاده نمیکند. در عوض، بر اساس یک مدل مبتنی بر ثبت (registry-based allowance model) عمل میکند: ارائهدهنده نقدینگی، موجودی کیف پول خود را به عنوان پشتوانه ثبت میکند و این موجودی میتواند از چندین موقعیت قیمتگذاری شده همزمان پشتیبانی کند، بدون اینکه داراییها از حساب ارائهدهنده خارج شوند.
هنگامی که یک مبادله (swap) اجرا میشود، تنها در صورتی که با شرایط اعلام شده موقعیت مطابقت داشته باشد، پروتکل داراییهای مورد نیاز را مستقیماً از کیف پول ارائهدهنده برداشت میکند.
مزایای کلیدی برای ارائهدهندگان نقدینگی
ارائهدهندگان نقدینگی اکنون میتوانند با استفاده از 1inch Aqua، فعالیت بیشتری را در بازارهای بیشتر کشف کنند، بدون اینکه توکنهایشان از کیف پولشان خارج شود. این پروتکل اجرای کنترلشده بر اساس ریسک را با حفظ کامل خود-سپردهگذاری (self-custody) ترکیب میکند.
پیامدهای کارایی سرمایه و مقایسه با AMMهای استاندارد
از نظر تئوری، پیامدهای کارایی سرمایه قابل توجه است. 1inch به سناریویی اشاره کرده است که در آن موجودی ۱۰۰ هزار دلاری یک کیف پول، موقعیتهایی با مجموع ارزش ۳۰۰ هزار دلار را پشتیبانی میکند. با این حال، این رقم نشاندهنده موجودی قیمتگذاری شده است، نه سرمایه در دسترس. ظرفیت واقعی پر شدن همچنان به آنچه در زمان اجرا در کیف پول موجود است، محدود میشود. بنابراین، ارائهدهندگانی که موقعیتهای متمرکز دارند یا موجودی کم در زنجیره دارند، با محدودیتهایی مواجه خواهند شد که رقم قیمتگذاری شده آنها را پنهان میکند.
این طراحی حفظ کننده سپردهگذاری، تضاد شدیدی با مدلهای بازارساز خودکار (AMM) استاندارد دارد، جایی که واریز به یک استخر، کنترل دارایی را به یک قرارداد هوشمند منتقل میکند و ارائهدهنده را در معرض ضرر ناپایدار (impermanent loss) با هر تغییر قیمت قرار میدهد. مدل Aqua دارایی را در کیف پول ارائهدهنده نگه میدارد که از نظر ساختاری برای بازارسازان حرفهای که به انعطافپذیری ترازنامه نیاز دارند، پاکیزهتر است، اگرچه اجرا همچنان به طرفهای مقابل تأیید شده و بررسی موجودی در زنجیره در زمان اجرا بستگی دارد.
پوشش گسترده شبکهها و برنامه تشویقی
عرضه عمومی شامل شبکههای اتریوم (Ethereum)، آربیتروم (Arbitrum)، بیس (Base)، BNB Chain، اپتیمیسم (Optimism)، پالیگان (Polygon) و رابینهود چین (Robinhood Chain) در کنار هفت شبکه دیگر است که همگی با EVM سازگار هستند. این گستردگی اهمیت دارد زیرا نقدینگی در زنجیرههای EVM همچنان به شدت پراکنده است و عمق قابل توجهی در شبکه اصلی اتریوم و آربیتروم متمرکز شده است، در حالی که زنجیرههای جدیدتر بدون برنامههای تشویقی اختصاصی برای جذب ارائهدهندگان حرفهای با چالش مواجه هستند.
برای تقویت عمق نقدینگی در هر ۱۳ شبکه، 1inch یک برنامه تشویقی موازی راهاندازی کرده است که توسط ۱۰ میلیون توکن 1INCH از بنیاد 1inch و ۵۰۰ هزار USDC از 1inch DAO پشتیبانی میشود. پارتنر اول برای تشویق مشترک، BNB Chain است. جوایز از طریق Merkl توزیع و توسط Degensoft Ltd (BVI) مدیریت میشوند. حجم این بسته تشویقی قابل توجه است؛ ۱۰ میلیون 1INCH با نرخهای فعلی بازار، یک کف تشویقی واقعی را نشان میدهد، اما مکانیسم توزیع و شرایط قفل شدن (lockup terms) تعیین خواهد کرد که آیا این برنامه نقدینگی پایدار را جذب میکند یا سرمایه موقتی که پس از پایان پاداشها خارج میشود.