Blog

  • پیش‌بینی قیمت اتریوم: آیا روند صعودی در راه است یا ETH به سمت ۲ هزار دلار سقوط خواهد کرد؟

    پیش‌بینی قیمت اتریوم: آیا روند صعودی در راه است یا ETH به سمت ۲ هزار دلار سقوط خواهد کرد؟

    اتریوم در نزدیکی ۲.۵ هزار دلار؛ آیا روند صعودی ادامه می‌یابد یا شاهد سقوط به سمت ۲ هزار دلار خواهیم بود؟

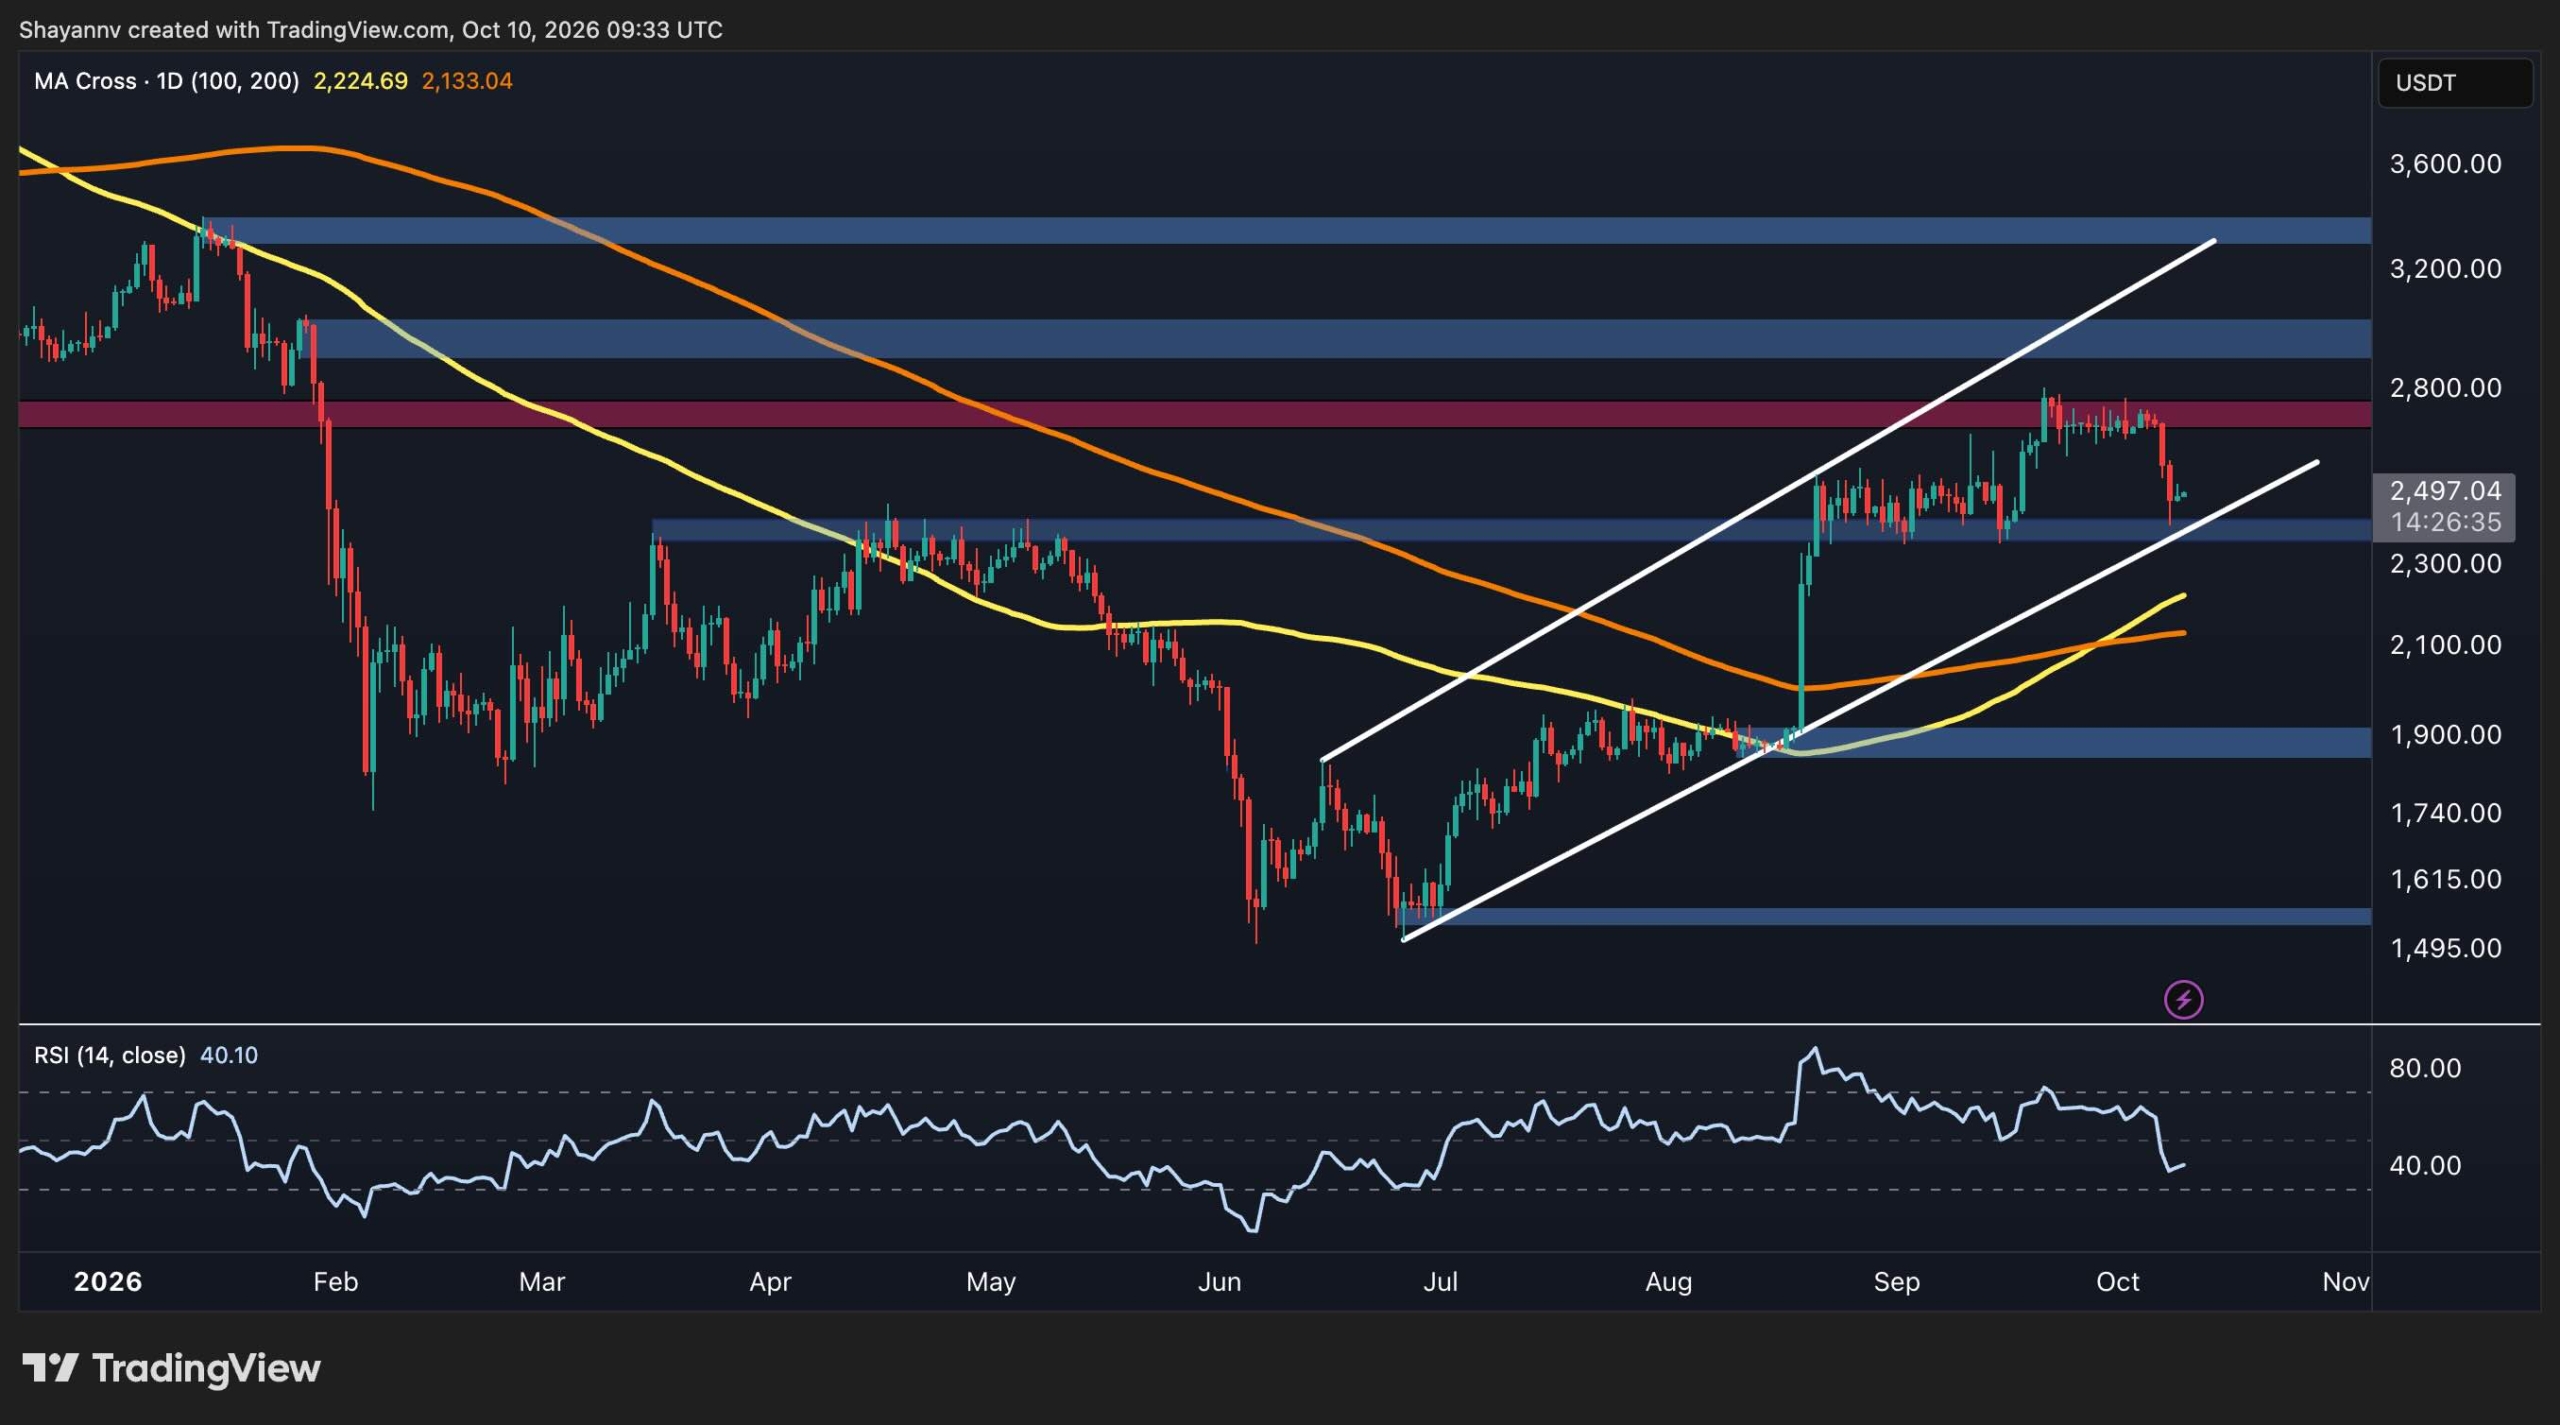
    اتریوم پس از اصلاح شدید از منطقه مقاومت ۲.۷ هزار دلاری، در حال حاضر در نزدیکی ۲.۵ هزار دلار معامله می‌شود و آخرین تحرکات قیمتی، منطقه حمایتی کلیدی را تحت فشار قرار داده است. در حالی که ETH همچنان بالاتر از میانگین‌های متحرک ۱۰۰ و ۲۰۰ روزه خود قرار دارد، تضعیف مومنتوم و افزایش اخیر در نسبت عرضه در صرافی‌ها نشان می‌دهد که معامله‌گران باید منتظر نوسانات بیشتر باشند تا بتوانند از از سرگیری روند صعودی گسترده‌تر اطمینان حاصل کنند.

    نمودار روزانه اتریوم، بهبود قوی از کف‌های قیمتی ماه ژوئن در حدود ۱.۵ هزار دلار را نشان می‌دهد که به دنبال آن، یک روند صعودی شدید رخ داد و قیمت این دارایی را از منطقه ۲ هزار دلاری عبور داده و به محدوده ۲.۴ هزار دلار رساند. پس از آن، ETH به سمت منطقه مقاومت ۲.۷ هزار دلاری صعود کرد، جایی که طی چند هفته گذشته تثبیت شد تا اینکه در اوایل ماه اکتبر، فروشندگان مجدداً کنترل بازار را به دست گرفتند.

    آخرین رد شدن از منطقه عرضه ۲.۷ هزار دلاری، ETH را به سمت ۲.۴ هزار دلار، منطقه حمایتی فوری، بازگردانده است. خریداران پس از آخرین فروش، شروع به واکنش نشان دادن کرده‌اند، به طوری که کندل دیروز از ناحیه حمایتی عبور کرده و بازگشت داشته است، اما این بهبود همچنان ناچیز است و هنوز یک بازگشت صعودی قانع‌کننده را ایجاد نکرو‌ده است.

    اگر این حمایت حفظ شود، ETH می‌تواند تلاش کند تا به سمت مقاومت اصلی در حدود ۲.۷ هزار دلار بازگردد. شکست پایدار بالای این سطح، ساختار کوتاه‌مدت را بهبود می‌بخشد و به طور بالقوه مسیر را به سمت ۳ هزار دلار باز می‌کند.

    با این حال، بسته شدن روزانه قاطع زیر منطقه حمایتی ۲.۴ هزار دلار، ساختار بهبود را تضعیف خواهد کرد، زیرا کانال صعودی که قیمت را از کف‌های ماه ژوئن بالاتر برده بود نیز به سمت پایین شکسته خواهد شد. در این سناریو، منطقه حمایتی قابل توجه بعدی در حدود ۲ تا ۲.۲ هزار دلار قرار دارد، جایی که میانگین‌های متحرک ۱۰۰ و ۲۰۰ روزه اخیراً یک تقاطع صعودی را ثبت کرده‌اند.

    شاخص قدرت نسبی (RSI) نیز به حدود ۴۰ کاهش یافته است که نشان‌دهنده تضعیف مومنتوم و شیفت به سمت قلمرو نزولی است. اگرچه این شاخص به سطوح اشباع فروش نزدیک می‌شود، اما هنوز به آستانه متعارف زیر ۳۰ نرسیده است. بازگشت بالای ۵۰، نشان‌دهنده قوی‌تری از بازپس‌گیری کنترل توسط خریداران خواهد بود، در حالی که ضعف مداوم زیر ۴۰، ETH را در برابر آزمایش مجدد حمایت آسیب‌پذیر می‌سازد.

    نمودار ۴ ساعته

    نمودار ۴ ساعته تصویر واضح‌تری از فشار فروش اخیر ارائه می‌دهد. اتریوم بخش زیادی از اواخر سپتامبر را در محدوده تقریبی ۲.۶ هزار تا ۲.۸ هزار دلار تثبیت کرد و سپس در اوایل این هفته به شدت به سمت پایین شکست. این حرکت با از دست دادن کف‌های ۲.۶ هزار دلاری توسط ETH شتاب گرفت و در نهایت قیمت را به سمت منطقه ۲.۴ هزار دلاری سوق داد.

    آخرین کندل‌ها، به دنبال حرکات شدید نزولی، یک بهبود ناچیز به سمت ۲.۵ هزار دلار را نشان می‌دهند. این نشان می‌دهد که خریداران در ناحیه حمایتی وارد عمل شده‌اند، اما این بهبود هنوز برای تأیید پایان اصلاح، بسیار محدود است.

    منطقه مقاومت فوری در حدود ۲.۶ تا ۲.۷ هزار دلار قرار دارد، جایی که ETH باید از عدم تعادل نزولی که در طول افت شکل گرفته است، عبور کند. در سمت نزولی، منطقه حمایتی ۲.۴ هزار دلار اولین سطحی است که باید رصد شود. ETH به طور مثبت از این منطقه واکنش نشان داده است، اما یک شکست مجدد می‌تواند قیمت را به زیر این ناحیه بکشاند و در صورت تحقق این سناریو، بازار به طور بالقوه منطقه حمایتی گسترده‌تر ۲.۲ هزار دلاری را آزمایش خواهد کرد.

    در همین حال، RSI ۴ ساعته از یک قرائت عمیقاً اشباع فروش به حدود ۴۰ بازگشته است. این بهبود نشان می‌دهد که فشار فروش ممکن است در حال کاهش باشد، اما مومنتوم همچنان نسبتاً ضعیف و زیر سطح خنثی ۵۰ باقی مانده است. این شاخص برای حمایت از یک بهبود قانع‌کننده‌تر، نیاز به تقویت در کنار قیمت دارد.

    نسبت عرضه در صرافی‌ها

    نسبت عرضه در صرافی‌ها، نسبت عرضه در گردش اتریوم را که در صرافی‌های متمرکز نگهداری می‌شود، نسبت به عرضه گسترده‌تر ردیابی شده توسط این معیار اندازه‌گیری می‌کند. این می‌تواند به تصویر کشیدن تغییرات در میزان ETH موجود در صرافی‌ها کمک کند، اگرچه به طور مستقل مشخص نمی‌کند که آیا دارندگان قصد فروش دارند یا خیر.

    نمودار، کاهش طولانی‌مدت در نسبت عرضه در صرافی‌ها را در طول بخش زیادی از سال ۲۰۲۶ نشان می‌دهد. این شاخص از حدود ۰.۱۴۲ در ابتدای سال به سمت ۰.۱۲۴ در ماه سپتامبر کاهش یافت. در همین دوره، قیمت ETH از کف‌های تابستانی خود بهبود یافت و به سمت ۲.۷ هزار دلار صعود کرد.

    این رفتار قابل توجه است. نسبت کاهشی نشان می‌دهد که عرضه نگهداری شده در صرافی‌ها به طور کلی نسبت به عرضه کل نشان داده شده توسط این معیار، کوچکتر شده است. کاهش در دسترس بودن صرافی می‌تواند با انباشت یا برداشت به کیف پول‌های شخصی سازگار باشد و به طور بالقوه میزان ETH را که بلافاصله برای فروش نقدی در دسترس است، کاهش دهد. با این حال، نمودار به تنهایی نمی‌تواند دلایل این حرکات را مشخص کند.

    با این حال، اخیراً نسبت عرضه در صرافی‌ها از کف‌های خود بازگشته است. این افزایش در مقایسه با کاهش مشاهده شده در اوایل سال، نسبتاً ناچیز است، اما در کنار اصلاح اخیر قیمت ETH، شایسته رصد است.

    اگر نسبت همچنان در حالی که ETH زیر ۲.۷ هزار دلار تلاش می‌کند، افزایش یابد، می‌تواند نشان‌دهنده بازگشت بخش بزرگ‌تری از عرضه به صرافی‌ها باشد و به طور بالقوه نقدینگی فروش در دسترس را افزایش دهد. این تفسیر در صورتی نگران‌کننده‌تر خواهد بود که با ضعف مداوم قیمت و ورودی‌های قوی‌تر به صرافی‌ها همراه شود و می‌تواند تقاضا را تحت الشعاع قرار داده و قیمت را در هفته‌های آینده حتی پایین‌تر بکشد.

  • یونیسواپ وی۴ و وی۳ ۴۷.۲ درصد از حجم ۱۶۱.۴ میلیارد دلاری استیبل‌کوین در صرافی‌های غیرمتمرکز را به خود اختصاص دادند

    یونیسواپ وی۴ و وی۳ ۴۷.۲ درصد از حجم ۱۶۱.۴ میلیارد دلاری استیبل‌کوین در صرافی‌های غیرمتمرکز را به خود اختصاص دادند

    یونیسواپ، پیشتاز معاملات استیبل‌کوین در صرافی‌های غیرمتمرکز

    در ۳۰ روز گذشته، حجم معاملات استیبل‌کوین‌ها در صرافی‌های غیرمتمرکز (DEX) به رقم چشمگیر ۱۶۱.۴ میلیارد دلار رسید. نکته قابل توجه این است که تقریباً نیمی از این حجم از طریق یک خانواده پروتکل واحد، یعنی یونیسواپ، عبور کرده است.

    سهم غالب یونیسواپ

    بر اساس گزارش‌ها، یونیسواپ نسخه‌های v4 و v3 در مجموع ۴۷.۲ درصد از معاملات استیبل‌کوین در صرافی‌های غیرمتمرکز را در این دوره زمانی به خود اختصاص داده‌اند. داده‌های Dune Analytics نشان می‌دهد که یونیسواپ v4 به یک پلتفرم پیشرو برای مبادلات “استیبل به استیبل” (stable-to-stable swaps) تبدیل شده است؛ به این معنی که در این معاملات، یک توکن دلاری با توکن دلاری دیگر مبادله می‌شود.

    حجم معاملات و کارمزدها

    یونیسواپ v4 ماهانه بین ۱۱ تا ۱۴ میلیارد دلار در این نوع مبادلات پردازش می‌کند. این در حالی است که نسل پیشین آن، v3، حدود ۱ تا ۲ میلیارد دلار در ماه در همین دسته از معاملات را مدیریت می‌کند. مبادلات استیبل به استیبل، حدود ۴۵ تا ۵۳ درصد از کل حجم معاملات v4 را تشکیل می‌دهند.

    لازم به ذکر است که سهم ۴۷.۲ درصدی به کل فعالیت معاملاتی استیبل‌کوین در صرافی‌های غیرمتمرکز اشاره دارد، در حالی که محدوده ۱۱ تا ۱۴ میلیارد دلار به طور خاص به مبادلاتی مربوط می‌شود که هر دو طرف معامله استیبل‌کوین هستند.

    یونیسواپ v4 کارمزدهای منعطفی را در محدوده ۰.۰۰۰۵% تا ۰.۰۰۰۸% برای جفت‌های اصلی استیبل‌کوین ارائه می‌دهد. در مقابل، پایین‌ترین سطح کارمزد در v3، ۰.۰۱% است.

    علاوه بر قیمت‌گذاری، v4 گزینه‌های مسیریابی کارآمدتری را معرفی کرده است که به بهینه‌سازی نحوه اجرای معاملات کمک می‌کند.

    رشد و تأثیرگذاری

    یونیسواپ v4 در اوایل سال ۲۰۲۵ راه‌اندازی شد. با احتساب نسخه‌های v2، v3 و v4، یونیسواپ طبق گزارش DeFiLlama، بیش از ۷۰ میلیارد دلار حجم معاملات در صرافی‌های غیرمتمرکز را در ۳۰ روز گذشته ثبت کرده است. این رقم از مجموع سه صرافی غیرمتمرکز بعدی بیشتر است. فعالیت یونیسواپ همچنین در چندین بلاک‌چین از جمله اتریوم و سایر شبکه‌ها گسترش یافته است.

    پیامدها برای معامله‌گران و ارائه‌دهندگان نقدینگی

    برای معامله‌گران، مهم‌ترین پیامد، اجرای ارزان‌تر معاملات بزرگ استیبل‌کوین است. کارمزدهای پایین‌تر در v4 می‌تواند به معنای حاشیه سود بهتر برای استراتژی‌هایی باشد که حجم بالایی را جابجا می‌کنند، مانند آربیتراژ بین توکن‌های دلاری یا متعادل‌سازی مجدد خزانه.

    برای ارائه‌دهندگان نقدینگی (LPs)، کارمزدهای بسیار پایین حجم معاملات را جذب می‌کند، اما سود هر معامله انفرادی برای آن‌ها کمتر است. بنابراین، بازدهی به این بستگی دارد که آیا حجم اضافی، درآمد کمتر از هر معامله را جبران می‌کند یا خیر.

    زمانی که تقریباً نیمی از فعالیت استیبل‌کوین در صرافی‌های غیرمتمرکز از طریق یک خانواده پروتکل واحد انجام می‌شود، هرگونه مشکل فنی یا تغییر در حاکمیت یونیسواپ می‌تواند تأثیر گسترده‌ای بر بخش بزرگی از معاملات دلاری در زنجیره داشته باشد.

    بازاری که ماهانه ۱۶۱.۴ میلیارد دلار در مبادلات استیبل‌کوین پردازش می‌کند، بیش از یک نمایش جانبی سوداگرانه، به یک لایه تسویه حساب کارآمد تبدیل شده است و یونیسواپ در حال حاضر بزرگترین سهم را در این لایه در اختیار دارد.

  • معامله‌گران پاپرترید ۱۸.۶ میلیون دلار باختند؛ استیکرها ۱۲.۵۷ میلیون دلار پاداش گرفتند

    معامله‌گران پاپرترید ۱۸.۶ میلیون دلار باختند؛ استیکرها ۱۲.۵۷ میلیون دلار پاداش گرفتند

    پاپرترید: سود استیکرها در مقابل زیان معامله‌گران در روز نخست راه‌اندازی

    پلتفرم معاملاتی پاپرترید (Papertrade) در تاریخ ۱۰ اکتبر ۲۰۲۶ بر بستر HyperEVM آغاز به کار کرد و با ارائه اهرم تا ۱۰۰۰ برابر برای قراردادهای دائمی بیت‌کوین (BTC) و اتریوم (ETH)، توجه معامله‌گران را به خود جلب کرد. اما در عرض چند ساعت، معامله‌گران حدود ۱۸.۶ میلیون دلار زیان خالص محقق شده را تجربه کردند.

    در مقابل، طرف دیگر این معاملات عملکرد خوبی داشت. استیک‌کنندگان توکن PAPER پلتفرم، در ۲۴ ساعت اول راه‌اندازی، حدود ۱۲.۵۷ میلیون دلار پاداش جمع‌آوری کردند.

    طبق گزارش The Defiant، این پاداش‌های استیکینگ حدود ۶۹ درصد از زیان خالص معاملاتی را پوشش می‌دهد. نکته قابل توجه این است که این مبالغ به معامله‌گرانی که پول خود را از دست داده‌اند بازنمی‌گردد، بلکه به استیک‌کنندگان توکن PAPER تعلق می‌گیرد.

    پاپرترید یک صرافی مشتقات مصنوعی است که به معامله‌گران اجازه می‌دهد بدون در اختیار داشتن دارایی‌های پایه، در موقعیت‌های اهرمی بر اساس نوسانات قیمت قرار گیرند.

    موتور محرکه این پلتفرم، استخر نقدینگی به نام Martingaler LP است که با نقدینگی صفر راه‌اندازی شد و تماماً از محل زیان معامله‌گران تأمین مالی می‌شود.

    البته معامله‌گران بازنده کاملاً دست خالی را ترک نمی‌کنند. به ازای هر ۱ دلاری که از دست می‌دهند، پروتکل ۱۰۰ توکن PAPER جدید ضرب کرده و به آن‌ها تحویل می‌دهد.

    استیک‌کنندگان از دو منبع درآمد کسب می‌کنند: دریافت ۱ درصد از سود و زیان محقق شده توسط معامله‌گران و همچنین برداشت هرگونه سود انباشته شده در استخر نقدینگی فراتر از سقف ۵ میلیون دلاری آن.

    پاپرترید در روز اول راه‌اندازی خود حجمی بیش از ۳۰۰ میلیارد دلار حجم معاملاتی اسمی (notional trading volume) را ثبت کرد. حجم ликвиیدیشن‌ها در همین دوره زمانی به نزدیک ۱۳.۸۹ میلیارد دلار رسید.

    موجودی استخر نقدینگی به سرعت به حدود ۵ میلیون دلار رسید که سقف تعیین شده برای سرازیر شدن مازاد به سمت استیک‌کنندگان است. هیچ بدهی پرداخت معوقی در صف نبود، به این معنی که استخر هیچ تعهد پرداخت نشده‌ای از فعالیت معاملاتی نداشت.

    مشارکت استیک‌کنندگان نزدیک به حداکثری بود؛ حدود ۹۴ تا ۹۵ درصد از تقریباً ۳.۱۷ میلیارد توکن PAPER در گردش، اندکی پس از راه‌اندازی استیک شده بودند.

    طراحی این سیستم می‌تواند منجر به برداشت اشتباه شود. رقم بالای پاداش‌ها که حدود ۶۹ درصد زیان‌ها را پوشش می‌دهد، ممکن است این تصور را ایجاد کند که معامله‌گران بخش عمده‌ای از پول خود را بازپس می‌گیرند.

    اما اینطور نیست. پاداش‌ها به دارندگان و استیک‌کنندگان توکن PAPER تعلق می‌گیرد که گروهی متفاوت از معامله‌گرانی هستند که حساب‌های خود را از دست داده‌اند، حتی اگر گاهی همپوشانی داشته باشند.

    معامله‌گر بازنده، توکن‌های PAPER را با نرخ ضرب شده دریافت می‌کند. اگر این معامله‌گر توکن‌ها را استیک کند، می‌تواند شروع به کسب سهمی از زیان‌های معامله‌گران دیگر در آینده کند. با این حال، این جبران غیرمستقیم است و به ارزش دارایی توکن و تداوم زیان‌ها بستگی دارد.

    برای استیک‌کنندگان، اقتصاد اولیه این پلتفرم در ظاهر جذاب به نظر می‌رسد. درآمد آن‌ها مستقیماً به میزان زیان معامله‌گران و حجم سود و زیان محقق شده در سیستم گره خورده است. فعالیت سنگین و ликвиیدیشن‌های مکرر، استخر را فراتر از سقف ۵ میلیون دلاری پر می‌کند و مازاد آن به بازده استیک‌کنندگان تبدیل می‌شود.

    عرضه توکن نیز شایان توجه است. هر دلار از دست رفته، ۱۰۰ توکن PAPER را ضرب می‌کند، بنابراین زیان‌هایی که پاداش استیک‌کنندگان را تأمین مالی می‌کنند، تعداد توکن‌های موجود را نیز افزایش می‌دهند. تقریباً ۳.۱۷ میلیارد توکن PAPER اندکی پس از راه‌اندازی در گردش بود.

    برای معامله‌گران، پروفایل ریسک کاملاً واضح است. اهرم ۱۰۰۰ برابری به این معنی است که حرکت قیمتی کسری از درصد می‌تواند یک موقعیت را از بین ببرد. حجم نزدیک به ۱۳.۸۹ میلیارد دلاری ликвиیدیشن‌ها در روز اول، نشان‌دهنده سرعت وقوع این اتفاق در عمل است.

  • CFTC Clarifies Prediction Markets vs. Gambling in New Rules

    CFTC Clarifies Prediction Markets vs. Gambling in New Rules

    CFTC Moves to Define Prediction Markets as Swaps, Clarify Gambling Exclusion

    The Commodity Futures Trading Commission (CFTC) is intensifying its efforts to assert authority over prediction markets, unveiling two measures Friday that would formally classify event contracts as “swaps” under federal law, while simultaneously excluding traditional gambling activities.

    The first measure, a proposed rule now open for public comment, aims to explicitly broaden the definition of a “swap” to encompass event contracts. These contracts can be tied to a wide array of outcomes, including sports, politics, cultural events, and weather. The CFTC stated that these contracts are financial instruments “commonly known to the trade as swaps,” and that this action will eliminate any uncertainty regarding their regulatory status. “These products are commodity derivatives squarely within the CFTC’s regulatory remit under the Commodity Exchange Act and are within the agency’s exclusive jurisdiction,” CFTC Chairman Michael Selig said in a statement.

    The second measure, an interim final rule effective immediately upon publication, draws a contrasting boundary. It codifies the agency’s long-standing position that casino-style gambling products, such as sportsbook wagers and casino games, are not considered swaps. “Casino-style gambling products are not derivatives,” Selig explained, characterizing this step as a clarification of “the limits of its regulatory remit.” Both proposals include a 30-day public comment period.

    Collectively, these two rules sharpen a critical distinction at the center of an intense jurisdictional dispute. If event contracts are deemed swaps, they fall under the CFTC’s purview, which Selig has argued is exclusive, thereby shielding platforms like Kalshi and Polymarket from the oversight of state gambling regulators. Several states have initiated lawsuits against prediction market operators, alleging illegal gambling, and the CFTC has filed counter-suits to defend its regulatory territory.

    These filings formalize proposals that the agency submitted to the White House for review late last month. This move is part of a broader strategy by the CFTC to proactively assert its authority rather than await congressional action.

    The agency has generally adopted an industry-friendly approach towards both traditional and cryptocurrency markets. The Commission recently issued no-action relief that permits crypto applications to offer regulated derivatives and has advanced separate rulemakings concerning crypto markets.

    The legal stakes for prediction markets are escalating. A judicial disagreement over whether event contracts qualify as federally regulated swaps, which has pitted the NFL and other entities against Kalshi, has attracted the attention of the Supreme Court. This means the question the CFTC is now attempting to resolve through regulation may ultimately be decided by the nation’s highest court.

  • Bitcoin Miners Ease Selling Pressure: A Bullish Sign for BTC

    Bitcoin Miners Ease Selling Pressure: A Bullish Sign for BTC

    Bitcoin Miners Halt Aggressive Selling, Signaling Potential Boost for BTC

    Bitcoin miners have significantly reduced their selling pressure, a development that could provide a substantial tailwind for the cryptocurrency’s price, according to a recent report from CryptoQuant. The analysis indicates that miner revenues have surged 78% from their July lows, leading to improved profitability and a cessation of extreme outflows from mining operations.

    CryptoQuant, a prominent blockchain analytics firm, concluded that these key network participants have navigated their most challenging period of the year. The removal of consistent selling pressure from miners, the firm suggests, could further benefit Bitcoin’s price trajectory.

    The report highlighted that no extreme miner outflow events have been recorded since August 21. On that date, approximately 29,000 BTC were moved from wallets associated with miners as the cryptocurrency’s price climbed from below $65,000 to $76,000. The largest daily outflows observed since then have been around 12,000 BTC, a figure the analytics company considers within a normal operational range.

    Furthermore, older mining entities are also offloading significantly fewer coins. Excluding Bitcoin associated with the enigmatic Satoshi Nakamoto, miners from the Satoshi era moved roughly 600 units from their wallets in September. This represents a substantial decrease of approximately 70% compared to the 2,000 BTC moved in January. Despite this reduced selling, their combined holdings remain substantial, close to 590,000 bitcoins.

    This trend of reduced selling extends to larger, more modern mining operations. Addresses holding between 100 and 1,000 BTC saw their collective balance decrease by about 20%, from approximately 64,000 BTC in December 2025 to 51,000 BTC by early September. However, this figure has since stabilized, indicating a halt in the decline.

    While CryptoQuant acknowledged that miners are not yet actively accumulating Bitcoin, the report determined that the persistent selling pressure has effectively ended. This marks a notable shift from early August, when major miners, including Marathon Digital Holdings (MARA) and Riot Platforms, were reportedly moving Bitcoin to custodians like NYDIG amidst challenging industry and market conditions.

    The report attributes the miners’ reduced need to sell to Bitcoin’s recent rally. The cryptocurrency has surged 45% from under $58,000 at the start of July to over $83,000 this week. This price appreciation has boosted total daily miner revenue from $27 million to around $48 million, representing the aforementioned 78% increase. Transaction fees have also seen a recovery, rising from a seven-day average of $195,000 to $275,000, though they remain considerably below the peaks observed in 2025.

    CryptoQuant’s Miner Profit/Loss Sustainability Indicator has shifted from an “extremely underpaid” status between May and August to “fairly paid” after August 21. This suggests that miners are now earning sufficient revenue to cover their operating costs, reducing the necessity to liquidate Bitcoin simply to remain solvent.

    Bitcoin’s hash rate has also shown signs of recovery, increasing from under 900 exahashes per second (EH/s) in late July to over 960 EH/s. The drawdown from its previous peak has narrowed from 18% to 13%. CryptoQuant interprets this as a sign of mining capacity returning rather than a capitulation of mining operators.

    However, the report identified a crucial missing element: while miners have ceased aggressive selling, they have not yet begun to rebuild their Bitcoin balances. CryptoQuant believes that a sustained return to accumulation by miners would provide a stronger signal that the fundamental backbone of the Bitcoin network is transitioning from a source of market supply to that of long-term holders.

  • Bitcoin ETF Inflows Surge to $3 Billion in Eight Days as Institutions Re-enter

    Bitcoin ETF Inflows Surge to $3 Billion in Eight Days as Institutions Re-enter

    Bitcoin ETFs See Strong Inflows, Erasing Year-to-Date Deficit

    US spot Bitcoin exchange-traded funds (ETFs) experienced a significant surge in net inflows, attracting approximately $3 billion between September 17 and September 25, 2026. This period marked one of the most robust buying stretches since the funds launched in January 2024, successfully reversing months of stagnant or negative flow trends.

    The recent influx of capital managed to achieve what previous months of trading could not: it pushed the year’s total net flows out of negative territory. Notably, hedge funds, often perceived as key drivers of rapid ETF surges, appeared to play a minimal role this time. The buying activity suggests a broader institutional return to the asset class rather than a short-term speculative play by trading desks.

    Peak Week Drives Significant Inflows

    The strongest week within this period alone saw net inflows of $2.4 billion, representing the largest weekly haul since October 2025. BlackRock’s iShares Bitcoin Trust (IBIT) emerged as the leading performer, capturing around $1.2 billion in inflows during that peak week. Fidelity’s FBTC followed with approximately $702 million, and the ARK 21Shares Bitcoin ETF (ARKB) added about $295 million. The single largest day for inflows occurred on September 21, 2026, when the funds collectively attracted nearly $999 million.

    Reversal of Fortunes for ETF Flows

    This rebound is particularly significant when viewed against the backdrop of the funds’ performance earlier in the year. By mid-July, the spot Bitcoin ETFs were facing a year-to-date deficit of approximately $5.8 billion. However, by the end of September, this deficit had transformed into a modest net positive of about $934 million. The surge in inflows coincided with a recovery in Bitcoin’s price, which traded between $82,000 and $87,000 during the observed period.

    Third Quarter Outperforms

    Looking at the broader picture, the third quarter of 2026 proved to be exceptionally strong, recording $6.34 billion in Bitcoin ETF inflows, the highest quarterly total for the year. By early October 2026, cumulative net inflows since the ETFs’ inception had reached approximately $57 billion to $58 billion, with total assets under management hovering around $105 billion to $110 billion.

    Outflows Resume, Signaling Market Volatility

    However, this period of strong inflows proved temporary. Net outflows resumed in early October 2026, with a notable $244 million outflow recorded on October 8.

    The Significance of Institutional Demand

    The debut of spot Bitcoin ETFs in January 2024 offered traditional investors a novel way to gain exposure to Bitcoin through familiar brokerage accounts, bypassing the need for cryptocurrency exchanges or managing private keys. The nature of the buyers is crucial in determining the sustainability of any rally. Hedge fund activity, often driven by basis trades that exploit price differentials between ETFs and futures, can be volatile and unwind quickly. In contrast, broader institutional demand, where Bitcoin is added as a strategic portfolio allocation rather than a short-term trade, tends to be more stable and less prone to rapid exits.

    The late-September data strongly suggests the latter scenario, indicating that institutions are viewing Bitcoin as a legitimate long-term holding. The significant reduction of the year-to-date deficit underscores this sentiment, implying that institutions perceive Bitcoin as more than just a speculative asset.

    BlackRock Leads, but Caution Remains

    BlackRock’s IBIT continued to solidify its leading position, accounting for a substantial portion of the peak-week inflows. However, the subsequent outflows in October serve as a reminder that market sentiment can shift rapidly. The $244 million outflow on October 8 highlights the potential for swift reversals.

    Bitcoin’s price range during the inflow period, between $82,000 and $87,000, also warrants attention. Investors will be closely watching whether the early October outflows represent a temporary pause or a more significant trend reversal. If the year-to-date total of approximately $934 million dips back into negative territory, the September surge may be characterized as a relief rally rather than the start of a sustained upward trend. Conversely, a resumption of inflows and a push past the $57 billion to $58 billion cumulative mark would strengthen the case for continued institutional adoption of Bitcoin.

  • ماینرهای بیت‌کوین فروش تهاجمی را متوقف کردند: چرا این می‌تواند برای بیت‌کوین بزرگ باشد

    ماینرهای بیت‌کوین فروش تهاجمی را متوقف کردند: چرا این می‌تواند برای بیت‌کوین بزرگ باشد

    گزارش جدید: درآمد ماینرهای بیت‌کوین ۷۸ درصد افزایش یافت؛ فشار فروش شدید پایان یافت

    آخرین گزارش هفتگی CryptoQuant که با CryptoPotato به اشتراک گذاشته شده است، نشان می‌دهد که درآمد ماینرهای بیت‌کوین از پایین‌ترین سطح ماه جولای ۷۸ درصد افزایش یافته، سودآوری بهبود یافته و خروج‌های شدید ماینرها متوقف شده است.

    این شرکت تحلیلی پس از نتیجه‌گیری مبنی بر اینکه این بازیگران اصلی شبکه از سخت‌ترین دوره سال خود عبور کرده‌اند، افزود که قیمت بیت‌کوین می‌تواند به دلیل حذف این فشار فروش مداوم، بیشتر منتفع شود.

    این گزارش به هیچ رویداد خروج شدید ماینر از ۲۱ اوت اشاره نکرده است؛ در آن تاریخ، حدود ۲۹ هزار بیت‌کوین از کیف پول‌های مرتبط با ماینرها خارج شد، در حالی که قیمت این ارز دیجیتال از کمتر از ۶۵ هزار دلار به ۷۶ هزار دلار افزایش یافت. بزرگترین خروجی‌های روزانه حدود ۱۲ هزار بیت‌کوین بود که در محدوده قابل قبول این شرکت تحلیلی قرار دارد.

    ماینرهای قدیمی‌تر نیز به طور قابل توجهی واحدهای کمتری می‌فروشند. با احتساب بیت‌کوین‌های مرتبط با Patoshi، ماینرهای دوران ساتوشی در ماه سپتامبر حدود ۶۰۰ واحد از کیف پول‌های خود خارج کردند که حدود ۷۰ درصد کمتر از ۲ هزار بیت‌کوین در ماه ژانویه است. در عین حال، ذخایر ترکیبی آنها نزدیک به ۵۹۰ هزار بیت‌کوین باقی مانده است.

    این روند به ماینرهای مدرن بزرگتر نیز گسترش می‌یابد؛ آدرس‌هایی که بین ۱۰۰ تا ۱۰۰۰ واحد نگهداری می‌کنند، شاهد کاهش حدود ۲۰ درصدی موجودی جمعی خود بودند، از حدود ۶۴ هزار بیت‌کوین در دسامبر ۲۰۲۵ به ۵۱ هزار بیت‌کوین تا اوایل سپتامبر. با این حال، این رقم از آن زمان به جای ادامه کاهش، تثبیت شده است.

    اگرچه CryptoQuant اذعان کرد که ماینرها هنوز در حال انباشت نیستند، اما این گزارش تعیین کرد که فشار فروش مداوم متوقف شده است. این یک تغییر قابل توجه نسبت به اوایل ماه اوت است، زمانی که گزارش دادیم ماینرهای بزرگ از جمله MARA و Riot Platforms، در شرایط دشوار صنعتی و بازاری، به انتقال بیت‌کوین به NYDIG ادامه می‌دادند.

    این گزارش توضیح می‌دهد که ماینرها در حال حاضر مجبور به فروش نیستند، زیرا بیت‌کوین از کمتر از ۵۸ هزار دلار در ابتدای ماه جولای به بیش از ۸۳ هزار دلار در این هفته، ۴۵ درصد افزایش یافته است. این امر درآمد روزانه کل ماینرها را از ۲۷ میلیون دلار به حدود ۴۸ میلیون دلار افزایش داده است که نشان‌دهنده افزایش ۷۸ درصدی است. کارمزدهای تراکنش نیز از میانگین هفت روزه ۱۹۵ هزار دلار به ۲۷۵ هزار دلار بهبود یافته است، اگرچه همچنان بسیار کمتر از اوج‌های دیده شده در سال ۲۰۲۵ است.

    شاخص پایداری سود/زیان ماینر CryptoQuant پس از ۲۱ اوت از “پرداخت بسیار کم” بین ماه‌های می تا اوت به “پرداخت منصفانه” تغییر کرده است. این بدان معناست که ماینرهایی که به اندازه کافی برای پوشش هزینه‌های عملیاتی درآمد دارند، برای نقد کردن بیت‌کوین و صرفاً برای بقا، به مبلغ کمتری نیاز دارند.

    نرخ هش بیت‌کوین نیز بهبود یافته و از کمتر از ۹۰۰ EH/s در اواخر جولای به بیش از ۹۶۰ EH/s رسیده است، در حالی که افت آن از اوج قبلی از ۱۸ درصد به ۱۳ درصد کاهش یافته است. CryptoQuant این را به بازگشت ظرفیت استخراج تعبیر می‌کند تا تسلیم شدن اپراتورها.

    با این حال، این گزارش یک قطعه گمشده را ترسیم کرد. ماینرها فروش را متوقف کرده‌اند، اما هنوز شروع به بازسازی موجودی بیت‌کوین خود نکرده‌اند. CryptoQuant معتقد است که بازگشت پایدار به انباشت، سیگنال قوی‌تری مبنی بر تغییر قطعی ستون فقرات شبکه بیت‌کوین از منبع عرضه بازار به دارندگان بلندمدت، ارائه خواهد داد.

  • CFTC مرز بین بازارهای پیش‌بینی و قمار را در قوانین جدید مشخص کرد

    CFTC مرز بین بازارهای پیش‌بینی و قمار را در قوانین جدید مشخص کرد

    کمیسیون معاملات آتی کالا (CFTC) ادعای خود را بر بازارهای پیش‌بینی تقویت می‌کند و روز جمعه دو اقدام را صادر کرد که قراردادهای رویداد را به طور رسمی به عنوان “سوآپ” (swap) تحت قانون فدرال تعریف می‌کند و در عین حال قمار سنتی را مستثنی می‌سازد.

    تعریف قراردادهای رویداد به عنوان سوآپ

    اولین اقدام، یک قانون پیشنهادی است که برای اظهارنظر عمومی باز شده و به طور صریح تعریف “سوآپ” را برای گنجاندن قراردادهای رویداد، از جمله آن‌هایی که به ورزش، سیاست، رویدادهای فرهنگی و آب و هوا مرتبط هستند، گسترش می‌دهد.

    CFTC اعلام کرد که این قراردادها ابزارهای مالی هستند که “به طور معمول در صنعت به عنوان سوآپ شناخته می‌شوند” و این اقدام هرگونه ابهام را در مورد وضعیت آن‌ها برطرف می‌کند. مایکل سلیگ، رئیس کمیسیون، در بیانیه‌ای گفت: “این محصولات مشتقات کالایی هستند که به طور کامل در حوزه نظارتی CFTC تحت قانون بورس کالا قرار می‌گیرند و در صلاحیت انحصاری این نهاد هستند.”

    استثنای قمار سبک کازینو

    اقدام دوم، یک قانون نهایی موقت است که بلافاصله پس از انتشار لازم‌الاجرا می‌شود و خط مخالف را ترسیم می‌کند. این قانون دیدگاه دیرینه این نهاد را که محصولات قمار سبک کازینو، از جمله شرط‌بندی‌های ورزشی و بازی‌های کازینویی، از تعریف سوآپ مستثنی هستند، مدون می‌کند.

    سلیگ گفت: “محصولات قمار سبک کازینو مشتق نیستند” و این گام را به عنوان شفاف‌سازی “محدودیت‌های حوزه نظارتی خود” توصیف کرد. هر دو اقدام دارای پنجره‌های اظهارنظر ۳۰ روزه هستند.

    تشدید مبارزه قضایی

    این دو قانون با هم، تمایزی را که در قلب یک مبارزه شدید قضایی قرار دارد، روشن می‌کنند: اگر قراردادهای رویداد سوآپ محسوب شوند، تحت اختیارات CFTC قرار می‌گیرند، که سلیگ ادعا کرده است انحصاری است و پلتفرم‌هایی مانند Kalshi و Polymarket را فراتر از دسترس تنظیم‌کنندگان قمار ایالتی قرار می‌دهد. چندین ایالت از اپراتورهای بازارهای پیش‌بینی به دلیل ادعای قمار غیرقانونی شکایت کرده‌اند و CFTC برای دفاع از حوزه خود علیه آن‌ها اقدام کرده است.

    این پرونده‌ها پیشنهاداتی را که این نهاد اواخر ماه گذشته برای بررسی به کاخ سفید ارسال کرده بود، رسمی می‌کنند و بخشی از تلاش گسترده‌تری هستند که در آن CFTC به جای انتظار برای کنگره، اقتدار خود را اعمال کرده است.

    این نهاد به طور کلی رویکردی طرفدار صنعت را نسبت به بازارهای سنتی و ارزهای دیجیتال اتخاذ کرده است. این کمیسیون اخیراً معافیت عدم اقدام را صادر کرده است که به اپلیکیشن‌های ارز دیجیتال اجازه می‌دهد مشتقات تنظیم‌شده را ارائه دهند و مقررات جداگانه‌ای را برای بازارهای ارز دیجیتال پیش برده است.

    پیامدهای قانونی برای بازارهای پیش‌بینی در حال افزایش است. اختلاف نظر در دادگاه‌ها در مورد اینکه آیا قراردادهای رویداد به عنوان سوآپ‌های تحت نظارت فدرال واجد شرایط هستند یا خیر، که NFL و دیگران را در مقابل Kalshi قرار داده است، توجه دیوان عالی را به خود جلب کرده است، به این معنی که سوالی که CFTC اکنون در حال تلاش برای حل و فصل آن در مقررات است، ممکن است در نهایت توسط قضات تصمیم‌گیری شود.

  • جریان ورودی صندوق‌های قابل معامله بیت‌کوین به ۳ میلیارد دلار در هشت روز رسید؛ بازگشت نهادها

    جریان ورودی صندوق‌های قابل معامله بیت‌کوین به ۳ میلیارد دلار در هشت روز رسید؛ بازگشت نهادها

    صندوق‌های قابل معامله در بورس بیت کوین اسپات در آمریکا، در بازه زمانی ۱۷ تا ۲۵ سپتامبر ۲۰۲۶، حدود ۳ میلیارد دلار ورودی خالص جذب کردند. این دوره یکی از قوی‌ترین دوره‌های خرید از زمان راه‌اندازی این صندوق‌ها در ژانویه ۲۰۲۴ محسوب می‌شود.

    این جهش، کاری را انجام داد که ماه‌ها تلاش بی‌نتیجه نتوانسته بود: تراز جریان ورودی سالانه را از منفی خارج کرد.

    صندوق‌های پوشش ریسک (Hedge Funds)، که اغلب به عنوان پول‌های سریع پشت افزایش تقاضا برای ETFها شناخته می‌شوند، این بار نقش کمرنگی ایفا کرده‌اند. به نظر می‌رسد این خریدها بیشتر نشان‌دهنده بازگشت گسترده نهادی است تا شرط‌بندی کوتاه‌مدت از سوی میزهای معاملاتی.

    تنها در هفته اوج، ۲.۴ میلیارد دلار ورودی خالص ثبت شد که بیشترین میزان هفتگی از اکتبر ۲۰۲۵ بود.

    صندوق IBIT بلک‌راک با حدود ۱.۲ میلیارد دلار در آن هفته پیشتاز بود. صندوق FBTC فیدلیتی حدود ۷۰۲ میلیون دلار و صندوق ARKB از ARK 21Shares نیز حدود ۲۹۵ میلیون دلار جذب کردند.

    بیشترین ورودی در یک روز، ۲۱ سپتامبر ۲۰۲۶ با نزدیک به ۹۹۹ میلیون دلار رقم خورد.

    این بهبود زمانی اهمیت بیشتری پیدا می‌کند که به وضعیت جریان ورودی در اوایل سال توجه کنیم. تا اواسط ژوئیه، این صندوق‌ها با کسری سالانه حدود ۵.۸ میلیارد دلار مواجه بودند. اما تا اواخر سپتامبر، این کسری به یک مازاد خالص ناچیز حدود ۹۳۴ میلیون دلاری تبدیل شد.

    این جریان ورودی با بهبود قیمت بیت کوین همزمان بود. در طول این دوره، بیت کوین بین ۸۲,۰۰۰ تا ۸۷,۰۰۰ دلار معامله شد.

    با نگاهی کلان‌تر، فصل سوم سال ۲۰۲۶ حتی قوی‌تر به نظر می‌رسد. این فصل با ۶.۳۴ میلیارد دلار ورودی خالص به ETFهای بیت کوین، رکورد بیشترین میزان ورودی در هر فصل از سال را ثبت کرد.

    تا اوایل اکتبر ۲۰۲۶، مجموع ورودی خالص از زمان راه‌اندازی به حدود ۵۷ تا ۵۸ میلیارد دلار رسید و کل دارایی‌های تحت مدیریت در همین بازه زمانی حدود ۱۰۵ تا ۱۱۰ میلیارد دلار بود.

    اما این روند ادامه نیافت. در اوایل اکتبر ۲۰۲۶، خروجی‌های خالص دوباره از سر گرفته شد، از جمله خروجی ۲۴۴ میلیون دلاری در ۸ اکتبر.

    هنگامی که ETFهای اسپات بیت کوین در ژانویه ۲۰۲۴ عرضه شدند، نوآوری جدیدی را ارائه دادند. سرمایه‌گذاران سنتی می‌توانستند از طریق حساب کارگزاری خود به بیت کوین دسترسی پیدا کنند، بدون نیاز به صرافی ارز دیجیتال یا کلیدهای خصوصی.

    نوع خریداران، دوام یک روند صعودی را تعیین می‌کند. جریان ورودی از سوی صندوق‌های پوشش ریسک اغلب با معاملات پایه (basis trades) مرتبط است، جایی که صندوق‌ها سهام ETF را خریداری کرده و قراردادهای آتی را می‌فروشند تا از شکاف قیمتی سود ببرند. این نوع خرید می‌تواند به سرعت پس از بسته شدن شکاف، معکوس شود.

    تقاضای گسترده‌تر نهادی معمولاً پایدارتر است. اگر تخصیص‌دهندگان سرمایه، بیت کوین را به عنوان بخشی از سبد دارایی خود اضافه کنند، نه به عنوان یک معامله کوتاه‌مدت، احتمال خروج سریع پول آن‌ها در اولین نوسان کمتر است. داده‌های اواخر سپتامبر به سناریوی دوم اشاره دارند.

    برای سرمایه‌گذاران، واضح‌ترین نشانه، تغییر در احساسات بازار است. از بین بردن کسری حدود ۵.۸ میلیارد دلاری نشان می‌دهد که موسسات همچنان بیت کوین را به عنوان یک دارایی مشروع در سبد خود می‌بینند، نه صرفاً یک شرط‌بندی سفته‌بازانه.

    تمرکز بر صندوق IBIT بلک‌راک نیز قابل توجه است. با حدود ۱.۲ میلیارد دلار از ورودی‌های هفته اوج، بزرگترین صادرکننده، فاصله خود را با فیدلیتی و ARK 21Shares بیشتر کرد.

    با این حال، خروجی‌های ماه اکتبر یادآوری می‌کند که نباید بیش از حد به یک هفته خاص اتکا کرد. خروج ۲۴۴ میلیون دلاری در ۸ اکتبر نشان می‌دهد که احساسات بازار می‌تواند به همان سرعتی که تغییر می‌کند، معکوس شود.

    محدوده قیمتی بیت کوین نیز شایسته توجه است. ورودی‌ها در زمانی متمرکز شدند که بیت کوین به محدوده ۸۲,۰۰۰ تا ۸۷,۰۰۰ دلار بازگشت.

    آنچه در ادامه باید مورد توجه قرار گیرد این است که آیا خروجی‌های اوایل اکتبر نشانه‌ای از توقف یا یک چرخش هستند. اگر مجموع سالانه حدود ۹۳۴ میلیون دلاری دوباره به سمت قلمرو منفی سقوط کند، جهش سپتامبر بیشتر شبیه یک رالی تسکینی خواهد بود تا یک روند پایدار.

    اگر ورودی‌ها از سر گرفته شوند و مجموع تجمعی از رقم تقریبی ۵۷ تا ۵۸ میلیارد دلار فراتر رود، استدلال برای پذیرش پایدار نهادی قوی‌تر خواهد شد.

  • لجر در حال تحقیق درباره دستکاری کیف پول مرتبط با ده‌ها میلیون سرقت رمزارز است

    لجر در حال تحقیق درباره دستکاری کیف پول مرتبط با ده‌ها میلیون سرقت رمزارز است

    لجر (Ledger) تحقیقاتی را در مورد موجی از گزارش‌های از دست رفتن وجوه مشتریان در جنوب شرق آسیا آغاز کرده است. تا کنون، عامل مشترک در این موارد، دستگاه‌هایی است که از طریق CryptoBilis، یک فروشنده مجاز لجر در اندونزی، مالزی و فیلیپین خریداری شده‌اند.

    آغاز تحقیقات و دستور توقف فروش

    لجر در تاریخ ۹ اکتبر ۲۰۲۶، این تحقیقات را اعلام کرد و به CryptoBilis دستور داد تا فوراً تمامی فروش‌ها و محموله‌ها را متوقف کند.

    راهنمایی برای خریداران

    دستورالعمل‌های ارائه شده به خریداران بستگی به این دارد که آیا جعبه دستگاه را باز کرده‌اند یا خیر. افرادی که در ۹۰ روز گذشته از این فروشنده خرید کرده‌اند و هنوز دستگاه را راه‌اندازی نکرده‌اند، باید آن را بدون مقداردهی اولیه رها کنند. از مشتریانی که قبلاً کیف پول خود را راه‌اندازی کرده‌اند، خواسته شده است تا دارایی‌های خود را به یک دستگاه لجر جدید منتقل کنند. این دستگاه جدید باید یک عبارت بازیابی (seed phrase) کاملاً جدید تولید کند.

    اطمینان لجر از امنیت زیرساخت خود

    لجر خط قاطعی را در اطراف زیرساخت خود ترسیم کرده است. این شرکت اعلام کرده است که سیستم‌های آن و دستگاه‌هایی که مستقیماً می‌فروشد، مورد نفوذ قرار نگرفته‌اند.

    نظریه دستکاری سخت‌افزاری

    نظریه دستکاری سخت‌افزاری در شبکه‌های اجتماعی شکل گرفته است. عکس‌ها و ویدئوهای منتشر شده در X و Threads به نظر می‌رسد که یک برد مدار چاپی کوچک را در زیر صفحه نمایش دستگاه نشان می‌دهند. طبق این پست‌ها، ادعا می‌شود که این قطعه کاشته شده، هر آنچه را که روی صفحه نمایش ظاهر می‌شود، ضبط می‌کند. این شامل عبارت بازیابی است که در طول راه‌اندازی اولیه نمایش داده می‌شود، لحظه‌ای که کیف پول بیشترین آسیب‌پذیری را دارد. گزارش شده است که این برد دارای یک سیم‌کارت تعبیه شده است. ادعا این است که این برد، داده‌های ضبط شده را از طریق یک اتصال سلولی مستقیماً به مهاجم منتقل می‌کند و مهاجم می‌تواند به راحتی کیف پول قربانی را خالی کند.

    بررسی توسط مدیرعامل سابق Mt.

    Gox

    مارک کارپلز، مدیرعامل سابق Mt. Gox، برخی از دستگاه‌های مشکوک را بررسی کرده است. وی خواستار تحقیقات بیشتر شده است.

    عدم تأیید ارتباط قطعی

    تا تاریخ ۱۰ اکتبر ۲۰۲۶، هیچ ارتباط قطعی بین دستکاری سخت‌افزاری ادعاشده و CryptoBilis تأیید نشده بود. تحقیقات همچنان باز است.

    برآورد خسارات مالی

    ارقام دلاری از تحلیلگران آن‌چین (onchain) و نه از لجر به دست آمده است. شرکت‌های تحلیلی Specter و tanuki42 الگویی از ورود وجوه به آدرس‌های مشکوک به سرقت را در چندین بلاک‌چین شناسایی کرده‌اند که برآورد خسارات بین ۷۲ میلیون تا ۹۳ میلیون دلار را نشان می‌دهد. Arkham Intelligence در مقطعی حدود ۸۷ میلیون دلار را در کیف پول‌های مختلف ردیابی کرده است. گزارش شده است که این دارایی‌ها شامل مقادیر قابل توجهی از اتریوم (ETH)، بیت‌کوین (BTC) و تتر (USDT) است. لجر هیچ یک از این اعداد را تأیید نکرده است.

    مسدود کردن بخشی از وجوه توسط تتر

    تتر حدود ۱۰ میلیون دلار USDT مرتبط با برخی از آدرس‌های مشکوک به سرقت را مسدود کرده است.

    تغییر مالکیت CryptoBilis

    گزارش شده است که CryptoBilis با تغییر اخیر مالکیت مرتبط با فردی از چین در ارتباط بوده است. هیچ تخلفی مرتبط با این تغییر مالکیت اثبات نشده است.

    گام‌های عملی برای دارندگان لجر

    برای هر کسی که دستگاه لجر خود را از طریق CryptoBilis خریداری کرده است، گام‌های عملی روشن است. دستورالعمل‌های شرکت را دنبال کنید، وجوه خود را به یک دستگاه جدید با عبارت بازیابی جدید منتقل کنید و منتظر پایان تحقیقات نباشید.

    نکات کلیدی برای پیگیری

    نکات کلیدی که باید مورد توجه قرار گیرند عبارتند از: آیا بازرسان ارتباط فیزیکی بین قطعات کاشته شده و CryptoBilis را تأیید می‌کنند، آیا لجر ارقام خسارات خود را منتشر خواهد کرد و آیا صادرکنندگان بیشتری از تتر در مسدود کردن وجوه مرتبط پیروی خواهند کرد.