Tag: خنثی

  • بیت‌کوین به ۸۶ هزار دلار رسید، اتریوم ۲۷۲۲؛ لیکوییدیشن ۱۹۴ میلیون دلار، ترس بازگشت

    بیت‌کوین به ۸۶ هزار دلار رسید، اتریوم ۲۷۲۲؛ لیکوییدیشن ۱۹۴ میلیون دلار، ترس بازگشت

    بیت‌کوین و اتریوم با کاهش جزئی مواجه شدند؛ شاخص ترس و طمع به منطقه “طمع” بازگشت

    تهران، ایران – در روز ششم ماه جاری میلادی، قیمت بیت‌کوین (BTC) با افت ۰.۸ درصدی به ۸۵,۹۳۸ دلار رسید. اتریوم (ETH) نیز همسو با بیت‌کوین، با کاهش ۰.۳ درصدی، به ۲,۷۱۹ دلار سقوط کرد. شاخص ترس و طمع پس از نوسانات در سطوح پایین، مجدداً به ۷۳ بازگشت و همچنان در منطقه “طمع” قرار دارد. در ۲۴ ساعت گذشته، مجموعاً ۱۹۴ میلیون دلار از موقعیت‌های معاملاتی آتی در سراسر شبکه لیکویید شد که منجر به تسویه حساب ۶۴,۵۴۳ معامله‌گر گردید. در همین حال، شاخص نزدک (Nasdaq) در بازار سهام آمریکا به دلیل قدرت سهام مرتبط با هوش مصنوعی، رکورد تاریخی جدیدی را ثبت کرد، اما بازده اوراق خزانه ۱۰ ساله به بالاترین سطح خود از سال ۲۰۰۲ رسید.

    تحولات بازار ارزهای دیجیتال

    بیت‌کوین در صرافی بایننس در روز ششم ماه جاری میلادی با قیمت ۸۵,۹۳۸ دلار معامله شد که نشان‌دهنده افت ۰.۸ درصدی در ۲۴ ساعت گذشته است. بالاترین قیمت ثبت شده در این دوره ۸۶,۹۹۹ دلار و پایین‌ترین قیمت ۸۴,۹۷۲ دلار بود. اتریوم نیز با کاهش ۰.۳ درصدی به ۲,۷۱۹ دلار رسید و در محدوده ۲,۷۳۸ تا ۲,۶۷۹ دلار نوسان داشت. شاخص ترس و طمع پس از دو روز نوسان در سطوح پایین، مجدداً به ۷۳ صعود کرد و همچنان در منطقه “طمع” (Greed) قرار دارد. در مجموع، در ۲۴ ساعت گذشته، ۱۹۴ میلیون دلار از موقعیت‌های معاملاتی آتی در سراسر شبکه لیکویید شد و ۶۴,۵۴۳ معامله‌گر متحمل زیان و تسویه حساب شدند.

    جزئیات لیکویید شدن موقعیت‌های معاملاتی

    بر اساس داده‌های CoinGlass، در ۲۴ ساعت گذشته، مجموعاً ۱۹۴ میلیون دلار در سراسر شبکه لیکویید شده است. از این میزان، ۱۱۴ میلیون دلار مربوط به موقعیت‌های خرید (long) و ۸۰.۶۵ میلیون دلار مربوط به موقعیت‌های فروش (short) بوده است. بیشترین میزان لیکویید شدن در صرافی بایننس بر روی قرارداد BTCUSDT با مبلغ ۱۱.۸۵ میلیون دلار به ثبت رسید.

    وضعیت بازارهای مالی جهانی

    بازار سهام آمریکا در روز دوشنبه (پنجم ماه جاری میلادی) شاهد رشد بود و شاخص نزدک (Nasdaq) به دلیل قدرت سهام مرتبط با هوش مصنوعی، رکورد تاریخی جدیدی را ثبت کرد. شاخص‌های S&P 500 و داو جونز (Dow) نیز همسو با نزدک رشد داشتند. داده‌های مربوط به اشتغال غیرکشاورزی در ماه سپتامبر تنها ۲۹ هزار نفر افزایش یافت که کمتر از پیش‌بینی ۹۰ هزار نفری بود. نرخ بیکاری نیز به ۴.۲ درصد افزایش یافت که این عوامل باعث به تعویق افتادن انتظارات برای افزایش نرخ بهره توسط فدرال رزرو شد. با این حال، بازده اوراق خزانه ۱۰ ساله به بالاترین سطح خود از سال ۲۰۰۲ رسید. گزارش مالی شرکت میکرون (Micron) بهتر از انتظار بود و انویدیا (Nvidia) نیز از بزرگترین برنامه بازخرید سهام در تاریخ خود خبر داد که این عوامل به تقویت اعتماد بازار کمک کرد.

    عملکرد سایر ارزهای دیجیتال

    ارز دیجیتال سولانا (SOL) با افت ۰.۱۷ درصدی به ۱۲۱.۰۸ دلار رسید و تقریباً بدون تغییر باقی ماند. ریپل (XRP) نیز با افت ۰.۸ درصدی به ۱.۵۱۰۵ دلار سقوط کرد. سایر ارزهای دیجیتال اصلی نیز شاهد کاهش جزئی بودند و بازار آلت‌کوین‌ها (altcoins) نقطه برجسته خاصی نداشت.

    تحلیل تکنیکال بیت‌کوین

    با محاسبه قیمت پایانی بیت‌کوین در تاریخ ۵ اکتبر به وقت جهانی (UTC) برابر با ۸۵,۷۶۷ دلار، شاخص قدرت نسبی (RSI14) برابر با ۶۴.۶ است که در محدوده نسبتاً قوی قرار دارد. میانگین متحرک ساده ۲۰ روزه (SMA20) در ۸۳,۳۹۱ دلار، SMA50 در ۷۹,۵۰۵ دلار و SMA200 در ۷۱,۶۱۸ دلار قرار دارند که نشان‌دهنده روند صعودی سالم و آرایش نرمال میانگین‌های متحرک است. شاخص MACD (12,26,9) در حال حاضر در روند نزولی قرار دارد (DIF پایین‌تر از DEA) و حجم میله‌های نمودار نسبت به روز قبل افزایش یافته که نشان‌دهنده افزایش شتاب نزولی است. باندهای بولینگر (20,2) نشان می‌دهند که قیمت پایانی بالاتر از خط میانی (۸۳,۳۹۱ دلار) قرار دارد. سطوح مقاومت در بالا شامل بالاترین قیمت ۳۰ روزه در ۸۷,۳۹۶ دلار و سپس خط بالایی باندهای بولینگر در ۸۹,۰۵۱ دلار است. سطوح حمایت در پایین شامل SMA20 در ۸۳,۳۹۱ دلار، SMA50 در ۷۹,۵۰۵ دلار و خط پایینی باندهای بولینگر در ۷۷,۷۳۰ دلار است.

    تحلیل تکنیکال اتریوم

    با محاسبه قیمت پایانی اتریوم در ۲,۷۱۰ دلار، شاخص قدرت نسبی (RSI14) برابر با ۶۱.۵ است که در محدوده نسبتاً قوی قرار دارد. میانگین متحرک ساده ۲۰ روزه (SMA20) در ۲,۶۶۴ دلار، SMA50 در ۲,۵۱۸ دلار و SMA200 در ۲,۱۲۲ دلار قرار دارند و قیمت پایانی بالاتر از SMA20 قرار دارد. شاخص MACD نیز در روند نزولی قرار دارد و حجم میله‌های نمودار نشان‌دهنده افزایش شتاب نزولی است. قیمت پایانی اتریوم بالاتر از خط میانی باندهای بولینگر (۲,۶۶۴ دلار) قرار دارد. سطوح مقاومت شامل بالاترین قیمت ۳۰ روزه در ۲,۸۰۷ دلار و سپس خط بالایی باندهای بولینگر در ۲,۸۳۵ دلار است. سطوح حمایت شامل SMA20 در ۲,۶۶۴ دلار، SMA50 در ۲,۵۱۸ دلار و خط پایینی باندهای بولینگر در ۲,۴۹۴ دلار است.

    چشم‌انداز بازار

    شاخص ترس و طمع در ۸ روز گذشته (۲۹ سپتامبر تا ۶ اکتبر) در محدوده ۶۵ تا ۷۴ نوسان داشته و در روز ششم ماه جاری به ۷۳ بازگشت که نشان‌دهنده کاهش جزئی در احساسات احتیاطی بازار است. رشد بازارهای سهام آمریکا و افزایش شدید بازده اوراق خزانه، دو نیروی متضاد در بازار ایجاد کرده‌اند. محدوده قیمتی بین سطح مقاومت ۸۷,۳۹۶ دلاری و سطح حمایت ۸۳,۳۹۱ دلاری (SMA20) برای بیت‌کوین، یک محدوده معاملاتی کوتاه‌مدت را تشکیل داده است. صورتجلسه نشست ماه اکتبر فدرال رزرو، سیگنال کلیدی بعدی برای مسیر نرخ بهره خواهد بود.
  • هزینه فرصت از دست رفته: چرا زمان‌بندی بازار بیت‌کوین شکست می‌خورد

    هزینه فرصت از دست رفته: چرا زمان‌بندی بازار بیت‌کوین شکست می‌خورد

    گری‌اسکیل: زمان‌بندی بازار بیت‌کوین بی‌فایده است، سرمایه‌گذاری بلندمدت کلید موفقیت

    شرکت مدیریت دارایی گری‌اسکیل (Grayscale Investments) معتقد است که تلاش برای زمان‌بندی دقیق بازار بیت‌کوین (BTC) و ورود و خروج در زمان‌های مناسب، اغلب تلاشی بی‌ثمر است. این شرکت در گزارشی با عنوان «ریسک پنهان بیت‌کوین: فرصت «خارج از بازار»» تاکید کرده است که بازدهی بلندمدت این ارز دیجیتال به شدت به تعداد محدودی روز با عملکرد بالا وابسته است.

    بازدهی بیت‌کوین در مقایسه با سهام سنتی

    بر اساس این گزارش که به نقل از رسانه بلاکچین ME Group منتشر شده، بیت‌کوین در سه سال گذشته حدود ۲۲۵ درصد بازدهی سرمایه‌گذاری (ROI) داشته است. این رقم در مقایسه با شاخص نزدک (Nasdaq) که کمتر نوسان دارد و بازدهی ۱۰۹ درصدی را ثبت کرده، بسیار چشمگیر است.

    اهمیت روزهای پربازده و ریسک از دست دادن آن‌ها

    نکته قابل توجه این است که بخش عمده‌ای از این بازدهی چشمگیر بیت‌کوین تنها در چند روز خاص حاصل شده است. گری‌اسکیل نشان می‌دهد که اگر ۵ روز برتر معاملاتی بیت‌کوین را حذف کنیم، بازدهی به ۹۵ درصد کاهش می‌یابد. با حذف ۱۰ روز برتر، این بازدهی به ۲۷ درصد نزول کرده و حذف ۱۵ روز برتر حتی منجر به زیان ۱۱ درصدی می‌شود. این موضوع نشان می‌دهد که پیش‌بینی این روزهای پربازده غیرممکن است و همین امر بر اهمیت حضور مداوم و بلندمدت در بازار این دارایی تاکید دارد.

    چشم‌انداز کوتاه‌مدت و استراتژی بلندمدت

    در حالی که برخی تحلیلگران انتظار یک فصل چهارم (Q4) صعودی برای بیت‌کوین را دارند، این ارز دیجیتال با مقاومت‌های قابل توجهی در محدوده‌های ۸۴,۰۰۰ تا ۸۷,۰۰۰ دلار و سپس ۸۸,۰۰۰ تا ۸۹,۰۰۰ دلار روبرو است. در زمان انتشار این خبر، بیت‌کوین با قیمت ۸۵,۸۲۱ دلار معامله می‌شد و اندکی از مانع ۸۶,۰۰۰ دلاری عقب‌نشینی کرده بود.

    گری‌اسکیل در نهایت نتیجه‌گیری می‌کند که برای دارایی‌هایی مانند بیت‌کوین که مستعد نوسانات شدید قیمتی در هر دو جهت هستند، سرمایه‌گذاری بلندمدت بهترین استراتژی محسوب می‌شود. از دست دادن روزهای سودآور، که تعدادشان کم و غیرقابل پیش‌بینی است، تاثیر منفی قابل توجهی بر بازدهی کلی سرمایه‌گذاری خواهد داشت و این نکته، استراتژی بلندمدت پیشنهادی گری‌اسکیل را تقویت می‌کند.

  • مدیرعامل استرایو: ای‌اس‌اس‌تی در بازار صعودی بعدی بیت‌کوین از استراتژی پیشی می‌گیرد

    مدیرعامل استرایو: ای‌اس‌اس‌تی در بازار صعودی بعدی بیت‌کوین از استراتژی پیشی می‌گیرد

    مدیرعامل استرایو: شرکت ما سریع‌ترین اسب در بازار صعودی بعدی بیت‌کوین خواهد بود

    مت کول، مدیرعامل شرکت استرایو (Strive)، شرکت خود را به عنوان محتمل‌ترین “سریع‌ترین اسب” در میان شرکت‌های مدیریت خزانه بیت‌کوین در بازار صعودی بعدی معرفی کرده است. او این ادعا را با انتشار هفت اصل رقابتی در پلتفرم X (توییتر سابق) پشتیبانی کرد.

    استدلال گسترده‌تر کول این است که استرایو و استراتژی (Strategy) برای گسترش بازار اعتبار دیجیتال مبتنی بر بیت‌کوین به یکدیگر نیاز دارند، نه اینکه صرفاً برای جذب همان سرمایه‌گذاران با هم رقابت کنند.

    کول در مصاحبه با رابین سیر، پادکستر، گفت: “من معتقدم استرایو به عنوان مدعی اصلی برای سریع‌ترین اسب در بازار صعودی بعدی ظهور کرده است. آنچه بالاترین بازده کل را به همراه خواهد داشت، اولاً داشتن نسبت ضریب تقویت بالا، دوم توانایی حفظ این نسبت ضریب تقویت بالا، و سوم، عدم چشم‌پوشی از پتانسیل رشد بیت‌کوین به خاطر این نسبت ضریب تقویت است.”

    ضریب تقویت، سهام ممتاز و بدهی یک شرکت را با ارزش بیت‌کوین آن مقایسه می‌کند. طبق ردیاب خود استرایو، این نسبت برای این شرکت ۵۱.۴ درصد است که تماماً از سهام ممتاز SATA (سهام استرایو) و بدون بدهی حاصل شده است. این نسبت برای استراتژی حدود ۲۵ درصد است و شرکت کول را تقریباً دو برابر مایکل سیلور، مدیرعامل استراتژی، در ضریب تقویت قرار می‌دهد.

    به گفته کول، در بازار صعودی بعدی، قیمت بیت‌کوین می‌تواند تا اواخر سال ۲۰۲۹ به هر رقمی بین ۴۰۰,۰۰۰ تا ۵۰۰,۰۰۰ دلار برسد. او این پیش‌بینی را به بحران بدهی آمریکا مرتبط دانست که باعث کاهش بازده بلندمدت و تضعیف دلار می‌شود و این سناریو را محافظه‌کارانه توصیف کرد.

    مدیرعامل استرایو همچنین تمایل داشت تا هرگونه درگیری با شرکت سیلور را کمرنگ جلوه دهد و به مقاله‌ای طولانی اشاره کرد که در آن یکی از بنیان‌گذاران استراتژی، همکاری این دو شرکت را ترسیم کرده بود.

    او خاطرنشان کرد که حجم معاملات SATA بین ۲۵ تا ۵۰ درصد حجم معاملات روزانه STRC (سهام استراتژی) است. برخی از سرمایه‌گذاران استراتژی این موضوع را به از دست دادن سهم بازار تعبیر می‌کنند، اما کول این استدلال را “بسیار ضعیف” خواند و گفت که اگر استراتژی تمام حدود ۱ میلیارد دلار SATA را جذب می‌کرد، تنها حدود ۱۰ درصد بزرگتر می‌شد. به گفته کول، آنچه اهمیت بیشتری دارد این است که آیا استخر اعتبار دیجیتال می‌تواند در سه سال و نیم آینده به صورت نمایی رشد کند.

    او افزود که موسسات با محدودیت‌های صادرکننده مواجه هستند، بنابراین خریداران بزرگ به چندین صادرکننده نیاز دارند. او همچنین ادعا کرد که هر شرکت از دیگری کپی کرده است و به حرکت استراتژی به سمت سود سهام روزانه و ذخایر نقدی آن اشاره کرد.

    کول به سیر گفت: “من خوشحالم که آنها بر اساس کارهای ما نوآوری می‌کنند و ما نیز بر اساس کارهای آنها نوآوری می‌کنیم.”

    کول در پلتفرم X نوشت که هر تیم مدیریتی اولین وظیفه خود را در قبال سهامداران خود دارد و “رقابت و همکاری مانعه‌الجمع نیستند.”

    همانطور که CryptoPotato پیشتر گزارش داد، استرایو در تاریخ ۵ اکتبر ۲,۰۰۰ بیت‌کوین به ارزش ۱۶۹ میلیون دلار خریداری کرد، در همان روزی که استراتژی خرید ۳۳۴ بیت‌کوین به ارزش ۲۸.۷ میلیون دلار را اعلام کرد. با این خریدها، استرایو ۲۹,۴۶۲ بیت‌کوین و استراتژی ۸۴۸,۰۰۰ بیت‌کوین در اختیار دارد.

    در زمان نگارش این خبر، ASST (سهام استرایو) نزدیک به ۳۰ دلار معامله می‌شد که حدود ۱۳۷ درصد در سه ماه گذشته افزایش و حدود ۴۲ درصد در یک سال گذشته کاهش یافته است. در همین حال، SATA سود سهام روزانه ۱۳ درصدی پرداخت می‌کند، در حالی که STRC استراتژی سود سهام ۱۲ درصدی ارائه می‌دهد.

  • هم‌بنیان‌گذار ثورچین: پروتکل ما از بیت‌کوین و اتریوم غیرمتمرکزتر است

    هم‌بنیان‌گذار ثورچین: پروتکل ما از بیت‌کوین و اتریوم غیرمتمرکزتر است

    بنیان‌گذار THORChain خواستار بازنگری در معنای واقعی تمرکززدایی است. استدلال او این است که در حالی که تعداد انگشت‌شماری اپراتور می‌توانند THORChain را متوقف کنند، تعداد کمتری از طرف‌ها قادر به توقف بیت‌کوین یا اتریوم هستند.

    بازنگری در مفهوم تمرکززدایی

    چاد بارافورد، بنیان‌گذار و توسعه‌دهنده اصلی THORChain، این ادعا را در اکتبر ۲۰۲۶ مطرح کرد. این ادعایی جسورانه در مورد دو بلاک‌چین بزرگ است، به‌ویژه در زمانی که پروتکل خود او تحت فشار یک هک قرار دارد.

    این بحث پس از آنکه Bitget در سپتامبر ۲۰۲۶ متحمل یک هک شد، دوباره شعله‌ور شد. زیان تخمینی این هک ۳۸۷.۵ میلیون دلار است.

    THORChain سپس از مداخله در مورد وجوه مرتبط با هکرها خودداری کرد. این امتناع منشأ بسیاری از انتقادات است.

    دفاع بارافورد: بی‌طرفی به عنوان اصل کلیدی

    دفاع بارافورد بر بی‌طرفی استوار است. از دیدگاه او، THORChain نمی‌تواند تراکنش‌های خاصی را برای مسدود کردن انتخاب کند، همان‌طور که بیت‌کوین یا اتریوم نیز نمی‌توانند.

    پس چه کسی واقعاً در THORChain تصمیم می‌گیرد؟ طبق گفته بارافورد، حاکمیت جمعی است. اعتبارسنج‌ها رأی می‌دهند و اکثر تغییرات نیازمند تأیید دو سوم گره‌ها هستند.

    انتقادات بر ساختار THORChain

    انتقادات بر نحوه ساخت THORChain متمرکز است. این پروتکل از طرح امضای آستانه (TSS) برای کنترل وجوه استفاده می‌کند.

    منتقدان استدلال می‌کنند که نگهداری جمعی آسیب‌پذیری‌هایی ایجاد می‌کند که بیت‌کوین و اتریوم به سادگی فاقد آن هستند. این شبکه‌ها وجوه متمرکز کاربران را تحت یک توافق امضای مشترک به همان شیوه نگه نمی‌دارند.

    رویه‌های اضطراری می‌توانند شبکه را برای مضرب‌هایی از ۷۲۰ بلوک متوقف کنند. هر پنجره ۷۲۰ بلوکی تقریباً معادل ۱ ساعت است.

    به‌طور مشخص‌تر، رأی‌گیری‌های حاکمیتی تحت سیستم Mimir در THORChain ممکن است برای اقدامات خاص به تنها سه یا چهار اعتبارسنج نیاز داشته باشند. اینجاست که ادعای توقف زنجیره توسط چهار اپراتور مطرح می‌شود.

    منتقدان این را یک تناقض می‌دانند. اگر تعداد کمی از اعتبارسنج‌ها بتوانند کل شبکه را متوقف کنند، چرا نمی‌توانند وجوه مرتبط با یک هک را مسدود کنند؟

    پاسخ THORChain: حذف لیست سیاه آدرس‌ها

    پاسخ THORChain تا حدی به فوریه ۲۰۲۵ بازمی‌گردد. در آن زمان، پروتکل لیست سیاه آدرس‌ها را کنار گذاشت.

    دلیل اعلام شده، بی‌طرفی بود. THORChain اعلام کرد که دیگر نمی‌تواند به‌طور انتخابی هیچ آدرسی را مسدود کند، که ابزاری را که منتقدان ممکن است اکنون بخواهند از آن استفاده کنند، حذف می‌کند.

    این تمایز برای استدلال بارافورد مهم است. توقف یک شبکه بر همه به‌طور مساوی تأثیر می‌گذارد. مسدود کردن یک آدرس خاص، فردی را هدف قرار می‌دهد و این اقدامی است که THORChain می‌گوید آن را کنار گذاشته است.

    بیت‌کوین و اتریوم عمدتاً با کند و دشوار کردن تغییرات حاکمیتی به این موضوع پاسخ داده‌اند. این سختی توسعه‌دهندگان را ناامید می‌کند اما شبکه‌ها را در برابر فشار هر گروه واحد مقاوم می‌سازد.

    THORChain مسیری متفاوت را در پیش گرفت. این پروتکل انعطاف‌پذیری را با اهرم‌های اضطراری و رأی‌گیری اعتبارسنج‌ها انتخاب کرد که در صورت بروز مشکل می‌توانند به‌سرعت عمل کنند.

    بارافورد به‌طور مؤثری استدلال می‌کند که نتیجه یکسان است. اگر نه بیت‌کوین، نه اتریوم و نه THORChain تراکنش‌های خاصی را سانسور نکنند، آنگاه هر سه بی‌طرفی اصلی یکسانی را به اشتراک می‌گذارند، صرف‌نظر از اینکه چه تعداد دست بر روی دکمه توقف قرار دارند.

    منتقدان در پاسخ می‌گویند که تعداد دست‌ها دقیقاً نکته اصلی است. شبکه‌ای که گروه کوچکی می‌تواند آن را متوقف کند، پروفایل ریسک متفاوتی نسبت به شبکه‌ای دارد که برای توقف آن نیاز به هماهنگی گسترده است.

    برای امور مالی غیرمتمرکز (DeFi) به‌طور کلی، سرمایه‌گذارانی که پروتکل‌ها را ارزیابی می‌کنند، ممکن است نیاز داشته باشند فراتر از ادعاهای بازاریابی تمرکززدایی نگاه کنند و نحوه عملکرد واقعی حاکمیت را بررسی کنند.

    سوالات کلیدی شامل تعداد اعتبارسنج‌های مورد نیاز برای اقدامات اضطراری، چه کسی اختیار امضا بر وجوه متمرکز را دارد، و چه ابزارهایی توسط پروتکل عمداً حذف شده است، می‌باشد.

  • اطلاعیه مهم بایننس برای کاربران برزیلی

    اطلاعیه مهم بایننس برای کاربران برزیلی

    بایننس در برزیل: الزام اعلام هدف و هویت طرف مقابل در تراکنش‌های خارجی ارز دیجیتال

    صرافی بایننس به کاربران خود در برزیل اعلام کرده است که از تاریخ ۱ نوامبر، برای هرگونه انتقال ارز دیجیتال به خارج از کشور یا از خارج به داخل برزیل، لازم است هدف تراکنش و هویت طرف مقابل را مشخص کنند. این صرافی ماهانه این عملیات را به بانک مرکزی برزیل گزارش خواهد داد.

    این تغییر، تراکنش‌های بین‌المللی ارز دیجیتال را تحت قوانین ارزی خارجی برزیل قرار می‌دهد و هیچ انتقالی بدون ارائه این اطلاعات انجام نخواهد شد.

    بایننس در بخش پرسش‌های متداول (FAQ) خود جزئیات این تغییرات را شرح داده است. بر اساس این توضیحات، کاربرانی که ارز دیجیتال را به خارج از برزیل ارسال می‌کنند یا از خارج دریافت می‌نمایند، باید هدف تراکنش و طرف مقابل را مشخص کنند. حساب‌های شرکتی نیز موظف به افشای این موضوع هستند که آیا طرف مقابل به همان گروه اقتصادی تعلق دارد یا خیر.

    این صرافی تاکید کرده است که این تغییرات با «قانون سفر» (Travel Rule) متفاوت است. قانون سفر به طور جداگانه برای تراکنش‌های داخلی و بین‌المللی در سال‌های ۲۰۲۷ و ۲۰۲۸ اعمال خواهد شد.

    در چارچوب فرآیند جدید ارزی خارجی برزیل، زمانی یک تراکنش بین‌المللی محسوب می‌شود که طرف مقابل خارج از برزیل باشد یا کاربران دارایی‌های خود را بین حساب‌های برزیلی و خارجی جابجا کنند. تراکنش‌های بین ساکنان برزیل، از جمله انتقال به یک صرافی برزیلی، تحت تاثیر این قوانین قرار نمی‌گیرند.

    کاربران باید هدف تراکنش را از میان دسته‌بندی‌های تعیین شده توسط بانک مرکزی انتخاب کنند. برای تراکنش‌های تا سقف ۵۰ هزار دلار، فهرستی ساده‌شده شامل ۱۰ هدف در نظر گرفته شده است، در حالی که برای مبالغ بالاتر، فهرستی جامع با ۹۶ گزینه وجود دارد. بایننس اعلام کرده است که برای تراکنش‌های بالای ۵۰ هزار دلار، گزینه کلی «سایر» وجود نخواهد داشت.

    همچنین یک محدودیت جداگانه نیز اعمال می‌شود. تراکنش‌های بین‌المللی که طرف مقابل آن‌ها موسساتی نیستند که مجاز به فعالیت در بازار ارزی خارجی برزیل باشند، طبق قوانین فعلی به ۱۰۰ هزار دلار در هر تراکنش محدود می‌شوند. با این حال، بایننس اشاره کرده است که این سقف ممکن است در آینده به ۵۰۰ هزار دلار افزایش یابد.

    تأثیر عملی این تغییرات بیشتر در جابجایی دارایی‌ها بین بایننس و حساب‌های خارجی مشهود خواهد بود. برداشت‌ها تا زمانی که پرسشنامه تکمیل نشود، قابل ثبت نخواهند بود. واریزها از خارج از کشور ممکن است معلق بمانند و در صورت عدم ارائه اطلاعات مورد نیاز، گاهی به فرستنده بازگردانده شوند.

    کیف پول‌های خودحاکم (Self-hosted wallets) با رویکردی متفاوت برخورد می‌شوند. کاربران برای ارسال یا دریافت ارز دیجیتال از کیف پول شخصی خود نیازی به ارائه هدف تراکنش ندارند، اما باید مالکیت خود را تایید کنند. این تراکنش‌ها همچنان در دسته‌بندی جداگانه‌ای به بانک مرکزی گزارش خواهند شد.

    بایننس همچنین اعلام کرده است که اطلاعات ارائه شده باید منعکس‌کننده دلیل واقعی هر تراکنش باشد. کاربران در صورت بروز اشتباه می‌توانند با پشتیبانی مشتری تماس بگیرند. تنها صرافی‌های خارجی که تحت الزامات بانک مرکزی ارزیابی شده‌اند، در لیست صرافی‌های موجود نمایش داده خواهند شد.

    این تغییرات در حالی صورت می‌گیرد که بایننس در برخی بازارها با تعدیلات نظارتی مواجه است، از جمله پاسخگویی به سوالات رگولاتورهای اروپایی در خصوص ادامه فعالیت‌هایش پس از عدم دریافت مجوز MiCA. در ماه سپتامبر، این صرافی به طور جداگانه اعلام کرد که واریز و برداشت‌های UAH و جفت معاملاتی USDT/UAH را برای کاربران اوکراینی متوقف خواهد کرد.

    با این حال، برای مشتریان برزیلی، مسئله فوری محدودتر است: هر واریز و برداشت بین‌المللی پس از اجرایی شدن قوانین، نیازمند ارائه اطلاعات جدید خواهد بود.

  • گروه حامیان در برابر شکایت بانک‌ها از OCC بر سر مجوزها ایستاد

    گروه حامیان در برابر شکایت بانک‌ها از OCC بر سر مجوزها ایستاد

    سی‌سی‌آی همچنان به تأیید چارترهای ارز دیجیتال توسط او‌سی‌سی خوش‌بین است

    جی هون کیم، مدیرعامل شورای نوآوری ارز دیجیتال (CCI)، اعلام کرد که این سازمان «همچنان اطمینان دارد» که دفتر کنترل ارز (OCC) چارترهای لازم برای شرکت‌های ارز دیجیتال را تأیید خواهد کرد، علی‌رغم شکایت اخیر و مخالفت برخی قانون‌گذاران.

    شورای نوآوری ارز دیجیتال (CCI) از اقدام دفتر کنترل ارز (OCC) در تأیید چندین چارتر برای شرکت‌های ارز دیجیتال حمایت کرده و شکایت ثبت‌شده توسط بانکداران جامعه مستقل آمریکا (ICBA) را تلاشی برای خفه کردن نوآوری دانسته است.

    روز دوشنبه، جی هون کیم، مدیرعامل CCI، اظهار داشت که شکایت ICBA «تلاشی آشکار برای مقاومت در برابر چارترهای اعتماد ملی، نوآوری در پرداخت‌ها و رقابت در خدمات مالی» بوده است. این سازمان حامی ارز دیجیتال از تأییدیه‌ها و تأییدیه‌های مشروط OCC برای شرکت‌های ارز دیجیتال جهت دریافت چارتر اعتماد ملی حمایت کرده است، علی‌رغم اتهامات برخی قانون‌گذاران مبنی بر اینکه صرافی‌ها «می‌خواهند از تضمین‌های اساسی و تعهداتی که با بانک بودن همراه است، شانه خالی کنند».

    اقدام حقوقی ICBA که روز جمعه در دادگاه منطقه‌ای ایالات متحده برای منطقه کلمبیا ثبت شد، ادعا می‌کند که OCC چارترهای بانکی ملی را برای نهادهایی از جمله شرکت‌های ارز دیجیتال، بدون تضمین‌های کافی یا رعایت الزامات معمول بانک‌ها تأیید کرده است.

    ربکا رومرو رینی، رئیس و مدیرعامل ICBA، در بیانیه‌ای روز جمعه گفت: «کنگره چارتر اعتماد ملی را به عنوان یک در پشتی برای ورود شرکت‌های ارز دیجیتال به سیستم بانکی ایجاد نکرده است تا اعتبار چارتر بانکی فدرال را بدون تعهدات قانون بازسازی جامعه، نظارت یکپارچه، استانداردهای سرمایه و نقدینگی، و بیمه FDIC که برای مؤسسات سپرده بیمه‌شده اعمال می‌شود، کسب کنند.»

    از جمله درخواست‌هایی که OCC تحت ریاست جمهوری دونالد ترامپ تأیید یا تأیید مشروط کرده است، می‌توان به موارد World Liberty Financial، Circle، Ripple، Fidelity Digital Assets، BitGo و Paxos اشاره کرد.

    بسیاری از قانون‌گذاران از تأیید World Liberty انتقاد کردند؛ این تأیید تحت رهبری جاناتان گولد، رئیس OCC و گزینه ترامپ که از ژوئیه ۲۰۲۵ در این سمت خدمت کرده، صورت گرفت. اعضای خانواده ترامپ در تأسیس این شرکت ارز دیجیتال نقش داشته‌اند؛ شرکتی که هدف تحقیقاتی در مورد ادعای ارتباط با خانواده‌های سلطنتی امارات متحده عربی بوده است.

  • اس‌اند‌پی گلوبال ارزیابی ریسک را به بخش رو به رشد وام‌دهی رمزارزها آورد

    اس‌اند‌پی گلوبال ارزیابی ریسک را به بخش رو به رشد وام‌دهی رمزارزها آورد

    S&P Global، چارچوب ارزیابی ریسک برای صندوق‌های وام‌دهی دارایی دیجیتال را معرفی کرد

    شرکت S&P Global Ratings چارچوب ارزیابی ریسک جدیدی را برای صندوق‌های وام‌دهی دارایی دیجیتال راه‌اندازی کرده است، همزمان با افزایش سپرده‌ها در این بخش به حدود ۱۰ میلیارد دلار و محبوبیت فزاینده محصولات سرمایه‌گذاری در زنجیره (onchain).

    شش حوزه ارزیابی ریسک

    بر اساس اعلامیه روز دوشنبه، این چارچوب، صندوق‌ها را در شش حوزه مورد ارزیابی قرار می‌دهد: ریسک کیفیت اعتبار پرتفوی، ریسک عدم تطابق نقدینگی، ریسک متولی (curator)، ریسک بلاک‌چین، ریسک پروتکل، و ریسک امنیت و حاکمیت صندوق.

    هدف از ارزیابی‌ها

    S&P اعلام کرد که این ارزیابی‌ها، ریسک ضرر برای سرمایه‌گذاران در صندوق‌های وام‌دهی را می‌سنجد، اما به معنای رتبه‌بندی اعتباری یا ارزیابی بازدهی نیست. لیزا شرور، تحلیلگر S&P Global Ratings، توضیح داد که این چارچوب به گونه‌ای طراحی نشده که یک دسته از شش ریسک را به طور خاص پرخطرتر از سایرین معرفی کند.

    شرور در مصاحبه با کوین‌تلگراف گفت: «ضعف قابل توجه در هر یک از عوامل می‌تواند ارزیابی کلی ریسک صندوق (VRA) را محدود کند. امتیاز بالا در یک عامل، ضعف قابل توجه در عامل دیگر را جبران نمی‌کند.» وی افزود که این رویکرد منعکس‌کننده بخشی است که «نقاط ریسک/شکست متعددی وجود دارد که می‌تواند منجر به فروپاشی شود.»

    صندوق‌های وام‌دهی دارایی دیجیتال، سپرده‌های سرمایه‌گذاران را جمع‌آوری کرده و آن‌ها را از طریق استراتژی‌های از پیش تعریف‌شده که توسط قراردادهای هوشمند یا متولیان انسانی مدیریت می‌شوند، به کار می‌گیرند. سپرده‌گذاران توکن‌هایی را دریافت می‌کنند که نشان‌دهنده سهم آن‌ها از دارایی‌ها و بازدهی صندوق است.

    رشد چشمگیر سپرده‌ها

    طبق گزارش S&P، سپرده‌ها در صندوق‌های وام‌دهی دارایی دیجیتال در ماه سپتامبر به حدود ۱۰ میلیارد دلار رسید که در مقایسه با ۱.۵ میلیارد دلار دو سال قبل، افزایش قابل توجهی را نشان می‌دهد. S&P اعلام کرده است که قصد دارد اولین ارزیابی‌های ریسک صندوق خود را در اطلاعیه‌های آتی منتشر کند، هرچند هنوز مشخص نکرده است که کدام صندوق‌ها ابتدا مورد ارزیابی قرار خواهند گرفت.

    شرور در توضیح نقش بالقوه این چارچوب برای سرمایه‌گذاران گفت: «هدف این ارزیابی، شفافیت بیشتر در مورد ریسک‌ها است تا هر نهادی بتواند هنگام تصمیم‌گیری در مورد نحوه تخصیص سرمایه به صندوق‌های دیفای (DeFi)، تصمیمات آگاهانه‌تری بگیرد.»

    گسترش صندوق‌های ارز دیجیتال

    صندوق‌های ارز دیجیتال در سال گذشته گسترش یافته‌اند، زیرا صرافی‌ها، کیف پول‌ها و پلتفرم‌های دیفای محصولاتی را عرضه کرده‌اند که استراتژی‌های وام‌دهی و سایر روش‌های تولید بازده را برای کاربران بسته‌بندی می‌کنند.

    در ماه فوریه، کیف پول در تلگرام، صندوق‌های خود-سپرده‌گذاری بیت‌کوین (BTC)، اتریوم (ETH) و تتر (USDT) را با استفاده از زیرساخت‌های Morpho، TAC و Re7 معرفی کرد. کراکن (Kraken) در ماه مه با یک صندوق بازده بیت‌کوین که توسط Veda قدرت گرفته و توسط Sentora مدیریت می‌شود، دنباله‌روی کرد و در ۱۰ ساعت اول بیش از ۳۰ میلیون دلار از ۴۰۰۰ کیف پول جذب کرد.

    این مدل از آن زمان به اوراق بهادار توکنیزه شده نیز گسترش یافته است. در ماه سپتامبر، کراکن صندوق‌های بازده برای نسخه‌های توکنیزه شده انویدیا (Nvidia)، SPDR S&P 500 و Invesco QQQ ETF را راه‌اندازی کرد و Sentora استراتژی‌هایی را مدیریت می‌کند که این دارایی‌ها را از طریق بازارهای دیفای وام می‌دهند.

    ریسک‌ها و فضای نظارتی

    رشد محبوبیت صندوق‌های ارز دیجیتال بدون ریسک نبوده است. در ماه اوت، پروتکل وام‌دهی Term Finance حدود ۸.۵ میلیون دلار ضرر کرد پس از اینکه یک مهاجم کنترل حاکمیتی صندوق‌های Meta Vaults آن را مورد سوءاستفاده قرار داد.

    در حال حاضر، صندوق‌های ارز دیجیتال در ایالات متحده در یک منطقه خاکستری نظارتی قرار دارند. در ماه جولای، هستر پیرس، کمیسر SEC، اظهار داشت که برخی از صندوق‌ها و محصولات وام‌دهی در زنجیره ممکن است بسته به نحوه ساختاردهی و عملکردشان، تحت قوانین اوراق بهادار فدرال قرار گیرند.

    پیرس گفت که صندوق‌هایی که شامل تصمیمات اختیاری در مورد تخصیص دارایی، استراتژی‌های بازده، شرایط وام‌دهی یا آستانه‌های نقدینگی هستند، می‌توانند الزامات مربوط به اوراق بهادار، شرکت‌های سرمایه‌گذاری یا مشاوران سرمایه‌گذاری را فعال کنند.

  • تایید صندوق‌های اهرمی بیت‌کوین و اتریوم توسط SEC برای معامله

    تایید صندوق‌های اهرمی بیت‌کوین و اتریوم توسط SEC برای معامله

    کمیسیون بورس و اوراق بهادار آمریکا (SEC) در تاریخ ۲ اکتبر (۱۱ مهر) با تغییر مقرراتی موافقت کرد که به بورس Cboe اجازه می‌دهد شش صندوق سرمایه‌گذاری قابل معامله در بورس (ETF) را که برای ارائه سه برابر نوسانات روزانه قیمت بیت‌کوین، اتریوم، طلا، نقره، نفت خام و گاز طبیعی طراحی شده‌اند، فهرست کند.

    این صندوق‌ها از سوی شرکت Volatility Shares ارائه می‌شوند که پیش از این نیز محصولات ۲ برابری بیت‌کوین و اتریوم را عرضه کرده بود. سهام این صندوق‌ها مانند سهام عادی در بورس BZX متعلق به Cboe معامله خواهد شد.

    صندوق سرمایه‌گذاری قابل معامله در بورس (ETF) سبدی از دارایی‌هاست که سرمایه‌گذاران می‌توانند آن را از طریق اپلیکیشن‌های کارگزاری خود مانند سهام عادی خرید و فروش کنند. صندوق‌های اهرمی از بدهی و ابزارهای مالی دیگر برای تقویت بازدهی (و زیان) استفاده می‌کنند.

    هدف این صندوق‌ها ارائه بازدهی سه برابر است. به این معنی که اگر قیمت آتی بیت‌کوین در یک روز ۲ درصد افزایش یابد، این صندوق‌ها به دنبال کسب سود ۶ درصدی هستند و اگر ۲ درصد کاهش یابد، انتظار می‌رود ۶ درصد زیان کنند.

    این صندوق‌ها عمدتاً از طریق قراردادهای آتی (Futures) که قراردادهایی برای خرید یا فروش یک دارایی با قیمتی مشخص در تاریخی آینده هستند، به این میزان نوسان دست می‌یابند.

    اما نکته مهم در کلمه “روزانه” نهفته است. این صندوق‌ها هر روز بازنشانی می‌شوند، بنابراین وعده بازدهی سه برابر فقط برای یک روز اعمال می‌شود. در بازه‌های زمانی طولانی‌تر، نتایج می‌تواند به طور قابل توجهی از سه برابر شدن حرکت دارایی اصلی منحرف شود.

    به عنوان مثال، اگر قیمت آتی بیت‌کوین در روز دوشنبه ۱۰ درصد کاهش یابد و سپس در روز سه‌شنبه ۱۰ درصد افزایش یابد، دارایی اصلی در نهایت ۱ درصد کاهش یافته است. اما یک صندوق ۳ برابری، ابتدا ۳۰ درصد کاهش یافته و سپس ۳۰ درصد افزایش یافته است. اگر شما ۱۰۰ دلار بیت‌کوین داشته باشید، کاهش ۳۰ درصدی ۳۰ دلار از آن کم می‌کند و ۷۰ دلار باقی می‌گذارد. سپس افزایش ۳۰ درصدی به ۷۰ دلار، ۲۱ دلار اضافه می‌کند و شما به ۹۱ دلار می‌رسید که در مجموع ۹ درصد کاهش یافته است.

    SEC و FINRA (سازمان تنظیم مقررات صنعت کارگزاری) به سرمایه‌گذاران در مورد همین موضوع هشدار داده‌اند. در اطلاعیه آن‌ها آمده است که بازدهی در بازه‌های زمانی بیش از یک روز می‌تواند به طور قابل توجهی با هدف روزانه متفاوت باشد.

    قوانین فهرست‌بندی سریع Cboe برای صندوق‌های کالایی، محصولاتی را که به دنبال چند برابر شدن بازدهی یک دارایی هستند، مستثنی می‌کند. بنابراین، این بورس برای فهرست کردن این صندوق‌ها نیاز به تأیید جداگانه از سوی SEC داشت. علاوه بر هدف ۳ برابری، این صندوق‌ها باید تمام الزامات دیگر فهرست‌بندی Cboe را نیز برآورده کنند.

    SEC با تکیه بر چارچوب‌های نظارتی موجود عمل کرده است. کارگزاران تحت مقررات “بهترین منافع مشتریان خرد” (Regulation Best Interest) موظف به عمل در راستای منافع مشتریان خود هستند و FINRA نیز قوانین سخت‌گیرانه‌تری را برای فروش و معاملات با اعتبار (وام گرفتن) برای محصولات اهرمی اعمال می‌کند.

    شرکت Volatility Shares در سال ۲۰۲۳ اولین ETF اهرمی ارز دیجیتال را در آمریکا راه‌اندازی کرد که بیت‌کوین فیوچرز را دنبال می‌کرد. ETFهای اسپات بیت‌کوین که مستقیماً خود کوین‌ها را نگهداری می‌کنند، در ژانویه ۲۰۲۴ پس از یک دهه رد شدن، عرضه شدند.

    پس از آن، رقابت برای اهرم‌های بیشتر آغاز شد. در اکتبر ۲۰۲۵، شرکت Defiance برای ۴۹ صندوق با اهرم ۳ برابری (صعودی و نزولی) درخواست ثبت کرد و Volatility Shares نیز برای محصولات ۵ برابری درخواست داد.

    SEC در مقابل این درخواست‌ها مقاومت نشان داد. در دسامبر ۲۰۲۵، بررسی محصولات با اهرم بیش از ۲ برابر را متوقف کرد و نامه‌های هشدارآمیزی برای ۹ صادرکننده، از جمله ProShares، ارسال کرد. در مارس ۲۰۲۶، از صادرکنندگان خواست تا از محصولات ۵ برابری اجتناب کنند.

    با این حال، Volatility Shares به عرضه صندوق‌های ۲ برابری ادامه داد. در آوریل ۲۰۲۶، این شرکت صندوق‌های ۲ برابری بر روی ارزهای دیجیتال Cardano، Stellar و Chainlink را راه‌اندازی کرد و به محصولات ۲ برابری موجود بر روی بیت‌کوین، اتریوم، Solana و XRP افزود.

    این‌ها اولین محصولات ۳ برابری نیستند. محصولات مشابهی که پیش از این به نقره، نفت خام و گاز طبیعی مرتبط بودند و توسط صادرکنندگان دیگر عرضه شده بودند، طبق این دستورالعمل از بازار خارج شده‌اند. یک محصول ۳ برابری طلا از یک صادرکننده دیگر همچنان در بازار معامله می‌شود.

    این دستورالعمل تاریخ دقیقی برای راه‌اندازی تعیین نکرده است. طبق درخواست Cboe، سهام این صندوق‌ها تا زمانی که بیانیه ثبت هر صندوق اجرایی نشود، قابل معامله نخواهد بود.

  • رئیس CFTC: قانون بورس کالا برای بیت‌کوین کارآمد است

    رئیس CFTC: قانون بورس کالا برای بیت‌کوین کارآمد است

    کنگره سال‌هاست که بر سر چگونگی تنظیم مقررات ارزهای دیجیتال بحث و جدل دارد، اما رئیس کمیسیون معاملات آتی کالا (CFTC) معتقد است که قوانین موجود به خوبی عمل می‌کنند.

    قانون موجود، کافی است

    مایکل اس. سلیگ، رئیس کمیسیون معاملات آتی کالا، در تاریخ ۵ اکتبر ۲۰۲۶ اعلام کرد که قانون بورس کالا (CEA) عملکرد خوبی داشته است. وی افزود که تعریف این قانون از کالا به اندازه‌ای گسترده است که بیت‌کوین و به طور کلی ارزهای دیجیتال را در بر می‌گیرد.

    این اظهارات در همان روزی منتشر شد که این نهاد، طرحی اولیه برای دو مجموعه قوانین جدید با هدف پلتفرم‌های معاملاتی اهرمی ارزهای دیجیتال منتشر کرد.

    سلیگ این اظهارات را در سخنرانی کلیدی خود در سمپوزیوم مقررات بلاک‌چین در دانشکده حقوق فوردهام در نیویورک بیان کرد. استدلال اصلی او ساده بود: قانون بورس کالا، کالاها را به طور گسترده تعریف می‌کند و دارایی‌های دیجیتال در این تعریف جای می‌گیرند.

    وی همچنین به سابقه بیت‌کوین تحت این قانون اشاره کرد. بیت‌کوین اولین بار در سال ۲۰۱۴ به عنوان یک کالا طبقه‌بندی شد. این تعیین وضعیت، راه را برای معاملات آتی بیت‌کوین تحت نظارت قانونی در سال‌های بعد باز کرد.

    سلیگ در بحث درباره بیت‌کوین به «اثر لیندى» اشاره کرد. این مفهوم بیان می‌کند که هرچه چیزی بیشتر دوام بیاورد، احتمال بیشتری دارد که به بقای خود ادامه دهد.

    طرح‌های جدید نظارتی

    همزمان با این سخنرانی، کمیسیون معاملات آتی کالا (CFTC) یک اطلاعیه اولیه برای پیشنهاد مقررات‌گذاری (advance notice of proposed rulemaking) منتشر کرد که شامل دو مقررات است:

    • مقررات معاملات دارایی‌های رمزارزی (Regulation Crypto Asset Transactions – CTX)
    • مقررات بازارهای دارایی‌های رمزارزی (Regulation Crypto Asset Markets – CAM)

    اطلاعیه اولیه، اولین گام رسمی در فرآیند مقررات‌گذاری است. این اطلاعیه نشان می‌دهد که این نهاد در حال بررسی چه مواردی است و قبل از تدوین هرگونه قانون الزام‌آور، بازخوردها را دریافت می‌کند.

    این پیشنهادات، دسته‌بندی ثبت جدیدی به نام «بازار دارایی‌های رمزارزی» ایجاد خواهد کرد. هدف، نظارت فدرال دقیق‌تر بر پلتفرم‌هایی است که معاملات اهرمی دارایی‌های دیجیتال را ارائه می‌دهند. در عین حال، این پلتفرم‌ها همچنان تحت چارچوب قانونی موجود فعالیت خواهند کرد، نه یک رژیم حقوقی کاملاً جدید.

    اقدامات حفاظتی پیشنهادی شامل الزامات اثبات ذخایر (proof-of-reserves) و اقداماتی با هدف جلوگیری از دستکاری بازار است.

    شکست تلاش‌های قانون‌گذاری

    زمینه این اقدامات، تلاشی قانون‌گذاری است که ناکام ماند. تلاش سنا برای پیشبرد قانون شفافیت بازار دارایی‌های دیجیتال (Digital Asset Market CLARITY Act) با رأی ۴۹ به ۵۰ در رأی‌گیری برای پایان دادن به بحث (cloture) شکست خورد.

    رأی‌گیری برای پایان دادن به بحث، رأی رویه‌ای لازم برای پایان دادن به مناظره و پیشبرد یک لایحه است. شکست در این رأی‌گیری با یک رأی، به معنای عدم پیشرفت لایحه است.

    با توجه به ناتوانی کنگره در تصویب لایحه ساختار بازار، کمیسیون معاملات آتی کالا (CFTC) به اختیارات خود تحت قانون بورس کالا (CEA) روی آورد. سخنرانی سلیگ به طور مؤثری به عنوان توجیه حقوقی و فلسفی برای این اقدام عمل کرد.

    سابقه سال ۲۰۱۴ به این استدلال وزن می‌بخشد. معاملات آتی بیت‌کوین سال‌هاست که تحت نظارت کمیسیون معاملات آتی کالا (CFTC) انجام می‌شود. سلیگ از ناظران می‌خواهد که پیشنهادات جدید را به عنوان امتداد این سابقه در نظر بگیرند، نه گامی به سوی قلمرویی ناآشنا.

    برای پلتفرم‌های معاملاتی اهرمی ارزهای دیجیتال، این پیشنهادات مسیری روشن‌تر، هرچند پرزحمت‌تر، برای فعالیت در ایالات متحده را نشان می‌دهد. ثبت‌نام اختصاصی به عنوان «بازار دارایی‌های رمزارزی»، دسته‌بندی مشخصی را برای این پلتفرم‌ها فراهم می‌کند.

    البته، ملاحظات واقعی وجود دارد. اطلاعیه اولیه یک قانون نهایی نیست. جزئیات مقررات CTX و CAM پس از دوره اظهارنظر عمومی می‌تواند به طور قابل توجهی تغییر کند.

    همچنین مسئله دوام‌پذیری وجود دارد. قوانینی که بر اساس تفسیر یک نهاد از یک قانون موجود بنا شده‌اند، می‌توانند به روش‌هایی مورد چالش قرار گیرند که یک قانون مصوب کنگره به طور کلی نمی‌تواند. کنگره آینده همچنان می‌تواند قوانین ساختار بازار را تصویب کند که هر آنچه را که کمیسیون معاملات آتی کالا (CFTC) اکنون ایجاد می‌کند، بازسازی یا جایگزین کند. نتیجه نزدیک رأی‌گیری ۴۹ به ۵۰ نشان می‌دهد که بحث هنوز به پایان نرسیده است.

    آنچه در ادامه باید مورد توجه قرار گیرد: دوره اظهارنظر عمومی در مورد اطلاعیه اولیه، نحوه واکنش صرافی‌ها به دسته‌بندی ثبت پیشنهادی، و اینکه آیا حامیان سنای قانون CLARITY Act برای تلاش مجدد گرد هم می‌آیند یا خیر.

  • تحلیل قیمت بیت کوین: آیا BTC پس از رد شدن دوباره در ۸۷ هزار دلار، رمق خود را از دست داده است؟

    تحلیل قیمت بیت کوین: آیا BTC پس از رد شدن دوباره در ۸۷ هزار دلار، رمق خود را از دست داده است؟

    تحلیل قیمت بیت کوین: آیا BTC پس از رد شدن مجدد در سطح ۸۷ هزار دلاری، توان خود را از دست داده است؟

    بیت کوین پس از بازیابی از افت اواخر سپتامبر، دوباره به منطقه مقاومت کلیدی نزدیک می‌شود. ساختار قیمت همچنان سازنده باقی مانده است، اما مقاومت فنی نزدیک و پایه‌های هزینه دارندگان نشان می‌دهد که خریداران همچنان با مانعی قابل توجه برای کسب سود بیشتر روبرو هستند.

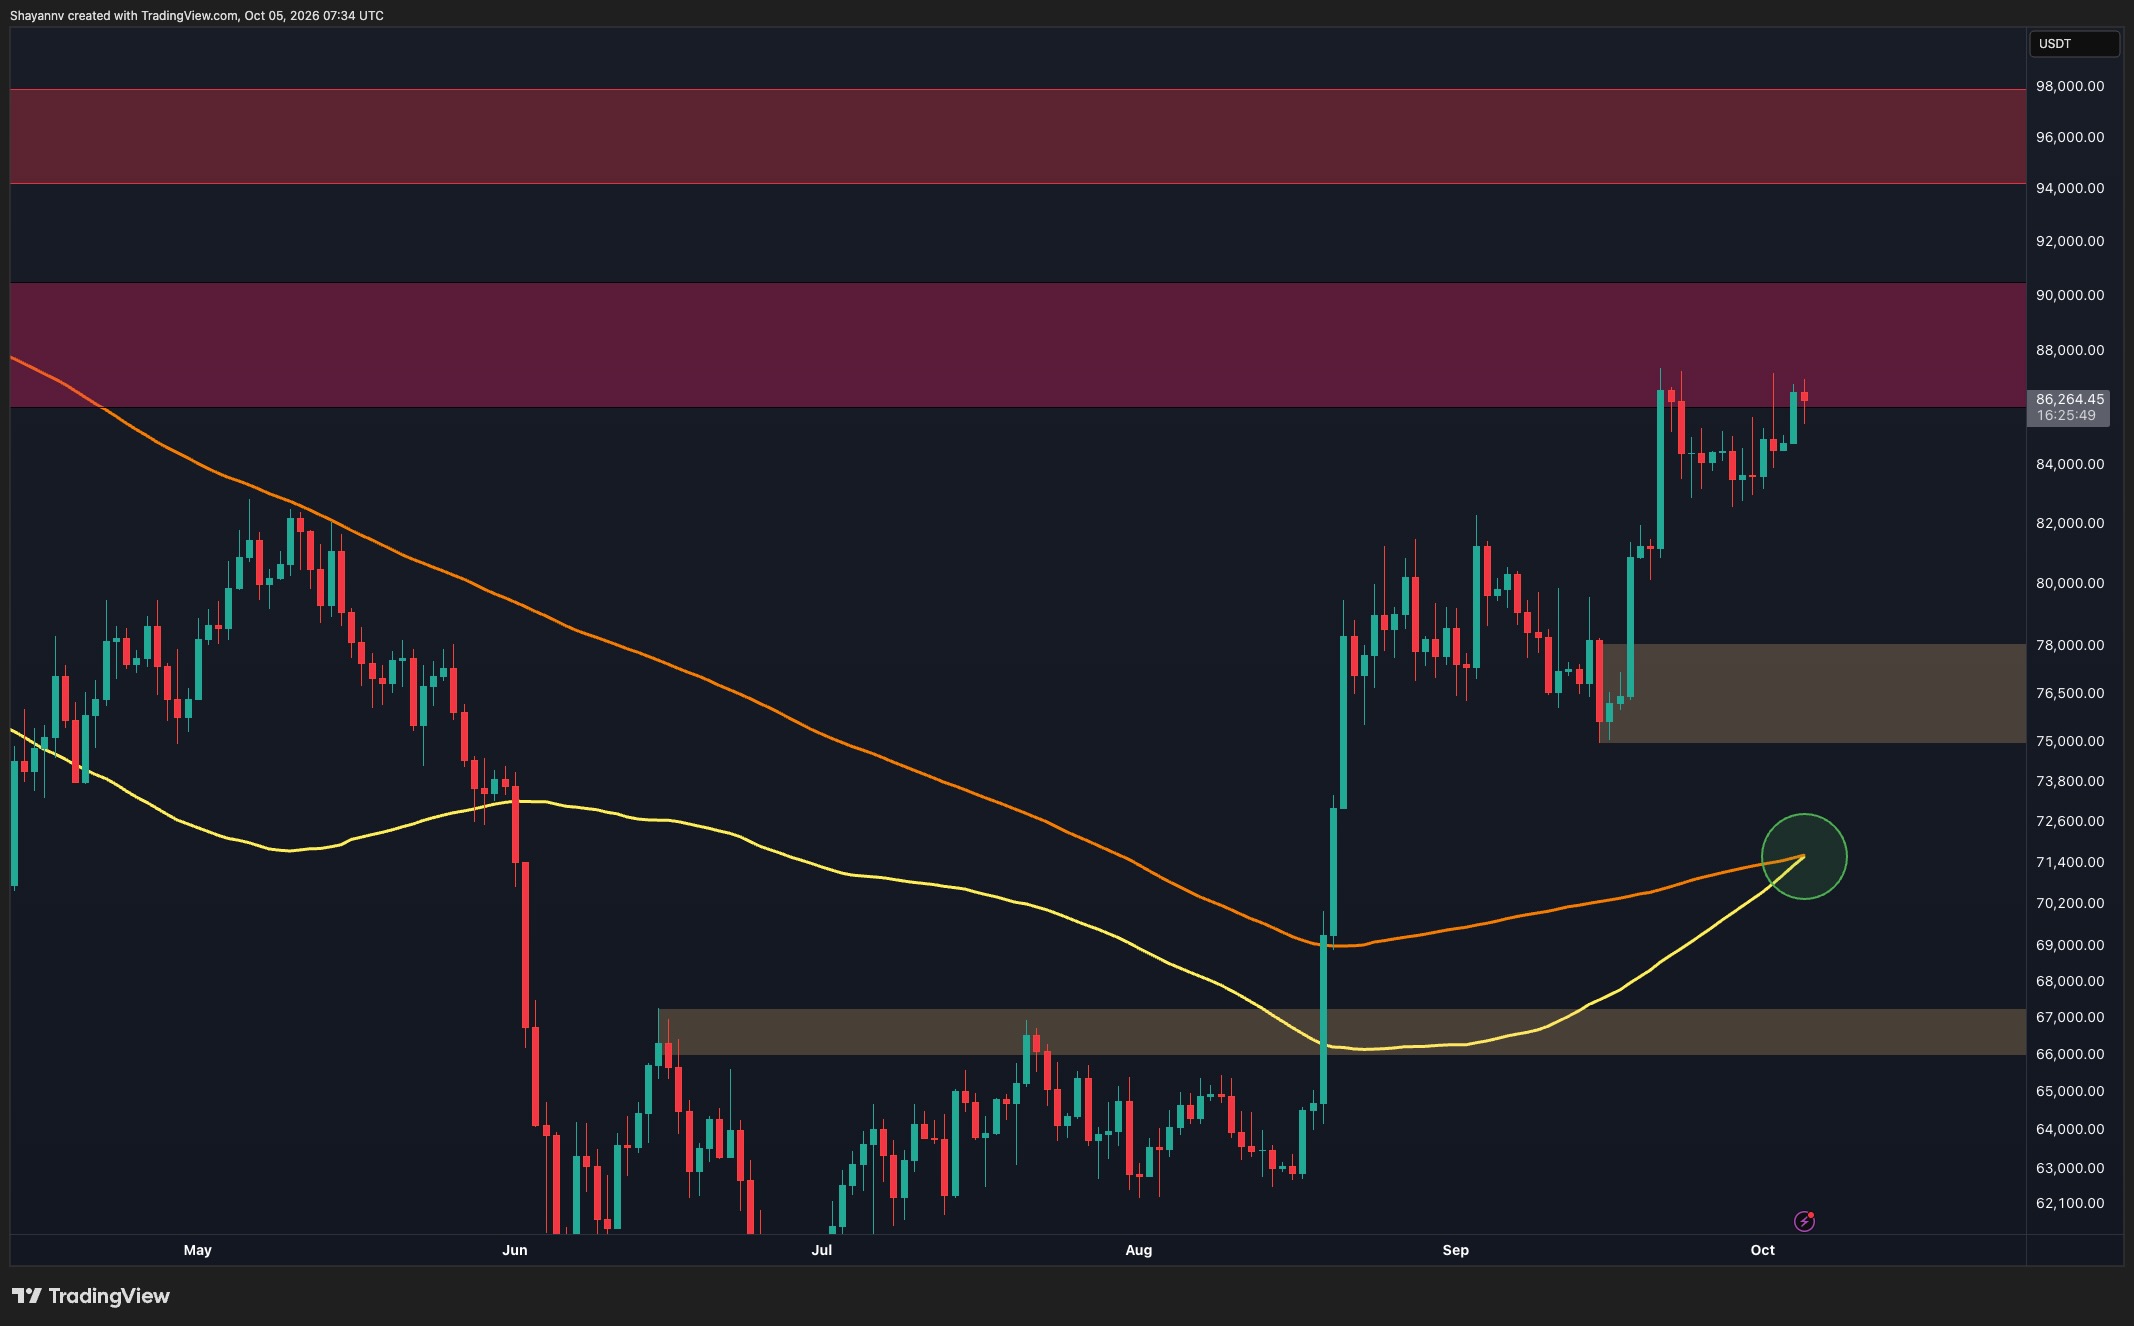
    در بازه زمانی روزانه، BTC با قیمتی حدود ۸۵.۲ هزار دلار، نزدیک به مرز پایینی منطقه مقاومت ۸۶ هزار تا ۹۰ هزار دلاری در حال معامله است. پس از رد شدن اولیه در حدود ۸۷ هزار دلار، خریداران از منطقه ۸۳ هزار تا ۸۴ هزار دلاری دفاع کرده و قیمت را به سمت اوج‌های اخیر بازگرداندند. این اصلاح نسبتاً کم‌عمق نشان‌دهنده انعطاف‌پذیری تقاضا است، اگرچه شکست پایدار هنوز رخ نداده است.

    در همین حال، دو میانگین متحرک نمایش داده شده در حدود ۷۱.۵ هزار دلار در حال همگرایی هستند و میانگین زرد در حال افزایش، از پایین به میانگین نارنجی نزدیک می‌شود. تقاطع صعودی بالقوه برجسته شده، زمینه بازیابی گسترده‌تر را تقویت می‌کند، اما هنوز تأیید لازم است و دارایی همچنان به خوبی بالاتر از هر دو میانگین قرار دارد.

    حرکت پایدار بالاتر از اوج‌های اخیر ۸۷ هزار تا ۸۷.۵ هزار دلاری می‌تواند به بیت کوین اجازه دهد تا بیشتر به منطقه مقاومت ۸۸ هزار تا ۹۰ هزار دلاری پیشروی کند. پاکسازی این منطقه گسترده‌تر، راه را به سوی منطقه عرضه عمده بعدی در ۹۴ هزار تا ۹۸ هزار دلار باز می‌کند. برعکس، رد شدن مجدد و سپس از دست دادن منطقه حمایتی ۸۳ هزار دلاری، خطر اصلاح عمیق‌تر را افزایش می‌دهد و منطقه تقاضای ۷۵ هزار تا ۷۸ هزار دلاری به عنوان حمایت اصلی برجسته شده در زیر آن عمل می‌کند.

    نمودار ۴ ساعته یک مثلث صعودی را که در کانال صعودی گسترده‌تر در حال توسعه است، نشان می‌دهد. اوج‌های مکرر در حدود ۸۷ هزار تا ۸۷.۳ هزار دلار، مرز مقاومت نسبتاً مسطحی را تشکیل می‌دهند، در حالی که خط روند صعودی سفید از کف‌های بالاتر به طور فزاینده‌ای حمایت می‌کند. بیت کوین در حال حاضر پس از یک آزمایش دیگر مقاومت بالاسری، در بخش بالایی این شکل‌بندی در حال معامله است.

    این فشرده‌سازی نشان‌دهنده ادامه چالش خریداران با عرضه است، اما الگو نیازمند شکست تأیید شده است. بسته شدن قاطع ۴ ساعته بالاتر از ۸۷.۳ هزار دلار، همراه با پذیرش پایدار بالاتر از آن سطح، می‌تواند از حرکتی به سمت ۸۹ هزار تا ۹۰ هزار دلار حمایت کند، جایی که منطقه عرضه گسترده‌تر و مرز کانال بالایی مرتبط خواهند شد.

    در سمت نزولی، حمایت مثلث صعودی در حال حاضر در حدود ۸۴.۵ هزار تا ۸۵ هزار دلار قرار دارد. از دست دادن این خط روند، الگوی ادامه را تضعیف کرده و کف‌های اخیر در حدود ۸۲.۵ هزار تا ۸۳ هزار دلار را در معرض خطر قرار می‌دهد. فروش بیشتر سپس می‌تواند میانگین کانال گسترده‌تر نزدیک به ۸۱ هزار دلار را در کانون توجه قرار دهد، و پس از آن منطقه تقاضای ۷۵ هزار تا ۷۸ هزار دلار قرار دارد.

    نمودار Realized Price UTXO Age Bands، میانگین پایه‌های هزینه در زنجیره سکه‌های گروه‌بندی شده بر اساس سن را ردیابی می‌کند و زمینه سودآوری گروه‌های مختلف دارندگان را فراهم می‌آورد.

    با قیمت بیت کوین حدود ۸۵ هزار دلار، قیمت بالاتر از قیمت‌های تحقق یافته گروه‌های ۱ تا ۳ ماهه و ۳ تا ۶ ماهه، که به ترتیب نزدیک به ۶۹ هزار دلار و ۷۱ هزار دلار قرار دارند، باقی مانده است. بنابراین، این گروه‌ها در مجموع سود تحقق نیافته دارند. با این حال، بیت کوین هنوز زیر قیمت‌های تحقق یافته نزدیک به هم گروه‌های ۱۸ ماهه تا ۲ ساله و ۶ تا ۱۲ ماهه، که هر دو نزدیک به ۸۸ هزار تا ۸۹ هزار دلار هستند، قرار دارد.

    این خوشه پایه‌های هزینه با منطقه مقاومت روزانه همپوشانی دارد و به منطقه ۸۸ هزار تا ۹۰ هزار دلاری اهمیت می‌بخشد. با نزدیک شدن قیمت به این سطوح، برخی از دارندگان ممکن است از بازگشت به نقطه سر به سر برای کاهش ریسک خود استفاده کنند و به طور بالقوه فشار فروش را افزایش دهند. این معیار به تنهایی تأیید نمی‌کند که چنین فروشی رخ خواهد داد، اما منطقه‌ای را شناسایی می‌کند که عرضه می‌تواند از آنجا ظهور کند.

    حرکت پایدار بالاتر از ۸۹ هزار تا ۹۰ هزار دلار، بیت کوین را بالاتر از پایه‌های هزینه هر دو گروه قرار می‌دهد و سناریوی ادامه روند صعودی را تقویت می‌کند. تا آن زمان، همگرایی مقاومت فنی و قیمت‌های تحقق یافته، مانع مهمی برای بازیابی باقی می‌ماند.