Tag: روند بازار

  • آرک اینوست در سهام ارز دیجیتال چرخش کرد: کوین‌بیس و سرکل اضافه شدند، نام‌های دیگر کاهش یافتند

    آرک اینوست در سهام ارز دیجیتال چرخش کرد: کوین‌بیس و سرکل اضافه شدند، نام‌های دیگر کاهش یافتند

    آرک اینوست در سهام مرتبط با ارزهای دیجیتال جابجایی انجام می‌دهد؛ کوین‌بیس و سیرکل اضافه شدند و نام‌های دیگر کاهش یافتند

    شرکت سرمایه‌گذاری آرک اینوست (Ark Invest) اقدام به فروش سهام شرکت‌های بیت‌ماین ایمرژن تکنالوجیز (Bitmine Immersion Technologies)، بولیش (Bullish) و بلاک (Block) کرد، در حالی که سهام مرتبط با ارزهای دیجیتال در بازارهای آمریکا روند نزولی خود را ادامه دادند. این اقدام پس از ماه‌ها خرید تهاجمی در دوره‌های اصلاحی قبلی، پرسش‌هایی را برانگیخت. با این حال، به جای نشان دادن خروج گسترده، معاملات اخیر حاکی از آن است که آرک به طور فعال در حال جابجایی سرمایه در پرتفوی ارزهای دیجیتال خود است، نه ترک این بخش.

    این دیدگاه با فعالیت‌های خرید اخیر تقویت می‌شود. در طول یک دوره سه روزه، آرک حدود ۴۳.۵ میلیون دلار در سهام ارزهای دیجیتال خریداری کرد، از جمله ۱۲۲,۵۴۴ سهم کوین‌بیس (Coinbase) به ارزش نزدیک به ۱۸.۶ میلیون دلار و ۱۶۹,۷۷۷ سهم سیرکل (Circle) به ارزش حدود ۱۲.۹ میلیون دلار. این خریدها در حالی صورت گرفت که هر دو شرکت همراه با بیت‌کوین (Bitcoin) و کاهش انتظارات برای قوانین مربوط به ارزهای دیجیتال در آمریکا، افت کردند.

    آرک اینوست حدود ۲۰۰ میلیون دلار از بیت‌ماین کم کرد

    آرک اینوست روز چهارشنبه با کاهش قیمت‌ها، دارایی‌های مرتبط با ارزهای دیجیتال خود را کاهش داد. این شرکت ۱۲۰,۶۶۵ سهم بیت‌ماین به ارزش حدود ۲ میلیون دلار، به علاوه ۱۳,۴۰۳ سهم بلاک اینک (Block Inc.) (حدود ۱.۱ میلیون دلار)، ۱۲,۵۶۱ سهم رابین‌هود (Robinhood) را فروخت.

    زمینه گسترده‌تر نیز فشارها را توضیح می‌دهد. کاهش قیمت دارایی‌های دیجیتال بر درآمد صرافی‌ها و ارزش‌گذاری‌های مرتبط با ارزهای دیجیتال تأثیر گذاشته است. همزمان، عدم قطعیت پیرامون قوانین ساختار بازار آمریکا، خوش‌بینی سرمایه‌گذاران را کاهش داده است. سهامی که پیش از این از انتظارات برای پیشرفت نظارتی سود می‌بردند، در دوره اخیر اصلاحی بیشترین آسیب را دیده‌اند.

    آرک اینوست در گذشته نیز در این شرکت‌ها سرمایه‌گذاری کرده است

    تاریخچه آرک با این شرکت‌ها زمینه مهمی را فراهم می‌کند. این شرکت در اواخر سال ۲۰۲۵ حدود ۱۶.۸ میلیون دلار در بولیش و حدود ۷.۶ میلیون دلار در بیت‌ماین سرمایه‌گذاری کرد. همچنین در طول یک کاهش شدید دیگر در سهام ارزهای دیجیتال، تقریباً ۳۸.۷ میلیون دلار در کوین‌بیس، بیت‌ماین، سیرکل و بولیش سرمایه‌گذاری کرد. این خرید‌های قبلی فضای کافی برای کاهش موقعیت‌ها بدون تغییر فرضیه سرمایه‌گذاری گسترده‌تر را فراهم می‌کند.

    جهت‌گیری معاملات اخیر این تفسیر را تقویت می‌کند. آرک پیش از این حدود ۸.۹ میلیون دلار از سهام بلاک، بولیش و رابین‌هود را فروخته و در مقابل حدود ۱۲.۵ میلیون دلار در اسپیس‌ایکس (SpaceX) و بیت‌ماین خریداری کرده بود. این الگو نشان می‌دهد که این شرکت در حال تخصیص مجدد سرمایه به سمت ایده‌های با اطمینان بالاتر است تا کاهش کلی در معرضیت ارزهای دیجیتال.

    بلاک شایسته توجه جداگانه است زیرا کسب‌وکار آن فراتر از ارزهای دیجیتال است. پرداخت‌ها، خدمات تجاری و محصولات بیت‌کوین همگی به درآمد آن کمک می‌کنند. بنابراین، فروش بلاک در کنار بولیش و بیت‌ماین، نشان‌دهنده کاهش گسترده‌تر در ریسک سهام ارزهای دیجیتال است، نه هدف قرار دادن صرفاً شرکت‌های فعال در حوزه دارایی‌های دیجیتال.

    کوین‌بیس و سیرکل داستان متفاوتی دارند. آرک با وجود زیان‌های کوتاه‌مدت، در طول آخرین فروش، به افزودن به هر دو موقعیت ادامه داد. این رویکرد نشان‌دهنده اطمینان است نه عقب‌نشینی. در حالی که این سرمایه‌گذاری‌ها ممکن است در حال حاضر زیر میانگین قیمت خرید آرک باشند، این شرکت به نظر می‌رسد مایل است ضعف کوتاه‌مدت را برای پتانسیل رشد بلندمدت جذب کند.

    سیرکل نیز موقعیت متفاوتی در اکوسیستم ارزهای دیجیتال دارد. چشم‌انداز آن به شدت به پذیرش استیبل‌کوین‌ها (stablecoins) و شفافیت نظارتی بستگی دارد، نه حجم معاملات صرافی. خرید مداوم نشان می‌دهد که آرک زیرساخت استیبل‌کوین را به عنوان یک فرصت بلندمدت قوی‌تر از چندین سهام دیگر مرتبط با ارزهای دیجیتال که در حال حاضر تحت فشار هستند، می‌بیند.

    افشای معاملات روزانه آرک نشانگر استراتژی آن است

    افشای معاملات روزانه آرک همچنان واضح‌ترین شاخص استراتژی آن باقی می‌ماند. اگر این شرکت در صورت ضعف بیشتر، خرید بیت‌ماین یا بولیش را از سر بگیرد، فروش‌های اخیر احتمالاً به عنوان مدیریت معمول پرتفوی تلقی خواهند شد. با این حال، فروش خالص مداوم در چندین جلسه بدون خریدهای جبرانی، نشان‌دهنده کاهش معنادارتر در اشتهای ریسک خواهد بود.

    تام لی (Tom Lee) و بیت‌ماین $BMNR به تملک ۵ درصد از کل شبکه اتریوم $ETH بسیار نزدیک می‌شوند.

    شرایط خارجی در نهایت این تصمیم را هدایت خواهد کرد. روند قیمت بیت‌کوین بزرگترین عامل تأثیرگذار بر عملکرد سهام ارزهای دیجیتال باقی می‌ماند، در حالی که تحولات نظارتی به شکل‌دهی احساسات سرمایه‌گذاران ادامه می‌دهند. تأخیر در قوانین ساختار بازار می‌تواند ارزش‌گذاری‌ها را بیشتر تحت فشار قرار دهد، در حالی که احیای مجدد در واشنگتن ممکن است تقاضا برای سهام مرتبط با ارزهای دیجیتال را احیا کند.

    آرک قبلاً نشان داده است که در زمان وخامت شرایط به سرعت عمل خواهد کرد. اوایل سال جاری، این شرکت حدود ۱۱.۲ میلیون دلار از صندوق قابل معامله در بورس بیت‌کوین اسپات ARKB خود را در کنار حدود ۸۴ میلیون دلار در دارایی‌های فناوری در طول یک حرکت گسترده‌تر کاهش ریسک فروخت. این سابقه نشان می‌دهد که کیتی وود (Cathie Wood) انعطاف‌پذیر باقی می‌ماند. در حال حاضر، معاملات اخیر بیشتر شبیه به چرخش انتخابی پرتفوی به نظر می‌رسد تا عقب‌نشینی گسترده از سهام ارزهای دیجیتال.
  • پیش‌بینی قیمت BNB: بایننس چین پیشتاز حجم هفتگی صرافی‌های غیرمتمرکز در اوج احیای میم‌کوین‌ها

    پیش‌بینی قیمت BNB: بایننس چین پیشتاز حجم هفتگی صرافی‌های غیرمتمرکز در اوج احیای میم‌کوین‌ها

    دامیننس BNB چین در حجم معاملات صرافی‌های غیرمتمرکز، گمانه‌زنی‌ها را درباره قیمت BNB افزایش داد

    شبکه BNB با ثبت حجم معاملات ۱۹ میلیارد دلاری در صرافی‌های غیرمتمرکز (DEX) طی هفته گذشته، رکورد جدیدی را در میان بلاکچین‌های اصلی به نام خود ثبت کرد و این دستاورد توجه بازار را به خود جلب کرده است. قیمت BNB در حال حاضر نزدیک به ۵۸۰ دلار معامله می‌شود و پس از رشد اخیر، ثبات خود را حفظ کرده است. با این حال، قیمت BNB همچنان با مقاومت قوی در محدوده ۶۲۰ تا ۶۴۶ دلار روبرو است؛ منطقه‌ای که خریداران باید توانایی خود را برای حفظ پیش‌بینی صعودی اثبات کنند.

    داده‌های Dune Analytics نشان می‌دهد که حجم معاملات ۱۹ میلیارد دلاری BNB چین در صرافی‌های غیرمتمرکز، به طور قابل توجهی از ۱۰.۶ میلیارد دلار سولانا و ۵.۸ میلیارد دلار اتریوم در همین دوره پیشی گرفته است. PancakeSwap همچنان محرک اصلی این حجم است که با فعالیت خرده‌فروشان و موج جدیدی از گمانه‌زنی‌های میم‌کوین‌ها تقویت می‌شود. این ترکیب، علی‌رغم جریان ورودی سرمایه نسبتاً ناچیز، همچنان حجم معاملات سنگینی را ایجاد می‌کند.

    در همین حال، Robinhood Chain که در ژوئیه ۲۰۲۶ راه‌اندازی شد، در هفته اول خود حدود ۳.۵ میلیارد دلار حجم معاملات را پردازش کرده است. این شروع سریع، نشان‌دهنده سرعت تحول رقابت در میان شبکه‌های لایه ۲ و اکوسیستم‌های معاملاتی است، به‌ویژه زمانی که نقدینگی تازه وارد بازار می‌شود.

    با این حال، رهبری در حجم معاملات صرافی‌های غیرمتمرکز به تنهایی تضمین‌کننده افزایش قیمت نیست. فعالیت قوی در زنجیره، تقاضا برای BNB را پشتیبانی می‌کند، اما رشد پایدار قیمت احتمالاً به این بستگی دارد که آیا خریداران می‌توانند از محدوده مقاومت ۶۲۰ تا ۶۴۶ دلار عبور کرده و در آن باقی بمانند. تا آن زمان، افزایش اخیر در حجم معاملات، سیگنالی دلگرم‌کننده است تا تأییدی بر یک شکست پایدار.

    BNB با قیمت حدود ۵۸۰ دلار، قوی‌ترین عملکرد را در میان ۱۰ ارز دیجیتال برتر امروز داشته و بیش از ۳ درصد افزایش یافته است. این بازگشت، قیمت را دوباره به بالای سطوح حمایتی اخیر رسانده است، اگرچه محدوده مقاومت ۶۲۰ تا ۶۴۶ دلار همچنان مانع اصلی بعدی است.

    سطوح فنی تا حد زیادی بدون تغییر باقی مانده‌اند. بسته شدن روزانه بالاتر از ۶۴۶ دلار، سناریوی صعودی را تقویت کرده و می‌تواند راه را برای رسیدن به محدوده ۶۵۰ تا ۶۷۰ دلار در هفته‌های آینده باز کند. تا آن زمان، BNB ممکن است به تثبیت ادامه دهد در حالی که خریداران در حال جمع‌آوری شتاب هستند.

    اگر BNB بالای ۵۸۰ دلار باقی بماند، افزایش اخیر در فعالیت BNB Chain باید به حمایت از احساسات بازار ادامه دهد. حجم معاملات پیشرو در صنعت این زنجیره و معاملات مجدد میم‌کوین‌ها به جذب نقدینگی تازه کمک کرده است. با این وجود، اقدام قیمت همچنان نیاز به تأیید بهبود بنیادی دارد.

    در سمت نزولی، بسته شدن روزانه زیر ۵۶۵ دلار، بهبود فعلی را تضعیف کرده و ناحیه ۵۴۰ دلار را در معرض دید قرار می‌دهد. در بلندمدت، برخی تحلیلگران همچنان با اتکا به مکانیزم سوزاندن توکن بایننس و رشد مداوم اکوسیستم، قیمت‌های ۱۳۰۰ تا ۲۱۰۰ دلار را در چرخه‌های آتی بازار پیش‌بینی می‌کنند.

    معامله BNB و میم‌کوین‌های BSC در Bybit و شانس برنده شدن در ایردراپ ۱۰۰۰ دلاری USDT ما.

    BNB با قیمت ۵۸۰ دلار و مسیری به سمت ۶۵۰ دلار، یک معامله مشروع است، اما با ارزش بازار بیش از ۷۸ میلیارد دلار، عدم تقارن ساختاری محدودی وجود دارد. حرکت از ۵۸۸ دلار به ۱۱۰۰ دلار تقریباً ۹۰ درصد سود را نشان می‌دهد. این سود قابل توجه است، اما بازدهی از نوعی نیست که پروژه‌های زیرساختی در مراحل اولیه می‌توانند ارائه دهند.

    بیت‌کوین هایپر (Bitcoin Hyper) در حال ساخت آنچه که خود به عنوان اولین لایه ۲ بیت‌کوین با ادغام کامل ماشین مجازی سولانا (SVM) معرفی می‌کند، است. این پروژه سرعت اجرای قراردادهای هوشمند و کارمزدهای پایین را به اکوسیستم بیت‌کوین می‌آورد، بدون اینکه امنیت لایه پایه بیت‌کوین را قربانی کند.

    استدلال این پروژه مستقیم است: اعتماد و نهایی بودن بیت‌کوین، همراه با توان عملیاتی و قابلیت برنامه‌ریزی SVM. پیش‌فروش این پروژه ۳۲.۹ میلیون دلار با قیمت فعلی ۰.۰۱۳۶۸۳۹ دلار جمع‌آوری کرده است و امکان استیکینگ برای مشارکت‌کنندگان اولیه وجود دارد.

    روایت گسترده‌تر زیرساخت نقدینگی دیفای (DeFi)، همان روایتی که داستان حجم معاملات DEX در BNB Chain را هدایت می‌کند، دقیقاً محیطی است که یک لایه ۲ بیت‌کوین با SVM می‌تواند در آن مورد توجه قرار گیرد.

    معامله‌گرانی که BNB را برای شکست قیمتی زیر نظر دارند، ممکن است ریسک/بازده جذاب‌تری را در سطوح پایین‌تر ارزش بازار پیدا کنند. قبل از پایان پیش‌فروش، بیت‌کوین هایپر را بررسی کنید.

    پست “پیش‌بینی قیمت BNB: بایننس چین در میان احیای میم‌کوین‌ها، حجم معاملات هفتگی DEX را در اختیار گرفت” اولین بار در Cryptonews منتشر شد.

  • پیش‌نمایش سود کوین‌بیس در فصل دوم: تمرکز بر راهنمایی و تنوع

    پیش‌نمایش سود کوین‌بیس در فصل دوم: تمرکز بر راهنمایی و تنوع

    پیش‌نمایش گزارش سود سه ماهه دوم کوین‌بیس: تمرکز بر راهنمایی‌ها و تنوع‌بخشی

    کوین‌بیس (Coinbase) قرار است پس از پایان معاملات روز ۳۰ ژوئیه، گزارش سود سه ماهه دوم خود را منتشر کند و وال استریت انتظار فصلی ضعیف را دارد. پیش‌بینی اجماع درآمدها حدود ۱.۳۱ میلیارد دلار است که تقریباً ۱۳ درصد نسبت به سال گذشته کاهش یافته است. اجماع سود هر سهم (EPS) نیز به حدود ۰.۱۵ دلار کاهش یافته، در حالی که HC Wainwright ۰.۰۵ دلار را پیش‌بینی کرده است. سوال بزرگتر این است که آیا مدیریت می‌تواند ارزش‌گذاری کوین‌بیس را از طریق راهنمایی‌های قوی‌تر و رشد درآمد فراتر از معاملات اسپات توجیه کند.

    کاهش برآوردهای تحلیلگران

    کاهش برآوردها گسترده بوده است. بارکلیز حجم معاملات سه ماهه دوم را نزدیک به ۱۵۲ میلیارد دلار پیش‌بینی می‌کند که کمتر از اجماع بازار حدود ۱۷۸ میلیارد دلار است. این بانک همچنین تعدیل EBITDA را حدود ۳ درصد کمتر از اجماع و درآمد را در انتهای پایین راهنمایی‌ها می‌بیند. قیمت‌های پایین‌تر ارزهای دیجیتال و رشد کندتر USDC همچنان بزرگترین موانع هستند.

    Clear Street حدود ۱۶۰ میلیارد دلار حجم معاملات و تعدیل EBITDA نزدیک به ۳۰۱ میلیون دلار را پیش‌بینی می‌کند. جی‌پی مورگان نیز در ۱۷ ژوئیه هدف قیمتی خود را از ۲۸۳ دلار به ۱۹۶ دلار کاهش داد. این بانک دلیل این کاهش را فعالیت معاملاتی ضعیف‌تر و عدم قطعیت پیرامون توافق تقسیم درآمد USDC کوین‌بیس با Hyperliquid عنوان کرد.

    انتظارات بازار و تحلیلگران

    سیتی (Citi) هدف قیمتی خود را از ۴۰۰ دلار به ۲۳۵ دلار کاهش داد اما رتبه خرید خود را حفظ کرد. با این حال، میانگین هدف تحلیلگران همچنان نزدیک به ۲۲۳ دلار است. این نشان می‌دهد که اکثر تحلیلگران وال استریت همچنان انتظار رشد قابل توجهی را دارند، به محض بهبود شرایط معاملاتی، علی‌رغم انتظارات پایین‌تر برای سود.

    ویلیام بلر (William Blair) با وجود کاهش پیش‌بینی‌ها، همچنان رویکرد سازنده‌ای دارد. تحلیلگران اندرو جفری و عدیب چودری برآوردهای درآمد سال ۲۰۲۶ را ۱۲ درصد و برآوردهای سال ۲۰۲۷ را ۱۳ درصد کاهش دادند. آنها همچنین پیش‌بینی‌های تعدیل EBITDA را ۳۴ درصد کاهش دادند و در عین حال رتبه “اوت‌پرفورم” (Outperform) را حفظ کردند. این شرکت انتظار دارد سود در نیمه دوم سال ۲۰۲۶ به کف خود برسد و سپس تا سال ۲۰۲۷ بهبود یابد.

    تحولات ساختاری و تنوع‌بخشی

    این شرکت استدلال می‌کند که داستان بلندمدت کوین‌بیس به جای چرخه‌ای، ساختاری شده است. صندوق‌های قابل معامله در بورس بیت‌کوین اسپات (Spot Bitcoin ETFs) همچنان سرمایه نهادی را جذب می‌کنند، در حالی که Base، مشتقات خرده‌فروشی و بازارهای پیش‌بینی، ترکیب درآمد شرکت را گسترش می‌دهند. کوین‌بیس همچنین کسب‌وکار مشتقات خود را از طریق اکتساب Deribit تقویت کرد، اگرچه این معامله به دلیل بسته شدن دیرهنگام در سه ماهه، سهم کمی در سه ماهه دوم داشت.

    درآمد اشتراک و خدمات همچنان یک نقطه روشن دیگر است. این بخش شامل درآمد بهره USDC، استیکینگ، نگهداری و اشتراک‌های Coinbase One است. تحلیلگران حدود ۶۰۱ میلیون دلار را پیش‌بینی می‌کنند که در محدوده راهنمایی مدیریت از ۵۶۵ میلیون دلار تا ۶۴۵ میلیون دلار قرار دارد. این درآمد تکرارشونده، هنگام تضعیف حجم معاملات، یک پشتوانه ایجاد می‌کند.

    کاتالیست‌های بلندمدت و چالش‌های نظارتی

    قانون Clarity Act همچنان یکی از بزرگترین کاتالیست‌های بلندمدت است. این پیشنهاد نظارت بر ارزهای دیجیتال را بین SEC و CFTC تقسیم می‌کند. بنچمارک (Benchmark) معتقد است پیشرفت اخیر در سنا شانس موفقیت آن را بهبود می‌بخشد، در حالی که کامپس پوینت (Compass Point) هشدار می‌دهد که تاخیرها می‌توانند بر ارزش‌گذاری کوین‌بیس فشار وارد کنند، اگر سرمایه‌گذاران قبلاً پیشرفت نظارتی را در قیمت‌ها لحاظ کرده باشند.

    برایان آرمسترانگ، مدیرعامل کوین‌بیس، خواستار تصویب نهایی قانون Clarity Act شده و گفته است: “قوانین روشن تقریباً اینجا هستند – ما در یک یاردی خط پایان هستیم.”

    تاثیر شرایط بازار و چشم‌انداز آینده

    بیت‌کوین و اتریوم در بیشتر سه ماهه دوم در سطوح بالاتری نسبت به اوایل دوره معامله می‌شدند که منجر به کاهش مشارکت خرده‌فروشی و حجم صرافی‌ها شد. پایپر سندلر (Piper Sandler) همچنین به بازارهای پیش‌بینی و فیوچرز دائمی پس از فعالیت قوی در جام جهانی اشاره کرد. با این حال، کوین‌بیس اقتصاد خود را با Kalshi به اشتراک می‌گذارد که سهم مستقیم این کسب‌وکار در سود را محدود می‌کند.

    در نهایت، سرمایه‌گذاران در حال حاضر انتظار یک فصل ضعیف را دارند. چشم‌انداز مدیریت برای تقاضای معاملاتی، درآمد استیبل‌کوین و تحولات نظارتی احتمالاً بیش از نتایج اصلی اهمیت خواهد داشت. اگر کوین‌بیس نشان دهد که کسب‌وکارهای متنوع آن می‌توانند ضعف معاملات اسپات را جبران کنند، بازار ممکن است از گزارش سود ضعیف دیگر فراتر رود.

  • نسبت لانگ به شورت دوج‌کوین به ۳.۳ به ۱ رسید

    نسبت لانگ به شورت دوج‌کوین به ۳.۳ به ۱ رسید

    نسبت لانگ به شورت دوج‌کوین به سطح بیش از حد صعودی ۳.۳ به ۱ رسید

    دوج‌کوین (DOGE) در حال حاضر در نزدیکی سطح ۰.۰۷ دلار معامله می‌شود، اما بازار مشتقات آن داستانی قوی‌تر را روایت می‌کند. معامله‌گران فیوچرز همچنان به شدت در سمت خرید (لانگ) موضع‌گیری کرده‌اند و خرس‌ها را به شدت در اقلیت قرار داده‌اند. نسبت کلی لانگ به شورت در حدود ۳.۳ به ۱ قرار دارد، در حالی که برخی صرافی‌ها حتی اطمینان صعودی قوی‌تری را نشان می‌دهند. در همین حال، آخرین تصمیم فدرال رزرو و ورود مجدد سرمایه به صندوق‌های قابل معامله در بورس بیت‌کوین (Bitcoin ETFs) همچنان به حمایت از اشتیاق به ریسک ادامه می‌دهد.

    موقعیت‌گیری معامله‌گران در بازار مشتقات

    در صرافی بایننس، نسبت حساب‌های لانگ به شورت در قراردادهای دائمی (perpetuals) بین ۳.۶ به ۱ و ۳.۷ به ۱ قرار دارد. حدود ۷۸ تا ۷۹ درصد از حساب‌های فعال خالص در موقعیت لانگ هستند، در حالی که ۲۱ تا ۲۲ درصد همچنان در موقعیت شورت در پنجره‌های معاملاتی درون روز و یک روزه باقی مانده‌اند. این عدم تعادل نشان می‌دهد که معامله‌گران به جای کاهش شدید قیمت، همچنان انتظار افزایش قیمت را دارند.

    داده‌های Coinglass نیز سوگیری مشابهی را در صرافی‌های OKX و Bybit نشان می‌دهد و تأیید می‌کند که این روند فراتر از یک صرافی واحد گسترش یافته است. ارزش کل قراردادهای باز (open interest) در بازار فیوچرز همچنان بالای ۱.۱ میلیارد دلار باقی مانده است، در حالی که حجم معاملات روزانه از ۱.۰ میلیارد دلار فراتر رفته است. این ارقام نشان‌دهنده مشارکت فعال سفته‌بازانه است و نه شرایط کم‌عمق بازار.

    ریسک‌های موقعیت‌گیری سنگین لانگ

    با این حال، موقعیت‌گیری سنگین لانگ می‌تواند به سرعت به شمشیری دولبه تبدیل شود. اگر دوج‌کوین سطح کلیدی حمایتی خود را حفظ کند و خریداران همچنان کنترل را در دست داشته باشند، این موقعیت‌ها می‌توانند محرک موج صعودی بعدی باشند. از سوی دیگر، هرگونه رد شدید قیمت می‌تواند منجر به نقدینگی موقعیت‌های لانگ و تسریع نوسانات نزولی شود.

    وضعیت فعلی دوج‌کوین

    دوج‌کوین در حدود ۰.۰۷ دلار معامله می‌شود و در محدوده ۲۴ ساعته بین ۰.۰۶۹۳ تا ۰.۰۷۲۲ دلار در نوسان است. قیمت همچنان در نزدیکی انتهای بالایی محدوده تثبیت اخیر خود در حال نوسان است. حجم معاملات اسپات نزدیک به ۵۲۰ میلیون دلار است، در حالی که حجم معاملات فیوچرز همچنان بالای ۱.۰ میلیارد دلار باقی مانده است و نشان می‌دهد که مشتقات همچنان بر فعالیت بازار تسلط دارند.

    عرضه در گردش نزدیک به ۱۵۵.۵ میلیارد دوج‌کوین است که ارزش بازار این توکن را حدود ۱۱.۰ میلیارد دلار می‌رساند. این اندازه بازار نیازمند سرمایه قابل توجهی برای حفظ یک شکست قوی است. مقاومت فوری در حدود ۰.۰۷۳ تا ۰.۰۷۴ دلار قرار دارد، در حالی که حمایت نزدیک به ۰.۰۶۹ دلار، لبه پایینی محدوده فعلی، باقی مانده است.

    سناریوهای صعودی و پایه

    سناریوی صعودی همچنان ساده است. اگر بیت‌کوین شتاب ریسک‌پذیری خود را ادامه دهد و تقاضا برای میم‌کوین‌ها بازگردد، سوگیری ۳.۳ به ۱ لانگ می‌تواند خودتحقق‌بخش شود. عبور قاطعانه از سطح ۰.۰۷۳ دلار، قیمت ۰.۰۸۰ دلار را دوباره در کانون توجه قرار خواهد داد.

    سناریوی پایه، ادامه تثبیت است. دوج‌کوین می‌تواند از سطح ۰.۰۶۹ دلار دفاع کند و تا زمان ظهور یک کاتالیزور جدید، به صورت جانبی معامله شود. از سوی دیگر، عقب‌نشینی بیت‌کوین یا افزایش ناگهانی نرخ تامین (funding rate) می‌تواند منجر به نقدینگی موقعیت‌های لانگ شود. شکست زیر ۰.۰۶۹ دلار به سرعت ساختار کوتاه‌مدت را به نفع فروشندگان تغییر خواهد داد.

    موقعیت‌گیری فعلی همچنان از چشم‌انداز سازنده‌ای حمایت می‌کند. با این حال، بازارهای با موقعیت لانگ سنگین اغلب حرکات سریعی را تولید می‌کنند. این امر دوج‌کوین را در برابر یک شکست تمیز یا یک تخلیه شدید (flush) پس از اینکه معامله‌گران مجبور به حرکت جهت‌دار بعدی شوند، آسیب‌پذیر می‌کند.

    چشم‌انداز بلندمدت و فرصت‌های جایگزین

    دوج‌کوین در قیمت ۰.۰۷ دلار با ارزش بازار ۱۲ میلیارد دلاری، یک دارایی شناخته شده است. محاسبات سود بالقوه در سکه‌ای با این اندازه، نیازمند همکاری گسترده بازار و چرخش پایدار میم‌کوین‌ها است، دو شرطی که به طور منظم رخ نمی‌دهند.

    معامله‌گرانی که نسبت لانگ به شورت را برای سیگنال‌های ادامه روند دنبال می‌کنند، اساساً منتظر اجازه کلان (macro permission) هستند. این یک پروفایل ریسک متفاوت نسبت به سرمایه‌گذاری‌های زیرساختی در مراحل اولیه است که سقف ارزش‌گذاری آن‌ها هنوز تعریف نشده است.

    بیت‌کوین هایپر (Bitcoin Hyper) با نماد $HYPER در حال حاضر در مرحله پیش‌فروش با قیمت ۰.۰۱۳۶۸۳۹ دلار قرار دارد و تاکنون ۳۳ میلیون دلار جمع‌آوری کرده است. این جذب سرمایه نشان‌دهنده علاقه واقعی به آنچه این پروژه در حال ساخت آن است، می‌باشد. این پروژه خود را به عنوان اولین لایه ۲ بیت‌کوین با ادغام SVM معرفی می‌کند و امنیت و پایگاه سرمایه بیت‌کوین را با سرعت اجرای ماشین مجازی سولانا ترکیب می‌کند و به دنبال توان عملیاتی است که مستقیماً با خود سولانا رقابت کند.

    این پیشنهاد همچنین شامل استیکینگ با بازده بالا (high-APY) و یک پل غیرمتمرکز استاندارد برای انتقال مستقیم BTC است. برای معامله‌گرانی که قبلاً موقعیت دوج‌کوین خود را تعیین کرده‌اند و به دنبال فرصت‌های در مراحل اولیه منحنی ریسک هستند، تحقیق در مورد بیت‌کوین هایپر را در اینجا بررسی کنید.

  • بت‌فوری گزارش نیمه اول ۲۰۲۶ را منتشر کرد: ۱۴۰ میلیون دلار بازگشت به بازیکنان

    بت‌فوری گزارش نیمه اول ۲۰۲۶ را منتشر کرد: ۱۴۰ میلیون دلار بازگشت به بازیکنان

    گزارش عملکرد نیمه اول ۲۰۲۶ بت‌فوری منتشر شد؛ بیش از ۱۴۰ میلیون دلار به بازیکنان بازگردانده شد

    کوراسائو، ۳۰ ژوئیه ۲۰۲۶ – بت‌فوری (BetFury)، یکی از پیشروترین کازینوهای رمزارزی، امروز گزارش عملکرد نیمه اول سال ۲۰۲۶ خود را منتشر کرد. این گزارش نشان می‌دهد که بیش از ۱۴۰ میلیون دلار بین ماه‌های ژانویه تا ژوئن ۲۰۲۶ در بخش کازینو و شرط‌بندی ورزشی این پلتفرم به بازیکنان بازگردانده شده است. این گزارش به تحلیل عمومی عملکرد پلتفرم در نیمه اول سال جاری، شامل معیارهای کلیدی عملیاتی، دستاوردهای مهم و اولویت‌های استراتژیک شرکت برای فصول آتی می‌پردازد.

    نیمه اول ۲۰۲۶ در اعداد و ارقام

    در طول این دوره شش ماهه، بازیکنان بیش از ۱۴.۱ میلیارد شرط‌بندی انجام دادند و حجم کل شرط‌ها ۱۵ درصد نسبت به نیمه اول سال قبل افزایش یافت. علاوه بر این، رابطه بین تعداد شرط‌ها و مجموع مبالغ برداشت شده، اهمیت بیشتری نسبت به هر یک از این ارقام به تنهایی دارد. در مقایسه با نیمه اول سال ۲۰۲۵، تعداد کل شرط‌ها ۶.۱۵ درصد کاهش و مجموع مبالغ پرداختی ۴.۳۶ درصد افزایش یافته است. این امر نشان‌دهنده افزایش قابل توجه سطح مهارت کلی بازیکنان در طول سال است، با توجه به رشد سودآوری با وجود کاهش تعداد شرط‌ها.

    پایگاه بازیکنان گسترده‌تر

    در نیمه اول سال ۲۰۲۶، تعداد ثبت‌نام‌ها ۴۰ درصد افزایش یافته است. همچنین، تعداد کاربران فعال به لطف حفظ مشتریان، همچنان در حال رشد است، حتی بدون در نظر گرفتن چنین گسترش سریعی در جامعه بازیکنان.

    واریزهای رمزارزی و GGR بت‌فوری

    تعداد واریزها ۲۰ درصد افزایش یافته است. در عین حال، حدود ۸۴ درصد از این واریزها به صورت رمزارز انجام شده است. این موضوع بر تسلط رمزارزها در پلتفرم‌های مدرن بازی آنلاین تأکید دارد. برای شفافیت کامل، ذکر GGR (Gross Gaming Revenue) ارزشمند است. این شاخص ۳۱ درصد رشد داشته است. با در نظر گرفتن معیارهای دیگر مانند افزایش مجموع مبالغ برداشت شده، این رقم به وضوح از ثبات پلتفرم به عنوان یک اکوسیستم سالم حکایت دارد.

    بازیکنان چه بازی‌هایی را انتخاب می‌کنند؟

    در میان بیش از ۱۳,۰۰۰ بازی موجود در پلتفرم، محبوب‌ترین‌ها شناسایی شده‌اند. کاربران بت‌فوری در نیمه اول سال ۲۰۲۶ بیشترین شرط‌بندی را دقیقاً بر روی بازی‌های اورجینال (Original) انجام دادند.

    بازی‌های محبوب در این دسته عبارتند از:

    • Dice
    • Limbo
    • Keno
    • Space Dice
    • Plinko

    اگر بازی‌های مختلف را از منظر حجم کل شرط‌بندی در نظر بگیریم، تصویر کمی متفاوت است:

    • Sugar Rush Super Scatter
    • Dice
    • Keno
    • Space Dice
    • 6 Jokers

    این داده‌ها نشان‌دهنده محبوبیت بالای بازی‌های اورجینال است که توسط تیم بت‌فوری برای جامعه خود ایجاد شده است. این بازی‌ها به دلیل سادگی درک، حداقل حد شرط‌بندی پایین، طراحی با کیفیت بالا و ویژگی‌های متعدد درون بازی، مورد استقبال قرار گرفته‌اند.

    بت‌فوری اعلام کرد که نتایج نیمه اول ۲۰۲۶ منعکس‌کننده رشد مداوم، با افزایش تعداد بازیکنان، افزایش مبالغ پرداختی و گسترش جامعه کاربران است. این شرکت تاکید کرد که ۱۴۰ میلیون دلار در طول دوره شش ماهه توسط بازیکنان برداشت شده است و این نقطه عطف را بخشی از تلاش‌های مستمر خود برای بهبود و تقویت پلتفرم توصیف کرد.

    نگاهی به نیمه دوم ۲۰۲۶

    تمرکز برای فصل آینده بر گسترش به بازارهای جغرافیایی جدید با تجربیات محصول بومی‌سازی شده، تعمیق همکاری‌ها با ارائه‌دهندگان پیشرو iGaming و تقویت جایگاه بت‌فوری به عنوان یک پلتفرم رمزارز-محور است. هر یک از این جهت‌گیری‌ها مستقیماً بر اساس آنچه نیمه اول نشان داد بنا شده است: یک پایگاه بازیکنان در حال رشد و درگیر که انتظارات بیشتری از پلتفرم خود دارند.

    درباره بت‌فوری

    بت‌فوری یک کازینوی رمزارزی پیشرو است که در سال ۲۰۱۹ تأسیس شد. این پلتفرم بیش از ۱۳,۰۰۰ اسلات، بیش از ۲۰ بازی اورجینال با RTP تا ۹۹.۲۸ درصد و بیش از ۸۰ ورزش برای شرط‌بندی با ضرایب بالاتر از میانگین بازار ارائه می‌دهد. علاوه بر بازی، بت‌فوری مجموعه‌ای کامل از ابزارهای رمزارزی را ارائه می‌دهد: استیکینگ رمزارز با سود سالانه تا ۶۰ درصد، فیوچرز، سواپ رمزارز و غیره. علاوه بر این، دارای استیکینگ BFG برای جمع‌آوری توکن‌های بومی بیشتر یا دریافت سود به صورت USDT، ETH، BTC، BNB و TRX است. بت‌فوری به طور مداوم بر اساس بازخورد کاربران تکامل می‌یابد و به شیوه‌های قمار مسئولانه متعهد است. کاربران می‌توانند اطلاعات بیشتری را در betfury.com کسب کنند.

  • شبکه پای (Pi) در پی تثبیت بیت‌کوین پس از نشست فدرال رزرو، روند صعودی خود را ادامه داد

    شبکه پای (Pi) در پی تثبیت بیت‌کوین پس از نشست فدرال رزرو، روند صعودی خود را ادامه داد

    بیت‌کوین پس از نشست FOMC در محدوده ۶۴ هزار دلاری تثبیت شد؛ توکن PI شبکه پای روند صعودی خود را ادامه داد

    نشست مورد انتظار کمیته بازار آزاد فدرال (FOMC) در روز گذشته، برخلاف برخی انتظارات برای افزایش نرخ بهره، بدون هیچ‌گونه غافلگیری به پایان رسید و قیمت بیت‌کوین پس از نوسانات اخیر، در حدود ۶۴ هزار دلار آرام گرفت.

    بیشتر آلت‌کوین‌های با ارزش بازار بالا، در ۲۴ ساعت گذشته با افت جزئی مواجه شدند که در این میان، توکن HYPE با افت ۳ درصدی و سقوط به زیر ۵۴ دلار، پیشتاز بود. در مقابل، توکن UNI شاهد رشد قابل توجهی و رسیدن به قیمت ۴ دلار بود.

    هفته گذشته، بیت‌کوین شاهد رشد چشمگیری بود و از زیر ۶۴ هزار دلار به اوج ماهانه ۶۷ هزار دلار رسید. با این حال، با توجه به فقدان کاتالیزورهای صعودی قوی در حال حاضر، این سطح مقاومت بیش از حد قوی ظاهر شد و این دارایی در عرض یک روز یا کمی بیشتر، به ۶۴,۶۰۰ دلار سقوط کرد و روز جمعه نیز هزار دلار دیگر افت داشت.

    گاوها اجازه فروپاشی بیشتر را ندادند و بیت‌کوین در طول آخر هفته در حدود ۶۴ هزار دلار باقی ماند. روز یکشنبه به ۶۴,۵۰۰ دلار رسید و روز دوشنبه با قیمت‌گذاری بازار برای اخبار کاهش تنش‌ها در جنگ خاورمیانه در آن آخر هفته، هزار دلار دیگر جهش کرد.

    با این حال، بیت‌کوین تقریباً بلافاصله مجدداً با مقاومت مواجه شد و افت متعاقب آن، پیش از نشست FOMC در روز سه‌شنبه، آن را به زیر ۶۲,۸۰۰ دلار کشاند که به نظر می‌رسید حرکتی برای کاهش ریسک از سوی سرمایه‌گذاران باشد. در ساعات قبل و بعد از این رویداد که فدرال رزرو نرخ بهره را در محدوده ۳.۵۰ تا ۳.۷۵ درصد حفظ کرد، بیت‌کوین نوساناتی را تجربه کرد که شامل افزایش تا ۶۴,۶۰۰ دلار و افت تا ۶۳,۲۰۰ دلار بود.

    از آن زمان، بیت‌کوین در میانه این محدوده باقی مانده و در حال حاضر اندکی زیر ۶۴ هزار دلار معامله می‌شود. ارزش بازار آن در CoinGecko به ۱.۲۸۰ تریلیون دلار کاهش یافته است، در حالی که سلطه آن بر آلت‌کوین‌ها به ۵۶.۳ درصد افت کرده است.

    توکن بومی شبکه Pi Network یکی از بهترین عملکردها را در روز گذشته داشت و در ۲۴ ساعت گذشته دو برابر شده است. PI پس از یک رالی ۶ درصدی دیگر، سطح مقاومت ۰.۰۸ دلاری (که اکنون به حمایت تبدیل شده) را بازپس گرفت، زیرا تیم پشت این پروژه زمان به‌روزرسانی بعدی پروتکل را اعلام کرد.

    توکن Talus (US) در طول روز ۲۰ درصد و در طول ماه ۶۰۰ درصد افزایش یافته و اکنون در میان ۱۰۰ آلت‌کوین برتر از نظر ارزش بازار قرار دارد. آلت‌کوین‌های با ارزش بازار بالاتر، آرام‌تر هستند و UNI و BEAT شاهد رشد ۴ تا ۵ درصدی بودند.

    در مقابل، HYPE با ۳ درصد افت به زیر ۵۴ دلار رسید، DOGE بیش از ۱ درصد کاهش یافت، در حالی که ETH، XRP، SOL و RAIN تا ۱ درصد افت کردند.

  • مدیرعامل گری‌اسکیل سهام GXRP خود را می‌فروشد

    مدیرعامل گری‌اسکیل سهام GXRP خود را می‌فروشد

    مدیرعامل Grayscale برای فروش ۵۳ هزار دلار سهم GXRP که پیش از فهرست شدن ETF ریپل خریداری شده بود، اقدام کرد

    نیویورک – مایکل مینتزبرگ، مدیرعامل شرکت Grayscale، اعلام کرده است که قصد دارد بخشی از سهام خود در صندوق GXRP این شرکت را به ارزش تقریبی ۵۳ هزار دلار بفروشد. این اقدام در حالی صورت می‌گیرد که قیمت این سهم‌ها نسبت به زمان خرید اولیه، کاهش قابل توجهی را تجربه کرده است.

    ارزش کل بازار این سهام ۵۳,۳۹۴.۹۵ دلار یا ۲۰.۴۵ دلار به ازای هر سهم اعلام شده است و شرکت Cantor Fitzgerald مسئولیت فروش این سهام را در بورس NYSE Arca بر عهده دارد.

    مینتزبرگ این سهام را در تاریخ ۳ اکتبر ۲۰۲۴ از طریق یک معامله خصوصی با ناشر خریداری کرده و به صورت نقدی پرداخت نموده است. وی هیچ‌گونه فروشی از این اوراق بهادار را در سه ماه گذشته گزارش نکرده است. فرم ۱۴۴، قصد فروش را ثبت می‌کند و تأیید کننده معامله تکمیل شده نیست.

    مینتزبرگ در تاریخ ۱۵ آگوست ۲۰۲۴، پس از ترک شرکت Goldman Sachs، به عنوان مدیرعامل Grayscale منصوب شد. خرید این سهام، هفت هفته پس از آغاز به کار وی در این سمت صورت گرفته است. در آن زمان، این صندوق یک سرمایه‌گذاری خصوصی برای سرمایه‌گذاران معتبر بود و تا اولین سالگرد خود در سپتامبر ۲۰۲۵، حدود ۱۷ میلیون دلار در قالب ۳۰۱,۵۰۰ سهم را در خود جای داده بود.

    دو تن دیگر از مدیران Grayscale نیز در ماه ژانویه برای فروش همین اوراق بهادار اعلام آمادگی کرده بودند. به عنوان مثال، بری سیبرت، بنیانگذار Digital Currency Group و سهامدار ۱۰ درصدی، ۹,۱۵۸ سهم به ارزش ۳۳۶,۳۷۳.۳۴ دلار را که از طریق یک حساب Roth IRA نگهداری می‌شد و از طریق Capital Institutional Services انجام شده بود، گزارش کرد.

    علاوه بر این، کریگ سالم، مدیر ارشد حقوقی، ۷,۱۲۳ سهم به ارزش ۲۶۶,۹۷۰.۰۴ دلار را از طریق Canaccord Genuity گزارش داد. در اعلامیه سیبرت، بستر معاملاتی OTCQX ذکر شده است، در حالی که در اعلامیه‌های سالم و مینتزبرگ هر دو بستر NYSE Arca نام برده شده است.

    هر سه این مدیران، سهام خود را در یک بازه زمانی هفت هفته‌ای در سال ۲۰۲۴ خریداری کرده‌اند. سیبرت در ۱۴ سپتامبر ۴,۴۰۷ سهم و در ۴ اکتبر ۴,۷۵۱ سهم خریداری کرد. سالم نیز در ۸ اکتبر ۲,۳۱۹ سهم و در ۳۱ اکتبر ۴,۸۰۴ سهم را خرید.

    هر دو اعلامیه ماه ژانویه در تاریخ ۲۶ ژانویه به کمیسیون بورس و اوراق بهادار (SEC) ارسال شد و سالم سه روز قبل از آن، اعلامیه خود را امضا کرده بود. اعلامیه‌های ماه ژانویه، قیمت سهام را به ترتیب ۳۶.۷۳ دلار و ۳۷.۴۸ دلار نشان می‌دهند، در حالی که قیمت در اعلامیه مینتزبرگ ۲۰.۴۵ دلار است که نشان‌دهنده کاهش ۴۴ درصدی در طول شش ماه بین این دو دوره است.

    اعلامیه‌های ماه ژانویه هر کدام ۵,۷۹۰,۱۰۰ سهم معتبر را لیست کرده بودند. اعلامیه ماه جولای مینتزبرگ ۲,۸۴۰,۱۰۰ سهم را لیست می‌کند که نشان‌دهنده کاهش ۲,۹۵۰,۰۰۰ سهم یا ۵۱ درصد است. با قیمت ۲۰.۴۵ دلار به ازای هر سهم، تعداد سهام باقی‌مانده، ارزش این تراست را نزدیک به ۵۸ میلیون دلار تخمین می‌زند که در مقایسه با رهبران این دسته، یعنی صندوق Bitwise با نزدیک به ۵۰۰ میلیون دلار و صندوق Canary با کمتر از ۴۷۰ میلیون دلار برای XRPC، پایین‌تر است.

    Grayscale یازده روز پس از آغاز معاملات اولین ETF اسپات XRP آمریکا در بورس Nasdaq در تاریخ ۱۳ نوامبر ۲۰۲۵، این صندوق را در بورس ارتقا داد و سهام GXRP در تاریخ ۲۴ نوامبر در NYSE Arca عرضه شد.

    در این دسته، هفت روز از ده روز کاری منتهی به ۱۹ جولای، شاهد صفر خالص جریان ورودی در صندوق‌های اسپات XRP آمریکا بودیم، در حالی که از زمان راه‌اندازی، نزدیک به ۱.۵ میلیارد دلار جریان ورودی تجمعی ثبت شده است.

    قیمت XRP در تاریخ ۳۰ جولای ۱.۰۷ دلار بود که ۷۰.۵ درصد کمتر از بالاترین قیمت ۳.۶۵ دلاری است که در تاریخ ۱۷ جولای ۲۰۲۵ به ثبت رسیده بود.

  • پیش‌بینی صعودی مایکروسافت از XRP در سال ۲۰۲۶

    پیش‌بینی صعودی مایکروسافت از XRP در سال ۲۰۲۶

    مایکروسافت کوپایلوت هوش مصنوعی: پیش‌بینی صعودی برای XRP در سال ۲۰۲۶

    پیش‌بینی‌های هوش مصنوعی مایکروسافت کوپایلوت نشان می‌دهد که XRP تا پایان سال ۲۰۲۶ با قیمت ۱.۰۶ دلار، در سناریوی صعودی به ۵ تا ۸ دلار خواهد رسید. این سطح قیمتی، تأییدیه رگولاتوری را به عنوان محرک اصلی بازنگری واقعی قیمت در نظر می‌گیرد، نه یک رشد تدریجی.

    شفافیت رگولاتوری

    شفافیت رگولاتوری در مرکز این پیش‌بینی قرار دارد. شناسایی XRP به عنوان یک کالای دیجیتال توسط کمیسیون بورس و اوراق بهادار (SEC) و کمیسیون معاملات آتی کالا (CFTC) می‌تواند ابهام قانونی را که سال‌هاست این دارایی را در بر گرفته است، برطرف کند.

    جریان‌های ETF

    جریان‌های میلیارد دلاری صندوق‌های قابل معامله در بورس (ETF)، به رهبری بلک راک، به عنوان ستون دوم این پیش‌بینی معرفی شده‌اند. این نوع نقطه ورود نهادی در هیچ چرخه قبلی XRP وجود نداشته است.

    گسترش کسب‌وکار ریپل

    گسترش کسب‌وکار خود ریپل نیز وزن واقعی به این پیش‌بینی می‌بخشد. گسترش در ژاپن با استیبل‌کوین RLUSD، مشارکت در توکنیزه‌سازی با Archax، و ارتقاء XRP Ledger برای توانمندسازی امور مالی غیرمتمرکز (DeFi) و تسویه دارایی‌های واقعی، همگی به کاربرد واقعی اشاره دارند تا حجم سفته‌بازی.

    عوامل کلان اقتصادی

    عوامل مساعد کلان اقتصادی نیز سناریوی صعودی را تکمیل می‌کنند. کاهش نرخ بهره توسط فدرال رزرو و رشد بیت‌کوین به عنوان نمونه‌هایی از شرایط گسترده‌تر ذکر شده‌اند که تمایل دارند همه دارایی‌های اصلی، از جمله XRP را همزمان بالا ببرند.

    سناریوی نزولی

    سناریوی نزولی به طور مشخص بیان می‌کند که قیمت در کجا گیر خواهد کرد. اگر قانون شفافیت (CLARITY Act) با تأخیر مواجه شود، XRP در محدوده ۰.۸۵ تا ۱.۵۰ دلار باقی خواهد ماند و دیواره فروش در ۱.۴۴ دلار به عنوان سقفی عمل خواهد کرد که مانع از پیشروی قیمت می‌شود.

    ریسک‌های دیگر

    انقباض کلان اقتصادی که نقدینگی را از سیستم خارج می‌کند، به عنوان دیگر ریسک واقعی ذکر شده است. کوپایلوت کل نتیجه را به یک سوال گره می‌زند: آیا پذیرش نهادی و جریان‌های توکنیزه‌سازی واقعاً به تقاضای پایدار تبدیل می‌شوند یا صرفاً در حد اعلامیه باقی می‌مانند؟

    وضعیت فعلی قیمت

    قیمت در پایان جلسه معاملاتی با قیمت ۱.۰۵۹۸۹ دلار بسته شد که ۰.۵۰ درصد کاهش داشت و در محدوده ۱.۰۴۳۹۵ تا ۱.۰۶۶۳۰ دلار معامله شد. این امر XRP را تقریباً در مرز پایینی محدوده‌ای قرار می‌دهد که همین پیش‌بینی آن را به عنوان سناریوی نزولی توصیف می‌کند.

    روند نزولی از دسامبر

    با نگاهی به گذشته، کاهش قیمت از ماه دسامبر طولانی و عمدتاً بدون وقفه بوده است. XRP در ماه ژانویه به اوج خود نزدیک به ۲.۴۰ دلار رسید و سپس در ماه فوریه در یک حرکت تند و تیز سقوط کرد و در عرض چند روز از بالای ۲.۱۰ دلار به زیر ۱.۷۰ دلار رسید.

    فشردگی و شکست

    از زمان این سقوط، قیمت ماه‌ها در یک محدوده به آرامی در حال تنگ شدن بین حدود ۱.۳۰ تا ۱.۶۰ دلار فشرده شد و سپس در ماه ژوئن به سمت پایین شکست و به سمت ۱.۰۰ دلار سرازیر شد. تلاش برای بازیابی در ماه ژوئیه سطحی بود و نزدیک به ۱.۲۰ دلار متوقف شد و سپس به سطوح فعلی بازگشت.

    سطوح حمایتی و مقاومتی

    حمایت در همین سطح ۱.۰۰ دلار قرار دارد، کف روانی که XRP مستقیماً در حال آزمایش آن است. در زیر آن، تاریخچه نموداری کمی برای تکیه کردن وجود دارد قبل از اینکه قیمت در قلمرویی معامله شود که در این دوره دیده نشده است.

    مقاومت در ۱.۲۰ دلار، سپس ۱.۳۰ دلار، و سپس سقف سنگین‌تر نزدیک به ۱.۴۴ دلار قرار دارد که سناریوی نزولی کوپایلوت آن را به عنوان دیواره فروش نام می‌برد. شتاب در اینجا ضعیف است و قیمت به جای ایجاد پایه‌ای برای بازگشت، در پایین‌ترین سطوح خود در حال سایش است.

    شرط صعودی

    برای اینکه هر بخشی از این سناریوی صعودی قوت بگیرد، XRP ابتدا باید ۱.۴۴ دلار را پس بگیرد، سطحی که از ماه مه بالاتر از آن بسته نشده است. تا زمانی که این اتفاق نیفتد، نمودار دقیقاً همان کاری را انجام می‌دهد که سناریوی نزولی توصیف می‌کند: در کف قرار دارد به جای اینکه به سمت سقف بسازد.

    زمان تصمیم‌گیری

    هر چرخه لحظه‌ای دارد که انتظار، پرهزینه‌ترین تصمیم ممکن است. آن لحظه اکنون است.

    بیت‌کوین، اتریوم و XRP همگی زیر مقاومتی که هفته‌هاست در حال آزمایش آن هستند، گیر کرده‌اند. گشایش کلان اقتصادی همیشه یک نقطه داده فاصله دارد. پول نهادی در فصل آینده همچنان در حال ورود است. معامله‌گران با سرمایه بزرگ که منتظر شکست هستند، برای تصمیمی صف کشیده‌اند که کاملاً متعلق به شخص دیگری است.

    هوش مصنوعی Grok AI آنچه را که معامله‌گران باتجربه چرخه در حال حاضر بر اساس آن عمل می‌کنند، شناسایی کرده است. سرمایه‌ای که در ارزش بازار بیت‌کوین به عنوان نویز آماری ثبت می‌شود، می‌تواند یک پروژه کوچک و کشف نشده را به طور کامل بازقیمت‌گذاری کند.

    عدم تقارن پیچیده نیست. این در فاصله بین ارزش واقعی چیزی و آنچه که بازار در حال حاضر به آن اختصاص داده است، زندگی می‌کند. لحظه‌ای که این فاصله متوجه شود، فرو می‌ریزد. قبل از آن لحظه، کاملاً باز است.

    چالش‌های زنجیره‌ای متقاطع

    تجزیه و تحلیل زنجیره‌ای به طور خاموش از زمان راه‌اندازی اولین پل، از هر شرکت‌کننده DeFi مالیات گرفته است. بیت‌کوین، اتریوم و سولانا به طور مستقل و بدون زیرساخت مشترک و بدون قصد طراحی برای ارتباط مهندسی شده‌اند.

    هر تراکنش که از مرزهای این اکوسیستم‌ها عبور می‌کند، هزینه این تصمیم را در قالب کارمزد، اجرای ناموفق و لغزش که قبل از شروع تسویه حساب رخ می‌دهد، جذب می‌کند. صنعت پل این مشکل را حل نکرد. بلکه مدل کسب‌وکاری را بر روی آن بنا نهاد.

    LiquidChain مدل کسب‌وکار را کاملاً حذف می‌کند. سه شبکه در یک لایه اجرایی واحد متحد شده‌اند. یک استقرار به طور همزمان به همه آنها می‌رسد. هیچ مالیات زنجیره‌ای از هیچ تعاملی در هیچ کجا کسر نمی‌شود.

    هوش مصنوعی کوپایلوت آن را به عنوان یک کوین قابل توجه پیش‌بینی می‌کند. پیش‌فروش آن با قیمت ۰.۰۱۴۵۴ دلار و بیش از ۸۶۰,۰۰۰ دلار جمع‌آوری شده است.

    اجرا اثبات نشده است. پذیرش یک سوال باز است. دارایی‌های تثبیت شده مسیری هموارتر به سمت سقفی که کل بازار از قبل می‌بیند، ارائه می‌دهند. LiquidChain نقطه ورودی است که پس از یافتن آن توسط بازار، وجود خود را متوقف می‌کند.

    LiquidChain اینجا.

    پست هوش مصنوعی مایکروسافت کوپایلوت جنجالی‌ترین پیش‌بینی XRP برای سال ۲۰۲۶ را منتشر کرد. اولین بار در Cryptonews ظاهر شد.

  • چرا سولانا در آستانه سقوط به ۵۰ دلار است؟

    چرا سولانا در آستانه سقوط به ۵۰ دلار است؟

    سولانا در بازار نزولی مداوم عملکرد ضعیفی داشته است، اما برخی تحلیلگران سطوح فعلی را فرصت‌های خرید عالی می‌دانند.
    دیگران معتقدند این دارایی در نقطه عطفی حیاتی قرار دارد و احتمال سقوط ۳۰ درصدی دیگر را رد نمی‌کنند.
    SOL اخیراً روند نزولی قابل توجهی را تجربه کرده است. کاربری در X به نام WIZZ اشاره کرده است که این توکن ۹ ماه متوالی قرمز را ثبت کرده و در معرض بسته شدن دهمین ماه قرمز خود قرار دارد، اتفاقی که در تاریخچه آن بی‌سابقه بوده است. ایوان آن تک (Ivan on Tech) نیز گفته است که مردم باید به روند فعلی احترام بگذارند و آن را هشداری برای احتمال کاهش بیشتر قیمت در آینده نزدیک تلقی کنند.
    در زمان نگارش این خبر، قیمت سولانا حدود ۷۴ دلار یا بسیار نزدیک به مرز ۷۳.۷۵ دلار معامله می‌شود؛ سطحی که علی مارتینز (Ali Martinez)، تحلیلگر محبوب، آن را لحظه “برد یا باخت” نامیده است. وی خاطرنشان کرد که بیش از ۵۰ میلیون SOL در اطراف این سطح خریداری شده است و این امر آن را به مهم‌ترین سطح حمایتی در نمودار تبدیل می‌کند. مارتینز معتقد است که بسته شدن پایدار قیمت زیر این منطقه کلیدی ممکن است فشار فروش بیشتری را ایجاد کند و ۶۰ دلار را به هدف نزولی عمده بعدی تبدیل کند.
    وی افزود: “زیر آن، حمایت معنادار کمی تا ۵۰ دلار وجود دارد.”
    اندکی پس از آن، این تحلیلگر ادعا کرد که SOL کانال صعودی خود را از دست داده است و استدلال کرد که اگر خرس‌ها کنترل را حفظ کنند، قیمت می‌تواند به سمت ۶۰ دلار حرکت کند.
    کاهش علاقه نهادی نیز نشان می‌دهد که این توکن ممکن است با کاهش بیشتری روبرو شود. داده‌های SoSoValue نشان می‌دهد که صندوق‌های سرمایه‌گذاری قابل معامله در صندوق‌های قابل معامله در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌گذاری در صندوق‌های سرمایه‌

  • تحلیل قیمت بیت کوین: احساسات نزولی ادامه دارد، اما حرکت بعدی BTC به فدرال رزرو بستگی دارد

    تحلیل قیمت بیت کوین: احساسات نزولی ادامه دارد، اما حرکت بعدی BTC به فدرال رزرو بستگی دارد

    تحلیل قیمت بیت کوین: احساسات نزولی ادامه دارد، اما حرکت بعدی BTC به فدرال رزرو بستگی دارد

    بیت کوین همچنان در زیر سطح مقاومت کلیدی در تایم‌فریم‌های بالا گرفتار است، علی‌رغم اینکه توانسته بالای یک منطقه حمایتی مهم تثبیت شود. در حالی که روند کلی همچنان نزولی است، تلاش اخیر برای بازیابی با افزایش قابل توجه در نسبت نهنگ‌های صرافی همراه شده است که نشان‌دهنده افزایش فعالیت بازیکنان بزرگ است.

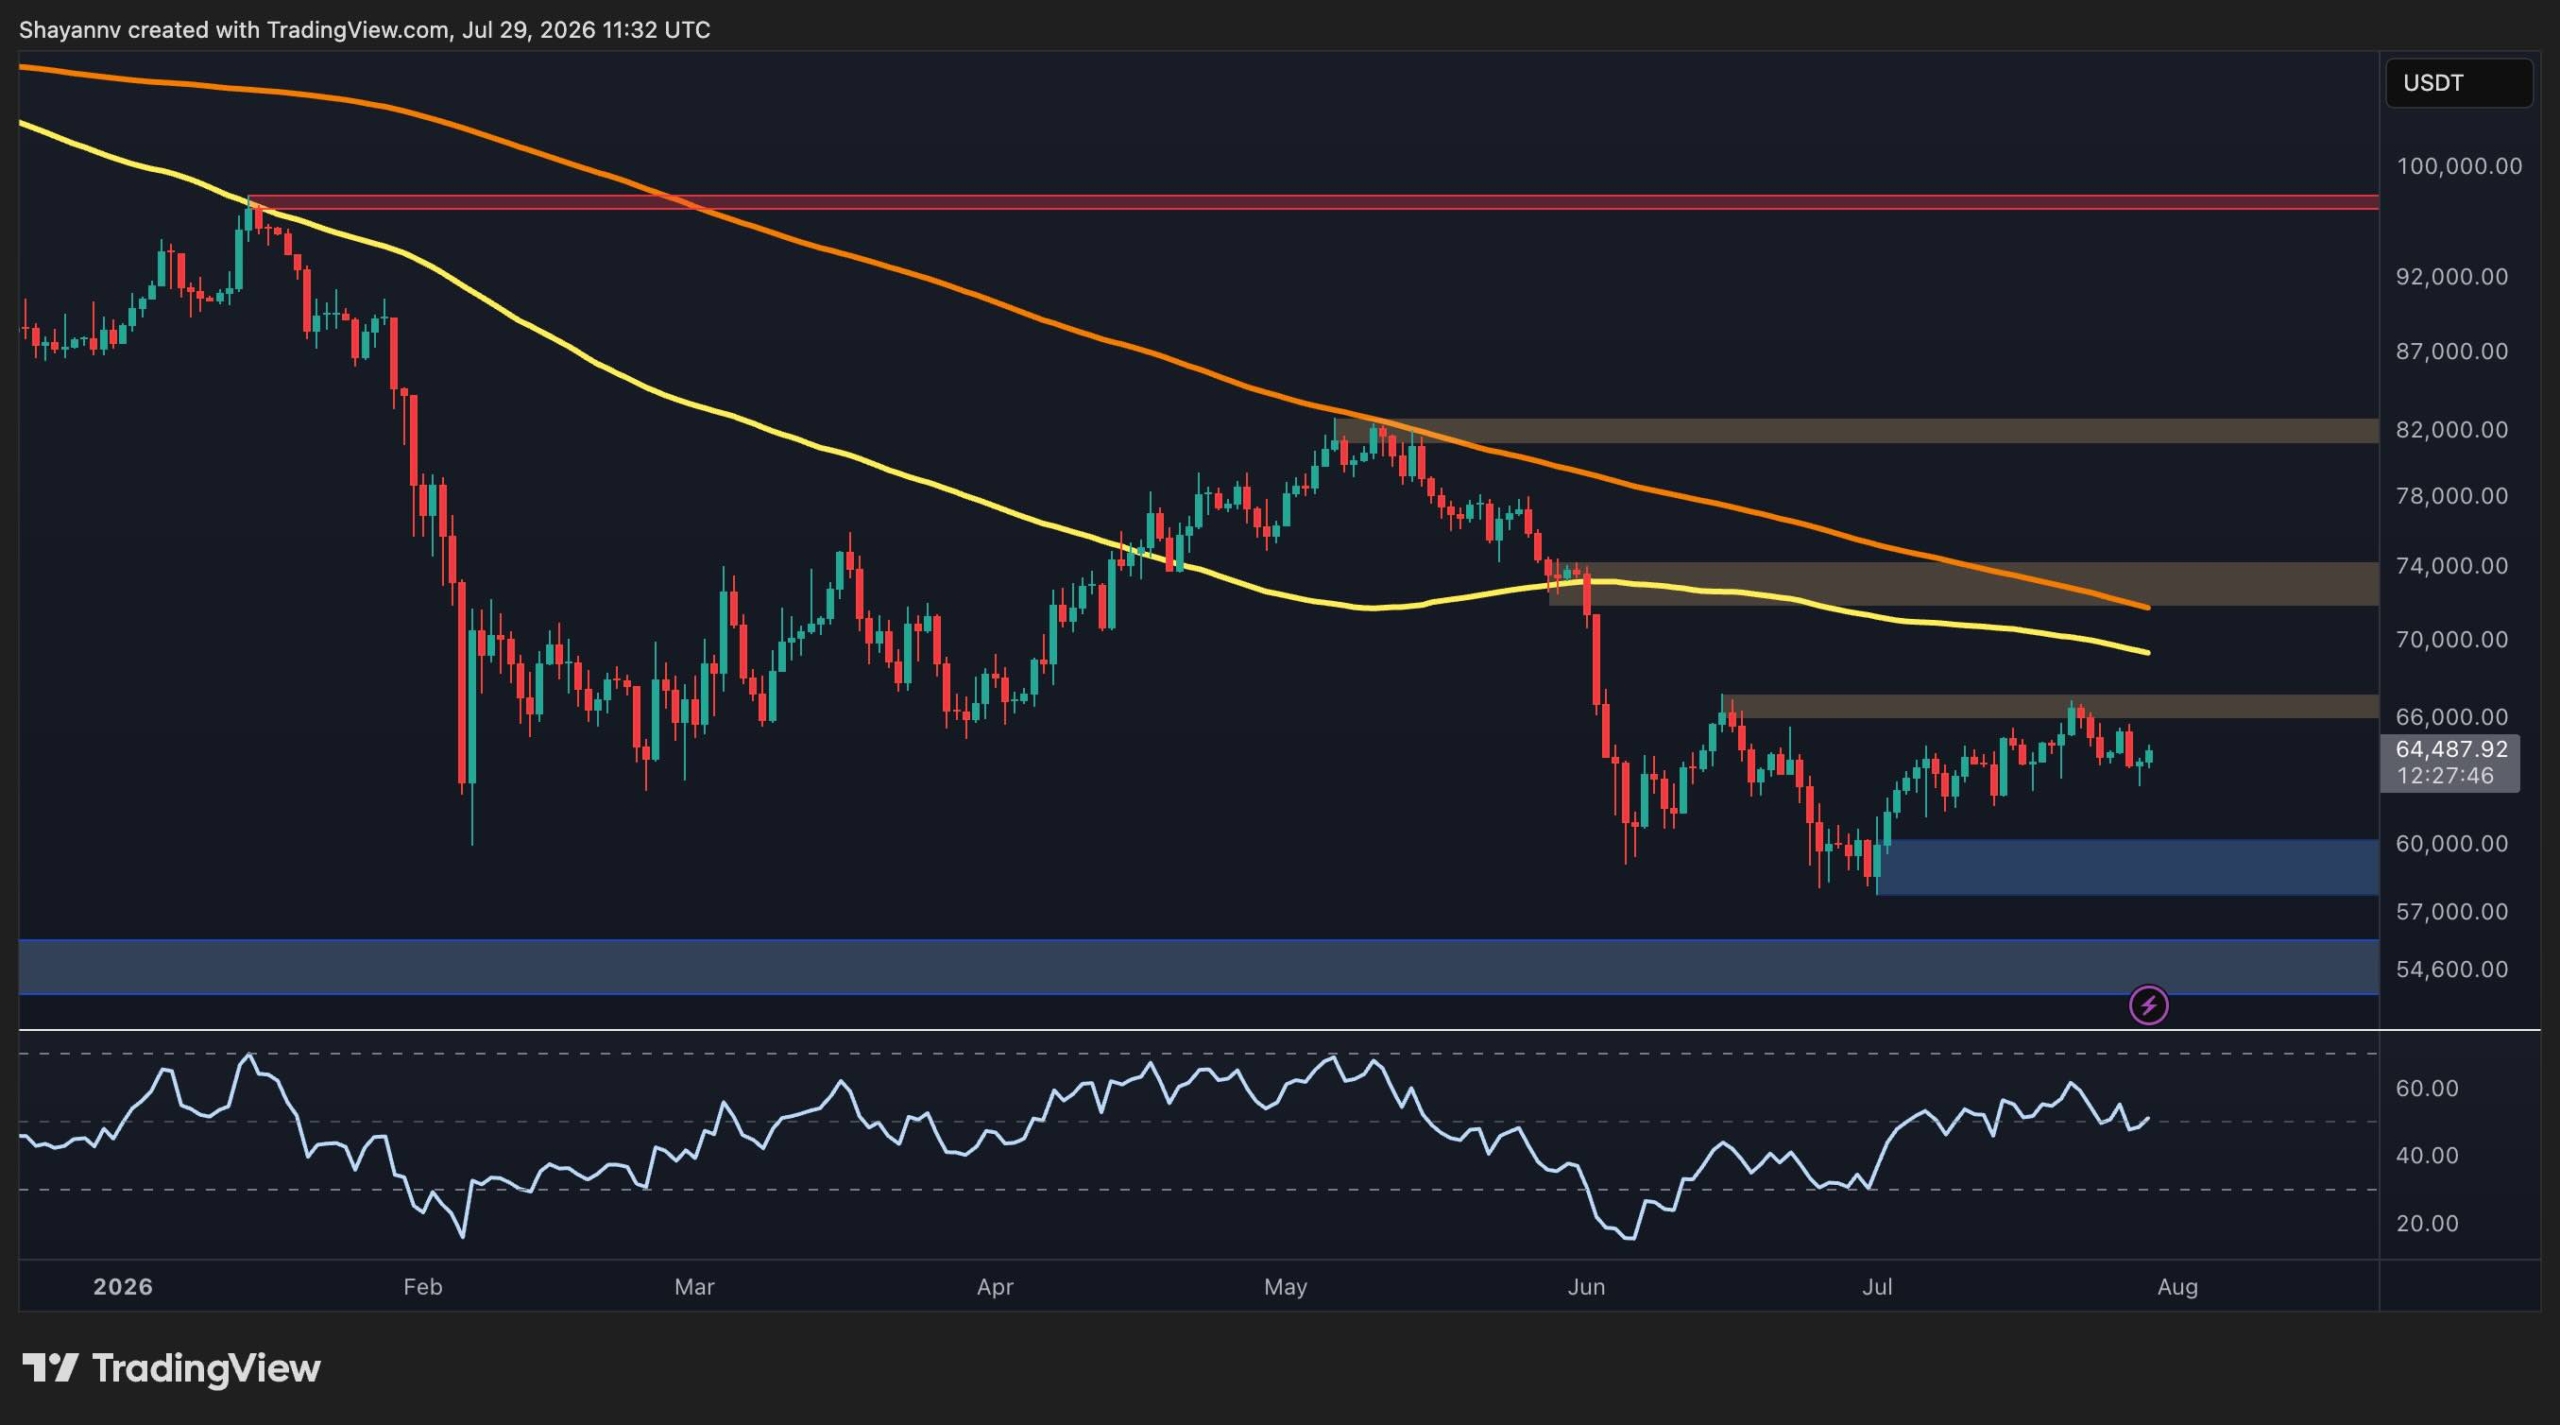
    در تایم‌فریم روزانه، BTC همچنان در زیر میانگین‌های متحرک ۱۰۰ روزه و ۲۰۰ روزه معامله می‌شود که به ترتیب در حدود مناطق ۶۸ هزار دلار و ۷۲ هزار دلار قرار دارند. همسویی نزولی این میانگین‌های متحرک تأیید می‌کند که فروشندگان همچنان کنترل روند کلی را در دست دارند.

    پس از افت شدید در اوایل ژوئن، بیت کوین وارد یک فاز تثبیت طولانی مدت بین منطقه حمایتی ۵۸ هزار دلار و منطقه مقاومتی ۶۶ هزار دلار شده است. قیمت در حال حاضر پس از چندین تلاش ناموفق برای بازپس‌گیری عرضه بالادستی نزدیک به ۶۶ هزار دلار، در حدود ۶۴ هزار دلار در نوسان است.

    سطح ۶۶ هزار دلار اولین مقاومت اصلی را نشان می‌دهد، در حالی که یک مانع قوی‌تر در حدود ۷۴ هزار دلار، درست بالای میانگین‌های متحرک ۱۰۰ و ۲۰۰ روزه قرار دارد. شکست پایدار بالای این سطوح، چشم‌انداز میان‌مدت را بهبود می‌بخشد و می‌تواند منطقه مقاومتی ۸۲ هزار دلار را آشکار کند.

    در سمت نزولی، خریداران احتمالاً از منطقه تقاضای آبی رنگ در حدود ۶۰ هزار دلار دفاع خواهند کرد، اگر بازار در هفته‌های آینده به آنجا برسد. پایین‌تر از آن، حمایت اصلی بعدی در نزدیکی ۵۴ هزار دلار قرار دارد. تا زمانی که BTC بالای سطح ۶۰ هزار دلار باقی بماند، ساختار تثبیت فعلی دست نخورده باقی می‌ماند، اگرچه ناتوانی در بازپس‌گیری ۶۶ هزار دلار، دیدگاه کلی را محتاط نگه می‌دارد.

    نمودار ۴ ساعته نشان‌دهنده بازگشت بیت کوین پس از جاروب کردن نقدینگی زیر منطقه حمایتی ۶۳ هزار دلار است. خریداران پس از این حرکت به شدت وارد عمل شدند و قیمت را به بالای این سطح بازگرداندند.

    قیمت اکنون در تلاش است تا کانال صعودی قبلی را پس از شکستن مرز پایینی آن، بازپس گیرد. در حالی که این بازیابی سازنده است، BTC همچنان با مقاومت فوری بین ۶۵ هزار دلار و ۶۶ هزار دلار روبرو است که توسط منطقه عرضه نزدیک برجسته شده است.

    شکست موفقیت‌آمیز بالای این مقاومت می‌تواند تلاش دیگری را به سمت مرز بالایی محدوده گسترده‌تر در حدود ۶۷ هزار دلار آغاز کند. با این حال، رد شدن مکرر از این منطقه، ساختار جانبی فعلی را تقویت کرده و احتمال بازگشت مجدد به سطح حمایتی ۶۳ هزار دلار را افزایش می‌دهد.

    شتاب نیز به طور متوسط بهبود یافته است، به طوری که RSI دوباره به حدود ۵۰ بازگشته است، اما خریداران همچنان به پیگیری قوی‌تری برای تغییر قاطعانه ساختار بازار کوتاه‌مدت به نفع خود نیاز دارند.

    نسبت نهنگ‌های صرافی

    نسبت نهنگ‌های صرافی EMA پس از چندین هفته در سطوح نسبتاً پایین، شروع به افزایش شدید کرده است. این معیار نسبت بزرگترین ورودی‌های صرافی را به کل ورودی‌ها اندازه‌گیری می‌کند و قرائت‌های بالاتر به طور کلی نشان‌دهنده افزایش فعالیت دارندگان بزرگ است.

    از نظر تاریخی، افزایش فعالیت نهنگ‌ها اغلب پیش‌درآمد دوره‌های نوسانات بالا است، به خصوص زمانی که قیمت به سطوح فنی مهم نزدیک می‌شود. افزایش اخیر با تلاش بیت کوین برای ماندن زیر مقاومت اصلی همزمان شده است، که نشان می‌دهد شرکت‌کنندگان بزرگ بازار ممکن است در اطراف این فاز تثبیت موقعیت‌گیری کنند.

    اگر نسبت نهنگ‌های صرافی همچنان در حالی که BTC زیر ۶۶ هزار دلار باقی می‌ماند، افزایش یابد، خطر توزیع مجدد و کاهش بیشتر می‌تواند افزایش یابد. برعکس، شکست موفقیت‌آمیز بالای مقاومت علی‌رغم فعالیت فزاینده نهنگ‌ها نشان می‌دهد که تقاضا در حال جذب جریان‌های فروش بزرگتر است و به طور بالقوه راه را برای بازیابی قوی‌تر به سمت مناطق مقاومت بالاتر هموار می‌کند.