Tag: مثبت

  • بلاک‌راک سهام توکنیزه شده را از طریق بک‌پک به سولانا آورد

    بلاک‌راک سهام توکنیزه شده را از طریق بک‌پک به سولانا آورد

    بک‌پک سکیوریتیز (Backpack Securities) شرکت بلک‌راک (BlackRock) را به فهرست سهام توکنیزه شده خود اضافه کرد. بر اساس اعلام این شرکت در پلتفرم X، توکن $BLK آن اکنون بر روی شبکه سولانا (Solana) فعال شده است.

    این توکن نسخه‌ای بومی بلاک‌چین از سهام بلک‌راک را در اختیار کاربران سولانا قرار می‌دهد. دارندگان این توکن می‌توانند آن را بین کیف پول‌ها جابجا کنند، در صرافی‌های غیرمتمرکز معامله نمایند و این کار را خارج از ساعات کاری بازارهای سنتی سهام انجام دهند.

    بک‌پک سکیوریتیز بازوی کارگزاری و توکنیزاسیون شرکت بک‌پک است؛ پلتفرمی که بر پایه سولانا بنا شده است. این شرکت در ژوئن ۲۰۲۶ با یک هدف راه‌اندازی شد: امکان معامله سهام واقعی ایالات متحده از طریق زیرساخت‌های قانونمند برای کاربران.

    بخش جالب ماجرا پس از خرید آغاز می‌شود. کاربران می‌توانند دارایی‌های سهام خود را به نسخه‌های توکنیزه شده تبدیل کنند که بر روی سولانا قرار گرفته و به صورت شبانه‌روزی در صرافی‌های غیرمتمرکز معامله می‌شوند. هر توکن به گونه‌ای طراحی شده که قابل بازخرید ۱ به ۱ در برابر سهام پایه باشد.

    به نظر می‌رسد لیست شدن $BLK بخشی از یک عرضه گسترده‌تر است که بک‌پک با همکاری سان‌رایز (Sunrise)، شریک خود در صدور و معامله توکن بر روی سولانا، در حال اجرای آن است. پیش از اعلامیه X، بلک‌راک به عنوان یک افزودنی مورد انتظار به این خط لوله معرفی شده بود.

    اولین سهام توکنیزه شده بک‌پک، اسپیس‌ایکس (SpaceX) بود که با نماد $SPCX معامله می‌شد. این توکن در همان روزی که اسپیس‌ایکس در نزدک (Nasdaq) شروع به معامله کرد، فعال شد.

    تا سپتامبر ۲۰۲۶، بک‌پک حدود ۲۰۰ سهام توکنیزه شده را لیست کرده بود. تنها در آن ماه، ۲۰ مورد جدید به پلتفرم اضافه شد. آرمانی فرانت، مدیرعامل، جاه‌طلبی خود را برای پشتیبانی نهایی از ۱۰,۰۰۰ نماد اعلام کرده است که بخش بسیار بزرگی از بازار سهام ایالات متحده را پوشش خواهد داد.

    پیشنهاد گسترده‌تر فرانت بر روی زیرساخت‌ها متمرکز است. او گفته است که خواهان یک API واحد است که کارکردهای سنتی کارگزاری را به امور مالی غیرمتمرکز پیوند دهد، تا توسعه‌دهندگان مجبور نباشند این دو جهان را خودشان به هم متصل کنند.

    سهام توکنیزه شده بر روی سولانا در نیمه اول سال ۲۰۲۶ بیش از ۴.۹ میلیارد دلار حجم معاملات را ثبت کردند. در یک هفته مشخص در سال ۲۰۲۶، توکن‌های صادر شده توسط بک‌پک ۷۳ درصد از سهم بازار صرافی‌های غیرمتمرکز را برای سهام توکنیزه شده به خود اختصاص دادند.

    بازارهای سنتی سهام ساعات مشخصی دارند و هر اتفاقی که پس از بسته شدن بازار رخ دهد، باید تا جلسه بعدی صبر کند. نسخه‌های توکنیزه شده به صورت ۲۴ ساعته و ۷ روز هفته در صرافی‌های غیرمتمرکز معامله می‌شوند. توکن‌های بک‌پک برای کار با انتقال کیف پول به کیف پول و برنامه‌های DeFi ساخته شده‌اند، بنابراین یک سهم توکنیزه شده می‌تواند به طور بالقوه در سایر خدمات آن‌چین مورد استفاده قرار گیرد، نه اینکه صرفاً در یک حساب کارگزاری باقی بماند.

    برای معامله‌گران، مزیت عملی، انعطاف‌پذیری است. یک موقعیت توکنیزه شده $BLK می‌تواند در هر ساعتی جابجا، معامله یا بر روی زنجیره مستقر شود، در حالی که همچنان به صورت ۱ به ۱ به یک سهم واقعی متصل است. دارندگان سهام توکنیزه شده با سوالاتی در مورد نحوه انتقال حقوقی مانند سود سهام و اقدامات شرکتی به توکن مواجه هستند. نقدینگی نیز یک متغیر دیگر است، زیرا بازارهای خارج از ساعات کاری برای سهام توکنیزه شده منفرد می‌تواند نسبت به جلسه اصلی بورس، نازک‌تر باشد.

  • کاربران رمزارز اروپا به شرکت‌های تحت نظارت میسا بیشتر اعتماد دارند

    کاربران رمزارز اروپا به شرکت‌های تحت نظارت میسا بیشتر اعتماد دارند

    میسا اعتماد به پلتفرم‌های قانونی را افزایش داده است؛ درخواست برای اجرای سخت‌گیرانه‌تر قوانین

    کریستین ترومر، هم‌بنیان‌گذار صرافی ارز دیجیتال Bitpanda مستقر در اتریش، اعلام کرد که چارچوب بازارهای دارایی‌های رمزی اتحادیه اروپا (MiCA) منجر به افزایش اعتماد کاربران رمزارز در اروپا به پلتفرم‌های قانونی شده است.

    ترومر در مصاحبه با برنامه Chain Reaction کوین‌تلگراف اظهار داشت که اکثر کاربران پس از اجرای MiCA، “اعتماد بیشتری” به فعالان بازار قانونی و پلتفرم‌هایی که از این چارچوب پیروی می‌کنند، دارند. وی این موضوع را با آنچه او “حباب توییتر رمزارز” نامید و بر خودحفاظتی (self-custody) تمرکز داشت، مقایسه کرد و گفت که بیشتر کاربران ترجیح می‌دهند از ارائه‌دهندگان خدمات قانونی استفاده کنند تا اینکه خودشان کلیدهای خصوصی خود را مدیریت کنند.

    وی همچنین خواستار اجرای سخت‌گیرانه‌تر MiCA شد و بیان کرد که برخی شرکت‌ها همچنان به مشتریان اروپایی خدمات ارائه می‌دهند بدون اینکه با این چارچوب انطباق داشته باشند، که این امر باعث ایجاد مزیت رقابتی ناعادلانه برای شرکت‌های قانونی می‌شود.

    دوره گذار MiCA برای ارائه‌دهندگان خدمات رمزارز موجود، حداکثر تا اول ژوئیه به پایان رسید و سازمان اوراق بهادار و بازارهای اروپا (ESMA) به رگولاتورهای ملی دستور داده است تا علیه شرکت‌های فاقد مجوز که پس از دوره انتقالی مربوطه به ارائه خدمات رمزارز ادامه داده‌اند، اقدام کنند.

    ESMA از آن زمان خواستار اختیارات نظارتی قوی‌تر برای مقابله با خدمات رمزارز غیرمجاز و شرکت‌های کشورهای ثالثی شده است که بدون مجوز MiCA، سرمایه‌گذاران اتحادیه اروپا را هدف قرار می‌دهند.

  • بنیاد اتریوم و OA از zkAPI برای پرداخت هوش مصنوعی خصوصی رونمایی کردند

    بنیاد اتریوم و OA از zkAPI برای پرداخت هوش مصنوعی خصوصی رونمایی کردند

    بنیاد اتریوم و پروژه Open Anonymity پروتکل zkAPI را توسعه داده‌اند؛ پروتکلی مبتنی بر دانش صفر که به کاربران امکان می‌دهد برای خدمات هوش مصنوعی و سایر APIهای پولی هزینه پرداخت کنند، بدون اینکه هویت خود را به درخواست‌هایشان پیوند دهند.

    این سیستم که هم‌اکنون بر روی شبکه اصلی اتریوم (mainnet) فعال است، سوابق پرداخت را از درخواست‌ها و پرس‌وجوهای ارسال شده به ارائه‌دهندگان خدمات جدا می‌کند، هرچند که تمام فعالیت‌های شبکه یا محتوای ارسالی کاربران را پنهان نمی‌کند.

    پروژه Open Anonymity در پستی در تاریخ ۲۵ سپتامبر ۲۰۲۶، همکاری خود با بنیاد اتریوم را اعلام کرد و خدمات چت عمومی هوش مصنوعی خود با نام OA-chat را معرفی نمود. بنیاد اتریوم نیز در تاریخ ۲ اکتبر، zkAPI را با توصیف «وسیله‌ای برای هوش مصنوعی خصوصی» معرفی کرد.

    این پروتکل در ابتدا توسط دیوید کراپیس، پژوهشگر اتریوم، و ویتالیک بوترین، هم‌بنیان‌گذار اتریوم، پیشنهاد شد و تیم Open Anonymity کلاینت، سرور، قراردادهای هوشمند و یکپارچه‌سازی مرورگر را ساخت.

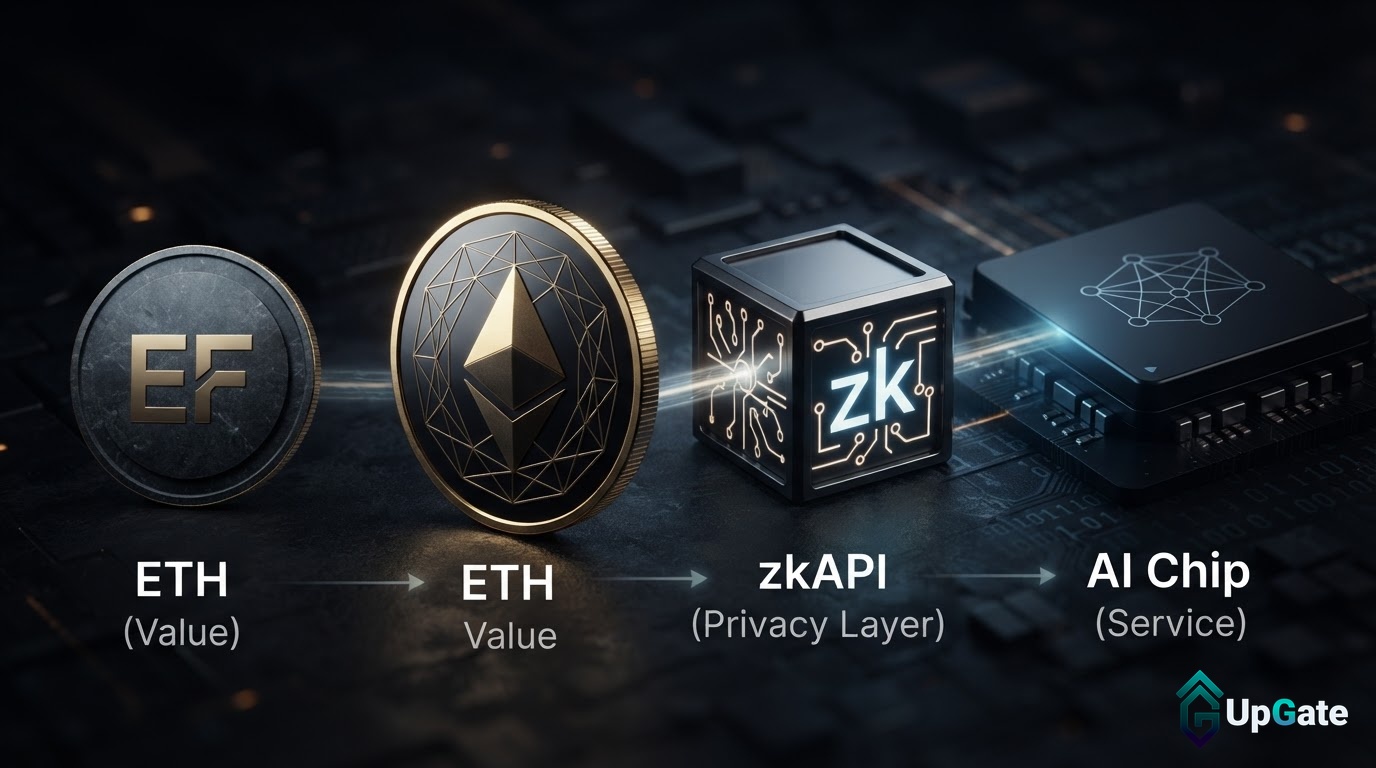
    کاربران ابتدا مقداری ETH را به قرارداد ZkAPIVault در شبکه اصلی اتریوم واریز می‌کنند. این واریز سپس با استفاده از یک درخت مرکل (Merkle tree)، که یک ساختار داده رمزنگاری شده است، به یک تعهد (commitment) تبدیل می‌شود، در حالی که موجودی قابل خرج به صورت یک یادداشت خصوصی در دستگاه کاربر نگهداری می‌شود.

    در ابتدای هر جلسه، مرورگر یک اثبات دانش صفر (zero-knowledge proof) تولید می‌کند که ثابت می‌کند کاربر دارای وجوه کافی برای پرداخت است و هنوز آن پول را خرج نکرده است. تأیید پرداخت بدون اطلاع از سپرده خاص مورد استفاده برای پرداخت و هویت کاربر انجام می‌شود.

    پس از تکمیل تأیید، یک کلید API با سقف هزینه صادر می‌شود و درخواست مستقیماً از مرورگر به ارائه‌دهنده هوش مصنوعی ارسال می‌گردد. پس از انقضای کلید API، رسید استفاده دریافت خواهید کرد. سپس سیستم آن مبلغ را از موجودی خصوصی کسر می‌کند و یک شماره سریال یک‌طرفه به نام nullifier از خرج شدن مجدد همان وجوه جلوگیری می‌کند.

    این پروتکل از اثبات‌های Groth16، رمزنگاری BN254 و هشینگ Poseidon برای خصوصی و قابل تأیید بودن سیستم پرداخت استفاده می‌کند و کاربران می‌توانند وجوه باقی‌مانده خود را مستقیماً از طریق قرارداد vault برداشت کنند، حتی اگر سرورهای zkAPI از کار بیفتند.

    این پروتکل پیوند پرداخت را پنهان می‌کند، نه محتوا را. ارائه‌دهنده همچنان درخواست‌ها و جزئیات شبکه مانند آدرس IP را مشاهده می‌کند و می‌تواند با زمان‌بندی، جلسات را مطابقت دهد. توسعه‌دهندگان استفاده از Tor با یک مدار (circuit) تازه برای هر جلسه را پیشنهاد می‌کنند، زیرا تاریخچه مکالمات تکراری، سبک نوشتاری یا جزئیات شخصی می‌تواند به ارائه‌دهنده اجازه دهد تا جلسات فردی را دوباره پیوند دهد.

    این پروژه به علایق اخیر بوترین نزدیک است. به یاد بیاورید که اواخر ماه گذشته او نقشه راه بلندمدت اتریوم را به اشتراک گذاشت که بر اثبات‌های رمزنگاری و تأیید تأکید بیشتری داشت. zkAPI این رویکرد کلی را برای پرداخت‌های روزمره به کار می‌برد و به یک سرویس اجازه می‌دهد تا بدون دریافت هویت حساب متعارف، هزینه را تأیید کند.

  • اتریوم: پرداخت هوش مصنوعی ناشناس ممکن شد

    اتریوم: پرداخت هوش مصنوعی ناشناس ممکن شد

    بنیاد اتریوم zkAPI را روی شبکه اصلی اتریوم راه‌اندازی کرد؛ سیستمی که به گفته این بنیاد، به افراد امکان می‌دهد برای خدمات هوش مصنوعی هزینه پرداخت کنند بدون آنکه هویتشان با پرسش‌هایشان گره بخورد.

    حریم خصوصی در هوش مصنوعی

    بنیاد اتریوم در این باره استدلال کرده است: «پرسش‌ها شخصی هستند. افراد درباره سلامت، امور مالی و تردیدهای خود از مدل‌های هوش مصنوعی می‌پرسند. در مدل فعلی، استفاده از هوش مصنوعی به معنای ارائه رونوشت کاملی از افکار شما به هر کسی است که رابطه صورتحساب را در دست دارد.»

    این بنیاد ادامه داد: «zkAPI پرداخت را از هویت جدا می‌کند. شما اعتبار (ETH، USDC و غیره) را در یک قرارداد خزانه در اتریوم، که یک تراکنش معمولی است، واریز می‌کنید. از آن پس، موجودی شما به عنوان یک یادداشت خصوصی وجود دارد: پول دیجیتالی که فقط شما می‌توانید خرج کنید و هیچ‌کس نمی‌تواند آن را به واریز اولیه ردیابی کند.»

    این سیستم با پروژه Open Anonymity (OA) ساخته شده است. همراه با راه‌اندازی zkAPI، OA Chat نیز معرفی شده است؛ یک چت‌بات خصوصی مبتنی بر مرورگر که نیازی به نصب ندارد و کد آن در GitHub به صورت متن‌باز منتشر شده است.

    نگرانی‌ها درباره حریم خصوصی در فضای هوش مصنوعی امری انتزاعی نیست. در ماه مه ۲۰۲۵، یک دادگاه فدرال در دعوای حقوقی مربوط به حق نشر که توسط نیویورک تایمز و سایر ناشران مطرح شد، دستور داد که OpenAI سوابق خروجی خود، از جمله چت‌هایی که کاربران حذف کرده بودند، را حفظ کند.

    نحوه عملکرد zkAPI

    با این پیاده‌سازی، هر بار که می‌خواهید از هوش مصنوعی سؤالی بپرسید، نرم‌افزاری روی دستگاه شما یک اثبات دانش صفر (zero-knowledge proof) ایجاد می‌کند؛ یک رسید ریاضی که یک واقعیت را بدون نمایش جزئیات پشت آن اثبات می‌کند. این اثبات نشان می‌دهد که شما بودجه کافی دارید و قبلاً آن را خرج نکرده‌اید.

    سرور این اثبات را بررسی کرده و یک کلید API موقت برمی‌گرداند که اساساً یک رمز عبور است و به نرم‌افزار اجازه می‌دهد با سرویس هوش مصنوعی ارتباط برقرار کند. این کلید به یک مبلغ دلاری محدود شده و فقط در حافظه دستگاه شما وجود دارد.

    سپس درخواست‌های شما با این کلید و هیچ اطلاعات دیگری به ارائه‌دهنده هوش مصنوعی ارسال می‌شود. نه نامی و نه جزئیات پرداختی.

    هنگامی که کلید منقضی می‌شود، ارائه‌دهنده یک رسید استفاده امضا شده صادر می‌کند و شما به اندازه آنچه واقعاً استفاده کرده‌اید، نه سقف تعیین شده، هزینه پرداخت می‌کنید. ارائه‌دهنده می‌بیند که شما چه پرسیده‌اید و لایه پرداخت می‌بیند که چقدر هزینه کرده‌اید، و هیچ‌کدام نمی‌توانند این دو را به هم مرتبط کنند.

    مستندات پروژه، کلیدهای کوتاه‌مدت را که با OpenRouter کار می‌کنند، شرح می‌دهد؛ سرویسی که از طریق یک اتصال به صدها مدل هوش مصنوعی دسترسی می‌دهد. هر برنامه‌ای که از فرمت OpenAI پشتیبانی کند، می‌تواند با اشاره به یک آدرس محلی، متصل شود.

    این ایده از پیشنهادی سرچشمه می‌گیرد که داویده کراپیس و ویتالیک بوترین در فوریه در Ethereum Research منتشر کردند. کراپیس رهبری تیم هوش مصنوعی بنیاد اتریوم را بر عهده دارد که هدف آن تبدیل اتریوم به لایه ترجیحی تسویه و هماهنگی برای هوش مصنوعی است.

    او قبلاً اتریوم را به عنوان زیرساخت برای عامل‌های نرم‌افزاری معرفی کرده بود. در اوت ۲۰۲۵، کراپیس و مارکو د روسی استاندارد ERC-8004 را پیشنهاد کردند؛ یک مجموعه قوانین مشترک که به عامل‌های هوش مصنوعی مستقل اجازه می‌دهد یکدیگر را پیدا کرده، هویت را تأیید و تراکنش انجام دهند. کراپیس پیش‌بینی کرده بود که بیشتر ترافیک اتریوم ظرف سه تا پنج سال آینده از سوی ماشین‌ها خواهد بود.

    بوترین نیز همین مسیر را دنبال کرده است. در ۱۰ فوریه، او نقشه‌ای راه اتریوم و هوش مصنوعی را ترسیم کرده بود که شامل پرداخت‌های دانش صفر برای استفاده خصوصی از API می‌شد.

    در آوریل، او مسیر دیگری را نشان داد: اجرای یک مدل متن‌باز به صورت محلی روی کارت گرافیک Nvidia 5090 خود، به جای ارسال اطلاعات زندگی خود به سرویس‌های ابری. مدل‌های محلی داده‌های شما را در خانه نگه می‌دارند. zkAPI موردی را پوشش می‌دهد که در آن پرسش‌های شما همچنان به سرورهای شخص دیگری ارسال می‌شوند.

    بر اساس این پست، همین زیرساخت می‌تواند سایر خدمات مبتنی بر مصرف را نیز پوشش دهد: پرس‌وجوهای داده بلاک‌چین، تولید تصویر و ویدئو، VPNها و پرداخت بین ماشین‌ها. ارائه‌دهندگان برای ادغام مستقیم، باید به جای کلید API، یک اثبات را بپذیرند و رسیدهای استفاده امضا شده را تسویه کنند.

    مخزن کد این پروتکل را آزمایشی توصیف کرده و حسابرسی رسمی را ذکر نکرده است.

  • فیدلیتی دسترسی به صندوق بازار پول توکنیزه اتریوم را گسترش می‌دهد

    فیدلیتی دسترسی به صندوق بازار پول توکنیزه اتریوم را گسترش می‌دهد

    فیدلیتی در حال بررسی باز کردن صندوق بازار پول توکنیزه مبتنی بر اتریوم خود به روی طیف وسیع‌تری از سرمایه‌گذاران است. این شرکت همچنین ممکن است ویژگی‌های سود روزانه یا درون‌روزی را به محصول خود اضافه کند.

    بر اساس گزارش کوین‌تلگراف که در اوایل اکتبر ۲۰۲۶ به این مذاکرات پرداخته است، تغییرات احتمالی شامل واجد شرایط بودن گسترده‌تر و سود مکررتر می‌شود. در حال حاضر، صندوق‌های توکنیزه محدود به سرمایه‌گذاران حرفه‌ای و نهادی هستند. فیدلیتی در حال بررسی راه‌هایی برای فراتر رفتن از این گروه است.

    این بررسی بر اساس دو محصولی است که در حال حاضر فعال هستند. اولین مورد، توکن سود دیجیتال فیدلیتی (FDIT) است که فیدلیتی اینوستمنتز در سپتامبر ۲۰۲۵ راه‌اندازی کرد. FDIT به عنوان یک کلاس سهام در زنجیره یک صندوق متمرکز بر خزانه عمل می‌کند. این توکن در ابتدا حدود ۲۰۰.۲ میلیون دلار عرضه شد که عمدتاً توسط OUSG از Ondo Finance پشتیبانی می‌شد.

    دومین مورد، صندوق نقدینگی دیجیتال دلار فیدلیتی (FILQ) است. فیدلیتی اینترنشنال آن را در ۶ مه ۲۰۲۶ بر روی اتریوم راه‌اندازی کرد و از طریق پلتفرم Desygnate از Sygnum آن را به عنوان یک توکن ERC-20 صادر نمود. FILQ دارای رتبه Aaa-mf از Moody’s است که یک درجه‌بندی سنتی برای کیفیت اعتبار صندوق‌های بازار پول محسوب می‌شود. این صندوق از اوراکل‌های Chainlink استفاده می‌کند که داده‌های خارج از زنجیره مانند قیمت‌گذاری صندوق را به بلاک‌چین منتقل می‌کنند. این صندوق بر اساس یک صندوق سنتی با نوسان کم و ارزش خالص دارایی ۷ میلیارد دلاری مدل‌سازی شده است.

    حداقل سرمایه‌گذاری برای ورود به این صندوق کم نیست. FILQ حداقل سرمایه‌گذاری ۱۰۰,۰۰۰ دلاری را می‌طلبد که به طور عمدی مشارکت‌کنندگان عادی را از ورود باز می‌دارد.

    FILQ از تسویه ۲۴/۷ با استیبل‌کوین پشتیبانی می‌کند، در حالی که ارزش خالص دارایی آن همچنان به صورت روزانه محاسبه می‌شود. این صندوق همچنین کلاس‌های توکن انباشت‌کننده و توزیع‌کننده را ارائه می‌دهد. توکن‌های انباشت‌کننده سود را به ارزش توکن بازمی‌گردانند، در حالی که توکن‌های توزیع‌کننده سود را به دارندگان پرداخت می‌کنند.

    بخش نقدینگی توکنیزه از سال ۲۰۲۴ به شدت گسترش یافته است. کل اوراق قرضه خزانه آمریکا و محصولات نقدینگی توکنیزه از ۱۵ میلیارد دلار فراتر رفته است و اتریوم میزبان بیشتر این فعالیت‌ها بوده است. BlackRock صندوق توکنیزه خود به نام BUIDL را اداره می‌کند و JPMorgan نیز اقدامات مشابهی در زمینه تسویه و نقدینگی در زنجیره انجام داده است.

    رویکرد دوگانه فیدلیتی قابل توجه است. Fidelity Investments مسئول FDIT است، در حالی که Fidelity International از طریق Sygnum، FILQ را اداره می‌کند. این ساختار به برند گسترده‌تر فیدلیتی اجازه می‌دهد تا کانال‌های توزیع و پایگاه‌های سرمایه‌گذار متفاوتی را همزمان آزمایش کند.

    برای فیدلیتی، دسترسی گسترده‌تر یک مسئله توزیع است. یک صندوق توکنیزه که به سرمایه‌گذاران حرفه‌ای با حداقل ۱۰۰,۰۰۰ دلار محدود می‌شود، بخش کوچکی از بازار را پوشش می‌دهد. گسترش واجد شرایط بودن می‌تواند مشارکت‌کنندگان جدیدی را جذب کند، اگرچه این شرکت هنوز اعلام نکرده است که چه کسانی یا تحت چه شرایطی واجد شرایط خواهند بود.

    برای پروتکل‌های DeFi و سایر محصولات در زنجیره، رابطه بین FDIT و OUSG یک سابقه مفید است. صندوق‌های توکنیزه فقط محصولات نهایی برای سرمایه‌گذاران نیستند. آن‌ها در حال تبدیل شدن به زیرساختی هستند که پلتفرم‌های دیگر بر روی آن بنا می‌شوند.

    آنچه در ادامه باید مورد توجه قرار گیرد این است که آیا فیدلیتی به طور رسمی معیارهای واجد شرایط بودن اصلاح شده، حداقل سرمایه‌گذاری کمتر، یا یک برنامه سود تایید شده را اعلام خواهد کرد. همچنین ارزش پیگیری دارد که FILQ و FDIT در مقایسه با بازار بیش از ۱۵ میلیارد دلاری اوراق قرضه خزانه و نقدینگی توکنیزه چگونه رشد خواهند کرد.

  • بیت‌کوین در سه‌ماهه سوم ۲۰۲۶ طلا و سهام را پشت سر گذاشت

    بیت‌کوین در سه‌ماهه سوم ۲۰۲۶ طلا و سهام را پشت سر گذاشت

    بیت‌کوین در سه ماهه سوم سال ۲۰۲۶ با رشد ۴۲.۹ درصدی مواجه شد. طلا، سهام و تقریباً سایر دارایی‌ها در همین دوره، از دور شاهد این تحولات بودند.

    این روند صعودی به سه فصل متوالی کاهش قیمت پایان داد و بهترین سه ماهه سوم را برای بیت‌کوین از سال ۲۰۱۷ رقم زد؛ سالی که انتظار برای یک تابستان به یاد ماندنی طولانی بود.

    بیت‌کوین فصل را با قیمتی نزدیک به ۵۸,۵۰۰ دلار آغاز کرد و تا پایان سپتامبر، با قیمتی بین ۸۳,۰۰۰ تا ۸۶,۰۰۰ دلار بسته شد. این رشد حدود ۴۳ درصدی، سه ماهه سوم ۲۰۲۶ را به قوی‌ترین فصل بیت‌کوین از سه ماهه چهارم ۲۰۲۴ تبدیل کرده است. آخرین سه ماهه سوم که از این نظر بهتر بود، در سال ۲۰۱۷ رخ داد که این دارایی ۸۰ درصد رشد داشت.

    شکل‌گیری این فصل به اندازه بزرگی آن اهمیت دارد. ماه‌های ژوئیه، اوت و سپتامبر همگی با بسته شدن مثبت ماهانه به پایان رسیدند. این اولین بار است که بیت‌کوین سه ماه متوالی سبز را در یک سه ماهه سوم تجربه می‌کند.

    مقایسه با دارایی‌های سنتی نامتوازن است. طلا در طول این فصل حدود ۸.۷ درصد رشد کرد، در حالی که شاخص S&P 500 و نزدک هر کدام تقریباً ۲ درصد افزایش یافتند.

    تقاضای نهادی و جریان‌های ETF

    بخش قابل توجهی از تقاضا از طریق صندوق‌های قابل معامله در بورس (ETF) اسپات بیت‌کوین در ایالات متحده تأمین شد. جریان ورودی به این محصولات در این فصل به حدود ۶.۳ میلیارد دلار رسید. بخش بزرگی از این سرمایه‌گذاری در اواخر فصل صورت گرفت؛ به طوری که تنها در هفته منتهی به ۲۵ سپتامبر، حدود ۲.۴ میلیارد دلار وارد این صندوق‌ها شد.

    خزانه‌داری شرکت‌ها نیز به این روند پیوستند. شرکت Strategy، که پیشتر به خاطر کسب‌وکار نرم‌افزاری خود شناخته می‌شد و اکنون بیشتر به دلیل ذخایر بیت‌کوین خود معروف است، در این فصل خرید خود را از سر گرفت. ذخایر این شرکت به حدود ۸۴۷,۶۶۶ بیت‌کوین رسید.

    عوامل کلان اقتصادی مؤثر

    رشد بیت‌کوین در خلاء رخ نداد. چندین تحول کلان اقتصادی در طول این فصل، دارایی‌های پرریسک را جذاب‌تر کرد.

    اعلامیه‌های وزارت خزانه‌داری در اواسط اوت در مورد بازخرید بدهی‌ها به آغاز این روند کمک کرد. بازخرید بدهی‌های دولتی می‌تواند فشار در بازارهای اوراق قرضه را کاهش دهد، که این امر معمولاً سرمایه‌گذاران را برای پذیرش ریسک در سایر حوزه‌ها راحت‌تر می‌کند.

    داده‌های تورم نیز مساعد بود. تغییرات مثبت در شاخص تورم هزینه‌های مصرف شخصی (PCE)، که معیار ترجیحی فدرال رزرو برای سنجش قیمت‌ها است، احتمال افزایش نرخ بهره توسط فدرال رزرو را کاهش داد.

    چشم‌انداز و ریسک‌ها

    با وجود تمام این هیاهو، بیت‌کوین هنوز با رکورد خود فاصله زیادی دارد. بالاترین قیمت تاریخی نزدیک به ۱۲۶,۰۰۰ دلار در اکتبر ۲۰۲۵ به ثبت رسید.

    تا اوایل اکتبر ۲۰۲۶، بیت‌کوین همچنان در نزدیکی محدوده پایانی سه ماهه سوم خود معامله می‌شد.

    مهم‌ترین نکته شاید منبع تقاضا باشد. حدود ۶.۳ میلیارد دلار جریان ورودی به ETFها نشان‌دهنده پول نهادی و هدایت‌شده توسط مشاوران است، نه صرفاً معامله‌گران خرد که نمودارها را دنبال می‌کنند.

    عملکرد بهتر نسبت به طلا نیز برای بحث طولانی‌مدت در مورد بیت‌کوین به عنوان ذخیره ارزش اهمیت دارد. در فصلی که هر دو رشد کردند، بیت‌کوین سود بسیار بیشتری کسب کرد. طرفداران طلا اشاره خواهند کرد که رشد ۸.۷ درصدی آن با نوسانات بسیار کمتر همراه بود و حق با آن‌هاست.

    خطرات مشخصی در افق وجود دارد. دارندگان بلندمدت که در قیمت‌های بسیار پایین‌تر خرید کرده‌اند، ممکن است این محدوده را فرصتی برای کسب سود ببینند. بازدهی بالای اوراق خزانه‌داری نیز یک نقطه فشار دیگر است.

    چشم‌انداز کلان اقتصادی که در سه ماهه سوم باعث رشد بیت‌کوین شد، می‌تواند تغییر کند. این روند صعودی بر کاهش تورم و چشم‌انداز کمتر انقباضی فدرال رزرو متکی بود. یک رقم بالاتر از حد انتظار برای تورم PCE یا تغییر در لحن فدرال رزرو می‌تواند به سرعت بخشی از این حمایت را از بین ببرد.

    در حال حاضر، موارد قابل توجه نسبتاً سرراست هستند. داده‌های جریان ETF نشان خواهد داد که آیا اشتیاق نهادی در سه ماهه چهارم ادامه خواهد داشت یا خیر. فعالیت خرید Strategy نشان‌دهنده تعهد خریداران شرکتی خواهد بود. بازدهی اوراق خزانه‌داری و داده‌های تورم آتی، چشم‌انداز کلان اقتصادی را شکل خواهند داد.

  • بورس آمریکا: قوانین جدید برای نگهداری رمزارزها

    بورس آمریکا: قوانین جدید برای نگهداری رمزارزها

    تلاش‌های نظارتی در پی شکست قانون CLARITY ادامه دارد

    به دنبال عدم پیشرفت قانون CLARITY، تلاش‌های نظارتی در ایالات متحده ادامه دارد. کمیسیون بورس و اوراق بهادار آمریکا (SEC) اکنون قوانین جدیدی را برای ایجاد چارچوبی شفاف‌تر برای نگهداری دارایی‌های رمزارزی توسط مشاوران سرمایه‌گذاری ثبت‌شده و صندوق‌های تحت نظارت پیشنهاد کرده است.

    این تغییرات با هدف شفاف‌سازی نحوه نگهداری این دارایی‌ها تحت قوانین اوراق بهادار فدرال صورت می‌گیرد. این پیشنهاد اساساً به دنبال رفع برخی موانع نظارتی است که در حال حاضر مشاوران فعال در حوزه ارائه مشاوره سرمایه‌گذاری مرتبط با رمزارزها را تحت تاثیر قرار می‌دهد. بر اساس این طرح، دارایی‌های دیجیتال در شرایط خاص می‌توانند از طریق شرکت‌های امانی ایالتی نگهداری شوند. همچنین، این قوانین در شرایط مشخصی اجازه نگهداری دارایی‌های رمزارزی از طریق ترتیبات خود-نگهداری را نیز فراهم می‌کنند.

    کمیسیون بورس و اوراق بهادار آمریکا اعلام کرده است که این پیشنهاد گزینه‌های بیشتری را برای صندوق‌های تحت نظارت جهت ارائه استراتژی‌های سرمایه‌گذاری مرتبط با دارایی‌های رمزارزی فراهم می‌کند. همچنین، الزامات مربوط به حسابرسی صورت‌های مالی برای مشاوران سرمایه‌گذاری ثبت‌شده و خدمات نگهداری کارگزار-معامله‌گر برای صندوق‌های تحت نظارت را به‌روزرسانی می‌کند.

    پل اس. اتکینز، رئیس کمیسیون بورس و اوراق بهادار، توضیح داد که قوانین موجود نگهداری تحت قانون مشاوران سرمایه‌گذاری سال ۱۹۴۰ و قانون شرکت‌های سرمایه‌گذاری سال ۱۹۴۰ برای دارایی‌های سنتی طراحی شده‌اند و عمدتاً پیش از دوران اینترنت تدوین شده‌اند. وی افزود که این قوانین به طور کافی نیازهای نگهداری دارایی‌های رمزارزی جدید را پوشش نمی‌دهند. اتکینز همچنین اشاره کرد که ارائه خدمات نگهداری برای دارایی‌های رمزارزی ممکن است ماه‌ها پس از راه‌اندازی یک دارایی طول بکشد، که این امر چالش‌هایی را برای مشاوران سرمایه‌گذاری و صندوق‌های تحت نظارت ایجاد می‌کند.

    بنابراین، پیشنهاد کمیسیون بورس و اوراق بهادار با هدف پر کردن این شکاف از طریق یک چارچوب نظارتی و همزمان مدرن‌سازی الزامات موجود برای انعکاس شیوه‌های فعلی صنعت و حمایت از نوآوری رمزارزی در ایالات متحده تدوین شده است. اتکینز با تاکید بر اینکه این اقدام اخیر یک “ابتکار منفرد” نیست، افزود:

    “این عنصر دیگری از یک رویکرد جامع نظارتی برای دارایی‌های رمزارزی است. این رویکرد با پایان دادن به مقررات‌گذاری از طریق اجرای قانون آغاز شد. در دسامبر ۲۰۲۵، کارکنان کمیسیون نامه‌ای عدم اقدام به شرکت امانت‌گذاری اسناد (DTC) در خصوص برنامه آزمایشی توکنیزاسیون داوطلبانه اوراق بهادار DTC صادر کردند. و در ژانویه ۲۰۲۶، کارکنان کمیسیون بیانیه‌ای در مورد اوراق بهادار توکنیزه صادر کردند که طبقه‌بندی شفافی از توکنیزاسیون را برای بازار فراهم آورد.”

    تغییرات پیشنهادی نهایی نیستند. کمیسیون بورس و اوراق بهادار آمریکا در حال جمع‌آوری نظرات عمومی در مورد این پیشنهاد پیش از اتخاذ تصمیم نهایی است. دوره نظرات عمومی به مدت ۶۰ روز باز خواهد بود.

    شکست قانون CLARITY توجهات را به سمت اقداماتی که رگولاتورهای آمریکایی می‌توانند بدون انتظار برای کنگره انجام دهند، معطوف کرده است. برایان آرمسترانگ، هم‌بنیان‌گذار کوین‌بیس، پیشتر استدلال کرده بود که کمیسیون بورس و اوراق بهادار و کمیسیون معاملات آتی کالا (CFTC) در حال حاضر اختیارات کافی برای ایجاد قوانین شفاف‌تر برای رمزارزها را دارند و صنعت نمی‌تواند منتظر تصویب قوانین جدید بماند.

    مت هوگان، مدیر ارشد اطلاعات (CIO) شرکت Bitwise، نیز دیدگاه‌های مشابهی را ابراز کرد و گفت که این تحولات جایگزین قانون CLARITY نمی‌شوند یا تمام سوالات نظارتی باقی‌مانده را حل نمی‌کنند، اما نشان می‌دهند که چگونه این نهادها می‌توانند از طریق اختیارات موجود خود به شکل‌دهی قوانین رمزارزی کمک کنند، در حالی که قانون‌گذاری گسترده‌تر همچنان متوقف است.

  • انویدیا رکورد زد: ارزش بازار به ۵.۷ تریلیون دلار رسید

    انویدیا رکورد زد: ارزش بازار به ۵.۷ تریلیون دلار رسید

    سه شنبه، ۲۴ سپتامبر ۲۰۲۴

    سهام انویدیا به اوج تاریخی رسید؛ ارزش بازار این غول نیمه‌هادی از ۵.۷ تریلیون دلار گذشت

    سهام شرکت انویدیا (Nvidia) روز جمعه با رسیدن به قیمت ۲۳۷.۸۸ دلار در معاملات صبحگاهی، رکورد جدیدی را ثبت کرد و ارزش بازار این تولیدکننده تراشه را به حدود ۵.۷ تریلیون دلار رساند. این اولین رکوردشکنی از ماه مه تاکنون محسوب می‌شود.

    ارزش بازار یا ارزش‌گذاری بازار، حاصل ضرب قیمت هر سهم در تعداد کل سهام موجود است. این رقم را می‌توان به عنوان برچسب قیمت کل یک شرکت در نظر گرفت. در حال حاضر، ارزش بازار انویدیا از هر کسب‌وکار دیگری در جهان بیشتر است.

    انویدیا در اوت ۲۰۲۳ ارزشی معادل ۱.۱۸ تریلیون دلار داشت و در آن زمان بر کل بازار ارزهای دیجیتال پیشی گرفته بود. این شرکت در ژوئن ۲۰۲۴ با عبور از اپل (Apple) که ارزش بازاری ۳ تریلیون دلاری داشت، در اکتبر ۲۰۲۵ به اولین شرکتی تبدیل شد که به ارزش ۵ تریلیون دلار دست یافت. برای مقایسه، در حال حاضر کل ارزش بازار ارزهای دیجیتال، شامل بیت‌کوین و سایر رمزارزها، کمی بیش از ۳ تریلیون دلار است.

    سهام انویدیا از پایین‌ترین قیمت خود در ۳۰ مارس، یعنی ۱۶۵.۱۷ دلار، بیش از ۴۰ درصد افزایش یافته است. این تنها یک داستان دره سیلیکون نیست؛ انویدیا در شاخص S&P 500 حضور دارد، بنابراین اگر حساب بازنشستگی شما شامل یک صندوق شاخصی باشد، شما نیز بخشی از این شرکت را در اختیار دارید.

    انویدیا پردازنده‌های گرافیکی (GPU) تولید می‌کند؛ تراشه‌هایی که ابتدا برای بازی‌های ویدیویی ساخته شدند اما مشخص شد برای آموزش و اجرای هوش مصنوعی ایده‌آل هستند. غول‌های فناوری این تراشه‌ها را به صدها هزار دستگاه خریداری می‌کنند. بازوی ابری آمازون (Amazon) قصد دارد تا سال ۲۰۲۷ حدود ۱ میلیون از این تراشه‌ها را به کار گیرد و تأسیسات xAI که به Anthropic نیز خدمات ارائه می‌دهند، در حال حاضر نیم میلیون تراشه در اختیار دارند و برنامه‌هایی برای سه برابر کردن این تعداد در آینده نزدیک دارند.

    انویدیا در گزارش مالی خود اعلام کرد که درآمد این شرکت در سه ماهه منتهی به ۲۶ ژوئیه، ۹۶.۲ میلیارد دلار بوده که نسبت به سال گذشته ۱۰۶ درصد افزایش داشته است. از این میزان، ۸۹ میلیارد دلار مربوط به مراکز داده (Data Centers) بوده است؛ ساختمان‌هایی مملو از سرور که هوش مصنوعی را اجرا می‌کنند.

    جنسن هوانگ (Jensen Huang)، مدیرعامل انویدیا، در همان گزارش اعلام کرد: “اکنون، محاسبات (Compute) درآمد است.” محاسبات، اصطلاح اختصاری صنعت برای قدرت پردازشی است که این تراشه‌ها تأمین می‌کنند. به عبارت ساده‌تر، فروش انویدیا بودجه هوش مصنوعی سایر شرکت‌ها را تشکیل می‌دهد.

    روز دوشنبه، خبر بازخرید سهام منتشر شد. هیئت مدیره انویدیا ۱۵۰ میلیارد دلار به مجوز بازخرید خود افزود و مجموع آن را تا پایان سال مالی ۲۰۲۸ به ۲۳۵ میلیارد دلار رساند؛ این بزرگترین افزایش در تاریخ این شرکت خوانده شده است. بازخرید سهام به معنای آن است که یک شرکت از پول نقد خود برای خرید سهامش استفاده می‌کند و تعداد سهام در گردش را کاهش می‌دهد، بنابراین هر سهم باقی‌مانده بخش بزرگتری از شرکت را تشکیل می‌دهد. کاهش سهام در گردش، سهام موجود را جذاب‌تر می‌کند.

    در تاریخ ۲۳ سپتامبر، Supermicro اعلام کرد که شروع به ارسال رک‌ها (Racks) کرده است؛ کابینت‌های استانداردی که سرورها را در مراکز داده نگهداری می‌کنند و بر اساس جدیدترین پلتفرم انویدیا، Vera Rubin، ساخته شده‌اند. هر رک ۷۲ پردازنده گرافیکی Rubin را در خود جای می‌دهد.

    سپس گزارش مشاغل روز جمعه منتشر شد. کارفرمایان در ماه سپتامبر تنها ۲۹ هزار شغل ایجاد کردند که کمتر از پیش‌بینی‌ها (حدود ۹۰ هزار شغل) بود و نرخ بیکاری به ۴.۲ درصد افزایش یافت.

    این خبر برای کارگران ناخوشایند بود، اما سهام در هر صورت رشد کرد. این اعداد ضعیف، انتظارات مبنی بر افزایش نرخ بهره توسط فدرال رزرو را کاهش داد. نرخ‌های بهره بالاتر، استقراض را برای همه، از جمله شرکت‌هایی که مراکز داده هوش مصنوعی می‌سازند، گران‌تر می‌کند. با توجه به اینکه انویدیا در حال حاضر انحصار این صنعت را در اختیار دارد، این دشواری در دریافت وام، بیش از انویدیا به رقبای آن آسیب می‌زند.

    انویدیا همچنین به مشتریان خود سرمایه‌گذاری می‌کند. این شرکت در سپتامبر ۲۰۲۵ متعهد شد تا ۱۰۰ میلیارد دلار در OpenAI سرمایه‌گذاری کند، اما سهم نهایی به ۳۰ میلیارد دلار رسید و ۱۰ میلیارد دلار دیگر نیز به Anthropic اختصاص یافت.

    دفاتر مالی خود انویدیا نیز وزن قابل توجهی دارند. این شرکت تعهدات زیرساخت هوش مصنوعی چندساله به ارزش ۳۶۶ میلیارد دلار را افشا کرده است که ۲۷۹ میلیارد دلار از آن عمدتاً به خرید حافظه اختصاص دارد.

    انویدیا درآمد ۱۰۸ میلیارد دلاری را برای سه ماهه جاری پیش‌بینی کرده است؛ این پیش‌بینی شرکت به عنوان “راهنمایی” (Guidance) شناخته می‌شود و این شرکت تا ژانویه ۲۰۲۸ اختیار بازخرید سهام به ارزش ۲۳۵ میلیارد دلار را دارد.

  • پوسا پاورس در چهار ساعت به حجم هشت میلیون دلاری در سولانا رسید

    پوسا پاورس در چهار ساعت به حجم هشت میلیون دلاری در سولانا رسید

    شرکت Powerus در نزدک (Nasdaq) زنگ معاملات را به صدا درآورد؛ سهام توکنیزه آن در سولانا (Solana) رونق گرفت

    شرکت Powerus در تاریخ ۱ اکتبر ۲۰۲۶ زنگ معاملات بورس نزدک را به صدا درآورد. تنها یک روز پس از آن، سهام این شرکت در شبکه سولانا جان تازه‌ای گرفت و حجم معاملات آن به مراتب افزایش یافت.

    توکن سهام $PUSA در عرض چهار ساعت پس از عرضه، حجم معاملاتی ۸ میلیون دلاری را ثبت کرد. این رقم بیش از دو برابر حجم دلاری بود که سهام واقعی Powerus در همان بازه زمانی در بورس نزدک معامله شد.

    این توکن در تاریخ ۲ اکتبر ۲۰۲۶ از طریق پلتفرم Sunrise و با همکاری Backpack Securities راه‌اندازی شد. هر توکن $PUSA به طور ۱:۱ توسط سهام عادی واقعی Powerus که در امانت نگهداری می‌شود، پشتیبانی می‌شود. دارندگان توکن می‌توانند آن را با سهام اصلی قابل بازخرید کنند.

    تا پایان ۲۴ ساعت اول، حجم کل معاملات این توکن حدود ۱۲ میلیون دلار گزارش شد.

    ویژگی برجسته این توکن، زمان‌بندی معاملات آن است. در حالی که بورس نزدک ساعات کاری مشخصی دارد، توکن $PUSA به صورت مداوم و حتی پس از بسته شدن بازار معامله می‌شود.

    Powerus یک شرکت فناوری دفاعی است که بر پهپادهای خودمختار و سیستم‌های ضد پهپاد تمرکز دارد. محصولات این شرکت شامل سیستم‌های هوایی و دریایی خودمختار ساخت آمریکا و همچنین فناوری‌هایی برای مقابله با پهپادهای مزاحم است.

    این شرکت از طریق ادغام با Aureus Greenway Holdings Inc. در تاریخ ۱ اکتبر ۲۰۲۶ وارد بازارهای عمومی شد و اکنون با نماد PUSA در بازار سرمایه نزدک معامله می‌شود.

    این عرضه سهام به دنبال دو قرارداد قابل توجه صورت گرفت. Powerus یک سفارش خرید دفاعی به ارزش تقریبی ۲.۵ میلیون دلار برای هواپیماهای FPV (دید اول شخص) که پهپادهایی هستند که از طریق فید زنده دوربین هدایت می‌شوند، دریافت کرد.

    این شرکت همچنین دارای یک قرارداد بلندمدت IDIQ (تحویل نامحدود، مقدار نامحدود) با نیروی هوایی ایالات متحده برای سیستم ضد پهپاد Guardian-2 خود است. این نوع قرارداد دولتی سقفی برای پرداخت تعیین می‌کند و نه یک مبلغ تضمین شده. این قرارداد به طور بالقوه تا اواسط سال ۲۰۲۸ ارزش تا ۹۰ میلیون دلار را دارد.

    عرضه $PUSA در فضایی خالی صورت نگرفت. سهام توکنیزه در سولانا با شتاب در حال رشد است و پلتفرم‌هایی مانند Backpack Securities و xStocks حجم قابل توجهی را مدیریت می‌کنند.

    بازار سهام توکنیزه سولانا اخیراً گزارش داده است که ۶۳ درصد از معاملات پس از ساعات کاری سنتی بازار انجام شده است.

  • SEC: حفاظت از دارایی‌های رمزارزی به نبردی برای پوشش دارایی تبدیل می‌شود

    SEC: حفاظت از دارایی‌های رمزارزی به نبردی برای پوشش دارایی تبدیل می‌شود

    قوانین جدید امانت‌داری رمزارزها؛ رقابت را از انحصار بانک‌ها خارج می‌کند

    پیشنهاد جدید کمیسیون بورس و اوراق بهادار آمریکا (SEC) برای چارچوب امانت‌داری دارایی‌های رمزارزی، می‌تواند قواعد بازی را در این حوزه به طور قابل توجهی تغییر دهد. این طرح، جایگاه شرکت‌های امانت‌داری ایالتی را در اکوسیستم رمزارزهای تحت نظارت تثبیت کرده و به مشاوران سرمایه‌گذاری اجازه می‌دهد تا در صورت عدم وجود امین مجاز، خودشان دارایی‌ها را نگهداری کنند. این تغییر، مزیت را به سمت شرکت‌هایی سوق می‌دهد که توانایی پشتیبانی از طیف وسیع‌تری از دارایی‌ها را دارند و در عین حال، انحصار سنتی بانک‌های بزرگ را تضعیف می‌کند.

    تغییر در قواعد رقابت امانت‌داری

    جدیدترین پیشنهاد SEC در مورد رمزارزها، فراتر از محل نگهداری بیت‌کوین توسط مشاوران سرمایه‌گذاری است. در صورت تصویب، این طرح، معیارهای رقابت میان امین‌ها را تغییر داده و با اعطای جایگاهی دائمی به شرکت‌های امانت‌داری ایالتی در حوزه امانت‌داری رمزارزهای تحت نظارت، و همچنین اجازه نگهداری دارایی‌ها توسط خود مشاوران در غیاب امین مجاز، رقابت را به سمت جنبه‌های تجاری سوق می‌دهد. این امر بازار را از تمرکز صرف بر داشتن مجوزهای لازم، به سمت پرسشی تجاری‌تر هدایت می‌کند: کدام نهاد قادر به پشتیبانی از سبد دارایی‌هایی است که یک موسسه واقعاً مایل به مالکیت آن است؟

    شکاف در مدل سنتی امانت‌داری

    مشاوران ثبت‌شده و صندوق‌های سرمایه‌گذاری به طور سنتی در چارچوب امانت‌داری مبتنی بر بانک‌ها، کارگزاران و سایر موسسات تحت نظارت فعالیت کرده‌اند. ظهور رمزارزها شکافی در این مدل ایجاد کرد، زیرا بسیاری از دارایی‌های مورد علاقه سرمایه‌گذاران توسط امین‌های سنتی پشتیبانی نمی‌شوند. در مقابل، برخی از شرکت‌هایی که بهترین آمادگی را برای نگهداری این دارایی‌ها دارند، شرکت‌های امانت‌داری با مجوز ایالتی هستند که وضعیت آن‌ها تحت قوانین فدرال امانت‌داری کمتر شفاف بوده است. قوانین پیشنهادی این شکاف را کاهش داده و مسیری را رسمی می‌کنند که از سپتامبر ۲۰۲۵ تحت معافیت‌های اجرایی کارکنان SEC عملیاتی شده است. همچنین، نگهداری دارایی‌ها توسط خود مشاوران در صورت عدم وجود امین واجد شرایط، تحت کنترل‌های قابل توجهی مجاز خواهد بود.

    بازار امانت‌داری رقابتی‌تر

    در صورت تصویب، نتیجه، بازاری رقابتی‌تر در حوزه امانت‌داری خواهد بود که در آن وضعیت نظارتی همچنان اهمیت دارد، اما به تنهایی پاسخگوی سوالات تجاری نخواهد بود. امین‌های بومی رمزارز می‌توانند مسیر روشن‌تری برای جذب مشتریان سازمانی پیدا کنند، در حالی که بانک‌ها باید روابط خود را بر اساس پوشش دارایی، گستردگی خدمات و ادغام با سایر بخش‌های سبد دارایی مشتری حفظ کنند.

    پیشگامان امانت‌داری رمزارز

    شرکت‌هایی مانند Coinbase، Gemini و Fireblocks سال‌ها صرف ساخت کسب‌وکارهای امانت‌داری تحت نظارت با تکیه بر مجوزهای امانت‌داری ایالتی به جای مدل‌های بانکی تجاری سنتی کرده‌اند. امانت‌داری Coinbase Prime از طریق Coinbase Custody Trust Company، یک شرکت امانت‌داری با مجوز نیویورک که تحت نظارت NYDFS فعالیت می‌کند و پشتیبانی از بیش از ۴۷۰ دارایی را تبلیغ می‌کند، ارائه می‌شود. Gemini Custody از طریق Gemini Trust Company فعالیت می‌کند، در حالی که Fireblocks شرکت Fireblocks Trust Company خود را با مجوز NYDFS در کنار زیرساخت کیف پول و تراکنش که قبلاً به موسسات می‌فروخت، اضافه کرده است.

    گشایش موقت و رسمی‌سازی

    SEC سال گذشته با اعلام اینکه علیه مشاوران و صندوق‌هایی که شرکت‌های امانت‌داری ایالتی واجد شرایط را به عنوان امین مجاز رمزارز تلقی می‌کنند، اقدام اجرایی توصیه نخواهد کرد، راه را برای شرکت‌هایی مانند این‌ها باز کرد. پیشنهاد جدید، شرکت‌های امانت‌داری ایالتی را مستقیماً در قوانین قرار می‌دهد و آن‌ها را مشمول سیاست‌های حفاظتی، حسابرسی‌های مالی، کنترل‌های داخلی و تفکیک دارایی‌ها می‌کند. این امر ارزش مجوز فدرال را از بین نمی‌برد، اما درجه‌ای را که وضعیت نظارتی به تنهایی می‌تواند یک ارائه‌دهنده را از دیگری متمایز کند، کاهش می‌دهد.

    مسیرهای متضاد در صنعت

    این موضوع اهمیت دارد زیرا چندین شرکت رمزارزی سال‌ها در جهت مخالف حرکت کرده‌اند. Anchorage Digital در سال ۲۰۲۱ مجوز فدرال دریافت کرد، در حالی که BitGo و Fidelity Digital Assets ساختارهای امانت‌داری تحت نظارت فدرال را با بلوغ بازار دنبال کرده‌اند. این ساختارها همچنان مزایایی دارند، به ویژه برای موسساتی که چارچوب بانکی فدرال را ترجیح می‌دهند، اما پیشنهاد SEC آن‌ها را به عنوان تنها مسیر برای ورود به امانت‌داری رمزارز تحت نظارت، کمتر انحصاری خواهد کرد.

    دارایی‌های پشتیبانی‌نشده و خودامانه‌داری

    مهم‌ترین جزئیات رقابتی ممکن است مربوط به قانون حاکم بر دارایی‌های پشتیبانی‌نشده باشد. به مشاوران تنها در صورتی اجازه داده می‌شود که یک دارایی رمزارزی را خودشان نگهداری کنند که تعیین کنند هیچ امین واجد شرایطی برای نگهداری آن در دسترس نیست و این تعیین باید حداقل به صورت فصلی بازنگری شود. اگر امینی متعاقباً پشتیبانی را اضافه کند، مشاور باید دارایی را در اسرع وقت ممکن به آن امین منتقل کند.

    این امر، پوشش دارایی را به ابزاری برای جذب مشتری تبدیل می‌کند. فهرست طولانی توکن‌ها صرفاً یک مشخصه محصول نیست، بلکه تعیین می‌کند که آیا یک مدیر دارایی تحت نظارت می‌تواند امانت‌داری را برون‌سپاری کند یا خیر. یک صندوق علاقه‌مند به یک توکن نوظهور ممکن است در ابتدا مجبور شود از زیرساخت خود مشاور استفاده کند، زیرا هیچ امین واجد شرایطی آن را پشتیبانی نمی‌کند. سپس Coinbase، Fireblocks Trust، Gemini یا ارائه‌دهنده دیگری می‌تواند دارایی را اضافه کرده و دلیل نظارتی برای انتقال آن توسط مشاور به آن پلتفرم ایجاد کند.

    برای امین‌ها، نقشه راه فهرست دارایی‌ها بخشی از استراتژی فروش می‌شود. هرچه یک ارائه‌دهنده سریع‌تر بتواند شبکه‌ها و توکن‌های جدید را با اطمینان بررسی و پشتیبانی کند، سهم بیشتری از سبد دارایی مشتری را می‌تواند به خود اختصاص دهد. برای صادرکنندگان رمزارز، منطق در جهت مخالف عمل می‌کند: پشتیبانی امین واجد شرایط می‌تواند بخشی از توزیع سازمانی شود، زیرا نقدینگی صرافی کمتر اهمیت می‌یابد اگر سرمایه‌گذاران تحت نظارت نتوانند دارایی را از نظر عملیاتی نگهداری کنند.

    خودامانه‌داری: تهدید یا جایگزین؟

    بند خودامانه‌داری به نظر می‌رسد تهدیدی مستقیم برای امین‌ها باشد، اما این پیشنهاد آن را به عنوان یک راه حل پشتیبان تلقی می‌کند، نه یک جایگزین گسترده.

    مشاوران به تخصص مستند در زمینه حفاظت، کنترل‌های امنیت سایبری، بررسی‌های منظم و گزارش‌دهی مستقل کنترل‌های داخلی نیاز خواهند داشت. کمیسیون تخمین می‌زند که الزامات مشخص خودامانه‌داری سالانه حدود ۴۳۳,۸۳۳ دلار برای یک مشاور هزینه خواهد داشت، از جمله تخمین ۳۷۶,۰۰۰ دلاری برای گزارش کنترل داخلی مورد نیاز. همچنین بیان می‌کند که هزینه‌های عمدتاً ثابت می‌تواند این گزینه را به شرکت‌هایی با مقیاس کافی برای توجیه آن محدود کند.

    این الزامات، کسب‌وکار را برای بخش دیگری از زنجیره ارزش ایجاد می‌کند. Fordefi زیرساخت خودامانه‌داری سازمانی را بر اساس مدیریت کلید MPC و کنترل‌های سیاستی می‌فروشد، در حالی که Fireblocks در هر دو سوی بازار با فروش زیرساخت کیف پول سازمانی و اجرای یک امین واجد شرایط فعالیت می‌کند. شرکت‌های امنیت سایبری، ارائه‌دهندگان انطباق و شرکت‌های حسابداری مسئول آزمایش کنترل‌های داخلی نیز می‌توانند از انتخاب یک موسسه برای نگهداری دارایی‌ها در داخل بهره‌مند شوند.

    بنابراین، خودامانه‌داری واسطه‌ها را نه تنها حذف می‌کند، بلکه نحوه پرداخت به آن‌ها را نیز تغییر می‌دهد. یک مدیر دارایی می‌تواند از برون‌سپاری امانت‌داری یک توکن خاص اجتناب کند، اما مسئولیت مدیریت کلید، کنترل‌های مجوز، امنیت سایبری، گزارش‌دهی و تضمین مستقل را بر عهده می‌گیرد. برای مشاوران کوچکتر، پرداخت به یک امین واجد شرایط ممکن است همچنان بسیار آسان‌تر از بازسازی آن پشته عملیاتی در داخل باشد.

    واکنش بانک‌های سنتی

    بانک‌های امانت‌داری سنتی دلیل خوبی برای زیر نظر داشتن این پیشنهاد دارند، زیرا این طرح یکی از منابع کمیابی را تضعیف می‌کند بدون اینکه مزایای گسترده‌تر آن‌ها را از بین ببرد. موسسه سیاست‌گذاری بانک (Bank Policy Institute)، انجمن امین‌های جهانی (Association of Global Custodians) و انجمن خدمات مالی (Financial Services Forum) سال گذشته به SEC هشدار دادند که امانت‌داری رمزارز خارج از چارچوب امین واجد شرایط متعارف باید با تدابیر حفاظتی معادل آنچه بر بانک‌ها اعمال می‌شود، روبرو شود. طبق گفته این گروه‌ها، بانک‌های امانت‌دار در مجموع بیش از ۲۳۴ تریلیون دلار دارایی مشتری را در سطح جهانی در سال ۲۰۲۴ در اختیار داشتند.

    SEC این نگرانی‌ها را نادیده نگرفته است. پیشنهاد آن الزامات تفکیک، کنترل و نظارت را بر شرکت‌های امانت‌داری ایالتی و شرایط قابل توجهی را بر خودامانه‌داری مشاوران اعمال می‌کند. آنچه این طرح به چالش می‌کشد، این ایده است که صرف حضور در محدوده بانکی سنتی باید تعیین‌کننده این باشد که چه کسی می‌تواند رقابت کند.

    BNY پلتفرم امانت‌داری دارایی‌های دیجیتال را اداره می‌کند و از طریق مشارکتی با Galaxy، خدمات استیکینگ را اضافه می‌کند، در حالی که State Street پلتفرم دارایی‌های دیجیتال خود را راه‌اندازی کرده است که شامل امانت‌داری، مدیریت کیف پول و زیرساخت برای صندوق‌های توکنیزه و استیبل‌کوین‌ها می‌شود. این شرکت‌ها مزایایی دارند که یک استارتاپ رمزارزی با مجوز امانت‌داری نمی‌تواند تکرار کند: روابط موجود با مشتریان، مدیریت نقدینگی، حسابداری صندوق، اداری، گزارش‌دهی و ادغام با سبدهای سنتی.

    فشار تجاری، نه وجودی

    بنابراین، فشار تجاری است، نه وجودی. اگر صلاحیت امانت‌داری گسترش یابد، BNY و State Street باید با تکیه بر این قابلیت‌ها، نه صرفاً کمیابی نظارتی، کسب‌وکار رمزارز را به دست آورند. شرکت‌های بومی رمزارز با مشکل معکوس روبرو هستند: ممکن است مسیر نظارتی روشن‌تری پیدا کنند، اما همچنان باید موسسات را متقاعد کنند که روابط خود را از بانک‌هایی که در حال حاضر سایر بخش‌های سبد دارایی آن‌ها را سرویس می‌دهند، جدا کنند.

    چشم‌انداز آینده بازار امانت‌داری

    پیشنهاد SEC همچنان مشمول دوره ۶۰ روزه اظهارنظر پس از انتشار در Federal Register است و قانون نهایی ممکن است تغییر کند. با این حال، این طرح به سمت بازاری امانت‌داری اشاره دارد که در آن رقابت به طور فزاینده‌ای بر اساس پوشش دارایی، سرعت پشتیبانی، آنچه مشتریان می‌توانند با دارایی‌ها پس از ورود انجام دهند، و سهولت اتصال امانت‌داری به معاملات، استیکینگ، گزارش‌دهی و مدیریت صندوق است.

    این امر به هر ارائه‌دهنده مسیری متفاوت برای کسب‌وکار می‌دهد. Coinbase می‌تواند از گستردگی دارایی و معاملات سازمانی برای جذب بخش بیشتری از سبد دارایی مشتری به Prime استفاده کند. Fireblocks می‌تواند زیرساخت را بفروشد، چه مشتری امانت‌داری واجد شرایط را انتخاب کند و چه کیف پول‌های خود را اداره کند. BNY و State Street می‌توانند رمزارز را در روابطی که در حال حاضر تریلیون‌ها دلار دارایی متعارف را پوشش می‌دهند، بسته‌بندی کنند. Fordefi می‌تواند فناوری مورد نیاز را بفروشد زمانی که بازار امانت‌داری هنوز با دارایی‌هایی که یک موسسه می‌خواهد مالک آن باشد، همگام نشده است.

    برای صادرکنندگان رمزارز، همین تغییر یک دروازه‌بان جدید ایجاد می‌کند. اگر پول تحت نظارت تنها بتواند یک توکن را تا زمانی که یک امین واجد شرایط آن را پشتیبانی کند، خودامانه‌داری کند، ورود به پلتفرم‌های امانت‌داری سازمانی ممکن است تقریباً به اندازه ورود به یک صرافی اهمیت پیدا کند. بنابراین، نبرد بعدی امانت‌داری فراتر از این است که چه کسی مجاز به نگهداری رمزارز است. این در مورد این است که کدام ارائه‌دهندگان می‌توانند دارایی بعدی را از نظر عملیاتی برای سرمایه تحت نظارت قابل سرمایه‌گذاری کنند.