هوش مصنوعی و چالشهای نظارتی در بازارهای مالی
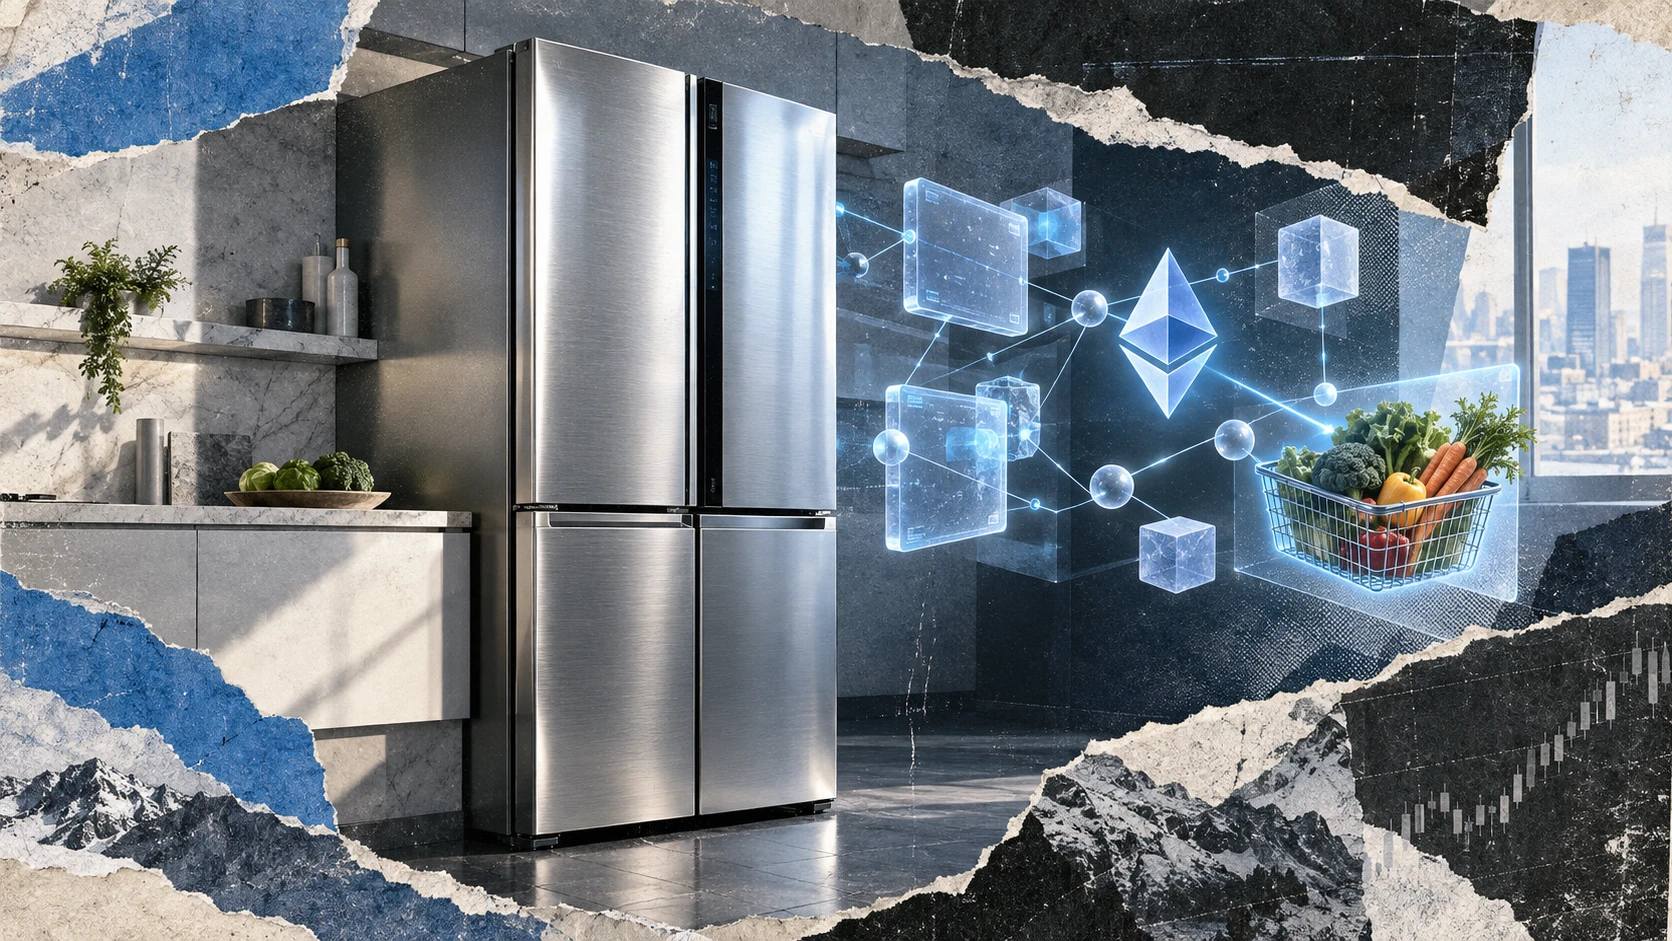
رئیس کمیسیون معاملات آتی کالا (CFTC) آمریکا، مایکل سلیگ، تصویری ملموس از چالشهای نظارتی در عصر هوش مصنوعی ارائه داده است: یخچالی که با استفاده از سود حاصل از وثیقهگذاری اتریوم، خودش برای خرید مواد غذایی اقدام میکند و حتی میمکوینهای خود را منتشر میسازد. او تأکید کرده که این سناریوها دیگر در قلمرو داستانهای علمی-تخیلی قرار ندارند و نگرانی اصلی او نه خود یخچال، بلکه نحوه انطباق قوانین مالی موجود که بر اساس مشارکتکنندگان قابل شناسایی بازار طراحی شدهاند، با زمانی است که این عوامل هوشمند خودکار واقعاً داراییها را در اختیار گرفته و تراکنشها را اجرا میکنند.
سلیگ در سخنرانی خود با اشاره به سخنان رئیسجمهور آمریکا، دونالد ترامپ، اینگونه فناوریها را «هوش فوقالعاده» (super intelligence) نامید و دلیل آن را «غیرانسانی بودن» آنها و شباهتشان به جهشهای فناورانه واقعی مانند ماشین چاپ، موتور بخار و اینترنت عنوان کرد. این اظهارات در حالی بیان میشود که سرمایهگذاران جوان از مدتها پیش هوش مصنوعی را در تصمیمگیریهای مالی خود وارد کردهاند؛ گزارشی که در ماه سپتامبر منتشر شد، نشان میدهد که ۷۹ درصد از سرمایهگذاران هزاره آمریکایی و ۷۷ درصد از نسل Z، در حال حاضر از هوش مصنوعی برای انتخاب و تنظیم سرمایهگذاریهای خود استفاده میکنند یا تمایل به استفاده از آن دارند.
سلیگ خاطرنشان کرد که چارچوب نظارتی CFTC بر اساس «مشارکتکنندگان قابل شناسایی در بازار» طراحی شده است و هرگونه الزام ثبت، گزارشدهی و پاسخگویی، پیشفرض وجود یک فرد یا نهاد مسئول در پشت آن را دارد. اما نرمافزارهای خودکار این پیشفرض را متزلزل میکنند. او در این نشست مجموعهای از سوالات را مطرح کرد: هنگامی که یک عامل هوشمند فرصتهای معاملاتی را برای کاربر پیدا کرده و دستور خرید و فروش را اجرا میکند، آیا توسعهدهنده آن عامل باید ثبت شود؟ در صورت بروز ضرر ناشی از خارج شدن عامل از کنترل، چه کسی مسئول است؟ نهادهای نظارتی چگونه باید بفهمند که این عامل، یا مجموعهای از عوامل، در واقع به نمایندگی از چه کسی معامله میکنند؟ او حتی این سوال را مطرح کرد که آیا نیازی به یک مکانیزم جدید «مشتری خود را بشناسید» (KYC)، یا به عبارت دقیقتر «عامل خود را بشناسید» (KYA)، وجود دارد؟
پاسخ به این سوالات دشوار است، زیرا قوانین فعلی مسئولیت را بر اساس «چه کسی دستور خرید و فروش را صادر میکند» تقسیم میکنند، در حالی که با دستور خرید و فروش توسط عامل هوشمند، فردی که دکمه را فشار میدهد و نرمافزاری که تصمیم را میگیرد، دو موجودیت مجزا نیستند. هنگامی که رفتار عامل توسط وزنهای مدل و دادهها تعیین میشود، سیستمهای سنتی ثبت و گزارشدهی مبتنی بر افراد، شکافهایی پیدا میکنند.
به گفته سلیگ، هوش مصنوعی همزمان دو پیامد را به همراه دارد. جنبه مثبت آن این است که هوش فوقالعاده سرعت و دقت پردازش اطلاعات را بسیار فراتر از مغز انسان دارد و ابزارهای مدیریت ریسک که در گذشته تنها در توان مؤسسات بزرگ بود، اکنون میتواند در اختیار معاملهگران کوچک و شرکتهای عادی قرار گیرد. جنبه منفی آن، خودمختاری است: عوامل هوشمند ممکن است به شیوههای غیرمنتظرهای به شرایط بازار واکنش نشان دهند و عوامل هوشمند با مدلهای مشابه، رفتارهای معاملاتی بسیار همبستهای را ایجاد میکنند که در صورت همجهت شدن، نوسانات را به طور همزمان تشدید میکنند؛ همچنین، افزایش سرعت صدور دستورات، نظارت بر بازار و کنترل ریسک را دشوارتر میسازد.
این تنها نگرانی او نیست. یات سیو، رئیس هیئت مدیره Animoca Brands، پیشتر هشدار داده بود که اگر هزار نفر یک سوال معاملاتی مشابه را از هوش مصنوعی بپرسند، تقریباً پاسخ یکسانی دریافت خواهند کرد و این یکنواختی به خودی خود منبع جدیدی از ریسک سیستمی است؛ همچنین، کمیته سیاستگذاری مالی بانک انگلستان نیز هشدار داده است که استفاده گسترده از مدلهای مشابه در بازار میتواند شوکهای بازار را تشدید کند.
در حالی که نهادهای نظارتی هنوز در حال پرسیدن سوالات خود هستند، صرافیها ابزارهای خود را ساختهاند. Coinbase در ماه فوریه Agentic Wallets را معرفی کرد که به عوامل هوشمند اجازه میدهد تا در چارچوب محدودیتهای تعیین شده توسط کاربر، پرداختها و معاملات را انجام دهند؛ بایننس نیز در ماه مارس AI Agent Skills را راهاندازی کرد که دادههای بازار و ابزارهایی برای صدور دستورات و مدیریت موقعیتهای اسپات را ارائه میدهد. صدور دستور خرید و فروش توسط عوامل هوشمند، یک تصور آیندهنگرانه نیست، بلکه خطوط تولیدی هستند که در حال حاضر فعال هستند و عمدتاً از طریق محدودیتهای سمت کاربر و تنظیمات مجوزها، ریسک را کنترل میکنند، نه از طریق مجموعهای از مقررات مربوط به هویت و مسئولیت عوامل هوشمند.
با بازگشت به تصویر کلی، بحث اصلی این نیست که آیا هوش مصنوعی دستور خرید و فروش را صادر میکند یا خیر، بلکه این است که چه کسی به نمایندگی از چه کسی و بر اساس چه قوانینی این دستور را صادر میکند. در ماه سپتامبر، زمانی که سلیگ در مورد توکنیسازی صحبت میکرد، محور اصلی بازار ۲۴ ساعته بدون وقفه و انتقال فوری وثیقه بود؛ یک ماه بعد، او در مورد هویت و مسئولیت عوامل هوشمند صحبت میکرد، که نشان میدهد این موضوع از «چگونگی ورود داراییها به زنجیره» به «چگونگی پاسخگویی در قبال رفتار» پیشرفت کرده است. برای بازاری که عمدتاً متشکل از سرمایهگذاران خرد است، این یک ریسک ساختاری نهفته دارد: هنگامی که عوامل هوشمند اکثر افراد از یک مجموعه مدل تغذیه میکنند و یک سیگنال را میبینند، بازار دچار ازدحام همزمان میشود که در گذشته تنها توسط مؤسسات کمیسازی ایجاد میشد، و سرمایهگذاران خرد اغلب کندترین گروه برای خروج هستند.
یکی دیگر از نگرانیها، قطع زنجیره پاسخگویی است. هنگامی که یک عامل هوشمند اشتباه میکند، کاربر میتواند بگوید که فقط پارامترها را تنظیم کرده است، توسعهدهنده میتواند بگوید که فقط ابزار را ارائه داده است، و هیچ طرفی در این میان به طور صریح توسط قوانین فعلی چارچوببندی نشده است؛ این دقیقاً دلیل مطرح شدن مفاهیمی مانند KYA است. سوالاتی که CFTC اکنون میپرسد، سوالاتی هستند که باید در تمام سناریوهای مالی آینده که در آنها عوامل هوشمند به جای انسانها تصمیمگیری میکنند، پاسخ داده شوند.
در ادامه میتوان به دو نکته توجه کرد. اول، اینکه آیا CFTC این سوالات مطرح شده در Frontier Forum را به پیشنویس مقررات مشخصی تبدیل خواهد کرد، به ویژه در مورد الزام ثبت توسعهدهندگان عوامل هوشمند و تعیین مسئولیت آنها؛ دوم، اینکه آیا مقررات خودتنظیمی در سطح صرافیها زودتر از مقررات دولتی ظهور خواهند کرد، به عنوان مثال، الزام عوامل هوشمند به ثبت سوابق قابل حسابرسی در محدوده مجوز کاربر، کالاهای قابل معامله و سقفهای کنترل ریسک. هر کسی که هویت عامل هوشمند را تعریف کند، نحوه تقسیم کار زیرساختهای مالی نسل بعدی را تعیین خواهد کرد.
Leave a Reply