Author: Admin_Up

  • افشای فروش میلیون دلاری سهام پرپلکسیتی توسط مقام ارشد هوش مصنوعی پنتاگون

    افشای فروش میلیون دلاری سهام پرپلکسیتی توسط مقام ارشد هوش مصنوعی پنتاگون

    فروش سهام شرکت‌های هوش مصنوعی توسط معاون وزیر دفاع آمریکا؛ نگرانی‌های اخلاقی مطرح شد

    واشنگتن – امیل مایکل، معاون وزیر دفاع آمریکا در امور تحقیق و مهندسی و مدیر ارشد فناوری این وزارتخانه، در ماه ژوئن سهام خود را در شرکت Perplexity AI به ارزشی بین ۵ تا ۲۵ میلیون دلار فروخته است. این خبر بر اساس افشاهای مالی منتشر شده توسط روزنامه گاردین منتشر شده است.

    پیشینه و خروج از شرکت‌های فناوری

    مایکل پیش از این عضو هیئت مشاوران Perplexity بود و در ابتدای سال ۲۰۲۵، پیش از پیوستن به دولت دونالد ترامپ در ماه مه، از این سمت کناره‌گیری کرد. این فروش سهام Perplexity تنها خروج مایکل از شرکت‌های فناوری در سال جاری نبوده است. او همچنین سهامی در شرکت xAI متعلق به ایلان ماسک داشت که ارزش آن هنگام ورود به دولت بین ۵۰۰ هزار تا ۱ میلیون دلار گزارش شده بود. طبق گزارش IBTimes UK، مایکل این سهام را در تاریخ ۹ ژانویه به ارزشی بین ۵ تا ۲۵ میلیون دلار فروخته که نشان‌دهنده سودی تا ۴۸۰۰ درصد است. این سود قابل توجه برای یک مدیر اجرایی سابق شرکت‌های حمل‌ونقل اشتراکی که اکنون در حوزه دفاعی فعالیت می‌کند، قابل توجه است.

    زمان‌بندی فروش و گواهی اخلاقی

    نکته قابل توجه در زمان‌بندی این فروش‌ها، صدور گواهی واگذاری از سوی دفتر اخلاق دولتی برای سهام xAI در تاریخ ۱۸ دسامبر است. تنها چهار روز پس از آن، پنتاگون توافقنامه‌ای جدید برای استقرار Grok، محصول xAI، در شبکه‌های طبقه‌بندی شده خود امضا کرد. با این حال، مایکل تا ۹ ژانویه سهام خود را نفروخته بود.

    وام شخصی و تعهدات اخلاقی

    پیش از پیوستن به دولت، مایکل یک وام شخصی به ارزش ۲۵۰ هزار تا ۵۰۰ هزار دلار با بهره ۴.۵۷ درصد از Perplexity دریافت کرده بود. در توافقنامه اخلاقی خود، او متعهد شده بود که از سهام غیر واگذار شده Perplexity سودی کسب نکند. با این حال، اسناد منتشر شده مشخص نمی‌کنند که آیا فروش ماه ژوئن شامل سهام واگذار شده، غیر واگذار شده یا ترکیبی از هر دو بوده است.

    درگیری با Anthropic و پیامدهای آن

    این افشاهای مالی در حالی منتشر می‌شود که مایکل در طول سال جاری، چهره عمومی تلاش پنتاگون برای مقابله با Anthropic، توسعه‌دهنده Claude، بوده است. Anthropic رقیب مستقیم Perplexity و xAI در جذب دلارهای دولتی است. ترامپ در تاریخ ۲۷ فوریه دستور توقف استفاده آژانس‌های فدرال از فناوری Anthropic را صادر کرد و پنتاگون نیز چند روز بعد این شرکت را به عنوان “خطر زنجیره تأمین” معرفی کرد و پیمانکاران نظامی را از همکاری با آن منع نمود.

    قاضی ریتا لین، قاضی دادگاه منطقه‌ای آمریکا، هفته گذشته حکم داد که این فهرست سیاه به طور غیرقانونی در واکنش به امتناع Anthropic از اجازه استفاده از مدل‌هایش برای نظارت گسترده و عملیات‌های کشنده خودکار صادر شده است. این حکم، این تعیین را باطل و دستور دائمی توقف آن را صادر کرد. در آن زمان، OpenAI قرارداد پنتاگون را که قرار بود به Anthropic واگذار شود، بر عهده گرفته بود و این وزارتخانه توافقنامه‌هایی برای شبکه‌های طبقه‌بندی شده با هفت شرکت دیگر هوش مصنوعی، از جمله xAI، امضا کرده بود.

    واکنش کارشناسان اخلاق و پنتاگون

    متخصصان اخلاق از این توالی رویدادها ابراز نارضایتی کرده‌اند. ریچارد پینتر، وکیل سابق اخلاق کاخ سفید در دوران ریاست جمهوری جورج دبلیو بوش، به گاردین گفته است که مایکل “باید قبل از شروع کار، تمام منافع خود را در شرکت می‌فروخت.” سخنگوی پنتاگون در واکنش اعلام کرد که مایکل و سایر مقامات دفاعی “به طور کامل با قوانین و مقررات اخلاقی مطابقت دارند” و به فرآیند بررسی اخلاقی چند لایه این وزارتخانه اشاره کرد.

    در همین حال، Perplexity در حال مذاکره با Nvidia برای دور جدیدی از تأمین مالی است که ارزش این شرکت را بیش از ۳۰ میلیارد دلار ارزیابی می‌کند؛ این رقم بیش از ۵۰ درصد بیشتر از ارزش ۲۰ میلیارد دلاری است که این شرکت در سپتامبر ۲۰۲۵ داشت.
  • گوگل جمینای: جهش ۳۰۰ درصدی ریپل تا ۲۰۲۷

    گوگل جمینای: جهش ۳۰۰ درصدی ریپل تا ۲۰۲۷

    گوگل جمینی هوش مصنوعی پیش‌بینی کرد: افزایش بیش از ۳۰۰ درصدی قیمت XRP تا سال ۲۰۲۷

    پیش‌بینی صعودی جمینی برای XRP

    هوش مصنوعی جمینی گوگل در پیش‌بینی خود از قیمت XRP تا پایان سال ۲۰۲۶، پاسخی بسیار صعودی ارائه داده است که به طور قطع طرفداران ریپل را هیجان‌زده خواهد کرد. XRP در ماه‌های پایانی سال ۲۰۲۶ در یک نقطه عطف مهم قرار دارد. پس از سالی دشوار برای بازار ارزهای دیجیتال، XRP برای حفظ شتاب انفجاری که آن را به بالاترین سطح چند ساله رساند، تلاش کرده است، اما اکنون چندین عامل بنیادی در حال هم‌راستا شدن هستند.

    این امر نشان‌دهنده یک بهبود قابل توجه از سطوح فعلی خواهد بود، اما همچنان XRP را پایین‌تر از رکورد بالای خود در سال ۲۰۲۵ قرار می‌دهد. در ادامه، متن دقیق پیش‌بینی جمینی هوش مصنوعی را مشاهده می‌کنید که با در نظر گرفتن تقاضای ETF، پیشرفت‌های نظارتی، پذیرش رو به رشد نهادی و احتمالاً یک رالی گسترده‌تر در بازار ارزهای دیجیتال، هدفی واقع‌بینانه اما صعودی را برای پایان سال ریپل تعیین کرده است.

    تقاضای ETF و فشار خرید نهادی

    مهم‌ترین تحول، تقاضای مداوم برای ETFهای اسپات XRP در ایالات متحده است. این محصولات تاکنون حدود ۱.۶۸ میلیارد دلار ورودی خالص تجمعی جذب کرده‌اند و ۱۱ جلسه معاملاتی متوالی با جریان‌های مثبت، حدود ۱۷۰ میلیون دلار به این مجموعه‌ افزوده است. ماه اوت به طور ویژه امیدوارکننده بود، با بیش از ۱۵۰ میلیون دلار ورودی به ETFهای XRP. اگر این روند در سه ماهه پایانی سال ادامه یابد، ETFها می‌توانند به منبعی فزاینده از فشار خرید ساختاری تبدیل شوند.

    این موضوع برای XRP اهمیت دارد زیرا سرمایه‌گذاران ETF به طور کلی نمایانگر گروه متفاوتی از سرمایه نسبت به معامله‌گران سفته‌باز ارزهای دیجیتال هستند. بنابراین، انباشت مداوم نهادی می‌تواند به XRP در ایجاد یک کف ارزش‌گذاری بلندمدت بالاتر کمک کند.

    چشم‌انداز فنی و سطوح کلیدی

    تصویر فنی XRP کمتر از عوامل بنیادی آن قانع‌کننده است. نبرد کلیدی در منطقه ۱.۵۰ تا ۱.۵۵ دلاری در جریان است. یک حرکت قاطع بالاتر از این منطقه می‌تواند ساختار نزولی فعلی را بی‌اعتبار کرده و راه را برای ۱.۷۰ دلار و در نهایت ۲ دلار باز کند. برعکس، شکسته شدن پایدار زیر حدود ۱.۲۰ دلار، فرضیه صعودی را به طور قابل توجهی تضعیف خواهد کرد. این بدان معناست که XRP احتمالاً به جای صرفاً افزایش تدریجی، به یک شکست قوی در سه ماهه چهارم نیاز دارد.

    اگر بیت‌کوین و بازار گسترده‌تر ارزهای دیجیتال وارد فاز ریسک‌پذیری دیگری شوند، نقدینگی نسبتاً بزرگ XRP و قرار گرفتن فزاینده نهادی آن می‌تواند به آن اجازه دهد تا شتاب بگیرد.

    قانون‌گذاری و حذف موانع

    کاتالیزور اصلی بعدی، قانون‌گذاری ارزهای دیجیتال در ایالات متحده است. رأی‌گیری نهایی در سنا در تاریخ ۱۵ سپتامبر ۲۰۲۶ بر روی قانون CLARITY Act از اهمیت ویژه‌ای برخوردار است، زیرا شفافیت نظارتی می‌تواند سرمایه‌گذاران نهادی بزرگ‌تر را به ورود به بازار تشویق کند. XRP همچنین بدون عدم قطعیت نظارتی که پیش از این رابطه آن با SEC را احاطه کرده بود، وارد این دوره می‌شود. این امر یکی از بزرگترین موانع ساختاری برای پذیرش نهادی را برطرف می‌کند. در همین حال، پذیرش XRP Ledger و استیبل‌کوین RLUSD ریپل، یک روایت بنیادی فراتر از سفته‌بازی ارائه می‌دهد.

    پیش‌بینی‌های بازار و تحلیل جمینی

    بازارهای پیش‌بینی به طور قابل توجهی محافظه‌کارانه‌تر از پیش‌بینی من هستند. داده‌های فعلی بازار در Kalshi تنها حدود ۲۵ درصد احتمال رسیدن XRP به ۲.۵۰ دلار تا پایان سال ۲۰۲۶ را نشان می‌دهد، در حالی که احتمال رسیدن به ۳ دلار ۱۴ درصد است. من این را دلیلی برای احتیاط می‌دانم تا بدبینی. بازارهای پیش‌بینی، تصاویری مفید از اجماع ارائه می‌دهند، اما بازارهای ارزهای دیجیتال اغلب در دوره‌های شتاب قوی، از اجماع فراتر می‌روند.

    با در نظر گرفتن همه موارد، پیش‌بینی پایه قیمت XRP من برای ۱ ژانویه ۲۰۲۷، ۲.۷۵ دلار است. محدوده سناریوی من در یک نتیجه نزولی ۱.۴۰ تا ۱.۸۰ دلار، در سناریوی پایه ۲.۲۵ تا ۳.۲۵ دلار و در یک بازار صعودی بزرگ ارزهای دیجیتال ۴ تا ۵ دلار یا بیشتر خواهد بود.

    بزرگترین ریسک این است که جریان‌های ETF کاهش یابد در حالی که بازارهای گسترده‌تر ارزهای دیجیتال ضعیف باقی بمانند. اما اگر انباشت ETF ادامه یابد، شفافیت نظارتی بهبود یابد و بیت‌کوین وارد یک رالی بزرگ دیگر شود، XRP می‌تواند در نهایت زیرساخت نهادی رو به رشد خود را به افزایش قیمت تبدیل کند.

    پیش‌بینی نهایی من برای XRP، ۲.۷۵ دلار در ۱ ژانویه ۲۰۲۷ است، در حالی که پیش‌بینی من برای یک بازار صعودی بزرگ، بیش از ۵ دلار تا همان تاریخ است. دارندگان XRP که بر اساس conviction ناشی از ETF عمل می‌کنند، استدلال معتبری دارند: پول نهادی به وضوح در حال چرخش است و زیان‌های کاغذی که برخی صندوق‌ها جذب می‌کنند، خرید را متزلزل نکرده است. اما ارزش بازار XRP به این معنی است که حتی یک شکست قوی به ۲ دلار، یک دو برابر شدن است، نه یک چند برابر شدن. حرکت XRP بیش از فوریت، پاداش صبر را می‌دهد. این شکافی است که پروژه‌های زیرساختی اولیه برای پر کردن آن ساخته شده‌اند و LiquidChain یکی از برجسته‌ترین آنها در حال حاضر است.

    معرفی LiquidChain

    LiquidChain ($LIQUID) یک پروژه زیرساخت لایه ۳ است. این پروژه نقدینگی بیت‌کوین، اتریوم و سولانا را در یک محیط اجرایی واحد با معماری “یک بار استقرار بده” ادغام می‌کند و به توسعه‌دهندگان اجازه می‌دهد یک بار بسازند و به هر سه اکوسیستم دسترسی پیدا کنند بدون اینکه نقدینگی را پراکنده کنند. پیش‌فروش با قیمت ۰.۰۱۴۹۵۱ دلار برای هر توکن انجام می‌شود و تاکنون ۹۶۰ هزار دلار جمع‌آوری شده است. لایه نقدینگی یکپارچه و مدل تسویه قابل تأیید آن، شکاف واقعی زیرساختی را هدف قرار می‌دهد نه یک روایت سفته‌بازانه.

  • XRP Trading Volume in South Korea: Localized Activity, Limited Broader Impact

    XRP Trading Volume in South Korea: Localized Activity, Limited Broader Impact

    A notable increase in XRP trading volume was reported on South Korean exchanges, with activity on Upbit briefly outperforming Bitcoin. According to the article, Ripple’s trading volume on Upbit saw a significant increase of 273% in a single day, reaching approximately $1.84 billion. Another dataset indicated XRP volume near $418.9 million during this period.

    During this heightened trading activity, XRP’s price experienced a rise of 25.2%, reaching around $1.37. For context, Bitcoin was priced at $77,700 over the same stretch. However, as reported by the article, this price movement proved temporary, and XRP’s weekly trend subsequently turned negative as the spike faded. Despite this, volume has remained elevated, staying within the $1.8–2.5 billion range, keeping XRP among the top-tier assets by turnover.

    The article suggests that this localized activity may be attributed to Korean retail investors’ tendency for rapid rotation between high-momentum assets, indicating that the buying power might have been speculative rather than conviction-based. This phenomenon is linked to the “kimchi premium,” where local demand can periodically detach South Korean prices from the global market. The source claims that ETF inflow data will be a factor in determining future market scenarios.

    From a technical perspective, XRP has established support near the $1.32–1.34 range, where the price was observed sitting. Resistance clusters are noted at $1.37–1.40, a level XRP has not decisively cleared in recent sessions. The article points out that even a significant move to $1.44 from the current price would represent approximately an 8% increase. At its current market capitalization of $84–85 billion, XRP is presented as an asset that cannot deliver the same high multiples of return as earlier-stage infrastructure plays.

    In contrast to XRP’s current market position, the article briefly introduces Bitcoin Hyper ($HYPER), described as a Bitcoin Layer 2 solution aiming for Solana-grade speed with Bitcoin base layer settlement. The presale for Bitcoin Hyper has reportedly raised $33 million to date, with tokens priced at $0.0136856.

    Ultimately, while the XRP trading volume increase in South Korea highlights localized market interest and the “kimchi premium,” the analysis suggests it does not fundamentally alter XRP’s long-term growth potential. The price remains within defined technical boundaries, and its market cap limits the potential for exponential returns compared to emerging infrastructure projects.

    Why This Matters

    The materials describe a narrow update: XRP trading volume on South Korean exchanges, particularly Upbit, saw a substantial increase, with XRP briefly outtrading Bitcoin. Whether the buying power rotation out of Korean semiconductor stocks into XRP was reported.

    Broader Context

    Source materials place the market analysis in this context: The article discusses XRP’s price prediction and its performance relative to Bitcoin in South Korea.

  • Twenty-one Financial Institutions Plan U.S. Dollar Stablecoin Launch by Mid-2027

    Twenty-one Financial Institutions Plan U.S. Dollar Stablecoin Launch by Mid-2027

    A consortium of twenty-one financial institutions is planning to launch a U.S. dollar stablecoin by the first half of 2027. The initiative aims to create a private liability token backed by reserves held by the participating banks, distinct from a central bank digital currency (CBDC).

    The formation of the company that may issue the stablecoin is anticipated for the second half of 2026. This venture is designed to comply with both the U.S. GENIUS Act and the EU’s MiCA framework. Anchoring institutions include Goldman Sachs, Bank of America, and Citi, according to a joint statement.

    The stablecoin is intended to be a private liability of a commercial company, with its backing derived from reserves held by the banks. This approach explicitly excludes the Federal Reserve’s balance sheet, positioning it as an alternative to a CBDC. This direction aligns with a U.S. executive order signed in January 2025 by President Donald Trump, which banned federal agencies from developing or issuing a CBDC and instead directed the government to support private, dollar-pegged stablecoins.

    The participating institutions represent a global reach, with banks from North America, Europe, East Asia, the Middle East, and Africa. The North American contingent includes Capital One, Fidelity Investments, PNC Financial Services, Scotiabank, TD Bank Group, Wells Fargo, and WisdomTree. European participants comprise Santander, BBVA, Commerzbank, Crédit Agricole, Deutsche Bank, Lloyds Banking Group, Rabobank, and UBS. MUFG Bank, Sirius International Holding, and Standard Bank represent East Asia, the Middle East, and Africa.

    Boston Consulting Group and Brunswick Group are providing advisory services for the venture. The banks aim for the token to be utilized across wholesale, institutional, and retail markets, with initial applications focused on cross-border payments and digital asset settlement. Following the U.S. dollar stablecoin, a euro-denominated version is planned, with other G7 currencies to follow.

    This initiative is not the first exploration of a joint token by major banks; JPMorgan, Bank of America, Citi, and Wells Fargo had reportedly been considering a similar venture since 2025. Notably, JPMorgan is not listed among the twenty-one participants in this latest announcement. The formation of the company is subject to closing conditions.

    The stablecoin initiative operates within a landscape that includes other banking alliances and private stablecoin projects. For instance, 39 state banking trade groups formed the BankChain Alliance to provide community and regional lenders access to tokenized deposits. Additionally, Circle’s distribution partners, including Visa, Mastercard, and Stripe, have backed Open USD, a competing stablecoin.

    The company that may issue the stablecoin has not yet been named.

    Broader Context

    Source materials place the factual news in this context: Goldman Sachs, Bank of America, and Citi anchor the group, according to a joint statement.

    Why This Matters

    This initiative represents a significant move by major financial institutions to create a private stablecoin, aligning with U.S. regulatory signals that favor such private digital currencies over central bank digital currencies (CBDCs). The planned compliance with both U.S. GENIUS Act and EU’s MiCA framework suggests an intent for broad regulatory acceptance and market integration across wholesale, institutional, and retail sectors, with initial applications targeting cross-border payments and digital asset settlement.

  • بانک‌های بزرگ، از جمله گلدمن ساکس و بوفا، در راه اندازی استیبل کوین دلاری مشترک

    بانک‌های بزرگ، از جمله گلدمن ساکس و بوفا، در راه اندازی استیبل کوین دلاری مشترک

    موسسات مالی بزرگ متعهد به راه‌اندازی استیبل‌کوین دلاری شدند

    بیست و یک موسسه مالی بزرگ جهان روز سه‌شنبه متعهد شدند شرکتی را برای انتشار یک استیبل‌کوین مبتنی بر دلار آمریکا تأسیس کنند. بر اساس بیانیه‌ای مشترک، بانک‌های گلدمن ساکس، بانک آو آمریکا و سیتی در صدر این گروه قرار دارند. این شرکت هنوز نامی ندارد و تشکیل آن که برای نیمه دوم سال ۲۰۲۶ برنامه‌ریزی شده، همچنان منوط به تحقق شرایط لازم است.

    لازم است در مورد ماهیت این پروژه شفاف‌سازی شود. ارز دیجیتال بانک مرکزی (CBDC) تعهد مستقیم بانک مرکزی است؛ پول دیجیتالی که خود فدرال رزرو منتشر کرده و پشتوانه آن خواهد بود. اما توکن این کنسرسیوم، در نقطه مقابل آن قرار دارد: تعهدی خصوصی از سوی یک شرکت تجاری که با ذخایر نگهداری شده توسط خود بانک‌ها پشتیبانی می‌شود و هیچ دخالتی از سوی فدرال رزرو در ترازنامه آن وجود ندارد.

    این تمایز به ویژه در ایالات متحده اهمیت دارد، زیرا رئیس‌جمهور دونالد ترامپ در ژانویه ۲۰۲۵ با امضای یک فرمان اجرایی، توسعه یا انتشار CBDC توسط نهادهای فدرال را ممنوع کرد و در عین حال به طور صریح دولت را موظف نمود تا از استیبل‌کوین‌های خصوصی با پشتوانه دلار حمایت کند. بنابراین، یک استیبل‌کوین صادر شده توسط بانک لزوماً یک راه backdoor برای CBDC نیست، بلکه دقیقاً جایگزینی است که واشنگتن به جای آن انتخاب کرده است.

    این فهرست پنج منطقه را پوشش می‌دهد. آمریکای شمالی شامل گلدمن ساکس، بانک آو آمریکا، سیتی، کپیتال وان، فیدلیتی اینوستمنتز، پی‌ان‌سی فایننشال سرویسز، اسکوشیابانک، تی‌دی بانک گروپ، ولز فارگو و ویزدم‌تری است. اروپا نیز سانتاندر، بی‌بی‌وی‌ای، کومرزبانک، کردیت اگریکول، دویچه بانک، لویدز بانکینگ گروپ، رابوبانک و یو‌بی‌اس را شامل می‌شود، در حالی که بانک ام‌یو‌اف‌جی، سیریوس اینترنشنال هولدینگ و استاندارد بانک، شرق آسیا، خاورمیانه و آفریقا را پوشش می‌دهند.

    بانک‌ها خواهان استفاده از این توکن در بازارهای عمده‌فروشی، نهادی و خرده‌فروشی هستند و پرداخت‌های فرامرزی و تسویه دارایی‌های دیجیتال را به عنوان اولین کاربردها در نظر گرفته‌اند. پس از عرضه سکه دلاری، نسخه با واحد پول یورو در اولویت بعدی قرار خواهد گرفت و پیش از سایر ارزهای گروه G7 عرضه خواهد شد. این سرمایه‌گذاری با هدف انطباق با قانون GENIUS آمریکا و در صورت لزوم، چارچوب MiCA اتحادیه اروپا طراحی شده است.

    این ایده جدید نیست. بانک‌های جی‌پی مورگان، بانک آو آمریکا، سیتی و ولز فارگو از سال ۲۰۲۵، ماه‌ها پیش از اعلام رسمی این تلاش توسط ده موسسه اولیه، در حال بررسی یک توکن مشترک بوده‌اند. قابل ذکر است که جی‌پی مورگان در فهرست ۲۱ نامی این هفته حضور ندارد.

    بانک‌ها تنها بازیگران فعال در حوزه توسعه زیرساخت‌های پرداخت مشترک نیستند. در ماه اوت، ۳۹ گروه صنفی بانکی ایالتی، اتحاد BankChain را تشکیل دادند؛ شبکه‌ای مجزا با هدف دسترسی وام‌دهندگان محلی و منطقه‌ای به سپرده‌های توکنیزه شده. و در ماه ژوئن، شرکای توزیع سرکل، از جمله ویزا، مسترکارت و استرایپ، از Open USD، یک استیبل‌کوین رقیب، حمایت کردند. این اقدام منجر به افت سهام سرکل شد.

    شرکت‌های بوستون کانسالتینگ گروپ و برانزویک گروپ به این پروژه مشاوره می‌دهند، هرچند هر دو اعلام کرده‌اند که هیچ اختیاری برای الزام کنسرسیوم یا اعضای آن ندارند. هدف خود گروه همچنان ثابت است: عرضه یک استیبل‌کوین دلاری در بازار تا نیمه اول سال ۲۰۲۷.

  • سه دلیل برای صعودی بودن اتریوم در سپتامبر

    سه دلیل برای صعودی بودن اتریوم در سپتامبر

    آگوست بهترین ماه اتریوم در سال جاری؛ آیا سپتامبر نیز سبز خواهد بود؟

    ماه آگوست بهترین ماه برای دومین ارز دیجیتال بزرگ بازار تا به امروز در سال جاری بوده است و اکنون گاوها نگاه خود را به ماه سپتامبر دوخته‌اند و انتظار افزایش بیشتر قیمت را در چهار هفته آینده دارند. در ادامه به بررسی دلایلی می‌پردازیم که نشان می‌دهد موج صعودی دیگری ممکن است در راه باشد.

    عملکرد قوی اتریوم و تقاضای نهادی

    در زمان نگارش این خبر، اتریوم با قیمتی حدود ۲,۳۸۰ دلار (بر اساس داده‌های CoinGecko) معامله می‌شود که نشان‌دهنده رشد ۲۸ درصدی در ماه گذشته است. این عملکرد قوی در پی احیای گسترده‌تر بازار در نیمه دوم ماه آگوست رخ داده است. به یاد بیاورید که بیت‌کوین نیز به طور موقت از مرز ۸۱,۰۰۰ دلار عبور کرد.

    اتریوم نیز به طور موقت از مرز ۲,۵۵۰ دلار فراتر رفت و تقاضای رو به رشد نهادی نشان می‌دهد که ممکن است اوج محلی این ارز دیجیتال در ماه جاری شکسته شود. داده‌های SoSoValue نشان می‌دهد که صندوق‌های قابل معامله در بورس (ETF) اسپات اتریوم، ۱۲ روز معاملاتی متوالی را با رشد به پایان رسانده‌اند و در این مدت بیش از ۱.۵ میلیارد دلار سرمایه جذب کرده‌اند. آخرین باری که این صندوق‌ها چنین روند پایدار و مثبتی را ثبت کردند، در ژوئیه ۲۰۲۵ بود.

    کاهش ذخایر اتریوم در صرافی‌ها

    مورد بعدی که باید به آن توجه کرد، میزان اتریوم ذخیره شده در صرافی‌های ارز دیجیتال است. تنها چند روز پیش، این رقم به حدود ۱۴.۹ میلیون سکه کاهش یافت که پایین‌ترین میزان از تابستان ۲۰۱۶ محسوب می‌شود. در حال حاضر، این رقم حدود ۱۴.۹۹ میلیون است که بسیار نزدیک به کف ثبت شده است. چنین تحولی نشان می‌دهد که سرمایه‌گذاران به نفع نگهداری شخصی، پلتفرم‌های متمرکز را ترک کرده‌اند و این امر فشار فروش فوری را کاهش می‌دهد.

    فعالیت نهنگ‌ها و سرمایه‌گذاری‌های کلان

    در نهایت، به فعالیت نهنگ‌ها (سرمایه‌گذاران بزرگ) می‌پردازیم. کاربر X، CW، ادعا کرده است که سرمایه‌گذاران بزرگ به انباشت در محدوده قیمتی فعلی ادامه داده‌اند، در حالی که Arkham اخیراً فاش کرده است که برخی از فعالان مرموز بازار بیش از ۱۰۰ میلیون دلار اتریوم خریداری کرده‌اند.

    در مورد نهنگ‌ها، باید به اقدامات BitMine نیز توجه کرد. این شرکت در هفته گذشته ۵۳,۵۰۱ اتریوم دیگر خریداری کرده و مجموع دارایی خود را به ۵,۹۰۱,۱۱۲ سکه رسانده است که بسیار نزدیک به هدف ۵ درصدی از کل عرضه اتریوم است. جالب‌تر اینکه این شصت و پنجمین هفته متوالی بود که BitMine اتریوم خریداری می‌کرد.

    چشم‌انداز نزولی بر اساس روند فصلی

    بر خلاف سیگنال‌های صعودی ذکر شده، ماهیت فصلی اتریوم نشان می‌دهد که ممکن است خرس‌ها در هفته‌های آینده کنترل بازار را دوباره به دست گیرند. سپتامبر به طور سنتی دوره‌ای ضعیف برای ارزهای دیجیتال است و قیمت آن در ۷ مورد از ۱۱ سال گذشته در ماه سپتامبر با کاهش همراه بوده است. آنچه وضعیت فعلی را نگران‌کننده‌تر می‌کند این است که ماه آگوست با رشد به پایان رسید و در کل سابقه این دارایی، سالی وجود نداشته است که هم آگوست و هم سپتامبر با افزایش قیمت به پایان رسیده باشند. باید دید که آیا سال ۲۰۲۶ بالاخره این روند منفی را خواهد شکست یا خیر.

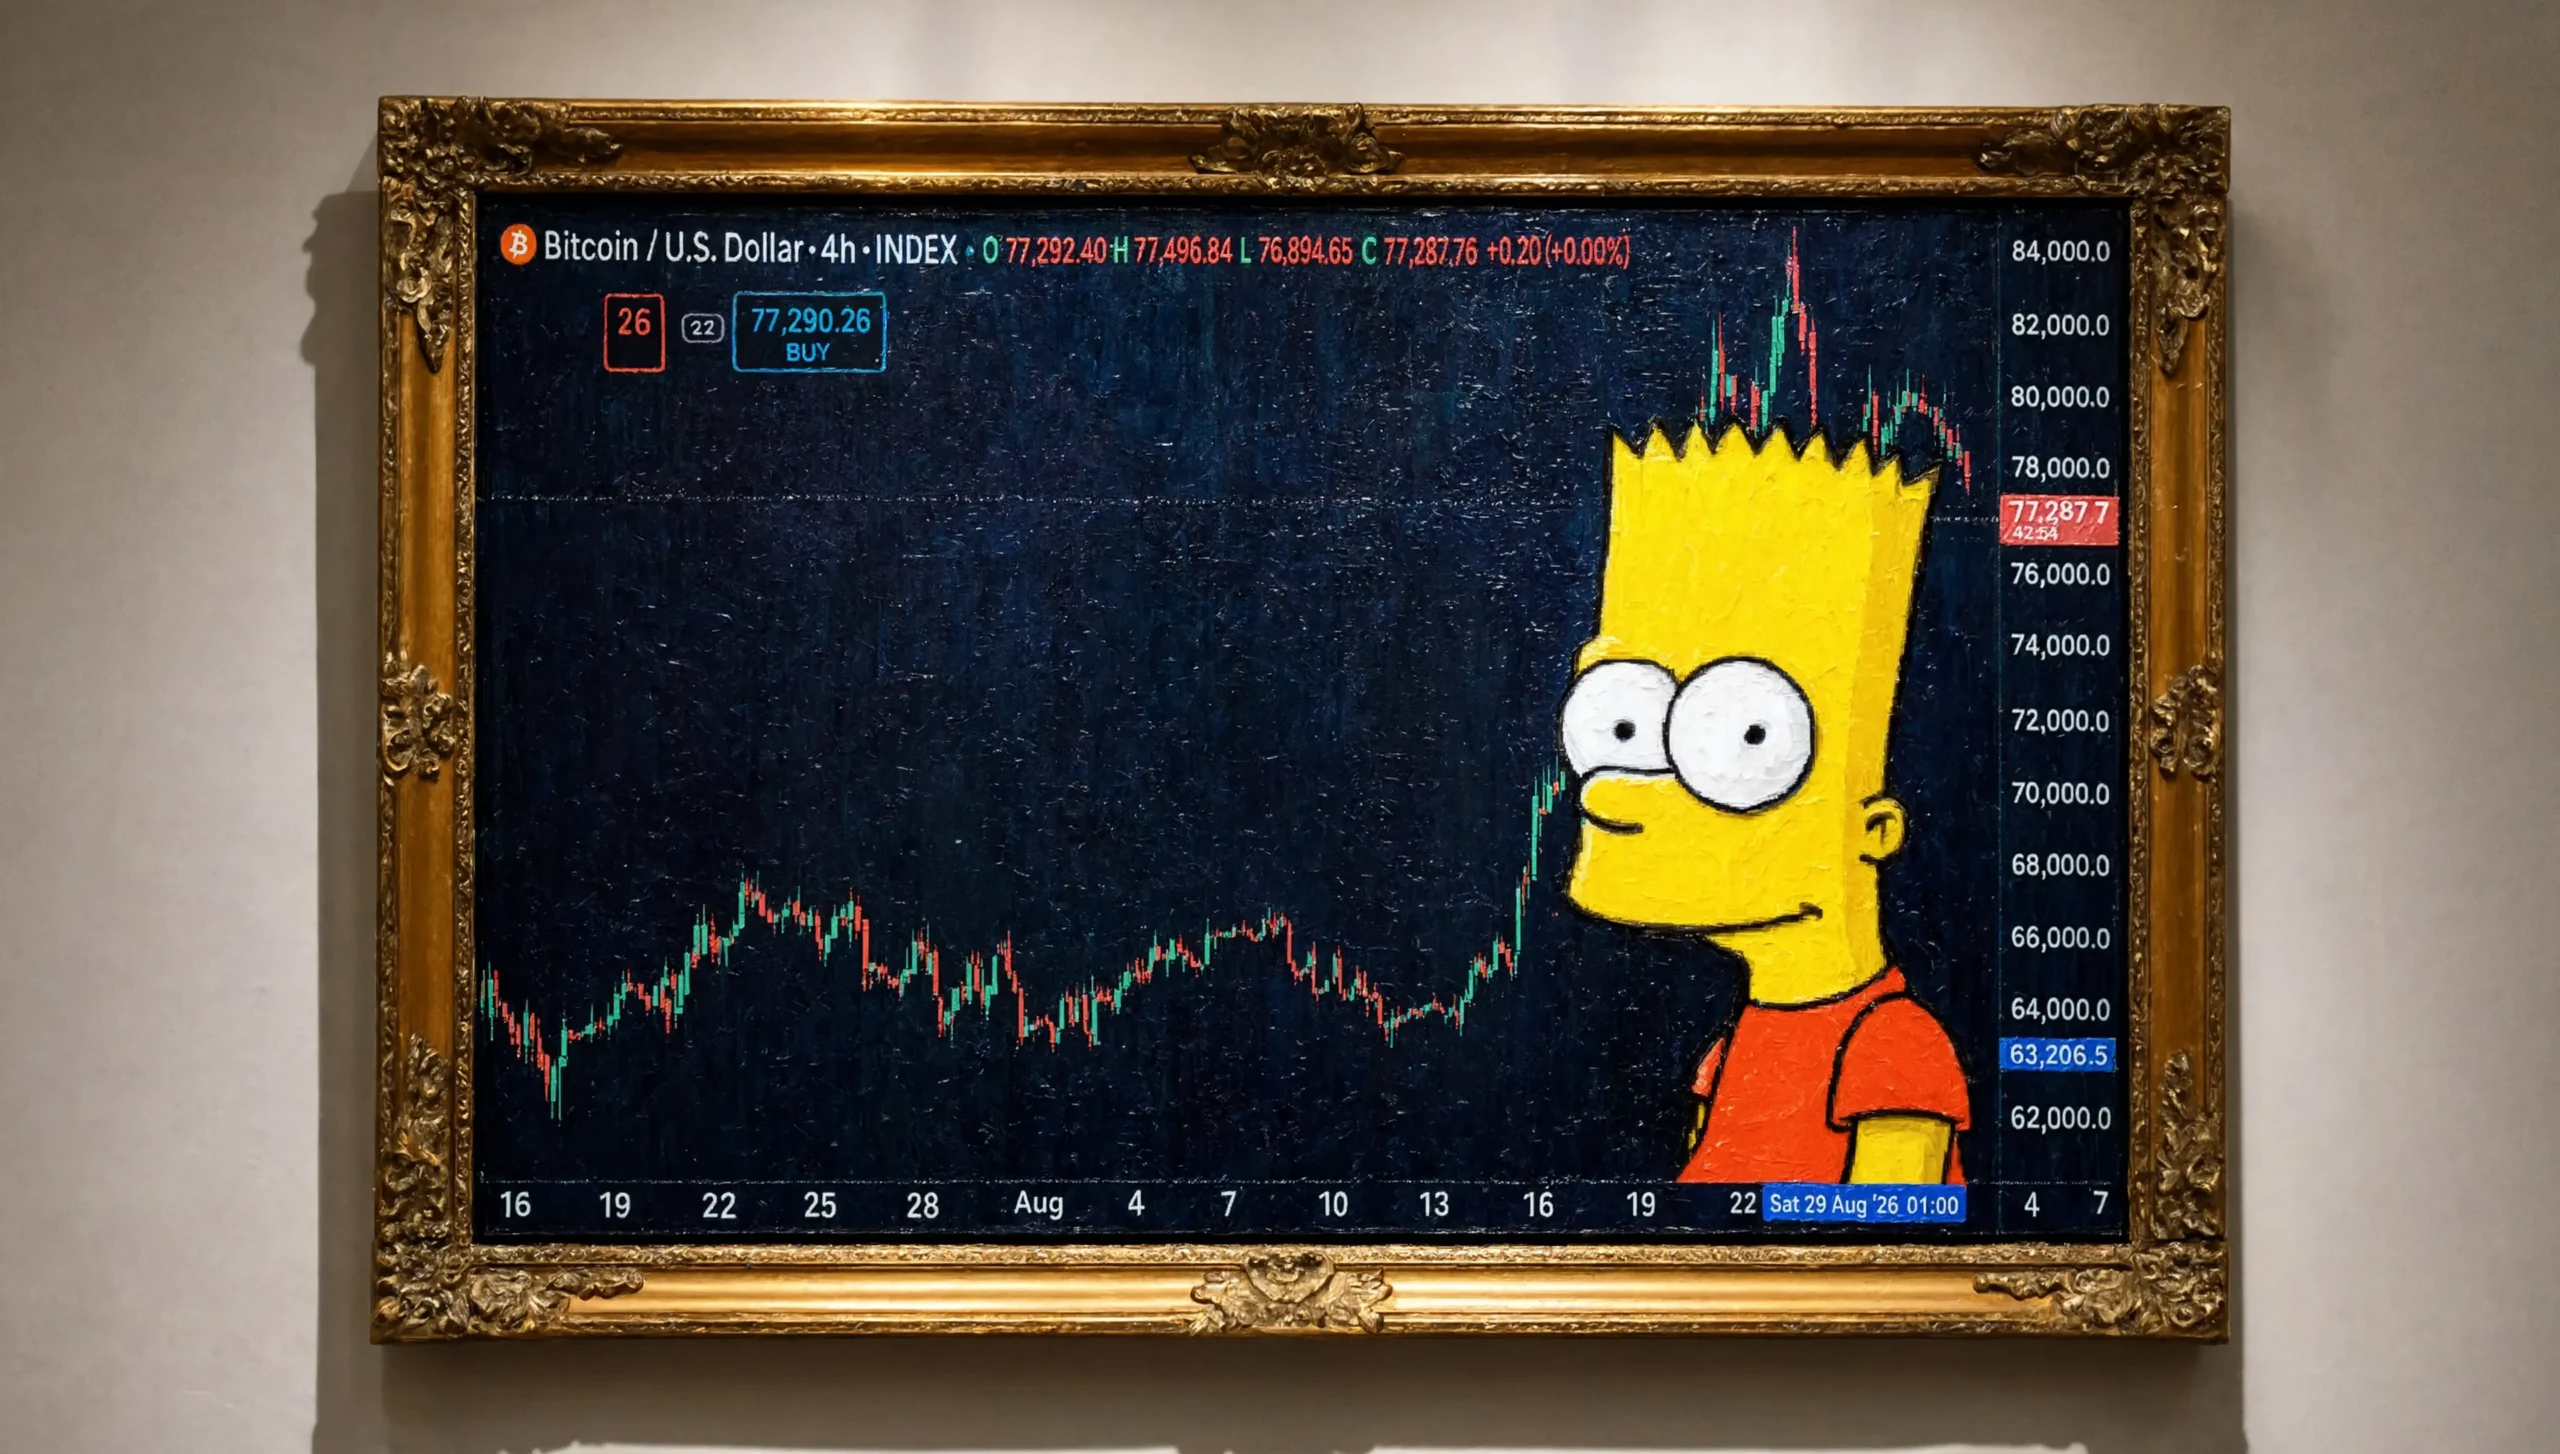
  • بیت‌کوین در آستانه سقوط آزاد؟ الگوی “بارت سیمپسون” چه سیگنالی می‌دهد؟

    بیت‌کوین در آستانه سقوط آزاد؟ الگوی “بارت سیمپسون” چه سیگنالی می‌دهد؟

    بیت‌کوین در ماه اوت نزدیک به ۲۵ درصد افزایش یافت و از حدود ۶۴,۴۲۰ دلار در ۱۹ اوت به نزدیک ۸۰,۷۰۰ دلار تا ۲۵ اوت رسید. این ارز دیجیتال از آن زمان تاکنون در هفته‌ای که گذشت، روندی خنثی و رو به کاهش را تجربه کرده و آخرین بار در حدود ۷۷,۴۷۰ دلار معامله شد.

    این شکل نموداری – افزایش ناگهانی، سقف مسطح و بازگشت جزئی – دلیل اصلی است که معامله‌گران ارزهای دیجیتال، عبارت «بارت سیمپسون» را در چت‌های گروهی خود تایپ می‌کنند.

    الگوی «بارت سیمپسون» یک نام مستعار برای شکل‌گیری نمودار است و یک شاخص فنی محسوب نمی‌شود. این الگو، حرکتی ناگهانی در یک جهت، دوره‌ای از نوسانات جانبی محدود و سپس بازگشتی سریع به سمت نقطه شروع حرکت را توصیف می‌کند که شبیه موهای نوک‌تیز شخصیت کارتونی بارت سیمپسون است. این الگو از سال ۲۰۱۵ در محافل معاملاتی ارزهای دیجیتال رواج یافته و هر بار که بیت‌کوین یک رالی سریع و با دامنه محدود مانند ماه اوت را تجربه می‌کند، دوباره مطرح می‌شود.

    آنچه نمودار ۴ ساعته واقعاً نشان می‌دهد

    الگوی بارت، نشان‌دهنده سقوط ناگهانی قیمت بیت‌کوین است، اما نمودار چهار ساعته بیت‌کوین سیگنال‌های متناقضی را نشان می‌دهد، نه هشدارهای نگران‌کننده. شاخص قدرت نسبی (RSI) که میزان خرید یا فروش بیش از حد یک دارایی را در مقیاس ۰ تا ۱۰۰ اندازه‌گیری می‌کند، در حال حاضر برای بیت‌کوین ۴۴.۸ است که نشان‌دهنده روند نزولی است، اما به هیچ وجه به قلمرو فروش بیش از حد زیر ۳۰ که معمولاً با یک افت واقعی همراه است، نزدیک نیست.

    شاخص میانگین جهت‌دار (ADX) که قدرت روند را بدون توجه به جهت آن می‌سنجد، در ۲۲ قرار دارد که زیر آستانه ۲۵ است که معامله‌گران برای تأیید روند واقعی بازار در هر جهتی از آن استفاده می‌کنند.

    نگران‌کننده‌ترین داده، شاخص «Squeeze Momentum» است که زمانی که نوسانات قبل از یک شکست احتمالی فشرده می‌شود را نشان می‌دهد. در حال حاضر، این شاخص برای بیت‌کوین سیگنال نزولی می‌دهد و با کاهش شتاب همراه است. در حال حاضر، این شاخص منطقه فشرده‌سازی را نشان می‌دهد، به این معنی که ممکن است حرکت بزرگی در پیش باشد. اگر این جهش نزولی باشد، الگوی بارت سیمپسون رخ خواهد داد و اگر صعودی باشد، روند صعودی تأیید می‌شود.

    میانگین متحرک نمایی ۵۰ دوره‌ای همچنان بالاتر از میانگین متحرک ۲۰۰ دوره‌ای قرار دارد که تعریف کلاسیک ساختار روند صعودی است، حتی با وجود اینکه شتاب کوتاه‌مدت در حال کاهش است. این وضعیت معمولاً به این معنی است که الگوی بارت سیمپسون بعید است، زیرا قیمت‌ها به طور متوسط صعودی هستند.

    هیچ‌کدام از این قرائت‌ها به تنهایی نشان‌دهنده سقوط قریب‌الوقوع نیستند، که بخشی از دلیل انشقاق تحلیلگران در مورد اینکه آیا الگوی بارت سیمپسون این بار به طور کامل شکل می‌گیرد یا خیر، می‌باشد.

    آنچه یک سقوط ناگهانی واقعی نیاز دارد

    تکمیل الگوی بارت سیمپسون نیازمند بازگشتی است که تقریباً به همان سرعتی که افزایش رخ داده، اتفاق بیفتد – این فرض اصلی الگو است.

    با اعمال این موضوع بر وضعیت فعلی بیت‌کوین، یک نسخه واقعی از سقوط ناگهانی به این معنی است که قیمت در عرض چند ساعت، نه چند هفته، کل رالی ماه اوت را پس می‌دهد و به سمت منطقه ۶۴,۰۰۰ دلاری که از آن شروع شده بود، بازمی‌گردد. این تقریباً یک حرکت ۱۷ درصدی در یک مرحله است که با مقیاس خود رالی برابری می‌کند.

    رسیدن به این نقطه، مسئله‌ای از کاهش تدریجی نیست. این امر نیازمند یک محرک خاص است: شکسته شدن زیر ۷۵,۸۰۰ دلار. حفظ قیمت بالای این سطح، سناریوی نزولی را بی‌اعتبار می‌کند.

    یک سقوط ناگهانی همچنین به یک کاتالیزور به اندازه کافی خشونت‌آمیز برای اجبار آن نیاز دارد: تصفیه‌های اهرمی آبشاری، نه یک عقب‌نشینی معمول. بیت‌کوین قبلاً دقیقاً چنین رویدادی را تجربه کرده است، از جمله تصفیه ۱۹ میلیارد دلاری که توسط تهدید تعرفه ترامپ در اکتبر ۲۰۲۵ ایجاد شد، بنابراین مکانیسم آن وجود دارد. این فقط هنوز در شاخص‌های چهار ساعته این هفته ظاهر نشده است، به همین دلیل است که این الگو همچنان یک احتمال است که معامله‌گران در مورد آن بحث می‌کنند، نه چیزی که قبلاً تأیید شده باشد.

    چرا سپتامبر زمزمه‌ها را تشدید می‌کند

    صحبت از الگوی بارت سیمپسون در ضعیف‌ترین ماه تاریخی بیت‌کوین مطرح می‌شود. بیت‌کوین از سال ۲۰۱۳، هشت مورد از ۱۳ سپتامبر گذشته را با کاهش بسته است و به طور متوسط ۲.۹۷ درصد زیان داشته است. این بدترین میانگین و میانه در بین تمام ماه‌های تقویم است. معامله‌گران به آن لقب «سپتامبر سرخ» داده‌اند و امسال با تصمیم زنده فدرال رزرو همزمان شده است.

    ابزار CME FedWatch در حال حاضر احتمال ۶۴ درصدی را برای افزایش نرخ بهره توسط فدرال رزرو در جلسه ۱۵ تا ۱۶ سپتامبر قیمت‌گذاری می‌کند. این معمولاً برای دارایی‌های پرریسک، از جمله ارزهای دیجیتال، نزولی است، زیرا با گران‌تر شدن وام‌دهی، سرمایه‌گذاران به دنبال دارایی‌های امن مانند طلا/اوراق قرضه برای پوشش زیان‌ها می‌گردند. صندوق‌های قابل معامله در بورس بیت‌کوین (Spot Bitcoin ETFs) تنها در روز سه‌شنبه حدود ۲۳۶ میلیون دلار کاهش یافتند و نفت پس از حملات جدید آمریکا و ایران در نزدیکی تنگه هرمز به بالای ۹۰ دلار در هر بشکه رسیده است که فشار تورمی را به مورد افزایش نرخ بهره اضافه می‌کند.

    هیچ‌کدام از این موارد به تنهایی سقوط را تضمین نمی‌کنند، اما قبل از انجام معاملات، ارزش در نظر گرفتن را دارند. یک حرکت ریسک‌گریز ناشی از نرخ بهره و یک سقوط ناگهانی بارت سیمپسون، دو مکانیسم متفاوت هستند که در حال حاضر به یک جهت اشاره می‌کنند.

    سناریوی دیگر: اصلاحی که سقوط ناگهانی نیست

    یک مسیر نزولی دوم وجود دارد که هیچ شباهتی به بارت سیمپسون ندارد. با ترسیم یک خط روند نزولی از اوج حدود ۸۰,۶۲۶ دلاری ماه اوت بر اساس حمایت‌ها، شاخص‌های فعلی و انتظارات طبیعی، یک کانال نزولی تدریجی ایجاد می‌شود که در حدود هشت هفته، تا اواخر اکتبر، به منطقه ۶۲,۰۰۰ دلاری می‌رسد، نه در یک مرحله خشونت‌آمیز واحد.

    این یک کاهش درصدی مشابه سناریوی سقوط ناگهانی است، اما در طول سپتامبر ضعیف فصلی و اکتبر پرنوسان تاریخی کشیده شده است، به جای اینکه در عرض چند ساعت فشرده شود.

    این همچنین الگویی است که بیت‌کوین قبلاً ترسیم کرده است. Decrypt در ماه مارس گزارش داد که روند قیمت بیت‌کوین در حال ترسیم یک «گوه فشرده» – مجموعه‌ای از اوج‌های پایین‌تر در برابر خط مقاومت نزولی – بود که پیش‌درآمد سقوط در اکتبر ۲۰۲۵ و ژانویه ۲۰۲۶ بود. هر دوی این‌ها، فروپاشی‌های ساختاری تدریجی بودند، نه سقوط‌های ناگهانی یک شمعی. یک خونریزی آهسته با اوج‌های پایین‌تر و کف‌های پایین‌تر همچنان نزولی است، اما از نظر مکانیکی یک اصلاح است، نه یک بارت سیمپسون.

    این تمایز برای هر کسی که سعی در معامله حول این میم دارد، اهمیت دارد. یک سقوط ناگهانی برای تکمیل شکل الگو، نیازمند یک رویداد تصفیه اجباری و یک شکست سریع ۷۵,۸۰۰ دلاری است. یک اصلاح طولانی‌مدت فقط به کشش فصلی سپتامبر، افزایش نرخ بهره فدرال رزرو و زمان نیاز دارد.

  • SEC Faces Divergent Industry Views on Novel ETP Regulation After Comment Period Closes

    SEC Faces Divergent Industry Views on Novel ETP Regulation After Comment Period Closes

    The Securities and Exchange Commission (SEC) is navigating a complex landscape of industry feedback following its request for comments on novel exchange-traded products (ETPs). The deadline for submissions on Monday has revealed a wide spectrum of opinions from crypto firms, asset managers, and consumer advocates, highlighting deep divisions on how to regulate emerging financial instruments and underscoring the central tension between fostering innovation and ensuring investor protection.

    The SEC issued its request for comment in June, seeking input on whether existing rules adequately protect investors and if registration procedures need to adapt for new types of ETPs that extend beyond traditional exchange-traded funds (ETFs). These novel products can include those involving crypto assets, private assets, event contracts, and leveraged strategies.

    Calls for Innovation and Regulatory Parity

    Various industry participants are advocating for regulatory parity and innovation. The Crypto Council for Innovation (CCI), for instance, urged the SEC to extend regulatory efficiencies available to ETFs registered under the Investment Company Act of 1940 to other ETPs. According to CCI, this would promote regulatory parity, foster innovation, and expand investor choice. CCI also advised against updating the definition of an investment company, suggesting it could create uncertainty without clear investor benefits.

    Andreessen Horowitz (a16z) emphasized that novel ETPs should not be treated as a single category, as they present different market structure, valuation, liquidity, and investor protection considerations. A16z stated that crypto ETPs already operate under established exchange listing standards and disclosure requirements, differentiating them from products holding illiquid private assets or employing less-tested strategies. The firm also called for better coordination between fund registration and exchange listing reviews, proposing standardized schedules and shorter review periods for certain products.

    Chainalysis recommended that instead of restricting listing standards for blockchain-based novel ETPs, the SEC should clarify through guidance that exchanges listing such products employ monitoring systems meeting defined standards. Chainalysis suggested that public blockchains could support real-time surveillance, independently verifiable portfolio data, and machine-readable disclosures, with exchanges documenting their analytical deployment and coverage through periodic reporting.

    Kalshi, which offers event contracts that pay a fixed amount based on a specified outcome, argued that when investors seek pooled exposure to these contracts, a registered fund is an appropriate vehicle. Kalshi acknowledged that some event contracts may have less market depth than conventional futures but stated these differences do not warrant categorical exclusion. The firm believes existing fund rules, tailored disclosures, and coordination with the Commodity Futures Trading Commission (CFTC) could address risks related to valuation, liquidity, leverage, and market surveillance.

    Investor Protection Concerns

    Consumer advocates like Public Citizen expressed significant concerns. Public Citizen warned that event-contract ETFs would place gambling-like products within a vehicle that retail investors associate with long-term investing. The organization noted that retail investors rely on ETFs as a familiar and trustworthy format, expecting them to represent investments tied to productive economic activity, and may not understand that these products do not compound or behave like diversified index funds.

    Procedural Considerations

    Other entities also weighed in on procedural matters. Grayscale opposed new portfolio restrictions for established digital-asset products and supported optional confidential consultations before public filings. Conversely, Charles Schwab opposed a fully confidential process, proposing that any resulting filing be made public for at least 75 days before taking effect.

    The SEC faces the challenge of synthesizing these divergent industry perspectives into a coherent regulatory framework. Uncertainty remains regarding whether existing rules adequately protect investors in novel ETPs, whether registration procedures should change, and how to balance the industry’s push for innovation with the imperative of investor protection. The historical context of the first U.S. Bitcoin futures ETF trading in October 2021 and the approval of spot Bitcoin ETFs in January 2024 provides a backdrop for this evolving regulatory discussion.

    Why This Matters

    The materials describe a narrow update: Various entities, including crypto firms, asset managers, and consumer advocates, responded to the SEC’s request for comment on regulating new types of exchange-traded products (ETPs) that go beyond traditional ETFs, such as those involving crypto, private assets, event contracts, and leveraged strategies. Whether existing SEC rules adequately protect investors in novel ETPs.

    Broader Context

    Source materials place the factual news in this context: The SEC issued the request for comment in June, asking whether existing rules adequately protect investors and whether registration procedures should change to accommodate new products.

  • گروه‌های رمزارز خواستار قوانین ویژه ETFهای نوآورانه از SEC شدند

    گروه‌های رمزارز خواستار قوانین ویژه ETFهای نوآورانه از SEC شدند

    شرکت‌های رمزارز، مدیران دارایی، بازارسازان و مدافعان مصرف‌کننده با ارائه طرح‌های متضاد، کمیسیون بورس و اوراق بهادار (SEC) را برای تنظیم نسل جدید محصولات قابل معامله در بورس (ETPs) تحت فشار قرار دادند. این محصولات شامل رمزارزها، دارایی‌های خصوصی، قراردادهای رویداد و استراتژی‌های اهرمی می‌شوند.

    حمایت از برابری نظارتی و نوآوری

    شورای نوآوری رمزارز (Crypto Council for Innovation – CCI) در نامه‌ای نوشت: «همانطور که کمیسیون قوانین را برای ارتقای کارایی ETFها مدرن کرده است، باید به دنبال ارتقای مشابهی برای ETPهای غیر ETF باشد تا برابری نظارتی را ترویج کند، نوآوری را تقویت نماید و انتخاب سرمایه‌گذار را گسترش دهد.»

    نامه CCI در کنار گزارش‌های ارسالی از سوی شرکت‌هایی چون Andreessen Horowitz، Solana Policy Institute، Grayscale، Chainalysis، Charles Schwab، Jane Street، Franklin Templeton، Kalshi و دیگران در پاسخ به درخواست کمیسیون بورس و اوراق بهادار برای اظهار نظر در مورد «ETFهای نوظهور» قرار گرفت.

    کمیسیون بورس و اوراق بهادار در ماه ژوئن این درخواست را منتشر کرد و پرسید که آیا قوانین موجود به اندازه کافی از سرمایه‌گذاران محافظت می‌کنند و آیا رویه‌های ثبت باید برای پذیرش محصولات جدید تغییر کند. نامه‌ها در روز دوشنبه، آخرین روز پذیرش، ارسال شدند.

    درخواست برای تسهیلات نظارتی مشابه ETFها

    CCI از این نهاد خواست تا برخی از تسهیلات نظارتی موجود برای ETFهای ثبت شده تحت قانون شرکت‌های سرمایه‌گذاری سال ۱۹۴۰ را به سایر محصولات قابل معامله در بورس نیز تسری دهد. بسیاری از محصولات رمزارز اسپات به جای ثبت به عنوان شرکت‌های سرمایه‌گذاری، از ساختارهای تراست کالا استفاده می‌کنند.

    این گروه همچنین اعلام کرد که کمیسیون بورس و اوراق بهادار باید «از به‌روزرسانی تعریف شرکت سرمایه‌گذاری خودداری کند»، زیرا استدلال کرد که چنین تغییری می‌تواند عدم قطعیت ایجاد کند بدون اینکه مزیت روشنی برای سرمایه‌گذاران به همراه داشته باشد.

    محصولات قابل معامله در بورس (ETPs) و صندوق‌های قابل معامله در بورس (ETFs) سرمایه‌گذاری‌هایی هستند که در بورس‌ها معامله می‌شوند و یک دارایی یا استراتژی زیربنایی را دنبال می‌کنند. کمیسیون بورس و اوراق بهادار اجازه داد تا اولین ETF آتی بیت کوین در ایالات متحده در اکتبر ۲۰۲۱ شروع به معامله کند و سپس اولین ETFهای بیت کوین اسپات کشور – که بیت کوین را به جای قراردادهای آتی نگهداری می‌کنند – را در ژانویه ۲۰۲۴ تأیید کرد.

    مخالفت با تغییر تعریف شرکت سرمایه‌گذاری

    شرکت Andreessen Horowitz (A16z) نیز از کمیسیون بورس و اوراق بهادار خواست تا تعریف قانونی شرکت سرمایه‌گذاری را حفظ کند و محصولات نگهداری کننده اوراق بهادار غیر از اوراق بهادار را به طور خودکار تحت قانون ۱۹۴۰ قرار ندهد.

    این شرکت نوشت: «کمیسیون باید از برخورد با تمام ETFهای نوظهور به عنوان یک دسته واحد اجتناب کند، زیرا این محصولات ملاحظات متفاوتی در زمینه ساختار بازار، ارزش‌گذاری، نقدینگی و حفاظت از سرمایه‌گذار ایجاد می‌کنند.»

    A16z اعلام کرد که ETPهای رمزارز در حال حاضر تحت استانداردهای فهرست‌بندی بورس و الزامات افشای اطلاعات موجود فعالیت می‌کنند. این شرکت استدلال کرد که این زیرساخت، آن‌ها را از محصولاتی که دارایی‌های خصوصی غیرنقدشونده را نگهداری می‌کنند یا استراتژی‌های کمتر آزمایش شده را دنبال می‌کنند، متمایز می‌سازد.

    این شرکت همچنین خواستار هماهنگی نزدیک‌تر بین بررسی‌های ثبت صندوق و فهرست‌بندی بورس شد که در حال حاضر رویه‌های و زمان‌بندی متفاوتی را دنبال می‌کنند. این شرکت پیشنهاد زمان‌بندی استاندارد و دوره‌های بررسی کوتاه‌تر برای محصولات خاص را ارائه داد.

    اختلاف نظر در مورد محدودیت‌های پرتفوی و افشای اطلاعات

    با این حال، گزارش‌های دیگر، شکاف گسترده‌تری را در بحث پیرامون ETFها نشان دادند.

    Grayscale با محدودیت‌های جدید پرتفوی برای محصولات دارایی دیجیتال تثبیت شده مخالفت کرد و از مشاوره‌های محرمانه اختیاری قبل از ثبت عمومی حمایت نمود. چارلز شواب با فرآیند کاملاً محرمانه مخالفت کرد و پیشنهاد داد که ثبت حاصله حداقل ۷۵ روز قبل از اجرایی شدن، عمومی شود.

    شرکت تحلیل بلاکچین Chainalysis اعلام کرد که بلاکچین‌های عمومی می‌توانند از نظارت در زمان واقعی، داده‌های پرتفوی قابل تأیید مستقل و افشاهای قابل خواندن توسط ماشین پشتیبانی کنند.

    Chainalysis نوشت: «ما توصیه می‌کنیم که کمیسیون به جای محدود کردن استانداردهای عمومی فهرست‌بندی برای ETFهای نوظهور مبتنی بر بلاکچین، از طریق راهنمایی‌های اداری (IM) شفاف‌سازی کند که بورس‌های فهرست‌کننده چنین محصولاتی سیستم‌های نظارتی مطابق با استانداردهای تعریف شده را به کار گیرند. بورس‌ها باید استقرار تحلیلی، دامنه پوشش و شکاف‌های شناسایی شده خود را از طریق گزارش‌دهی دوره‌ای مستند کنند.»

    بحث در مورد قراردادهای رویداد و نگرانی‌های مصرف‌کننده

    بازار پیش‌بینی Kalshi استدلال کرد که قراردادهای رویداد باید واجد شرایط برای صندوق‌های ثبت شده باقی بمانند، که مشمول الزامات حاکمیت و حفاظت از سرمایه‌گذار هستند.

    Kalshi نوشت: «هنگامی که سرمایه‌گذاران به دنبال قرار گرفتن در معرض جمعی این قراردادهای رویداد هستند، ما معتقدیم که صندوق ثبت شده یک وسیله مناسب است.»

    قراردادهای رویداد بر اساس یک نتیجه مشخص، مبلغ ثابتی را پرداخت می‌کنند یا هیچ مبلغی را. Kalshi اذعان کرد که برخی ممکن است عمق بازار کمتری نسبت به قراردادهای آتی متعارف داشته باشند، اما گفت که این تفاوت‌ها «مستلزم حذف دسته‌ای نیست». این شرکت استدلال کرد که قوانین فعلی صندوق، افشاهای متناسب و هماهنگی با کمیسیون معاملات آتی کالا (CFTC) می‌تواند خطرات مربوط به ارزش‌گذاری، نقدینگی، اهرم و نظارت بر بازار را برطرف کند.

    با این حال، گروه مدافع مصرف‌کننده Public Citizen با این رویکرد مخالفت کرد و هشدار داد که ETFهای قرارداد رویداد، محصولات شبیه به قمار را در وسیله‌ای قرار می‌دهند که سرمایه‌گذاران خرد آن را با سرمایه‌گذاری بلندمدت مرتبط می‌دانند.

    این گروه نوشت: «سرمایه‌گذاران خرد به ETFها به عنوان یک قالب آشنا و قابل اعتماد تکیه می‌کنند و انتظار دارند که آن‌ها نماینده سرمایه‌گذاری‌های مرتبط با فعالیت‌های اقتصادی مولد باشند. سرمایه‌گذارانی که از ETFها برای ساخت پرتفوی بلندمدت استفاده می‌کنند ممکن است متوجه نشوند که این محصولات مرکب نمی‌شوند، یک شرکت زیربنایی را دنبال نمی‌کنند و مانند صندوق‌های شاخص متنوعی که به آن‌ها عادت دارند، رفتار نمی‌کنند.»

    اکنون کمیسیون بورس و اوراق بهادار باید تعیین کند که آیا این محصولات به یک چارچوب نظارتی مشترک نیاز دارند یا به قوانین جداگانه بر اساس ساختارها و ریسک‌هایشان.

  • کاهش شدید احتمال کاهش نرخ بهره فدرال رزرو با افزایش شرط‌بندی‌ها بر افزایش در سپتامبر

    کاهش شدید احتمال کاهش نرخ بهره فدرال رزرو با افزایش شرط‌بندی‌ها بر افزایش در سپتامبر

    افزایش نرخ بهره در سپتامبر، بازارها را در انتظار تصمیم فدرال رزرو قرار داد

    بازارها در حال حاضر احتمال افزایش ۲۵ واحدی نرخ بهره توسط فدرال رزرو در ماه سپتامبر را ۵۹ درصد ارزیابی می‌کنند، در حالی که احتمال عدم تغییر نرخ‌ها ۴۲ درصد است. سایر گزارش‌ها این احتمال را پیش از جلسه ۱۵ تا ۱۶ سپتامبر کمیته بازار آزاد فدرال (FOMC) بین ۶۰ تا ۶۸ درصد تخمین زده‌اند. در مقابل، شانس کاهش نرخ بهره به تنها ۱ درصد رسیده و امید به چنین اقدامی رو به زوال است.

    این اختلاف میان انتظارات بازار و تصمیم احتمالی فدرال رزرو، سوالی روشن را برای دارایی‌های پرریسک، از جمله بیت‌کوین، مطرح می‌کند. اگر فدرال رزرو نرخ‌ها را ثابت نگه دارد، در حالی که بازار همچنان به افزایش آن‌ها تمایل دارد، این شکاف می‌تواند منجر به بازنگری در موقعیت‌های فروش (bearish positioning) شود.

    صرفاً ثابت نگه داشتن نرخ‌ها به معنای ایجاد یک روند صعودی نخواهد بود؛ واکنش بازار به پیام همراه فدرال رزرو نیز بستگی خواهد داشت. اگر این تصمیم با سخنرانی محتاطانه (dovish) از سوی رئیس جدید SEC، کوین وارش، همراه شود، می‌تواند به بازار ارزهای دیجیتال رونق بخشد.

    این بازنگری قیمت‌ها در پی شکافی در سیاست‌گذاری عمومی صورت گرفته است. ترامپ اظهار داشت که نرخ بهره آمریکا بیش از حد بالاست و از کوین وارش و مسئولیت او برای اتخاذ تصمیمات لازم ابراز احترام کرد. او پیشتر گفته بود که اگر خواهان افزایش نرخ بهره بود، وارش را برای رهبری فدرال رزرو انتخاب نمی‌کرد.

    سخنرانی وارش در جکسون هول بر تورم تأکید کرد و نشان داد که سیاست‌گذاران در صورت عدم حرکت فشارهای قیمتی به سمت هدف ۲ درصدی فدرال رزرو به اندازه کافی سریع، همچنان وظایفی بر عهده دارند.

    بازار نرخ بهره متعاقباً افزایش سپتامبر را به عنوان محتمل‌ترین نتیجه قیمت‌گذاری کرد. آخرین آمار بازار Kalshi حجمی کل ۳۱.۳ میلیون دلار را نشان می‌دهد.

    احتمالات گزارش‌شده بسته به محل و زمان اندازه‌گیری متفاوت است. این امر باعث می‌شود که این محدوده مفیدتر از هر رقم واحدی باشد: نکته اصلی این است که بازارها کمتر از سه هفته پیش از جلسه، به سمت انتظار سیاست‌های انقباضی‌تر حرکت کرده بودند.

    اعتراض ترامپ به نرخ‌های جاری در کنار احترام او به نقش وارش قرار می‌گیرد و بازارها را وامی‌دارد تا به جای ترجیحات کاخ سفید، سیگنال‌های رئیس فدرال رزرو را ارزیابی کنند. پیام متمرکز بر تورم وارش از اولین حضور او در جکسون هول به نقطه مرجع کلیدی برای تصمیم سپتامبر تبدیل شد.

    تغییر در انتظارات نرخ بهره همزمان با فشارهایی در سایر بازارها بود. FinanceFeeds گزارش داد که قراردادهای آتی Nasdaq-100 با ۱.۱۹ درصد کاهش به ۲۹,۱۶۳.۲۵، قراردادهای آتی داو جونز با ۳۴۱ واحد کاهش به ۵۲,۸۹۹ و قراردادهای آتی S&P 500 با ۰.۶۲ درصد کاهش به ۷,۶۵۱.۵۰ در معاملات پیش از بازار سه‌شنبه رسیدند.

    نفت خام WTI اکتبر با ۲.۴۴ درصد افزایش به ۸۷.۸۵ دلار و نفت برنت نزدیک به ۹۰ دلار معامله شد که ورودی دیگری حساس به تورم را به پس‌زمینه بازار افزود.

    $CL $WTI $USOIL نفت تاکنون مسیر ترسیم‌شده را دنبال کرده است. همچنان هدف‌گذاری برای ۱۰۱.۵۰ تا ۱۰۶ دلار است. پس از آن کاهش خواهد داشت. گاوها خط روند اوج ماه مارس را شکستند و قیمت اکنون دوباره بالاتر از تمام میانگین‌های متحرک ساده (SMA) و نمایی (EMA) اصلی معامله می‌شود. آخرین بار گفتم که مراقب ۹۱.۲۸ دلار باشید. در حال حاضر شاهد…

    تمایز بین تصمیم نرخ بهره و انتظارات بازار در مرکز توجه قرار دارد. اگر فدرال رزرو نرخ‌ها را ثابت نگه دارد، این اقدام به خودی خود نشان‌دهنده سیاست تسهیل‌کننده نخواهد بود. این تصمیم تنها در صورتی می‌تواند به عنوان یک غافلگیری محتاطانه تفسیر شود که بازارها بلافاصله پیش از تصمیم به شدت به افزایش تمایل داشته باشند و راهنمایی فدرال رزرو این غافلگیری را خنثی نکند.

    برای بیت‌کوین، این تمایز به این معناست که ثابت نگه داشتن نرخ‌ها می‌تواند منجر به بازنگری در موقعیت‌های مبتنی بر انتظار افزایش نرخ شود، اما تضمین‌کننده رشد نخواهد بود. ثابت نگه داشتن نرخ‌ها همراه با زبانی که همچنان احتمال انقباض بیشتر را در نظر دارد، می‌تواند واکنشی بسیار متفاوت از ثابت نگه داشتن نرخ‌ها همراه با راهنمایی ملایم‌تر ایجاد کند. بنابراین، تصمیم، بیانیه سیاستی و تفسیر گسترده‌تر ریسک‌های تورمی باید در کنار هم در نظر گرفته شوند.

    فضای کلان اقتصادی گسترده‌تر بر این عدم قطعیت تأکید می‌کند. بازده اوراق خزانه ۱۰ ساله در محدوده‌ای تقریباً بین ۴.۷۵ تا ۴.۸۰ درصد گزارش شده است، به طوری که Trading Economics پنجمین جلسه متوالی افزایش بازده و بالاترین سطح از ژانویه ۲۰۲۵ را توصیف کرده است. بازده بالاتر و قیمت نفت از جمله عواملی بودند که بر دارایی‌های پرریسک در تحرکات گزارش‌شده بازار تأثیر گذاشتند.

    فوری: افزایش نرخ بهره سپتامبر فدرال رزرو تقریباً قطعی شد! وارش اولویت خود را روشن کرده است: “مبارزه با تورم وظیفه من است” – و فدرال رزرو آماده اقدام است. با جلسه بعدی FOMC در ۱۶ سپتامبر، شانس افزایش نرخ به حدود ۷۰ درصد رسیده است – و همچنان در حال افزایش است!…

    سه سناریوی کلی، رویکرد به تصمیم FOMC سپتامبر را چارچوب‌بندی می‌کنند. اگر شانس افزایش نرخ بالا باقی بماند و فدرال رزرو با راهنمایی نسبتاً ملایم نرخ‌ها را ثابت نگه دارد، شکاف بین قیمت‌گذاری بازار و تصمیم می‌تواند از بازنگری در دارایی‌های پرریسک، از جمله بیت‌کوین، حمایت کند. این سناریویی است که بیشترین سازگاری را با بحث احتمالی فشار فروش کوتاه (short-squeeze) دارد.

    اگر فدرال رزرو نرخ‌ها را افزایش دهد، نتیجه با احتمالات گزارش‌شده توسط Polymarket، CME FedWatch، گزارش‌های قراردادهای آتی وجوه فدرال و Trading Economics همخوانی بیشتری خواهد داشت.

    اگر فدرال رزرو نرخ‌ها را ثابت نگه دارد و در عین حال بر امکان انقباض بیشتر تأکید کند، غافلگیری ظاهراً محتاطانه ضعیف‌تر خواهد بود. در هر صورت، سوال مرتبط نه تنها این است که آیا فدرال رزرو نرخ‌ها را تغییر می‌دهد، بلکه این است که تصمیم چگونه با انتظاراتی که از زمان جکسون هول شکل گرفته است، مقایسه می‌شود.

    تحولات تورم، بازده اوراق خزانه، قیمت نفت و تکامل احتمالات نرخ، بخشی از پس‌زمینه جلسه ۱۵ تا ۱۶ سپتامبر باقی می‌مانند. شواهد موجود از بازاری متمرکز بر افزایش احتمالی، به جای یک احتمال قطعی واحد یا واکنشی از پیش تعیین‌شده در بیت‌کوین، حمایت می‌کند.