Tag: دیفای

  • بنیان‌گذاران Aave، Ethena و Hyperliquid بزرگترین رقبا را معرفی کردند

    بنیان‌گذاران Aave، Ethena و Hyperliquid بزرگترین رقبا را معرفی کردند

    نگرانی‌های برجسته در دنیای دیفای: بانک‌ها، استیبل‌کوین‌ها یا هیچ‌کس؟

    در رویداد TOKEN2049 سنگاپور، سه تن از برجسته‌ترین سازندگان دنیای امور مالی غیرمتمرکز (DeFi) دیدگاه‌های متفاوتی را درباره بزرگترین چالش‌های پیش روی خود مطرح کردند. استانی کولچوف از Aave، بانک‌ها را رقیب اصلی خود دانست. گای یانگ از Ethena، Circle را نام برد و جف یان از Hyperliquid اعلام کرد که هیچ رقیبی ندارد.

    این تبادل نظر در حاشیه کنفرانس TOKEN2049 سنگاپور که در تاریخ ۷ تا ۸ اکتبر ۲۰۲۶ برگزار شد، صورت گرفت. این پنل با میزبانی رابی پیترسن از a16z crypto و با حضور کاین وارویک از Synthetix در کنار این سه بنیان‌گذار، برگزار شد.

    رقابت با نظام سنتی

    پاسخ کولچوف گسترده‌ترین بود. او با اشاره به بانک‌ها به عنوان اصلی‌ترین رقیب Aave، پروتکل وام‌دهی خود را در جایگاه چالشی برای امور مالی سنتی قرار داد، نه صرفاً پلتفرم‌های دیگر دیفای. این پروتکل قصد دارد با استفاده از دارایی‌های دنیای واقعی (RWAs) و دارایی‌های توکنیزه شده، کسب‌وکار وام‌دهی خود را گسترش دهد. Aave آینده‌ای را هدف قرار داده است که در آن انتظار می‌رود وام‌دهی بومی کریپتو تا سال ۲۰۲۷ از وام‌گیری سنتی پیشی بگیرد. این پروتکل پیش از این اوج نقدینگی حدود ۷۶ میلیارد دلار را تجربه کرده بود.

    رقابت بر سر سهم بازار استیبل‌کوین‌ها

    یانگ رویکردی محدودتر و مشخص‌تر داشت. او Circle را رقیب Ethena معرفی کرد و پروتکل خود را در رقابت مستقیم با صادرکنندگان استیبل‌کوین برای سهم بازار قرار داد. محصول شاخص Ethena، استیبل‌کوین USDe است که طبق تحلیل‌های اخیر رشد، به حدود ۱۵ میلیارد دلار رسیده است.

    اعتماد به نفس در Hyperliquid

    جف یان، مدیرعامل Hyperliquid، اعلام کرد که پروژه او اصلاً رقیبی برای خود قائل نیست. یان همچنین در این کنفرانس جلسه‌ای اختصاصی با عنوان «Hyperliquid: بازسازی امور مالی بر اساس اصول اولیه» را رهبری کرد.

    در اواسط اکتبر ۲۰۲۶، توکن HYPE متعلق به Hyperliquid با قیمتی بین ۸۰ تا ۸۱ دلار معامله می‌شد که ارزش بازاری حدود ۱۸ میلیارد دلار را برای آن به ارمغان می‌آورد. در مقابل، توکن ENA متعلق به Ethena با قیمتی حدود ۰.۲۱ دلار و ارزش بازاری تقریبی ۲.۸ میلیارد دلار معامله می‌شد. این رقم، با وجود عرضه حدود ۱۵ میلیارد دلاری USDe، ارزش‌گذاری بسیار پایین‌تری نسبت به HYPE را نشان می‌دهد.

    استراتژی‌های متفاوت برای سرمایه‌گذاران

    دو تن از این سه بنیان‌گذار، رقبای خود را کاملاً خارج از اکوسیستم بومی کریپتو، چه در قالب بانک‌ها و چه در قالب بزرگترین بازیگران حوزه استیبل‌کوین‌ها، معرفی کردند. رقابت با بانک‌ها مستلزم مواجهه با مقررات، انتظارات نهادی و استانداردهای ریسک است. تلاش Aave برای پذیرش RWAs به شدت به چگونگی تکامل چارچوب‌های نظارتی بستگی دارد.

    برای سرمایه‌گذاران، این سه توکن نشان‌دهنده استراتژی‌های متفاوتی هستند: Aave بر جایگزینی اعتبار سنتی با وام‌دهی توکنیزه شده، Ethena بر سهم بازار استیبل‌کوین‌ها و Hyperliquid بر زیرساخت‌های مشتقات طراحی شده برای اهداف خاص تمرکز دارد. برای Aave، معیار کلیدی رشد وام‌دهی مبتنی بر RWA و بازگشت نقدینگی به اوج‌های قبلی است. برای Ethena، نسبت عرضه USDe به استیبل‌کوین‌های تثبیت شده اهمیت دارد. و برای Hyperliquid، این است که آیا فعالیت معاملاتی و ارزش‌گذاری HYPE با تلاش تیم‌های بیشتر برای ایجاد زیرساخت‌های مشابه، پایدار خواهد ماند یا خیر.
  • وام‌دهی CirBTC در مورفو به ۱۹۰ میلیون دلار رسید؛ نقدینگی USDC رو به اتمام

    وام‌دهی CirBTC در مورفو به ۱۹۰ میلیون دلار رسید؛ نقدینگی USDC رو به اتمام

    نهادها به وضوح تمایل داشتند تا بدون فروش بیت‌کوین خود، از آن به عنوان وثیقه برای دریافت وام استفاده کنند. این تمایل آنقدر شدید بود که تقریباً تمام دلارهای موجود در استخر اختصاص یافته برای این منظور را تخلیه کردند.

    در حال حاضر، حدود ۹۷.۴ درصد از استیبل‌کوین USDC که به بازار اصلی cirBTC/USDC در پلتفرم Morpho واریز شده، وام گرفته شده است. این در حالی است که در تاریخ ۲۱ سپتامبر، زمانی که Circle Mint دسترسی به این قابلیت را باز کرد، این رقم تنها ۸.۱ درصد بود. سه هفته بعد، این استخر تقریباً پر شده است.

    بر اساس آمار ۱۳ اکتبر ۲۰۲۶، بازار اصلی cirBTC/USDC در شبکه Arc Layer-1 متعلق به Circle، ۱۹۵ میلیون دلار USDC دریافت کرده بود که از این میزان، ۱۹۰ میلیون دلار وام داده شده است.

    Circle در تاریخ ۲۱ سپتامبر، cirBTC را به عنوان توکنی با پشتوانه ۱:۱ بیت‌کوین راه‌اندازی کرد. این توکن برای محصولی به نام “وام‌دهی با پشتوانه دارایی دیجیتال” (Digital Asset-Backed Borrowing یا DABB) طراحی شده است. مشتریان واجد شرایط نهادی Circle Mint می‌توانند cirBTC را به عنوان وثیقه ارائه دهند و در مقابل، USDC دریافت کنند که مستقیماً به حساب Mint آن‌ها واریز می‌شود. این فرآیند وام‌دهی از طریق بازارهای Morpho در هر دو شبکه Arc و اتریوم انجام می‌شود.

    محدودیت اصلی در اینجا وثیقه نیست؛ بیش از ۳۰۴ میلیون دلار cirBTC در حال حاضر این عملیات وام‌دهی را پشتیبانی می‌کند. گلوگاه اصلی، دلار موجود در سمت دیگر معامله است.

    این فشار تنها به بازار اصلی محدود نمی‌شود. بازارهای کوچک‌تر و مجزای cirBTC/USDC در شبکه Arc نیز گزارش‌هایی از استفاده نزدیک به ۱۰۰ درصد را منتشر کرده‌اند.

    Circle با دقت از ورود مستقیم به کسب‌وکار وام‌دهی اجتناب کرده است. این شرکت نه وام‌ها را تضمین می‌کند و نه در این ساختار وام‌دهنده است. نقش آن صرفاً امانت‌داری است که از طریق Circle National Trust انجام می‌شود. اثبات ذخایر (Proof of reserves) به صورت آن‌چین و با استفاده از Chainlink منتشر می‌شود، بنابراین هر کسی می‌تواند وجود بیت‌کوین پشتوانه cirBTC را تأیید کند.

    Morpho پارامترهای بازار را تعیین و مدیریت می‌کند، از جمله نسبت وام به ارزش در زمان تصفیه (liquidation loan-to-value ratio یا LLTV) که ۸۶ درصد تعیین شده است. هزینه‌های وام‌گیری همچنان معقول باقی مانده است. نرخ‌های متغیر در بازار حدود ۲.۸ تا ۲.۹ درصد سود سالانه (APY) را نشان می‌دهند و نرخ فعلی وام‌گیری نزدیک به ۲.۸۹ درصد است.

    Circle همچنین در اوایل اکتبر گزینه‌های خود را گسترش داد. ادغام با Aave به مشتریان نهادی این امکان را داد تا از cirBTC به عنوان وثیقه در یک پلتفرم دوم برای دریافت وام استفاده کنند.

    شاخص استفاده (Utilization) میزان دارایی‌های یک استخر وام‌دهی را که عملاً خارج شده است، اندازه‌گیری می‌کند. حرکت از ۸.۱ درصد به ۹۷.۴ درصد در حدود سه هفته نشان‌دهنده این است که تقاضا بسیار جلوتر از عرضه بوده است. وام‌گیرندگان سریع‌تر از وام‌دهندگان حاضر شدند.

    برای وام‌گیرندگان، این محصول کارآمد است، نرخ آن ارزان است و اتصال به Circle Mint طبق وعده عمل می‌کند. اما با حدود ۵ میلیون دلار فضای باقی‌مانده در بازار اصلی، وام‌گیرنده بزرگ بعدی ممکن است با مخزن تقریباً خالی روبرو شود. این‌ها مشتریان نهادی Circle Mint هستند، نه کیف پول‌های ناشناس. آن‌ها برای انجام این کار از یک پروتکل DeFi استفاده می‌کنند.

    Circle به عنوان امانت‌دار و صادرکننده استیبل‌کوین باقی می‌ماند. Morpho موتور ریسک را اجرا می‌کند و Chainlink ذخایر را تأیید می‌کند.

    برای Circle، این محصول به دارندگان بیت‌کوین دلیلی برای آوردن دارایی‌هایشان به اکوسیستم این شرکت می‌دهد و تقاضای جدیدی برای خود USDC ایجاد می‌کند. هر دلاری که در این بازارها وام گرفته می‌شود، یک دلار USDC در گردش است. همچنین این محصول به Arc، شبکه Layer-1 متعلق به Circle، یک مورد استفاده مشخص در مراحل اولیه حیات خود می‌بخشد. بازار اصلی و بازارهای کوچک‌تر که تقریباً پر شده‌اند، همگی بر روی Arc قرار دارند.

    ریسک‌های موجود، همان ریسک‌های معمول هستند که به دلیل تمرکز تشدید شده‌اند. نسبت LLTV ۸۶ درصدی فضایی را باقی می‌گذارد، اما کاهش شدید قیمت بیت‌کوین می‌تواند برخی موقعیت‌ها را به سمت تصفیه سوق دهد. در بازاری که تقریباً تمام پول نقد از قبل وام داده شده است، تصفیه و برداشت‌ها به طور همزمان می‌توانند سیستم را تحت فشار قرار دهند، به گونه‌ای که یک استخر نیمه‌خالی آن را تجربه نمی‌کند.

  • ریپل و XRP: ۵ خبر مهم در بازگشت XRP از ۱.۳۰ دلار

    ریپل و XRP: ۵ خبر مهم در بازگشت XRP از ۱.۳۰ دلار

    در نمودار، XRP شبیه به سایر ارزهای دیجیتال در پی بیت‌کوین به نظر می‌رسد. اما در XRP Ledger، تصویری کاملاً متفاوت در حال شکل‌گیری است. در عرض تنها یک هفته، یک بانک جهانی خدمات نگهداری (کاستودی) برای استیبل‌کوین ریپل راه‌اندازی کرد، ارزش دارایی‌های توکنیزه شده در این شبکه از ۵ میلیارد دلار فراتر رفت و دارندگان XRP ده‌ها میلیون توکن خود را به محصولات سودآور منتقل کردند.

    XRP تا پایین‌ترین سطح ۱.۳۰ دلار سقوط کرد، همزمان با عقب‌نشینی بیت‌کوین، و سپس با یک بازیابی شارپ به شکل V به حدود ۱.۳۷ دلار بازگشت. خود بیت‌کوین نیز در حدود ۸۳,۵۰۰ دلار معامله می‌شد که برخی کارشناسان آن را یک اصلاح سالم نامیدند.

    استاندارد چارترد، کاستودی RLUSD را به XRP Ledger می‌آورد

    بزرگترین تحول از سوی استاندارد چارترد (Standard Chartered)، یکی از حامیان اولیه ریپل، صورت گرفت. طبق اعلامیه ۱۲ اکتبر، این بانک اکنون خدمات کاستودی سازمانی را برای RLUSD، استیبل‌کوین دلار آمریکا ریپل که بر روی XRP Ledger صادر شده است، ارائه می‌دهد.

    این بانک اعلام کرد: «با ادغام قابلیت‌های خود با ریپل و LMAX، می‌توانیم به مشتریان کمک کنیم تا دارایی‌های دیجیتال را با اطمینان بیشتری در فعالیت‌های مالی گسترده‌تر خود بگنجانند.»

    شرکت تحلیلی Santiment خاطرنشان کرد که عرضه RLUSD از حدود ۲.۴ میلیارد دلار به حدود ۲.۵ میلیارد دلار افزایش یافته است.

    XRP Ledger در رتبه ششم دارایی‌های توکنیزه شده قرار گرفت

    یک ردیاب اصلی دارایی‌های توکنیزه شده، XRP Ledger را در میان بلاک‌چین‌ها در رتبه ششم قرار داده است، با مجموع ارزش دارایی‌های واقعی ۵.۰۴۶ میلیارد دلار و ارزش نمایشی ۴.۵۵ میلیارد دلار. حدود ۹.۸ درصد از این ارزش توزیع شده است. کانتون (Canton) با ۲۷.۷ میلیارد دلار دارایی نمایشی در صدر این رتبه‌بندی قرار دارد.

    دارندگان XRP بیکار را به کار می‌گیرند

    صندوق سود XRP در Doppler Finance از مرز ۹۰ میلیون XRP عبور کرده است که ارزشی حدود ۱۲۵ میلیون دلار دارد، زیرا دارندگان توکن‌های بیکار خود را به محصولاتی که بازدهی کسب می‌کنند، منتقل می‌کنند.

    سازندگان دیفای (DeFi) نیز نقش جدیدی برای XRP قائل هستند. جسوس رودریگز در پادکست The Wolf of All Streets توضیح داد که دارایی‌هایی مانند XRP و XLM که هرگز سود آن‌چین کسب نکرده‌اند، می‌توانند برای بیمه کردن بازارهای وام‌دهی دیفای مانند Aave و Morpho استفاده شوند. وی گفت مدل‌های بیمه قبلی از ETH برای محافظت از پروتکل‌های مبتنی بر ETH استفاده می‌کردند که از نظر اقتصادی «هرگز منطقی نبود».

    ارتباط ژاپنی با IMF

    در اخبار سیاست‌گذاری، رویترز گزارش داد که ساتسوکی کاتایاما، وزیر دارایی ژاپن، ریاست کمیته مشترک توسعه بانک جهانی-IMF را بر عهده خواهد داشت. او اولین وزیر دارایی ژاپن خواهد بود که از زمان تأسیس این کمیته در سال ۱۹۷۴ این سمت را بر عهده می‌گیرد. کاتایاما پیش از این در سال جاری به صورت ویدئویی در کنفرانس XRP Tokyo 2026 حضور یافت.

  • سولانا در صدر بازدهی وام‌دهی استیبل‌کوین‌ها

    سولانا در صدر بازدهی وام‌دهی استیبل‌کوین‌ها

    اگر دلار خود را در بلاک‌چین پارک می‌کنید، بهترین نرخ‌ها اکنون در سولانا یافت می‌شود.

    بازدهی وام‌دهی استیبل‌کوین در سولانا

    مقایسه‌های اخیر بین بلاک‌چین‌ها نشان می‌دهد که بازدهی وام‌دهی استیبل‌کوین در سولانا بین ۶.۷ تا ۸ درصد بوده است. این در حالی است که در شبکه‌های اتریوم و آربیتروم، این نرخ‌ها حدود ۳ تا ۴.۴ درصد متغیر بوده‌اند. این اختلاف قابل توجه، حتی برای بخشی از دنیای رمزارز که بر روی توکن‌های بی‌رمق و با پشتوانه دلار بنا شده، بسیار هیجان‌انگیز است.

    پروتکل‌های پیشرو در سولانا

    دو پروتکل بیشترین سهم را در این بازار دارند. پروتکل Kamino Lend حدود ۱.۳۱ میلیارد دلار ارزش کل قفل شده (TVL) و پروتکل Jupiter Lend تقریباً ۱.۱۳ میلیارد دلار TVL را به خود اختصاص داده‌اند. در مجموع، وام‌دهی در پروتکل‌های اصلی سولانا از مرز ۲.۷ میلیارد دلار فراتر رفته است. Jupiter و Kamino بخش عمده این مبلغ را تشکیل می‌دهند و بازیگران کوچک‌تر مابقی را پر می‌کنند.

    در تاریخ ۱۰ اکتبر ۲۰۲۶، استخر USDC پروتکل Jupiter Lend با سود سالانه ۵.۱۲ درصد (APY) بر روی حدود ۴۹۷ میلیون دلار سپرده، بازدهی ارائه می‌داد. خزانه Sentora PYUSD در Kamino حتی فراتر رفت و به بازدهی ۸.۰۲ درصد، شامل حدود ۲.۳ درصد پاداش، بر روی ۱۱۲ میلیون دلار سپرده دست یافت.

    این بخش پاداش‌ها قابل توجه است. اگر این پاداش‌ها را حذف کنیم، نرخ پایه به استخرهای معمولی نزدیک‌تر می‌شود که نشان می‌دهد بخشی از اعداد اعلام شده، جنبه تبلیغاتی دارد تا ارگانیک. به طور کلی، استخرهای وام‌دهی ساده USDC در سولانا حدود ۵ درصد APY بازدهی دارند. خزانه‌های مدیریت شده می‌توانند بسته به استراتژی، بین ۶ تا ۸ درصد یا بیشتر بازدهی ارائه دهند.

    گزینه‌های تخصصی‌تر و ریسک‌ها

    فراتر از دو پروتکل بزرگ، گزینه‌های تخصصی‌تری نیز وجود دارند. داده‌های ۱۱ اکتبر ۲۰۲۶، طیف وسیعی از نرخ‌ها را نشان می‌دهد:

    حلقه‌های اهرمی (Leveraged loops) با استقراض در برابر سپرده، سرمایه‌گذاری مجدد سود حاصله و تکرار این چرخه عمل می‌کنند. هر چرخه بازدهی را تقویت می‌کند، اما در عین حال تمام ریسک‌های احتمالی را نیز تشدید می‌کند.

    برخی محصولات نیز بازدهی خود را از طریق دارایی‌های دنیای واقعی (RWA) به دست می‌آورند. این بدان معناست که بخشی از بازدهی از دارایی‌هایی ناشی می‌شود که خارج از زنجیره (off-chain) قرار دارند و این امر ریسکی متفاوت از وام‌دهی صرفاً درون زنجیره‌ای (on-chain) را معرفی می‌کند.

    عامل کلیدی: میزان استفاده (Utilization)

    پاسخ در میزان استفاده نهفته است. گزارش‌ها حاکی از آن است که استخرهای پرتقاضا در سولانا ۹۵ تا ۹۹ درصد وام داده شده‌اند. با نزدیک شدن سهم وجوه سپرده‌گذاری شده که وام داده شده است به ۱۰۰ درصد، نرخ بهره برای جذب سپرده‌های جدید و دلسرد کردن وام‌گیرندگان بیشتر افزایش می‌یابد. بنابراین، بازدهی‌های بالا تا حدی نشان‌دهنده این است که وام‌گیرندگان به دلار سولانا بیش از آنچه وام‌دهندگان عرضه می‌کنند، نیاز دارند. این خبر خوبی برای سپرده‌گذارانی است که به دنبال نرخ‌های بالاتر هستند، اما برای کسانی که نیاز به برداشت فوری وجوه خود دارند، چندان مطلوب نیست.

    برای دارندگان استیبل‌کوین، محاسبات ساده است. یک سپرده‌گذار که در اتریوم یا آربیتروم حدود ۳ تا ۴.۴ درصد سود کسب می‌کند، بر اساس مقایسه‌های اخیر، می‌تواند در سولانا ۶.۷ تا ۸ درصد سود دریافت کند.

    نکات مهم در بررسی بازدهی‌ها

    اما ارقام بازدهی با جزئیاتی همراه است که نیاز به بررسی دقیق دارد:

    اول، نقدینگی. استخری که ۹۹ درصد آن وام داده شده است، پول نقد بیکار بسیار کمی دارد. اگر بسیاری از سپرده‌گذاران بخواهند همزمان برداشت کنند، ممکن است مجبور شوند تا زمان بازپرداخت وام‌گیرندگان یا جذب سپرده‌های جدید توسط نرخ‌های بالاتر، منتظر بمانند.

    دوم، کیفیت منابع بازدهی متفاوت است. بهره پرداختی توسط وام‌گیرندگان نشان‌دهنده تقاضای واقعی است. پاداش‌های توکنی، مانند افزایش حدود ۲.۳ درصدی در خزانه Sentora PYUSD در Kamino، می‌توانند با تغییر برنامه‌های تشویقی کاهش یافته یا ناپدید شوند. بازدهی‌های مرتبط با RWA، ریسک طرف‌های مقابل خارج از زنجیره را اضافه می‌کنند.

    سوم، نرخ‌های دو رقمی باید در دسته خودشان طبقه‌بندی شوند. حلقه‌های اهرمی با بازدهی ۱۵.۶ تا ۲۳.۶۱ درصد، محصولی مشابه استخر ساده USDC با ۵.۱۲ درصد نیستند.

    شاخص‌های کلیدی برای رصد عبارتند از: میزان استفاده از استخر، تفکیک بین بهره ارگانیک و پاداش‌ها، و TVL در Kamino و Jupiter. اگر رقم ۲.۷ میلیارد دلاری همچنان رو به رشد باشد و میزان استفاده نزدیک به سقف باقی بماند، این نشان می‌دهد که تقاضا با عرضه همگام است.

  • جپیتر استیکینگ پاداش فصل سوم را با استخر ۵۰ میلیونی JUP آغاز کرد

    جپیتر استیکینگ پاداش فصل سوم را با استخر ۵۰ میلیونی JUP آغاز کرد

    جوپیتر جوایز استیکینگ فعال سه ماهه سوم را آغاز کرد؛ ۵۰ میلیون توکن JUP در دسترس است

    پلتفرم دیفای جوپیتر (Jupiter) اعلام کرده است که فرآیند دریافت جوایز استیکینگ فعال برای سه ماهه سوم سال ۲۰۲۶ آغاز شده است و در این دوره ۵۰ میلیون توکن JUP برای پاداش در نظر گرفته شده است.

    این پلتفرم که بر بستر بلاکچین سولانا (Solana) فعالیت می‌کند، فرآیند دریافت جوایز را از حدود ۱۳ اکتبر ۲۰۲۶ آغاز کرده است. این دوره پاداش، بازه زمانی استیکینگ از ماه جولای تا سپتامبر ۲۰۲۶ را پوشش می‌دهد.

    برنامه جوایز استیکینگ فعال جوپیتر که با نام ASR شناخته می‌شود، به صورت فصلی اجرا می‌شود. در هر دوره، توکن‌ها به کاربرانی تعلق می‌گیرد که توکن‌های JUP خود را استیک کرده و در پلتفرم فعال بوده‌اند، نه صرفاً کسانی که توکن‌ها را در کیف پول خود نگهداری کرده‌اند.

    محاسبه جوایز بر اساس میانگین وزنی زمانی استیکینگ انجام می‌شود. به این معنی که فردی که مقدار زیادی توکن را در روز پایانی دوره استیک کرده باشد، اعتبار سه ماه کامل را دریافت نخواهد کرد.

    جوایز به صورت توکن‌های استیک شده JUP پرداخت می‌شود، نه توکن‌های قابل نقد شدن. هنگامی که کاربران جوایز خود را دریافت می‌کنند، این پاداش‌ها مستقیماً به موجودی استیک شده فعلی آن‌ها اضافه می‌شود.

    برای واجد شرایط شدن در دوره‌های اخیر، استیک‌کنندگان باید به طور متوسط حداقل ۵۰ توکن JUP را در طول دوره استیکینگ نگهداری می‌کردند.

    فرآیند دریافت جوایز از طریق پلتفرم Jupiter Rewards Hub به آدرس jup.ag/rewards انجام می‌شود. پنجره دریافت جوایز معمولاً حدود سه ماه طول می‌کشد و پس از آن، فرصت رسیدگی به درخواست‌های پشتیبانی معلق به پایان می‌رسد.

    جوایزی که پس از بسته شدن پنجره دریافت، ادعا نشوند، به طور خودکار توزیع نخواهند شد.

    تا اواسط اکتبر ۲۰۲۶، مجموع توکن‌های JUP استیک شده از ۱.۱ میلیارد توکن فراتر رفته بود که تقریباً ۳۳ درصد از عرضه در گردش JUP را تشکیل می‌دهد. این میزان استیکینگ در بیش از ۳۵۷ هزار کیف پول توزیع شده است.

    این برنامه، بازده سالانه درصدی تخمینی حدود ۱۸ درصد را تولید می‌کند.

    برداشت توکن‌های JUP از حالت استیک شده نیازمند یک دوره انتظار (cooldown period) است، بنابراین توکن‌ها بلافاصله پس از تغییر شرایط بازار قابل برداشت نیستند.

    مکانیزم ASR، جوایز را از تخصیص‌های جامعه بازتوزیع می‌کند. همچنین، توکن‌های JUP استیک شده، قدرت رأی‌دهی در جوپیتر دائو (Jupiter DAO) را به همراه دارند.

    دور سوم جوایز ASR، پس از توزیع‌های قبلی در سه ماهه اول و دوم سال ۲۰۲۶ صورت می‌گیرد.

    توزیع ۵۰ میلیون توکن JUP به صورت توکن‌های استیک شده JUP انجام می‌شود، بنابراین بلافاصله وارد بازار آزاد نخواهد شد. دارندگان توکن که بازده تخمینی حدود ۱۸ درصد را در نظر می‌گیرند، باید توجه داشته باشند که این پاداش به همان دارایی که در حال حاضر دارند، پرداخت می‌شود.

    از آنجایی که جوایز به طور خودکار به موجودی استیک شده اضافه می‌شوند، استیک‌کنندگان ثابت، سهم رأی خود را فصل به فصل افزایش می‌دهند. استیک‌کنندگانی که پنجره دریافت جوایز را از دست می‌دهند، به تدریج نفوذ نسبی خود را از دست می‌دهند.

    پنجره سه ماهه دریافت جوایز و عدم توزیع خودکار به این معنی است که استیک‌کنندگان بی‌توجه ممکن است فرصت دریافت توکن‌های خود را از دست بدهند.

  • کازینوی کریپتو BiggerZ با RTP صد درصدی و بدون سود کازینو راه‌اندازی شد

    کازینوی کریپتو BiggerZ با RTP صد درصدی و بدون سود کازینو راه‌اندازی شد

    کازینوی کریپتو BiggerZ بازی‌های اصلی با بازگشت به بازیکن ۱۰۰٪ و بدون سود کازینو را راه‌اندازی کرد

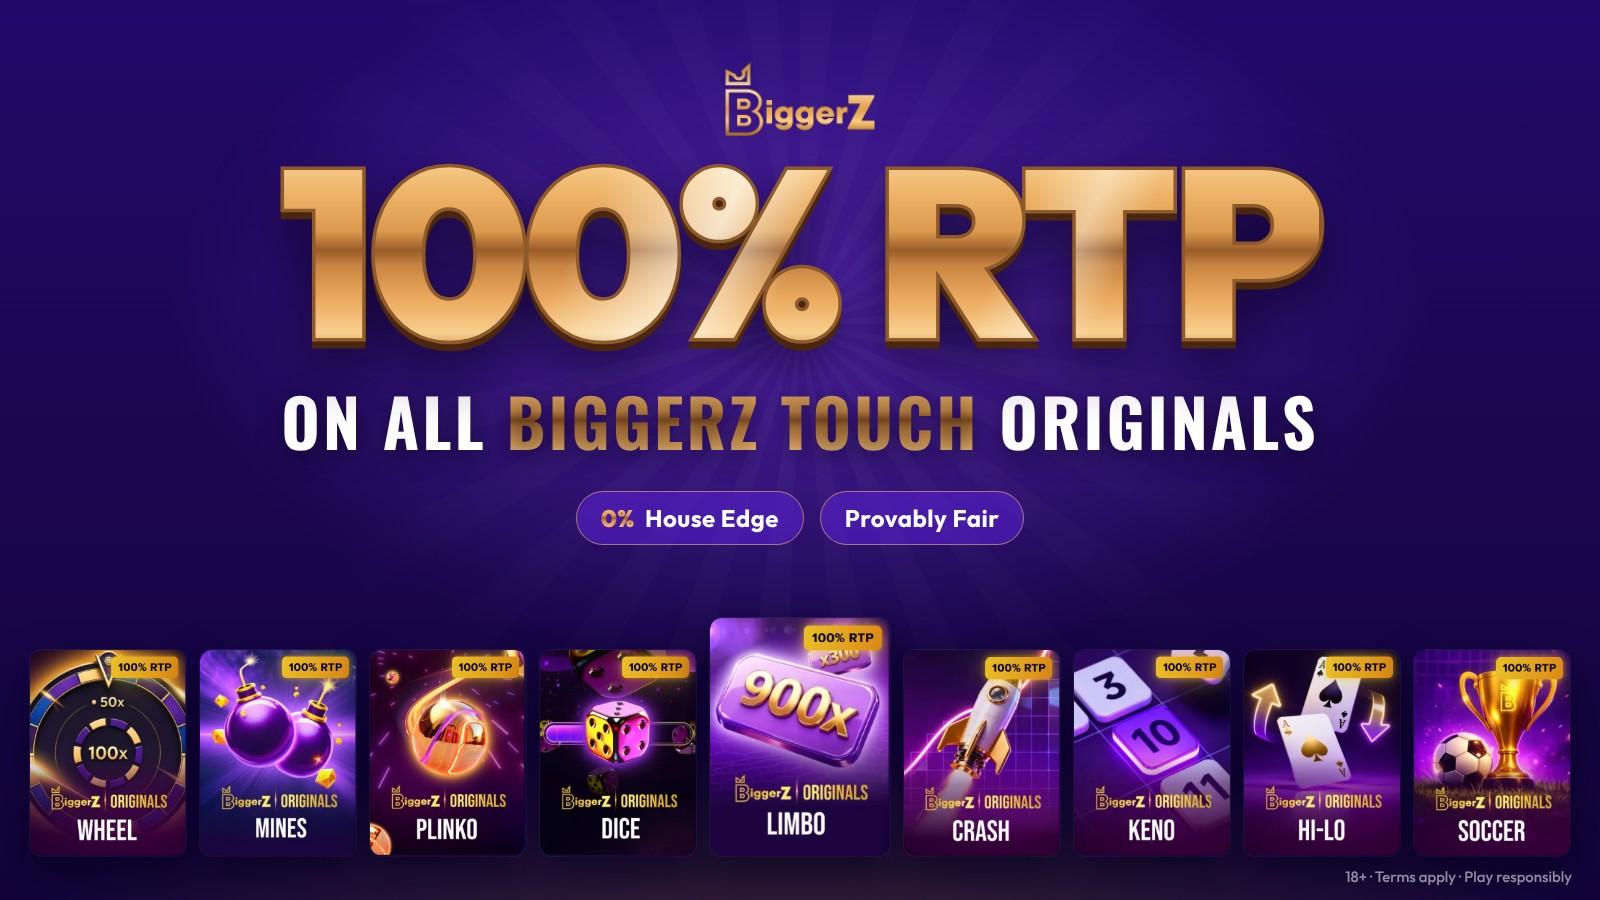
    سن رافائل د اسکازو، کاستاریکا – ۱۲ اکتبر ۲۰۲۶ – آیا یک کازینوی رمزارزی می‌تواند پتانسیل ضرایب بالا را بدون دریافت سود سنتی کازینو ارائه دهد؟ BiggerZ بازی‌های اصلی با بازگشت به بازیکن (RTP) ۱۰۰٪ را معرفی کرده است که ترکیبی از سود تئوریک صفر درصدی کازینو با قوانین شفاف بازی و نتایج قابل تأیید است.

    بازی‌های کازینوی رمزارزی با RTP ۱۰۰٪: سود صفر درصدی کازینو چگونه کار می‌کند؟

    بازگشت به بازیکن (RTP) نشان‌دهنده سهم تئوریک شرط‌هایی است که در تعداد بسیار زیادی دور بازی به بازیکن بازگردانده می‌شود. یک بازی با RTP ۹۹٪ به معنای ۱٪ سود برای کازینو است؛ در حالی که RTP ۱۰۰٪ به معنای عدم وجود سود تئوریک برای کازینو در بازی‌های واجد شرایط است.

    در عمل، ۱۰۰۰ دلار شرط‌بندی کل در یک بازی با RTP ۹۹٪ به معنای ۱۰ دلار زیان مورد انتظار است؛ اما در RTP ۱۰۰٪، این رقم به صفر کاهش می‌یابد. با این حال، نتایج در هر جلسه همچنان متغیر است: بازیکنان ممکن است تمام سرمایه خود را از دست بدهند یا سود کنند.

    بازی‌های اصلی BiggerZ با RTP ۱۰۰٪: Mines، Dice، Plinko، Hi-Lo و Keno

    تالار بازی BiggerZ Touch، نشان‌های RTP ۱۰۰٪ را بر روی بازی‌های اصلی منتخب، از جمله Mines، Dice، Plinko، Hi-Lo و Keno نمایش می‌دهد. البته همه عناوین BiggerZ Touch دارای بازگشت یکسان نیستند؛ این تالار همچنین RTP ۹۹٪ را برای برخی بازی‌های دیگر نمایش می‌دهد. RTP ۱۰۰٪ تا سقف شرط‌بندی واجد شرایط ۵۰,۰۰۰ دلاری اعمال می‌شود و پس از آن به ۹۹٪ تغییر می‌یابد.

    آیا می‌توان در بازی‌های اصلی با RTP ۱۰۰٪ برنده بزرگ شد؟ ضرایب و ریسک

    بازی‌هایی مانند Plinko و Limbo، نتایج با ضرایب بالا را حفظ می‌کنند، جایی که نتایج کمتر محتمل، چندین برابر مبلغ شرط را پرداخت می‌کنند. سود صفر درصدی کازینو تضمین‌کننده برد یا افزایش احتمال ضرایب بالا نیست. این موضوع حاشیه سود تئوریک اپراتور را تغییر می‌دهد، نه نوسانات هر دور بازی را.

    بازی‌های اصلی با RTP ۱۰۰٪ در مقابل اسلات‌های با RTP بالا: تفاوت چیست؟

    اسلات‌های آنلاین شخص ثالث، RTP، نوسانات و مکانیک‌های جایزه منتشر شده خود را دارند. یک اسلات با RTP ۹۶٪، سود تئوریک ۴٪ برای کازینو دارد، در حالی که بازی‌های اصلی واجد شرایط با RTP ۱۰۰٪ سودی ندارند. این مقایسه به ریاضیات بلندمدت مربوط می‌شود، نه اینکه کدام بازی پرداخت بزرگ بعدی را ارائه خواهد داد.

    بازی‌های رمزارزی قابل اثبات منصفانه: نتایج BiggerZ Touch را تأیید کنید

    نتایج واجد شرایط BiggerZ Touch شامل یک لایه قابل اثبات منصفانه است که به بازیکنان اجازه می‌دهد هر نتیجه را به طور مستقل بررسی کنند. BiggerZ همچنین RTP زنده را در پنجره‌های ۱۰ دقیقه‌ای، یک ساعته و ۲۴ ساعته منتشر می‌کند که فعالیت اخیر پرداخت را نشان می‌دهد، اما نتیجه بعدی را پیش‌بینی نمی‌کند.

    کجا بازی‌های اصلی با RTP ۱۰۰٪ را در کازینوی رمزارزی BiggerZ بازی کنیم؟

    بازیکنان می‌توانند BiggerZ Touch را باز کنند، یک بازی با نشان RTP ۱۰۰٪ را انتخاب کنند و قبل از شرط‌بندی، قوانین، محدودیت‌ها و ابزارهای تأیید آن را بررسی کنند. این پیشنهاد برای اسلات‌ها، کازینوی زنده، شرط‌بندی ورزشی یا بازارهای پیش‌بینی اعمال نمی‌شود.

    درباره BiggerZ: کازینوی رمزارزی، شرط‌بندی ورزشی و بازارهای پیش‌بینی

    BiggerZ بازی‌های اصلی کازینوی رمزارزی، اسلات‌های آنلاین، کازینوی زنده، شرط‌بندی ورزشی و بازارهای پیش‌بینی را از طریق یک حساب و موجودی واحد، با پشتیبانی از رمزارزها و گزینه‌های پرداخت فیات منتخب، ترکیب می‌کند. BiggerZ توسط CDK PLAY INC SRL اداره می‌شود و توسط دولت جزیره خودمختار آنژوان، اتحادیه کومور، مجوز دارد.

    قوانین ۱۸+. شرایط، واجد شرایط بودن و محدودیت‌های قضایی اعمال می‌شود. قمار شامل ریسک مالی است. مسئولانه بازی کنید.

  • رابین‌هود: ۱۰۰ روزه شدن زنجیره و ۱۵ میلیارد دلار گردش سهام توکنی شده

    رابین‌هود: ۱۰۰ روزه شدن زنجیره و ۱۵ میلیارد دلار گردش سهام توکنی شده

    روبین‌هود چین از ۱۰۰ روزگی گذشت؛ حجم معاملات توکن‌های سهام به ۱۵ میلیارد دلار رسید

    شبکه روبین‌هود چین (Robinhood Chain) روزهای ابتدایی فعالیت خود را پشت سر گذاشته و در ۱۰۰ روز نخست، موفق به ثبت حجم معاملات ۱۵ میلیارد دلاری برای توکن‌های سهام خود شده است. این رقم نشان‌دهنده استقبال قابل توجه از دارایی‌های توکنیزه شده اپل و تسلا در شبکه‌ای است که تا پیش از تابستان امسال وجود نداشت. شرکت روبین‌هود همچنین اعلام کرده که در حال حاضر حدود ۲۰۰ هزار دارنده برای این توکن‌ها وجود دارد. داشبورد پروتکل Morpho نیز نشان می‌دهد که حدود ۱.۱ میلیارد دلار دارایی در این شبکه سپرده‌گذاری شده است.

    معرفی روبین‌هود چین

    روبین‌هود چین یک شبکه لایه ۲ اتریوم است که بر بستر Arbitrum Orbit توسعه یافته است. این شبکه در تاریخ ۱ ژوئیه ۲۰۲۶ راه‌اندازی شد و تا اواسط ماه اکتبر، حدود ۱۰۰ روز از فعالیت آن می‌گذرد.

    حجم معاملات توکن‌های سهام

    شاخص کلیدی عملکرد این شبکه، حجم ۱۵ میلیارد دلاری معاملات تجمعی توکن‌های سهام از زمان راه‌اندازی است. ماه سپتامبر ماه پررونقی برای این شبکه بود؛ به طوری که روبین‌هود توانست حدود ۴۲ درصد از حجم معاملات سهام در زنجیره (on-chain) را به خود اختصاص دهد که معادل ۶.۵۷ میلیارد دلار می‌شود.

    معیارهای پذیرش

    تعداد دارندگان توکن که شرکت روبین‌هود آن را حدود ۲۰۰ هزار نفر اعلام کرده، معیار دیگری برای سنجش میزان پذیرش این شبکه است. حجم معاملات می‌تواند توسط تعداد کمی معامله‌گر فعال افزایش یابد، اما تعداد کیف پول‌ها نشان‌دهنده گستردگی پایگاه کاربران است.

    فعالیت در حوزه دیفای (DeFi)

    در بخش امور مالی غیرمتمرکز (DeFi)، پروتکل وام‌دهی Morpho نشان می‌دهد که حدود ۱.۱ میلیارد دلار دارایی از طریق داشبورد آن در روبین‌هود چین سپرده‌گذاری شده است. بخش عمده‌ای از این فعالیت‌ها بر بازارهای وام‌دهی و خزانه (vaults) متمرکز است که از دارایی‌های توکنیزه شده استفاده می‌کنند.

    ماهیت توکن‌های سهام روبین‌هود

    توکن‌های سهام روبین‌هود (Robinhood’s Stock Tokens) توکن‌های ERC-20 هستند که استاندارد رایج برای اکثر دارایی‌ها در اتریوم محسوب می‌شوند. از نظر قانونی، این توکن‌ها اوراق بدهی توکنیزه شده‌ای هستند که توسط شرکت Robinhood Assets (Jersey) Limited صادر شده‌اند. هر توکن به نسبت ۱:۱ با سهام پایه نگهداری شده در امانت پشتیبانی می‌شود. دارندگان این توکن‌ها از نظر اقتصادی در معرض نوسانات سهام و صندوق‌های قابل معامله در بورس (ETFs) ایالات متحده قرار می‌گیرند، به این معنی که تغییرات قیمت مستقیماً بر ارزش توکن آن‌ها تأثیر می‌گذارد.

    آنچه دارندگان این توکن‌ها از آن برخوردار نیستند، مالکیت یا حق رأی در شرکت‌های زیربنایی است. این توکن‌ها به صورت شبانه‌روزی در صرافی‌های غیرمتمرکز مانند Uniswap معامله می‌شوند. کاربران همچنین می‌توانند توکن‌های خود را در Morpho برای وام‌دهی یا به عنوان وثیقه برای دریافت وام استفاده کنند.

    دسترسی به این توکن‌ها در حال حاضر برای کاربران خارج از ایالات متحده، بریتانیا و کانادا محدود است. از نظر فنی، این شبکه از ETH برای پرداخت هزینه‌های گس (gas fees) استفاده می‌کند و زمان تولید بلاک‌ها کمتر از ۱۰۰ میلی‌ثانیه است. همچنین شاهد رشد سریعی در حجم معاملات صرافی‌های غیرمتمرکز، تعداد کاربران و ارزش کل قفل شده (total value locked) بوده‌ایم که گاهی با افزایش ناگهانی معاملات میم‌کوین‌ها همراه شده است.

    این شبکه به جای اتکا به نقشه راه یا بازار کارمزد سایر بلاکچین‌ها، لایه تسویه خود را کنترل می‌کند. ساخت بر بستر Arbitrum Orbit به روبین‌هود اجازه می‌دهد تا شبکه را سفارشی‌سازی کند و در عین حال به نقدینگی و ابزارهای گسترده‌تر اتریوم متصل بماند. تحقیقات انجام شده در این گزارش نشان می‌دهد که این پیشنهاد در بیش از ۱۲۰ حوزه قضایی در دسترس است.

    اهمیت سپرده‌گذاری در Morpho

    رقم ۱.۱ میلیارد دلار سپرده‌گذاری شده در Morpho، شاید جالب‌تر از حجم معاملات باشد. این میزان نشان می‌دهد که کاربران صرفاً به خرید و فروش توکن‌ها اکتفا نکرده و از آن‌ها به عنوان وثیقه و در استراتژی‌های سودآور استفاده می‌کنند.

    چشم‌انداز رقابتی

    عرصه رقابت در حال داغ شدن است. شبکه‌های BNB Chain و Solana نیز به دنبال جذب فعالیت‌های مربوط به توکنیزه کردن سهام هستند. سهم ۴۲ درصدی ماهانه موقعیت قوی‌ای محسوب می‌شود، اما این سهم می‌تواند دستخوش تغییر شود.

    به دلیل ساختار توکن‌ها به عنوان اوراق بدهی، دارندگان آن‌ها به صادرکننده و ترتیب نگهداری وابسته هستند، نه مالکیت مستقیم سهام. همچنین، دارندگان از حقوق حاکمیتی که با سهام واقعی همراه است، بی‌بهره‌اند.

    محدودیت دسترسی برای کاربران ایالات متحده، بریتانیا و کانادا، متغیر بزرگ دیگری است، زیرا این بازارها بخش قابل توجهی از مشتریان فعلی روبین‌هود را در خود جای داده‌اند.

  • دارندگان ریپل ۹۰ میلیون کوین خود را در یک خزانه سود قفل کردند

    دارندگان ریپل ۹۰ میلیون کوین خود را در یک خزانه سود قفل کردند

    خزانه XRP دوپلر فایننس از ۹۰ میلیون واحد عبور کرد؛ ارزش آن بیش از ۱۲۵ میلیون دلار است

    خزانه XRP صرافی دوپلر فایننس (Doppler Finance) از مرز ۹۰ میلیون واحد XRP عبور کرده است که ارزشی بیش از ۱۲۵ میلیون دلار دارد. این اتفاق در حالی رخ می‌دهد که دارندگان این رمزارز، توکن‌های بلااستفاده خود را به سمت محصولات سودآور هدایت می‌کنند؛ همزمان با این تحول، شرکت اورنورث (Evernorth) نیز قرار است ۴۷۳ میلیون واحد XRP را در هفته جاری به بورس نزدک (Nasdaq) بیاورد.

    نردبان اعداد

    این نقطه عطف با عبور ارزش کل قفل شده در خزانه دوپلر از ۹۰ میلیون واحد XRP همراه شد. در حالی که قیمت XRP در [ادامه مطلب…]

  • آیا سقوط اتریوم بعید است؟ ۱۰ قلعه مستحکم همچنان پابرجا

    آیا سقوط اتریوم بعید است؟ ۱۰ قلعه مستحکم همچنان پابرجا

    اتریوم؛ فراتر از درآمد، ذخیره ارزش در دنیای دیجیتال

    Jake Koch-Gallup در پلتفرم Substack خود به نقد دیدگاه‌های بدبینانه نسبت به اتریوم پرداخته و معتقد است که سنجش ارزش این شبکه صرفاً بر اساس درآمد (REV) اشتباه است، به‌ویژه زمانی که بازار اتریوم را به عنوان یک دارایی ذخیره ارزش در نظر می‌گیرد، نه صرفاً یک شبکه مبتنی بر درآمد. داده‌هایی مانند قفل بودن ۶۵ درصد از کل ارزش قفل شده (TVL) در امور مالی غیرمتمرکز (DeFi) بر روی اتریوم، رسیدن ۳۶ درصد از کل اتریوم به وضعیت استیکینگ (Staking) و انتخاب صرافی‌هایی چون Robinhood و Coinbase برای تسویه تراکنش‌ها بر روی این شبکه، نشان‌دهنده استحکام موانع رقابتی اتریوم است.

    سه دلیل کلیدی برای ارزش‌گذاری مجدد اتریوم

    ۱. سهام توکنیزه شده؛ بازاری با پتانسیل نامعلوم:
    Koch-Gallup به حجم پایین معاملات سهام توکنیزه شده بر روی اتریوم اشاره می‌کند؛ تنها ۲۵ میلیون دلار در ۳۰ روز گذشته که حدود ۳ درصد از کل عرضه را تشکیل می‌دهد. با وجود این، اتریوم دومین سهم بازار را در عرضه سهام توکنیزه شده در اختیار دارد. او معتقد است که هدف اصلی این توکن‌ها، تسهیل دسترسی جهانی به بازارهای آمریکا بوده و نه لزوماً ایجاد حجم معاملات یا استفاده در DeFi. به گفته او، سهام توکنیزه شده که صرفاً بر روی بلاکچین قرار دارند و درآمدی ایجاد نمی‌کنند، حجم معاملاتی نیز نخواهند داشت.

    ۲. رشد لایه‌های دوم اتریوم؛ پیروزی شبکه مادر:
    یکی از استدلال‌های اصلی علیه اتریوم، انتقال تمرکز رشد اپلیکیشن‌های کلیدی به پلتفرم‌های دیگر است. به عنوان مثال، در ۳۰ روز گذشته، ۴۳ درصد از حجم معاملات Uniswap مربوط به Robinhood Chain و تنها ۳۲ درصد مربوط به اتریوم بوده است. همچنین رشد Ethena بر روی Base مورد اشاره قرار گرفته است. Koch-Gallup این روند را پیروزی اتریوم می‌داند، چرا که Robinhood Chain و Base در واقع لایه‌های دوم اتریوم هستند. اگر درآمد را معیار اصلی در نظر نگیریم، رشد این لایه‌ها به معنای رشد خود اتریوم است. هرچند Ethena به شبکه‌های دیگری مانند Solana، TRON و Avalanche نیز گسترش یافته، اما سهم اتریوم در USDe از ۸۸ درصد به ۵۶ درصد کاهش یافته، اما همچنان سهم غالب را در اختیار دارد. این نشان می‌دهد که Ethena در حال گسترش کانال‌های توزیع خود است، نه خروج از اکوسیستم اتریوم.

    ۳. بازار استیبل‌کوین‌ها؛ رقابت در حال گسترش:
    Koch-Gallup اذعان دارد که سلطه اتریوم بر بازار استیبل‌کوین‌ها به آرامی در حال کاهش است، اما تأکید می‌کند که این بازار یک بازار انحصاری نیست. حتی اگر سهم اتریوم در ۱۰ سال آینده از ۵۱ درصد به ۳۰ درصد کاهش یابد، کل بازار استیبل‌کوین‌ها همچنان در حال گسترش خواهد بود. اگر ارزش کل بازار استیبل‌کوین‌ها در ۱۰ سال آینده به ۳ تریلیون دلار برسد، اتریوم همچنان نزدیک به ۱ تریلیون دلار استیبل‌کوین را در خود جای خواهد داد که تقریباً ۶ برابر حجم فعلی ۱۵۵ میلیارد دلاری آن است.

    اتریوم؛ ذخیره ارزش در دنیای دیجیتال

    در نهایت، Koch-Gallup خود را یک سرمایه‌گذار بنیادی معرفی می‌کند که معتقد است پروژه‌های رمزارزی باید درآمد داشته باشند و این ارزش باید به دارندگان توکن بازگردد. با این حال، او این احتمال را رد نمی‌کند که اتریوم، با توجه به نقش خود به عنوان “کامپیوتر جهان”، ممکن است به عنوان یک دارایی ذخیره ارزش، شایسته ارزش‌گذاری مجدد باشد، حتی اگر این ارزش‌گذاری صرفاً بر اساس درآمد آن قابل توجیه نباشد.

    در همین حال، حجم عرضه استیبل‌کوین Plasma پس از یک سال کاهش، از ماه جولای تقریباً دو برابر شده و به ۱.۴۱ میلیارد دلار رسیده است. رقابت بین شبکه‌های استیبل‌کوین همچنان ادامه دارد.

    در اخبار مرتبط، Bitmine اعلام کرده است که با خرید ۱۰ هزار اتریوم دیگر و رسیدن به ۵ درصد از کل عرضه، خرید خود را متوقف خواهد کرد. همچنین یک نهنگ قدیمی پس از ۹ سال، ۲۹۰۳ اتریوم را به Coinbase منتقل کرده است. در سوی دیگر، صف خروج از استیکینگ اتریوم به بالاترین حد خود در یک سال اخیر رسیده و MetaMask نیز ناگزیر به خروج ۱۷ هزار ولیدیتور شده است.

  • معامله‌گر با سود بیش از یک میلیون دلار در راه‌اندازی پیپرترید، ۴۵۰ هزار دلار از دست داد

    معامله‌گر با سود بیش از یک میلیون دلار در راه‌اندازی پیپرترید، ۴۵۰ هزار دلار از دست داد

    معامله‌گران در اولین آخر هفته معاملاتی پاپرترید با سودهای چشمگیر و زیان‌های سنگین روبرو شدند

    اولین آخر هفته معاملات زنده پلتفرم پاپرترید (Papertrade) تصویری گویا از قدرت و ریسک اهرم‌های بالا در معاملات ارائه داد. در حالی که یک کیف پول توانست بیش از یک میلیون دلار سود کسب کند، ۴۵۰ هزار دلار از آن در شب شنبه به دلیل لیکویید شدن (liquidated) پوزیشن‌های شورت (short) از دست رفت.

    این صرافی امکان استفاده از اهرم تا ۱۰۰۰ برابر را برای قراردادهای سنتتیک بیت‌کوین و اتریوم فراهم می‌کند. در این سطح از اهرم، تنها ۰.۱ درصد حرکت قیمت برخلاف جهت معامله می‌تواند منجر به بسته شدن اجباری پوزیشن شود.

    کیف پول مورد اشاره متعلق به معامله‌گری با سابقه درخشان در هایپرلیکویید (Hyperliquid)، پلتفرم معاملات مشتقه غیرمتمرکز که پاپرترید بر پایه آن بنا شده، است. این معامله‌گر در هشت ساعت اولیه پس از راه‌اندازی، ۳۰۵ معامله انجام داد. سود او در این بازه زمانی حدود ۱.۲۸ میلیون دلار بود و اوج سوددهی وی به ۱.۷۳ میلیون دلار رسید.

    اما بخش دوم ماجرا چندان خوشایند نبود. سی پوزیشن شورت که بیش از سه ساعت باز مانده بودند، شب شنبه لیکویید شدند و ۴۵۰ هزار دلار از سرمایه را از بین بردند.

    پاپرترید معاملات زنده خود را در تاریخ ۱۰ اکتبر ۲۰۲۶ بر روی HyperEVM، لایه قرارداد هوشمند متصل به هایپرلیکویید، آغاز کرد. این پلتفرم خود را به عنوان یک صرافی فیوچرز دائمی معرفی می‌کند که بدون نیاز به تامین‌کنندگان نقدینگی سنتی فعالیت می‌کند. معامله‌گران برنده از استخری به نام “Martingaler LP” پرداخت دریافت می‌کنند و تنها منبع ورودی به این استخر، زیان‌ها و لیکویید شدن معامله‌گران دیگر است.

    قیمت‌ها در این پلتفرم توسط دفتر سفارش داخلی تعیین نمی‌شوند، بلکه پاپرترید از نقطه میانی بهترین پیشنهاد خرید و بهترین پیشنهاد فروش (BBO) هایپرلیکویید استفاده می‌کند.

    معامله‌گرانی که متحمل زیان می‌شوند، از طریق ایجاد توکن بومی پلتفرم، یعنی PAPER، جبران خسارت می‌بینند. در حالی که استخر نقدینگی کمتر از ۲ میلیون دلار است، نرخ اولیه ۱۰۰ PAPER به ازای هر ۱ دلار زیان تعیین شده است. دارندگان PAPER که توکن‌های خود را استیک (stake) می‌کنند، سهمی از درآمد پروتکل را دریافت می‌کنند. از آنجایی که این درآمد از زیان معامله‌گران حاصل می‌شود، استیک‌کنندگان عملاً زمانی سود می‌برند که معامله‌گران دیگر پول از دست می‌دهند.

    توکن PAPER پیش از راه‌اندازی هیچ پیش‌تولیدی نداشته و هیچ تخصیص اولیه‌ای برای تیم یا سرمایه‌گذاران در نظر گرفته نشده است. بنابراین، هر توکن PAPER موجود، ناشی از زیان‌های معاملاتی واقعی است.

    پیش از راه‌اندازی معاملات، بیش از ۱۱ هزار آدرس بیش از ۱۳۷ میلیون دلار پیش‌سپرده‌گذاری کرده بودند. پس از باز شدن معاملات، حجم اسمی به ۱۴.۴ میلیارد دلار رسید و ارزش باز در قراردادهای بیت‌کوین در روز اول راه‌اندازی به ۳ میلیارد دلار بالغ شد. زیان خالص واقعی معامله‌گران در روز اول حدود ۱۸.۲ تا ۱۸.۶ میلیون دلار بود، هرچند برآوردهای گسترده‌تر این رقم را بین ۱۸ تا ۳۰ میلیون دلار تخمین زدند. پاداش استیک‌کنندگان نیز حدود ۱۰.۳ تا ۱۲.۶ میلیون دلار بود که مستقیماً از زیان معامله‌گران تامین شده است.

    چالش‌ها و نگرانی‌ها

    نحوه تعیین قیمت در این پلتفرم مورد توجه قرار گرفته است. اتکا به نقطه میانی BBO هایپرلیکویید، پتانسیل دستکاری قیمت را ایجاد می‌کند. با اهرم ۱۰۰۰ برابری، حتی یک انحراف کوچک نیز می‌تواند تاثیرگذار باشد. یکی از راه‌حل‌های پیشنهادی، استفاده از اوراکل رسمی هایپرلیکویید است که می‌تواند یک فید قیمت پایدارتر برای امنیت عملیاتی ارائه دهد.

    نقدینگی نیز یک نقطه فشار محسوب می‌شود. از آنجایی که پرداخت‌ها به استخری وابسته است که تنها از محل زیان‌ها پر می‌شود، یک رشته معاملات سودآور می‌تواند این استخر را تحت فشار قرار دهد. این موضوع نگرانی‌های منطقی را در مورد صف‌های پرداخت در طول فاز راه‌اندازی با اهرم بالا ایجاد می‌کند.

    برای استیک‌کنندگان PAPER، پاداش‌ها به جریان مداوم زیان معامله‌گران بستگی دارد. اگر معامله‌گران محتاط‌تر شوند، کمتر سپرده‌گذاری کنند یا پس از زیان‌های اولیه به پلتفرم‌های دیگر روی آورند، درآمدی که بازده استیکینگ را پشتیبانی می‌کند، می‌تواند کاهش یابد.

    برای اکوسیستم هایپرلیکویید، راه‌اندازی پاپرترید نشان‌دهنده میزان اشتیاق سفته‌بازانه در HyperEVM است. بیش از ۱۳۷ میلیون دلار پیش‌سپرده و ۳ میلیارد دلار ارزش باز در قراردادهای بیت‌کوین در روز اول، تقاضای جدی برای محصولات تهاجمی ساخته شده بر روی زیرساخت آن را نشان می‌دهد.