Tag: دیفای

  • صعود ۵۴ درصدی SUI در چهار هفته، پیشی گرفتن از بیت‌کوین و اتریوم

    صعود ۵۴ درصدی SUI در چهار هفته، پیشی گرفتن از بیت‌کوین و اتریوم

    توکن بومی شبکه Sui، یعنی SUI، در بازه ۳۰ روزه منتهی به اوایل اکتبر ۲۰۲۶، حدود ۵۴ درصد افزایش قیمت را تجربه کرد. این رشد، در بحبوحه بهبود گسترده‌تر بازار، از بیت‌کوین و اتر پیشی گرفت.

    این روند صعودی بی‌دلیل نبود و همزمان با انتشار اخبار متعددی در اکوسیستم Sui، از جمله معرفی محصول جدید بازدهی نهادی از سوی Bitwise و ثبت رکورد توان عملیاتی در کنفرانس توسعه‌دهندگان خود Sui، رخ داد.

    طی چهار هفته گذشته، ارزش دلاری دارایی‌های سپرده‌گذاری شده در برنامه‌های مالی غیرمتمرکز (DeFi) شبکه Sui، ۱۵.۵ درصد رشد داشته است. این معیار به عنوان “ارزش کل قفل شده” یا TVL شناخته می‌شود.

    این افزایش چهار هفته‌ای، حتی با وجود افت ۵.۲ درصدی در هفته اخیر، حاصل شد. این کاهش همزمان با خنک شدن قیمت SUI بود که اهمیت دارد، زیرا بخش قابل توجهی از ارزش قفل شده به خود این توکن وابسته است.

    ارزش کل قفل شده در بخش DeFi شبکه Sui در تاریخ ۲۲ سپتامبر ۲۰۲۶، به اوج تقریبی ۱.۲۱ میلیارد دلار رسید. مشارکت پروتکل NAVI، یک پلتفرم وام‌دهی در این شبکه، به افزایش این رقم کمک کرد.

    در حوزه معاملات، SUI در این دوره بین ۱.۱۵ تا ۱.۲۷ دلار در نوسان بود. تا اوایل اکتبر، قیمت آن بین حدود ۱.۱۲ تا ۱.۱۵ دلار معامله می‌شد.

    در این سطوح، ارزش بازار SUI حدود ۴.۶ میلیارد دلار بود. حدود ۴.۱ میلیارد توکن از حداکثر عرضه ۱۰ میلیارد توکن در گردش بود، به این معنی که حدود ۴۱ درصد از عرضه نهایی در بازار موجود بود.

    تحولات اکوسیستم

    چندین تحول در اکوسیستم Sui به طور متوالی رخ داد.

    نخست، Bitwise صندوق PPLUS Premium+ RWA Vault خود را بر روی شبکه Sui راه‌اندازی کرد. RWA مخفف دارایی‌های دنیای واقعی (Real-World Assets) است و اصطلاح صنعتی برای انتقال ابزارهای مالی سنتی مانند اعتبار یا اوراق خزانه به بلاک‌چین محسوب می‌شود. این صندوق با هدف بازدهی خالص بیش از ۱۰ درصد، دارایی‌های نهادی را هدف قرار داده است.

    دوم، Sui در یک تست استرس در کنفرانس Basecamp خود که در تاریخ ۷ تا ۸ اکتبر برگزار شد، رکورد ۴۰.۶ میلیون تراکنش در ثانیه را ثبت کرد. این تست به صورت خارج از زنجیره (off-chain) انجام شد.

    این نکته قابل توجه است که تست استرس خارج از زنجیره، توانایی فناوری زیربنایی را در شرایط کنترل شده نشان می‌دهد که با استفاده پایدار در دنیای واقعی بر روی شبکه زنده متفاوت است.

    سوم، سامسونگ پشتیبانی از USDC را برای دستگاه‌های Galaxy خود اعلام کرد و قابلیت‌های Sui را در راه‌اندازی اولیه ادغام نمود. USDC یک استیبل‌کوین با پشتوانه دلار است و معرفی آن به کاربران Galaxy، به طور بالقوه میلیون‌ها نفر را با ویژگی‌های مبتنی بر Sui آشنا می‌کند.

    SUI در ژانویه ۲۰۲۵ به بالاترین قیمت خود در حدود ۵.۳۵ دلار رسید. در قیمت اوایل اکتبر ۲۰۲۶، این توکن همچنان حدود ۷۸ درصد پایین‌تر از آن اوج قرار داشت.

    به عبارت دیگر، سرمایه‌گذاری که در اوج خرید کرده بود، برای رسیدن به نقطه سر به سر، نیاز داشت تا قیمت توکن تقریباً چهار برابر شود.

    با تنها حدود ۴۱ درصد از حداکثر عرضه در گردش، توکن‌های باقی‌مانده نشان‌دهنده عرضه آتی هستند که می‌تواند در طول زمان وارد بازار شود. سرمایه‌گذارانی که ارزش بازار SUI را ارزیابی می‌کنند، باید تصویر کامل عرضه را در نظر بگیرند.

    افت اخیر ۵.۲ درصدی TVL در هفته گذشته، یادآور دیگری از همبستگی نزدیک معیارهای DeFi شبکه Sui با قیمت توکن آن است. با کاهش قیمت، اعداد کلیدی اکوسیستم نیز کاهش می‌یابند.

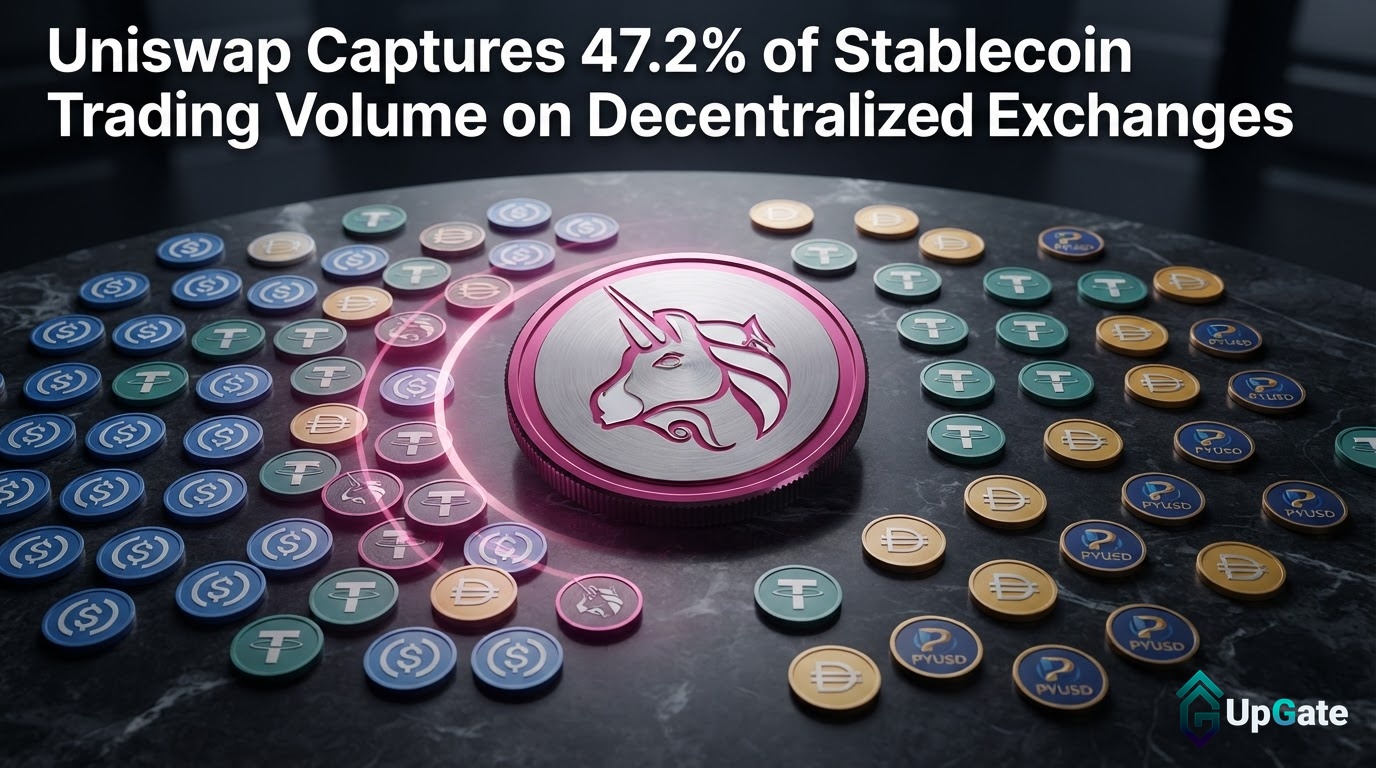
  • یونیسواپ وی۴ و وی۳ ۴۷.۲ درصد از حجم ۱۶۱.۴ میلیارد دلاری استیبل‌کوین در صرافی‌های غیرمتمرکز را به خود اختصاص دادند

    یونیسواپ وی۴ و وی۳ ۴۷.۲ درصد از حجم ۱۶۱.۴ میلیارد دلاری استیبل‌کوین در صرافی‌های غیرمتمرکز را به خود اختصاص دادند

    یونیسواپ، پیشتاز معاملات استیبل‌کوین در صرافی‌های غیرمتمرکز

    در ۳۰ روز گذشته، حجم معاملات استیبل‌کوین‌ها در صرافی‌های غیرمتمرکز (DEX) به رقم چشمگیر ۱۶۱.۴ میلیارد دلار رسید. نکته قابل توجه این است که تقریباً نیمی از این حجم از طریق یک خانواده پروتکل واحد، یعنی یونیسواپ، عبور کرده است.

    سهم غالب یونیسواپ

    بر اساس گزارش‌ها، یونیسواپ نسخه‌های v4 و v3 در مجموع ۴۷.۲ درصد از معاملات استیبل‌کوین در صرافی‌های غیرمتمرکز را در این دوره زمانی به خود اختصاص داده‌اند. داده‌های Dune Analytics نشان می‌دهد که یونیسواپ v4 به یک پلتفرم پیشرو برای مبادلات “استیبل به استیبل” (stable-to-stable swaps) تبدیل شده است؛ به این معنی که در این معاملات، یک توکن دلاری با توکن دلاری دیگر مبادله می‌شود.

    حجم معاملات و کارمزدها

    یونیسواپ v4 ماهانه بین ۱۱ تا ۱۴ میلیارد دلار در این نوع مبادلات پردازش می‌کند. این در حالی است که نسل پیشین آن، v3، حدود ۱ تا ۲ میلیارد دلار در ماه در همین دسته از معاملات را مدیریت می‌کند. مبادلات استیبل به استیبل، حدود ۴۵ تا ۵۳ درصد از کل حجم معاملات v4 را تشکیل می‌دهند.

    لازم به ذکر است که سهم ۴۷.۲ درصدی به کل فعالیت معاملاتی استیبل‌کوین در صرافی‌های غیرمتمرکز اشاره دارد، در حالی که محدوده ۱۱ تا ۱۴ میلیارد دلار به طور خاص به مبادلاتی مربوط می‌شود که هر دو طرف معامله استیبل‌کوین هستند.

    یونیسواپ v4 کارمزدهای منعطفی را در محدوده ۰.۰۰۰۵% تا ۰.۰۰۰۸% برای جفت‌های اصلی استیبل‌کوین ارائه می‌دهد. در مقابل، پایین‌ترین سطح کارمزد در v3، ۰.۰۱% است.

    علاوه بر قیمت‌گذاری، v4 گزینه‌های مسیریابی کارآمدتری را معرفی کرده است که به بهینه‌سازی نحوه اجرای معاملات کمک می‌کند.

    رشد و تأثیرگذاری

    یونیسواپ v4 در اوایل سال ۲۰۲۵ راه‌اندازی شد. با احتساب نسخه‌های v2، v3 و v4، یونیسواپ طبق گزارش DeFiLlama، بیش از ۷۰ میلیارد دلار حجم معاملات در صرافی‌های غیرمتمرکز را در ۳۰ روز گذشته ثبت کرده است. این رقم از مجموع سه صرافی غیرمتمرکز بعدی بیشتر است. فعالیت یونیسواپ همچنین در چندین بلاک‌چین از جمله اتریوم و سایر شبکه‌ها گسترش یافته است.

    پیامدها برای معامله‌گران و ارائه‌دهندگان نقدینگی

    برای معامله‌گران، مهم‌ترین پیامد، اجرای ارزان‌تر معاملات بزرگ استیبل‌کوین است. کارمزدهای پایین‌تر در v4 می‌تواند به معنای حاشیه سود بهتر برای استراتژی‌هایی باشد که حجم بالایی را جابجا می‌کنند، مانند آربیتراژ بین توکن‌های دلاری یا متعادل‌سازی مجدد خزانه.

    برای ارائه‌دهندگان نقدینگی (LPs)، کارمزدهای بسیار پایین حجم معاملات را جذب می‌کند، اما سود هر معامله انفرادی برای آن‌ها کمتر است. بنابراین، بازدهی به این بستگی دارد که آیا حجم اضافی، درآمد کمتر از هر معامله را جبران می‌کند یا خیر.

    زمانی که تقریباً نیمی از فعالیت استیبل‌کوین در صرافی‌های غیرمتمرکز از طریق یک خانواده پروتکل واحد انجام می‌شود، هرگونه مشکل فنی یا تغییر در حاکمیت یونیسواپ می‌تواند تأثیر گسترده‌ای بر بخش بزرگی از معاملات دلاری در زنجیره داشته باشد.

    بازاری که ماهانه ۱۶۱.۴ میلیارد دلار در مبادلات استیبل‌کوین پردازش می‌کند، بیش از یک نمایش جانبی سوداگرانه، به یک لایه تسویه حساب کارآمد تبدیل شده است و یونیسواپ در حال حاضر بزرگترین سهم را در این لایه در اختیار دارد.

  • معامله‌گران پاپرترید ۱۸.۶ میلیون دلار باختند؛ استیکرها ۱۲.۵۷ میلیون دلار پاداش گرفتند

    معامله‌گران پاپرترید ۱۸.۶ میلیون دلار باختند؛ استیکرها ۱۲.۵۷ میلیون دلار پاداش گرفتند

    پاپرترید: سود استیکرها در مقابل زیان معامله‌گران در روز نخست راه‌اندازی

    پلتفرم معاملاتی پاپرترید (Papertrade) در تاریخ ۱۰ اکتبر ۲۰۲۶ بر بستر HyperEVM آغاز به کار کرد و با ارائه اهرم تا ۱۰۰۰ برابر برای قراردادهای دائمی بیت‌کوین (BTC) و اتریوم (ETH)، توجه معامله‌گران را به خود جلب کرد. اما در عرض چند ساعت، معامله‌گران حدود ۱۸.۶ میلیون دلار زیان خالص محقق شده را تجربه کردند.

    در مقابل، طرف دیگر این معاملات عملکرد خوبی داشت. استیک‌کنندگان توکن PAPER پلتفرم، در ۲۴ ساعت اول راه‌اندازی، حدود ۱۲.۵۷ میلیون دلار پاداش جمع‌آوری کردند.

    طبق گزارش The Defiant، این پاداش‌های استیکینگ حدود ۶۹ درصد از زیان خالص معاملاتی را پوشش می‌دهد. نکته قابل توجه این است که این مبالغ به معامله‌گرانی که پول خود را از دست داده‌اند بازنمی‌گردد، بلکه به استیک‌کنندگان توکن PAPER تعلق می‌گیرد.

    پاپرترید یک صرافی مشتقات مصنوعی است که به معامله‌گران اجازه می‌دهد بدون در اختیار داشتن دارایی‌های پایه، در موقعیت‌های اهرمی بر اساس نوسانات قیمت قرار گیرند.

    موتور محرکه این پلتفرم، استخر نقدینگی به نام Martingaler LP است که با نقدینگی صفر راه‌اندازی شد و تماماً از محل زیان معامله‌گران تأمین مالی می‌شود.

    البته معامله‌گران بازنده کاملاً دست خالی را ترک نمی‌کنند. به ازای هر ۱ دلاری که از دست می‌دهند، پروتکل ۱۰۰ توکن PAPER جدید ضرب کرده و به آن‌ها تحویل می‌دهد.

    استیک‌کنندگان از دو منبع درآمد کسب می‌کنند: دریافت ۱ درصد از سود و زیان محقق شده توسط معامله‌گران و همچنین برداشت هرگونه سود انباشته شده در استخر نقدینگی فراتر از سقف ۵ میلیون دلاری آن.

    پاپرترید در روز اول راه‌اندازی خود حجمی بیش از ۳۰۰ میلیارد دلار حجم معاملاتی اسمی (notional trading volume) را ثبت کرد. حجم ликвиیدیشن‌ها در همین دوره زمانی به نزدیک ۱۳.۸۹ میلیارد دلار رسید.

    موجودی استخر نقدینگی به سرعت به حدود ۵ میلیون دلار رسید که سقف تعیین شده برای سرازیر شدن مازاد به سمت استیک‌کنندگان است. هیچ بدهی پرداخت معوقی در صف نبود، به این معنی که استخر هیچ تعهد پرداخت نشده‌ای از فعالیت معاملاتی نداشت.

    مشارکت استیک‌کنندگان نزدیک به حداکثری بود؛ حدود ۹۴ تا ۹۵ درصد از تقریباً ۳.۱۷ میلیارد توکن PAPER در گردش، اندکی پس از راه‌اندازی استیک شده بودند.

    طراحی این سیستم می‌تواند منجر به برداشت اشتباه شود. رقم بالای پاداش‌ها که حدود ۶۹ درصد زیان‌ها را پوشش می‌دهد، ممکن است این تصور را ایجاد کند که معامله‌گران بخش عمده‌ای از پول خود را بازپس می‌گیرند.

    اما اینطور نیست. پاداش‌ها به دارندگان و استیک‌کنندگان توکن PAPER تعلق می‌گیرد که گروهی متفاوت از معامله‌گرانی هستند که حساب‌های خود را از دست داده‌اند، حتی اگر گاهی همپوشانی داشته باشند.

    معامله‌گر بازنده، توکن‌های PAPER را با نرخ ضرب شده دریافت می‌کند. اگر این معامله‌گر توکن‌ها را استیک کند، می‌تواند شروع به کسب سهمی از زیان‌های معامله‌گران دیگر در آینده کند. با این حال، این جبران غیرمستقیم است و به ارزش دارایی توکن و تداوم زیان‌ها بستگی دارد.

    برای استیک‌کنندگان، اقتصاد اولیه این پلتفرم در ظاهر جذاب به نظر می‌رسد. درآمد آن‌ها مستقیماً به میزان زیان معامله‌گران و حجم سود و زیان محقق شده در سیستم گره خورده است. فعالیت سنگین و ликвиیدیشن‌های مکرر، استخر را فراتر از سقف ۵ میلیون دلاری پر می‌کند و مازاد آن به بازده استیک‌کنندگان تبدیل می‌شود.

    عرضه توکن نیز شایان توجه است. هر دلار از دست رفته، ۱۰۰ توکن PAPER را ضرب می‌کند، بنابراین زیان‌هایی که پاداش استیک‌کنندگان را تأمین مالی می‌کنند، تعداد توکن‌های موجود را نیز افزایش می‌دهند. تقریباً ۳.۱۷ میلیارد توکن PAPER اندکی پس از راه‌اندازی در گردش بود.

    برای معامله‌گران، پروفایل ریسک کاملاً واضح است. اهرم ۱۰۰۰ برابری به این معنی است که حرکت قیمتی کسری از درصد می‌تواند یک موقعیت را از بین ببرد. حجم نزدیک به ۱۳.۸۹ میلیارد دلاری ликвиیدیشن‌ها در روز اول، نشان‌دهنده سرعت وقوع این اتفاق در عمل است.

  • پاپرترید ۳ میلیارد دلار در بیت‌کوین جذب کرد؛ صرافی قراردادهای آتی آن‌چین راه‌اندازی شد

    پاپرترید ۳ میلیارد دلار در بیت‌کوین جذب کرد؛ صرافی قراردادهای آتی آن‌چین راه‌اندازی شد

    پاپرترید، صرافی قراردادهای آتی دائمی کاملاً آن‌چین، راه‌اندازی شد؛ سود باز بیت‌کوین به ۳ میلیارد دلار رسید

    پاپرترید (Papertrade)، صرافی قراردادهای آتی دائمی که کاملاً بر بستر بلاک‌چین و با استفاده از HyperEVM ساخته شده است، در تاریخ ۱۰ اکتبر ۲۰۲۶ راه‌اندازی شد. به زودی پس از راه‌اندازی، سود باز (open interest) قراردادهای آتی بیت‌کوین در این پلتفرم به ۳ میلیارد دلار رسید.

    معاملات در ساعت ۱۰ صبح به وقت شرق آمریکا (ET) یا ۱۴:۰۰ به وقت جهانی هماهنگ (UTC) آغاز شد. در کمتر از ۱۰ دقیقه، این صرافی حجمی معادل ۱۴.۴ میلیارد دلار در معاملات اسمی (notional trading volume) ثبت کرد.

    سود باز قراردادهای آتی اتر (Ether) به ۲.۶۶ میلیارد دلار رسید و در جایگاه دوم پس از بیت‌کوین با ۳ میلیارد دلار قرار گرفت. فعالیت معاملاتی تقریباً به طور کامل در این دو بازار متمرکز بود.

    سود باز، ارزش کل موقعیت‌های معاملاتی باز در یک لحظه مشخص است. حجم معاملات، هر تراکنش را شامل می‌شود، از جمله موقعیت‌هایی که در عرض چند ثانیه باز و بسته می‌شوند. هر دو رقم اسمی هستند، به این معنی که آنها کل اندازه شرط‌بندی‌های اهرمی را منعکس می‌کنند، نه وجوه نقدی که معامله‌گران واقعاً واریز کرده‌اند.

    این تمایز در اینجا اهمیت زیادی دارد. پاپرترید اهرم تا ۱۰۰۰ برابر را برای قراردادهای آتی مصنوعی خود ارائه می‌دهد. با اهرم ۱۰۰۰ برابری، یک معامله‌گر می‌تواند با ۱ دلار مارجین، کنترل ۱۰۰۰ دلار موقعیت معاملاتی را در اختیار داشته باشد. بنابراین، میلیاردها دلار فعالیت اسمی می‌تواند بر اساس استخر بسیار کوچکتری از سپرده‌های واقعی استوار باشد.

    پیش از راه‌اندازی، این صرافی پیش‌پرداخت‌هایی به ارزش تقریبی ۸۵ میلیون تا ۱۳۸ میلیون دلار جمع‌آوری کرد. این وجوه از بیش از ۱۱ هزار آدرس مختلف تامین شده بود.

    پاپرترید از دفتر سفارشات سنتی (orderbook) استفاده نمی‌کند. موقعیت‌های معاملاتی به صورت اتمی (atomic) و در یک مرحله واحد باز و بسته می‌شوند، به جای اینکه با سفارشات معلق معامله‌گران دیگر مطابقت داده شوند. قیمت‌ها از نقطه میانی بهترین پیشنهاد خرید و فروش (bid and offer) در Hyperliquid استخراج می‌شوند. هدف این طراحی، جلوگیری از لغزش قیمت (slippage) و هزینه‌های معاملاتی متعارف است.

    مدیریت ازدحام و محدودیت‌های ریسک

    برای مدیریت ازدحام مورد انتظار در روز راه‌اندازی، معاملات اولیه از طریق رابط کاربری (frontend) خود پاپرترید هدایت شد. رله‌کننده‌های (relayers) مجاز از این جریان پشتیبانی کردند. محدودیت‌های ریسک در سیستم تعبیه شده است. هر سمت بازار دارای ۱ میلیارد دلار فضای سود باز است و موقعیت‌های فردی تا ۱۰ میلیون دلار در اندازه اتمی محدود شده‌اند.

    مدل نقدینگی منحصر به فرد پاپرترید

    ویژگی غیرمعمول‌تر در سمت دیگر هر معامله قرار دارد. استخر نقدینگی داخلی (house liquidity pool) پاپرترید در ابتدا خالی بود. این استخر قرار است با ضرر کردن معامله‌گران رشد کند. موقعیت‌های بازنده به استخر داخلی تغذیه می‌کنند و این استخر به برندگان پرداخت می‌کند. بنابراین، این مدل برای تامین مالی پرداخت‌ها به ضرر معامله‌گران یا تسویه دیر هنگام متکی است. مجموع موجودی معامله‌گران و نقدینگی داخلی به طور کامل برای پرداخت به معاملات برنده در دسترس نیست.

    این صرافی همچنین از “برش سود” (profit haircut) یا کارمزد نامتقارن سود و زیان، که از مدل‌های معاملاتی قبلی به ارث رسیده است، استفاده می‌کند. به عبارت ساده‌تر، برندگان ممکن است تمام سود ناخالص خود را دریافت نکنند.

    توکن بومی پاپرترید، PAPER، بدون عرضه اولیه راه‌اندازی شد. این توکن تنها زمانی به وجود می‌آید که معامله‌گران متحمل ضرر شوند. در حالی که استخر نقدینگی کمتر از ۲ میلیون دلار است، پروتکل به ازای هر ۱ دلار ضرر، ۱۰۰ PAPER ایجاد می‌کند. این نرخ با رشد استخر کاهش می‌یابد. انتقال‌ها محدود هستند؛ در ابتدا، PAPER فقط برای استیکینگ (staking) قابل جابجایی است.

    وابستگی به بازارهای مرجع و ریسک‌های احتمالی

    پاپرترید بر روی HyperEVM اجرا می‌شود و قیمت‌ها را از Hyperliquid دریافت می‌کند، بنابراین به طور موثر یک مدل ریسک جدید را بر روی کشف قیمت بازار موجود لایه‌بندی می‌کند. قابلیت اطمینان قیمت‌گذاری تنها به اندازه بازار مرجع است و هرگونه اختلال در سمت Hyperliquid می‌تواند مستقیماً بر قراردادهای پاپرترید تاثیر بگذارد.

    استخر نقدینگی داخلی از صفر شروع می‌شود و زمانی که معامله‌گران به طور کلی ضرر می‌کنند، مشکلی وجود ندارد. یک حرکت شدید و یک‌طرفه در بیت‌کوین یا اتر می‌تواند این وضعیت را تغییر دهد و پرداخت‌ها به تسویه دیر هنگام و مکانیسم‌های برش سود بستگی داشته باشد.

  • پکسوس و تئو: کالا‌های توکنیزه شده فراتر از سکون

    پکسوس و تئو: کالا‌های توکنیزه شده فراتر از سکون

    طلای توکنیزه شده به دنبال کسب بازدهی؛ Paxos و Theo پیشگامان نوآوری

    در طول عمر کوتاه خود، طلای توکنیزه شده عمدتاً وظیفه ردیابی قیمت طلا را بر عهده داشته است. اما اکنون، شرکت‌های Paxos Labs و Theo در تلاشند تا این دارایی دیجیتال را به ابزاری سودآور تبدیل کنند. این دو شرکت در حال ترویج توکن‌های کالایی با قابلیت کسب بازدهی در بازاری هستند که طبق تحقیقات، ارزشی بیش از ۵ میلیارد دلار دارد.

    Paxos Labs و توکن PAXGy

    Paxos Labs در تاریخ ۲۴ سپتامبر ۲۰۲۶، توکن PAXGy را راه‌اندازی کرد. این توکن بر پایه PAXG، محصول طلای توکنیزه شده موجود این شرکت، بنا شده و با بهره‌گیری از مدل اجاره طلای نهادی، در طول زمان ذخایر طلای اضافی را افزایش می‌دهد.

    پیشگامی Theo با thGOLD

    شرکت Theo زودتر از Paxos وارد این عرصه شده بود. این شرکت در ژانویه ۲۰۲۶، محصول thGOLD را معرفی کرد که از طریق وام‌دهی طلا، بازدهی تقریبی ۲ درصدی را ارائه می‌دهد.

    گسترش دامنه فعالیت Theo

    Theo در سپتامبر ۲۰۲۶ دامنه فعالیت خود را گسترش داد و توکن نقره توکنیزه شده را با پشتوانه ۴۰ میلیون دلار قرارداد اجاره فعال عرضه کرد. این اقدام، مدل وام‌دهی را که پیش از این برای طلا به کار گرفته بود، به فلزات گرانبهای دیگر نیز تعمیم داد.

    رشد چشمگیر حجم معاملات طلای توکنیزه شده

    حجم معاملات طلای توکنیزه شده در سه ماهه اول سال ۲۰۲۶ به ۹۰.۷ میلیارد دلار رسید. این رقم در یک فصل، از کل حجم معاملات سال ۲۰۲۵ فراتر رفت. تا اکتبر ۲۰۲۶، بیش از ۴۵۰ هزار کیف پول، کالاهای توکنیزه شده را نگهداری می‌کردند که این رقم نسبت به سال‌های گذشته افزایش یافته است.

    تسلط طلای توکنیزه شده در بازار

    طلای توکنیزه شده همچنان نیروی غالب در این فضا محسوب می‌شود. توکن‌های PAXG و XAUT پیشرو این بخش هستند و ارزش کلی این بخش از مرز ۵ میلیارد دلار عبور کرده و برخی تخمین‌ها آن را بین ۵ تا ۶ میلیارد دلار ارزیابی می‌کنند. Paxos Labs تخمین می‌زند که حدود ۵۳۰ میلیارد دلار طلا در صندوق‌های قابل معامله در بورس (ETF) سنتی نگهداری می‌شود که هیچ بازدهی ندارند.

    مزایای توکن‌های طلای اسپات

    توکن‌های طلای اسپات (Spot-price tokens) مشکل دسترسی را حل کرده‌اند. این توکن‌ها به افراد امکان می‌دهند تا مالک طلا در بلاک‌چین باشند، آن را به صورت شبانه‌روزی جابجا کنند و از دردسرهای نگهداری شمش فیزیکی اجتناب کنند.

    تمرکز بر قابلیت ترکیب‌پذیری و بازارهای سنتی

    محصولاتی مانند PAXGy و thGOLD بر قابلیت ترکیب‌پذیری در امور مالی غیرمتمرکز (DeFi)، نگهداری در سطح نهادی و مسیری به سوی بازارهای وام‌دهی سنتی تأکید دارند. قابلیت ترکیب‌پذیری به این معناست که یک توکن می‌تواند با سایر برنامه‌های کاربردی در زنجیره (on-chain) ادغام شود و به عنوان وثیقه یا نقدینگی در جاهای دیگر عمل کند، در حالی که بازده پایه خود را نیز کسب می‌کند. یک توکن طلا که درآمد اجاره کسب می‌کند، می‌تواند به عنوان پشتوانه وام در یک پروتکل وام‌دهی نیز عمل کند؛ امری که سهام یک ETF طلای معمولی به راحتی قادر به ارائه آن نیست.

    دسترسی گسترده‌تر به بازدهی اجاره طلا

    اجاره طلا به طور سنتی کسب‌وکاری برای بازیگران نهادی بوده است، اما توکنیزه کردن آن می‌تواند این بازدهی را به مخاطبان بسیار گسترده‌تری، از دارندگان خرد گرفته تا صندوق‌هایی که در حال حاضر در زنجیره فعال هستند، برساند.

    مزایا و ریسک‌های هر رویکرد

    Paxos از مزیت ساخت PAXGy مستقیماً بر پایه PAXG تثبیت شده خود بهره می‌برد، در حالی که Theo با چند ماه پیشی گرفتن و ارائه سبد متنوع‌تری از فلزات، مزیت رقابتی دارد. هرگونه بازدهی حاصل از اجاره به پایبندی وام‌گیرندگان به تعهداتشان بستگی دارد، بنابراین بازدهی‌ها با ریسک طرف مقابل همراه هستند که توکن‌های اسپات ساده فاقد آن هستند.

  • فرودگاه در چهار هفته ۴۸ درصد رشد کرد، پیشی گرفتن از بیت‌کوین و اتریوم

    فرودگاه در چهار هفته ۴۸ درصد رشد کرد، پیشی گرفتن از بیت‌کوین و اتریوم

    صعود چشمگیر توکن AERO پیش از ادغام با ولودروم فایننس؛ ارزش بازار به ۶۳ میلیارد دلار می‌رسد

    توکن AERO متعلق به پلتفرم Aerodrome طی ۳۰ روز گذشته حدود ۴۸ درصد افزایش قیمت داشته است. این رشد، آن را در مقایسه با بیت‌کوین و اتر در همین بازه زمانی پیش انداخته است.

    ### زمان‌بندی هوشمندانه و پیش‌بینی معامله‌گران

    این زمان‌بندی اتفاقی نیست. Aerodrome، صرافی غیرمتمرکز پیشرو در شبکه لایه ۲ بیس (Base) متعلق به کوین‌بیس (Coinbase)، حدود دو هفته تا ادغام با Velodrome Finance فاصله دارد. به نظر می‌رسد معامله‌گران در حال حاضر برای این رویداد مهم موضع‌گیری می‌کنند.

    در اوایل اکتبر ۲۰۲۶، توکن AERO بین ۰.۶۸ تا ۰.۸۴ دلار معامله شده است.

    ### ارزش کل قفل شده (TVL) و جایگاه Aerodrome

    Aerodrome در حال حاضر حدود ۳۹۳ میلیون دلار ارزش کل قفل شده (TVL) در شبکه Base دارد. ارزش کل قفل شده به مجموع دارایی‌های رمزارزی اشاره دارد که در قراردادهای هوشمند یک پروتکل سپرده‌گذاری شده‌اند.

    برآوردهای گسترده‌تر، ارزش کل قفل شده Aerodrome را در اوایل اکتبر ۲۰۲۶ بین ۳۹۰ تا ۴۱۱ میلیون دلار تخمین می‌زنند که بخش عمده آن در شبکه Base قرار دارد.

    با اضافه شدن Velodrome به این معادله، ارزش کل قفل شده ترکیبی در تاریخ ۹ اکتبر ۲۰۲۶ به حدود ۴۲۲ میلیون دلار می‌رسد. این ادغام بیشتر شبیه جذب یک پلتفرم خواهر توسط Aerodrome است تا یک ادغام برابر.

    ### ساختار توکن و سهم ذینفعان

    تقسیم‌بندی توکن، این سلسله مراتب را آشکار می‌سازد. از عرضه جدید، ۹۴.۵ درصد به ذینفعان Aerodrome تعلق می‌گیرد و ۵.۵ درصد باقی‌مانده به ذینفعان Velodrome اختصاص می‌یابد.

    ### جزئیات ادغام و پروتکل جدید Aero

    این ترکیب قرار است در تاریخ ۲۱ اکتبر ۲۰۲۶، ساعت ۸ شب به وقت شرقی (ET) آغاز شود. این دو صرافی در یک پروتکل جدید به نام Aero ادغام خواهند شد که برای اجرا بر روی چندین زنجیره ماشین مجازی اتریوم (EVM) طراحی شده است.

    دارندگان توکن‌ها تبدیل می‌شوند، نه حذف. توکن‌های AERO موجود با نسبت ۱:۱ به AERO جدید تبدیل می‌شوند. دارندگان VELO حدود ۰.۰۴۴ توکن AERO جدید به ازای هر توکن دریافت خواهند کرد.

    انتشار توکن‌های قدیمی به عنوان بخشی از این انتقال متوقف خواهد شد.

    پس از ادغام، دارندگان sAERO شاهد تخصیص پاداش در لحظه به جای سیستم رأی‌گیری هفتگی فعلی خواهند بود. ساختار جدید، ۱۰۰ درصد درآمد پروتکل را به مشارکت‌کنندگان هدایت می‌کند.

    ### چشم‌انداز بازار و رشد قابل توجه

    هدف اصلی این ادغام، گسترش دامنه بازار است. پروتکل ترکیبی، بازاری قابل آدرس‌دهی گسترده‌تر به ارزش بیش از ۶۳ میلیارد دلار در سراسر اکوسیستم‌های EVM را هدف قرار می‌دهد، که این رقم در مقایسه با ۷ میلیارد دلار قبلی، جهش قابل توجهی است.

    Aerodrome در اواخر آگوست ۲۰۲۳ بر روی شبکه Base راه‌اندازی شد و به سرعت به یکی از هاب‌های اصلی نقدینگی در این شبکه تبدیل شد که این امر با استفاده از توکنومیک‌های مبتنی بر قفل توکن (vote-escrowed) و مکانیزم‌های کارمزد آن تقویت شده است.

    طراحی مبتنی بر قفل توکن به این صورت است که کاربران توکن‌های خود را برای مدت زمان مشخصی قفل می‌کنند تا در ازای آن قدرت حاکمیتی و سهمی از پاداش‌ها دریافت کنند. هرچه قفل طولانی‌تر باشد، نفوذ بیشتری حاصل می‌شود.

    این ادغام اولین بار در نوامبر ۲۰۲۵ اعلام شد و در ابتدا قرار بود در سه ماهه دوم سال ۲۰۲۶ انجام شود. اما این بازه زمانی سپری شد و تاریخ نهایی آن به ۲۱ اکتبر موکول گردید.

  • اتریوم پیشتاز رشد ارزش بازار استیبل‌کوین‌ها با ۲۴۳ میلیون دلار در یک هفته

    اتریوم پیشتاز رشد ارزش بازار استیبل‌کوین‌ها با ۲۴۳ میلیون دلار در یک هفته

    رشد ۴۰۳ میلیون دلاری عرضه استیبل‌کوین‌ها در شبکه‌های اتریوم و لایه دوم

    عرضه استیبل‌کوین‌ها در شبکه‌های اتریوم، آربیتروم وان و بیس در هفته گذشته در مجموع ۴۰۳.۱ میلیون دلار افزایش یافته است. اتریوم با سهم تقریبی ۲۴۳ میلیون دلاری، بیشترین میزان رشد را به خود اختصاص داده است.

    این داده‌ها که از سوی DefiLlama گردآوری شده و مربوط به یک هفته در اکتبر ۲۰۲۶ است، نشان می‌دهد که هیچ رویداد خبری خاصی محرک این افزایش نبوده است.

    بر اساس آمارهای DefiLlama، عرضه استیبل‌کوین‌ها در اتریوم اکنون به حدود ۱۴۶.۵ میلیارد دلار رسیده است. این امر اتریوم را به بزرگترین میزبان توکن‌های با پشتوانه دلار که در زنجیره ردیابی می‌شوند، تبدیل کرده است. اتریوم حدود ۴۷ تا ۴۸ درصد از کل عرضه استیبل‌کوین‌ها در زنجیره را در میان شبکه‌های اصلی که DefiLlama ردیابی می‌کند، در اختیار دارد.

    درصد رشد قابل توجه‌تر مربوط به شبکه‌های لایه دوم بود. عرضه استیبل‌کوین در آربیتروم در طول هفت روز ۲.۰۸ درصد افزایش یافت. بیس نیز در همین بازه زمانی شاهد رشد ۰.۸۶ درصدی بود.

    برای خوانندگانی که با اصطلاح شبکه‌های لایه دوم آشنایی کمتری دارند، این شبکه‌ها زنجیره‌های مستقلی هستند که بر روی اتریوم ساخته می‌شوند. این شبکه‌ها تراکنش‌ها را با هزینه کمتر پردازش کرده و سپس به شبکه اصلی بازمی‌گردانند. آربیتروم وان و بیس دو مورد از پرکاربردترین این شبکه‌ها هستند.

    دو نام در عرضه این شبکه‌ها غالب هستند: USDT که توسط Tether صادر می‌شود و USDC که توسط Circle منتشر می‌شود. هر دو برای حفظ ارزش ثابت یک دلار آمریکا طراحی شده‌اند. USDT به تنهایی حدود ۵۰ درصد از عرضه استیبل‌کوین‌ها در اتریوم را کنترل می‌کند.

    استیبل‌کوین‌ها ستون فقرات امور مالی در زنجیره هستند. معامله‌گران وجوه خود را بین موقعیت‌های معاملاتی در آن‌ها پارک می‌کنند. پروتکل‌های وام‌دهی از آن‌ها به عنوان دارایی اصلی مورد نظر وام‌گیرندگان استفاده می‌کنند. صرافی‌های غیرمتمرکز نیز به عنوان ارز پایه برای اکثر جفت‌های معاملاتی به آن‌ها متکی هستند.

    در مقیاس بزرگتر، کل ارزش بازار استیبل‌کوین‌ها در محدوده‌ای بین ۳۰۰ میلیارد تا ۳۰۶ میلیارد دلار باقی مانده است. رشد هفتگی در اتریوم و شبکه‌های لایه دوم آن، در چارچوب این الگوی کلی پایدار قرار می‌گیرد و نشان‌دهنده خروج از آن نیست.

    خطر تمرکز یکی از مواردی است که باید در نظر داشت. با توجه به اینکه USDT تقریباً نیمی از عرضه استیبل‌کوین‌ها در اتریوم را در اختیار دارد، نقدینگی دلاری شبکه به شدت به یک صادرکننده وابسته است. هر اتفاقی که بر عملیات Tether تأثیر بگذارد، بخش بزرگی از فعالیت‌های در زنجیره را تحت تأثیر قرار خواهد داد.

    داده‌های یک هفته‌ای تنها یک تصویر لحظه‌ای است، نه یک خط روند. ثابت ماندن ارزش کل بازار استیبل‌کوین‌ها در یک محدوده تنگ، نشان‌دهنده تثبیت صنعت به جای جهش آن است و عدم وجود یک محرک خبری مشخص به این معنی است که این رشد می‌تواند به همان راحتی که شروع شده، بدون هشدار قبلی کند شود.

    معیارهای قابل پیگیری از این پس ساده هستند. باید مشاهده کرد که آیا سهم اتریوم از عرضه استیبل‌کوین‌ها در زنجیره در محدوده ۴۷ تا ۴۸ درصد باقی می‌ماند. باید دید که آیا آربیتروم و بیس به رشد سریع‌تر از شبکه اصلی از نظر درصدی ادامه می‌دهند. و باید نظاره کرد که آیا ارزش کل بازار استیبل‌کوین‌ها سرانجام از محدوده ۳۰۰ تا ۳۰۶ میلیارد دلاری خود، در هر جهتی، خارج می‌شود یا خیر.

  • ارزش توکن‌های سرکل به ۳۴۵ میلیون دلار رسید

    ارزش توکن‌های سرکل به ۳۴۵ میلیون دلار رسید

    سیرکل که کسب‌وکار خود را با قرار دادن دلار در بلاک‌چین بنا نهاد، اکنون سهام خود را نیز به همین شیوه در معرض توکنیزه شدن قرار داده است، اما این خود سیرکل نیست که این فرآیند را انجام می‌دهد.

    برآوردهای اولیه تا اواسط اکتبر ۲۰۲۶ نشان می‌دهد که ارزش توکنیزه شده سهام Circle Internet Group (NYSE: CRCL) حدود ۳۱۴ تا ۳۴۵ میلیون دلار است. این رقم تقریباً معادل ۱.۷ درصد از ارزش بازار سهام شرکت است و این سهم همچنان در حال افزایش است.

    برای شرکتی با ارزش تقریبی ۲۰ تا ۲۱ میلیارد دلار، ۱.۷ درصد ممکن است ناچیز به نظر برسد. اما در حوزه سهام توکنیزه شده، این میزان، سهام سیرکل را در میان شرکت‌های عمومی با بیشترین میزان توکنیزاسیون در جهان قرار می‌دهد.

    این توکن‌ها توسط چندین صادرکننده شخص ثالث ارائه می‌شوند که هر کدام پسوند نماد معاملاتی (ticker suffix) خاص خود را دارند.

    Ondo Finance نسخه خود را با نماد CRCLon ارائه می‌دهد که ارزش تقریبی ۹۸ میلیون دلار را پوشش می‌دهد. محصول bStocks بایننس، با نماد CRCLb، حدود ۱۱۰ تا ۱۱۹ میلیون دلار را به خود اختصاص داده است که آن را به بزرگترین بخش در این برآوردها تبدیل می‌کند.

    پلتفرم xStocks شرکت Backed Finance نیز توکن CRCLx را صادر می‌کند. این توکن شاهد حجم قابل توجهی در امور مالی غیرمتمرکز (DeFi) بوده است، جایی که می‌تواند با پلتفرم‌های معاملاتی آن‌چین و پروتکل‌های وام‌دهی ادغام شود.

    پلتفرم داده RWA.xyz بیش از ۱۰ نوع مختلف سهام توکنیزه شده مرتبط با سیرکل را در چندین پلتفرم رصد می‌کند.

    این توکن‌ها برای ردیابی قیمت سهام CRCL که بین ۸۰ تا ۸۲ دلار گزارش شده است، طراحی شده‌اند. این توکن‌ها به دارندگان امکان بهره‌مندی اقتصادی از سهام را می‌دهند، بدون اینکه آن‌ها را به معنای سنتی سهامداران رسمی تبدیل کنند.

    ارزش سهام توکنیزه شده CRCL در یک دوره ۳۰ روزه اخیر، ۷.۵ درصد افزایش یافته است، حتی با وجود نوسانات حجم معاملات ماهانه.

    این محصولات امکان معامله مداوم را فراهم می‌کنند، بنابراین دارنده توکن مجبور نیست منتظر باز شدن بازار نیویورک بماند.

    کاربران واجد شرایط همچنین می‌توانند توکن‌ها را مستقیماً ایجاد (mint) و بازخرید (redeem) کنند. در عمل، این مکانیزم برای حفظ قیمت توکن در راستای قیمت سهام پایه طراحی شده است.

    اقدامات شرکتی مانند سود سهام به طور خودکار مدیریت می‌شوند و برخی محصولات سود سهام را بدون دخالت دارنده، مجدداً سرمایه‌گذاری می‌کنند.

    این محصولات عمدتاً سرمایه‌گذاران غیرآمریکایی و ادغام با DeFi را هدف قرار می‌دهند. فردی خارج از ایالات متحده با کیف پول رمزارز می‌تواند از نوسانات قیمتی یک شرکت فهرست شده در آمریکا بهره‌مند شود. یک پروتکل DeFi نیز می‌تواند این بهره‌مندی را مانند هر دارایی آن‌چین دیگری در نظر بگیرد.

    بازار گسترده‌تر سهام توکنیزه شده به رکورد دارایی‌های تحت مدیریت بین ۳.۱ میلیارد تا ۴.۸۷ میلیارد دلار رسیده است. حجم معاملات آن‌چین اخیراً از ۱۵ میلیارد دلار فراتر رفته است.

    در این زمینه، سهم سیرکل قابل توجه است. اگر بالاترین حد هر دو برآورد محقق شود، سهام توکنیزه شده CRCL بخش قابل توجهی از کل ارزش سهام توکنیزه شده را به خود اختصاص می‌دهد که در یک شرکت واحد متمرکز شده است.

    سیرکل همچنین در حال ساخت زیرساخت‌های خود بوده است. این شرکت شبکه Arc خود را در ۱۶ سپتامبر ۲۰۲۶ با هدف پشتیبانی از توکنیزاسیون دارایی‌ها راه‌اندازی کرد. با این حال، بهره‌مندی توکنیزه شده از CRCL عمدتاً از پلتفرم‌های شخص ثالث حاصل می‌شود، نه از طریق صدور توکن سهام خود توسط سیرکل.

    این تمایز شایان ذکر است. سهام سیرکل توسط شرکت‌های دیگری که سهام پایه را نگهداری یا به آن ارجاع می‌دهند و توکن‌هایی در برابر آن‌ها صادر می‌کنند، توکنیزه می‌شود. خود سیرکل این فرآیند را اجرا نمی‌کند.

    برای سرمایه‌گذاران، اولین سوال این است که کدام “پوشش” (wrapper) را در اختیار دارند. CRCLon، CRCLb و CRCLx همگی به یک شرکت اشاره دارند. با این حال، هر کدام توسط یک صادرکننده متفاوت پشتیبانی می‌شوند که ساختار، قوانین واجد شرایط بودن و فرآیند بازخرید خاص خود را دارد.

    با بیش از ۱۰ نوع مختلف که در پلتفرم‌های متعدد پراکنده شده‌اند، فعالیت معاملاتی برای بهره‌مندی از سیرکل به جای تجمیع، تقسیم شده است.

    برای صادرکنندگان، Ondo، Binance و Backed به طور موثر برای تبدیل شدن به نسخه پیش‌فرض آن‌چین یک سهام واحد رقابت می‌کنند. پیشتازی بایننس در برآوردها نشان می‌دهد که توزیع از طریق یک صرافی بزرگ اهمیت زیادی دارد. در همین حال، فعالیت DeFi پلتفرم xStocks به مسیری متفاوت اشاره دارد که بر اساس قابلیت ترکیب‌پذیری (composability) به جای دسترسی به صرافی ساخته شده است.

    بهره‌مندی توکنیزه شده که حدود ۱.۷ درصد از ارزش بازار را تشکیل می‌دهد، در مقایسه با شناوری سنتی سهام، کوچک است. اما در مقایسه با حضور آن‌چین تقریباً تمام شرکت‌های عمومی دیگر، بزرگ محسوب می‌شود.

  • استارک‌نت با پاداش STRK به وام‌گیرندگان بیت‌کوین، فشار بر BTCFi را افزایش داد

    استارک‌نت با پاداش STRK به وام‌گیرندگان بیت‌کوین، فشار بر BTCFi را افزایش داد

    وام گرفتن معمولاً هزینه دارد. اما در شبکه Starknet، وام‌گیرندگان در حال حاضر، حداقل به طور نسبی، برای این کار پول دریافت می‌کنند.

    وِسو (Vesu) وام‌دهندگان را تشویق می‌کند

    وِسو (Vesu)، یک پروتکل وام‌دهی در Starknet، به کاربران اجازه می‌دهد تا با وثیقه‌گذاری بیت‌کوین (BTC) وام دریافت کنند و در ازای آن پاداش STRK دریافت نمایند. این پاداش‌ها برای وام‌گیرندگان در تاریخ ۸ اکتبر ۲۰۲۶ اعلام شد و هدف آن کاهش هزینه خالص وام‌گیری برای کاربرانی است که از طریق رابط کاربری Sats Terminal اقدام می‌کنند.

    وِسو به عنوان یک بازار وام‌دهی ماژولار و بدون نیاز به مجوز عمل می‌کند. استخرهای آن می‌توانند برای دارایی‌ها و پروفایل‌های ریسک مختلف راه‌اندازی شوند، به جای اینکه همه در یک سبد بزرگ قرار گیرند.

    توکن‌های واجد شرایط برای وثیقه و پاداش شامل WBTC، LBTC، SolvBTC، tBTC و strkBTC هستند. هر کدام از این‌ها نسخه‌ای توکنیزه شده از بیت‌کوین هستند که به این شبکه امکان می‌دهد تا بیت‌کوین را که برای آن ساخته نشده است، پردازش کند.

    وام‌گیرندگانی که در ازای وثیقه بیت‌کوین، استیبل‌کوین دریافت می‌کنند، می‌توانند هر هفته پاداش STRK خود را مطالبه کنند.

    ترمینال سات (Sats Terminal) رابط کاربری را ساده می‌کند

    Sats Terminal لایه رابط کاربری است که به کاربران امکان می‌دهد تا وام‌های مبتنی بر بیت‌کوین را با رابط کاربری ساده‌تری راه‌اندازی کنند. در طول دوره‌های پاداش، وام‌های گرفته شده از طریق Sats Terminal می‌توانند نرخ سود سالانه (APR) خالص مؤثر نزدیک به صفر یا حتی منفی داشته باشند.

    اگر ارزش STRK دریافتی وام‌گیرنده بیشتر از سود بدهی او باشد، وام عملاً به نفع او تمام می‌شود. پاداش‌ها به صورت STRK پرداخت می‌شوند، بنابراین ارزش واقعی آن‌ها به قیمت توکن در زمان مطالبه توسط وام‌گیرنده بستگی دارد.

    بنیاد Starknet مبلغ ۱۰۰ میلیون STRK را برای برنامه BTCFi Season خود اختصاص داده است که با هدف تشویق فعالیت بیت‌کوین در زنجیره، از جمله وام‌گیری، طراحی شده است.

    وِسو نسخه ۲ (Vesu V2) در حدود اکتبر ۲۰۲۵ راه‌اندازی شد و استخرهای منتخب برای وثیقه بیت‌کوین را اضافه کرد و ظرفیت وام‌دهی موجود برای کاربران BTCFi در Starknet را گسترش داد.

    جذابیت هزینه و پایداری

    برای وام‌گیرندگان، محاسبات هزینه جذابیت واضحی دارد. وامی با نرخ خالص نزدیک به صفر یا منفی در تقریباً هر بازاری غیرمعمول است.

    این طرح همچنین یارانه‌ای است و یارانه‌ها به طور موقت طراحی شده‌اند. پنجره وام‌گیری ارزان تنها تا زمانی که دوره‌های پاداش ادامه داشته باشند و STRK جریان داشته باشد، برقرار خواهد بود.

    ارزش پاداش نیز یک عامل متغیر است. نرخ سود سالانه خالص منفی که امروز محاسبه می‌شود، تنها به اندازه ارزش STRK در روز مطالبه معتبر است، که باعث می‌شود نرخ اعلام شده یک عکس فوری باشد نه یک تضمین.

    نشانه‌های کوتاه‌مدت برای رصد کردن واضح هستند. باید دید که آیا حجم معاملات و کل ارزش قفل شده وِسو در طول دوره‌های پاداش افزایش می‌یابد، تخصیص ۱۰۰ میلیون STRK با چه سرعتی به کار گرفته می‌شود و آیا فعالیت وام‌گیری پس از پایان مشوق‌ها همچنان ادامه خواهد داشت.

  • دوج‌کوین با راه‌اندازی تست‌نت DogeOS آماده ارتقا شد

    دوج‌کوین با راه‌اندازی تست‌نت DogeOS آماده ارتقا شد

    دوج‌کوین در مسیر امور مالی غیرمتمرکز: راه‌اندازی شبکه آزمایشی DogeOS

    دوج‌کوین که در ابتدا به عنوان یک شوخی آغاز به کار کرد و سپس به یک ارز پرداخت تبدیل شد، اکنون در حال آزمایش نقش خود در حوزه امور مالی غیرمتمرکز (DeFi) است. DogeOS، یک لایه کاربردی جدید از سوی تیم کیف پول MyDoge، شبکه آزمایشی عمومی خود را در تاریخ ۳۰ سپتامبر ۲۰۲۶ راه‌اندازی کرده است.

    شبکه آزمایشی Chikyū

    این شبکه آزمایشی با نام Chikyū و شناسه زنجیره ۶۲۸۱971 فعالیت می‌کند. هدف اصلی آن فراهم کردن بستری برای توسعه‌دهندگان است تا بتوانند برنامه‌های قرارداد هوشمند بسازند که تراکنش‌هایشان به دوج‌کوین تسویه شود، بدون اینکه نیاز به بازنویسی قوانین زنجیره اصلی باشد.

    ویژگی‌های فنی DogeOS

    DogeOS یک رول‌آپ (Rollup) با دانش صفر (Zero-Knowledge) سازگار با EVM است. تراکنش‌ها در این سیستم دسته‌بندی شده و خارج از زنجیره اصلی پردازش می‌شوند. اثبات‌های رمزنگاری شده تضمین می‌کنند که فعالیت‌های دسته‌بندی شده معتبر بوده‌اند. سازگاری با EVM به این معنی است که این لایه از زبان برنامه‌نویسی مشابه اتریوم استفاده می‌کند، بنابراین توسعه‌دهندگانی که با ابزارهای اتریوم آشنا هستند، می‌توانند بدون شروع از صفر، برنامه‌های خود را بر روی DogeOS پیاده‌سازی کنند.

    اهداف سرعت و کارایی

    اهداف سرعت، بخش برجسته این پروژه است. شبکه آزمایشی برای دستیابی به حدود ۳۰۰ تراکنش در ثانیه با زمان بلاک تقریبی ۳ ثانیه هدف‌گذاری شده است. در مقایسه، لایه اصلی دوج‌کوین حدود ۳۰ تراکنش در ثانیه را پردازش می‌کند و بلاک‌ها تقریباً هر دقیقه یک بار تولید می‌شوند. در صورت تحقق این اهداف، شاهد جهش ده برابری در توان عملیاتی و سرعت حدوداً بیست برابری در تولید بلاک‌ها خواهیم بود.

    هزینه‌های گس و کاربردها

    هزینه‌های گس در DogeOS با استفاده از DOGE پرداخت می‌شود، که این امر باعث می‌شود توکن بومی در مرکز توجه قرار گیرد. آزمایش‌کنندگان می‌توانند روزانه ۴۲.۰۶۹ توکن آزمایشی DOGE را از یک شیر آب (faucet) دریافت کنند؛ عددی که نشان‌دهنده حفظ ماهیت میم‌گونه این پروژه در فرآیند مهندسی است. کاربردهای مورد نظر فراتر از ارسال انعام در اینترنت است و شامل پروتکل‌های وام‌دهی، صرافی‌های دائمی آتی (perpetual futures exchanges)، برنامه‌های گسترده‌تر DeFi، و همچنین بازی‌ها و برنامه‌های مصرفی برای دارندگان DOGE می‌شود.

    پروژه‌های فعال در شبکه آزمایشی

    تعدادی پروژه از قبل در شبکه آزمایشی مستقر شده‌اند. Superposition Finance بر روی وام‌دهی، Barkswap بر روی نقدینگی، و USDoge بر روی استیبل‌کوین‌ها کار می‌کنند و Derps و پروژه‌های دیگر نیز در لیست حضور دارند.

    تأمین مالی و حمایت‌ها

    حمایت مالی این پروژه پیش از این صورت گرفته است. DogeOS در ماه مه ۲۰۲۵، در یک دور تأمین مالی اولیه (seed round) به رهبری Polychain Capital، مبلغ ۶.۹ میلیون دلار جذب کرده است. این پروژه همچنین از سوی نهادهای مرتبط با دوج‌کوین حمایت می‌شود. تیموتی استبینگ از بنیاد دوج‌کوین، DogeOS را راهی برای افزودن کاربرد در لایه‌ای بالاتر بدون تغییر در دفتر کل اصلی، تأیید کرده است.

    امنیت و چالش‌ها

    اعتماد به رول‌آپ‌ها به سیستم بررسی کننده کار آن‌ها بستگی دارد. در حال حاضر، DogeOS بر ترکیبی از اعتبارسنج‌ها (validators)، یک محیط اجرای مورد اعتماد (trusted execution environment) و یک ترتیب‌دهنده مجاز (permissioned sequencer) تکیه دارد. مجموعه‌ای کوچک از طرف‌های تأیید شده، تراکنش‌ها را سفارش‌دهی کرده و آن‌ها را امضا می‌کنند. تغییرات وضعیت نیازمند اثبات‌های دانش صفر معتبر و امضای اعتبارسنج‌ها قبل از پذیرش هستند.

    عنصر گمشده، بررسی بومی اثبات‌ها در خود دوج‌کوین است. یک پیشنهاد ارتقاء برای Dogecoin Core به نام OP_CHECKZKP، که به زنجیره اصلی اجازه می‌دهد اثبات‌های دانش صفر را مستقیماً تأیید کند، در تاریخ ۲۲ ژوئیه ۲۰۲۵ ارائه شده است، اما هنوز اجرا نشده است. همچنین، هیچ جدول زمانی برای راه‌اندازی شبکه اصلی DogeOS اعلام نشده است. تا زمانی که دوج‌کوین نتواند اثبات‌ها را به تنهایی بررسی کند، امنیت رول‌آپ تا حدی به افراد اجرا کننده آن بستگی دارد، نه صرفاً به ریاضیات مبتنی بر زنجیره اصلی.

    اهمیت توکن DOGE و مزایای توسعه‌دهندگان

    مستقیم‌ترین پیوند با DOGE، طراحی توکن گس است. اگر DogeOS فعالیت واقعی را در شبکه اصلی جذب کند، هر مبادله، وام و معامله در این لایه، DOGE را به عنوان کارمزد مصرف خواهد کرد و به این توکن نقشی کاربردی فراتر از سفته‌بازی و پرداخت می‌بخشد. برای توسعه‌دهندگان، سازگاری با EVM موانع ورود را به طور قابل توجهی کاهش می‌دهد. تیم‌هایی که در حال حاضر بر روی زنجیره‌های شبیه اتریوم فعالیت می‌کنند، می‌توانند کدهای موجود خود را منتقل کنند، که این امر توضیح می‌دهد چرا پروژه‌های وام‌دهی، نقدینگی و استیبل‌کوین زودتر ظاهر شده‌اند.

    زاویه استیبل‌کوین از طریق USDoge به ویژه قابل توجه است. اکوسیستم‌های DeFi به طور کلی بدون یک دارایی با پشتوانه دلار برای جفت‌های معاملاتی و وثیقه، در رشد با مشکل مواجه هستند، بنابراین وجود چنین دارایی در خط تولید شبکه آزمایشی، یک بلوک ساختمانی اساسی را برطرف می‌کند.

    ریسک‌های کلیدی

    ریسک‌های کلیدی شامل زمان‌بندی و تمرکززدایی است. با توجه به اینکه OP_CHECKZKP هنوز اجرا نشده و هیچ تاریخ راه‌اندازی شبکه اصلی اعلام نشده است، DogeOS بر اساس مدلی امنیتی متمرکزتر از آنچه که نام “دانش صفر” آن ممکن است نشان دهد، عمل می‌کند.

    آنچه در آینده باید رصد کرد

    پیشرفت در پیشنهاد OP_CHECKZKP در Dogecoin Core، هرگونه برنامه زمان‌بندی اعلام شده برای شبکه اصلی، و اینکه آیا پروژه‌های شبکه آزمایشی مانند Superposition Finance و Barkswap فعالیت معناداری از سوی توسعه‌دهندگان و کاربران را جذب خواهند کرد، از جمله مواردی هستند که در آینده باید مورد توجه قرار گیرند.