Category: اخبار

  • مطالعه: ارزهای دیجیتال با حمایت سلبریتی‌ها، نزدیک به ۵ برابر بیشتر احتمال کلاهبرداری دارند

    مطالعه: ارزهای دیجیتال با حمایت سلبریتی‌ها، نزدیک به ۵ برابر بیشتر احتمال کلاهبرداری دارند

    اگر یک چهره مشهور به شما توصیه خرید یک توکن را داد، بهتر است فرار کنید. این بدبینی نیست، بلکه داده‌ها این را می‌گویند.

    تحقیقی که توسط اقتصاددانان سابق کمیسیون بورس و اوراق بهادار آمریکا (SEC)، جاشوا تی. وایت و شان ویلکوف انجام شده، آنچه را که بسیاری از کهنه‌کاران حوزه ارزهای دیجیتال از قبل حدس می‌زدند، کمی‌سازی کرده است: تبلیغات چهره‌های مشهور برای پروژه‌های توکنی نه تنها نشان‌دهنده کیفیت نیست، بلکه به طور فعال کلاهبرداری را پیش‌بینی می‌کند. تا آوریل ۲۰۲۳، عرضه اولیه سکه (ICO) با حمایت چهره‌های مشهور، در مقایسه با پروژه‌های بدون حامیان معروف، با افزایش ۳۹ تا ۴۰ درصدی احتمال کلاهبرداری همراه بود.

    این مطالعه رابطه بین دخالت چهره‌های مشهور و کلاهبرداری را در چرخه‌های مختلف بازار ردیابی می‌کند و روند آن ناامیدکننده است. تا سپتامبر ۲۰۱۹، ICOهای با حمایت چهره‌های مشهور، افزایشی ۲۳ تا ۲۶ درصدی در نرخ کلاهبرداری نشان می‌دادند. اما تا آوریل ۲۰۲۳، این شکاف به ۳۹ تا ۴۰ درصد افزایش یافته بود.

    سازوکار آن ساده است. تبلیغات چهره‌های مشهور جایگزین سیگنال‌های سنتی جمع‌آوری سرمایه می‌شود که پروژه‌های جدی از آن‌ها استفاده می‌کنند، مانند وایت‌پیپرهای فنی، اعتبار تیم و سوابق حسابرسی. در عوض، قدرت ستاره‌ای باعث جذب سرمایه بیشتر و فهرست شدن در صرافی‌های بهتر در کوتاه‌مدت می‌شود. پروژه‌ها پول بیشتری را سریع‌تر از طیف وسیع‌تری از سرمایه‌گذاران خرد که به دنبال جلب توجه هستند تا اصول بنیادی، جذب می‌کنند.

    پروژه‌هایی که توسط چهره‌های مشهوری که هیچ تخصص مرتبطی در حوزه ارزهای دیجیتال یا فناوری ندارند، تبلیغ می‌شوند، معمولاً پس از اوج اولیه خود، شاهد کاهش شدید عملکرد هستند. الگو ثابت است: راه‌اندازی پر سر و صدا، افزایش مختصر قیمت، و سپس فروپاشی که در آن دارندگان خرد متحمل ضرر می‌شوند، در حالی که افراد داخلی و مروجان اولیه پول خود را بیرون می‌کشند.

    در سال ۲۰۲۲، کیم کارداشیان با SEC بر سر تبلیغ پولی فاش نشده توکن EMAX، مبلغ ۱.۲۶ میلیون دلار جریمه شد. این توافق شامل این الزام بود که او تا سه سال آینده نباید اوراق بهادار ارز دیجیتال را تبلیغ کند.

    نام فلوید می ودر نیز در ارتباط با کلاهبرداری‌های ادعایی توکنی مطرح شده است، و اندرو تیت نیز به پروژه‌هایی مرتبط دانسته شده که پس از راه‌اندازی، شاهد فروپاشی سریع قیمت بوده‌اند. موضع SEC از برخورد با تبلیغات چهره‌های مشهور به عنوان یک کنجکاوی بازاریابی، به دیدن آن‌ها به عنوان یک علامت هشدار جدی تغییر کرده است.

    ظهور دیپ‌فیک‌های تولید شده توسط هوش مصنوعی، بُعد کاملاً جدیدی به چشم‌انداز کلاهبرداری اضافه کرده است. از سال ۲۰۲۴ تا ۲۰۲۵، بازیگران بدخواه از ویدئو و صدای مصنوعی برای تقلید از چهره‌های شناخته شده برای تبلیغ راه‌اندازی توکن‌های جعلی و طرح‌های هدیه فریبنده استفاده کردند. این کمپین‌های دیپ‌فیک در آن دوره میلیاردها دلار خسارت به بار آوردند.

    یافته‌های وایت و ویلکوف پیامدهای روشنی برای هر کسی که سرمایه خود را در فضای توکن تخصیص می‌دهد، دارد. دخالت چهره‌های مشهور ممکن است باعث افزایش قیمت کوتاه‌مدت شود، اما به طور قابل اعتمادی نتایج ضعیف بلندمدت و ریسک بالای کلاهبرداری را پیش‌بینی می‌کند.

    چرخه توکن‌های میم در سال‌های ۲۰۲۴-۲۰۲۵ این پویایی را تقویت کرده است. راه‌اندازی‌های تحت هدایت اینفلوئنسرها با اقدامات اجرایی مکرر SEC به دلیل عدم افشای روابط پولی مواجه شده‌اند.

    پروژه‌ای که توسط فردی تبلیغ می‌شود که صلاحیت اصلی او تعداد فالوورهای اینستاگرام است، با پروژه‌ای که بر اساس مزایای فنی خود تبلیغ می‌شود، یکسان نیست. این مطالعه این تمایز را قابل اندازه‌گیری می‌کند: تبلیغ چهره‌های مشهور با ۴۰ درصد افزایش در احتمال قربانی شدن در کلاهبرداری همبستگی دارد.
    اگر یک چهره مشهور به شما توصیه خرید یک توکن را داد، بهتر است فرار کنید. این بدبینی نیست، بلکه داده‌ها این را می‌گویند.

    تحقیقی که توسط اقتصاددانان سابق کمیسیون بورس و اوراق بهادار آمریکا (SEC)، جاشوا تی. وایت و شان ویلکوف انجام شده، آنچه را که بسیاری از کهنه‌کاران حوزه ارزهای دیجیتال از قبل حدس می‌زدند، کمی‌سازی کرده است: تبلیغات چهره‌های مشهور برای پروژه‌های توکنی نه تنها نشان‌دهنده کیفیت نیست، بلکه به طور فعال کلاهبرداری را پیش‌بینی می‌کند. تا آوریل ۲۰۲۳، عرضه اولیه سکه (ICO) با حمایت چهره‌های مشهور، در مقایسه با پروژه‌های بدون حامیان معروف، با افزایش ۳۹ تا ۴۰ درصدی احتمال کلاهبرداری همراه بود.

    این مطالعه رابطه بین دخالت چهره‌های مشهور و کلاهبرداری را در چرخه‌های مختلف بازار ردیابی می‌کند و روند آن ناامیدکننده است. تا سپتامبر ۲۰۱۹، ICOهای با حمایت چهره‌های مشهور، افزایشی ۲۳ تا ۲۶ درصدی در نرخ کلاهبرداری نشان می‌دادند. اما تا آوریل ۲۰۲۳، این شکاف به ۳۹ تا ۴۰ درصد افزایش یافته بود.

    سازوکار آن ساده است. تبلیغات چهره‌های مشهور جایگزین سیگنال‌های سنتی جمع‌آوری سرمایه می‌شود که پروژه‌های جدی از آن‌ها استفاده می‌کنند، مانند وایت‌پیپرهای فنی، اعتبار تیم و سوابق حسابرسی. در عوض، قدرت ستاره‌ای باعث جذب سرمایه بیشتر و فهرست شدن در صرافی‌های بهتر در کوتاه‌مدت می‌شود. پروژه‌ها پول بیشتری را سریع‌تر از طیف وسیع‌تری از سرمایه‌گذاران خرد که به دنبال جلب توجه هستند تا اصول بنیادی، جذب می‌کنند.

    پروژه‌هایی که توسط چهره‌های مشهوری که هیچ تخصص مرتبطی در حوزه ارزهای دیجیتال یا فناوری ندارند، تبلیغ می‌شوند، معمولاً پس از اوج اولیه خود، شاهد کاهش شدید عملکرد هستند. الگو ثابت است: راه‌اندازی پر سر و صدا، افزایش مختصر قیمت، و سپس فروپاشی که در آن دارندگان خرد متحمل ضرر می‌شوند، در حالی که افراد داخلی و مروجان اولیه پول خود را بیرون می‌کشند.

    در سال ۲۰۲۲، کیم کارداشیان با SEC بر سر تبلیغ پولی فاش نشده توکن EMAX، مبلغ ۱.۲۶ میلیون دلار جریمه شد. این توافق شامل این الزام بود که او تا سه سال آینده نباید اوراق بهادار ارز دیجیتال را تبلیغ کند.

    نام فلوید می ودر نیز در ارتباط با کلاهبرداری‌های ادعایی توکنی مطرح شده است، و اندرو تیت نیز به پروژه‌هایی مرتبط دانسته شده که پس از راه‌اندازی، شاهد فروپاشی سریع قیمت بوده‌اند. موضع SEC از برخورد با تبلیغات چهره‌های مشهور به عنوان یک کنجکاوی بازاریابی، به دیدن آن‌ها به عنوان یک علامت هشدار جدی تغییر کرده است.

    ظهور دیپ‌فیک‌های تولید شده توسط هوش مصنوعی، بُعد کاملاً جدیدی به چشم‌انداز کلاهبرداری اضافه کرده است. از سال ۲۰۲۴ تا ۲۰۲۵، بازیگران بدخواه از ویدئو و صدای مصنوعی برای تقلید از چهره‌های شناخته شده برای تبلیغ راه‌اندازی توکن‌های جعلی و طرح‌های هدیه فریبنده استفاده کردند. این کمپین‌های دیپ‌فیک در آن دوره میلیاردها دلار خسارت به بار آوردند.

    یافته‌های وایت و ویلکوف پیامدهای روشنی برای هر کسی که سرمایه خود را در فضای توکن تخصیص می‌دهد، دارد. دخالت چهره‌های مشهور ممکن است باعث افزایش قیمت کوتاه‌مدت شود، اما به طور قابل اعتمادی نتایج ضعیف بلندمدت و ریسک بالای کلاهبرداری را پیش‌بینی می‌کند.

    چرخه توکن‌های میم در سال‌های ۲۰۲۴-۲۰۲۵ این پویایی را تقویت کرده است. راه‌اندازی‌های تحت هدایت اینفلوئنسرها با اقدامات اجرایی مکرر SEC به دلیل عدم افشای روابط پولی مواجه شده‌اند.

    پروژه‌ای که توسط فردی تبلیغ می‌شود که صلاحیت اصلی او تعداد فالوورهای اینستاگرام است، با پروژه‌ای که بر اساس مزایای فنی خود تبلیغ می‌شود، یکسان نیست. این مطالعه این تمایز را قابل اندازه‌گیری می‌کند: تبلیغ چهره‌های مشهور با ۴۰ درصد افزایش در احتمال قربانی شدن در کلاهبرداری همبستگی دارد.
  • بلک‌راک سهام آمریکا را در میان تنش‌های تأمین مالی هوش مصنوعی و استقراض دولتی ترجیح می‌دهد

    بلک‌راک سهام آمریکا را در میان تنش‌های تأمین مالی هوش مصنوعی و استقراض دولتی ترجیح می‌دهد

    بلک‌راک استراتژی خود را برای افزایش نوسانات در دارایی‌های پرریسک، تأثیرگذاری بر پویایی گسترده‌تر بازار و احتمالاً افزایش ارزش بیت‌کوین، اعلام کرد.

    سهام آمریکا در اولویت بلک‌راک در میان تنش‌های تأمین مالی هوش مصنوعی و استقراض دولتی

    شرکت مدیریت سرمایه‌گذاری بلک‌راک (BlackRock) در تازه‌ترین تحلیل خود، اولویت را به سهام آمریکا داده است. این تصمیم در شرایطی اتخاذ می‌شود که بازار با تنش‌های فزاینده‌ای در زمینه تأمین مالی پروژه‌های مرتبط با هوش مصنوعی و همچنین افزایش استقراض دولت مواجه است.

    تحلیلگران بلک‌راک معتقدند که استراتژی اتخاذ شده توسط این شرکت می‌تواند منجر به افزایش نوسانات در دارایی‌های پرریسک شود. این نوسانات به نوبه خود بر پویایی کلی بازار تأثیر گذاشته و احتمالاً ارزش بیت‌کوین را نیز افزایش خواهد داد. این موضوع نشان‌دهنده یک رویکرد محتاطانه اما در عین حال فرصت‌طلبانه از سوی یکی از بزرگترین مدیران دارایی جهان در مواجهه با چشم‌انداز اقتصادی کنونی است.

  • بلک‌راک: عوامل هوش مصنوعی محرک موج تقاضای بعدی رمزارزها

    بلک‌راک: عوامل هوش مصنوعی محرک موج تقاضای بعدی رمزارزها

    بلک‌راک معتقد است ربات‌ها به حساب بانکی نیاز خواهند داشت.

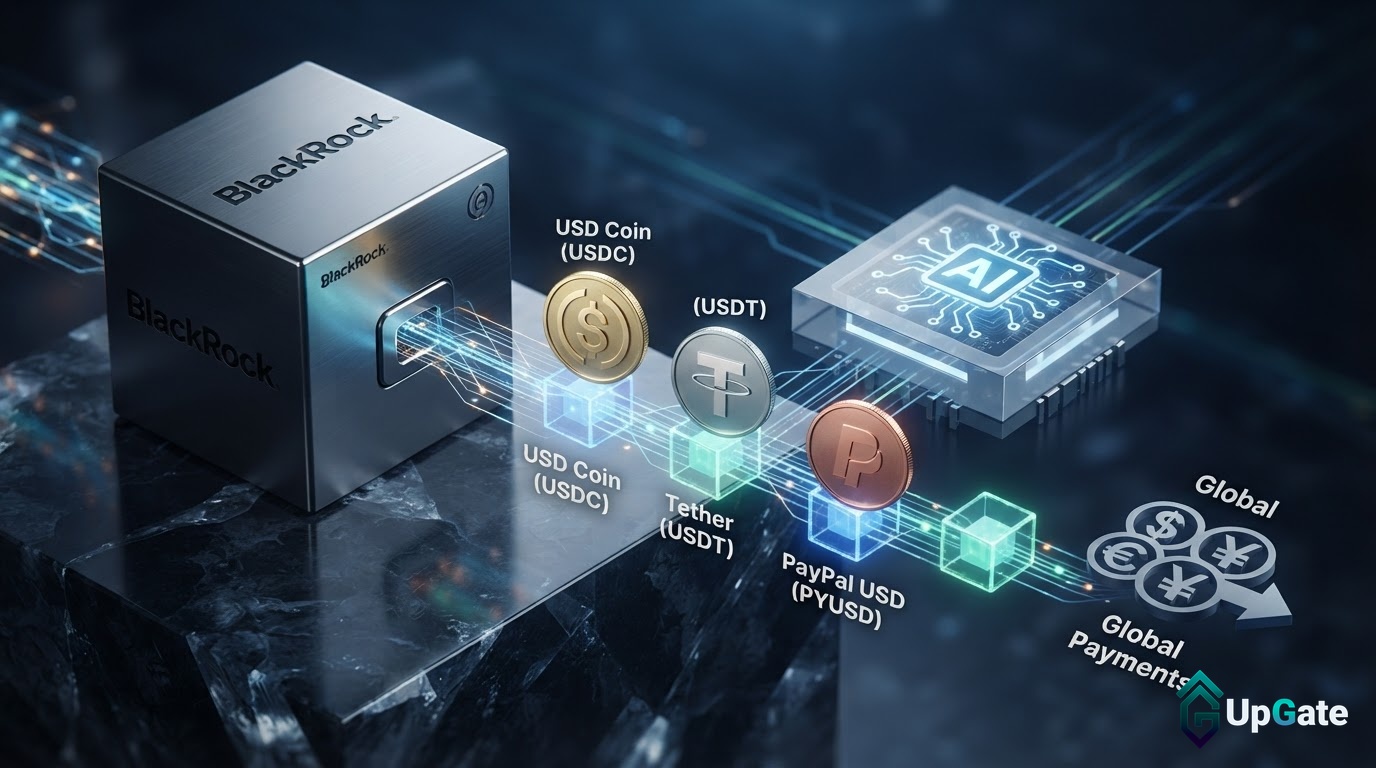
    بزرگترین مدیر دارایی جهان این هفته مقاله‌ای پژوهشی منتشر کرد که در آن استدلال می‌شود هوش مصنوعی، نه مقررات جدید یا خرید نهادی تازه، می‌تواند به یکی از بزرگترین و نادیده‌گرفته‌شده‌ترین محرک‌های تقاضا برای ارزهای دیجیتال تبدیل شود. به گفته این شرکت، عامل‌های هوش مصنوعی به زودی شروع به پرداخت هزینه خریدها خواهند کرد و استیبل‌کوین‌ها بهترین ابزار برای این کار هستند.

    بلک‌راک می‌گوید: «با افزایش قابلیت و پایداری عامل‌ها، ادعاهای استاندارد شده بر ظرفیت محاسباتی می‌تواند به یک مورد استفاده قابل توجه برای دارایی‌های دیجیتال در زمینه تأمین مالی و تسویه قابل برنامه‌ریزی تبدیل شود.»

    این مقاله با عنوان «اقتصاد بومی ماشین» (The Machine-Native Economy) از تیم تحقیقات دارایی‌های دیجیتال بلک‌راک، به رهبری ویل سو و رابرت میچنیک، در کنار رهبران محصولات ETF سهام آمریکا و iShares این شرکت، منتشر شده است.

    ایده اصلی آن یک بازی کلامی هوشمندانه است. بلک‌راک می‌گوید: «هوش مصنوعی نمایانگر هوش بومی ماشین است، در حالی که دارایی‌های دیجیتال نمایانگر پول بومی ماشین هستند.» این شرکت استدلال می‌کند که این دو همیشه به سمت یکدیگر در حرکت بوده‌اند.

    عامل‌ها، نه انسان‌ها، خریدار خواهند بود

    این مقاله بر «هوش مصنوعی عامل‌محور» (agentic AI) تکیه دارد؛ سیستم‌های هوش مصنوعی که می‌توانند وظایف چند مرحله‌ای را به تنهایی برنامه‌ریزی و اجرا کنند و با حداقل دخالت انسان، از ابزارها و خدمات خارجی استفاده کنند. عامل‌ها هوش مصنوعی‌هایی هستند که نه تنها پرواز را پیشنهاد می‌دهند، بلکه آن را رزرو می‌کنند، هزینه آن را پرداخت می‌کنند و رسید را به شما تحویل می‌دهند.

    این نوع استقلال به سرعت با یک مشکل مواجه می‌شود: کسی یا چیزی باید هزینه را پرداخت کند.

    زیرساخت‌های پرداخت سنتی برای این منظور ساخته نشده‌اند. افتتاح حساب بانکی یا کارت اعتباری نیازمند یک انسان با هویت است و هزینه‌های شبکه‌های کارت برای خریدهای ۴۰ دلاری منطقی است، اما نه برای فراخوانی API با کسری از سنت.

    پاسخ بلک‌راک، استیبل‌کوین‌ها است؛ ارزهای دیجیتالی که به دارایی پایداری مانند دلار آمریکا متصل هستند و برای حفظ قیمت ثابت طراحی شده‌اند، نه نوسان مانند بیت‌کوین. آن‌ها می‌توانند شبانه‌روز در گردش باشند، تقریباً فوراً تسویه شوند و نیازی به متصدی بانک ندارند.

    بر اساس این گزارش، حجم تراکنش‌های تعدیل شده استیبل‌کوین در سال ۲۰۲۵ از ۱۱ تریلیون دلار فراتر رفت و در همان محدوده حجم پرداخت‌های سالانه ویزا و مسترکارت قرار گرفت. این رقم هنوز در مقایسه با ۹۳ تریلیون دلاری که در همان سال از طریق سیستم سنتی انتقال بانکی ACH جابجا شد، ناچیز است، اما حجم استیبل‌کوین‌ها از سال ۲۰۲۰ تقریباً ۸۰ درصد در سال رشد داشته است، در حالی که رشد ACH حدود ۸.۵ درصد بوده است.

    این مقاله می‌خواند: «ظهور هوش مصنوعی عامل‌محور و پرداخت‌های ماشین به ماشین احتمالاً تقاضا برای بلاک‌چین‌ها و سایر زیرساخت‌های پرداخت قابل برنامه‌ریزی را افزایش خواهد داد؛ استیبل‌کوین‌ها، دارایی‌های بومی ارز دیجیتال و سایر دارایی‌های روی زنجیره می‌توانند به عنوان ابزارهای بومی ماشین برای پرداخت و تسویه در این مسیرها عمل کنند.»

    بخشی از این زیرساخت‌ها در حال حاضر فعال هستند. x402، پروتکلی که توسط کوین‌بیس بر اساس کد قدیمی و عمدتاً بلااستفاده وب “HTTP 402: Payment Required” ساخته شده است، به یک قطعه نرم‌افزار اجازه می‌دهد تا هزینه یک فید داده یا فراخوانی API را در همان درخواستی که آن را می‌خواهد، بدون نیاز به حساب یا تأیید انسانی، پرداخت کند.

    آمازون قبلاً پرداخت‌های استیبل‌کوین را با کوین‌بیس و استرایپ در ابزارهای ابری هوش مصنوعی خود ادغام کرده است، که به عامل‌ها اجازه می‌دهد در حین انجام وظیفه، به طور خودکار برای APIها، فیدهای داده و رزروها پرداخت کنند. گوگل با پشتیبانی کوین‌بیس و بنیاد اتریوم، لایه پرداخت عامل خود را ساخت و چارچوب Agent2Agent خود را برای مدیریت کارت‌ها، استیبل‌کوین‌ها و انتقال‌های بانکی بی‌درنگ گسترش داد.

    اما استفاده واقعی هنوز محدود است. شرکت تحلیل بلاک‌چین TRM Labs، ۵۲.۷ میلیون دلار تسویه حساب x402 را در سال جاری بررسی کرد و دریافت که عامل‌های هوش مصنوعی احتمالاً بین ۰.۶ تا ۷.۵ درصد از این ارزش را به خود اختصاص داده‌اند؛ بیشتر ترافیک بیشتر شبیه اسکریپت‌های خودکار معمولی بود تا عامل‌های واقعاً خودمختار.

    بلک‌راک ادعا نمی‌کند که این اتفاق به زودی در مقیاس بزرگ رخ می‌دهد. در عوض، این شرکت شرط بسته است که زیرساخت‌ها پیش از وقوع این لحظه در حال ساخته شدن هستند.

    اجرای هوش مصنوعی پرهزینه است و تقاضا برای ظرفیت محاسبات ابری همچنان در حال افزایش است. بلک‌راک به تخمین‌های تحلیلگران استناد می‌کند که درآمد ترکیبی بخش‌های ابری آمازون، مایکروسافت و گوگل را در سال ۲۰۳۰ حدود ۱.۱ تریلیون دلار پیش‌بینی می‌کنند.

    این مقاله «محاسبات» را به صورت قراردادهای استاندارد شده، شبیه به نحوه کار قراردادهای آتی نفت یا گندم امروزی، بسته‌بندی می‌کند که می‌توانند خریداری، فروخته، به عنوان وثیقه استفاده شوند یا به طور خودکار در یک بلاک‌چین تسویه شوند. در این سناریو، یک عامل هوش مصنوعی می‌تواند به دنبال ارزان‌ترین ظرفیت سرور موجود بگردد و هزینه آن را مستقیماً، شغل به شغل، بدون نیاز به مذاکره یک فرد برای قرارداد ابری، پرداخت کند.

    ارقام خود بلک‌راک، ارزش بازار در گردش استیبل‌کوین‌ها را در سپتامبر ۲۰۲۶ بیش از ۳۰۰ میلیارد دلار و حجم تراکنش‌های تعدیل شده را در سال ۲۰۲۵ بیش از ۱۱ تریلیون دلار نشان می‌دهد. شرط این شرکت این است که عامل‌های هوش مصنوعی، نه خرج‌کنندگان انسانی، محرک مرحله بعدی این رشد باشند، زیرا سیستم‌های خودمختار شروع به پرداخت صورت‌حساب‌های خود می‌کنند.

  • یادداشت نازک وزارت دادگستری جایگزین حفاظت قانونی نیست

    یادداشت نازک وزارت دادگستری جایگزین حفاظت قانونی نیست

    مایکل لوولن در برابر وزارت دادگستری: نبرد حقوقی برای حفاظت از توسعه‌دهندگان نرم‌افزار ارز دیجیتال

    واشنگتن دی‌سی – مایکل لوولن، توسعه‌دهنده نرم‌افزار، روز دوشنبه در اعتراض به حکم دادگاه بدوی، با ارائه لایحه‌ای به دادگاه استیناف حوزه پنجم ایالات متحده، استدلال کرد که دادگاه بدوی به طور پیش از موعد چالش وی علیه تفسیر وزارت دادگستری (DOJ) از ماده ۱۸ قانون ایالات متحده، بخش ۱۹۶۰ را رد کرده است. لوولن مدعی است که تفسیر وزارت دادگستری از این قانون، وی را در معرض تهدید جدی پیگرد قانونی قرار می‌دهد، در صورتی که نرم‌افزار غیرامانی ارز دیجیتال خود به نام “Pharos” را که برای تسهیل جمع‌آوری کمک‌های مالی طراحی شده، منتشر و راه‌اندازی کند. با شکست کنگره در تصویب قانون تضمین مقررات بلاک‌چین (BRCA) تحت قانون شفافیت، تصمیمات دادگاه‌ها مانند آنچه لوولن به دنبال آن است، برای حفاظت از توسعه‌دهندگان نرم‌افزار در برابر پیگردهای قضایی نادرست، اهمیت فزاینده‌ای یافته است.

    پیشینه پرونده و استدلال لوولن

    لوولن پیش از هرگونه اقدام اجرایی، علیه وزارت دادگستری در منطقه شمالی تگزاس دعوای حقوقی مطرح کرد و خواستار صدور حکم اعلامی مبنی بر این شد که انتشار نرم‌افزار غیرامانی، وی را تحت قانون کیفری انتقال پول بدون مجوز، یعنی بخش ۱۹۶۰ قانون ایالات متحده، مشمول پیگرد قانونی نمی‌کند. پس از آنکه تاد بلانش، معاون وقت دادستان کل، یادداشتی در خصوص سیاست وزارت دادگستری در رابطه با پیگرد قضایی ارزهای دیجیتال صادر کرد، دادگاه بدوی به این نتیجه رسید که هیچ تهدید جدی برای پیگرد قانونی از سوی وزارت دادگستری وجود ندارد و پرونده را برای تجدیدنظر به دادگاه استیناف حوزه پنجم ارجاع داد.

    مغایرت تفسیر وزارت دادگستری با راهنمایی‌های FinCEN

    با وجود راهنمایی‌های سال ۲۰۱۹ از سوی شبکه اجرای جرایم مالی (FinCEN) که نشان می‌دهد صرف توسعه نرم‌افزار انتقال پول محسوب نمی‌شود و کنترل وجوه مشتریان جنبه ضروری انتقال پول است، وزارت دادگستری به تفسیر نوآورانه خود پایبند مانده است. این تفسیر با راهنمایی‌های FinCEN در تضاد است و تلاش می‌کند از طریق پیگردهای قضایی کیفری، قانون را بازنویسی کند. در حالی که BRCA می‌توانست این مشکل را برطرف کند، اکنون باید به پرونده‌هایی مانند پرونده لوولن تکیه کرد تا اطمینان حاصل شود که توسعه‌دهندگان با پیگردهای قضایی غیرموجه هدف قرار نمی‌گیرند.

    استدلال‌های کلیدی لوولن در لایحه تجدیدنظر

    استدلال اصلی لوولن این است که وی “در صورت انتشار Pharos با تهدید جدی پیگرد قانونی روبرو است”، زیرا وزارت دادگستری بخش ۱۹۶۰ را به گونه‌ای گسترده تفسیر می‌کند که اگر نرم‌افزار را منتشر کند و در FinCEN ثبت‌نام نکند، Pharos را یک کسب‌وکار انتقال پول بدون مجوز تلقی خواهد کرد. این لایحه با چهار استدلال کلیدی این موضوع را مطرح می‌کند.

    ۱. حق طرح دعوا پیش از پیگرد قانونی

    نخست، لوولن استدلال می‌کند که وی “پیش از هرگونه تحقیق یا تهدید صریح علیه خود، حق طرح دعوا علیه وزارت دادگستری را دارد”. وزارت دادگستری مدعی است که ترس وی از پیگرد قانونی “بیش از حد کلی” است، زیرا “وی هیچ اقدام اجرایی یا حتی تحقیقاتی علیه خود را ادعا نکرده است”. همانطور که در لایحه اشاره شده است: این هدف یک چالش پیش از پیگرد قانونی است و دلیل اینکه لوولن به دنبال صدور حکم اعلامی است؛ وی مجبور نیست “منتظر بماند تا دولت او را تحقیق یا پیگرد کند” تا به دنبال شفاف‌سازی قانون باشد. و در این مرحله، دادگاه استیناف حوزه پنجم باید ادعاهای وی را در مورد ماهیت Pharos و نحوه عملکرد آن، که نشان می‌دهد وزارت دادگستری Pharos را یک کسب‌وکار انتقال پول تلقی خواهد کرد که “تفسیر بخش ۱۹۶۰ آن را جرم‌انگاری می‌کند”، درست بپندارد.

    ۲. عدم لزوم مراجعه به FinCEN و اعتبار نداشتن راهنمایی‌های آن

    مرتبط با این موضوع، لوولن استدلال می‌کند که وی نیازی به مراجعه اولیه به FinCEN برای دریافت نظر مشورتی پیش از طرح موضوع در دادگاه نداشته و راهنمایی‌های FinCEN از وی محافظت نمی‌کند. وزارت دادگستری “دیدگاه FinCEN را رد کرده است” هنگامی که اتهامات بخش ۱۹۶۰ را علیه توسعه‌دهندگان Samourai Wallet مطرح کرد، حتی پس از دریافت مشاوره از FinCEN مبنی بر اینکه Samourai Wallet یک کسب‌وکار خدمات پولی نیست، زیرا توسعه‌دهندگان وجوه کاربران را در اختیار نداشتند. وزارت دادگستری همچنین راهنمایی‌های سال ۲۰۱۹ FinCEN را “فاقد اثر اقتدار” اعلام کرد، زمانی که توسعه‌دهندگان Tornado Cash را تحت پیگرد قرار داد.

    ۳. پرونده‌های Tornado Cash و Samourai Wallet به عنوان شاهدی بر تهدید جدی

    استدلال دوم لوولن این است که “پرونده‌های Tornado Cash و Samourai Wallet تهدید جدی پیگرد قانونی را تقویت می‌کنند”. وزارت دادگستری ادعا می‌کند که “لوولن نمی‌تواند هم شهروند قانون‌مدار باشد و هم از پیگرد قانونی تحت [تفسیر] بخش ۱۹۶۰(ب)(۱) در پرونده‌های Tornado Cash و Samourai Wallet بترسد”، در حالی که امکان بسیار واقعی “تفسیر بیش از حد قانون” توسط دولت را نادیده می‌گیرد. همانطور که لوولن استدلال می‌کند، تفسیر وزارت دادگستری از بخش ۱۹۶۰ رفتار وی را تحت بخش ۱۹۶۰(ب)(۱)(ب) جرم‌انگاری می‌کند – به دلیل عدم ثبت‌نام آنچه وزارت دادگستری یک کسب‌وکار انتقال پول می‌داند – و وی نیازی ندارد که دقیقاً همان رفتار پرونده‌های گذشته را برنامه‌ریزی کند تا با تهدید جدی اجرای قانون روبرو شود.

    نکته مهم‌تر این است که پیگردهای قضایی گذشته وزارت دادگستری بر اساس تفسیر این وزارتخانه مبنی بر اینکه آن توسعه‌دهندگان در انتقال پول تحت بخش ۱۹۶۰(ب)(۱) فعالیت داشته‌اند، استوار بود، که سپس منجر به اتهامات خاص تحت بخش‌های ۱۹۶۰(ب)(۱)(ب) و (ج) شد. هر دو این اتهامات خاص نیازمند اثبات این است که یک فرد در ابتدا “انتقال پول” را طبق تعریف بخش ۱۹۶۰(ب)(۲) انجام داده است. و وزارت دادگستری تفسیر خود از بخش ۱۹۶۰(ب)(۱) را به گونه‌ای گسترش داده است که ایجاد و انتشار نرم‌افزار غیرامانی ارز دیجیتال به نوعی معادل فعالیت در یک کسب‌وکار انتقال پول است. این بدان معناست که اگر لوولن صرفاً نرم‌افزار غیرامانی ارز دیجیتال خود را منتشر کند، وزارت دادگستری وی را در حال فعالیت در یک کسب‌وکار انتقال پول تلقی خواهد کرد و هرگونه اتهام خاص تحت بخش ۱۹۶۰ به این نتیجه بستگی خواهد داشت، که تفسیری کج از قانون است.

    وزارت دادگستری به یادداشت تاد بلانش، معاون وقت دادستان کل – که صرفاً اولویت‌های اجرایی وزارت دادگستری را بیان می‌کند – به عنوان نشانه‌ای از عدم وجود تهدید فعلی برای رفتار لوولن استناد می‌کند. اما یادداشت بلانش این تهدید را از بین نمی‌برد. این صرفاً یک دستورالعمل سیاستی است که می‌تواند در هر زمان تغییر کند. و این یادداشت پس از طرح دعوا توسط لوولن صادر شده و بنابراین نمی‌تواند به طور عطف به ماسبق حق طرح دعوا را از بین ببرد. در هر صورت، این یادداشت اولویت‌های اجرایی اختیاری را بیان می‌کند تا تغییر در تفسیر قانون توسط دولت – که مهم است.

    ۴. امتناع وزارت دادگستری از سلب مسئولیت پیگرد قانونی

    استدلال سوم لوولن به امتناع وزارت دادگستری از “سلب مسئولیت پیگرد قانونی” می‌پردازد. علیرغم بررسی دعوای لوولن توسط وزارت دادگستری، این وزارتخانه هیچ تضمین روشنی مبنی بر عدم تحقیق یا پیگرد وی تحت بخش ۱۹۶۰ ارائه نکرده است. و اگرچه وزارت دادگستری بیان کرده است که “صرف ایجاد و راه‌اندازی نرم‌افزار جرم نیست”، ایجاد و انتشار نرم‌افزار غیرامانی ارز دیجیتال بدون ثبت‌نام همچنان تحت تفسیر وزارت دادگستری از بخش ۱۹۶۰(ب)(۱) جرم محسوب می‌شود، که وزارت دادگستری هنوز از آن سلب مسئولیت نکرده است.

    علاوه بر این، حتی اگر وزارت دادگستری “موضع حقوقی” عدم پیشبرد اتهامات تحت بخش ۱۹۶۰(ب)(۱)(ب) در پرونده‌های Tornado Cash و Samourai Wallet را اتخاذ کرده باشد، این بدان معنا نیست که لوولن را تحت بخش ۱۹۶۰(ب)(۱)(ب) پیگرد قانونی نخواهد کرد. در واقع، هنگامی که پیگرد قانونی در پرونده Tornado Cash را کنار گذاشت، وزارت دادگستری “تأکید کرد که با پیگرد قانونی اصلی، حتی پس از یادداشت بلانش، موافق است”. برای سلب مسئولیت پیگرد قانونی، وزارت دادگستری باید تأیید کند که ایجاد و انتشار نرم‌افزار غیرامانی ارز دیجیتال معادل فعالیت یک کسب‌وکار انتقال پول نیست و این روند رفتاری، Pharos را تحت بخش ۱۹۶۰ یک کسب‌وکار انتقال پول بدون مجوز نمی‌کند، زیرا لوولن وجوه کاربران را کنترل نمی‌کند. تا زمانی که این اتفاق بیفتد، لوولن مجاز است علیه وزارت دادگستری دعوای اعلامی مطرح کند تا “حقوق خود را پیش از ریسک زندان فدرال بداند”.

    در نهایت، در استدلال چهارم خود، لوولن به طور مشخص‌تر به اتکای دادگاه بدوی به یادداشت بلانش می‌پردازد. همانطور که قبلاً ذکر شد، وزارت دادگستری این یادداشت را پس از طرح دعوا توسط لوولن صادر کرده و “صرفاً منعکس‌کننده سیاست است، نه دیدگاه تغییر یافته‌ای از قانون”. وزارت دادگستری ادعا می‌کند که از آنجایی که لوولن قصد ندارد در جرایم خاصی که یادداشت به آنها می‌پردازد، فعالیت کند، لوولن با تهدیدی روبرو نیست و شکایت وی باید رد شود. اما این یادداشت هیچ تغییری در “اختیار وزارت دادگستری برای پیگرد ناشران نرم‌افزار غیرامانی ارز دیجیتال” ایجاد نمی‌کند. و به صراحت پیگردهای مربوط به عدم رعایت عمدی الزامات ثبت‌نام را مجاز می‌داند، که لوولن استدلال می‌کند این موضوع خطر را برای توسعه‌دهنده‌ای که می‌داند دولت رفتار وی را مشمول ثبت‌نام می‌داند، تأیید می‌کند. این امر به ویژه با پیگردهای مداوم وزارت دادگستری علیه توسعه‌دهندگان Tornado Cash و Samourai Wallet صادق است.

    آینده حفاظت از توسعه‌دهندگان و نقش دادگاه‌ها

    حفاظت از توسعه‌دهندگان با معرفی BRCA در قانون شفافیت سنا امیدوارکننده به نظر می‌رسید، اما کل قانون نتوانست پیش برود. حتی با این حال، آخرین نسخه BRCA در حفاظت‌های خود محدود بود. همانطور که Coin Center در یک پست وبلاگ اخیر اشاره کرد، آخرین نسخه فقط به طور صریح از توسعه‌دهندگان در سمت مقرراتی محافظت می‌کرد، نه از قانون کیفری، بخش ۱۸ قانون ایالات متحده، ۱۹۶۰. این حفاظت ممکن بود به زیربخش‌های مربوط به عدم ثبت‌نام، بخش‌های ۱۹۶۰(ب)(۱)(الف) و (ب) گسترش یابد، اما در برابر زیربخش (ج)، که محرک اصلی پیگردهای وزارت دادگستری بوده است، محافظت نمی‌کرد. بنابراین، حتی با تصویب آخرین نسخه BRCA، حفاظت از توسعه‌دهندگان همچنان باید در دادگاه‌ها مورد بررسی قرار می‌گرفت.

    بخش ۱۸ قانون ایالات متحده، ۱۹۶۰(ب)(۱) باید در مورد نرم‌افزار غیرامانی ارز دیجیتال شفاف‌سازی شود. همانطور که هم Coin Center و هم لوولن توضیح داده‌اند، تمام زیربخش‌های آن “به این بستگی دارد که آیا یک متهم کیفری در حال فعالیت در یک ‘کسب‌وکار انتقال پول بدون مجوز’ است یا خیر”. وزارت دادگستری معتقد است نرم‌افزار غیرامانی ارز دیجیتال این الزام قانونی را بر اساس پیگردهای مداوم خود تحت بخش ۱۹۶۰(ب)(۱)(ج) برآورده می‌کند، اما اینطور نیست و دعوای لوولن تفسیر نادرست وزارت دادگستری از قانون را روشن خواهد کرد.

    ایالات متحده باید در خط مقدم نوآوری و آزادی باشد، اما وزارت دادگستری تمایل خود را برای ادامه پیگرد کسانی که خواهان تحقق این امر هستند، نشان داده است. Coin Center به حمایت از مبارزه مایکل لوولن برای شفاف‌سازی قانون برای افرادی مانند او – آمریکاییانی که می‌خواهند فناوری را برای مردم بسازند – ادامه خواهد داد.

  • بلک‌راک: عوامل هوش مصنوعی محرک تقاضای عظیم برای استیبل‌کوین‌ها و پرداخت‌های بلاک‌چین

    بلک‌راک: عوامل هوش مصنوعی محرک تقاضای عظیم برای استیبل‌کوین‌ها و پرداخت‌های بلاک‌چین

    بلک‌راک: هوش مصنوعی، محرک تقاضای عظیم برای استیبل‌کوین‌ها و پرداخت‌های بلاک‌چینی

    شرکت مدیریت دارایی بلک‌راک معتقد است که پذیرش گسترده‌تر هوش مصنوعی (AI) می‌تواند تقاضای جدیدی برای استیبل‌کوین‌ها و پرداخت‌های مبتنی بر بلاک‌چین ایجاد کند. این شرکت در گزارشی که در تاریخ ۲۲ سپتامبر منتشر کرد، هوش مصنوعی را «هوش بومی ماشین» و دارایی‌های دیجیتال را «پول بومی ماشین» نامید.

    همگرایی فناوری‌ها

    بلک‌راک استدلال می‌کند که سیستم‌های هوش مصنوعی خودکار ممکن است به زیرساخت‌های مالی نیاز داشته باشند که برای ماشین‌ها طراحی شده‌اند و بلاک‌چین‌ها نیز می‌توانند به روشی برای پرداخت هزینه‌های محاسباتی مورد استفاده این سیستم‌ها تبدیل شوند. این دو فناوری که عمدتاً به صورت جداگانه توسعه یافته‌اند، در حال همگرا شدن هستند، زیرا سیستم‌های هوش مصنوعی توانایی تعامل با شبکه‌های مالی و انجام تراکنش‌ها با دخالت محدود انسانی را پیدا می‌کنند.

    سه حوزه همپوشانی

    بلک‌راک بر سه حوزه اصلی همپوشانی تمرکز کرده است:

    • توکن‌سازی (Tokenization): مدل‌های زبانی بزرگ، متن را به توکن‌هایی تقسیم می‌کنند که می‌توانند به صورت عددی پردازش شوند. بلاک‌چین‌ها نیز ارزش و ادعاهای مالکیت را به صورت توکن‌های دیجیتال نمایش می‌دهند. اگرچه کارکرد آن‌ها متفاوت است، اما هر دو سیستم اطلاعات را به فرمت‌های استاندارد شده‌ای تبدیل می‌کنند که ماشین‌ها قادر به پردازش آن‌ها هستند.

    • تجارت عاملی (Agentic Commerce): در این حوزه، عامل‌های هوش مصنوعی قادر به انجام تراکنش‌های مالی هستند. بلک‌راک پیش‌بینی می‌کند که این امر می‌تواند تقاضا برای زیرساخت‌های پرداخت قابل برنامه‌ریزی را افزایش دهد و استیبل‌کوین‌ها و سایر ارزهای دیجیتال می‌توانند به عنوان ابزارهای پرداخت و تسویه مورد استفاده قرار گیرند. اگرچه سیستم‌های سنتی مانند شبکه‌های کارتی و ACH از پرداخت‌های خودکار پشتیبانی می‌کنند، اما الزامات راه‌اندازی و اقتصاد تسویه آن‌ها ممکن است آن‌ها را برای تراکنش‌های پیوسته و با ارزش بسیار پایین که نیاز به اجرای قابل برنامه‌ریزی دارند، کمتر مناسب سازد.

    • ظرفیت محاسباتی: بلک‌راک به تخمین تحلیلگران اشاره می‌کند که درآمد ابری هایپرسکیلرها (hyperscaler cloud) تا سال ۲۰۳۰ می‌تواند از ۱ تریلیون دلار در سال فراتر رود. این گزارش استدلال می‌کند که ادعاهای استاندارد شده بر ظرفیت محاسباتی می‌تواند به یک مورد استفاده برای دارایی‌های دیجیتال در زمینه تأمین مالی و تسویه قابل برنامه‌ریزی تبدیل شود.

    فراتر از پرداخت کالا و خدمات

    استدلال بلک‌راک فراتر از استفاده از ارزهای دیجیتال برای پرداخت کالا و خدمات است. این شرکت همچنین بیان می‌کند که با افزایش توانایی عامل‌های هوش مصنوعی و طولانی‌تر شدن دوره فعالیت آن‌ها، نیاز به دسترسی به منابع محاسباتی از طریق ادعاهای استاندارد شده و قابل انتقال وجود خواهد داشت. چنین دارایی‌هایی می‌توانند امکان تأمین مالی و تسویه را از طریق سیستم‌های قابل برنامه‌ریزی فراهم کنند، به جای اتکای کامل به فرآیندهای سنتی.

    این گزارش همچنین تمایزی بین نقش این دو فناوری قائل می‌شود: هوش مصنوعی اطلاعات را تفسیر کرده و فعالیت‌ها را هدایت می‌کند، در حالی که بلاک‌چین‌ها می‌توانند دارایی‌های قابل خواندن توسط ماشین و قوانین انتقال آن‌ها را فراهم کنند. قراردادهای هوشمند می‌توانند شرایط از پیش تعریف شده‌ای را برای تراکنش‌ها اعمال کنند و اجازه دهند دارایی‌ها در صورت برآورده شدن معیارهای لازم منتقل شوند.

    در اصل، بلک‌راک هوش مصنوعی را به عنوان یک کاتالیزور ساختاری بالقوه برای پذیرش دارایی‌های دیجیتال توصیف می‌کند و دارایی‌های دیجیتال را به عنوان زیرساخت‌های احتمالی برای یک اقتصاد به طور فزاینده خودکار معرفی می‌کند. با این حال، موفقیت این استدلال به این بستگی دارد که آیا سیستم‌های خودکار می‌توانند تقاضای کافی برای پرداخت‌های قابل برنامه‌ریزی و ادعاهای توکن شده ایجاد کنند تا استفاده گسترده‌تر از آن‌ها توجیه شود.

    پیش از این، آرتور هیز استدلال کرده بود که عامل‌ها به جای مواد غذایی، عملیات ممیز شناور را مصرف می‌کنند و ممکن است به توکنی قابل بازخرید برای محاسبات نیاز داشته باشند. همچنین، چانگ‌پنگ ژائو در ماه ژوئن به Galaxy Research گفته بود که معاملات و پرداخت‌های عاملی در عرض چند ماه و نه سال آینده فراگیر خواهند شد و از ارزهای دیجیتال استفاده خواهند کرد، زیرا بلاک‌چین‌ها در حال حاضر با APIها صحبت می‌کنند.

  • بورس مسکو قراردادهای آتی ریپل را با روبل راه‌اندازی کرد

    بورس مسکو قراردادهای آتی ریپل را با روبل راه‌اندازی کرد

    بورس مسکو قراردادهای آتی دائمی XRP را به سبد محصولات خود افزود

    بزرگترین بورس اوراق بهادار روسیه، بورس مسکو (MOEX)، قراردادهای آتی دائمی برای XRP، بیت کوین، اتر، سولانا و ترون را راه‌اندازی کرده است. این اقدام به سرمایه‌گذاران واجد شرایط امکان معامله این توکن‌ها را بدون نیاز به نگهداری مستقیم در کیف پول فراهم می‌کند.

    جزئیات قراردادهای آتی جدید

    قراردادهای آتی دائمی جدید با نمادهای XRPUSDF، BTCUSDF، ETHUSDF، SOLUSDF و TRXUSDF عرضه شده‌اند. برخلاف قراردادهای آتی سنتی که تاریخ انقضای مشخصی دارند، این قراردادها به صورت روزانه تمدید می‌شوند و موقعیت‌ها به طور خودکار ادامه می‌یابند. همچنین، تعدیل‌های مربوط به تامین مالی (funding adjustments) برای حفظ همسویی قیمت قراردادها با شاخص‌های پایه آن‌ها در نظر گرفته شده است.

    تمام این قراردادها به دلار آمریکا قیمت‌گذاری شده‌اند، اما تسویه آن‌ها به روبل روسیه انجام خواهد شد.

    شاخص‌های مرجع داخلی

    بورس مسکو شاخص‌های مرجع خود را به صورت داخلی توسعه داده است. شاخص MOEXXRP، همراه با شاخص‌های مربوط به چهار توکن دیگر، برای اولین بار در اوایل سال ۲۰۲۶ محاسبه و منتشر شده است.

    الزامات مارجین و ارزیابی ریسک

    الزامات مارجین برای این قراردادها نشان‌دهنده دیدگاه بورس مسکو نسبت به ریسک نسبی این دارایی‌ها است. قراردادهای آتی XRP نیازمند مارجین اولیه ۴۳ درصدی هستند که تقریباً دو برابر ۲۲ درصد مورد نیاز برای بیت کوین است. به عبارت دیگر، یک معامله‌گر برای هر ۱۰۰ دلار مواجهه اسمی با XRP باید ۴۳ دلار و برای بیت کوین ۲۲ دلار مارجین اولیه بگذارد.

    محدودیت برای سرمایه‌گذاران واجد شرایط

    تمامی این قراردادها تحت چارچوب‌های نظارتی روسیه، محدود به سرمایه‌گذاران واجد شرایط هستند. این طبقه‌بندی معمولاً نیازمند برآورده کردن آستانه‌های درآمد، خالص دارایی یا تجربه حرفه‌ای است.

    توسعه تدریجی محصولات کریپتو

    این راه‌اندازی نتیجه یک رویکرد تدریجی است. بورس مسکو از زمان معرفی قراردادهای آتی با تاریخ انقضا در سال ۲۰۲۵، به طور مداوم محصولات مرتبط با ارزهای دیجیتال را اضافه کرده است. قراردادهای آتی ماهانه XRP در ماه مه ۲۰۲۶ اضافه شده بودند و قراردادهای دائمی گام طبیعی بعدی در نقشه راه محصولات این بورس محسوب می‌شوند.

    استقبال و حجم معاملات

    آمار نشان‌دهنده تقاضای واقعی است. بیش از ۷۲,۰۰۰ سرمایه‌گذار واجد شرایط از زمان عرضه محصولات مشتق شده ارز دیجیتال در تابستان ۲۰۲۵ با این پلتفرم درگیر شده‌اند. حجم کل معاملات این محصولات از ۶۰۰ میلیارد روبل فراتر رفته است که با نرخ‌های فعلی ارز، تقریباً معادل ۷ میلیارد دلار آمریکا است.

    مکانیزم تامین مالی

    ساختار قراردادهای دائمی شامل یک مکانیزم تامین مالی با پارامترهای K1=۰% و K2=۰.۳۵% است. این مکانیزم جریان پرداخت بین دارندگان موقعیت‌های خرید (long) و فروش (short) را برای حفظ همسویی قیمت با شاخص پایه تنظیم می‌کند.

    مقایسه با پلتفرم‌های خارجی

    الزام مارجین ۴۳ درصدی برای XRP نکته قابل توجهی در نحوه قیمت‌گذاری ریسک ارزهای دیجیتال توسط زیرساخت‌های مالی سنتی است. اکثر پلتفرم‌های خارجی، سواپ‌های دائمی XRP را با الزامات مارجین بسیار پایین‌تر، گاهی اوقات تنها ۱ تا ۵ درصد بسته به تنظیمات اهرم، ارائه می‌دهند.

  • بیت‌کوین زیر ۸۴ هزار دلار، اتریوم زیر ۲۶۵۰ دلار؛ بیش از ۵۰۰ میلیون دلار لیکویید شد

    بیت‌کوین زیر ۸۴ هزار دلار، اتریوم زیر ۲۶۵۰ دلار؛ بیش از ۵۰۰ میلیون دلار لیکویید شد

    بازار ارزهای دیجیتال با افت شدید مواجه شد؛ بیش از ۵۰۰ میلیون دلار لیکویید شد

    بازار ارزهای دیجیتال شامگاه روز ۲۳ سپتامبر به وقت تایپه، شاهد یک اصلاح شدید بود. بیت‌کوین (BTC) که پیش از این روند صعودی قدرتمندی را تجربه می‌کرد، نتوانست سطح حمایتی خود را حفظ کند و به سرعت به زیر مرز ۸۴ هزار دلار سقوط کرد. اتریوم (ETH) نیز روند ضعیفی از خود نشان داد و خط حمایتی ۲۶۵۰ دلاری را از دست داد و این امر باعث افت کلی در بخش آلت‌کوین‌ها شد.

    این افت ناگهانی بسیاری از سرمایه‌گذارانی که در موقعیت خرید (لانگ) بودند را غافلگیر کرد. بر اساس داده‌های CoinGlass، تا زمان انتشار این خبر، در ۲۴ ساعت گذشته در سراسر جهان، ۱۲۰,۸۰۹ سرمایه‌گذار دچار لیکویید شدن (بسته‌شدن اجباری پوزیشن) شدند و مجموع ارزش لیکویید شده به ۵۰۵.۴۴ میلیون دلار رسید.

    شایان ذکر است که در میان داده‌های لیکویید شدن صرافی‌های بزرگ، بزرگترین لیکویید شدن تکی در جفت معاملاتی ETHUSDT در صرافی بایننس (Binance) رخ داد. ارزش لیکویید شدن این سرمایه‌گذار در موقعیت خرید، ۱۰.۰۴ میلیون دلار بود که او را به بزرگترین قربانی این اصلاح بازار تبدیل کرد.

    بیت‌کوین از مرز ۸۷.۳ هزار دلار عبور کرد؛ بازار ارزهای دیجیتال به طور کامل بهبود یافت

    بیت‌کوین در سه ماهه سوم ۴۴ درصد رشد کرد! از میانگین متحرک ۵۰ هفته‌ای عبور کرد، آیا بازار صعودی واقعاً بازگشته است؟

    Strategy ۹۵۰ بیت‌کوین دیگر خریداری کرد! مجموع دارایی به ۸۴۶ هزار سکه رسید؛ ۱۷۴ میلیون دلار برای بازخرید سهام ممتاز STRC هزینه شد.

    Grayscale: ۵۸ هزار دلار برای بیت‌کوین کف است! با تحقق هر ۳ شرط، اکنون “چراغ سبز ورود” است.

  • بیت‌وايز: تخصیص رمزارز نهادها عمدتاً بین ۱ تا ۲ درصد است

    بیت‌وايز: تخصیص رمزارز نهادها عمدتاً بین ۱ تا ۲ درصد است

    بزرگترین بازیگران عرصه مالی در حال خرید بیت کوین هستند، اما نه به مقدار زیاد.

    گزارش اولیه “پذیرش رمزارز توسط نهادهای مالی” از سوی شرکت Bitwise Asset Management، که بر اساس مصاحبه‌های عمیق با متخصصان ارشد در ۱۵ موسسه بزرگ تهیه شده، نشان می‌دهد که بیشتر تخصیص‌های رمزارزی بین ۱ تا ۲ درصد از کل دارایی‌های قابل سرمایه‌گذاری را شامل می‌شود. این دامنه از ۰.۵ تا ۱۳ درصد متغیر است، اما اکثریت موسسات، میزان سرمایه‌گذاری خود را اندک نگه داشته و رمزارزها را نه به عنوان یک شرط‌بندی برای رشد، بلکه بیشتر به عنوان یک پوشش ریسک (Hedge) با دقت اندازه‌گیری شده در نظر می‌گیرند.

    هر موسسه‌ای که در این نظرسنجی رمزارز خریداری کرده، بیت کوین را به عنوان دارایی دیجیتال اصلی خود در اختیار دارد. این آمار ۱۰۰ درصدی، در تحقیقات مالی امری بسیار نادر است.

    این موسسات، بیت کوین را نه به عنوان یک سرمایه‌گذاری تکنولوژیک یا یک قمار پرریسک، بلکه به عنوان ذخیره ارزش در کنار طلا معرفی می‌کنند و این رویکرد عمدتاً ناشی از نگرانی‌ها درباره کاهش ارزش پول فیات است.

    اتریوم و سولانا نیز در سبد سرمایه‌گذاری این موسسات حضور دارند، اما تنها در تخصیص‌های کوچک‌تر و با ماهیت سفته‌بازانه.

    نکته قابل توجه، رفتار این موسسات در زمان بحران است. بین اکتبر ۲۰۲۵ تا آوریل ۲۰۲۶، بازارهای رمزارز حدود ۵۰ درصد افت را تجربه کردند. با این حال، هیچ موسسه‌ای در این نظرسنجی، دارایی‌های رمزارزی خود را در آن دوره کاهش نداد و بسیاری حتی آن را افزایش دادند. موسسات، تغییرات نظارتی و شکست فرضیه‌ها را به عنوان دلایل احتمالی خروج ذکر کردند، نه نوسانات قیمت بازار.

    صندوق‌های قابل معامله در بورس (ETF) به عنوان ابزار اصلی سرمایه‌گذاری

    شاید مهم‌ترین یافته برای صنعت گسترده‌تر رمزارز، مهاجرت تقریباً همگانی به سمت صندوق‌های قابل معامله در بورس (ETF) اسپات به عنوان ابزار اصلی سرمایه‌گذاری باشد.

    دلیل این امر به طرز شگفت‌آوری ساده و قابل درک است: هزینه‌های عملیاتی کمتر و آشنایی با فرآیندهای پشتیبانی. موسسات تمایلی به راه‌اندازی زیرساخت‌های نگهداری رمزارز، مدیریت کلیدهای خصوصی، یا توضیح فرآیندهای تسویه جدید به تیم‌های انطباق خود ندارند. یک ETF اسپات، شبیه به سایر صندوق‌های موجود در سبد سرمایه‌گذاری آن‌ها به نظر می‌رسد.

    البته همه با این رویکرد کاملاً موافق نیستند. برخی موسسات به دلیل سیاست‌های داخلی و الزامات افشاگری، در مورد ETFها تردیدهایی را گزارش کرده‌اند.

    استراتژی‌های خنثی بازار و آربیتراژ

    یکی از یافته‌های ظریف‌تر، استفاده فزاینده از استراتژی‌های خنثی بازار (Market-Neutral) و آربیتراژ در میان سرمایه‌گذاران نهادی رمزارز است. این استراتژی‌ها با بهره‌برداری از ناکارآمدی‌های قیمتی در پلتفرم‌های مختلف، ضمن حفظ حداقل ریسک جهت‌دار، به دنبال سودآوری هستند.

    این استراتژی‌ها همچنین به عنوان یک دروازه عمل می‌کنند. هنگامی که یک موسسه، زیرساخت و چارچوب انطباق لازم برای معاملات رمزارزی خنثی بازار را ایجاد می‌کند، گسترش به سمت سرمایه‌گذاری جهت‌دار به طور فزاینده‌ای آسان‌تر می‌شود. تأییدیه حاکمیتی از قبل وجود دارد، روابط نگهداری برقرار است و سیستم‌های گزارش‌دهی فعال هستند.

    شرکت Bitwise پیش‌بینی می‌کند که در پنج سال آینده، اکثریت سرمایه‌گذاران نهادی، دارایی‌های رمزارزی را در اختیار خواهند داشت.

  • بیت‌کوین ۵ برابر می‌شود، اما دوران ۱۰ برابری‌ها پایان یافته است

    بیت‌کوین ۵ برابر می‌شود، اما دوران ۱۰ برابری‌ها پایان یافته است

    کی یانگ جو، بنیانگذار CryptoQuant، پیش‌بینی کرده است که چرخه فعلی بیت‌کوین به جای یک رالی پارابولیک ۱۰ برابر یا بیشتر، رشدی ۳ تا ۵ برابری را تجربه خواهد کرد و پس از آن، بازار نزولی ملایم‌تری نسبت به چرخه‌های گذشته شاهد خواهیم بود.

    استدلال وی بر اساس رشد قابل توجه بازار است؛ با افزایش حضور خریداران نهادی، هم اوج‌های هیجانی و هم افت‌های شدید که مشخصه سال‌های اولیه بیت‌کوین بود، تعدیل شده است.

    این تحلیلگر به شاخص PnL (سود و زیان)، که سودآوری کلی دارندگان را ردیابی می‌کند، به عنوان شاهدی بر محدود شدن افراط و تفریط‌ها اشاره کرد. طبق این شاخص، سقف‌ها و کف‌های چرخه در سطوح سودآوری بالاتری نسبت به گذشته شکل گرفته‌اند. وی خاطرنشان کرد که شاخص MVRV در این چرخه هرگز به زیر ۱ نرسیده است، به این معنی که دارندگان به طور کلی حتی در پایین‌ترین سطوح نیز زیان‌ده نبوده‌اند.

    او همچنین به افزایش ارزش بازار تحقق‌یافته (realized cap) و نهنگ‌های قدیمی (OG whales) که فروش را متوقف کرده‌اند، و همچنین نهنگ‌های فیوچرز که موقعیت‌های خرید (long) بزرگی را در نزدیکی کف بازار ایجاد کرده‌اند، اشاره کرد.

    وی در این باره نوشت: «هیچ‌کدام از اینها به معنای سقف داشتن بیت‌کوین نیست. این به معنای تغییر در بده‌بستان است. با چشم‌پوشی از پارابول ۱۰ برابری، از سقوط ۸۰ درصدی نیز چشم‌پوشی می‌شود.»

    علاوه بر این، وی استدلال کرد که این بده‌بستان، سرمایه صبور و بلندمدت را جذب خواهد کرد، نه پول داغ (hot money).

    تحقیقات خود CryptoQuant نیز این دیدگاه صعودی را تأیید می‌کند: بیت‌کوین برای اولین بار از مارس ۲۰۲۳، با قیمت نزدیک به ۸۰,۵۰۰ دلار، بالاتر از میانگین متحرک ۳۶۵ روزه خود بسته شد؛ سطحی که پیش از این نشانگر بازارهای صعودی سال‌های ۲۰۱۹ و ۲۰۲۳ بود.

    شاخص‌های آن‌چین در اواسط ماه اوت صعودی شدند و از آن زمان، بیت‌کوین از منطقه ۷۶,۰۰۰ تا ۸۱,۰۰۰ دلاری که دارندگان بلندمدت به شدت در آن فروش داشتند، عبور کرده است. این شرکت، مقاومت بعدی را در محدوده ۸۸,۰۰۰ تا ۹۰,۰۰۰ دلار پیش‌بینی کرده است.

    جیمی کاوتس، تحلیلگر تکنیکال، همین منطقه ۸۰,۰۰۰ دلاری را به عنوان بزرگترین تجمع مقاومت بلندمدت بازار شناسایی کرد و به مبنای هزینه ETFها و میانگین دارندگان بلندمدت اشاره نمود. وی همچنین خاطرنشان کرد که مدل شکست نوسان وی، هفت مورد از هشت سناریوی مشابه از سال ۲۰۱۶ به بعد را با سود متوسط ۴۱ درصدی در شش ماه بعدی نشان داده است.

    در زمان نگارش این گزارش، بیت‌کوین با قیمت نزدیک به ۸۶,۵۰۰ دلار معامله می‌شد که نسبت به ۲۴ ساعت گذشته ۱.۵ درصد و نسبت به هفته گذشته ۱۴ درصد افزایش یافته بود. همچنین در ماه گذشته بیش از ۱۲ درصد رشد داشته است، هرچند هنوز بیش از ۲۳ درصد نسبت به یک سال پیش کاهش نشان می‌دهد.

    این رشد پس از یک دوره دشوار آغاز شد که در آن لایحه CLARITY در سنا رأی نیاورد و فدرال رزرو برای اولین بار از ژوئیه ۲۰۲۳ نرخ بهره را افزایش داد.

    این فشارها، بیت‌کوین را بارها تا ۷۵,۰۰۰ دلار پایین آورد، اما در هفته گذشته بهبود یافت و سپس روز دوشنبه با شتاب گرفتن جریان ورودی ETFها، با افزایش حدود ۷,۰۰۰ دلاری در کمتر از یک روز و عبور از ۸۷,۰۰۰ دلار برای اولین بار از اواخر ژانویه، رشد کرد.

    تحلیلگران Bitfinex معتقدند که آزمون بعدی در ۲۵ سپتامبر خواهد بود، زمانی که انقضای بزرگ گزینه‌ها (options expiry) می‌تواند نوسانات را افزایش دهد، در حالی که بازده واقعی آمریکا نزدیک به ۲.۶۸ درصد همچنان مانعی برای دارایی‌های پرریسک به طور کلی باقی مانده است.

  • تتر هوش مصنوعی به نرخ پاسخ معتبر ۹۹٪ با مدل جنسیس ۳ دست یافت

    تتر هوش مصنوعی به نرخ پاسخ معتبر ۹۹٪ با مدل جنسیس ۳ دست یافت

    تتر از مجموعه داده عظیم هوش مصنوعی Genesis III رونمایی کرد؛ نتایج امیدوارکننده در بنچمارک‌های علمی

    بخش تحقیقات هوش مصنوعی شرکت Tether، که با نام QVAC فعالیت می‌کند، از انتشار Genesis III خبر داده است؛ یک مجموعه داده مصنوعی در حوزه علوم، فناوری، مهندسی و ریاضیات (STEM) که شامل ۱۹۱.۴۳ میلیارد توکن است. یک مدل با ۱.۷ میلیارد پارامتر که با بخشی از این مجموعه داده آموزش دیده، به نرخ پاسخگویی ۹۹.۴۵ درصدی در بنچمارک‌های MMLU STEM دست یافته است؛ نتیجه‌ای که برای پذیرش مقاله تحقیقاتی همراه آن در کنفرانس COLM 2026 کافی بوده است.

    این مجموعه داده حدود ۱۵۹.۶ میلیون سند را در ۱۹ حوزه مختلف STEM پوشش می‌دهد و به سه سطح دشواری تقسیم شده است: دبیرستان، دانشگاه و حرفه‌ای.

    QVAC این مجموعه داده را بر اساس دو روش آموزشی متمایز تقسیم کرده است. روش اول، که “استدلال مبتنی بر گزینه” (Option-Level – OL) نام دارد، مدل‌ها را با تمرکز بر پاسخ‌های صحیح و منطق پشت آن‌ها آموزش می‌دهد و ۱۰۸.۶۷ میلیارد توکن را به خود اختصاص داده است. روش دوم، “تحلیل شکست” (Failure Analysis – FA)، رویکردی معکوس دارد: مدل‌ها را بر اساس خطاها و چرایی نادرست بودن آن‌ها آموزش می‌دهد و ۸۲.۷۶ میلیارد توکن دیگر را به این مجموعه اضافه می‌کند.

    مدلی که تنها با بخش OL آموزش دیده بود، نرخ پاسخگویی چشمگیر ۹۹.۴۵ درصدی را به ثبت رساند. اما مدل‌های آموزش‌دیده با کل مجموعه داده، در بنچمارک‌های مقایسه‌ای داستانی قانع‌کننده‌تر را روایت کردند. در مقایسه با Cosmopedia-v2، یک مجموعه داده مبنای شناخته‌شده، مدل‌های آموزش‌دیده با Genesis III در ARC-Easy ۲۸.۵۷ امتیاز، در ARC-Challenge ۲۱.۳۵ امتیاز و در MMLU STEM ۱۵.۰۳ امتیاز بهبود نشان دادند.

    Genesis III اوج یک سری است که با Genesis I آغاز شد؛ این مجموعه داده در ۲۴ اکتبر ۲۰۲۵ با ۴۰.۹۱ میلیارد توکن منتشر شد. Genesis II در ۲۲ دسامبر ۲۰۲۵ با گسترش پوشش به ۱۹ حوزه و افزودن ۱۰۷.۴۶ میلیارد توکن منتشر شد. Genesis III که در ۲۳ سپتامبر ۲۰۲۶ منتشر شد، این سه‌گانه را کامل می‌کند.

    تتر این مجموعه داده را تحت مجوز CC-BY-NC 4.0 منتشر کرده است، به این معنی که هر کسی می‌تواند از آن برای تحقیقات و آموزش غیرتجاری استفاده کند. خود مدل نیز دارای مجوز Apache 2.0 است که انعطاف‌پذیرتر بوده و استفاده تجاری را نیز مجاز می‌داند.

    تتر به طور مداوم در حال تنوع بخشیدن به فعالیت‌های خود فراتر از استیبل‌کوین‌ها بوده است. هدف اعلام شده، دموکراتیزه کردن دسترسی به ابزارهای آموزشی هوش مصنوعی و فراهم کردن امکان آموزش محلی و پشتیبانی فنی بدون اتکا به خدمات ابری متمرکز است.