Tag: اقتصاد کلان

  • کیوساکی: بیت‌کوین بخشی از استراتژی گسترده‌تر «آمادگی مالی»

    کیوساکی: بیت‌کوین بخشی از استراتژی گسترده‌تر «آمادگی مالی»

    بیت‌کوین، بیمه‌ای در برابر اختلالات اقتصادی از نگاه رابرت کیوساکی

    رابرت کیوساکی، نویسنده کتاب پرفروش “پدر پولدار، پدر بی‌پول”، در تازه‌ترین دفاع خود از آمادگی مالی، مالکیت بیت‌کوین را نوعی احتیاط در برابر اختلالات اقتصادی توصیف کرده است. وی این ایده را که پیش‌بینی مشکلات نشان‌دهنده بدبینی است، به چالش کشید و استدلال کرد که حفاظت از ثروت می‌تواند با نگاهی خوش‌بینانه همزیستی داشته باشد.

    مقایسه مالکیت بیت‌کوین با داشتن بیمه

    کیوساکی مالکیت دارایی‌هایی خارج از ارزهای صادر شده توسط دولت را با داشتن بیمه مقایسه می‌کند. وی معتقد است که همانطور که افراد برای محافظت از دارایی‌های فیزیکی خود در برابر حوادث غیرمنتظره بیمه می‌خرند، باید برای محافظت از ثروت خود در برابر اختلالات اقتصادی نیز تدابیری بیندیشند. بیت‌کوین، به دلیل ماهیت غیرمتمرکز و محدودیت عرضه آن، از نظر کیوساکی می‌تواند نقش این “بیمه” را ایفا کند.

    او تاکید کرد که آمادگی برای بدترین سناریوها، به معنای ناامیدی یا بدبینی نیست، بلکه یک رویکرد منطقی و مسئولانه برای حفظ ارزش دارایی‌ها در دنیایی پر از عدم قطعیت است. کیوساکی بارها نسبت به سیاست‌های پولی دولت‌ها و احتمال کاهش ارزش پول رایج هشدار داده و سرمایه‌گذاری در دارایی‌های جایگزین مانند طلا، نقره و بیت‌کوین را راهکاری برای مقابله با این ریسک‌ها معرفی کرده است.

  • کتی وود از آرک به هشدار تورم بیل اکمن پاسخ داد

    کتی وود از آرک به هشدار تورم بیل اکمن پاسخ داد

    دو صداي برجسته وال استريت بر سر يك پرسش واحد در حال بحث و جدل هستند: آيا هوش مصنوعي (AI) برنامه فدرال رزرو را مختل مي‌كند؟ بيل اكمن معتقد است كه اين امر ممكن است رخ دهد و تورم را تشديد كند. كتي وود نيز همين نظر را دارد، اما در جهت مخالف.

    مديرعامل و مدير ارشد سرمايه‌گذاري ARK Invest، هشدار اكمن مبني بر احتمال بازگشت افزايش نرخ بهره سپتامبر فدرال رزرو را رد كرد. استدلال او بر دو ادعا استوار است: بازده اوراق قرضه ۱۰ ساله خزانه‌داري در ميانه بلندمدت خود قرار دارد و هزينه‌هاي استنتاج هوش مصنوعي با سرعتی در حال کاهش است که ترس‌های قدیمی تورم را منسوخ می‌کند.

    اين بحث در ۲۵ سپتامبر ۲۰۲۶ آغاز شد، زماني كه اكمن در پلتفرم X (توييتر سابق) پستي درباره افزايش ۲۵ واحد پايه‌اي نرخ بهره توسط فدرال رزرو منتشر كرد و اين اقدام را اشتباهي احتمالي دانست.

    نگراني اكمن اين است كه هزينه‌هاي مربوط به هوش مصنوعي به اين ترمز (افزايش نرخ بهره) واكنش نشان ندهد. اگر تقاضا براي منابع هوش مصنوعي غيرقابل انعطاف باشد، به اين معني كه خريداران صرف‌نظر از هزينه به پرداخت ادامه دهند، افزايش هزينه‌هاي استقراض ممكن است آن را كاهش ندهد. از ديدگاه او، اين امر مي‌تواند يك چرخه تورمي خودتقويت‌كننده را تغذيه كند.

    وود در ۲۹ سپتامبر پاسخ داد. او استدلال كرد كه افزايش نرخ بهره، بازده واقعي (real yields) و رشد قوي‌تر از حد انتظار را منعكس مي‌كند، نه فشار تورمي كه به سيستم نفوذ كرده است.

    وود ديدگاه خود را در جلسه ماهانه “در جريان باشيد” (In The Know) ARK در ماه اكتبر گسترش داد. اولين نقطه داده او تاريخي بود. او گفت كه بازده اوراق قرضه ۱۰ ساله خزانه‌داري در حال حاضر در ميانه خود از سال ۱۷۹۰ قرار دارد.

    نقطه دوم او به هزينه‌هاي فناوري مربوط مي‌شد. وود گفت كه هزينه‌هاي استنتاج هوش مصنوعي سالانه ۹۹.۹۹ درصد در سطوح عملکرد ثابت کاهش یافته است.

    او اين فروپاشي هزينه را به تقاضا مرتبط كرد. وود به افزايش نرخ درآمدي OpenAI از ۲۰ ميليارد دلار به ۷۰ ميليارد دلار به عنوان شاهدي اشاره كرد كه عمليات ارزان‌تر، استفاده بسيار بيشتري را آزاد مي‌كند.

    وود نتيجه احتمالي را “کاهش تورم خوش‌خیم” (benign deflation) توصیف کرد؛ نوعی که در آن قیمت‌ها به دلیل ارزان‌تر شدن تولید کاهش می‌یابند، نه به دلیل فروپاشی تقاضا.

    دو نقطه داده ديگر در پس‌زمينه اين بحث قرار دارند. عرضه پول آمريكا با نرخ تقريبي ۵.۷ درصد در حال رشد است كه منجر به تورم بالاتر نشده است. و ۹۰ درصد از تأمین مالی مراکز داده جهانی به ایالات متحده هدایت می‌شود.

    اردوگاه اكمن نگران است كه فدرال رزرو ممكن است نرخ‌ها را افزايش دهد و تأثير كمي بر هزينه‌هاي هوش مصنوعي ببيند، در حالي كه تورم همچنان باقي بماند و ساير بخش‌هاي اقتصاد درد را جذب كنند. اردوگاه وود معتقد است كه افزايش بهره‌وري و فناوري كاهش‌دهنده هزينه مي‌تواند از رشد پايدار در كنار تورم پايين‌تر يا ثابت حمايت كند.

    نشانه‌هاي روشني براي رصد وجود دارد. يكي اين است كه آيا هزينه‌هاي استنتاج هوش مصنوعي با سرعتی که وود توصیف می‌کند، به کاهش ادامه می‌دهد و آیا این در داده‌های گسترده‌تر قیمت‌ها منعکس می‌شود. ديگري اين است كه آيا ارقام تقاضا مانند نرخ درآمدي OpenAI به افزايش خود ادامه مي‌دهند، كه اين امر ادعاي او مبني بر اينكه هوش مصنوعي ارزان‌تر باعث افزايش حجم مي‌شود نه افزايش قيمت، را تأييد مي‌كند.

    اقدامات بعدی فدرال رزرو نیز اهمیت دارد. اگر سیاست‌گذاران به انقباض ادامه دهند و تورم مهار شود، فرضیه وود قوت می‌گیرد. اگر قیمت‌ها با وجود نرخ‌های بالاتر به افزایش خود ادامه دهند، نگرانی اکمن در مورد بخش منزوی هوش مصنوعی کمتر نظری به نظر می‌رسد.

  • بانکداران هنگ‌کنگ تعطیلات تابستانی را به دلیل هوش مصنوعی و جذب سرمایه بی‌سابقه لغو کردند

    بانکداران هنگ‌کنگ تعطیلات تابستانی را به دلیل هوش مصنوعی و جذب سرمایه بی‌سابقه لغو کردند

    هنگ کنگ رکورد جذب سرمایه در بازارهای سهام را شکست؛ هوش مصنوعی موتور محرکه اصلی

    بازارهای سرمایه سهام هنگ کنگ در سه ماهه سوم سال ۲۰۲۶ (ژوئیه تا سپتامبر) با جذب ۴۷.۵ میلیارد دلار، رکورد جدیدی را به ثبت رساند. هوش مصنوعی نقش اصلی را در این رشد ایفا کرده و فعالان این حوزه کاری، تعطیلات تابستانی خود را برای پاسخگویی به تقاضای فزاینده صرف کردند.

    این رقم ۴۷.۵ میلیارد دلاری شامل تمامی انواع جذب سرمایه از طریق سهام می‌شود: عرضه اولیه سهام (IPO)، واگذاری سهام و معاملات بلوکی. واگذاری سهام به معنای فروش مستقیم سهام جدید توسط یک شرکت به گروهی از سرمایه‌گذاران است، در حالی که معاملات بلوکی به جابجایی حجم بزرگی از سهام موجود در یک تراکنش واحد اشاره دارد.

    این سه ماهه همچنین مجموع جذب سرمایه از ابتدای سال ۲۰۲۶ را از مرز ۹۲ میلیارد دلار فراتر برد. با این رقم، هنگ کنگ در آستانه شکستن رکورد سالانه خود یعنی ۱۱۲.۵ میلیارد دلار که در سال ۲۰۲۱ به ثبت رسیده بود، قرار دارد.

    بانک گلدمن ساکس پیش‌بینی کرده است که حجم انتشار سهام در سال ۲۰۲۶ می‌تواند رکورد منطقه‌ای سال ۲۰۲۱ را پشت سر بگذارد و تقاضا برای هوش مصنوعی نقش کلیدی در این امر ایفا خواهد کرد.

    شاخص‌ترین معامله تابستانی متعلق به شرکت Zhipu AI بود که در ماه ژوئیه موفق شد از طریق واگذاری سهام، ۴ میلیارد دلار سرمایه جذب کند. این معامله بخشی از موج گسترده‌تر تأمین مالی ۵.۸ میلیارد دلاری در حوزه هوش مصنوعی در همان هفته بود. گزارش بلومبرگ نشان می‌دهد که این موج تأمین مالی، بانک‌های سنتی وال استریت را دور زده است.

    Zhipu AI تنها شرکت فعال در حوزه هوش مصنوعی نبود که در سال جاری به بازار مراجعه کرد. پیش از این در سال ۲۰۲۶، گروه MiniMax Group نیز در عرضه اولیه سهام خود حدود ۶۱۹ میلیون دلار سرمایه جذب کرده بود.

    برای سرمایه‌گذاران، این سه ماهه رکوردشکن نشان‌دهنده اشتهای قوی برای سهام مرتبط با هوش مصنوعی در آسیا است. زمانی که یک واگذاری سهام به تنهایی قادر به جذب ۴ میلیارد دلار است، به وضوح نشان می‌دهد که خریداران نهادی حاضرند سرمایه‌گذاری قابل توجهی در این بخش انجام دهند.

    هفته تأمین مالی ۵.۸ میلیارد دلاری در حوزه هوش مصنوعی، طبق گزارش بلومبرگ، بدون حضور بانک‌های سنتی وال استریت صورت گرفته است. اگر این روند به یک الگو تبدیل شود و نه یک رویداد منفرد، درآمدهای کارمزدی که پیش از این به شرکت‌های بزرگ آمریکایی سرازیر می‌شد، ممکن است به طور فزاینده‌ای به مقاصد دیگر منتقل شود.

    مجموع جذب سرمایه از ابتدای سال ۲۰۲۶ از ۹۲ میلیارد دلار فراتر رفته و در مقابل رکورد ۱۱۲.۵ میلیارد دلاری سال ۲۰۲۱ قرار دارد. دیدگاه گلدمن ساکس مبنی بر اینکه سال ۲۰۲۶ می‌تواند این رکورد را بشکند، به فعال ماندن سه ماهه چهارم بستگی دارد.

  • وی‌آی‌اس به دنبال احداث دومین کارخانه در سنگاپور همزمان با اوج تقاضای هوش مصنوعی برای کارخانه اول

    وی‌آی‌اس به دنبال احداث دومین کارخانه در سنگاپور همزمان با اوج تقاضای هوش مصنوعی برای کارخانه اول

    ویس اینترنشنال سمی‌کانداکتور (VIS) به دنبال احداث دومین کارخانه تولید ویفر در سنگاپور است

    شرکت ویس اینترنشنال سمی‌کانداکتور (VIS) در حال بررسی طرح احداث دومین کارخانه تولید ویفر در سنگاپور است. این در حالی است که اولین کارخانه این شرکت در این کشور به تازگی افتتاح شده و ظرفیت آن از پیش رزرو شده است.

    سرمایه‌گذاری مشترک با NXP و تمرکز بر تقاضای هوش مصنوعی

    این اقدام از طریق VSMC، سرمایه‌گذاری مشترک VIS با NXP سمی‌کانداکتور صورت می‌گیرد. دلیل اصلی این توسعه، تقاضای فزاینده برای هوش مصنوعی (AI) است، به ویژه برای تراشه‌های تخصصی که زیرساخت‌های هوش مصنوعی به طور پنهانی به آن‌ها متکی هستند.

    افتتاح اولین کارخانه و رزرو کامل ظرفیت

    اولین کارخانه ۳۰۰ میلی‌متری VSMC در تامپینز سنگاپور در تاریخ ۲۸ سپتامبر ۲۰۲۶ افتتاح شد و انتظار می‌رود تولید در سه ماهه اول سال ۲۰۲۷ آغاز شود. این بازه زمانی اهمیت دارد، زیرا ظرفیت اولیه این تأسیسات از قبل به طور کامل رزرو شده است و مشتریان متعهد به دریافت محصولاتی هستند که هنوز تولید نشده‌اند.

    افزایش ظرفیت به دلیل تقاضای مشتریان

    لوه فانگ، رئیس هیئت مدیره VIS، اعلام کرد که تقاضای مشتریان باعث شده تا ظرفیت اولین تأسیسات فراتر از حد انتظار افزایش یابد. این فشار، شرکت را بر آن داشت تا ارزیابی برای احداث کارخانه دوم را آغاز کند.

    سرمایه‌گذاری عظیم در اولین کارخانه

    اقتصاد اولین سایت کوچک نیست. برآورد سرمایه‌گذاری برای این کارخانه بین ۶.۷ تا ۷.۸ میلیارد دلار آمریکا تخمین زده می‌شود. طبق این طرح، کارخانه تامپینز تا سال ۲۰۲۹ به ظرفیت تولید ۴۴ هزار ویفر در ماه خواهد رسید و انتظار می‌رود حدود ۱۶۰۰ شغل ایجاد کند.

    ساختار سرمایه‌گذاری مشترک

    این سرمایه‌گذاری مشترک به صورت ۶۰ درصد برای VIS و ۴۰ درصد برای NXP تقسیم شده است. این ساختار به VIS سهم کنترلی و به NXP جایگاهی تضمین شده در دسترسی به ظرفیت تولید می‌دهد.

    تمرکز بر گره‌های تولیدی بالغ

    VSMC بر فرآیندهای تولید بین ۴۰ تا ۱۳۰ نانومتر تمرکز دارد. این گره‌های تولیدی بالغ، به معنای هندسه‌های بزرگتر و قدیمی‌تر تراشه هستند، برخلاف فرآیندهای پیشرفته که برای شتاب‌دهنده‌های اصلی هوش مصنوعی استفاده می‌شوند.

    هوش مصنوعی فیزیکی: فرصت جدید

    رافائل سوتومایور، مدیرعامل NXP، این تأسیسات را حول یک ایده خاص تعریف کرده است. وی اظهار داشت که این کارخانه به طور قابل توجهی به فعال‌سازی “هوش مصنوعی فیزیکی” در بخش‌هایی از جمله خودروسازی و کاربردهای صنعتی کمک خواهد کرد.

    “هوش مصنوعی فیزیکی” به هوشی اشاره دارد که در ماشین‌هایی که با دنیای واقعی تعامل دارند، نه در پنجره چت‌بات‌ها، زندگی می‌کند. خودروها، تجهیزات کارخانه‌ای و سیستم‌های صنعتی همگی در این دسته قرار می‌گیرند.

    تنگنای ظرفیت و رقابت در بازار

    فوری‌ترین سیگنال، مربوط به تنگنای ظرفیت است. اگر اولین کارخانه VSMC قبل از شروع تولید در سه ماهه اول سال ۲۰۲۷ به طور کامل رزرو شود، خریداران تراشه‌های گره بالغ ممکن است با محیطی رقابتی‌تر برای تأمین مواجه شوند.

    ارزیابی کارخانه دوم

    برای VIS و NXP، کارخانه دوم هنوز در مرحله ارزیابی قرار دارد. هیچ جدول زمانی، رقم سرمایه‌گذاری یا هدف ظرفیتی برای آن در جزئیات منتشر شده تاکنون ذکر نشده است، بنابراین باید آن را به عنوان یک طرح در نظر گرفت نه یک تعهد قطعی.

    مقیاس سرمایه‌گذاری و چشم‌انداز بلندمدت

    اعداد و ارقام مربوط به اولین کارخانه، مقیاس این سرمایه‌گذاری را نشان می‌دهد. تأسیساتی با هزینه تقریبی ۶.۷ تا ۷.۸ میلیارد دلار آمریکا که تا سال ۲۰۲۹ به ظرفیت تولید ۴۴ هزار ویفر در ماه می‌رسد، یک شرط‌بندی بلندمدت است که فرض بر این است که سایت دوم نیز باید با آن مطابقت داشته باشد یا توجیهی برای آن ارائه دهد.

    ریسک‌ها و نکات قابل توجه

    ریسک‌هایی وجود دارد که باید مورد توجه قرار گیرند. اولین کارخانه هنوز باید فرآیند راه‌اندازی خود را اجرا کند، شروع تولید در سه ماهه اول سال ۲۰۲۷ را محقق سازد و طبق برنامه به سمت هدف سال ۲۰۲۹ مقیاس‌بندی شود.

    در همین حال، سنگاپور از مشاغل و سرمایه‌گذاری‌های مرتبط با سایت اول سود خواهد برد. احداث کارخانه دوم این حضور را عمیق‌تر خواهد کرد، اگرچه جزئیات هرگونه تأسیسات مشابه هنوز مشخص نشده است.

    نکات کلیدی برای پیگیری ساده هستند. به دنبال تصمیم رسمی در مورد کارخانه دوم، هرگونه ارقام سرمایه‌گذاری به‌روز شده و اینکه آیا کارخانه تامپینز تولید را طبق برنامه مورد انتظار سه ماهه اول سال ۲۰۲۷ آغاز خواهد کرد، باشید.

  • ترامپ وعده چک‌های ۵۰۰۰ دلاری در بسته محرک ۱.۲ تریلیون دلاری میان‌دوره‌ای

    ترامپ وعده چک‌های ۵۰۰۰ دلاری در بسته محرک ۱.۲ تریلیون دلاری میان‌دوره‌ای

    دونالد ترامپ، رئیس‌جمهور آمریکا، وعده پرداخت ۵۰۰۰ دلاری قابل توجهی را به انتخابات میان‌دوره‌ای ۲۰۲۶ گره زده است. ترامپ اعلام کرده است که اگر جمهوری‌خواهان در روز سوم نوامبر کنترل مجلس نمایندگان و سنا را حفظ کنند، هر شهروند بالغ آمریکایی باید این مبلغ را دریافت کند؛ وعده‌ای که هزینه‌ای حدود ۱.۲ تریلیون دلاری را به همراه دارد. ترامپ روز شنبه را به تبلیغ چک‌هایی اختصاص داد که هنوز وجود خارجی ندارند.

  • تحلیلگر: داده‌های ضعیف شغلی، بیت‌کوین را به ۹۷ هزار دلار می‌رساند و احتمال تغییر سیاست فدرال رزرو را افزایش می‌دهد

    تحلیلگر: داده‌های ضعیف شغلی، بیت‌کوین را به ۹۷ هزار دلار می‌رساند و احتمال تغییر سیاست فدرال رزرو را افزایش می‌دهد

    ریکاوری بیت‌کوین با داده‌های اشتغال ضعیف‌تر و تقاضای سرمایه‌گذاری مجدد تقویت می‌شود

    به گزارش ۲۱shares، ریکاوری بیت‌کوین از حمایت داده‌های اشتغال ضعیف‌تر و تقاضای سرمایه‌گذاری مجدد برخوردار شده است. استراتژیست این شرکت معتقد است کاهش انتظارات برای تشدید بیشتر سیاست‌های پولی، به نفع ارزهای دیجیتال در آستانه فصل پایانی سال است.

    داده‌های اشتغال ضعیف‌تر، سد ۸۷ هزار دلاری بیت‌کوین را در کانون توجه قرار می‌دهد

    بیت‌کوین در طول شب از مرز ۸۵ تا ۸۶ هزار دلار عبور کرد و در روز [تاریخ نامشخص] در حال آزمایش سطح ۸۷ هزار دلار بود. این تحولات همزمان با انتشار داده‌های اشتغال ایالات متحده صورت گرفته که نشان‌دهنده کندی در بازار کار است. این موضوع انتظارات برای ادامه افزایش نرخ بهره توسط فدرال رزرو را کاهش داده و به عنوان یک عامل مثبت برای دارایی‌های پرریسک مانند بیت‌کوین تلقی می‌شود.

    تحلیلگران ۲۱shares بر این باورند که با توجه به کاهش احتمالی فشارهای تورمی و توقف چرخه افزایش نرخ بهره، سرمایه‌گذاران ممکن است بار دیگر به سمت دارایی‌های جایگزین مانند ارزهای دیجیتال روی آورند. این تغییر در انتظارات سیاست‌گذاران پولی می‌تواند محرک مهمی برای رشد قیمت بیت‌کوین در ماه‌های آینده باشد.

    در حالی که جزئیات بیشتری از این گزارش و تحلیل‌ها در دسترس نیست، اما تمرکز بر سد ۸۷ هزار دلاری نشان‌دهنده اهمیت این سطح قیمتی به عنوان یک نقطه مقاومت کلیدی برای بیت‌کوین در کوتاه‌مدت است. موفقیت در عبور از این مانع می‌تواند راه را برای صعودهای بیشتر هموار کند.

  • حسِت: بازده اقتصادی هوش مصنوعی فراتر از داده‌هاست

    حسِت: بازده اقتصادی هوش مصنوعی فراتر از داده‌هاست

    مشاور ارشد اقتصادی کاخ سفید معتقد است که آمار رسمی اقتصادی، بخشی مهم را نادیده گرفته‌اند و آن بخش، هوش مصنوعی است.

    هوش مصنوعی؛ موتور پنهان رشد اقتصادی

    کوین هتست، مدیر شورای اقتصاد ملی، استدلال می‌کند که منافع اقتصادی هوش مصنوعی ممکن است بسیار بیشتر از آن چیزی باشد که آمارهای کنونی قادر به ثبت آن هستند. او بر این باور است که بهره‌وری پنهان ناشی از هوش مصنوعی می‌تواند به آمریکا کمک کند تا از مشکل بدهی فزاینده خود رهایی یابد.

    هتست در سخنرانی خود در باشگاه اقتصادی نیویورک در تاریخ ۲۸ سپتامبر ۲۰۲۶، چشم‌اندازی را ترسیم کرد که به طور قابل توجهی بالاتر از اکثر پیش‌بینی‌ها قرار دارد. استدلال او بر مقایسه‌ای تاریخی استوار است: دوران اولیه اینترنت، زمانی که منافع حاصل از پیشرفت‌های محاسباتی به سختی در داده‌های دولتی قابل مشاهده بود.

    هتست نرخ رشد پایه تولید ناخالص داخلی (GDP) را حدود ۴ درصد پیش‌بینی کرد، با فرض عدم وقوع شوک‌های خارجی. این رقم از هدف ۳ درصدی خود دولت نیز فراتر می‌رود. همچنین، این پیش‌بینی با اختلاف قابل توجهی از پیش‌بینی‌های بخش خصوصی که حدود ۲ درصد است، پیشی می‌گیرد.

    شواهد از شرکت‌های پیشرو در هوش مصنوعی

    شواهد او بر شرکت‌هایی متمرکز است که هوش مصنوعی را به کار گرفته‌اند. به گفته هتست، این شرکت‌ها شاهد افزایش قابل توجهی در فروش، اشتغال و دستمزدها در مقایسه با کسب‌وکارهایی هستند که از این فناوری استفاده نکرده‌اند. این نکته آخر اهمیت ویژه‌ای دارد. ترس غالب عمومی از هوش مصنوعی، از بین رفتن مشاغل است. اما هتست این روایت را وارونه می‌کند: او معتقد است شرکت‌هایی که هوش مصنوعی را پذیرفته‌اند، به دلیل افزایش بهره‌وری هر کارگر توسط این فناوری، بیشتر استخدام می‌کنند و دستمزد بیشتری می‌پردازند.

    سرمایه‌گذاری عظیم در هوش مصنوعی

    سرمایه‌گذاری، رکن دیگر این استدلال است. یک پیش‌بینی، سرمایه‌گذاری مرتبط با هوش مصنوعی در آمریکا را از سال ۲۰۲۵ تا ۲۰۳۲، ۱۰.۳ تریلیون دلار برآورد می‌کند که به طور متوسط معادل ۳.۶۳ درصد از تولید ناخالص داخلی سالانه است. هتست به هزینه‌های سرمایه‌ای در حوزه‌هایی مانند مراکز داده و نیمه‌هادی‌ها به عنوان عاملی در جهت تحقق اهداف مالی دولت اشاره کرد.

    چشم‌انداز خوش‌بینانه در برابر بدهی سنگین

    این خوش‌بینی در برابر پس‌زمینه‌ای ناخوشایند قرار دارد. بدهی ملی آمریکا اکنون از ۴۰ تریلیون دلار فراتر رفته است که حدود ۱۵ تریلیون دلار از آن خارجی است. هدف اعلام شده دولت، کاهش نسبت کسری بودجه به تولید ناخالص داخلی به ۳ درصد تا پایان دوره ریاست جمهوری ترامپ است. این هدف با هدف رشد پایدار ۳ درصدی تولید ناخالص داخلی همسو است.

    اهرم‌های رشد اقتصادی

    هتست دو اهرم دیگر علاوه بر رشد ناشی از هوش مصنوعی را شناسایی می‌کند. اول، کاهش نیروی کار فدرال که به گفته او می‌تواند منجر به صرفه‌جویی در بودجه شود. دوم، موج سرمایه‌گذاری خصوصی در زیرساخت‌های هوش مصنوعی که می‌تواند تولید را افزایش داده و در نتیجه درآمدهای مالیاتی را نیز بالا ببرد.

    هشدارها و چالش‌ها

    البته هتست یک نکته احتیاطی را نیز مطرح کرد. او اذعان داشت که عوامل خارجی غیرقابل پیش‌بینی (force majeure) می‌توانند پیش‌بینی‌ها را از مسیر خود منحرف کنند. همچنین، چالش‌هایی وجود دارند که شوک‌های ناگهانی محسوب نمی‌شوند. رشد نیروی کار به نظر می‌رسد کند شده است و اقتصاددانان به طور کلی مسیرهای رشد محافظه‌کارانه‌تری نسبت به کاخ سفید پیش‌بینی می‌کنند.

    پیام مداوم هتست

    پیام هتست ثابت بوده است. او بارها هوش مصنوعی را به عنوان محرک ایجاد شغل و تاب‌آوری اقتصادی بلندمدت معرفی کرده است، نه تهدیدی برای اشتغال. او همچنین ترجیح خود را برای راه‌حل‌های بخش خصوصی به جای مقررات سخت‌گیرانه در مدیریت ریسک‌های مرتبط با هوش مصنوعی اعلام کرده است.

    سیگنال‌های سیاست‌گذاری برای سرمایه‌گذاران

    برای سرمایه‌گذاران، واضح‌ترین سیگنال، جهت‌گیری سیاست‌گذاری است. اظهارات یک مقام ارشد اقتصادی که چشم‌انداز کسری بودجه را به سرمایه‌گذاری در هوش مصنوعی مرتبط می‌کند، نشان‌دهنده حمایت مداوم از مراکز داده، نیمه‌هادی‌ها و زیرساخت‌های مرتبط است.

    بحث اندازه‌گیری بهره‌وری

    استدلال مربوط به اندازه‌گیری بهره‌وری دو وجهی است. این موضوع کاملاً قابل قبول است که آمارها با تأخیر، بازتاب‌دهنده منافع واقعی باشند؛ دوران اینترنت یک سابقه قابل قبول است. اما این استدلال که منافع واقعی هستند اما در داده‌ها قابل مشاهده نیستند، در کوتاه‌مدت نیز دشوار است که رد شود. اگر شرکت‌های پذیرنده هوش مصنوعی به استخدام و افزایش دستمزد ادامه دهند، استدلال هتست به طور قابل توجهی تقویت می‌شود. اما اگر منافع عمدتاً به سود شرکت‌ها سرازیر شود و استخدام متوقف گردد، محاسبات سیاسی و مالی دشوارتر خواهد شد، به ویژه در کنار کاهش نیروی کار فدرال.

  • رئیس گروه اس‌کی در طلاق میلیاردی: سهام ۹۴۴ هزار میلیارد وونی در مقابل همسر سابق

    رئیس گروه اس‌کی در طلاق میلیاردی: سهام ۹۴۴ هزار میلیارد وونی در مقابل همسر سابق

    چوی تائه-وون، رئیس گروه SK، سهام خود را برای تأمین مالی احتمالی طلاق می‌فروشد

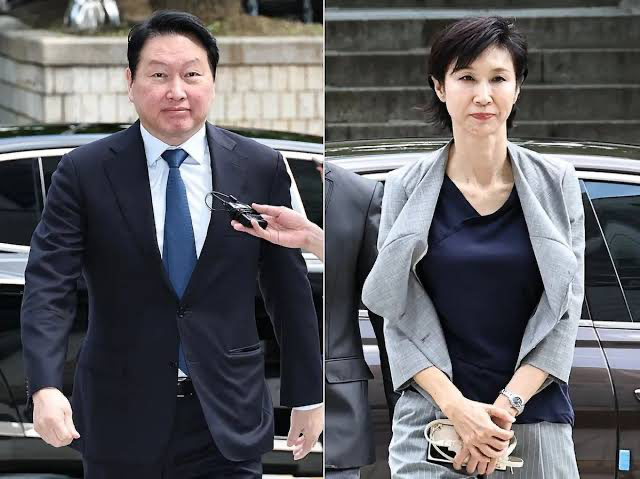
    سئول، کره جنوبی – چوی تائه-وون، رئیس گروه SK، قصد دارد ۱.۶۵ میلیون سهم شرکت SK㈜ را که معادل ۲.۳ درصد از کل سهام این شرکت است، به ارزش ۹۴۴ میلیارد وون کره بفروشد. این اقدام در حالی صورت می‌گیرد که رسانه‌ها این فروش را تلاشی برای تأمین مالی احتمالی برای پرداخت سهم‌الشرکه طلاق خود به همسر سابقش، رو سو-یونگ، تفسیر کرده‌اند. مبلغ فروش با مبلغی که در ماه ژوئیه توسط دادگاه عالی سئول به عنوان سهم‌الشرکه تعیین شده بود، مطابقت دارد.

    شرکت SK㈜ روز دوشنبه، دوم اکتبر، اعلام کرد که چوی تائه-وون، بزرگترین سهامدار SK㈜، قصد دارد این سهام را به دلیل “نیاز به تأمین مالی شخصی” بفروشد. این مبلغ ۹۴۴ میلیارد وون کره (حدود ۶۹۰ میلیون دلار آمریکا یا ۲۲.۳ میلیارد دلار تایوان) است.

    این مبلغ با سهم‌الشرکه طلاقی که در ماه ژوئیه توسط دادگاه عالی سئول به رو سو-یونگ، مدیر مرکز آرت سنتر نابی، تعیین شد، برابر است. با این حال، SK㈜ تنها به “نیاز به تأمین مالی شخصی” اشاره کرده و چوی تائه-وون نیز درخواست تجدیدنظر کرده است، بنابراین مبلغ نهایی سهم‌الشرکه هنوز قطعی نیست.

    این معامله از دوم نوامبر از طریق معاملات عمده پس از بسته شدن بازار انجام خواهد شد. ۵۴۴ میلیارد وون از این مبلغ به یک سرمایه‌گذار استراتژیک (SI) فروخته می‌شود و ۴۰۰ میلیارد وون باقی‌مانده از طریق قراردادهای “مبادله سود سهام” (PRS) با کارگزاران معامله خواهد شد که دوره قرارداد آن سه سال است.

    نشریه “وومن نیوز” توضیح داده است که PRS نوعی معامله مشتقه است که در آن طرفین ابتدا یک قیمت مبنا را توافق می‌کنند و سپس در زمان تسویه حساب، بر اساس شرایط قرارداد، تفاوت بین قیمت مبنا و قیمت سهام در آن زمان تسویه می‌شود. با تقسیم ۹۴۴ میلیارد وون بر تعداد سهام فروخته شده، قیمت هر سهم حدود ۵۷۱ هزار وون کره محاسبه می‌شود.

    پس از این معامله، سهام عادی چوی تائه-وون در SK㈜ از ۱۲.۹۷ میلیون سهم به ۱۱.۳۲ میلیون سهم کاهش می‌یابد. نسبت سهام او از ۱۷.۸ درصد به ۱۵.۵ درصد کاهش می‌یابد و با احتساب افراد مرتبط، از ۲۵.۲ درصد به ۲۲.۹ درصد می‌رسد. با احتساب سهام دارای حق رأی، سهم شخصی او از ۲۳.۹ درصد به ۲۰.۸ درصد و با احتساب افراد مرتبط از ۳۳.۵ درصد به ۳۰.۵ درصد کاهش می‌یابد، اما او همچنان بزرگترین سهامدار باقی خواهد ماند. SK㈜ اعلام کرده است که این معامله بدون تأثیر بر ثبات مدیریتی شرکت انجام می‌شود و بزرگترین سهامدار همچنان بر مدیریت مسئولانه و افزایش ارزش شرکت تمرکز خواهد کرد.
    بر اساس گزارش رسانه‌های کره‌ای، بخش خانواده دادگاه عالی سئول در تاریخ ۲۴ ژوئیه در جلسه تجدیدنظر حکم داد که چوی تائه-وون باید ۹۴۴ میلیارد وون کره به عنوان سهم‌الشرکه به رو سو-یونگ پرداخت کند. این پرونده پس از ۹ سال از درخواست چوی تائه-وون برای میانجیگری طلاق در سال ۲۰۱۷ به جریان افتاده است.

    در مرحله اول دادگاه، سهم‌الشرکه ۶۶.۵ میلیارد وون و غرامت روحی ۱۰۰ میلیون وون تعیین شده بود. در مرحله دوم دادگاه در سال ۲۰۲۴، با در نظر گرفتن سهم رو سو-یونگ، سهم‌الشرکه ۱.۳۸ تریلیون وون و غرامت روحی ۲ میلیارد وون تعیین شد. دیوان عالی در اکتبر ۲۰۲۵ اعلام کرد که ۳۰ میلیارد وون “پول مخفی” متعلق به رئیس جمهور سابق، رو تائه-وو (پدر رو سو-یونگ)، ارزش قانونی ندارد و نمی‌تواند به عنوان سهم‌الشرکه در نظر گرفته شود. بنابراین، دیوان عالی بخش سهم‌الشرکه مرحله دوم را لغو و به دادگاه پایین‌تر ارجاع داد، اما غرامت روحی تأیید شد.

    در طول روند تجدیدنظر، طرفین در مورد اینکه آیا سهام SK باید در سهم‌الشرکه گنجانده شود و با چه قیمتی محاسبه شود، اختلاف نظر داشتند و میانجیگری نیز شکست خورد. در حکم ۲۴ ژوئیه، نسبت سهم‌الشرکه به یک سوم برای رو سو-یونگ و دو سوم برای چوی تائه-وون تعیین شد. سهام SK به عنوان بخشی از سهم‌الشرکه در نظر گرفته شد و ارزش آن بر اساس تاریخ ۱۶ آوریل ۲۰۲۴ محاسبه شد. ۳۰ میلیارد وون متعلق به رو تائه-وو در نظر گرفته نشد. چوی تائه-وون سهام را نگه داشت و سهم رو سو-یونگ به صورت نقدی پرداخت شد.

    پس از صدور حکم، طرف چوی تائه-وون اعلام کرد که “متأسف است و پس از بررسی درخواست تجدیدنظر، توضیحاتی ارائه خواهد داد.” بر اساس گزارش رسانه‌های کره‌ای، طرف چوی تائه-وون در ۱۴ اوت درخواست تجدیدنظر را ثبت کرد و در ۳۱ اوت درخواست کاهش دامنه تجدیدنظر را به دادگاه عالی سئول ارائه داد. این درخواست شامل پذیرش ۷۰۰ میلیارد وون از ۹۴۴ میلیارد وون و درخواست از دیوان عالی برای قضاوت در مورد ۲۴۴ میلیارد وون باقی‌مانده بود.

    طرف چوی تائه-وون اعلام کرد که برای کاهش اختلافات و حل سریع مسئله، مبلغ ۷۰۰ میلیارد وون را پذیرفته است، اما بخش باقی‌مانده به دلیل مشکلات حقوقی مورد مناقشه است. این گزارش همچنین اشاره کرد که مسئولیت پرداخت ۷۰۰ میلیارد وون دیگر در مرحله تجدیدنظر مورد بحث نیست، اما این به معنای پذیرش گنجاندن سهام SK در سهم‌الشرکه توسط چوی تائه-وون نیست.

    مبلغ فروش سهام SK㈜ توسط چوی تائه-وون با کل مبلغ ۹۴۴ میلیارد وون تعیین شده در حکم تجدیدنظر مطابقت دارد. از مبلغ حکم، ۷۰۰ میلیارد وون توسط طرف چوی تائه-وون پذیرفته شده است و ۲۴۴ میلیارد وون باقی‌مانده هنوز در انتظار قضاوت دیوان عالی است و مبلغ نهایی سهم‌الشرکه هنوز قطعی نیست. معامله فروش سهام از دوم نوامبر آغاز خواهد شد.

    آیا فروش سهام SK توسط چوی تائه-وون برای سهم‌الشرکه طلاق است؟
    SK㈜ تنها به “نیاز به تأمین مالی شخصی” اشاره کرده است. نشریه “وومن نیوز” این اقدام را تلاشی برای تأمین مالی سهم‌الشرکه تفسیر کرده و اشاره کرده است که مبلغ ۹۴۴ میلیارد وون با حکم ۲۴ ژوئیه مطابقت دارد، اما چوی تائه-وون درخواست تجدیدنظر کرده و مبلغ نهایی هنوز قطعی نیست.

    آیا چوی تائه-وون پس از فروش سهام همچنان بزرگترین سهامدار SK باقی می‌ماند؟
    بله. بر اساس اعلام SK㈜، پس از فروش سهام، سهم چوی تائه-وون از ۱۷.۸ درصد به ۱۵.۵ درصد کاهش می‌یابد و با احتساب افراد مرتبط از ۲۵.۲ درصد به ۲۲.۹ درصد می‌رسد، اما او همچنان بزرگترین سهامدار باقی خواهد ماند.
  • ان‌ویدیا رکورد ۲۳۷.۸۸ دلاری را شکست: آیا این یک فریب است یا جهش واقعی؟

    ان‌ویدیا رکورد ۲۳۷.۸۸ دلاری را شکست: آیا این یک فریب است یا جهش واقعی؟

    ان‌ویدیا (NVDA)، بزرگترین شرکت جهان از نظر ارزش بازار، به بالاترین قیمت خود در تاریخ دست یافت و به ۲۳۷.۸۷ دلار رسید که ارزش بازار این شرکت را به حدود ۵.۷ تریلیون دلار رساند.

    تحلیل تکنیکال و چشم‌انداز آینده

    اما علی مارتینز، تحلیلگر محبوب نمودار، معتقد است که سهام ان‌ویدیا اکنون در نزدیکی یک منطقه مقاومت مهم قرار دارد و ممکن است پیش از یک شکست قوی‌تر، شاهد عقب‌نشینی باشد.

    ان‌ویدیا از ۱۴ سپتامبر تاکنون نزدیک به ۱۴ درصد افزایش یافته و از ۲۰۸.۹۳ دلار به ۲۳۷.۸۸ دلار رسیده است. این رشد عمدتاً ناشی از تقاضای قوی برای هوش مصنوعی و توصیه صعودی بانک مورگان استنلی بوده است.

    مورگان استنلی، ان‌ویدیا را به عنوان “انتخاب برتر” خود در بخش جهانی نیمه‌هادی‌ها معرفی کرده است. این بانک رتبه “اضافه وزن” خود را حفظ کرده و اطمینان خود را به هدف قیمتی ۳۰۰ دلاری افزایش داده است. این بانک اعلام کرده است که تقاضا برای زیرساخت‌های هوش مصنوعی همچنان قوی است، در حالی که محدودیت فضا در مراکز داده، برق و بودجه، چالش‌های جدیدی را برای این صنعت ایجاد می‌کند. این وضعیت می‌تواند تقاضا برای تراشه‌های ان‌ویدیا را بالا نگه دارد، زیرا شرکت‌های بزرگ فناوری در حال گسترش سیستم‌های هوش مصنوعی خود هستند.

    ان‌ویدیا همچنین برنامه بازخرید سهام خود را ۱۵۰ میلیارد دلار افزایش داده و مجموع مجوز باقی‌مانده خود را تا پایان سال مالی ۲۰۲۸ به ۲۳۵ میلیارد دلار رسانده است.

    در همین حال، علی مارتینز، معامله‌گر ارزهای دیجیتال، خاطرنشان کرد که این رشد، سهام ان‌ویدیا را به بالای یک کانال قیمتی شش ماهه رسانده است، جایی که با مقاومت روبرو است. بنابراین، او در حال حاضر نظاره‌گر است که آیا این حرکت به یک “فیک‌اوت” (شکست کاذب) تبدیل می‌شود یا یک “بریک‌اوت” (شکست واقعی).

    مارتینز به وضعیت مشابهی در اواخر آوریل اشاره کرد، زمانی که ان‌ویدیا به مقاومت کانال در نزدیکی ۲۱۶.۸۳ دلار رسید و سپس حدود ۱۰ درصد سقوط کرد و به ۱۹۴.۷۴ دلار رسید. این سهام بعداً بهبود یافت، از کانال عبور کرد و به اوج جدید ۲۳۶.۵۴ دلار رسید.

    اگر الگوی مشابهی تکرار شود، مارتینز انتظار دارد که ان‌ویدیا ابتدا به سمت ۲۲۰ دلار عقب‌نشینی کند و سپس دوباره سقف کانال را آزمایش کند. یک شکست موفقیت‌آمیز می‌تواند راه را به سوی ۲۶۰ دلار باز کند. در حال حاضر، او به جای تعقیب سهام در نزدیکی مقاومت، منطقه ۲۲۵ تا ۲۲۰ دلار را برای ورود احتمالی زیر نظر دارد.

  • مک‌کنزی: هوش مصنوعی شغل می‌آفریند، اما ۱۱ میلیون نفر نیازمند تغییر شغل هستند

    مک‌کنزی: هوش مصنوعی شغل می‌آفریند، اما ۱۱ میلیون نفر نیازمند تغییر شغل هستند

    ربات‌ها در راه تصاحب برخی مشاغل هستند، اما پیش‌بینی جدیدی نشان می‌دهد که همزمان چند شغل جدید نیز با خود به ارمغان می‌آورند.

    چشم‌انداز بازار کار در عصر هوش مصنوعی

    موسسه جهانی مک‌کینزی در گزارشی اعلام کرده است که تا سال ۲۰۳۵، هوش مصنوعی و اتوماسیون ممکن است تقاضا برای حدود ۳۶ میلیون شغل در ایالات متحده را کاهش دهد، در حالی که رشد در سایر بخش‌های اقتصاد حدود ۴۱ میلیون شغل جدید ایجاد خواهد کرد. چالش اصلی این است که افراد بیکار شده و مشاغل ایجاد شده ممکن است با یکدیگر همخوانی نداشته باشند.

    این گزارش که در تاریخ ۲۹ سپتامبر ۲۰۲۶ منتشر شد، مقیاس این تحول را در چشم‌انداز قرار می‌دهد. ۳۶ میلیون شغلی که با کاهش تقاضا روبرو هستند، تقریباً ۲۱ درصد از ساعات کاری موجود در ایالات متحده را تشکیل می‌دهند.

    در سوی دیگر، مک‌کینزی ۴۰ تا ۴۱ میلیون موقعیت شغلی جدید را پیش‌بینی می‌کند. این موسسه بخش عمده‌ای از این رشد را به گسترش اقتصادی و فعالیت در زنجیره ارزش هوش مصنوعی نسبت می‌دهد.

    جابجایی شغلی و نیاز به مهارت‌های جدید

    همه افراد تحت تأثیر قرار گرفته مجبور به شروع از صفر نخواهند بود. از ۳۶ میلیون شغلی که با کاهش تقاضا مواجه هستند، حدود ۲۵ میلیون کارگر احتمالاً در مشاغل مرتبط باقی خواهند ماند، هرچند با وظایف روزمره متفاوت.

    حدود ۱۱ میلیون کارگر، یا تقریباً ۶.۵ تا ۷ درصد از نیروی کار، ممکن است مجبور به ورود به مشاغل کاملاً جدید شوند، زیرا اصلاح نقش‌های فعلی آن‌ها کافی نخواهد بود. مک‌کینزی همچنین برای این رقم، بازه‌ای بین ۶ تا ۱۶ میلیون کارگر را ارائه می‌دهد.

    برای جذب تغییرات شغلی مورد نیاز، مک‌کینزی تخمین می‌زند که ایالات متحده به حدود ۷۷۰ هزار انتقال شغلی در سال نیاز دارد. میانگین تاریخی این رقم ۲۱۵ هزار نفر است. این بدان معناست که تحرک نیروی کار باید حدود ۳.۶ برابر نرخ سالانه معمول خود باشد.

    مک‌کینزی این چالش را بیشتر مسئله هم‌راستایی مهارت‌ها می‌داند تا کمبود شغل. این گزارش این تحول را به عنوان بزرگترین و پایدارترین دگرگونی نیروی کار در تاریخ ایالات متحده توصیف می‌کند.

    آسیب‌پذیرترین گروه‌ها و بخش‌های رشد

    این گزارش نشان می‌دهد که کارگران با دستمزد پایین و افراد فاقد مدرک دانشگاهی بیشترین آسیب‌پذیری را در برابر جابجایی شغلی دارند. بخش‌هایی که بیشترین تأثیر را می‌پذیرند شامل اداری، خرده‌فروشی، فروش و حمل‌ونقل هستند.

    در سمت رشد، مک‌کینزی قوی‌ترین افزایش مشاغل را در بخش‌های بهداشت و درمان، خدمات حرفه‌ای و فنی، و ساخت‌وساز پیش‌بینی می‌کند.

    این پیش‌بینی‌ها همچنین فشار جمعیتی را در نظر می‌گیرند. مک‌کینزی به جمعیت سالخورده و نرخ پایین مهاجرت به عنوان نیروهایی اشاره می‌کند که عرضه نیروی کار را در کنار تغییرات تکنولوژیکی شکل می‌دهند.

    دامنه تخمین خود مک‌کینزی نیز قابل توجه است. جهانی که در آن ۶ میلیون نفر به مشاغل جدید نیاز دارند، با جهانی که در آن ۱۶ میلیون نفر این نیاز را دارند، هم از نظر بودجه عمومی و هم از نظر کسب‌وکارهای آموزشی خصوصی، بسیار متفاوت خواهد بود.

    شاخص کلیدی برای رصد، نرخ سالانه جابجایی شغلی است. اگر این نرخ از ۲۱۵ هزار نفر تاریخی به سمت ۷۷۰ هزار نفری که مک‌کینزی لازم می‌داند، افزایش یابد، نشان‌دهنده موفقیت‌آمیز بودن این انتقال است. اما اگر این نرخ ثابت بماند و اتوماسیون گسترش یابد، افزایش خالص مشاغل در آمار ممکن است برای کارگرانی که عقب مانده‌اند، احساس پیشرفت ایجاد نکند.