Tag: دیفای

  • آوه: هفت سهم توکنیزه شده اپل و انویدیا قابل وثیقه برای وام USDC

    آوه: هفت سهم توکنیزه شده اپل و انویدیا قابل وثیقه برای وام USDC

    Aave V4 در شبکه Base راه‌اندازی شد: امکان استقراض USDC با وثیقه سهام توکنیزه شده کوین‌بیس برای کاربران غیرآمریکایی

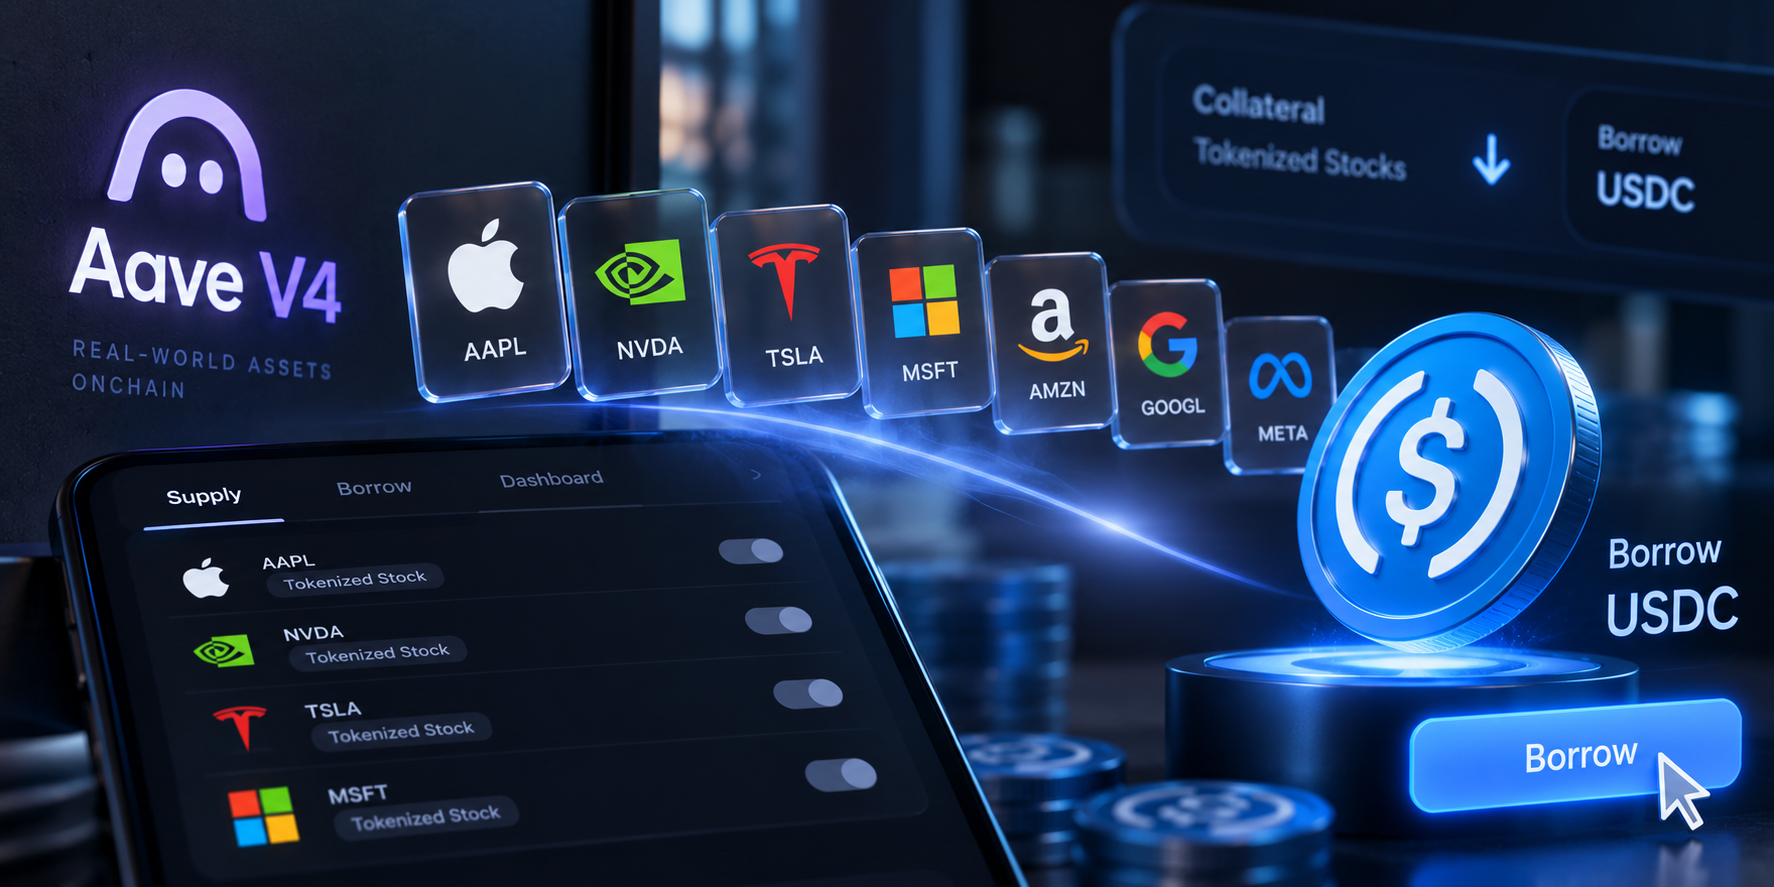
    پروتکل غیرمتمرکز Aave V4 با راه‌اندازی “Equities Hub” در شبکه Base، به کاربران واجد شرایط غیرآمریکایی اجازه می‌دهد تا با استفاده از هفت سهم توکنیزه شده آمریکایی صادر شده توسط Coinbase به عنوان وثیقه، USDC استقراض کنند. این قابلیت، دامنه وام‌دهی Aave را رسماً فراتر از دارایی‌های رمزارزی گسترش می‌دهد و امکان ورود حدود ۱۵۰ تریلیون دلار از بازار سهام عمومی به فضای بلاک‌چین را از طریق توکنیزه‌سازی فراهم می‌آورد.

    Equities Hub در تاریخ ۲۵ سپتامبر راه‌اندازی شد و هفت سهم توکنیزه شده اولیه شامل سهام شرکت‌های Apple، Amazon، Alphabet، Meta، Microsoft، Nvidia و Tesla است که همگی توسط Coinbase صادر شده‌اند. Chainlink از طریق فید قیمت‌گذاری سهام توکنیزه شده خود، قیمت‌گذاری آن‌چین را برای این هفت دارایی فراهم می‌کند.

    Equities Hub از معماری Hub and Spoke در Aave V4 استفاده می‌کند و تمام وثیقه‌های سهام را در یک بازار واحد USDC تجمیع می‌کند، اما پارامترهای ریسک برای هر دارایی به طور مستقل تنظیم می‌شوند. این امر تضمین می‌کند که بروز مشکل در یک سهم منفرد، سایر دارایی‌ها را تحت تأثیر قرار ندهد، که در بازار سهام آمریکا با نوسانات متفاوت، اهمیت ویژه‌ای دارد.

    پارامترهای تعیین شده توسط LlamaRisk، ارائه‌دهنده ریسک Aave، شامل سقف کل وثیقه برای هفت سهم حدود ۲۹ میلیون دلار، سقف عرضه USDC ۳۲ میلیون دلار و سقف وام‌دهی ۲۱ میلیون دلار است. نسبت وثیقه (collateral factor) بسته به سهم، بین ۶۵٪ تا ۷۹٪ متغیر است.

    در حال حاضر، این هفت سهم توکنیزه شده تنها به عنوان وثیقه قابل استفاده هستند و هنوز امکان استقراض آن‌ها وجود ندارد. Aave اعلام کرده است که در آینده ممکن است سهام توکنیزه شده بیشتری از Coinbase اضافه شود و حتی GHO نیز به لیست دارایی‌های قابل استقراض افزوده شود، اما این موارد نیازمند تأیید حاکمیتی و بررسی ریسک خواهند بود.

    Stani Kulechov، بنیانگذار و مدیرعامل Aave Labs، در بیانیه‌ای اعلام کرد که سهام عمومی یکی از بزرگترین استخرهای سرمایه در جهان است و توکنیزه‌سازی در حال آوردن این سرمایه‌ها به بلاک‌چین است. او گفت: «تاکنون، سهام توکنیزه شده صرفاً چیزی بود که می‌توانستید داشته باشید یا معامله کنید. امروز، این سهام به وثیقه‌ای تبدیل شده است که می‌توانید با آن وام بگیرید.»

    این اولین بار نیست که Kulechov به پتانسیل دارایی‌های توکنیزه شده اشاره می‌کند. او در مصاحبه‌ای در اواسط سپتامبر با The Block اظهار داشت که موسسات “مقیاس را با خود می‌آورند” و می‌توانند تقاضا برای وام‌دهی آن‌چین را به طور قابل توجهی افزایش دهند. او معتقد است که توکنیزه‌سازی و DeFi دیگر مسائل فنی نیستند، بلکه مسائل بازاریابی هستند.

    پس از اینکه قانون CLARITY Act در سنا با رای ۴۹ به ۵۰ رد شد، Kulechov پیشنهاد داد که DeFi ممکن است نیاز داشته باشد مسیری مشابه Uber را طی کند و ابتدا تا مقیاس کافی از کاربران گسترش یابد تا قانون‌گذاران را مجبور به مواجهه با مسائل نظارتی کند.

    این همکاری شامل سه بازیگر کلیدی است: Aave پروتکل وام‌دهی DeFi را فراهم می‌کند، Coinbase سهام توکنیزه شده را صادر می‌کند و Chainlink قیمت‌گذاری آن‌چین را ارائه می‌دهد.

    Johann Eid، مدیر ارشد تجاری Chainlink، اظهار داشت که استفاده Aave از سهام توکنیزه شده Coinbase همراه با Chainlink به عنوان راه‌حل رسمی اوراکل، گامی مهم در جهت آوردن بیش از ۱۵۰ تریلیون دلار بازار سهام جهانی به بلاک‌چین است.

    Antonio García-Martínez، مدیر رشد Base، اشاره کرد که مشتریان واجد شرایط خارج از ایالات متحده می‌توانند با استفاده از این سهام، USDC وام بگیرند و در عین حال، ارائه‌دهندگان USDC می‌توانند سود کسب کنند. این امر منبع جدیدی از نقدینگی را به اکوسیستم Base اضافه می‌کند و همچنین با محصولات سهام توکنیزه شده خود Coinbase یک حلقه بسته ایجاد می‌کند.

    Aave تاکنون ۳.۶ تریلیون دلار سپرده و بیش از ۱ تریلیون دلار وام کل جمع‌آوری کرده است. معرفی سهام توکنیزه شده آمریکایی، این پروتکل را از وام‌دهی صرف رمزارزی به سمت وام‌دهی با وثیقه دارایی‌های واقعی (RWA) گسترش می‌دهد. با این حال، سقف اولیه ۲۹ میلیون دلاری نسبتاً محافظه‌کارانه است و تا جذب سرمایه در سطح سازمانی فاصله دارد.

    دو نکته کلیدی برای رصد در آینده وجود دارد: اول، اینکه آیا LlamaRisk متعاقباً سقف وثیقه را افزایش خواهد داد یا خیر، و دوم، اینکه آیا Aave سهام توکنیزه شده را نیز به دارایی‌های قابل استقراض (و نه فقط وثیقه) اضافه خواهد کرد یا خیر.

    اگر موسسات بتوانند مستقیماً سهام توکنیزه شده را در بلاک‌چین برای فروش استقراضی یا پوشش ریسک وام بگیرند، آنگاه Aave واقعاً به یک پروتکل وام‌دهی بین دارایی تبدیل خواهد شد. در کوتاه‌مدت، این راه‌اندازی بیشتر شبیه به یک آزمایش فنی است و اینکه آیا معماری Hub and Spoke می‌تواند پارامترهای ریسک دارایی‌های سنتی را به طور پایدار مدیریت کند، شرط تعیین‌کننده گام‌های بعدی خواهد بود.

  • افزایش چشمگیر دارایی‌های توکنیزه: از ۷۱ به ۱۴۷۳ در سال جاری

    افزایش چشمگیر دارایی‌های توکنیزه: از ۷۱ به ۱۴۷۳ در سال جاری

    مانتل از رشد چشمگیر دارایی‌های توکنی‌شده در شبکه خود خبر داد

    شبکه مانتل (Mantle) اعلام کرده است که تعداد دارایی‌های توکنی‌شده در زیرساخت‌های آن به ۱,۴۷۳ مورد رسیده است که این رقم در ابتدای سال ۲۰۲۶ تنها ۷۱ مورد بود. ارزش کل دارایی‌های توکنی‌شده نیز به حدود ۴۷۶ میلیون دلار رسیده که در ۳۰ روز گذشته افزایشی حدود ۱۱۰ درصدی را تجربه کرده است. این شبکه در حال حاضر میزبان سهام توکنی‌شده، صندوق‌های قابل معامله (ETF)، استیبل‌کوین‌ها و سایر دارایی‌های دنیای واقعی از سوی صادرکنندگان بزرگ است.

    شتاب در رشد دارایی‌های توکنی‌شده

    مانتل از شتاب قابل توجهی در کسب‌وکار دارایی‌های توکنی‌شده خود خبر می‌دهد؛ به طوری که هم تعداد دارایی‌های موجود در شبکه و هم ارزش توزیع‌شده آن‌ها به بالاترین حد خود رسیده است. این شبکه اعلام کرده است که در حال حاضر ۱,۴۷۳ دارایی توکنی‌شده در زیرساخت‌های آن نمایندگی می‌شود، در حالی که این رقم در ابتدای سال ۲۰۲۶ تنها ۷۱ مورد بود. ارزش کل دارایی‌های توکنی‌شده نیز به حدود ۴۷۶.۱ میلیون دلار رسیده است.

    رشد بیش از بیست برابری تعداد دارایی‌ها

    این افزایش، فراتر از رشد معمول ارزش کل قفل‌شده (TVL) در بازه‌های ماهانه است. تعداد دارایی‌های توکنی‌شده مانتل از ماه ژانویه تاکنون بیش از بیست برابر شده است. این شبکه همچنین گزارش می‌دهد که ارزش کل دارایی‌های توکنی‌شده در ۳۰ روز گذشته حدود ۱۱۰ درصد افزایش یافته است. این معیار، دارایی‌های توزیع‌شده در سراسر اکوسیستم را پوشش می‌دهد و صرفاً به ارزش قفل‌شده در یک برنامه دیفای (DeFi) محدود نمی‌شود.

    مانتل دلایل این افزایش را طیف رو به رشد محصولات توکنی‌شده از جمله سهام و ETFهای توکنی‌شده، استیبل‌کوین‌های تحت نظارت و دارایی‌های سودده می‌داند. صادرکنندگان و ارائه‌دهندگان زیرساخت مرتبط با این اکوسیستم شامل xStocks، Securitize، Ethena و Paxos هستند.

    تنوع محصولات در این حوزه اهمیت دارد، زیرا بازار توکنی‌سازی از مجموعه‌ای کوچک از محصولات خزانه فراتر رفته است. سهام، صندوق‌ها، استیبل‌کوین‌ها و محصولات ساختاریافته به طور فزاینده‌ای از طریق همان زیرساخت بلاک‌چین صادر می‌شوند.

    توزیع به اندازه صدور اهمیت می‌یابد

    در ابتدا، تمرکز اصلی توکنی‌سازی بر صدور بود. سوال اصلی این بود که آیا یک دارایی مالی تحت نظارت می‌تواند به صورت قانونی و فنی بر روی یک بلاک‌چین عمومی نمایش داده شود. این مشکل به طور فزاینده‌ای در حال حل شدن است. سوال چالش‌برانگیزتر این است که پس از ایجاد توکن چه اتفاقی می‌افتد. این توکن‌ها به نقدینگی، توزیع، استفاده به عنوان وثیقه، زیرساخت تسویه و برنامه‌هایی که مایل به ادغام آن هستند، نیاز دارند.

    مانتل خود را در مرحله دوم این فرآیند قرار داده است. این شبکه قصد دارد صادرکنندگان را به صرافی‌ها، امین‌ها، بازارسازان و پروتکل‌های دیفای متصل کند، نه اینکه صرفاً تعداد دارایی‌های ضرب‌شده را بشمارد.

    رقم ۴۷۶ میلیون دلار در مقایسه با بازارهای اوراق بهادار سنتی همچنان کوچک است. اما سرعت رشد قابل توجه است. حرکت از ۷۱ دارایی توکنی‌شده به ۱,۴۷۳ دارایی در کمتر از یک سال نشان می‌دهد که اکوسیستم به طور معناداری در حال گسترش است و به یک یا دو محصول بزرگ متکی نیست. امور مالی توکنی‌شده در حال تبدیل شدن به یک بازار واقعی است و نه مجموعه‌ای از آزمایش‌ها. مانتل شرط بسته است که شبکه‌هایی که قادر به توزیع این دارایی‌ها هستند، به اندازه شرکت‌های صادرکننده آن‌ها ارزش کسب خواهند کرد.

  • سهام توکنیزه اپل و انویدیا اکنون وثیقه وام‌های USDC در اِی‌ویو می‌شوند

    سهام توکنیزه اپل و انویدیا اکنون وثیقه وام‌های USDC در اِی‌ویو می‌شوند

    راه‌اندازی مرکز سهام در Aave V4 بر روی شبکه Base: امکان وثیقه‌گذاری سهام توکنیزه شده

    شبکه Aave V4 در شبکه Base، مرکز سهام خود را راه‌اندازی کرده است که هفت سهام توکنیزه شده آمریکایی صادر شده توسط Coinbase را به عنوان وثیقه می‌پذیرد. کاربران واجد شرایط غیرآمریکایی می‌توانند توکن‌های نماینده سهام شرکت‌های اپل، آمازون، آلفابت، متا، مایکروسافت، انویدیا و تسلا را برای وام گرفتن USDC واریز کنند.

    در مرحله راه‌اندازی، سهام توکنیزه شده صرفاً به عنوان وثیقه عمل می‌کنند و برای قیمت‌گذاری از داده‌های بازار Chainlink استفاده می‌شود. سهام توکنیزه شده در حال ورود به عرصه‌هایی فراتر از معاملات صرف هستند. Aave V4 با راه‌اندازی مرکز سهام خود در شبکه Base، به کاربران واجد شرایط اجازه می‌دهد تا سهام توکنیزه شده آمریکایی صادر شده توسط Coinbase را به عنوان وثیقه ارائه کرده و در مقابل آن USDC وام بگیرند. در حال حاضر، هفت سهم اپل، آمازون، آلفابت، متا، مایکروسافت، انویدیا و تسلا پشتیبانی می‌شوند.

    سهام توکنیزه شده به عنوان وثیقه وام‌دهی

    هر دارایی توسط Coinbase Onchain SPV Ltd. صادر شده و گواهی مرتبط با سهام زیربنایی است که در Alpaca Securities در اختیار دارد. این امر به دارندگان، در معرض قرار گرفتن اقتصادی در سهام واقعی را می‌دهد، نه یک توکن مصنوعی که ارزش آن صرفاً به قیمت سهام اشاره دارد. در Aave، این توکن‌ها اکنون می‌توانند در یک بازار وثیقه اختصاصی عرضه شوند. در مرحله راه‌اندازی، USDC تنها دارایی قابل وام‌گیری است. خود سهام قابل وام‌گیری نیستند و کاربران نمی‌توانند موقعیت‌های وام‌دهی سهام در برابر سهام ایجاد کنند. این امر ساختار اولیه را نسبتاً ساده نگه می‌دارد: واریز در معرض قرار گرفتن سهام توکنیزه شده و دریافت نقدینگی دلاری در مقابل آن. Chainlink داده‌های قیمت‌گذاری مورد استفاده برای ارزش‌گذاری وثیقه را فراهم می‌کند. فیدهای سهام توکنیزه شده آن در طول هفته کاری بازار سهام آمریکا فعالیت می‌کنند و به طور مداوم در طول آخر هفته به‌روزرسانی نمی‌شوند، که این امر پروفایل ریسک کمی غیرمعمولی را برای یک پروتکل وام‌دهی که هرگز بسته نمی‌شود، ایجاد می‌کند.

    اتصال امور مالی غیرمتمرکز با پرتفوی‌های سنتی

    این راه‌اندازی، سهام توکنیزه شده را به قلمرویی آشنا از کارگزاری‌های سنتی سوق می‌دهد. سرمایه‌گذاران در بازارهای سنتی به طور معمول بدون فروش اوراق بهادار خود، در مقابل آن‌ها وام می‌گیرند. انجام این کار در زنجیره بلوک به دلیل نیاز به مالکیت، نگهداری، قیمت‌گذاری و مکانیسم‌های نقدینگی قابل اعتماد، بسیار دشوارتر بوده است. مرکز سهام Aave تلاشی اولیه برای کنار هم قرار دادن این اجزا است. بازار اولیه دارای محدودیت‌های ریسکی در مورد میزان وثیقه و USDC است که می‌تواند وارد سیستم شود، و Aave اعلام کرده است که افزودنی‌های آینده همچنان تابع حاکمیت و بررسی ریسک خواهند بود. دسترسی نیز محدود است. سهام توکنیزه شده Coinbase اوراق بهادار تحت مقررات Reg S هستند که فقط برای کاربران واجد شرایط خارج از ایالات متحده در حوزه‌های قضایی مجاز در دسترس هستند. این بدان معناست که این مسیری برای کاربران خرده‌فروش آمریکایی برای وام گرفتن در برابر سهام اپل یا انویدیا از طریق امور مالی غیرمتمرکز نیست. اما این ابزار مالی اکنون زنده است. سهام توکنیزه شده در حال حاضر به دارایی‌هایی تبدیل شده‌اند که مردم می‌توانند آن‌ها را در زنجیره خرید، فروش و انتقال دهند. Aave در حال نشان دادن اتفاقات بعدی است: آن‌ها شروع به رفتار مانند وثیقه می‌کنند.

  • اتنا مشوق‌های توکن USDe را پس از ۸۵ درصد کاهش پاداش‌ها پایان داد

    اتنا مشوق‌های توکن USDe را پس از ۸۵ درصد کاهش پاداش‌ها پایان داد

    اتنا مشوقات توکن ENA را برای سهام‌داران USDe متوقف می‌کند؛ پایان یک دوره رشد سریع برای استیبل‌کوین مصنوعی

    اتنا (Ethena) اعلام کرده است که مشوق‌های توکن ENA را برای سهام‌داران USDe متوقف خواهد کرد و به این ترتیب به برنامه‌ی پاداشی پایان می‌دهد که زمانی یکی از سریع‌ترین استیبل‌کوین‌های در حال رشد در دنیای رمزارز را تغذیه می‌کرد. این مشوق‌ها از سال ۲۰۲۴ حدود ۸۵ درصد کاهش یافته‌اند و پس از پایان ماه جاری به صفر خواهند رسید.

    دلار مصنوعی اتنا، USDe، با موجی از انتشار سخاوتمندانه توکن ENA توانست به سرعت رشد کند. این پروتکل از زمان راه‌اندازی بیش از ۷۵۰ میلیون دلار پاداش کلی به کاربران خود توزیع کرده است؛ رقمی چشمگیر که به افزایش عرضه در گردش USDe تا حدود ۱۵ میلیارد دلار در اوج خود در اکتبر ۲۰۲۵ کمک کرد.

    از آن زمان، عرضه USDe بیش از ۶۵ درصد کاهش یافته و تا اواخر اوت ۲۰۲۶ به زیر ۵ میلیارد دلار رسیده است. کاهش ۸۵ درصدی پاداش‌های اختیاری ENA، نشان‌دهنده کاهش نرخ‌های تامین مالی (funding rates) بود؛ همان مکانیزمی که بازدهی را برای دارندگان USDe تولید می‌کند. زمانی که نرخ‌های تامین مالی در معاملات آتی دائمی (perpetual futures) بالا باشد، استراتژی دلتا-خنثی اتنا سودآور است. اما با کاهش این نرخ‌ها، اقتصاد پروتکل محدودتر می‌شود و توجیه یارانه دادن به رشد از طریق انتشار توکن دشوارتر می‌گردد.

    بنیاد اتنا در تاریخ ۵ اکتبر ۲۰۲۶ به انتشار دوره‌ای توکن‌های ENA برای سرمایه‌گذاران پایان داد و خرید قفل شده‌ی ENA را تکمیل کرد.

    تغییر اولویت‌ها و مکانیسم جدید پاداش

    یک پیشنهاد حاکمیتی که در سپتامبر ۲۰۲۶ تصویب شد، خرید مجدد توکن ENA را مستقیماً به نقاط عطف عرضه USDe گره می‌زند، با اولین آستانه تعیین شده در ۷.۵ میلیارد دلار. اگر عرضه در گردش USDe دوباره از این سطح فراتر رود، ۹۵ درصد از درآمد خالص پروتکل صرف خرید ENA از بازار آزاد خواهد شد.

    اتنا اولویت‌های استراتژیک خود را به سمت محصولات اعتباری نهادی و ارائه‌های استیبل‌کوین با برند سفید (white-label) تغییر داده است. USDe بیش از دو سوم عرضه خود را با خشک شدن مشوق‌ها از دست داد و از حدود ۱۵ میلیارد دلار به زیر ۵ میلیارد دلار سقوط کرد. بازسازی از زیر ۵ میلیارد دلار به آستانه ۷.۵ میلیارد دلاری مورد نیاز برای فعال کردن خرید مجدد، نیازمند رشد ارگانیک در محیطی است که نرخ‌های تامین مالی مساعد نیستند.

    ۷۵۰ میلیون دلاری که تاکنون صرف پاداش شده است، نشان‌دهنده هزینه قابل توجهی برای جذب مشتری است. مکانیسم خرید مجدد، خرید ENA را به عملکرد عرضه USDe گره می‌زند، نه به انتشار مداوم توکن. این بدان معناست که دارندگان ENA بر توانایی USDe برای بازیابی زمین از دست رفته شرط‌بندی می‌کنند.

  • سیرکل: ۵۰۰۰ توکن سیر‌بی‌تی‌سی صادر شد

    سیرکل: ۵۰۰۰ توکن سیر‌بی‌تی‌سی صادر شد

    سیرکل با عرضه توکن cirBTC در ۸ ژوئن ۲۰۲۶، ظاهراً بازار را به خود جلب کرده است. این توکن که با نسبت ۱:۱ به بیت‌کوین پشتیبانی می‌شود، اکنون از مرز ۵۰۰۰ توکن عبور کرده است؛ رقمی که در نگاه اول ناچیز به نظر می‌رسد، اما با توجه به اینکه در اواسط ماه اوت تنها حدود ۴۰ توکن بود، اهمیت می‌یابد.

    ورود رسمی سیرکل به بازار بیت‌کوین‌های توکنیزه شده

    این محصول، ورود رسمی سیرکل به بازار بیت‌کوین‌های توکنیزه شده (wrapped Bitcoin) است. این بخش از امور مالی غیرمتمرکز (DeFi) جایی است که بیت‌کوین شما توکنیزه می‌شود تا بتواند بدون نیاز به فروش آن، در استراتژی‌های وام‌دهی، استقراض و سایر فعالیت‌های آن‌چین مشارکت کند.

    cirBTC که رسماً با نام Circle Wrapped Bitcoin شناخته می‌شود، توکنی است که هر واحد آن توسط یک بیت‌کوین بومی که توسط Circle National Trust، یک بانک امانی با منشور فدرال، نگهداری می‌شود، پشتیبانی می‌گردد. ساختار امانی اهمیت دارد: سیرکل به یک امین شخص ثالث با نظارت مبهم اتکا نمی‌کند، بلکه به نهادی با منشور فدرال متکی است که برای خریداران نهادی، وزن نظارتی قابل توجهی دارد.

    شفافیت از طریق Chainlink Proof of Reserve

    شفافیت از طریق Chainlink Proof of Reserve تضمین شده است که تأیید آنی پشتوانه توکن را در بلاک‌چین فراهم می‌کند. در حدود ۲۴ سپتامبر ۲۰۲۶، عرضه در گردش تقریباً ۴۳۰۰.۶۸ توکن و کل ذخایر حدود ۴۴۴۸.۱۹ بیت‌کوین بود. این ذخیره مازاد به این معنی است که نسبت پشتیبانی در هر لحظه بیش از ۱:۱ است.

    کاربران cirBTC را از طریق Circle Mint، همان پلتفرمی که USDC را مدیریت می‌کند، ایجاد و بازخرید می‌کنند. رابط‌های برنامه‌نویسی کاربردی (API) یکسان هستند، به این معنی که هر توسعه‌دهنده یا موسسه‌ای که در حال حاضر با USDC یکپارچه شده است، می‌تواند بدون نیاز به بازسازی زیرساخت خود از ابتدا، پشتیبانی از cirBTC را اضافه کند. این توکن هم در شبکه اصلی اتریوم و هم در Arc، بلاک‌چین لایه ۱ اختصاصی سیرکل، در دسترس است.

    رقابت در بازار بیت‌کوین‌های توکنیزه شده

    سیرکل وارد بازاری می‌شود که پیش از این بازیگران تثبیت‌شده‌ای دارد. Wrapped Bitcoin (wBTC) سال‌هاست که محصول غالب بیت‌کوین توکنیزه شده بوده است. کوین‌بیس نیز اخیراً با cbBTC وارد این عرصه شده است. cirBTC سومین مدعی اصلی در سطح نهادی است و سیرکل آن را با تکیه بر ستون‌هایی که تیم‌های انطباق را آسوده می‌سازد، معرفی می‌کند: امانی تحت نظارت، تأیید آنی ذخایر و یک بانک امانی با منشور فدرال در جایگاه امین.

    مورد استفاده عملی که سیرکل بر آن تأکید دارد، وام‌دهی با وثیقه است. کاربران می‌توانند cirBTC را به عنوان وثیقه واریز کرده و USDC را بدون نقد کردن موقعیت بیت‌کوین اصلی خود، وام بگیرند.

    افزایش عرضه از حدود ۴۰ توکن در اواسط ماه اوت به بیش از ۵۰۰۰ توکن تا اواخر سال ۲۰۲۶، نشان‌دهنده افزایش بیش از ۱۰۰ برابری در عرض چند ماه است.

    آزمون واقعی برای cirBTC

    آزمون واقعی برای cirBTC این است که آیا می‌تواند از نظر عمق نقدینگی در پروتکل‌های اصلی DeFi، شکاف با wBTC را پر کند. نقدینگی عمیق اهمیت دارد زیرا تعیین می‌کند که موسسات بزرگ تا چه حد می‌توانند به طور مؤثر وارد و خارج شوند بدون اینکه بازار را علیه خودشان حرکت دهند.

    یکپارچگی سیرکل با USDC قوی‌ترین کارت این شرکت است. موسساتی که در حال حاضر از Circle Mint برای USDC استفاده می‌کنند، هزینه تغییر بسیار کمی برای افزودن cirBTC به گردش کار خود دارند. منشور فدرال Circle National Trust به cirBTC مشخصات انطباقی می‌دهد که تکرار آن برای رقبا دشوار است. با ادامه شفاف‌سازی قوانین مربوط به دارایی‌های توکنیزه شده و امانی دیجیتال توسط رگولاتورهای ایالات متحده، داشتن یک امین با منشور فدرال در سمت پشتیبان می‌تواند برای برخی از سرمایه‌گذاران نهادی پیش‌نیاز شود.

  • تالیس پروتکل بازارهای ساختاریافته آنچین را برای سهام توکنیزه در رابین‌هود چین راه‌اندازی کرد

    تالیس پروتکل بازارهای ساختاریافته آنچین را برای سهام توکنیزه در رابین‌هود چین راه‌اندازی کرد

    پروتکل جدیدی به نام TALIS بر روی Robinhood Chain راه‌اندازی شده است که به دارندگان توکن‌های سهام اجازه می‌دهد هر توکن را به دو موقعیت مالی مجزا تقسیم کنند. یکی درآمد ثابت را پوشش می‌دهد و دیگری سود اهرمی را.

    راه‌اندازی پروتکل TALIS

    این پروتکل با بازارهایی برای برخی از پرمعامله‌ترین نام‌های مالی سنتی راه‌اندازی شده است: NVIDIA، Microsoft و Tesla. Robinhood Chain در تاریخ ۱ ژوئیه ۲۰۲۶ فعال شد.

    نحوه عملکرد TALIS

    TALIS به کاربران اجازه می‌دهد تا یک Robinhood Stock Token را واریز کرده و آن را به دو موقعیت ERC-20 تقسیم کنند: یک توکن درآمد (Income token) و یک توکن سود (Upside token). کاربر یک سقف (cap) تعیین می‌کند، مثلاً ۵+ درصد، که محل تقسیم را مشخص می‌کند.

    موقعیت درآمد، تمام ارزش تا آن سقف را به همراه یک حق بیمه (premium) دریافت می‌کند. موقعیت سود، هرگونه افزایش ارزش فراتر از سقف را پوشش می‌دهد. بنابراین، اگر سهام NVDA ۱۲ درصد افزایش یابد و سقف شما ۵ درصد تعیین شده باشد، دارنده موقعیت درآمد، ۵ درصد اول به همراه حق بیمه حراج را دریافت می‌کند، در حالی که دارنده موقعیت سود، ۷ درصد باقی‌مانده را دریافت خواهد کرد.

    موقعیت‌های سود از طریق یک حراج با ساعت نزولی (descending-clock auction) فروخته می‌شوند؛ قالبی که در آن قیمت بالا شروع شده و تا زمانی که خریداری پیدا شود، کاهش می‌یابد. عواید حاصل از این حراج‌ها مستقیماً به دارندگان موقعیت درآمد سرازیر می‌شود.

    توکن سهام اصلی در طول فرآیند به عنوان وثیقه قفل باقی می‌ماند. تسویه حساب بر اساس میانگین وزنی قیمت ۳۰ دقیقه‌ای (30-minute time-weighted average price) که از اوراکل‌های Chainlink دریافت می‌شود، انجام می‌گیرد.

    هزینه‌ها و ساختار Robinhood Chain

    TALIS تنها یک کارمزد دریافت می‌کند: ۵ درصد از کل عواید حراج، که به صورت USDG جمع‌آوری می‌شود. تقسیم، ادغام و تسویه موقعیت‌ها همگی رایگان هستند.

    Robinhood Chain به عنوان یک شبکه لایه ۲ اتریوم (Ethereum Layer-2 network) که بر پایه Arbitrum Orbit ساخته شده است، با زمان بلوک ۱۰۰ میلی‌ثانیه‌ای عمل می‌کند. این شبکه از ابتدا برای دارایی‌های واقعی توکنیزه شده طراحی شده است.

    توکن‌های سهام معامله شده در این زنجیره به عنوان اوراق بدهی توکنیزه شده (tokenized debt securities) طبقه‌بندی می‌شوند. این توکن‌ها، مواجهه اقتصادی با سهام و ETFهای ایالات متحده را فراهم می‌کنند، اما یک نکته مهم دارند: دارندگان، مالکیت قانونی یا حق رأی در شرکت‌های زیربنایی را دریافت نمی‌کنند.

    معاملات این توکن‌های سهام به صورت شبانه‌روزی در بیش از ۱۲۰ کشور انجام می‌شود، اگرچه ایالات متحده از این لیست مستثنی است. این توکن‌ها در حال حاضر با پروتکل‌های شناخته شده DeFi مانند Uniswap برای معاملات و Morpho برای وام‌دهی ادغام شده‌اند.

    یک انتخاب طراحی قابل توجه: هیچ ریسک انحلال (liquidation risk) وجود ندارد. از آنجایی که توکن سهام اصلی به عنوان وثیقه قفل باقی می‌ماند، هیچ‌یک از موقعیت‌های درآمد یا سود نمی‌توانند به دلیل نوسانات قیمت منحل شوند.

    توکن TALIS خود با عرضه ثابت ۱ میلیارد توکن و بدون انتشار برنامه‌ریزی شده راه‌اندازی شده است. این پروژه اعلام کرده است که قابلیت استیکینگ (staking functionality) در فاز اول خود معرفی خواهد شد.

  • پروتکل دیفای ایرو ۲۱ اکتبر در هفت بلاکچین راه‌اندازی می‌شود

    پروتکل دیفای ایرو ۲۱ اکتبر در هفت بلاکچین راه‌اندازی می‌شود

    آغاز به کار “آئرو” در هفت شبکه بلاک‌چین در ۲۱ اکتبر

    پلتفرم “آئرو” (Aero)، لایه یکپارچه نقدینگی در امور مالی غیرمتمرکز (DeFi) که قرار است پلتفرم‌های Aerodrome Finance و Velodrome Finance را ادغام کند، اعلام کرد که شبکه‌های Robinhood Chain و Arbitrum به فهرست اولیه شبکه‌های پشتیبانی‌شونده آن اضافه شده‌اند. این پلتفرم قرار است در تاریخ ۲۱ اکتبر (۲۹ مهر) در هفت شبکه بلاک‌چین راه‌اندازی شود.

    جزئیات راه‌اندازی

    این دو زنجیره بلاک‌چین به شبکه‌هایی چون Base، Ethereum Mainnet، Arc، OP Mainnet و Ink می‌پیوندند. تیم توسعه‌دهنده “آئرو” روز جمعه اعلام کرد که هر هفت شبکه شاهد استقرار کامل پلتفرم “آئرو” خواهند بود. زمان‌بندی راه‌اندازی برای ساعت ۸ شب به وقت منطقه زمانی شرقی آمریکا (EDT) در تاریخ ۲۱ اکتبر، معادل نیمه‌شب ۲۲ اکتبر (۳۰ مهر) به وقت جهانی هماهنگ (UTC) تعیین شده است.

    اهداف و قابلیت‌های “آئرو”

    “آئرو” که توسط Dromos Labs توسعه یافته است، برای پشتیبانی از مبادلات درون‌زنجیره‌ای و بین‌زنجیره‌ای، مشوق‌های نقدینگی هدایت‌شده توسط حاکمیت، راه‌اندازی بازارهای توکن و تأمین نقدینگی برای استیبل‌کوین‌ها، دارایی‌های توکنیزه شده و ارزهای خارجی طراحی شده است.

    این پروتکل از مدل ve(3,3) برای حاکمیت و پاداش نقدینگی استفاده خواهد کرد. همچنین، ابزارهای MetaRouter، MetaSwaps و SDK آن، مسیریابی بین‌زنجیره‌ای و ادغام توسعه‌دهندگان را تسهیل خواهند کرد. نسخه Aero Lite این پلتفرم پیش از این بر روی بلاک‌چین Arc متعلق به Circle فعال شده است.

    سازوکار پاداش و جذب نقدینگی

    طبق اعلام پروژه، دارندگان توکن sAERO با استفاده از قابلیت تخصیص پیش‌بینی‌کننده (Predictive Allocation)، پاداش‌های AERO را در سراسر شبکه هدایت کرده و سهمی از درآمد صرافی را کسب خواهند کرد. کاربران همچنین قادر خواهند بود بازارهایی را بدون نیاز به مجوز ایجاد کنند و مشوق‌هایی برای جذب نقدینگی پیش از تقاضا طراحی شده است.

    پیشرفت‌ها و چشم‌انداز آینده

    راه‌اندازی آتی “آئرو” پس از ادغام برنامه‌ریزی‌شده Aerodrome و Velodrome و ۱۰ ماه توسعه صورت می‌گیرد که شامل ویژگی‌های جدیدی مانند Predictive Allocation و بررسی‌های امنیتی اضافی است.

    تیم “آئرو” اعلام کرده است که مسابقه حسابرسی عمومی این پلتفرم به پایان رسیده و رفع اشکالات نهایی در حال ادغام شدن پیش از ورود برنامه کامل به مرحله نهایی تضمین کیفیت (QA) است. این پروژه انتظار دارد که استقرار در هفت شبکه، بازار تحت پوشش استقرارهای فعلی Aerodrome و Velodrome را تقریباً سه برابر کند.

    در همین راستا، ارزش توکن AERO متعلق به Aerodrome در ۲۴ ساعت گذشته حدود ۲۳ درصد افزایش یافته و به ۰.۸۶ دلار رسیده است، در حالی که توکن VELODROME متعلق به Velodrome نیز بیش از ۲۰ درصد رشد کرده و به ۰.۰۳۵ دلار رسیده است.

  • اتنا با بایننس برای پشتوانه USDe با معاملات سهام توکنیزه همکاری کرد

    اتنا با بایننس برای پشتوانه USDe با معاملات سهام توکنیزه همکاری کرد

    ایتنا با بایننس برای پشتوانه دلاری مصنوعی خود با سهام توکنیزه همکاری می‌کند

    پروتکل امور مالی غیرمتمرکز (DeFi) ایتنا (Ethena) روز جمعه از همکاری با بایننس خبر داد و اعلام کرد که پشتوانه دلاری مصنوعی خود، USDe، را با سهام تقویت خواهد کرد. این اقدام شامل خرید سهام توکنیزه بایننس (bStocks) و همزمان فروش قراردادهای آتی معادل آن برای کسب سود از نرخ تامین مالی است که سرمایه‌گذاران با اهرم بالا پرداخت می‌کنند.

    ایتنا در پستی در شبکه اجتماعی X نوشت: «ما با بایننس به عنوان اولین پلتفرم خود برای گسترش معامله مبتنی بر تفاوت قیمت (basis trade) به قراردادهای آتی سهام همکاری می‌کنیم. این یکی از هیجان‌انگیزترین به‌روزرسانی‌ها برای پشتوانه وثیقه USDe از زمان راه‌اندازی آن است.» این پروتکل افزود که این همکاری بازار قابل آدرس‌دهی وثیقه زیربنایی را از ۲.۵ تریلیون دلار فراتر می‌برد.

    این استراتژی همان معامله پوشش داده شده‌ای است که از زمان راه‌اندازی، پشتوانه ۴.۹ میلیارد دلاری دلار مصنوعی این پروتکل را با استفاده از ارزهای دیجیتال فراهم کرده است. همچنین این ساختار مشابهی است که ایتنا پیش از این برای بیت‌کوین (BTC)، اتر (ETH) و سولانا (SOL) به کار گرفته بود. به عبارت دیگر، این استراتژی شامل نگهداری دارایی نقدی (spot)، فروش قرارداد آتی (perpetual) و جمع‌آوری نرخ تامین مالی است که سرمایه‌گذاران با اهرم بالا پرداخت می‌کنند. در این مورد، بخش نقدی معامله، سهام توکنیزه بایننس (bStock) است که توسط شرکت وابسته بایننس، BTech Holdings Limited، صادر شده و به نسبت یک به یک با سهام نگهداری شده پشتیبانی می‌شود.

    ایتنا اعلام کرد که میانگین بازده سالانه معاملات آتی سهام در بایننس در شش ماه گذشته حدود ۱۱ درصد بوده است. همچنین این صرافی اولویت کمتری را به حساب‌های دلتا-خنثی واجد شرایط (از جمله حساب‌های ایتنا) در فرآیند کاهش اهرم خودکار (auto-deleveraging) اختصاص می‌دهد. این شرکت پیش‌بینی کرد که «اندازه فرصت بازار برای قراردادهای آتی سهام به مراتب از ۱۵ میلیارد دلار قرارداد آتی ارزهای دیجیتال که ایتنا در چرخه گذشته جذب کرده بود، فراتر خواهد رفت.»

    این تخصیص بر اساس چارچوبی است که Kairos Research برای کمیته ریسک ایتنا تدوین کرده است. یک دارایی برای واجد شرایط شدن باید دارای حداقل ۲۵ میلیون دلار حجم معاملات آتی باز در طول ۱۴ روز، ۳۰ روز سابقه تامین مالی و سهام توکنیزه مطابق در همان پلتفرم باشد. از میان ۶۷ جفت معاملاتی بایننس، ۱۷ مورد از جمله انویدیا (Nvidia)، تسلا (Tesla) و اسپیس‌ایکس (SpaceX) واجد شرایط شدند. این معاملات در پلتفرمی انجام می‌شود که ۲.۱۴ میلیارد دلار از مجموع ۲.۹ میلیارد دلار حجم اندازه‌گیری شده در چهار صرافی را به خود اختصاص داده است.

    در ۳۷ رویداد گزارش سود شرکت‌ها، سهام زیربنایی به طور متوسط ۹.۹ درصد افزایش یافت، در حالی که موقعیت پوشش داده شده ۲۰.۳ واحد پایه حرکت کرد. بازده حاصل از نام‌های تایید شده بایننس در یک ماه گذشته به حدود ۷ درصد کاهش یافته و دو نام نیز بازده منفی داشته‌اند. این گزارش، تایید bStocks را مشروط به یک نامه جانبی با صادرکننده کرده است، زیرا دارندگان سهام توکنیزه هیچ منافع مالکانه‌ای در سهام پشتیبان ندارند و هر قرارداد bStock پشت یک کلید ارتقاء واحد قرار دارد.

    داده‌های CryptoQuant نشان می‌دهد که بایننس در ماه ژوئیه ۷۶ درصد از حجم ۲۵۰ میلیارد دلاری معاملات آتی سهام را به خود اختصاص داده است و سهام توکنیزه ایالات متحده آن در عرض دو هفته پس از راه‌اندازی در ماه ژوئن به ۱۰۰ میلیون دلار دارایی رسید. بر اساس گزارش CoinGecko، قیمت ENA روز جمعه ۰.۲۴ دلار بود که در ۲۴ ساعت گذشته ۱۲ درصد افزایش داشته است.

    بر اساس داده‌های DefiLlama، عرضه USDe در تاریخ ۴ اکتبر ۲۰۲۵ به اوج ۱۴.۸ میلیارد دلار رسید. ایتنا آخرین بار در آوریل ۲۰۲۴، زمانی که بیت‌کوین را به پشتوانه USDe اضافه کرد و عرضه آن ۲ میلیارد دلار بود، وثیقه خود را به این شکل گسترش داد.

  • ایتنا استراتژی پایه USDe را با بایننس به سهام توکنیزه گسترش داد

    ایتنا استراتژی پایه USDe را با بایننس به سهام توکنیزه گسترش داد

    اتنا وارد بازار سهام جهانی می‌شود؛ همکاری با بایننس برای تقویت دلار مصنوعی USDe

    پروتکل Ethena که بیشتر به دلیل معاملات مبتنی بر دلتای خنثی بیت‌کوین و اتریوم شناخته شده است، اکنون در حال ورود به قلمرویی است که اکثر پروتکل‌های امور مالی غیرمتمرکز (DeFi) از آن دوری کرده‌اند: بازار جهانی سهام. این پروتکل با همکاری بایننس، از سهام توکنیزه شده ایالات متحده به عنوان وثیقه برای USDe، دلار مصنوعی خود، استفاده خواهد کرد.

    کمیته ریسک Ethena در تاریخ ۲۸ اوت ۲۰۲۶ به طور رسمی چارچوب این معامله مبتنی بر سهام توکنیزه شده را تأیید کرد. گای یانگ، بنیانگذار Ethena، این اقدام را مهم‌ترین گسترش از زمان راه‌اندازی USDe توصیف کرد.

    مکانیسم این استراتژی مشابه استراتژی فعلی Ethena در حوزه ارزهای دیجیتال است، با این تفاوت که به جای رمزارزها، از سهام استفاده می‌شود. در یک سمت، Ethena از bStocks بایننس، که نمایانگر سهام ایالات متحده به صورت توکنیزه شده هستند، به عنوان وثیقه استفاده می‌کند. در سمت دیگر، این پروتکل قراردادهای آتی دائمی سهام مربوطه را به صورت فروش استقراضی (short) اجرا می‌کند تا هرگونه ریسک جهت‌دار بازار را خنثی کند.

    این رویکرد را می‌توان اینگونه تصور کرد: اگر شما سهامی را در اختیار دارید و همزمان موقعیت فروش استقراضی با ارزش برابر را نیز حفظ کنید، دیگر تفاوتی نمی‌کند که قیمت سهام افزایش یابد یا کاهش. آنچه شما دریافت می‌کنید، نرخ تامین مالی (funding rate) است که سرمایه‌گذاران با اهرم بالا برای حفظ موقعیت‌های خود پرداخت می‌کنند. این همان موتور سوددهی در این استراتژی است.

    حجم معاملات باز (open interest) در قراردادهای آتی دائمی سهام بایننس از مرز ۲.۹ میلیارد دلار عبور کرده است. این رقم اهمیت دارد زیرا حجم معاملات باز، منبع اصلی پرداخت‌های نرخ تامین مالی را تشکیل می‌دهد.

    پیشنهاد اصلی گای یانگ روشن است: بازار سهام از نظر مقیاس، بسیار بزرگتر از بازار رمزارزها است و پویایی نرخ تامین مالی در قراردادهای آتی دائمی سهام، در گذشته مطلوب‌تر بوده است. یانگ خاطرنشان کرد که نرخ‌های تامین مالی از قراردادهای آتی دائمی سهام می‌تواند تقریباً پنج برابر بیشتر از آنچه معاملات مشابه در حوزه بیت‌کوین ایجاد می‌کنند، باشد.

    بر اساس مستندات چارچوب، میانگین نرخ تامین مالی در بازار سهام در شش ماه گذشته ۳.۵۶ درصد بوده است.

    برای دارندگان USDe، این گسترش به معنای تنوع بیشتر در وثیقه‌هایی است که دلار مصنوعی آن‌ها را پشتیبانی می‌کند. به جای اتکای کامل به معاملات مبتنی بر رمزارزها، بخشی از پشتوانه USDe اکنون می‌تواند از پویایی بازار سهام تامین شود. در زمان فروش شدید در بازارهای رمزارز، سرمایه‌گذاران با اهرم بالا دچار نقدینگی اجباری می‌شوند، حجم معاملات باز کاهش می‌یابد و نرخ‌های تامین مالی می‌تواند منفی شود، به این معنی که طرف فروشنده به جای دریافت، پرداخت می‌کند. قراردادهای آتی دائمی سهام با رمزارزها همگام حرکت نمی‌کنند، بنابراین افزودن آن‌ها به سبد وثیقه، سپری جزئی در برابر این سناریو ایجاد می‌کند.

    برای بایننس، این همکاری محصول bStocks این صرافی را به عنوان یک وثیقه کاربردی در یک استراتژی زنده امور مالی غیرمتمرکز تأیید می‌کند. چارچوب ساختاریافته‌ای که توسط کمیته ریسک Ethena تأیید شده است، شامل معیارهای معاملاتی سختگیرانه‌ای است و تاریخ تأیید ۲۸ اوت نشان‌دهنده یک فرآیند سنجیده است.

  • ایکس‌ارپی قابل برنامه‌ریزی شد؛ دسترسی به وام‌ها و دیفای گسترده‌تر شد

    ایکس‌ارپی قابل برنامه‌ریزی شد؛ دسترسی به وام‌ها و دیفای گسترده‌تر شد

    یک سال پس از راه‌اندازی FXRP؛ دارندگان XRP اکنون می‌توانند از توکن‌های خود در بازارهای وام‌دهی و برنامه‌های اتریوم استفاده کنند

    فلر (Flare) اعلام کرد که دارندگان XRP اکنون می‌توانند از نمایشی از توکن‌های خود در خزانه، بازارهای وام‌دهی و برنامه‌های کاربردی مبتنی بر اتریوم استفاده کنند. این شرکت همچنین گزارش داد که حدود ۱۳۰ میلیون FXRP در حال حاضر در حوزه مالی غیرمتمرکز (DeFi) مستقر شده است.

    فلر به مناسبت اولین سالگرد راه‌اندازی FXRP، مسیری را که XRP برای دسترسی به برنامه‌های مالی فراتر از اکوسیستم خود طی کرده است، ترسیم کرد. این پیشرفت به دارندگان XRP اجازه می‌دهد تا از دارایی‌های خود در پلتفرم‌های مختلف دیفای بهره‌مند شوند و نقدینگی و کاربردهای جدیدی را برای این دارایی دیجیتال فراهم می‌کند.