Tag: رگولاتوری و سیاست

  • بانک‌های کانادا به دنبال توکنیزه کردن سپرده‌های دلار کانادا

    بانک‌های کانادا به دنبال توکنیزه کردن سپرده‌های دلار کانادا

    بزرگترین موسسات مالی کانادا در حال بررسی سپرده‌های توکنیزه شده برای پرداخت‌های بین بانکی هستند، تنها چند هفته پس از آنکه رگولاتورها نحوه برخورد با آن‌ها را روشن کردند.

    شش بانک بزرگ کانادا به طور مشترک در حال بررسی سیستمی برای سپرده‌های دلاری کانادا توکنیزه شده هستند که به نمایندگی‌های دیجیتال سپرده‌های بانکی اجازه می‌دهد بین موسسات مالی جابجا شوند.

    این ابتکار شامل بانک مونترال (Bank of Montreal)، سی‌آی‌بی‌سی (CIBC)، بانک ملی کانادا (National Bank of Canada)، رویال بانک کانادا (Royal Bank of Canada)، اسکاتیا بانک (Scotiabank) و گروه بانک تی‌دی (TD Bank Group) می‌شود، طبق اعلامیه مشترک این بانک‌ها در روز سه‌شنبه. فاز اول بر جابجایی سپرده‌های توکنیزه شده بین موسسات مالی کانادا تمرکز خواهد کرد و سپس به طور بالقوه با سایر سیستم‌های دارایی دیجیتال متصل خواهد شد.

    این پروژه کمتر از دو هفته پس از آن صورت می‌گیرد که رگولاتور بانکی کانادا شفافیت بیشتری در مورد مجاز بودن قانونی سپرده‌های توکنیزه شده برای موسسات مالی ارائه داد.

    در ۱۰ سپتامبر، دفتر ناظر موسسات مالی (OSFI) اعلام کرد که سپرده‌های توکنیزه شده «از نظر قانونی با سپرده‌های سنتی تفاوتی ندارند» و افزود که فناوری زیربنایی یک محصول مالی، ماهیت قانونی آن را تعیین نمی‌کند.

    سپرده‌های توکنیزه شده نشان‌دهنده پولی هستند که در یک بانک تحت نظارت نگهداری می‌شوند و همچنان بدهی آن بانک محسوب می‌شوند، برخلاف استیبل‌کوین‌های با پشتوانه فیات که دارایی‌های دیجیتال مجزایی هستند و توسط ذخایری که صادرکننده آن‌ها نگهداری می‌کند، پشتیبانی می‌شوند.

    این بانک‌ها اعلام کردند که این سیستم برای پشتیبانی از پرداخت‌های سریع‌تر و قابل برنامه‌ریزی طراحی شده است، در حالی که برنامه‌های بلندمدت شامل باز کردن این ابتکار برای سایر موسسات سپرده‌پذیر است. کوین‌تلگراف برای جزئیات بیشتر با سی‌آی‌بی‌سی تماس گرفت اما پاسخی فوری دریافت نکرد.

    این ابتکار سپرده‌های توکنیزه شده در حالی صورت می‌گیرد که کانادا در حال توسعه یک چارچوب نظارتی گسترده‌تر برای پول دیجیتال است.

    در ماه مارس، کانادا قانون استیبل‌کوین خود را به عنوان بخشی از لایحه C-15 تصویب کرد و یک چارچوب فدرال برای استیبل‌کوین‌های با پشتوانه فیات ایجاد نمود. تحت این رژیم، صادرکنندگان غیر موسسات مالی ملزم به ثبت‌نام در بانک کانادا، نگهداری ذخایری حداقل ۱:۱ از دارایی‌های با کیفیت بالا و نقدشونده و ارائه بازخرید با ارزش اسمی به دارندگان خواهند بود. انتظار می‌رود این چارچوب در سال ۲۰۲۷ اجرایی شود.

    با این حال، این چارچوب تنها استیبل‌کوین‌های با پشتوانه فیات صادر شده توسط موسسات غیرمالی را پوشش می‌دهد. بانک‌ها و اتحادیه‌های اعتباری که در حال حاضر تحت مقررات احتیاطی قرار دارند، خارج از دامنه آن قرار می‌گیرند. صادرکنندگانی که تحت این چارچوب قرار می‌گیرند همچنین از معرفی استیبل‌کوین‌های خود به عنوان سپرده یا تحت پوشش یک سیستم بیمه سپرده عمومی منع خواهند شد.
  • سهام درافت‌کینگز با وجود ضربه رگولاتوری به بازارهای پیش‌بینی، افزایش یافت

    سهام درافت‌کینگز با وجود ضربه رگولاتوری به بازارهای پیش‌بینی، افزایش یافت

    سهام شرکت DraftKings در معاملات روزانه ۲۸ اوت تا ۱۰ درصد افزایش یافت، پس از آنکه یک دادگاه تجدیدنظر فدرال به این شرکت هدیه‌ای غیرمنتظره داد: اجازه به ایالت‌ها برای برخورد با بازارهای پیش‌بینی به عنوان قمار.

    حکم دادگاه تجدیدنظر نهم

    دادگاه تجدیدنظر نهم حکم داد که نوادا می‌تواند قوانین قمار خود را علیه قراردادهای رویدادهای مرتبط با ورزش Kalshi اجرا کند و آن‌ها را به جای مبادلات تحت نظارت فدرال توسط CFTC، قمار طبقه‌بندی کند. سهام DraftKings روز را با ۴.۲۹ درصد افزایش بست و زیر ۲۵ دلار تثبیت شد. این رقم همچنان بیش از ۵۰ درصد کمتر از اوج‌های اوایل سال ۲۰۲۵ است، اما جهت حرکت بیش از ارتفاع اهمیت داشت.

    چالش بازارهای پیش‌بینی برای شرط‌بندی‌های سنتی

    بازارهای پیش‌بینی به یک سردرد فزاینده برای شرط‌بندی‌های سنتی تبدیل شده بودند. پلتفرم‌هایی مانند Kalshi قراردادهای مرتبط با ورزش ارائه می‌دادند که تحت قوانین کالای فدرال عمل می‌کردند و از مسیر پرهزینه اخذ مجوز در هر ایالت که شرکت‌هایی مانند DraftKings و FanDuel میلیون‌ها دلار صرف آن می‌کنند، اجتناب می‌کردند. بار مالیاتی کمتر و دسترسی در سراسر کشور، این پلتفرم‌ها را به گزینه‌ای جذاب‌تر برای شرط‌بندان تبدیل کرده بود.

    تأثیر بر Flutter Entertainment و DraftKings

    Flutter Entertainment، شرکت مادر FanDuel، نیز از این پویایی سود خواهد برد. اما DraftKings به دلیل داشتن کسب‌وکار پیش‌بینی خود که طی سال گذشته به شدت در حال توسعه آن بوده، به طور قابل توجهی بیشتر می‌توانست سود ببرد.

    نقش دوگانه DraftKings

    به طور کنایه‌آمیز، DraftKings نه تنها از مقررات بازارهای پیش‌بینی منتفع می‌شود، بلکه خود نیز در آن مشارکت دارد. این شرکت در اکتبر ۲۰۲۵ Railbird Technologies را خریداری کرد و از آن پایه و اساس برای راه‌اندازی صرافی DKeX در ژوئن ۲۰۲۶ استفاده کرد که پلتفرم Predictions خود را تقویت می‌کند.

    حجم معاملات و رشد پلتفرم

    این پلتفرم اکنون در ۱۸ ایالت فعالیت می‌کند. برای هفته منتهی به ۲۱ ژوئن ۲۰۲۶، DraftKings حجم کل معاملات ۱۱.۳ میلیارد دلاری را در بخش پیش‌بینی خود گزارش کرد، با حجم سالانه مصرف‌کننده که به ۳.۴ میلیارد دلار رسید.

    پیش‌بینی مایکل بری

    شایان ذکر است که حداقل یک سرمایه‌گذار برجسته این نتیجه را پیش‌بینی کرده بود. مایکل بری، مدیر صندوقی که بیشتر به خاطر شرط‌بندی خود علیه بازار مسکن قبل از بحران مالی ۲۰۰۸ شناخته شده است، در ژوئیه ۲۰۲۶ سهام DraftKings را خریداری کرد. گفته می‌شود فرضیه او بر این انتظار متمرکز بود که اقدامات نظارتی، فشار رقابتی بازارهای پیش‌بینی را که بر شرط‌بندی‌های سنتی وارد می‌کردند، کاهش دهد.

    گام بعدی: دیوان عالی ایالات متحده

    حکم دادگاه تجدیدنظر نهم مهم است، اما آخرین کلمه نیست. در ۲ سپتامبر، درخواستی از نیوجرسی به دیوان عالی ایالات متحده ارائه شد که به دنبال شفاف‌سازی در مورد پایان اختیارات فدرال و آغاز مقررات قمار ایالتی است.

    پیامدهای حیاتی برای Kalshi

    برای Kalshi به طور خاص، سهام حیاتی است. این شرکت مدل کسب‌وکار خود را بر این فرض بنا نهاده بود که قراردادهایش ابزارهای مالی تحت نظارت فدرال هستند، نه محصولات قمار تحت نظارت ایالتی. اگر دادگاه‌ها همچنان با استدلال اختیارات ایالتی موافقت کنند، Kalshi مجبور خواهد شد اساساً نحوه فعالیت خود را بازنگری کند و حداقل در هر ایالتی که می‌خواهد قراردادهای مرتبط با ورزش ارائه دهد، مجوز قمار دریافت کند.

    مزیت استراتژیک برای DraftKings

    در مقابل، DraftKings در حال حاضر این مجوزها را در اختیار دارد. زیرساخت انطباق این شرکت که اغلب به عنوان مانعی برای حاشیه سود در مقایسه با پلتفرم‌های پیش‌بینی با رویکرد سبک‌تر ذکر می‌شود، ناگهان به جای یک مرکز هزینه، به یک دارایی استراتژیک تبدیل شده است.

  • بانک مرکزی اروپا: نوآوری دیجیتال، تاب‌آوری بانک‌ها را تقویت می‌کند

    بانک مرکزی اروپا: نوآوری دیجیتال، تاب‌آوری بانک‌ها را تقویت می‌کند

    بانک مرکزی اروپا پیامی روشن به وام‌دهندگان قاره می‌فرستد: هوشمندانه دیجیتالی شوید، یا عقب بمانید. بانک مرکزی اروپا بر موضع خود مبنی بر اینکه نوآوری دیجیتال، در صورت همراهی با حاکمیت قوی و سرمایه‌گذاری استراتژیک، برای حفظ تاب‌آوری و رقابت‌پذیری بانک‌ها در چشم‌انداز مالی که سال به سال کمتر شبیه بانکداری سنتی است، ضروری است، تأکید کرده است.

    این فشار در حالی صورت می‌گیرد که حوادث سایبری در میان بانک‌های بزرگ بین سال‌های ۲۰۲۲ تا ۲۰۲۴ دو برابر شده است و نهادهای مالی غیربانکی همچنان در حال تصاحب خدماتی هستند که زمانی قلمرو انحصاری مؤسسات دارای مجوز بود. واکنش بانک مرکزی اروپا یک استراتژی چندوجهی است که شامل مقررات جدید، یک ارز دیجیتال حاکمیتی و زیرساخت برای امور مالی توکنیزه شده می‌شود.

    قانون تاب‌آوری عملیاتی دیجیتال (DORA)

    قانون تاب‌آوری عملیاتی دیجیتال، که با نام DORA شناخته می‌شود، از ژانویه ۲۰۲۵ لازم‌الاجرا شده است. این قانون بانک‌ها را ملزم می‌کند تا ریسک‌های فناوری اطلاعات و ارتباطات خود را به طور فعال مدیریت کرده و حوادث عمده را به ناظران گزارش دهند.

    این مقررات در زمان مناسبی ارائه شد. ۳۸ درصد از حوادث بانکی در سال ۲۰۲۵ به طور قابل توجهی با تغییرات فناوری اطلاعات مرتبط بود، که نشان می‌دهد تلاش‌های نوسازی خود بانک‌ها، به طرز متناقضی، آسیب‌پذیری‌های جدیدی ایجاد می‌کنند.

    مقامات بانک مرکزی اروپا، از جمله پیرو چیپولونه، عضو هیئت اجرایی، این مقررات را زرهی ضروری در برابر تهدیدات وجودی توصیف کرده‌اند. با دیجیتالی شدن بیشتر بانک‌ها، سطح حمله برای اختلالات فناوری اطلاعات و ارتباطات و تهدیدات سایبری به طور متناسب افزایش می‌یابد.

    پروژه یورو دیجیتال

    پروژه یورو دیجیتال بانک مرکزی اروپا همچنان یکی از مورد توجه‌ترین ابتکارات ارز دیجیتال بانک مرکزی در سطح جهانی است. این بانک با دقت آن را نه به عنوان جایگزینی برای سپرده‌های بانکی تجاری یا راه‌حل‌های پرداخت خصوصی، بلکه به عنوان مکملی که از حاکمیت پولی اروپا حمایت می‌کند، معرفی کرده است.

    یکی از بزرگترین نگرانی‌های بانک‌های تجاری این بوده است که یورو دیجیتال می‌تواند منجر به خروج سپرده‌ها شود، به طوری که مشتریان پول خود را از حساب‌های بانکی به کیف پول دیجیتال بانک مرکزی منتقل کنند. تحلیل‌های خود بانک مرکزی اروپا نشان می‌دهد که این ترس‌ها اغراق‌آمیز است. تحت سناریوهای مختلف مورد مطالعه، تأثیر یورو دیجیتال بر سپرده‌های بانکی و نقدینگی محدود به نظر می‌رسد.

    با این حال، هزینه آن ناچیز نیست. هزینه‌های سرمایه‌گذاری تخمینی برای اجرای یورو دیجیتال در طی چهار سال بین ۴ میلیارد تا ۵.۸ میلیارد یورو برآورد شده است.

    پروژه پونته‌س و دارایی‌های توکنیزه شده

    فراتر از یورو دیجیتال، یورو سیستم علاقه خود را به دارایی‌های توکنیزه شده از طریق پروژه پونته‌س (Pontes) اعلام کرده است. این ابتکار که در سپتامبر ۲۰۲۶ راه‌اندازی شد، برای امکان‌پذیر ساختن تراکنش‌های دارایی‌های توکنیزه شده عمده که با پول بانک مرکزی تسویه می‌شوند، طراحی شده است.

    تسویه تراکنش‌های توکنیزه شده با پول بانک مرکزی به جای پول بانک تجاری یا استیبل‌کوین‌ها، لایه‌ای از اعتبار نهادی را اضافه کرده و ریسک طرف مقابل را کاهش می‌دهد. پروژه پونته‌س اساساً پلی (این نام از کلمه لاتین به معنای پل گرفته شده است) بین دنیای نوظهور دارایی‌های توکنیزه شده و زیرساخت تثبیت شده سیستم‌های تسویه بانک مرکزی ایجاد می‌کند.

    وضعیت سلامت بانک‌های منطقه یورو

    به نظر می‌رسد بانک‌های منطقه یورو از موقعیت نسبتاً قوی وارد این گذار می‌شوند. نسبت کل حقوق صاحبان سهام عادی از نوع Tier 1 برابر با ۱۶.۱ درصد است. حتی تحت شرایط آزمون استرس نامطلوب، پیش‌بینی می‌شود این رقم تا سه ماهه سوم سال ۲۰۲۵ در ۱۲.۰ درصد باقی بماند. نسبت وام‌های غیرجاری ۱.۹ درصد است که از نظر استانداردهای اروپایی به طور تاریخی پایین است.

    رویکرد بانک مرکزی اروپا همچنین پیامدهایی برای چشم‌انداز گسترده‌تر دارایی‌های دیجیتال دارد. تمرکز این نهاد بر ابزارهای دیجیتال حاکمیتی و تحت کنترل نهادی – یورو دیجیتال، چارچوب‌های انطباق DORA، دارایی‌های توکنیزه شده با تسویه بانک مرکزی – نشان‌دهنده ترجیح امور مالی دیجیتال تنظیم شده بر جایگزین‌های غیرمتمرکز است.

  • بیت‌وايز پروپوزال ETF ریپل را در پرونده جدید SEC به‌روز کرد

    بیت‌وايز پروپوزال ETF ریپل را در پرونده جدید SEC به‌روز کرد

    به‌روزرسانی مدارک صندوق قابل معامله در بورس XRP توسط Bitwise

    شرکت Bitwise، ارائه‌دهنده صندوق‌های قابل معامله در بورس (ETF)، اصلاحیه‌ای پس از مؤثر شدن را برای به‌روزرسانی افشاهای مربوط به تراست صندوق ETF مبتنی بر XRP خود ثبت کرده است. این ثبت در تاریخ ۲۱ سپتامبر، هیچ سهم جدیدی را ثبت نکرده است. این اقدام، به‌روزرسانی اساسنامه است و نه اطلاعیه تأییدیه کمیسیون بورس و اوراق بهادار آمریکا (SEC) یا راه‌اندازی یک ETF جدید.

    Bitwise اساسنامه به‌روزشده‌ای را برای تراست صندوق قابل معامله در بورس مبتنی بر XRP خود ارائه کرده است که یک ثبت دیگر در پرونده نظارتی این محصول به شمار می‌رود. این ثبت در تاریخ ۲۱ سپتامبر، با استفاده از فرم POS AM انجام شده است؛ فرمی که برای به‌روزرسانی افشاهای مربوط به بیانیه ثبت مورد استفاده قرار می‌گیرد.

    ماهیت واقعی اقدام Bitwise

    این ثبت به دلیل توجه فزاینده به مدارک مربوط به ETFهای XRP قابل توجه است، اما وضعیت رویه‌ای آن اهمیت دارد. Bitwise در این اصلاحیه هیچ سهم جدیدی را ثبت نکرده است. این بدان معناست که این ثبت نباید به عنوان مدرکی مبنی بر تأیید جدید محصول توسط SEC تلقی شود و همچنین نشان‌دهنده راه‌اندازی تجاری در تاریخ ۲۱ سپتامبر نیست. در عوض، این اصلاحیه مواد اساسنامه مرتبط با تراست را به‌روزرسانی می‌کند.

    برای سرمایه‌گذارانی که فرآیند ETF را دنبال می‌کنند، این‌گونه ثبت‌ها همچنان مفید هستند، زیرا نشان می‌دهند که صادرکنندگان در حین پیشرفت کارهای نظارتی و عملیاتی، به نگهداری و اصلاح اسناد ثبت خود ادامه می‌دهند.

    دقت رویه‌ای در اخبار مربوط به ETFهای XRP ضروری است

    ثبت‌های مربوط به ETFهای ارزهای دیجیتال اغلب چندین مرحله را طی می‌کنند: اسناد ثبت اولیه، اصلاحیه‌ها، ثبت در بورس، مؤثر شدن، آماده‌سازی برای راه‌اندازی و در نهایت معامله. این مراحل قابل جایگزینی با یکدیگر نیستند. در این مورد، رویداد تأیید شده، ثبت POS AM توسط Bitwise در رابطه با تراست ETF مبتنی بر XRP آن است. این سند، پشتیبان توصیف صندوق به عنوان تأیید شده جدید نیست و نشان نمی‌دهد که در این ثبت خاص، سهام جدیدی ثبت شده باشد.

    داستان گسترده‌تر ETFهای XRP ممکن است همچنان توسعه یابد، اما رویداد ۲۱ سپتامبر به بهترین شکل به عنوان به‌روزرسانی اساسنامه در چارچوب آن فرآیند، و نه به عنوان چراغ سبز نهایی نظارتی، درک می‌شود.

  • پیش‌بینی پولیمارکت برای شهردار تایپه: جیانگ وان‌آن ۸۲٪، شین بو-یانگ ۱۸٪؛ شرط‌بندی با احتیاط قانون انتخابات را نقض نکند

    پیش‌بینی پولیمارکت برای شهردار تایپه: جیانگ وان‌آن ۸۲٪، شین بو-یانگ ۱۸٪؛ شرط‌بندی با احتیاط قانون انتخابات را نقض نکند

    Polymarket پیش‌بینی نتایج انتخابات شهرداری تایپه ۲۰۲۶ را آغاز کرد؛ چیانگ وان-آن پیشتاز است

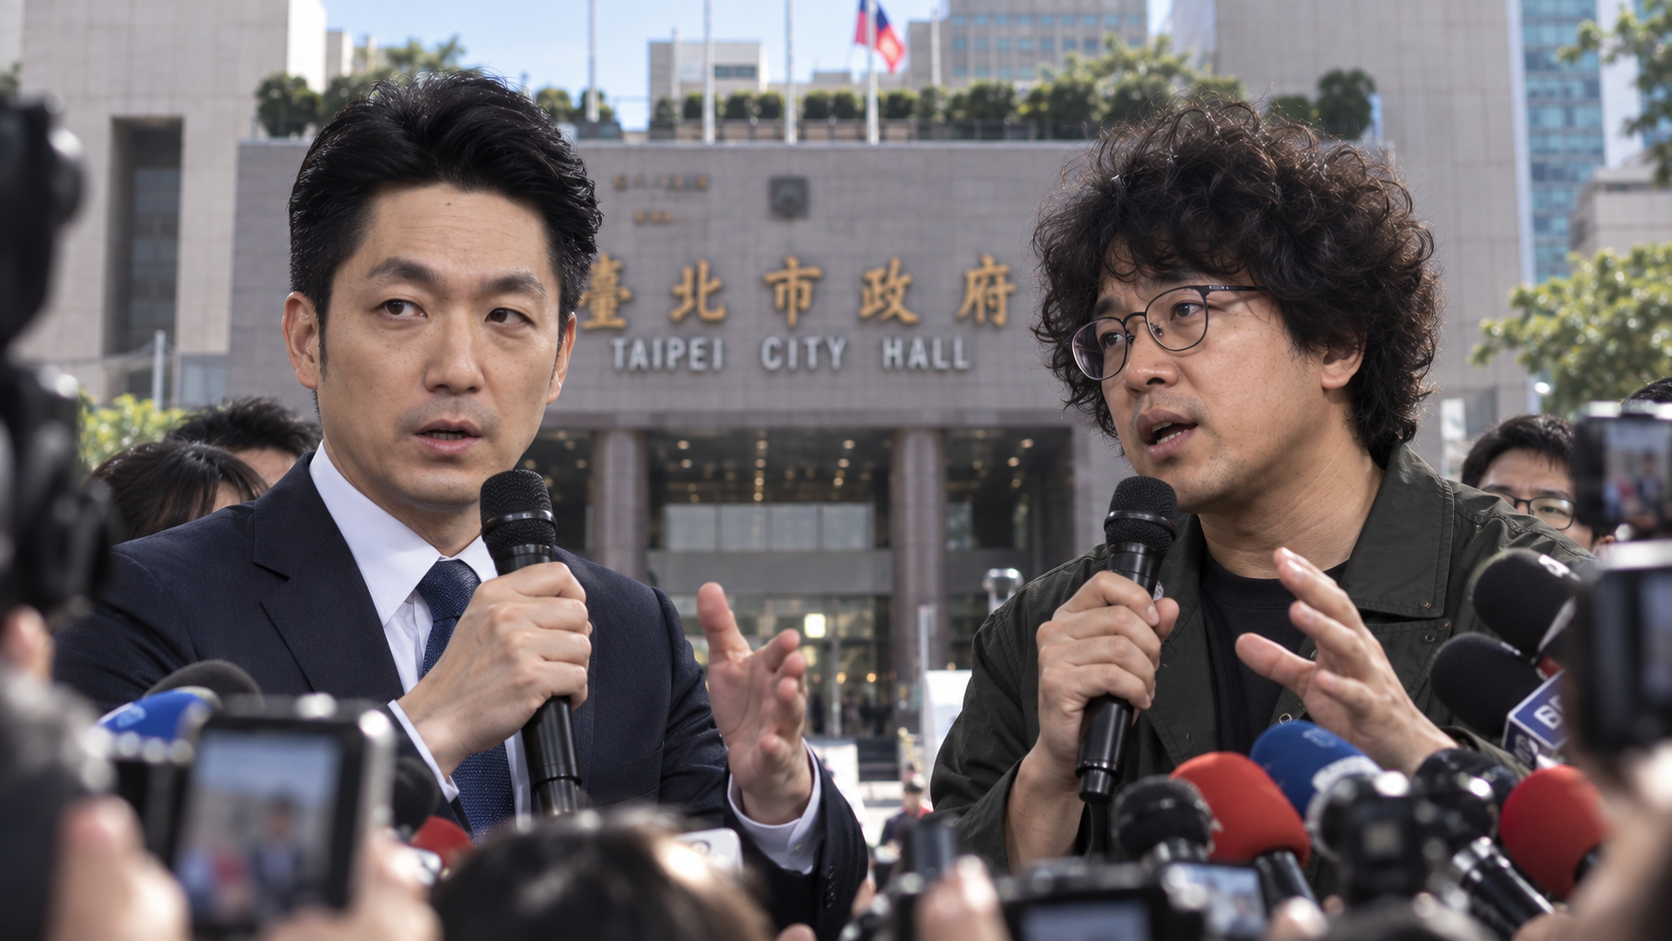
    پلتفرم پیش‌بینی بازار Polymarket اخیراً شرط‌بندی بر روی برنده انتخابات شهرداری تایپه در سال ۲۰۲۶ را آغاز کرده است. تا زمان نگارش این خبر، چیانگ وان-آن با احتمال ۸۲ درصد پیشتاز است و شن بو-یانگ با نزدیک شدن به ۲۰ درصد در ماه گذشته، در تعقیب اوست. حجم کل معاملات در این بازار از ۱۵۴ هزار دلار فراتر رفته است.

    این اولین بار نیست که Polymarket انتخابات تایوان را به بازارهای خود اضافه می‌کند. پیش از این، بازاری برای انتخابات ریاست جمهوری ۲۰۲۴ وجود داشت و در فوریه سال جاری نیز بازاری کلی برای انتخابات شهرداری‌ها در سال ۲۰۲۶ گشوده شد.

    بررسی نمودار روندها نشان می‌دهد که در بازه زمانی ۲۳ اوت تا ۲۰ سپتامبر، احتمال پیروزی چیانگ وان-آن از بیش از ۹۰ درصد به حدود ۸۰ درصد کاهش یافته است، که افت تقریبی ۱۰ درصدی را نشان می‌دهد. در مقابل، احتمال پیروزی شن بو-یانگ از ارقام تک رقمی به ۲۰ درصد رسیده است که افزایش ۱۹ درصدی را به همراه داشته است. هر دو گزینه به ترتیب ۷۵,۵۴۶ دلار و ۷۸,۱۶۳ دلار حجم معامله جذب کرده‌اند که تقریباً برابر است و حجم کل معاملات بازار از ۱۵۴ هزار دلار فراتر رفته است.

    در مورد نامزد سوم، اشتباهی رخ داده است. Polymarket نام نامزد را به اشتباه “گئو شی” (郭錫) ذکر کرده است که احتمال پیروزی او کمتر از ۱ درصد است. با این حال، با مقایسه لیست ثبت‌نام‌کنندگان که توسط رسانه‌های داخلی منتشر شده، نامی به نام “گئو شی” وجود ندارد. نامزد صحیح، گئو شی (郭璽) است که توسط حزب “بزرگترین حزب ماجینگ تایوان” معرفی شده است.

    به طور دقیق‌تر، انتخابات شهرداری تایپه در سال ۲۰۲۶ با رقابت شش نامزد برگزار می‌شود. علاوه بر چیانگ وان-آن (حزب کومینتانگ)، شن بو-یانگ (حزب دموکراتیک مترقی) و گئو شی، نامزدهای دیگری چون شیائو ون-چیان (حزب SoR تایوان)، تانگ شین-مین (اتحاد ترویج اتحاد سه نیرو) و لین چی-چنگ (مستقل) نیز ثبت‌نام کرده‌اند.

    با این حال، لازم به ذکر است که برای خوانندگان تایوانی، شرط‌بندی در این بازارها در تایوان جرم کیفری محسوب می‌شود.

    ماده ۱۰۳-۱ قانون انتخابات و عزل مقامات عمومی مقرر می‌دارد که قمار بر روی نتایج انتخابات یا عزل در اماکن عمومی یا در دسترس عموم، با مجازات حبس تعزیری تا ۶ ماه، بازداشت یا جریمه نقدی تا ۱۰۰ هزار دلار جدید تایوان همراه است. این ماده همچنین اضافه می‌کند که استفاده از تجهیزات مخابراتی، ارتباطات الکترونیکی، اینترنت یا روش‌های مشابه نیز مشمول همین حکم است.

    این سابقه صرفاً یک حرف نیست. پیش از انتخابات ریاست جمهوری ۲۰۲۴، یک قمارباز در高雄 در بازار Polymarket با عنوان “چه کسی در انتخابات ریاست جمهوری تایوان پیروز خواهد شد” ۱۵۰ واحد USDC شرط‌بندی کرد که نامزد یک حزب خاص شکست بخورد. متعاقباً، او توسط دادستانی منطقه高雄 احضار و مورد تحقیق قرار گرفت.

    پیش‌بینی بازار: تایوان مجدداً وب‌سایت Polymarket را مسدود کرد؛ قمار در انتخابات محلی با برخورد و دستگیری همراه است

    Polymarket یک قمارباز دیگر در انتخابات محلی را دستگیر کرد! ظاهراً دانشجوی دانشگاه ملی تایوان: “آیا به زندان خواهم رفت؟”

    پایان دوران شرط‌بندی ناشناس در بازارهای پیش‌بینی؟ Polymarket در آستانه تقویت کامل بررسی هویت واقعی (KYC) است.

  • رئیس کوین‌بیس: پاداش‌های USDC و مقررات بانکی

    رئیس کوین‌بیس: پاداش‌های USDC و مقررات بانکی

    برایان آرمسترانگ می‌خواهد شما بدانید که سودی که از طریق کوین‌بیس بر روی USDC کسب می‌کنید، سود بانکی نیست. این تمایزی است که تا زمانی که جریان پول و دلارهای لابی‌گری را دنبال نکنید، صرفاً ظاهری به نظر می‌رسد.

    مدیرعامل کوین‌بیس به طور عمومی در برابر تلاش‌های صنعت بانکداری برای محدود کردن برنامه‌های پاداش استیبل‌کوین مقاومت کرده و استدلال می‌کند که آنچه کوین‌بیس به کاربران خود ارائه می‌دهد، اساساً با حساب پس‌انداز متفاوت است. این پاداش‌ها که بسته به وضعیت کاربر بین ۳.۷۵ تا ۴.۵ درصد متغیر بوده است، از سود حاصل از اوراق قرضه کوتاه‌مدت خزانه‌داری آمریکا از طریق توافق سهم درآمد کوین‌بیس با Circle، شرکتی که USDC را صادر می‌کند، تأمین می‌شود.

    نحوه عملکرد در اینجا اهمیت دارد. هنگامی که کاربران USDC را در کوین‌بیس نگهداری می‌کنند، ذخایر زیربنایی که پشتوانه این استیبل‌کوین‌ها هستند، در بدهی کوتاه‌مدت دولت آمریکا سرمایه‌گذاری می‌شوند. سود حاصل از این ذخایر از طریق قرارداد کوین‌بیس با Circle به این شرکت بازمی‌گردد و کوین‌بیس بخشی از آن را به عنوان پاداش به کاربران منتقل می‌کند.

    آرمسترانگ از این تمایز به عنوان بخش اصلی استدلال خود در برابر تلاش‌های نظارتی برای محدود کردن این عمل استفاده کرده است. چارچوب‌بندی او، بانک‌ها را به عنوان بازیگران قدیمی معرفی می‌کند که از مداخله دولت برای محافظت از پایگاه سپرده خود استفاده می‌کنند، به جای رقابت بر اساس شایستگی.

    قانون GENIUS که حدود ژوئیه ۲۰۲۵ تصویب شد، به صراحت صادرکنندگان استیبل‌کوین را از ارائه سود مستقیم به دارندگان منع می‌کند. اما برای غیر صادرکنندگان، یک استثنا قائل شد. کوین‌بیس که USDC را توزیع می‌کند اما صادرکننده آن نیست، دقیقاً در این شکاف قرار می‌گیرد.

    صنعت بانکداری در بیان نگرانی‌های خود تردید نکرده است. لابی‌گران هشدار داده‌اند که برنامه‌های پاداش استیبل‌کوین می‌تواند منجر به خروج تریلیون‌ها دلار سپرده شود؛ سناریویی که در آن مصرف‌کنندگان پول خود را از حساب‌های پس‌انداز خارج کرده و در استیبل‌کوین‌هایی که بازدهی بهتری با پروفایل‌های ایمنی قابل مقایسه ارائه می‌دهند، سرمایه‌گذاری می‌کنند، با توجه به ذخایر پشتیبانی شده توسط خزانه‌داری.

    این نگرانی‌ها راه خود را به زبان قانون‌گذاری باز کرده‌اند. قانون CLARITY، یک لایحه گسترده‌تر ساختار بازار ارزهای دیجیتال، به صحنه نبردی بر سر مفاد مربوط به برنامه‌های پاداش تبدیل شد. بانک‌ها برای زبانی فشار آوردند که عملاً برنامه‌هایی مانند کوین‌بیس را بی‌اثر می‌کرد. قانون‌گذاران و حامیان صنعت که طرفدار ارزهای دیجیتال بودند، مقاومت کردند.

    تا سپتامبر ۲۰۲۶، قانون CLARITY به دلیل اختلافات بر سر شرایط مربوط به پاداش‌ها، پیشرفتی نداشت. آرمسترانگ به طنز ماجرا اشاره کرده است: رکود قانونی که بانک‌ها به ایجاد آن کمک کردند، در واقع به نفع کوین‌بیس عمل کرده است، زیرا از ورود رقبای جدید به بازار تحت قوانین شفاف‌تر جلوگیری کرده است.

    با ذخایر USDC که به میلیاردها دلار می‌رسد، برنامه پاداش به یک موتور جذب مشتری قابل توجه برای کوین‌بیس تبدیل شده است. کاربرانی که در غیر این صورت ممکن بود دلار خود را در یک حساب پس‌انداز با بازده بالا نگه دارند، به جای آن به USDC تبدیل کرده و نرخ‌های قابل مقایسه یا بهتر را کسب می‌کنند، در حالی که در اکوسیستم کوین‌بیس باقی می‌مانند و ممکن است معاملات، سهام‌گذاری یا کاوش محصولات دیگر را نیز انجام دهند.

    آرمسترانگ این بحث را از منظر رقابت‌پذیری ایالات متحده مطرح کرده و استدلال می‌کند که محدود کردن پاداش‌های داخلی استیبل‌کوین، کاربران را به سمت ارزهای دیجیتال صادر شده خارجی سوق می‌دهد که خارج از دسترس تنظیم‌کنندگان ایالات متحده عمل می‌کنند. او برنامه پاداش کوین‌بیس را همسو با تقاضای خزانه‌داری و هژمونی دلار معرفی می‌کند و خاطرنشان می‌سازد که جایگزین‌های خارجی، اوراق قرضه خزانه‌داری آمریکا را به عنوان ذخیره نگهداری نخواهند کرد یا به تقاضا برای بدهی دولت آمریکا کمک نمی‌کنند.

    اگر قانون CLARITY یا لایحه‌ای مشابه با زبان محدودکننده پاداش در نهایت تصویب شود، کوین‌بیس مجبور خواهد شد برنامه‌ای را که به بخش مرکزی موقعیت رقابتی آن تبدیل شده است، بازسازی یا حذف کند. از سوی دیگر، قانونی که استثنای فعلی برای غیر صادرکنندگان را تثبیت کند، به طور موثر مزیت کوین‌بیس را تضمین خواهد کرد.

  • بانک مرکزی اروپا: سرمایه‌گذاری مستقیم در اوراق توکنیزه با پونتس

    بانک مرکزی اروپا: سرمایه‌گذاری مستقیم در اوراق توکنیزه با پونتس

    بانک مرکزی اروپا آماده سرمایه‌گذاری در اوراق بهادار توکنیزه می‌شود

    بانک مرکزی اروپا (ECB) اعلام کرده است که کار آماده‌سازی برای سرمایه‌گذاری بخش کوچکی از پرتفوی سرمایه‌های اختصاصی خود در اوراق بهادار توکنیزه با پشتوانه یورو را آغاز کرده است. انتظار می‌رود دارایی‌های واجد شرایط اولیه شامل ناشران بخش دولتی و فرا国ی در منطقه یورو باشند. خریدهای آتی قرار است از طریق پونتس (Pontes) با پول بانک مرکزی تسویه شوند؛ تاکنون هیچ خریدی انجام نشده است.

    بانک مرکزی اروپا در حال حرکت از مرحله ایجاد زیرساخت تسویه توکنیزه به سمت آماده‌سازی برای استفاده از آن در بخشی از پرتفوی سرمایه‌گذاری اختصاصی خود است. این بانک روز ۲۱ سپتامبر اعلام کرد که کار آماده‌سازی برای سرمایه‌گذاری بخش کوچکی از پرتفوی سرمایه‌های اختصاصی خود در اوراق بهادار توکنیزه با پشتوانه یورو را آغاز کرده است.

    ECB آماده می‌شود تا خریدار مستقیم شود

    این طرح از سیاست پولی مجزا است. پرتفوی سرمایه‌های اختصاصی، مجموعه‌ای غیرمرتبط با سیاست پولی است و انتظار می‌رود حوزه سرمایه‌گذاری اولیه بر دولت‌های مرکزی، دولت‌های منطقه‌ای، آژانس‌ها و ناشران فرا国ی اروپایی در منطقه یورو متمرکز شود. بخش قابل توجه این طرح، نحوه تسویه این معاملات است. ECB قصد دارد از پونتس، زیرساخت تازه راه‌اندازی شده یورو سیستم برای تسویه دارایی‌های مالی توکنیزه با پول بانک مرکزی، استفاده کند. این بدان معناست که بانک مرکزی نه تنها پلی برای مشارکت‌کنندگان بازار ایجاد می‌کند، بلکه آماده است تا خود از این پل استفاده کند.

    هنوز هیچ خرید توکنیزه‌ای انجام نشده است

    وضعیت فعلی باید دقیقاً مشخص شود. ECB کار آماده‌سازی را آغاز کرده است. این بانک هنوز اعلام نکرده است که اوراق بهادار توکنیزه برای این پرتفوی خریداری شده‌اند. زمان‌بندی عملیاتی و جزئیات اجرا پس از مرحله آماده‌سازی و بررسی متعاقب هیئت اجرایی تعیین خواهد شد. با این حال، جهت‌گیری این اقدام قابل توجه است. در اختیار داشتن مستقیم اوراق بهادار بخش دولتی توکنیزه توسط یک بانک مرکزی در پرتفوی اختصاصی خود، توکنیزه‌سازی را یک گام دیگر از پروژه‌های نمایشی به سمت مدیریت دارایی نهادی روزمره سوق می‌دهد. در حال حاضر، این تحول مربوط به مرحله آماده‌سازی است نه معاملات تکمیل شده، اما یک مورد استفاده بالقوه فوری برای پونتس در داخل خود یورو سیستم فراهم می‌کند.

  • کوین‌بیس در معرض بیشترین ریسک؛ سَکسو نام برد، آربیتراژ ۸۶٪ جهش کرد

    کوین‌بیس در معرض بیشترین ریسک؛ سَکسو نام برد، آربیتراژ ۸۶٪ جهش کرد

    قانون CLARITY در سنا با شکست مواجه شد؛ تحلیلگران Saxo بانک، Coinbase را پرریسک‌ترین نامیدند؛ سهام Coinbase، Circle و Strategy بین ۵ تا ۱۰ درصد سقوط کرد.

    Standard Chartered، Arbitrum را تا ۱۰ دلار پیش‌بینی کرد؛ Bitmine از استیکینگ ۵ میلیون اتریوم سالانه ۳۳۴ میلیون دلار درآمد کسب می‌کند؛ مدیرعامل Phemex هوش مصنوعی را برای رمزارزها «دارایی منفی» خواند.

    صنعت رمزارز آمریکا در دو سال گذشته در واشنگتن برای شفاف‌سازی قوانین تلاش کرده است. هفته گذشته، اولویت اصلی قانون‌گذاری، یعنی قانون CLARITY، در سنا با شکست مواجه شد و حتی نتوانست حد نصاب ۶۰ رأی را برای ارجاع به صحن علنی جهت بحث کسب کند. با توجه به فشرده شدن تقویم انتخاباتی تا انتخابات میان‌دوره‌ای ۳ نوامبر، شانس تصویب این قانون در سال جاری به شدت کاهش یافته است.

    روبن دالفووو، استراتژیست Saxo بانک، در گزارش تحلیلی خود در روز چهارشنبه اشاره کرد که Coinbase بیشترین آسیب را متحمل خواهد شد، زیرا فعالیت معاملاتی آن مستقیماً در معرض قوانین ساختار بازار ایالات متحده قرار دارد. قوانین جدید، آستانه ثبت‌نام، دارایی‌های قابل معامله و صلاحیت مشارکت‌کنندگان پلتفرم را تعیین خواهند کرد. در مقابل، ریسک Circle بیشتر به پذیرش USDC و سود بهره ذخایر آن بستگی دارد، در حالی که Strategy عمدتاً به ذخایر بیت‌کوین و کانال‌های تأمین مالی خود متکی است.

    بازار به سرعت این نگرانی‌ها را منعکس کرد. پس از پایان رأی‌گیری، سهام Coinbase، Circle و Strategy بین ۵ تا ۱۰ درصد کاهش یافت و روز بعد نیز روند نزولی خود را ادامه داد. دالفووو معتقد است که اگرچه صرافی‌ها تنها بازیگران تحت تأثیر نیستند، اما فعالیت آن‌ها بیشترین ارتباط را با قوانین ساختار بازار دارد و تأخیر در قانون‌گذاری به این معنی است که Coinbase ممکن است مجبور شود ماه‌ها در شرایط عدم قطعیت فعالیت کند.

    از سوی دیگر، جف کندریک، رئیس تحقیقات دارایی‌های دیجیتال جهانی در Standard Chartered، پیش‌بینی می‌کند که Arbitrum تا سال ۲۰۳۰ از بیت‌کوین و اتریوم پیشی خواهد گرفت. وی اشاره کرد که Arbitrum ۱۰ درصد از درآمد خالص پروتکل خود را از شرکت‌هایی که بر روی آن ساخته شده‌اند، دریافت می‌کند و راه‌اندازی Robinhood Chain در ماه جولای، مدل اقتصادی Arbitrum را به طور قابل توجهی تغییر داده است. پیش‌بینی می‌شود درآمد آن در ماه سپتامبر به ۵ میلیون دلار برسد که بیش از پنج برابر قبل است.

    کندریک پیش‌بینی می‌کند که ARB از حدود ۰.۱۴ دلار فعلی (که در ماه گذشته ۸۶ درصد افزایش یافته است) به ۱۰ دلار افزایش یابد که ۷۰ برابر رشد خواهد داشت. استدلال Standard Chartered بر اساس رسیدن دارایی‌های توکنیزه شده به ۳۹۰ میلیارد دلار و پیش‌بینی رسیدن آن به ۴ تریلیون دلار تا سال ۲۰۲۸ استوار است. زیرساخت لایه ۲ Arbitrum و مدل تقسیم درآمد آن قطعاً از این روند سود خواهد برد، اما سرعت پذیرش آن همچنان نامشخص است.

    Bitmine انتظار دارد سالانه ۳۳۴ میلیون دلار درآمد از استیکینگ از ذخایر ۱.۵۸ میلیارد دلاری رمزارز خود کسب کند. هفته گذشته ۲۷,۱۸۰ اتریوم دیگر اضافه کرد و مجموع دارایی‌های خود را به ۵.۹۵ میلیون اتریوم (به ارزش ۱۵.۴ میلیارد دلار) رساند که تقریباً ۴.۹ درصد از عرضه در گردش اتریوم را تشکیل می‌دهد. بیش از ۵.۰۶ میلیون اتریوم از این مقدار استیک شده است و با نرخ فعلی، درآمد سالانه آن ۳۳۴ میلیون دلار تخمین زده می‌شود.

    در مقایسه، Grayscale Ethereum Staking ETF ۸۴.۶ درصد از اتریوم خود را به استیکینگ اختصاص داده است. برخلاف شرکت‌های دارای ذخایر بیت‌کوین که تنها به افزایش قیمت سکه متکی هستند، دارایی‌های اتریوم Bitmine جریان درآمدی مستمر و تکرارشونده ایجاد می‌کند. سهام این شرکت در ماه گذشته نزدیک به ۳۸ درصد افزایش یافته است، اما در سال جاری همچنان منفی است. Strategy نیز برای دومین هفته متوالی بیت‌کوین نخرید و به جای آن ۱.۳۹۳ میلیارد دلار صرف بازخرید سهام ممتاز خود کرد.

    فدریکو واریولا، هم‌بنیان‌گذار Phemex، در برنامه Chain Reaction کوین‌تلگراف اظهار داشت که هوش مصنوعی برای صنعت رمزارز «خالصاً منفی» است. دلیل او این است که هوش مصنوعی نقدینگی صنعت را جذب می‌کند و در عین حال به مهاجمان اجازه می‌دهد تا آسیب‌پذیری‌های پروتکل را راحت‌تر کشف کنند.

    واریولا اشاره کرد که در ماه جولای، مهاجمان با استفاده از روش‌های احتمالی با کمک هوش مصنوعی، آسیب‌پذیری کیف پول سخت‌افزاری Coldcard را پیدا کردند و حدود ۱۱۶ میلیون دلار بیت‌کوین را از بیش از ۵۲۰۰ آدرس سرقت کردند. رودولفو نوواک، هم‌بنیان‌گذار Coinkite، هشدار داد که سرعت بررسی کد با کمک هوش مصنوعی از کارشناسان باتجربه پیشی گرفته است. ناتالی نیوسون از CertiK معتقد است که هوش مصنوعی همچنین «یکی از قوی‌ترین ابزارهای دفاعی» است.

    اگرچه قانون CLARITY با شکست مواجه شد، اما تحولات تجاری این هفته نشان می‌دهد که رقابت در صنعت رمزارز از «مسابقه قیمت» به سمت «ساختار درآمد» تغییر کرده است. Bitmine با درآمد استیکینگ جریان نقدی تکرارشونده ایجاد می‌کند، Standard Chartered با پیش‌بینی دارایی‌های توکنیزه شده لایه ۲ را دوباره قیمت‌گذاری می‌کند و صرافی‌ها با ریسک‌های ساختار بازار واضح‌تری روبرو هستند. نکته مشترک این سیگنال‌ها این است که روایت تجاری رمزارز دیگر صرفاً «چه کسی بیشتر می‌خرد» نیست، بلکه «چه کسی پولش را پول‌ساز می‌کند».

  • بانک مرکزی اروپا دارایی‌های توکنیزه را به پول بانک مرکزی متصل کرد

    بانک مرکزی اروپا دارایی‌های توکنیزه را به پول بانک مرکزی متصل کرد

    بانک مرکزی اروپا «پونتس» را راه‌اندازی کرد؛ مسیری نوین برای تسویه دارایی‌های توکنیزه شده با پول بانک مرکزی

    بانک مرکزی اروپا (ECB) با راه‌اندازی پلتفرم «پونتس» (Pontes)، مسیری جدید را برای بانک‌ها جهت تسویه دارایی‌های توکنیزه شده با پول بانک مرکزی فراهم کرده است. این اقدام می‌تواند یکی از بزرگترین موانع پذیرش فناوری بلاکچین در سطح نهادی در اروپا را برطرف کند: اتصال زیرساخت‌های بازار شبیه به ارزهای دیجیتال با تسویه نهایی قانونی توسط بانک مرکزی.

    فشار لاگارد برای تسویه توکنیزه شده توسط بانک مرکزی اروپا

    کریستین لاگارد، رئیس بانک مرکزی اروپا، در حال پیشبرد این بانک به سمت تسویه توکنیزه شده است. این ابتکار جدید، که با نام «پونتس» شناخته می‌شود، به موسسات مالی اجازه می‌دهد تا دارایی‌هایی را که به صورت توکن درآمده‌اند، با استفاده از پول بانک مرکزی تسویه کنند. این امر گامی مهم در جهت ادغام فناوری‌های نوین مالی با سیستم بانکی سنتی محسوب می‌شود. پیش از این، عدم وجود یک سازوکار تسویه مطمئن و قانونی برای دارایی‌های توکنیزه شده، پذیرش گسترده این دارایی‌ها توسط سرمایه‌گذاران نهادی را با چالش مواجه کرده بود. پونتس با ارائه این قابلیت، می‌تواند زمینه را برای نوآوری‌های بیشتر در بازارهای مالی اروپا هموار سازد.

  • اتهام معاملات ساختگی در بازار آتی اتریوم کالشی

    اتهام معاملات ساختگی در بازار آتی اتریوم کالشی

    وقتی تقریباً نیمی از حجم معاملات در یک بورس تحت نظارت، از معاملات با همان مبلغ دلاری دقیق، که بارها و بارها تکرار شده است، ناشی می‌شود، مردم شروع به پرسیدن سوالات ناراحت‌کننده می‌کنند. اینجاست که پلتفرم Kalshi پس از آنکه داده‌های استخراج شده از API عمومی خود، الگوی مشکوکی را در بازار آتی دائمی اتر این پلتفرم آشکار کرد، خود را در موقعیتی دشوار می‌یابد.

    این بازار پیش‌بینی که توسط CFTC تنظیم می‌شود و به یک مرکز مشتقات رمزارزی تبدیل شده است، اکنون با اتهامات مربوط به معاملات شستشو (wash trading) در قرارداد ETH-PERP خود مواجه است؛ قراردادی که در ژوئن ۲۰۲۶ همزمان با معادل بیت‌کوین آن راه‌اندازی شد. این اتهامات که اولین بار توسط معامله‌گر و تحلیلگر کمی بنِی در ۲۰ سپتامبر مطرح شد، تصویری از بازاری را ترسیم می‌کند که در آن ارقام حجم معاملات ممکن است آن‌طور که به نظر می‌رسند، نباشند.

    هسته اصلی این اتهام، عدم تطابق چشمگیر بین حجم گزارش شده و عمق واقعی بازار است. در یک بازه ۲۴ ساعته، قرارداد ETH-PERP در Kalshi حجمی اسمی بین ۵۳۸.۶ تا ۵۳۹ میلیون دلار را نشان داد. در همین حال، سود باز (open interest) تقریباً ۳.۱ میلیون دلار بود.

    این نسبت به نسبت گردش مالی حدود ۱۷۴ برابر می‌رسد. معاملات تکراری با ارزش اسمی دقیقاً ۵۵۰۰ دلار، بین ۱۶ تا ۲۰ سپتامبر، بین ۴۸ تا ۵۸ درصد از کل حجم ETH-PERP را در چندین روز به خود اختصاص دادند.

    یک لایه دیگر از تردید را اضافه می‌کند: بزرگترین موقعیت قابل مشاهده در تابلوی امتیازات عمومی Kalshi در دوره مورد نظر تنها حدود ۱۷,۵۹۸ دلار بود.

    اتهامات معاملات شستشو در Kalshi

    وقتی تقریباً نیمی از حجم معاملات در یک بورس تحت نظارت، از معاملات با همان مبلغ دلاری دقیق، که بارها و بارها تکرار شده است، ناشی می‌شود، مردم شروع به پرسیدن سوالات ناراحت‌کننده می‌کنند. اینجاست که پلتفرم Kalshi پس از آنکه داده‌های استخراج شده از API عمومی خود، الگوی مشکوکی را در بازار آتی دائمی اتر این پلتفرم آشکار کرد، خود را در موقعیتی دشوار می‌یابد.

    این بازار پیش‌بینی که توسط CFTC تنظیم می‌شود و به یک مرکز مشتقات رمزارزی تبدیل شده است، اکنون با اتهامات مربوط به معاملات شستشو (wash trading) در قرارداد ETH-PERP خود مواجه است؛ قراردادی که در ژوئن ۲۰۲۶ همزمان با معادل بیت‌کوین آن راه‌اندازی شد. این اتهامات که اولین بار توسط معامله‌گر و تحلیلگر کمی بنِی در ۲۰ سپتامبر مطرح شد، تصویری از بازاری را ترسیم می‌کند که در آن ارقام حجم معاملات ممکن است آن‌طور که به نظر می‌رسند، نباشند.

    هسته اصلی این اتهام، عدم تطابق چشمگیر بین حجم گزارش شده و عمق واقعی بازار است. در یک بازه ۲۴ ساعته، قرارداد ETH-PERP در Kalshi حجمی اسمی بین ۵۳۸.۶ تا ۵۳۹ میلیون دلار را نشان داد. در همین حال، سود باز (open interest) تقریباً ۳.۱ میلیون دلار بود.

    این نسبت به نسبت گردش مالی حدود ۱۷۴ برابر می‌رسد. معاملات تکراری با ارزش اسمی دقیقاً ۵۵۰۰ دلار، بین ۱۶ تا ۲۰ سپتامبر، بین ۴۸ تا ۵۸ درصد از کل حجم ETH-PERP را در چندین روز به خود اختصاص دادند.

    یک لایه دیگر از تردید را اضافه می‌کند: بزرگترین موقعیت قابل مشاهده در تابلوی امتیازات عمومی Kalshi در دوره مورد نظر تنها حدود ۱۷,۵۹۸ دلار بود.

    دفاع Kalshi

    مسئول بخش رمزارز Kalshi، که با نام IcoBeast.eth شناخته می‌شود، در پاسخ به این اتهامات، به آنچه او “سوء تفاهم اساسی” توصیف کرد، اشاره کرد. هسته اصلی دفاعیه بر نحوه گزارش حجم معاملات توسط Kalshi در مقایسه با مراکز قراردادهای دائمی سنتی متمرکز است.

    از آنجایی که Kalshi از یک بازار پیش‌بینی تکامل یافته است، رویه‌های حجم معاملات آن بازتاب‌دهنده پرداخت‌های بالقوه است تا هزینه واقعی نقدی. در یک بازار پیش‌بینی، یک قرارداد ممکن است در صورت وقوع یک رویداد ۱ دلار پرداخت کند، اما هزینه ورود به آن بسیار کمتر باشد. اگر همین چارچوب حسابداری در گزارش‌دهی آتی دائمی ادامه یابد، عدد حجم معاملات تیتر شده به طور طبیعی نسبت به پلتفرم‌هایی که بر اساس ریسک اسمی یا مارجین مورد استفاده گزارش می‌دهند، متورم به نظر می‌رسد.

    Kalshi همچنین به برنامه بازپرداخت خود اشاره کرد که با CFTC ثبت شده و از ۱۶ سپتامبر اجرایی شد. این برنامه مشوق‌هایی را برای اعضای تسویه کننده خودکار فراهم می‌کند، اما به صراحت معاملات شستشو و معاملات خود-تطبیقی را از دریافت بازپرداخت مستثنی می‌کند.

    Kalshi تنها سه ماه پیش وارد فضای معاملات آتی دائمی رمزارز شد و فراتر از قراردادهای مبتنی بر رویداد که شهرت خود را بر اساس آن‌ها بنا نهاده بود، گسترش یافت. این پلتفرم به عنوان یک بازار قرارداد تعیین شده توسط CFTC شناخته می‌شود. CFTC به طور تاریخی در قبال معاملات شستشو در بازارهای کالا و مشتقات موضع سختگیرانه‌ای اتخاذ کرده است، به طوری که این عمل به صراحت تحت قانون بورس کالا ممنوع است.

    تا تاریخ ۲۱ سپتامبر، CFTC هیچ اقدام اجرایی عمومی مرتبط با اتهامات ETH-PERP اتخاذ نکرده است.